Аномалия длинного хвоста на корейских биржах: почему эффект листинга так выражен?
Автор: Heechang Kang
Перевод и адаптация: Luffy, Foresight News
Корейский криптовалютный рынок полностью противоположен общемировому тренду.
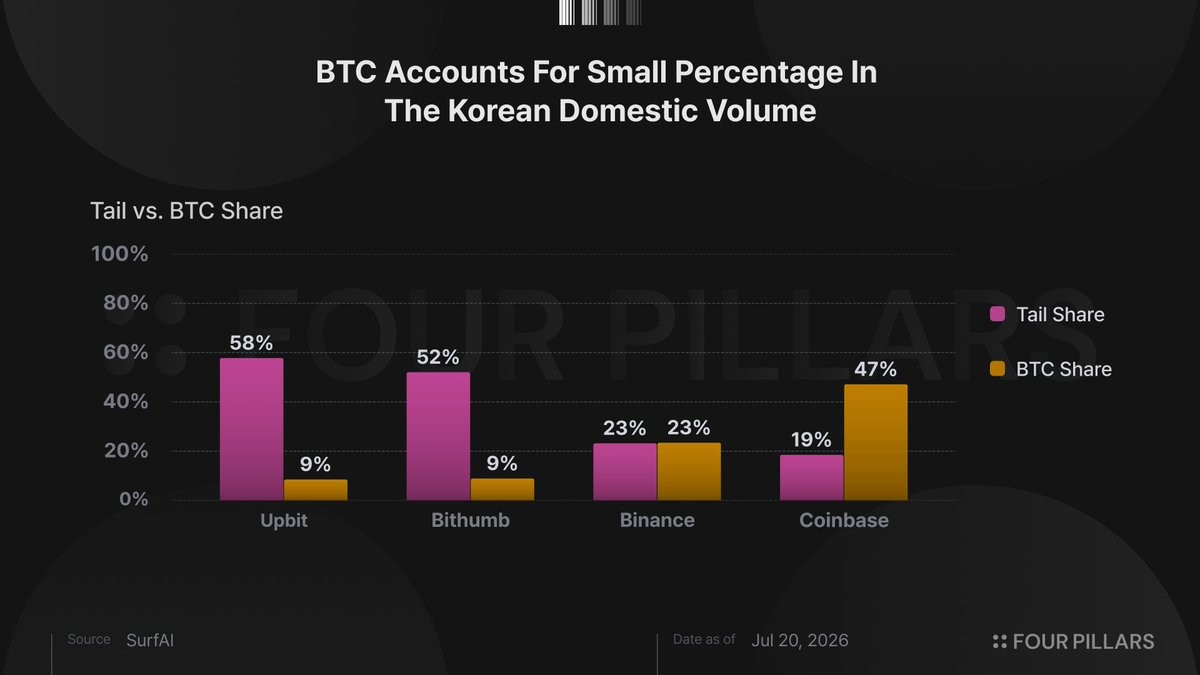
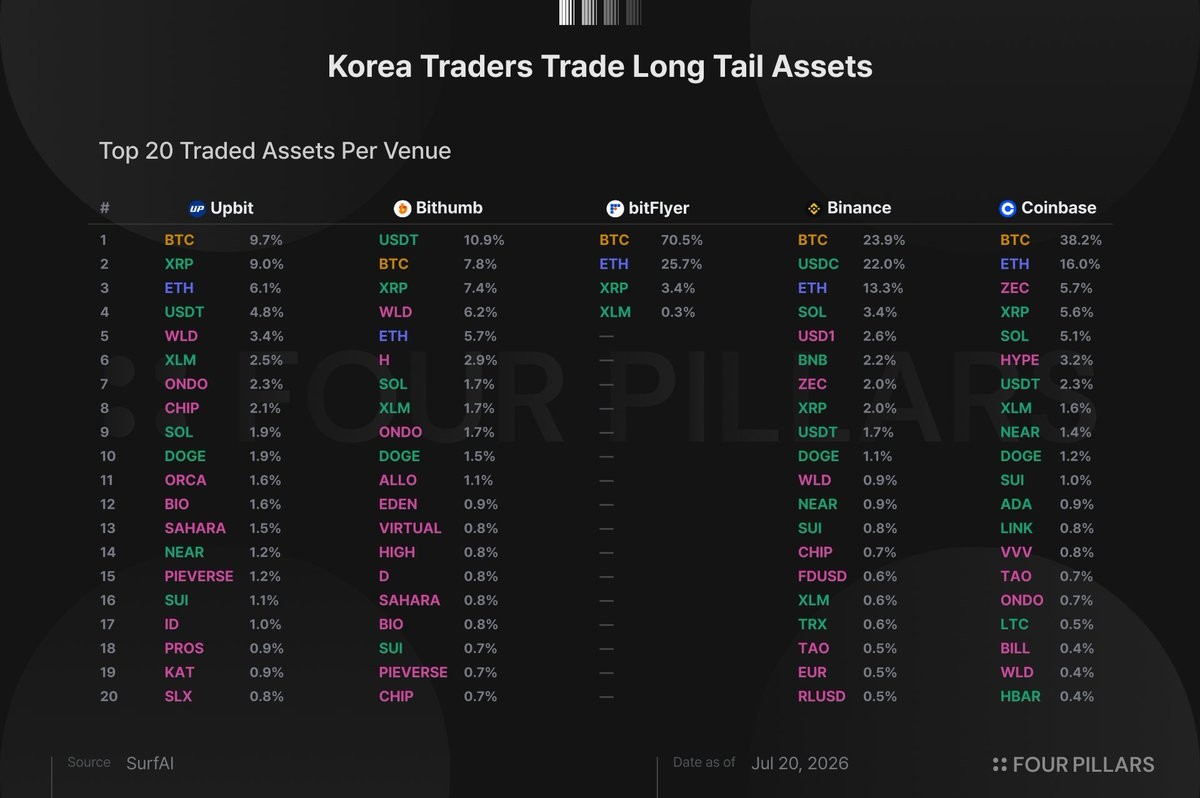
На графике наглядно отражены эти аномальные рыночные особенности. В течение последнего отчетного периода низкокапитализированные монеты длинного хвоста обеспечили 58% объема торгов на Upbit и 52% на Bithumb; доля Биткойна на корейском рынке составляет всего 9%. Для сравнения: на Binance и Coinbase объем торгов Bitcoin составляет 23% и 47% соответственно. Рынок спотовых активов за южнокорейскую вону стабильно занимает второе место в мире по масштабу, его еженедельный оборот достигает примерно 26 млрд долларов США, что составляет 30% от мирового общего спотового объема. Столь значимый рынок демонстрирует финансовые предпочтения, кардинально отличающиеся от общемировых, что далеко не является случайностью для узкоспециализированного рынка.
Еще в первом квартале 2024 года оборот торговых пар с южнокорейской воной в квартал достиг 456 млрд долларов, ненадолго обогнав доллар США и став ведущей фиатной валютой по объемам в криптовалютном секторе. Однако лишь 15% этих средств потекло в Биткойн и Эфириум, а остальные 85% устремились в альткоины и новые листинги, что сформировало на корейском рынке уникальную ликвидностную премию.
Высокий спрос на монеты длинного хвоста напрямую способствовал возвышению двух крупнейших местных бирж. Благодаря этому всплеску Upbit вошла в топ-5 мировых площадок по объемам торгов, первоначально заняв более 80% корейского рынка, после чего показатель снизился до 72%; суммарно Upbit и Bithumb контролируют почти 96% объемов торгов в Корее.
Дуополистов обслуживает огромная база розничных инвесторов. В начале 2025 года число зарегистрированных пользователей бирж превысило 16,2 млн, что превышает количество держателей акций на фондовом рынке Кореи (14,5 млн). По данным регулятора, к концу 2024 года прошли верификацию личности 9,7 млн трейдеров (рост на 25% за полгода), портфели криптовалют пользователей выросли вдвое, достигнув 77,5 млрд долларов. Возраст инвесторов сконцентрирован в диапазонах 30 лет (29%) и 40 лет (27%); 66% пользователей владеют активами на сумму менее 500 тыс. корейских он. Массовые мелкие активные розничные инвесторы как раз и составляют ядро участников торговли низкокапитализированными альткоинами.
85% объема торгов приходится на альткоины
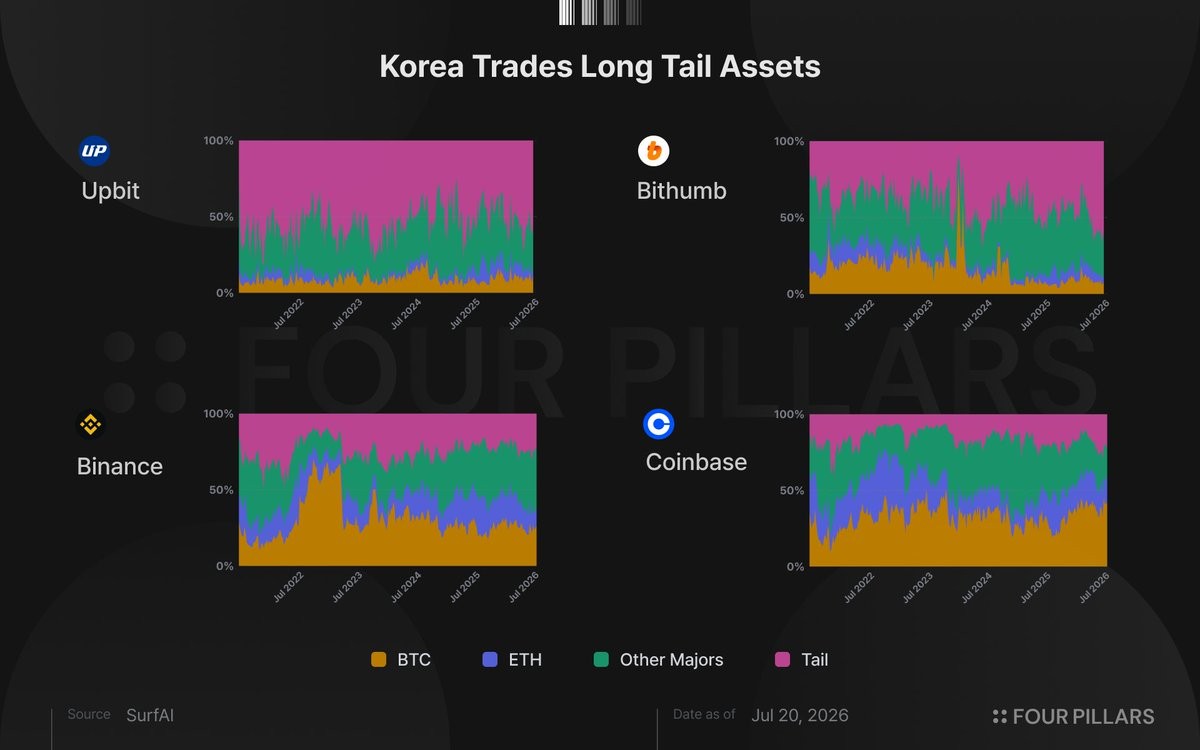
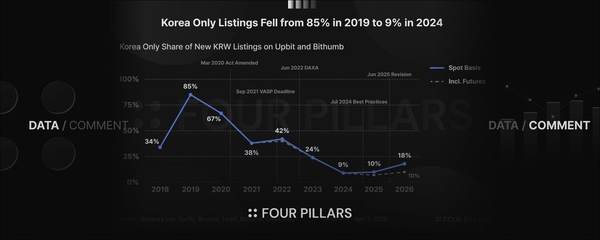
Если мировые основные площадки выстраивают торговлю вокруг BTC и ETH, то корейский рынок полностью инвертирован: локальные 85% объемов приходятся на альткоины, доля Bitcoin — всего 9%, Ethereum — 6%. Подобное уникальное распределение капиталов объясняется четырьмя структурными ограничениями, которые блокируют законные каналы инвестирования корейского риска:
- Отсутствие регулируемых деривативов. На территории Кореи легально отсутствуют фьючерсы, опционы и инструменты с кредитным плечом по криптовалютам. Потребность в доходности через деривативы, характерная для зарубежных трейдеров, здесь удовлетворяется исключительно за счет волатильных спотовых альткоинов, превращая небольшие монеты в «естественный инструмент с кредитным плечом» для розницы.
- Капитальный контроль изолирует институционалов. Обязательная привязка банковских счетов и работа только с вонными депозитами и выводами напрямую отсекают зарубежных маркетмейкеров и арбитражные команды. Ценообразование формируется исключительно силами местного ритейла без профессионального институционального хеджирования, из-за чего сформировавшиеся тренды сохраняются и многократно усиливаются.
- Узкий пул листингов. Upbit поддерживает только вонные пары и имеет список котировок около 324 позиций; на Binance и Bitget их свыше 700. При одинаковом объеме локального капитала средства распределяются по меньшему числу активов, поэтому каждый новый листинг получает финансирование, многократно превышающее среднее по глобальным площадкам.
- Культура розничного рынка. Практически полное отсутствие институциональных участников, стремительное проникновение цифровых продуктов и вирусное распространение трендов среди населения. Капиталы одновременно концентрируются в популярных новых монетах, создавая единый волновой спрос; тогда как американский рынок стабилизирует удержание BTC и ETH за счет ETF и корпоративных средств, в Корее длительное время не хватало институциональных покупателей.
Листинг и памп: замкнутый цикл ликвидности в изолированном рынке
Каждый новый листинг на Upbit или Bithumb запускает резкий рост. Объем торгов PRL взлетел на 5500% в первые 24 часа после добавления, цена SLX удвоилась при листинге, HYPER вырос более чем на 100%, AZTEC поднялся на 82%, объем торгов SKR увеличился на 700% при росте цены на 62%. Листинг также стал инструментом конкурентной борьбы за долю рынка: в сентябре 2025 года доля Bithumb достигла 46%, после чего Upbit в ответ в течение 10 дней добавил 7 новых монет.
Внутридневные спекуляции также подчиняются четкому шаблону, известному в индустрии как «утренний памп в 9 часов». Ежедневно в 09:00 по корейскому стандартному времени несколько неизвестных альткоинов коллективно идут вверх. Розничные инвесторы ежедневно делают ставку на следующую популярную монету; триггером движения служат не отраслевые новости, а строго синхронизированные действия розничного сегмента.
Даже при заморозке каналов ввода и вывода капитала спекулятивный азарт не угасает. В ноябре 2025 года после хакерской атаки на Upbit ввод и вывод средств были приостановлены, но розничные инвестиции продолжали спекулировать на токенах ORCA, RAY и других внутри платформы. В индустрии этот феномен называют «сеточным пампом», благодаря чему биржа заработала за день 340,65 тыс. долларов на комиссиях. В феврале 2026 года ZKsync взлетел почти на 970% в период технических работ площадки, что спровоцировало расследование регулятора и вновь подтвердило самодостаточность спекулятивного цикла изолированного рынка.
Основной причиной устойчивого роста пампов выступает капитальный контроль, блокирующий зарубежный арбитражный капитал. Ярким маркером служит «кимчийная премия»: ее средняя величина держится на уровне 2%–3%, а в марте 2024 года достигла пиковых 10,88%. Однако движение имеет две стороны: к концу 2025 года премия сменила знак на отрицательный, и краткосрочный эффект листинга заметно ослаб.
Остывание интереса: жизненный цикл листингового буста
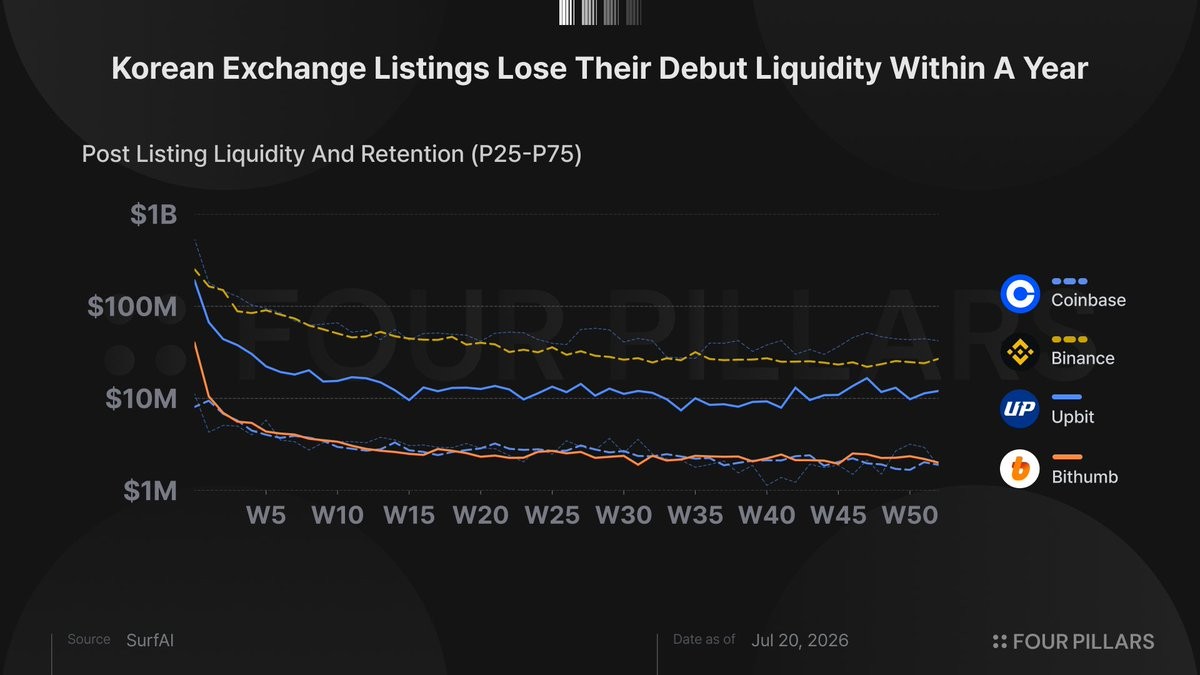
Рисунок выше иллюстрирует закономерность остывания интереса к новым листингам. Ликвидность всех токенов максимально концентрируется на этапе выхода. Медианный показатель ликвидности новых монет на Upbit теряет большую часть своего значения через 10–15 недель после листинга; однако он не обнуляется полностью, формируя стабильное базовое значение. По прошествии 51 недели медианный недельный уровень ликвидности оставшихся токенов стабилен на отметке 11,3 млн долларов, что уступает лишь Binance (25,6 млн) и превосходит показатели Coinbase (2,3 млн) и Bithumb (2,2 млн) примерно в 5 раз.
Тем не менее, показатели удержания токенов оставляют желать лучшего. Спустя 51 неделю после листинга только 42,7% монет на Upbit и 40,5% на Bithumb сохраняют объем торгов на уровне не ниже 10% от пикового значения; для сравнения: на Binance этот показатель составляет 43,6%, а на Coinbase достигает 63,8%. Низкая стартовая активность и стабильный тренд Coinbase позволяют легче удерживать барьер в 10% ликвидности. Корейские монеты получают колоссальные объемы сразу при выходе, поэтому даже остаточные 10% выглядят солидно в абсолютных цифрах. Однако в целом около 60% новых токенов на корейских площадках теряют большую часть начального капитала в течение года.
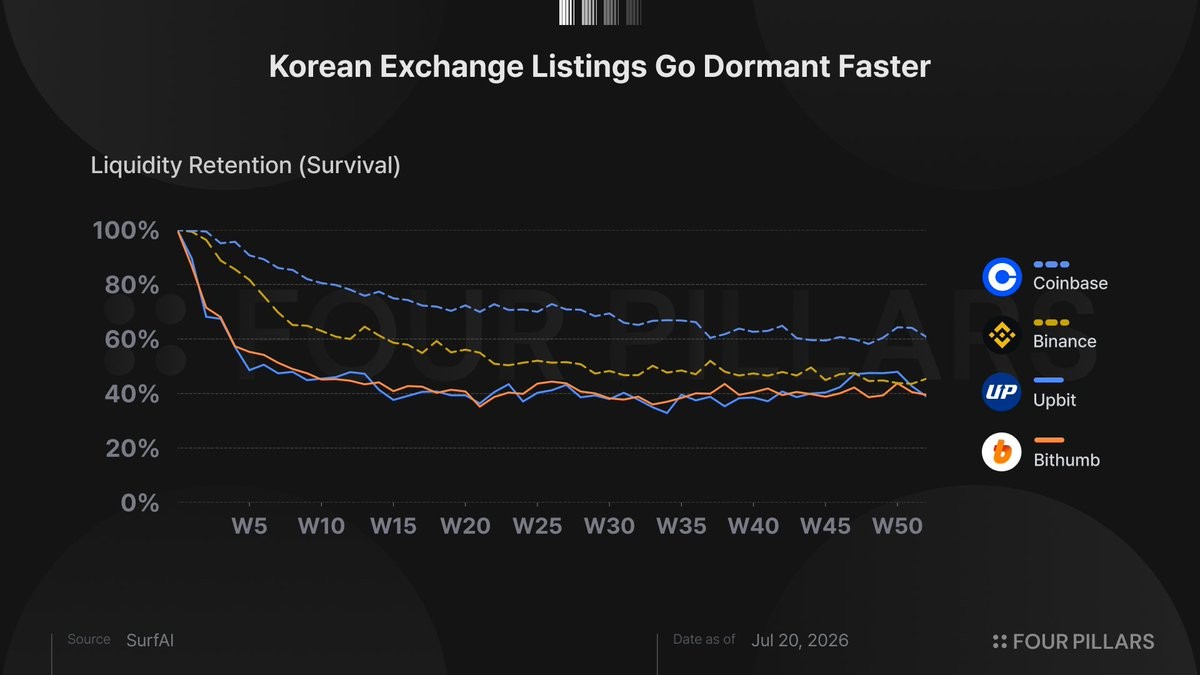
Объективно говоря, корейский рынок обладает глубокой, но избирательной памятью. Первые месяцы после листинга проходят жесткую селекцию, где лишь немногие проекты способны консолидировать долгосрочные крупные объемы ликвидности. Корейский листинг — это не постоянный приток капитала, а годовой этап отбора и аттестации, по итогам которого лишь небольшая доля новых монет получает стабильную ликвидность уровня в миллионы долларов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Four Pillars