

Рынок одновременно боится упустить рост и опасается purchases на вершине: что указывает на это аномальное движение индекса S&P Low Volatility? *(Wait, I made a typo in my internal monologue. Correcting to pure Russian)* Рынок одновременно боится упустить рост и опасается приобретения активов на пике: что показывает аномальное движение индекса S&P Low Volatility?
Автор: Джим Полсен
Адаптация: TechFlow
TechFlow Обзор: Индекс низкой волатильности S&P 500 демонстрирует беспрецедентное историческое отклонение: когда основной рынок падает, он растет, а когда рынок растет — падает. Такое ранее невиданное ценовое поведение обнажает текущее «расщепление сознания» на рынке: инвесторы одновременно боятся упустить AI-раッシュ (FOMO) и рискуют оказаться на высоких позициях при развороте (NBO). Исторические данные показывают, что такой сигнал часто предвещает ослабление показателей акций в целом и технологического сектора в дальнейшем.
Недавнее уникальное ценовое движение индекса низкой волатильности S&P 500 свидетельствует о том, что инвесторы оказались пойманы в ловушку двойной тревоги: страх упущенной выгоды (FOMO) и страх отсутствия своевременного выхода из позиции (NBO).
В последнее время показатели индекса стоимости акций с низкой волатильностью S&P 500 установили беспрецедентную историческую отметку. Обычно акции с низкой волатильностью показывают меньший рост при повышении рынка S&P 500 и меньшее падение при его снижении. Однако за последние шесть месяцев инвестиции в активы с низкой волатильностью в среднем росли в те дни, когда индекс S&P 500 падал, и наоборот, падали в дни, когда S&P 500 рос. Иными словами, снижение дневных значений S&P 500 не просто позволяло защитным акциям с низкой волатильностью опережать рынок за счет «меньшей потери», но даже напрямую подталкивало их цены вверх; наоборот, в дни роста S&P 500 акции с низкой волатильностью не просто показывали слабость, а фактически обесценивались.
На мой взгляд, столь беспрецедентные экстремальные ценовые колебания индекса низкой волатильности S&P 500 свидетельствуют о том, что инвесторы одновременно испытывают двойную тревогу: страх упущенной возможности (FOMO) и страх несвоевременного выхода из рынка (NBO). С исторической точки зрения такое ценовое поведение акций с низкой волатильностью часто служит предупреждающим сигналом для общего рынка акций и технологического сектора.
Что такое индекс низкой волатильности S&P 500?
Индекс низкой волатильности S&P 500 предназначен для оценки динамики 100 наименее волатильных акций из состава индекса S&P 500. Этот индекс формируется из различных защитных ценных бумаг, включая высококачественные бумаги со стабильной прибылью, безопасными дивидендами и низким коэффициентом бета. Это классический объект покупки для осторожных инвесторов и инструмент для быстрой распродажи на этапе оптимизма. Индекс специально разработан так, чтобы показывать меньший рост на бычьем рынке и меньшее падение на медвежьем, удовлетворяя потребности консервативных участников, которые хотят оставаться на рынке, но боятся несвоевременного выхода.
Но что означает ситуация, когда инвестиционные инструменты с низкой волатильностью растут при падении рынка и падают при его росте? На мой взгляд, это рисует картину рынка, движимого не чрезмерным оптимизмом или излишним пессимизмом, а инвесторами, одновременно испытывающими беспокойство по поводу FOMO и NBO. Чрезмерный бычий настрой приводит к ухудшению показателей акций с низкой волатильностью, а излишний медвежий настрой делает их победителями. Однако когда одновременно обостряются оба страха — FOMO и NBO — акции с низкой волатильностью аномальным образом растут в «медвежьи» дни и падают в «бычьи». При одновременном наличии FOMO и NBO дни роста рынка привлекают покупки высокорисковых активов, сопровождаясь распродажей низко волатильных бумаг; в то же время дни падения рынка стимулируют продажу рискованных позиций и одновременный выкуп акций с низкой волатильностью.
Показатели индекса низкой волатильности S&P в дни роста и падения S&P 500
Рисунок 1 отражает средние дневные процентные изменения цены индекса низкой волатильности S&P 500 за скользящие шестимесячные периоды с 1990 года во все дни роста (синяя линия) и падения (красная линия) индекса S&P 500. Как видно на графике, почти во всех скользящих шестимесячных периодах, когда индекс S&P 500 рос, среднее процентное изменение цены индекса низкой волатильности S&P 500 было положительным, а когда индекс падал — отрицательным.
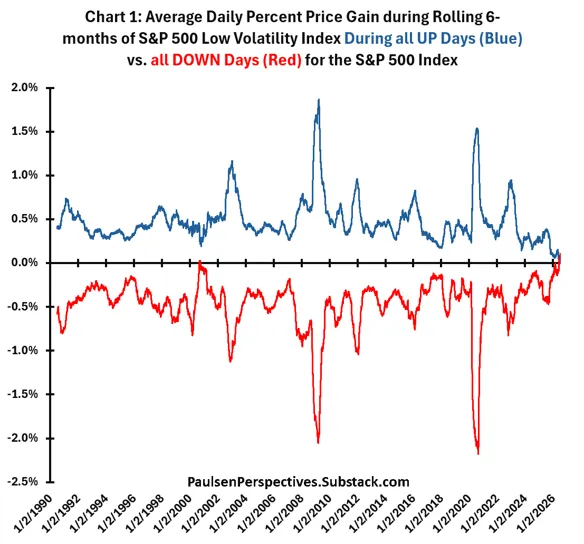
Помимо нынешней ситуации, скользящее шестимесячное процентное изменение цены индекса низкой волатильности демонстрировало «положительное» значение лишь ненадолго в 2000 году в периоды дневных подъемов S&P 500, и никогда не фиксировалось как «отрицательное» в периоды падений. Хотя индекс низкой волатильности почти всегда показывает слабость при росте рынка S&P 500 и превосходно работает при его снижении, только в современный период он ни разу не вырос во все дни падения S&P 500 и не упал во все дни его роста на протяжении последних шести месяцев. Иными словами, в течение последнего полугодия показатели индекса низкой волатильности S&P 500 были «уникальными» по сравнению с любым другим периодом после 1990 года: в среднем он рос во все дни снижения индекса S&P 500 за последние 6 месяцев (красная линия), одновременно снижаясь во все дни его повышения (синяя линия)! Это может отражать знаковую или, по меньшей мере, крайне редкую инвестиционную психологию или настроения, управляющие рынком акций — мое предположение заключается в сочетании FOMO и NBO.
Историческая средняя разница в показателях индекса низкой волатильности между днями роста и падения
Рисунок 2 иллюстрирует подобные уникальные изменения в динамике индекса низкой волатильности S&P 500 с несколько иной перспективы. Он показывает среднюю разницу в показаниях индекса низкой волатильности за последние 26 недель по всем неделям роста индекса S&P 500 по сравнению со всеми неделями его снижения. Это представляет собой разницу между красной и синей линиями на Рисунке 1. Как видно, в современный период эта разница «уникально» приняла отрицательное значение (т. е. индекс низкой волатильности демонстрирует меньший прирост в периоды общего повышения S&P 500, чем падение в периоды его снижения).
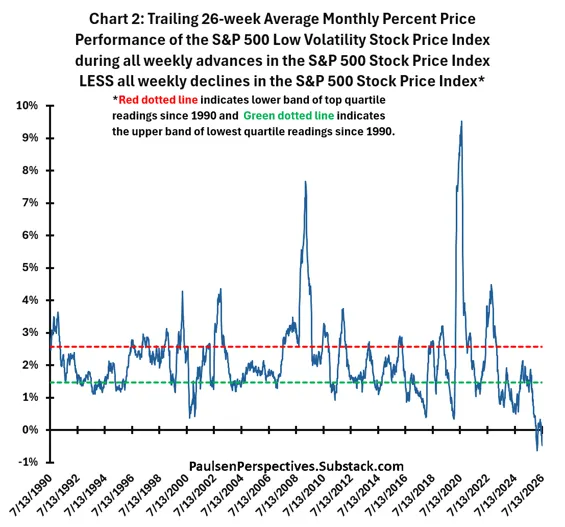
Хотя данная разница в показателях никогда прежде не опускалась до отрицательных значений настолько глубоко, как сейчас, вблизи нескольких значимых вершин фондового рынка она регулярно погружалась в нижний исторический квартиль (т. е. ниже зеленого пунктира) — например, в середине 2000 года, 2007, 2018, начале 2020 года и конце 2021 года. Она также нередко взлетала в верхний квартиль (выше красного пунктира) вблизи ключевых рыночных минимумов — например, в начале 1991 года, конце 2002 года, марте 2009 года, середине 2020 года и конце 2022 года.
FOMO/NBO и будущие показатели S&P 500
Что означает разница в динамике индекса низкой волатильности S&P (дни роста минус дни падения) для будущих общих показателей S&P 500? Рисунок 3 наглядно демонстрирует, что с 1990 года средние годовые процентные изменения цены S&P 500 на горизонте одной недели оказываются крайне чувствительными к квартилям разницы индекса низкой волатильности. Когда спред низкой волатильности находится в верхнем квартиле (т. е. выше красной пунктирной линии на Рисунке 2), средние годовые будущие процентные изменения цены S&P 500 достигают внушительных 17,26%. Когда спред попадает в два средних квартиля, его средние будущие ежегодные изменения на одну неделю снижаются до 10,12%, и, наконец, когда спред находится в нижнем квартиле, средние годовые будущие процентные изменения цены S&P 500 на одной неделе обрушиваются до разочаровывающих 3,92%.
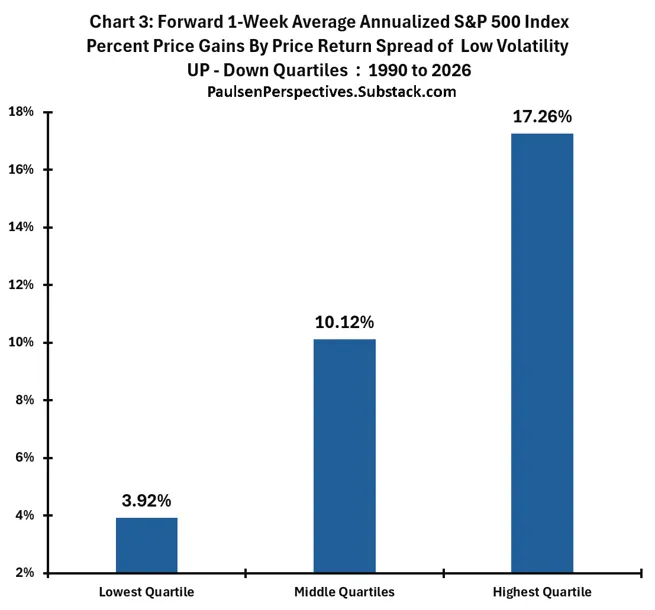
Очевидно, что разница в динамике индекса низкой волатильности в периоды общего роста и падения фондового рынка традиционно является важным фактором для будущих результатов индекса S&P 500. По сути, пока инструменты с низкой волатильностью показывают результат значительно лучше на растущем рынке, чем на падающем, S&P 500, как правило, демонстрирует устойчивые результаты. Однако, когда инвестиции с низкой волатильностью работают лучше в дни падения рынка по сравнению с днями его роста, будущие показатели S&P 500 обычно сталкиваются со значительными трудностями.
В целом, я рассматриваю этот показатель как прокси-индикатор инвестиционных настроений. Динамика инструментов с низкой волатильностью отражает степень внимания инвесторов к избеганию рисков. Когда низковольятельные активы начинают существенно превосходить показатели на падающем рынке по сравнению с растущим, это говорит о том, что инвесторы отдают приоритет сохранению капитала — то есть их главным страхом становится несвоевременный выход из позиций. А в нашей сегодняшней уникальной ситуации, когда дни роста сопровождаются отрицательной динамикой цен активов с низкой волатильностью (поскольку FOMO толкает инвесторов продавать такие бумаги в пользу более агрессивных альтернатив), а дни падения — положительной (поскольку реальное снижение рынка действительно провоцирует у инвесторов страх перед NBO), — это указывает на то, что фондовый рынок двигается под влиянием практически «шизофренической» тревожности.
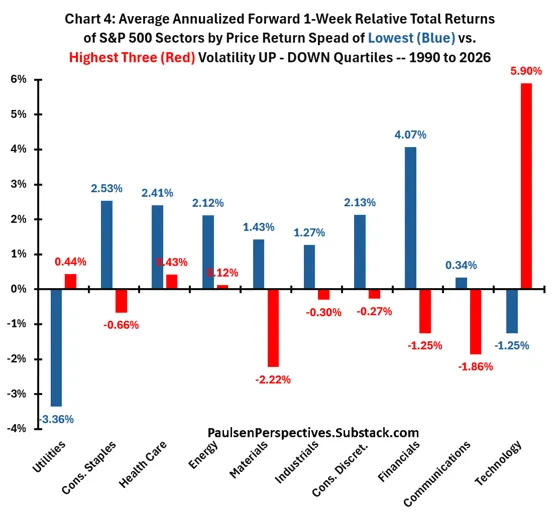
И наконец, Рисунок 4 демонстрирует динамику десяти основных секторов S&P 500 с 1990 года (сектор недвижимости исключен из-за короткой истории наблюдений) в зависимости от того, находится ли спред показателей низкой волатильности в нижнем квартиле (синие столбцы) или в трех верхних квартилях (красные столбцы). За исключением сектора коммунальных услуг, результаты нижнего квартиля преимущественно благоприятны для традиционных отраслей экономики S&P 500, тогда как новые экономические сектора (технологии и телекоммуникационные услуги) обычно показывают гораздо лучшие результаты, когда спред низкой волатильности попадает в три верхних квартиля. Следовательно, если спред низкой волатильности останется в нижнем квартиле, исходя из исторических данных, инвесторам следует не только ожидать слабых показателей S&P 500, но и рассмотреть возможность увеличения доли традиционных отраслей экономики, проявляя большую осторожность по отношению к сверхнормативным весам в технологиях и телекоммуникационных услугах.
Заключение
Это первый дефект сделки с новыми экономическими активами за текущий этап бычьего рынка. Несмотря на то, что технологический и телекоммуникационный сектора продолжают вести за собой рынок акций и недавно получили мощный импульс от нарратива вокруг искусственного интеллекта, волатильность фондового рынка возросла, что подтверждается падением индекса S&P 500 почти на 20% весной 2025 года и снижением почти на 10% в первом квартале 2026 года. Несмотря на то, что результаты выручки и прибыли — особенно у компаний нового сектора — остаются выдающимися, динамика технологических акций S&P 500 и индекса Mag 7 с середины 2024 года лишь слегка превосходит общие рыночные показатели. Кроме того, впервые за эту бычью фазу отмечается, что за последний год результаты «более широких рыночных объектов», таких как малые капитализации, стоимостные акции и международные эмитенты, стали существенно ближе к показателям акций новых экономических секторов.
Индикаторы настроений инвесторов указывают на отсутствие как чрезмерного энтузиазма, так и крайнего пессимизма. Индекс страха и жадности CNN немного ниже среднего уровня, а индекс настроения AAII — чуть выше.
Никто не хочет упустить шанс захвата мира искусственным интеллектом (FOMO?), однако многих уже все сильнее беспокоят завышенные оценки, высокая концентрация портфелей и безумно агрессивные прогнозы будущей прибыльности (NBO?). И что в результате? Разница в динамике индекса низкой волатильности между днями роста и падения впервые в историю стала отрицательной, что отражает тенденцию рынков акций все чаще находиться под одновременным и, возможно, противоречивым воздействием факторов FOMO и NBO! Данный факт сигнализирует о том, что инвесторам, вероятно, стоит проявить осмотрительность в ближайшие месяцы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














