Мнение: теория «толстого протокола» для криптопроектов мертва, следующего цикла альткоинов больше не будет.
Источник: 51 Insights | Марк Бауман
Перевод и адаптация: TechFlow
Введение TechFlow: Вот уже пятнадцать лет ставка на криптоинфраструктуру делается через покупку токенов — именно в этом заключается ключевое обещание «тезиса fat-протоколов»: протоколы захватывают ценность, а токен представляет собой вашу долю в протоколе. Однако в этой глубокой аналитике Марк Бауман указывает, что эта сделка мертва. В июне Solana установила исторический рекорд по объему торгов токинизированными акциями, обработав 96% всех цепочечных сделок с такими акциями, но курс SOL все равно упал до 77 долларов, что на 73% ниже пикового значения. За две недели цепочка Robinhood обработала дневной объем торгов в 568 млн долларов, а Ethereum заработал за расчеты всего 1 538 долларов. Создание ценности переместилось с уровня токенов на уровень акционерного капитала: Stripe приобрела Bridge, Mastercard — BVNK, Kraken — Backed Finance; каждый случай создания ценности происходил на уровне акций, а не токенов. Более жестокая правда заключается в том, что огромное количество токенизированных проектов за последнее десятилетие изначально не могли привлечь финансирование на традиционных рынках — проблема, которую решали токены, заключалась в том, чтобы позволить ранним инвесторам выйти из инвестиций без необходимости создания компанией реальной стоимости.
В течение этих пятнадцати лет ставка на криптоинфраструктуру всегда заключалась в покупке токенов.
Это фундаментальное финансовое обещание индустрии, которое в 2016 году получило официальное формулирование в виде тезиса fat-протоколов: приложения будут стандартизированы, протоколы будут захватывать ценность, а токен станет вашей долей в протоколе. Побеждает сеть — победишь и ты.
Эта сделка мертва. Сегодня я объясню, почему.
Июнь: время, когда должны были сбыться обещания
В июне объем торгов токинизированными акциями в сети достиг исторического максимума в 3,86 млрд долларов, увеличившись на 145% по сравнению с предыдущим месяцем.
Катализатором стал листинг SpaceX на бирже NASDAQ 12 июня и привлечение финансирования в размере 7,5 млрд долларов; те же дни, токинизированная SpaceX запущена на Solana. Только токинизированная SPCX была торгована на сумму 1,9 млрд долларов, что составляет около 31% от общего объема торгов токинизированными акциями за месяц. На долю Solana пришлось около 96% этого объема. 23 июня активы с токенизацией впервые превысили долю мем-токенов в ежедневном объеме спотовых торгов Solana. Количество активных адресов снова достигло годового максимума, а пропускная способность приблизилась к историческому пику.
А цена SOL составляла около 77 долларов. За прошедший год она упала вдвое, уступая пиковому значению на 73%, а в середине июня достигла самого низкого уровня с декабря 2023 года.
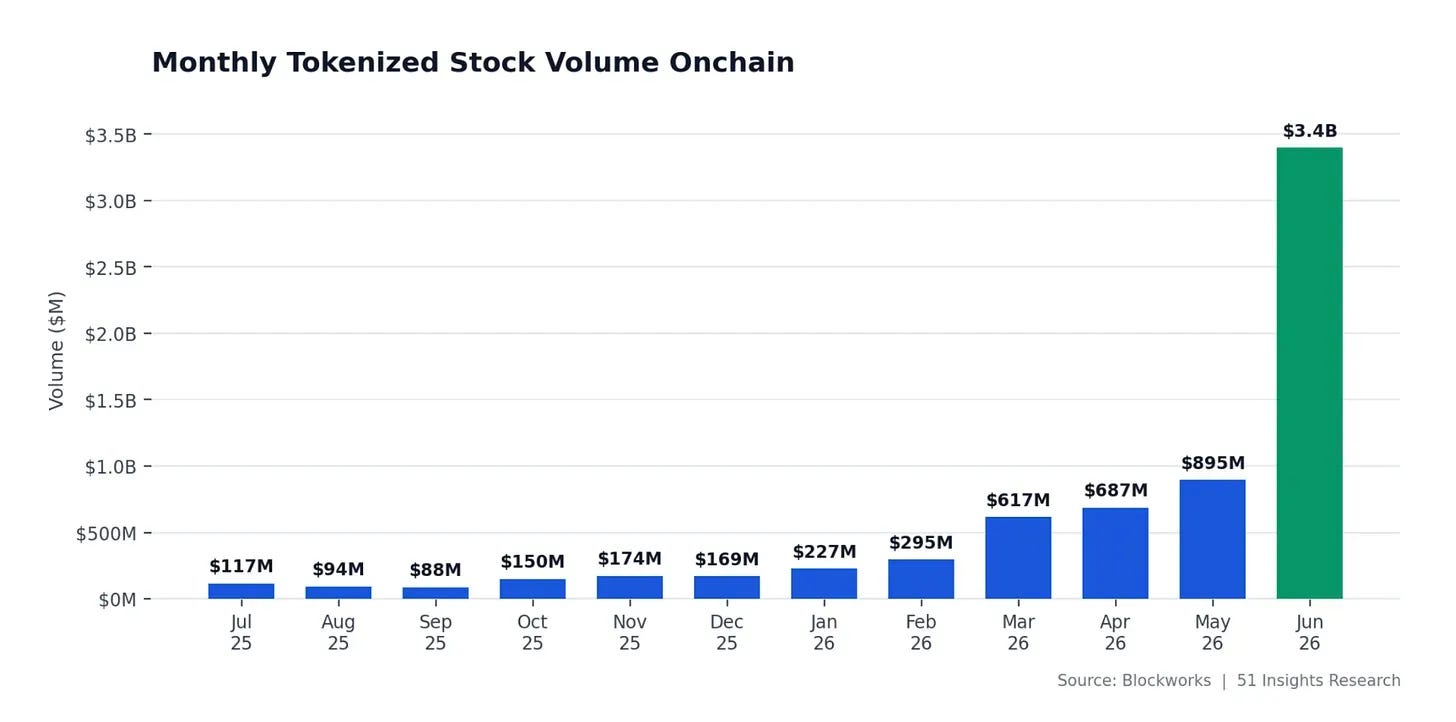
Рисунок: График цены Solana. Источник: Google
Сеть, которая используется чаще всего в самом быстрорастущем сегменте крипторынка, оценивается как сеть на спаде.
Главное объяснение кроется в макроэкономических факторах: бычий тренд сменился медвежьим, средства уходят из ETF, инвесторы занимают выжидательную позицию.
Моя интерпретация другая. Цикл разрушает сам механизм создания стоимости. Ценность покинула уровень токенов и перешла на уровень акционерного капитала — там, где находятся компании, строящие инфраструктуру. У этих компаний нет токенов. Посмотрите, куда реально течут деньги:
- Stripe в феврале 2025 года приобрела Bridge за 1,1 млрд долларов
- В марте Mastercard подписала соглашение о приобретении BVNK на сумму до 1,8 млрд долларов (ранее Coinbase близок был к сделке примерно за 2 млрд долларов, но в ноябре она провалилась)
- Kraken в декабре 2025 года согласился приобрести Backed Finance (эмитента xStocks) для подготовки к IPO в 2026 году
- Securitize проводит IPO обыкновенных акций на NYSE, а в день листинга токенизирует их на Solana
Ни одно из этих событий создания ценности не произошло на уровне токенов. Каждое происходило на уровне акций.
Простая причина: акционерный капитал — это исполнимое право на денежный поток
Причина банальна, но юридически обоснована: акционерный капитал представляет собой исполнимое право на денежный поток. Большинство токенов им не обладают.
Когда на Solana торговалось 3,86 млрд долларов токинизированных акций, сеть зарабатывала лишь доли цента за каждую сделку, потому что практически нулевые комиссии являются самой сутью продукта. Разница между эмиссией и погашением, комиссионные за хранение, маржа маркетмейкеров — всё это идёт в отчеты о доходах эмитентов, брокеров и бирж. Токены получают заголовки СМИ, а компании — выручку.
Анатомия Ethereum: 1 538 $ против 816 000 $
1 июля Robinhood запустил свою собственную цепочку — Layer 2 на базе стека Arbitrum, обслуживающий клиентов из более чем 120 стран токенизированными акциями. За первую неделю он обработал дневной объем торгов в 568 млн долларов. Затем Lorenzo Valente из ARK Invest опубликовал анализ доходов: из общей выручки цепи с момента запуска, составлявшей около 816 тыс. долларов, Robinhood оставил себе около 89%, Arbitrum получил 10%, а Ethereum заработал всего 1 538 долларов за расчеты.
Тысяча пятсот тридцать восемь долларов, или 0,15%, за обеспечение работы всей системы.
Теzис fat-протоколов гласит, что базовый уровень захватывает ценность. Здесь базовый уровень захватывает 1 538 долларов.
А финансовый инструмент, который действительно фиксирует успех цепи Robinhood, существует — он торгуется под тикером HOOD на NASDAQ. Токена для цепи Robinhood нет, и никто его не вспоминает.
Интернет уже прошел через этот эксперимент. TCP/IP, HTTP и SMTP создали больше ценности, чем любая технология в истории, но не зацепили ни капли. Ценность ушла тем, кто строил поверх нее: Google, Amazon, Netflix, Airbnb. В конце 1990-х операторы проложили более 80 млн миль оптоволоконных кабелей, стремясь обладать ростом интернета, а главный пророк той эпохи Джордж Гайлдер пообещал, что в рынке на триллион долларов «не будет проигравших». Через год два оператора, которых он хвалил, обанкротились. Сгорело более 500 млрд долларов, 216 телекоммуникационных компаний закрылись, а к 2005 году 85% проложенного волокна оставалось неиспользованным («темным»). Именно это неиспользованное волокно позже сделало полосу пропускания достаточно дешевой, чтобы появился YouTube. Трубопровод создавал ценность, а компании поверх неё её захватывали. Крипто Layer 1 сейчас воспроизводит ту же телекоммуникационную ошибку.
Более жестокая правда: структурные проблемы токенизированного финансирования
Одна вещь, по которой множество токенизированных проектов за последние десять лет не могли привлечь финансирование на традиционных рынках: отсутствие выручки, отсутствия исполнимого права на будущую выручку и отсутствия правдоподобного плана по её генерации.
На фондовом рынке такие компании не получили бы ни цента. В криптоиндустрии они собирали миллиарды, потому что токен решил проблему, которую никогда не решат ценные бумаги: он позволил ранним инвесторам выйти из активов без необходимости создания компанией реальной стоимости.
Binance Research фиксировал это в 2024 году. При запуске в обращении находилось лишь 13% предложения, еще примерно 155 млрд долларов заблокированных токенов должно было поступить на рынок в период с 2024 по 2030 год. Венчурные фонды покупали по частным ценам, продавали на нерегулируемом вторичном рынке после года блока, вместо того чтобы ждать 7–10 лет, как требует традиционная экономика. Контрагентом становился ритейл-инвестор. Даже сами венчуры признают это: Хасиб Куреши из Dragonfly описал процесс ценообразования при запуске как происходящий в частных рынках, которые являются «манипулируемыми, одержимыми или сочетанием обоих факторов».
Для всего этого не нужна мошенничество. Это худшая часть. Структура легальна, прозрачна и буквально платит людям за отказ от строительства.
Celestia и Polkadot: фундаментал улучшается, цена бьет новые минимумы
Celestia (TIA) запустилась с годовой инфляцией в 8%, достигнув пика почти в 20,85 доллара в феврале 2024 года. А 30 октября 2024 года cliff unlock высвободил 176 млн токенов, почти удвоив обращение. Ранние сторонники распродавали позиции вне бирж, покупатели хеджировались perpetual контрактами, еще около 409 млн токенов будут разблокированы вплоть до начала 2027 года. Сейчас токен торгуется ниже 0,40 доллара, что примерно на 98% ниже пика. И все эти выбросы должны были быть привязаны к использованию: за последний 24-часовой период вся сеть собрала только 89 долларов комиссионных. Не 89 миллионов. 89 долларов при капитализации почти в 370 млн долларов.
Celestia — не исключение, а правило. Polkadot был в топ-5 активов в 2021 году с оценкой свыше 50 млрд долларов, и во всех циклах аргументы повторялись: «переход на новый уровень». 28 июня он поставил исторический минимум в 0,7993 доллара спустя шесть лет после запуска. Сейчас DOT торгуется ниже 0,90 доллара, упав на около 98% от пика и даже дешевле своего стартового курса 2020 года. И это происходит после того, как проект сделал всё, что требовали холдеры: в марте установил хард-кап предложения на уровне 2,1 млрд DOT, сократил эмиссию более чем наполовину, в том же месяце получил спотовый ETF на NASDAQ, продолжает лидировать по активности разработчиков. Фундаментал улучшился. Цена все равно бьет новые минимумы, потому что с самого начала она не была привязана к фундаменталу.
Solana — самый яркий контрастный пример, и именно поэтому июнь так показателен. У SOL есть реальный захват комиссионных, реальная экономика стейкинга и самая глубокая база использования в отрасли, но он все равно отключился. Если лучший токен не может конвертировать рекордное использование в цену, слабые токены вообще не имеют никаких аргументов.
Асимметрия реальности: публичные инвесторы не могут купить уровень ценности
Остается неприятная асимметрия:
Уровни, которые может купить публичный инвестор, не захватывают ценность. Уровни, которые действительно захватывают ценность, недоступны большинству публичных инвесторов, потому что они существуют в частных компаниях, поглощенных Stripe, Mastercard и Kraken задолго до печати проспекта размещения.
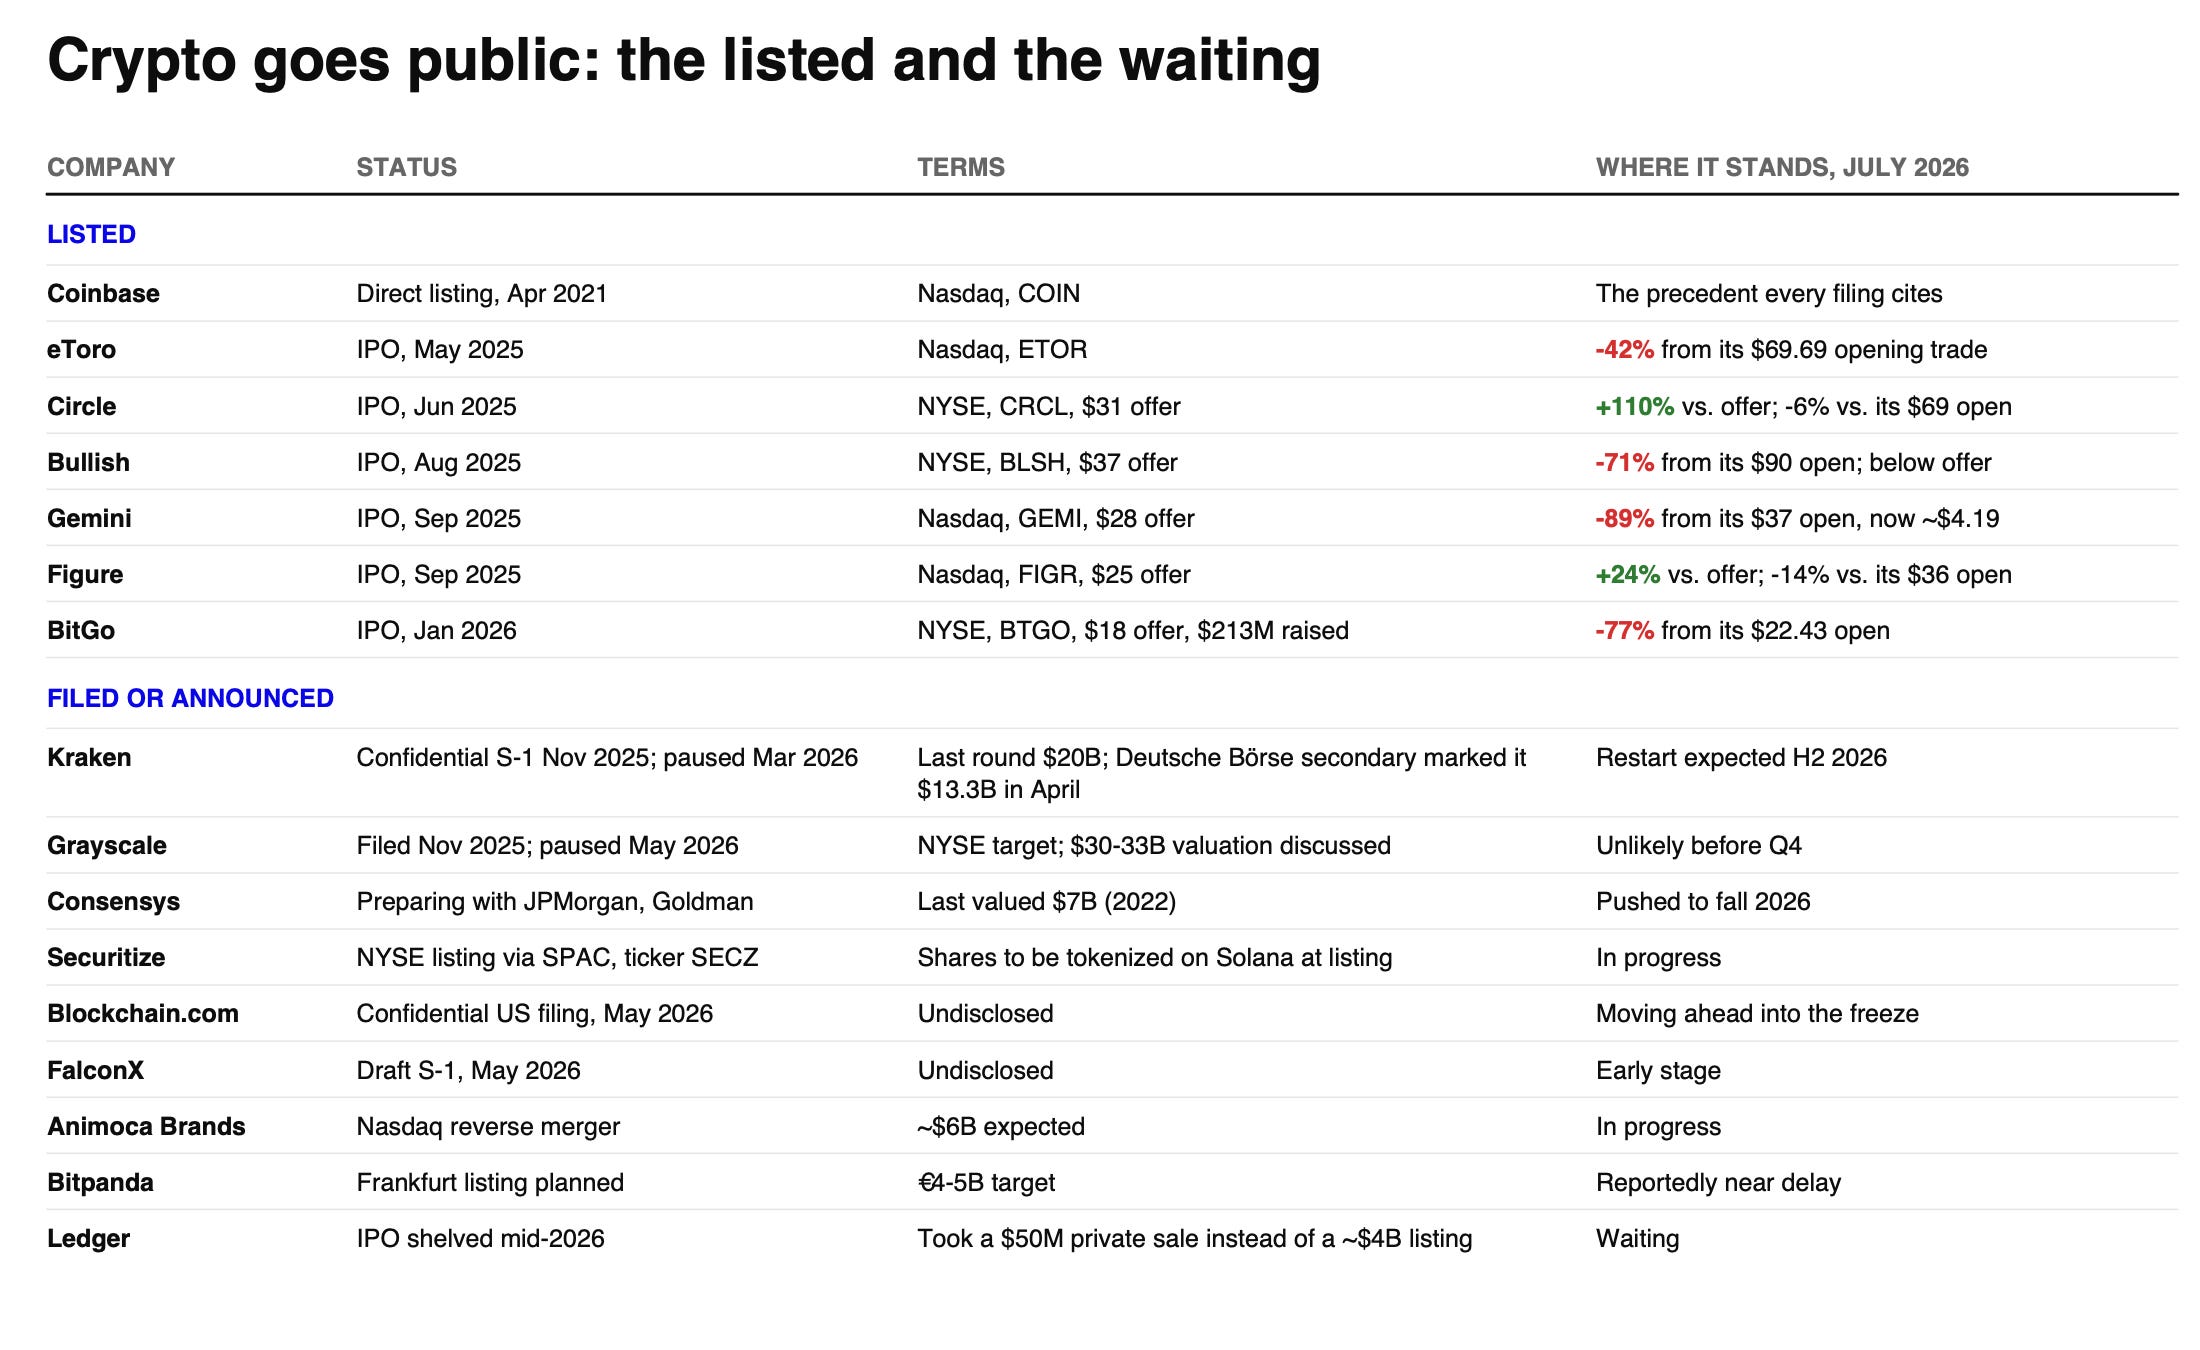
…Разве что они проведут IPO, верно? В 2025 году криптокомпании собрали 3,4 млрд долларов через IPO, пайплайн 2026 года формируется. Но потом аудит публичного рынка тоже коснулся их: Gemini упала на 89% от цены открытия, BitGo потеряла 77%, Bullish — 71%. А компании с устойчивой выручкой, привязанной к использованию, удержались: Circle все еще торгуется примерно на 110% выше цены размещения, Figure — на 24% выше. Акционерный капитал — не магическая упаковка — это право требования к денежному потоку, и там, где поток реален, это право устояло даже в худшие моменты крипторынка.
Что на самом деле делает медвежий рынок: тотальная проверка
Вот что на самом деле делает этот медвежий рынок. Падение — это аудиторская проверка. Оно отделяет «право требования к чему-либо» от «права требования к вниманию», и не уважает границы классов активов: оно с одинаковой жесткостью переоценивает акции бирж, зависящие от левериджа на объемах. Десятилетие криптоформирования капитала проводится по методу fair value, и метка падает ровно туда, где законное право требования к реальному денежному потоку.
Возможные возражения
Токены — это программируемые права требования, а права требования можно переписать. Переключатели комиссионных, buyback и распределение доходов могут заново связать использование и цену, обновление Alpenglow на Solana в сочетании с реальным регуляторным каркасом может сделать именно это. Хасиб Куреши из Dragonfly также отмечает, что 13% обращения при запуске были нормой и в прошлый цикл, так что структура не нова; возможно, новым стало лишь отсутствие маржинальных покупателей. И это может быть просто бета. Токенизированные RWA выросли на 40% с начала года, тогда как широкий крипторынок упал примерно на 20%, так что расхождения могут сузиться при макрорежиме. Моя ставка на то, что они сожмутся незначительно, потому что расхождения носят契约性(contractual) характер, а не цикличный.
Tezис fat-протоколов утверждает, что ценность концентрируется на уровне протокола, а токен — ваша доля. Этот цикл показывает: ценность концентрируется у тех субъектов, у которых есть законные права требования, а этих прав требования никогда не было в токене — они всегда были в балансе акционерного капитала.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News