Биржи централизованных криптовалют (CEX) обращаются к акциям — альткоины уже заброшены?
Авторы: Хенри Ким, Райан Юн
Перевод: Чоппер, Foresight News
Краткое содержание
- Рост доходов от комиссий за спотовые криптовалютные сделки достиг пика; рост децентрализованных бирж перпетуальных фьючерсов, таких как Hyperliquid; а также ослабление регуляторного давления после прихода к власти администрации Трампа — всё это в совокупности вынуждает ведущие мировые криптобиржи пересматривать свои стратегические направления развития.
- Сегодня крупнейшие биржи активно расширяют ассортимент услуг за счёт традиционных финансовых инструментов — акций и финансовых деривативов — и постепенно адаптируют свою бизнес-модель под модель традиционных финансовых институтов.
- Однако возникает новая проблема: централизованные биржи всегда были главным источником ликвидности в криптоэкосистеме. Если они начнут постепенно сворачивать основное направление — торговлю криптовалютами, — то существующий порядок функционирования крипторынка может быть полностью разрушен.
- Криптопроекты теперь переходят в стадию самостоятельного выживания: способность проектов функционировать независимо от поддержки со стороны бирж станет ключевым фактором их дальнейшего развития, а отрасль столкнётся с очевидной дифференциацией.
Торговля акциями Apple на платформе Binance
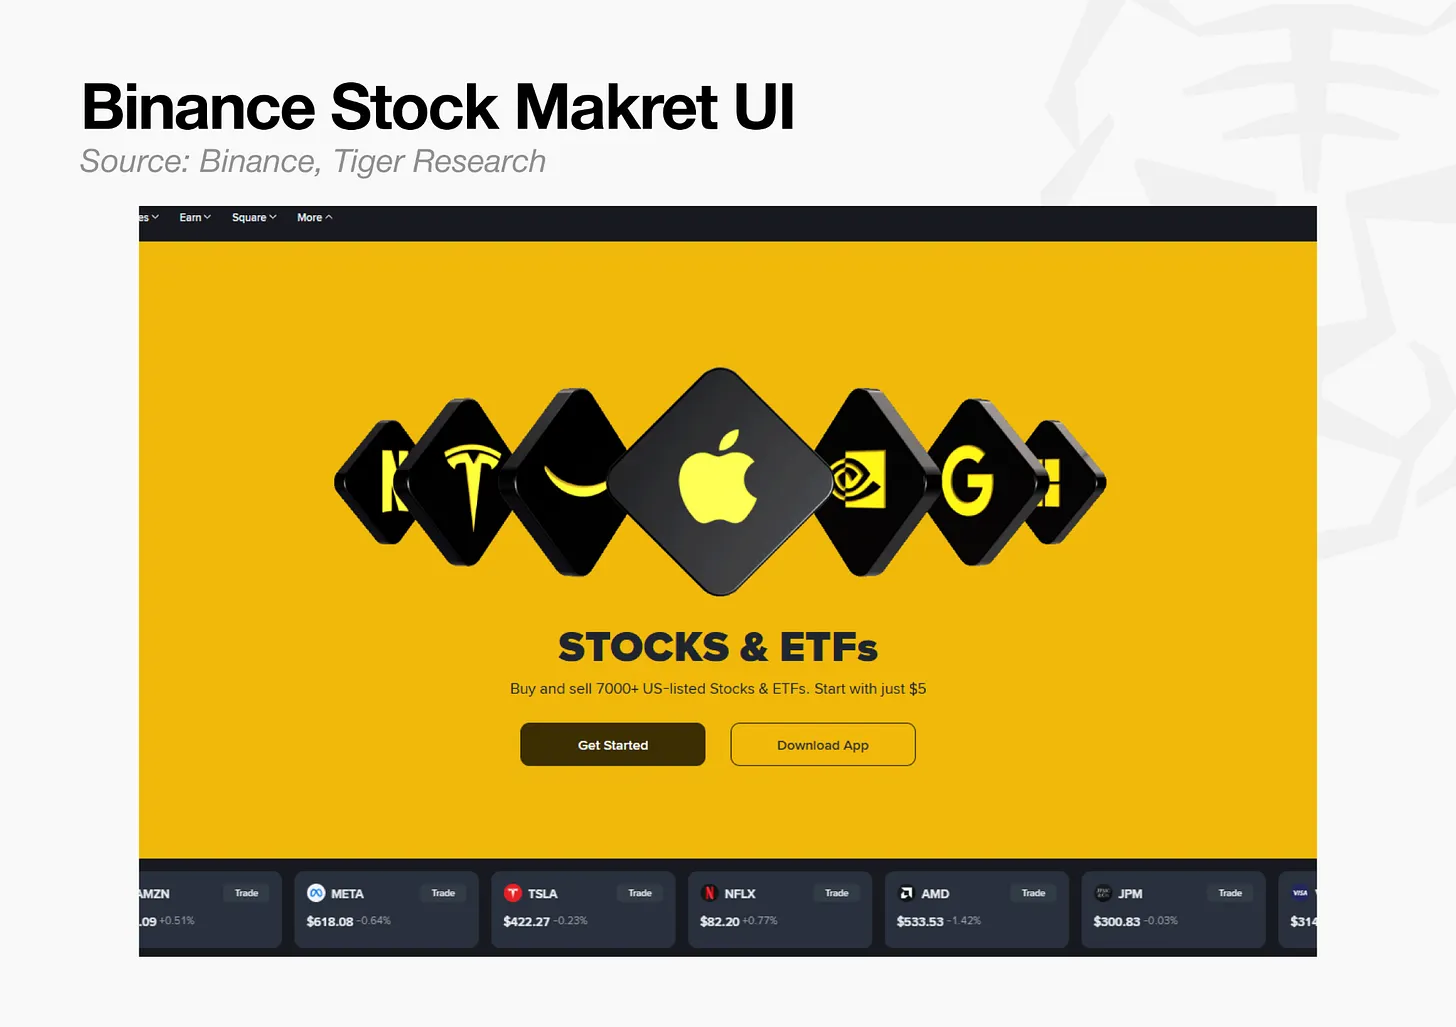
С 1 июня пользователи могут напрямую торговать акциями Apple (AAPL), Alphabet (GOOGL) и другими американскими акциями через мобильное приложение Binance. На следующий день Binance объявила о запуске торговли компонентами южнокорейского индекса KOSPI, включая три наиболее ликвидные корейские акции — SK Hynix, Samsung Electronics и Hyundai Motor.
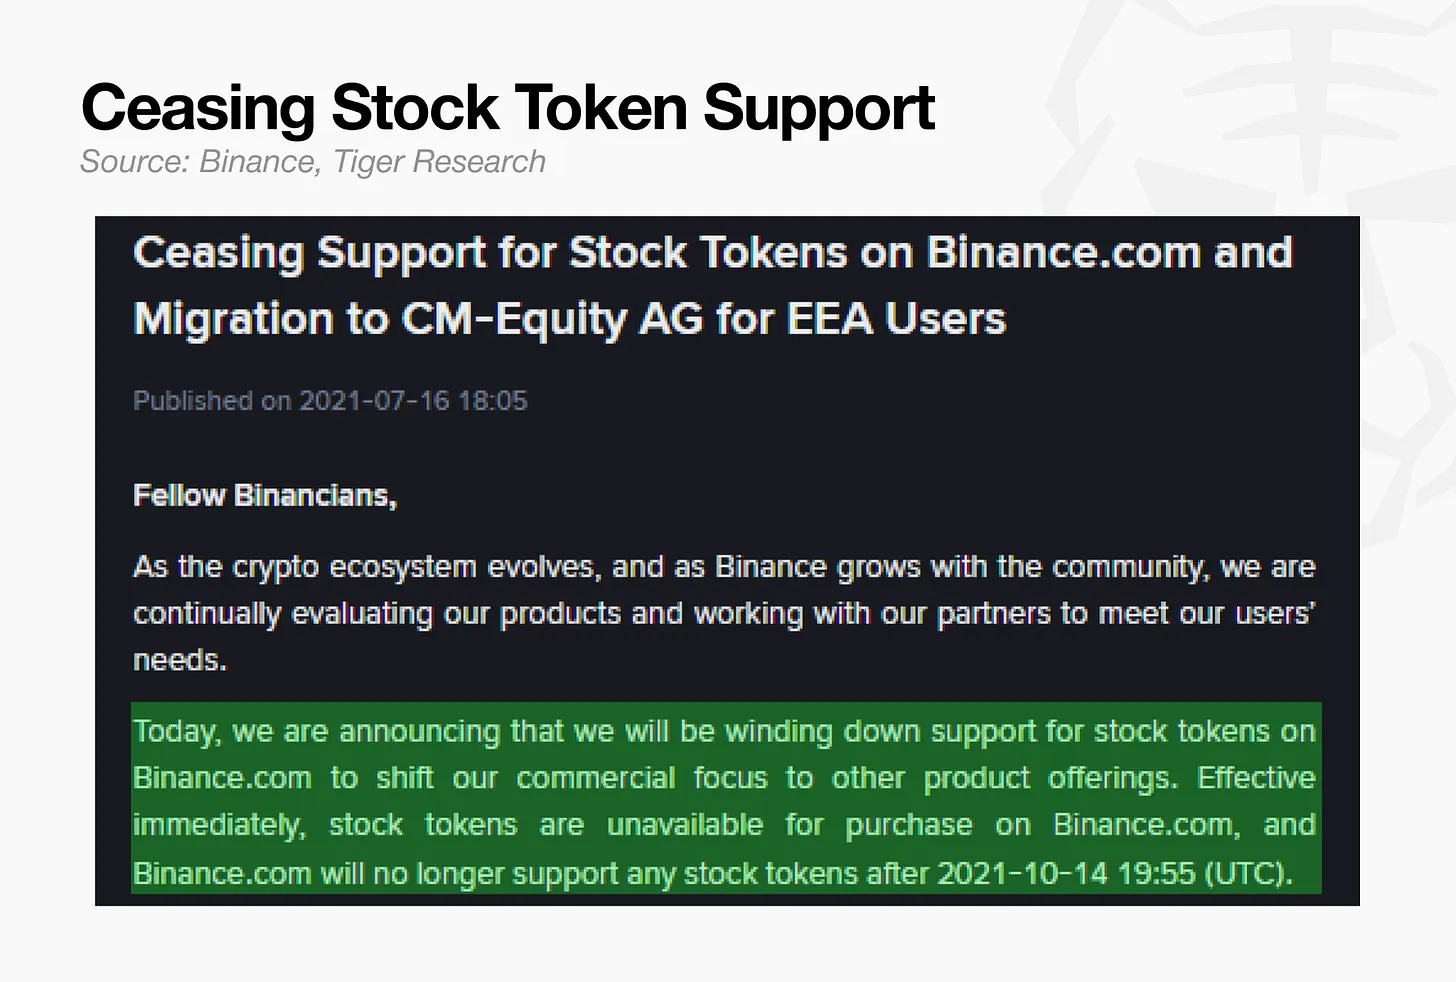
Идея запуска торговли акциями на Binance впервые появилась ещё в 2021 году. В апреле того же года платформа представила функцию торговли токенизированными акциями, включая Tesla (TSLA), Apple (AAPL) и Microsoft (MSFT). Однако из-за ужесточения регуляторного давления эта услуга была полностью прекращена уже в июле 2021 года. Её неудача обуславливалась тремя структурными проблемами: правовой статус токенизированных акций — относятся ли они к категории ценных бумаг или производных инструментов — так и не был окончательно определён; соответствующие продукты не имели проспектов эмиссии, требуемых регуляторами Евросоюза; кроме того, сама Binance не обладала необходимыми лицензиями для осуществления такой деятельности. Федеральное управление финансового надзора Германии, Управление по финансовому поведению Великобритании и Комиссия по ценным бумагам и фьючерсам Гонконга высказали возражения по всем этим пунктам.
На этот раз при повторном запуске торговли акциями архитектура сервиса была кардинально изменена. Сейчас Binance выполняет заказы через лицензированного брокера Абу-Даби глобального рынка (ADGM), а вся деятельность чётко определена как брокерское обслуживание ценных бумаг, что полностью устраняет прежние правовые споры. Основная проблема 2021 года — неопределённость в вопросе юрисдикции эмитента базового актива — сегодня практически решена.
Подобные шаги в отрасли происходят почти одновременно. Параллельно Bybit запустила рынок перпетуальных контрактов на традиционные финансовые инструменты, включая контракты на акции SK Hynix и Samsung Electronics, а также перпетуальные контракты на Space Exploration Technologies Corporation (SPCX). Coinbase последовала их примеру и также объявила о поддержке торговли контрактами на SPCX.
Практически все ведущие криптобиржи одновременно начинают трансформацию — отказываясь от исключительно криптовалютной модели торговли и превращаясь в комплексные платформы традиционных финансовых услуг. Причины такого масштабного сдвига заслуживают особого внимания.
Три драйвера трансформации
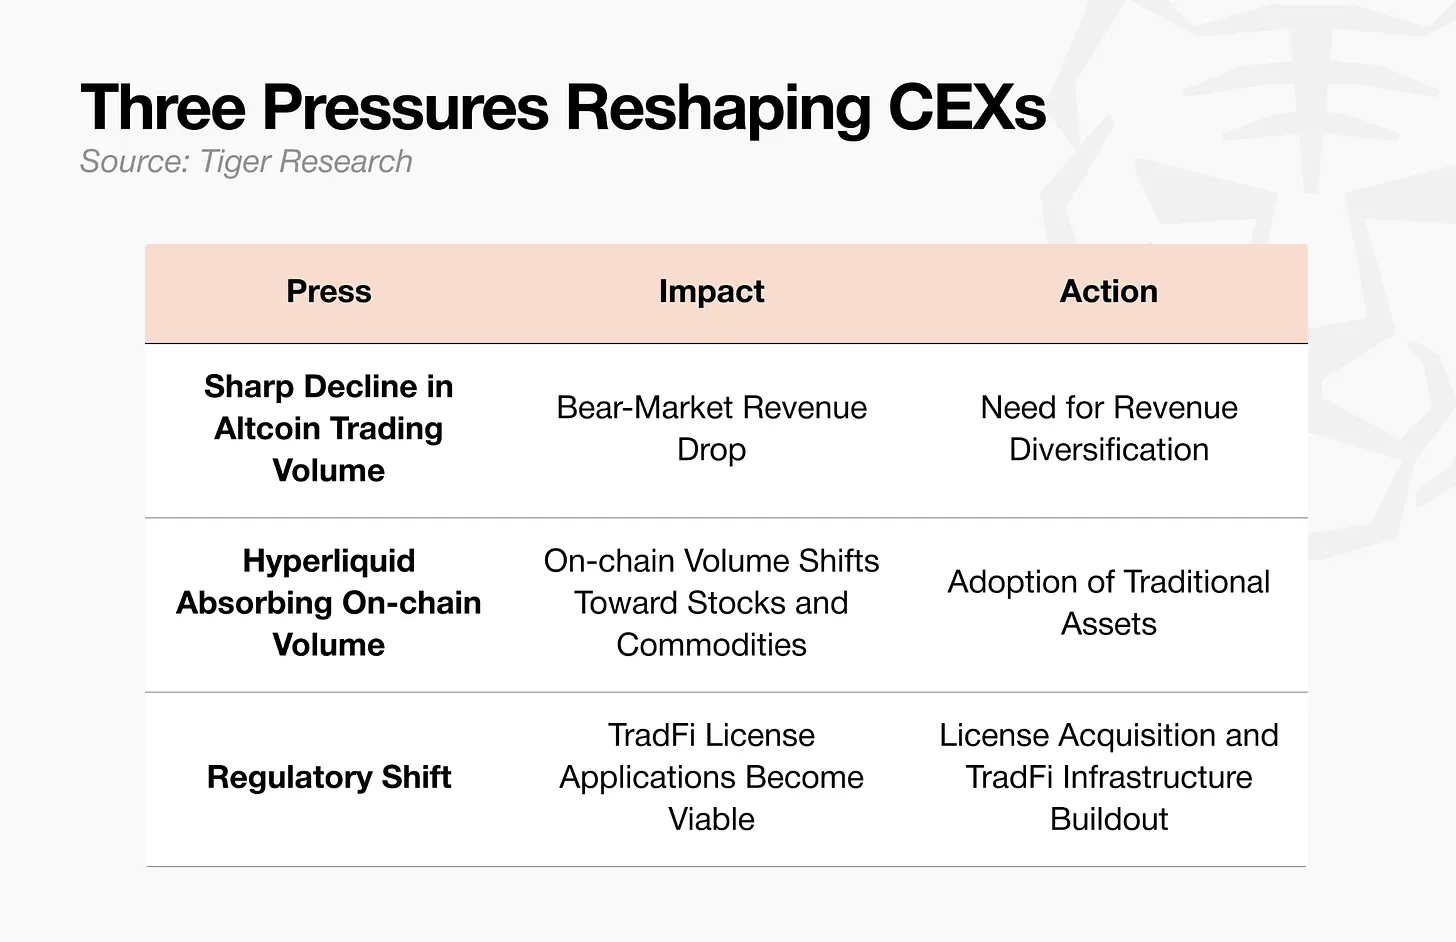
Три внешних фактора совместно вынуждают биржи отказаться от чисто криптовалютной бизнес-модели.
Постоянное снижение объёмов торговли криптовалютами
Первый фактор — сокращение общих объёмов торговли криптовалютами. Основной источник дохода бирж — комиссии за криптовалютные сделки, которые напрямую зависят от рыночных настроений.
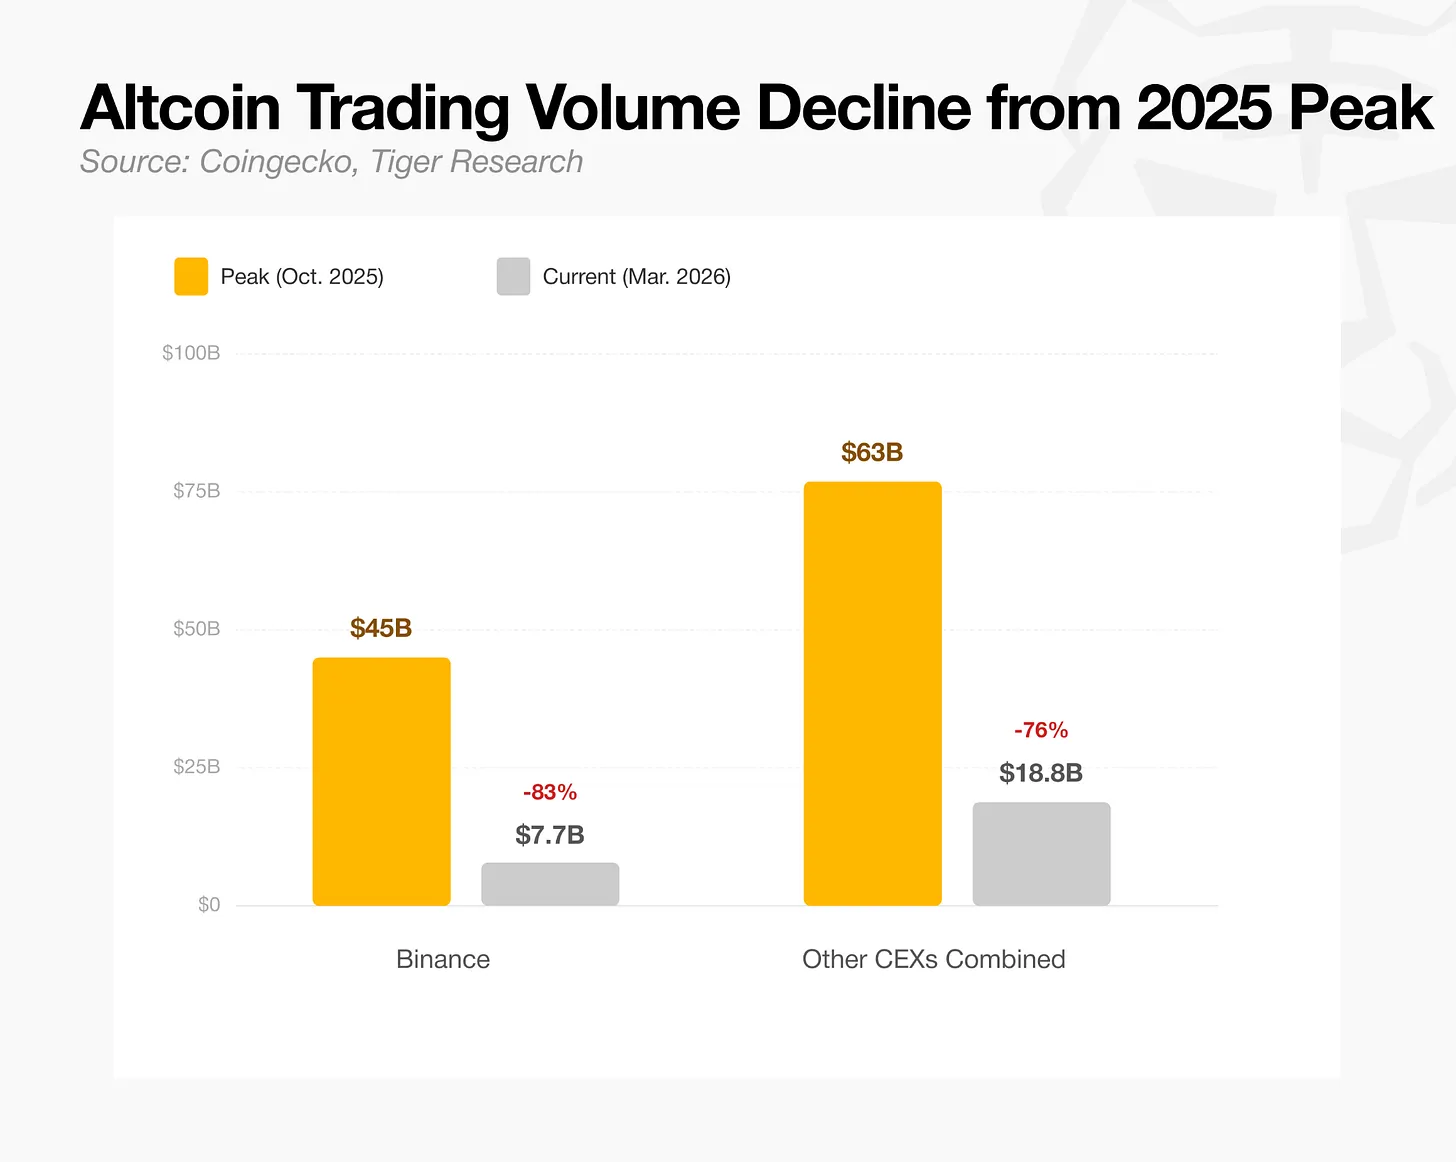
Среднесуточный объём спотовых торгов на Binance упал с пика в 45 млрд долларов США в октябре 2025 года до текущих 7,7 млрд долларов — почти на 80 %. Совокупный объём спотовых торгов всех централизованных бирж сократился с максимума в 63 млрд долларов до нынешних 18,8 млрд долларов — примерно на 70 %. Постоянное сокращение объёмов торгов делает бизнес-модель, основанную исключительно на комиссионных, экономически неустойчивой. Крупнейшие биржи давно осознали, что долгосрочная доходность невозможна без диверсификации источников прибыли.
Hyperliquid оттягивает ликвидность с блокчейна
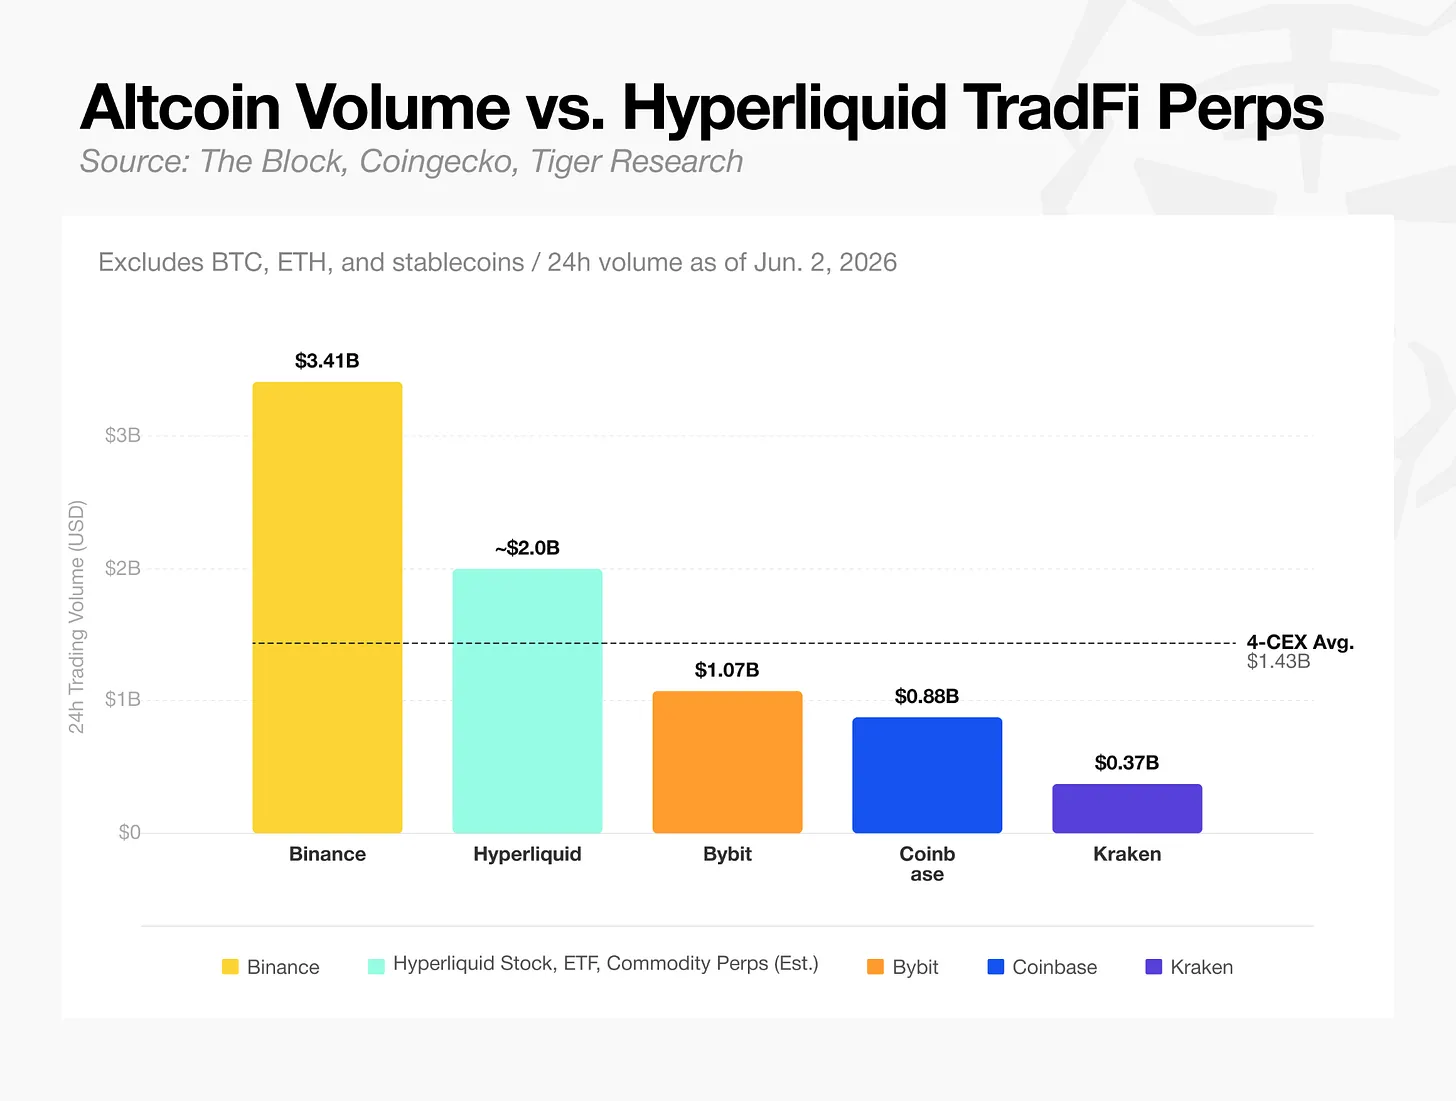
Сравнение данных наглядно демонстрирует современную рыночную ситуацию: объёмы торгов альткоинами (кроме Bitcoin и Ethereum) уже заметно уступают объёмам торгов акциями и товарами на Hyperliquid.
Hyperliquid последовательно привлекает ликвидность с блокчейна, запуская перпетуальные контракты на акции и товары. По состоянию на середину 2026 года 23 из 30 самых ликвидных перпетуальных контрактов на этой платформе — это акции и товары, тогда как криптовалютные контракты составляют меньшинство.
Блокчейн-рынок больше не является исключительной территорией криптовалют. Объёмы торгов на одной децентрализованной бирже теперь сопоставимы с объёмами крупнейших централизованных бирж — это серьёзный сигнал тревоги для CEX.
Изменение регуляторной среды
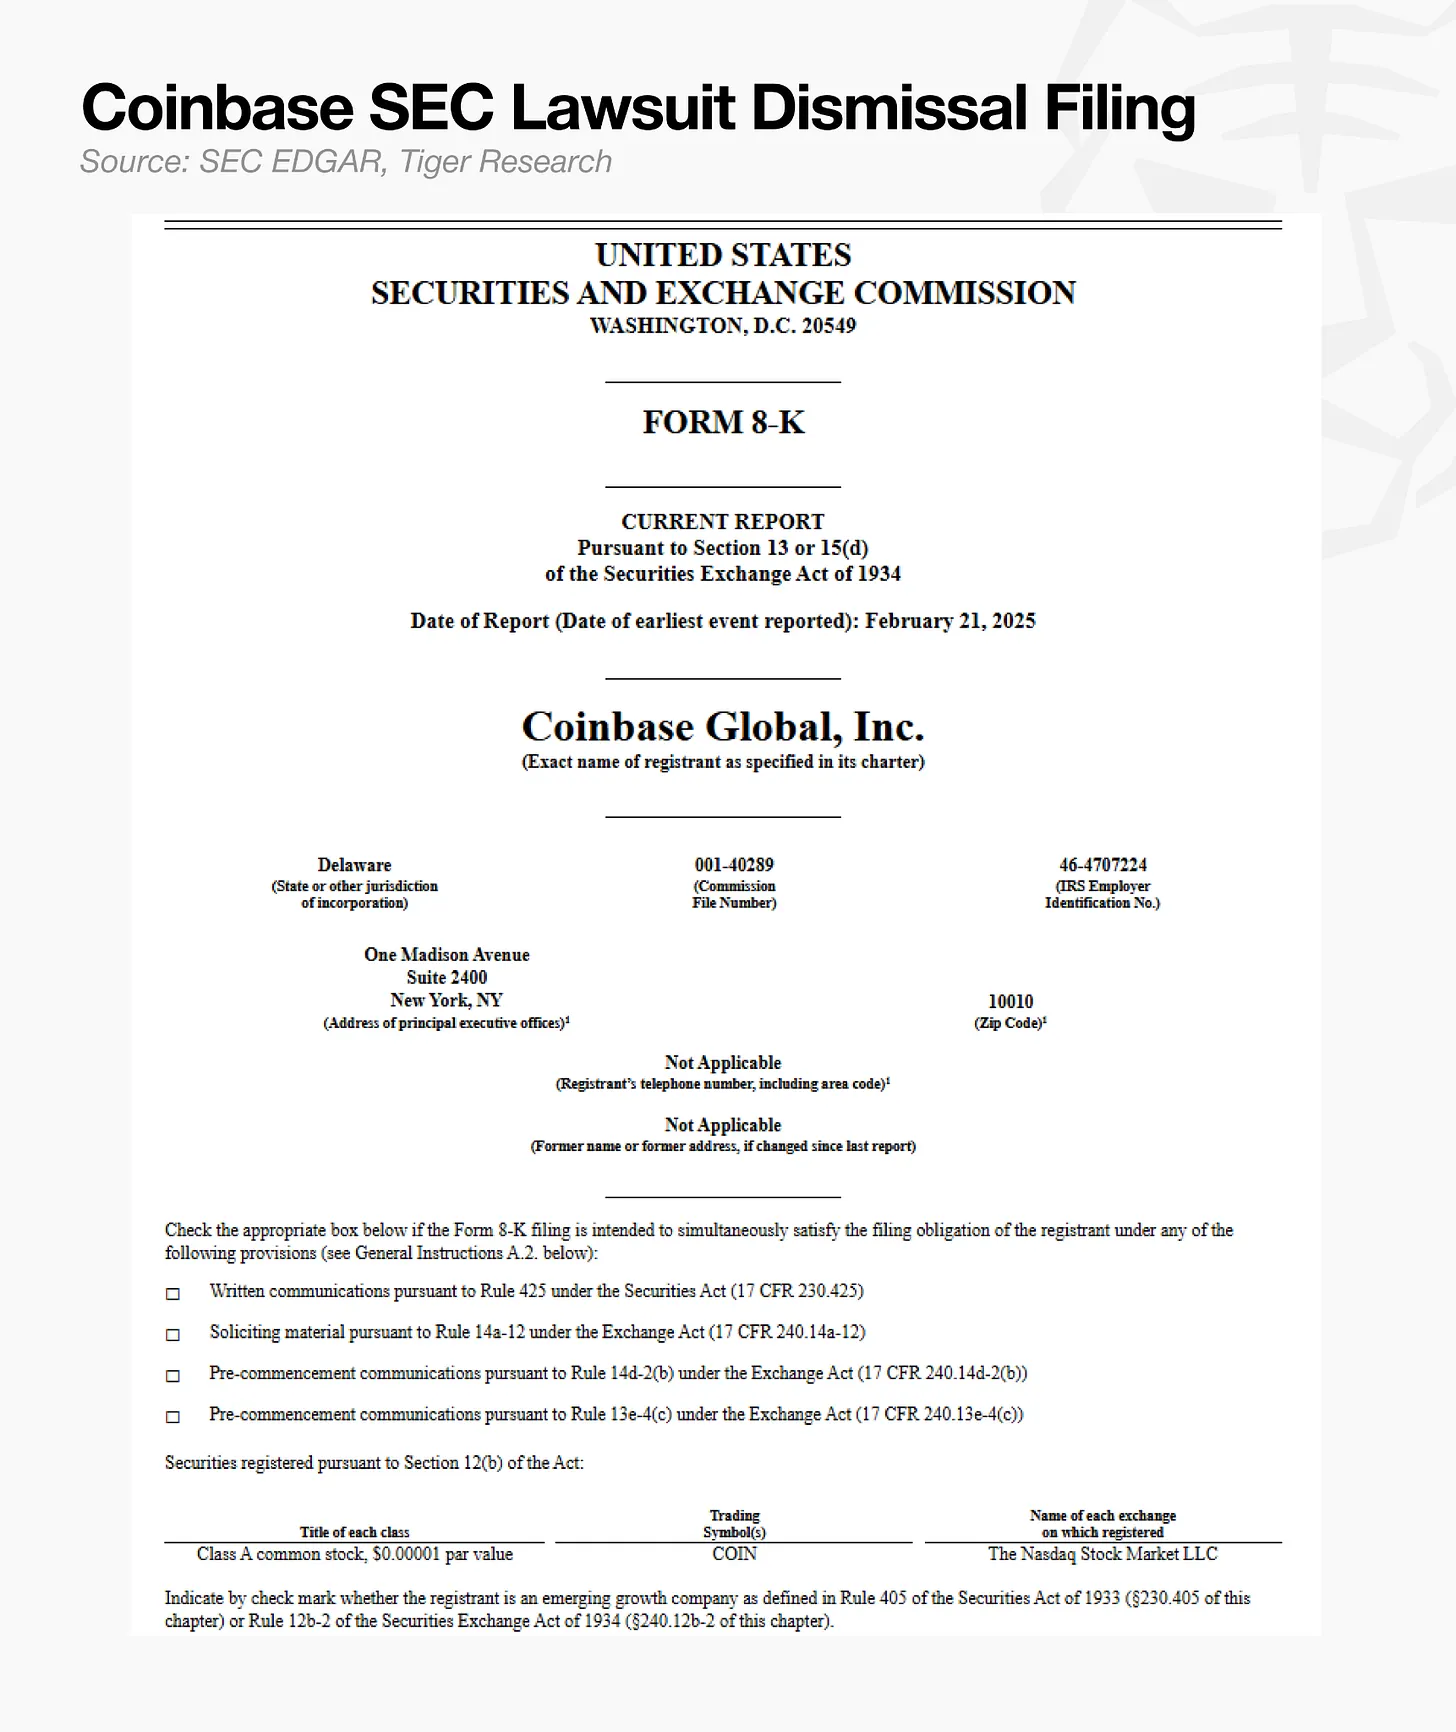
Третий фактор — изменение регуляторного курса после прихода к власти администрации Трампа. Комиссия по ценным бумагам и биржам США (SEC) отозвала иски против Coinbase и Kraken. На этапе жёсткой регуляторной политики получение традиционных финансовых лицензий сопровождалось чрезвычайно высокими рисками соблюдения нормативных требований. Сегодня границы регулирования становятся чётче, и финансовые лицензии не только обеспечивают законность деятельности, но и превращаются в конкурентное преимущество.
В условиях чётких правил биржи могут использовать имеющиеся преимущества для реализации новых стратегических направлений. Все три фактора проявились одновременно, а спрос на акции и финансовые деривативы продолжает расти. Чтобы обеспечить своё долгосрочное выживание, ведущие биржи вынуждены ускорять трансформацию и выбирать новые пути развития.
Стратегии централизованных бирж
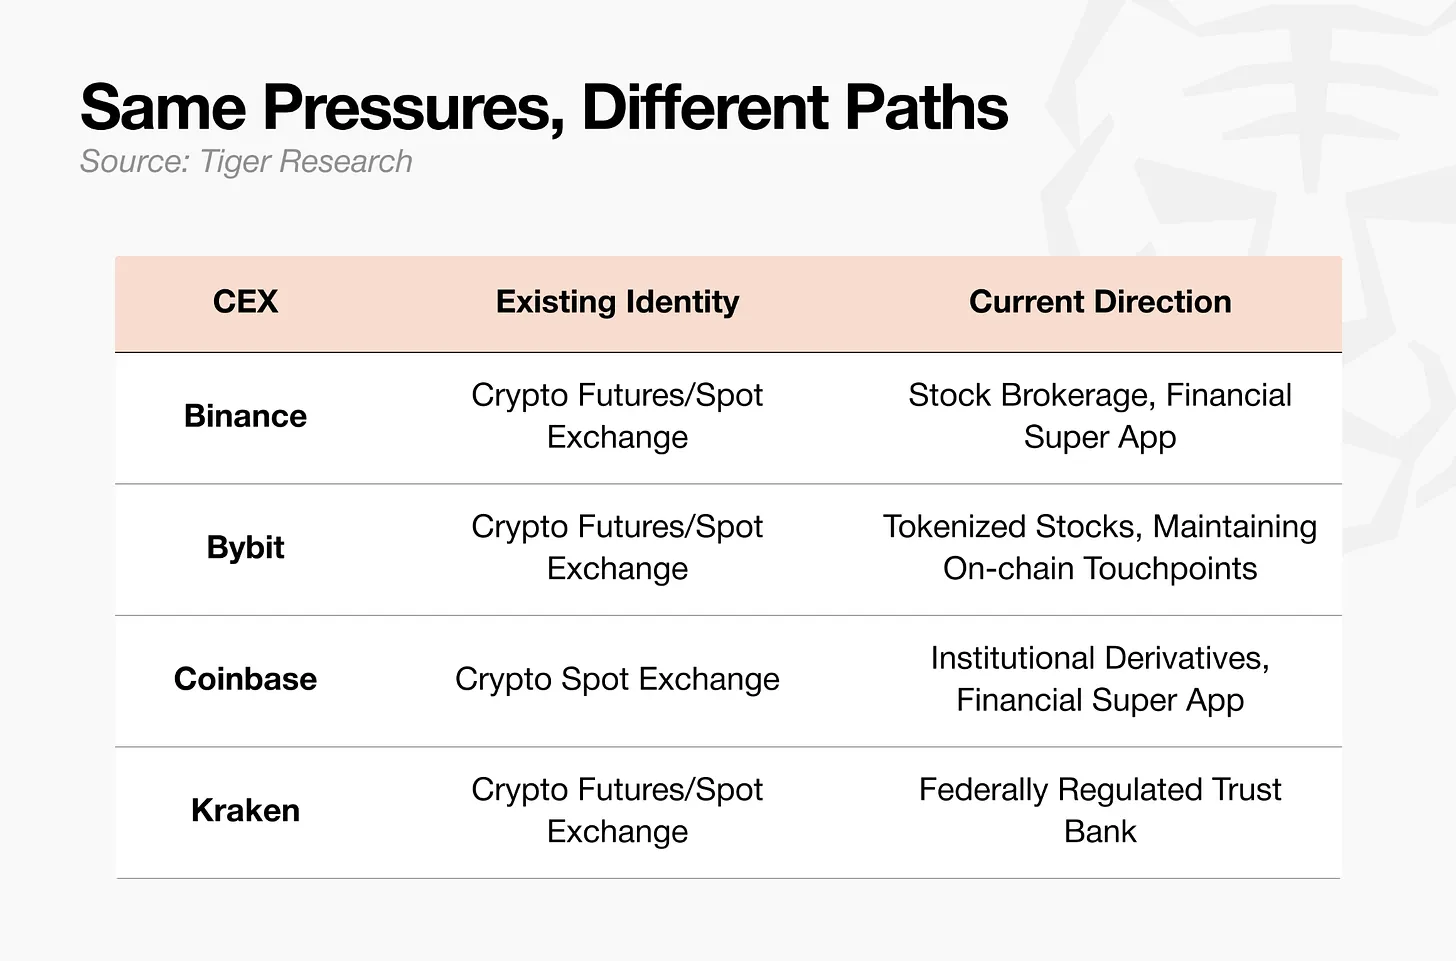
Перед лицом одинаковых отраслевых вызовов каждая централизованная биржа выбрала свою уникальную стратегию развития.
Binance: создание комплексной финансовой «сверхплатформы»
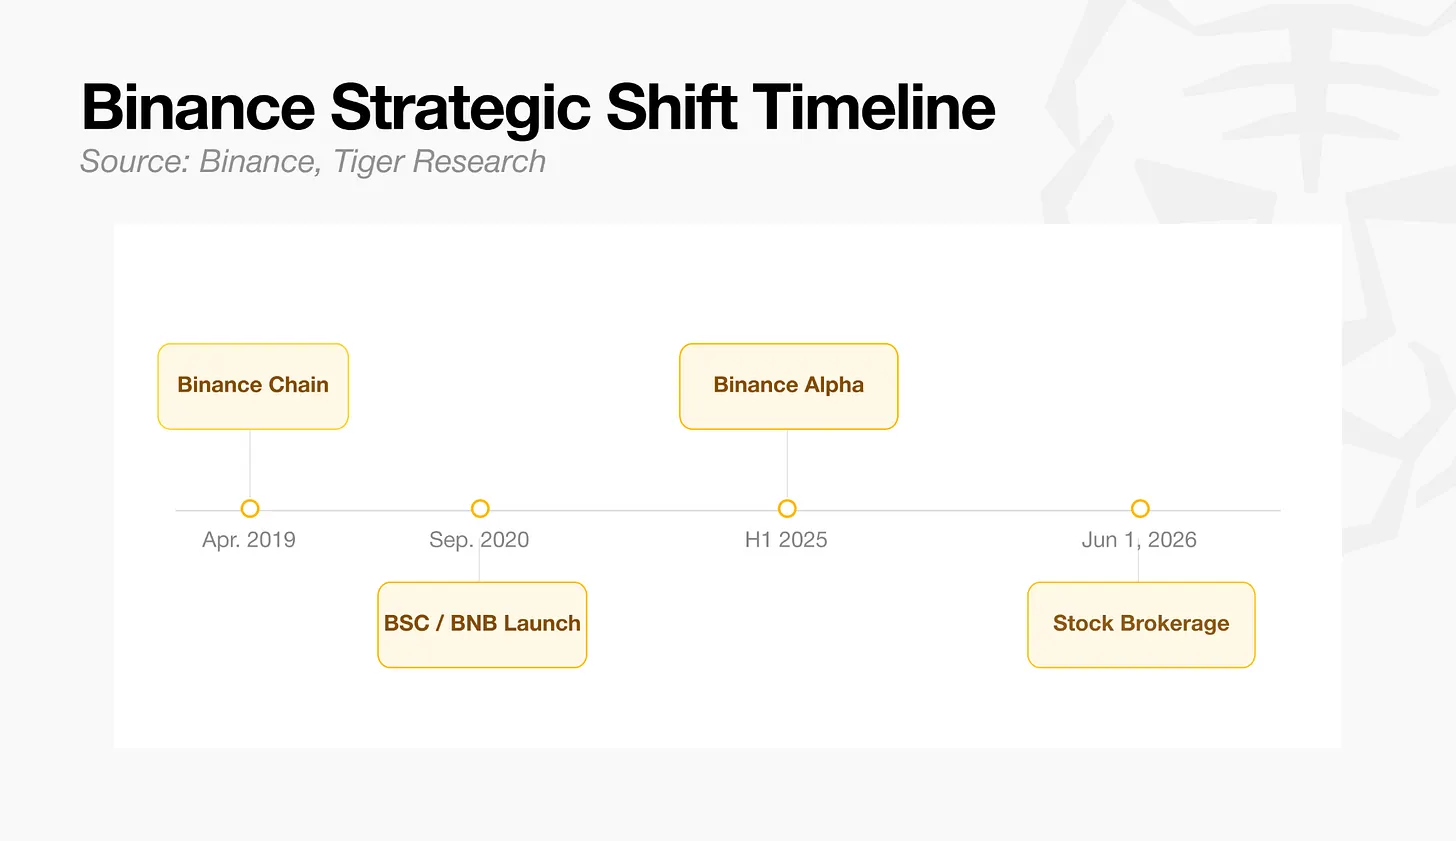
Стратегия Binance предельно ясна: создание единой комплексной торговой платформы, где пользователи будут совершать все операции внутри экосистемы Binance, минимизируя утечку клиентов.
Binance заранее заняла позиции на блокчейн-рынке и добилась значительных успехов. Сначала компания развивала централизованную торговую платформу, затем в апреле 2019 года запустила Binance Smart Chain, войдя в блокчейн-экосистему; в первой половине 2025 года была представлена платформа Binance Alpha, позволившая завоевать существенную долю рынка на блокчейне.
Однако в 2026 году блокчейн-ликвидность начала перемещаться в сегмент акций. Hyperliquid первой начала активно привлекать ликвидность с помощью продуктов на основе акций и товаров, что прямо повлияло на многолетнюю пользовательскую базу Binance. В ответ Binance не стала конкурировать с Hyperliquid на её территории, а пошла другим путём — предложила своим более чем двумстам миллионам существующих пользователей возможность торговли акциями. Это решение оказалось более безопасным, чем попытка отвоевать позиции у соперника в его собственной нише.
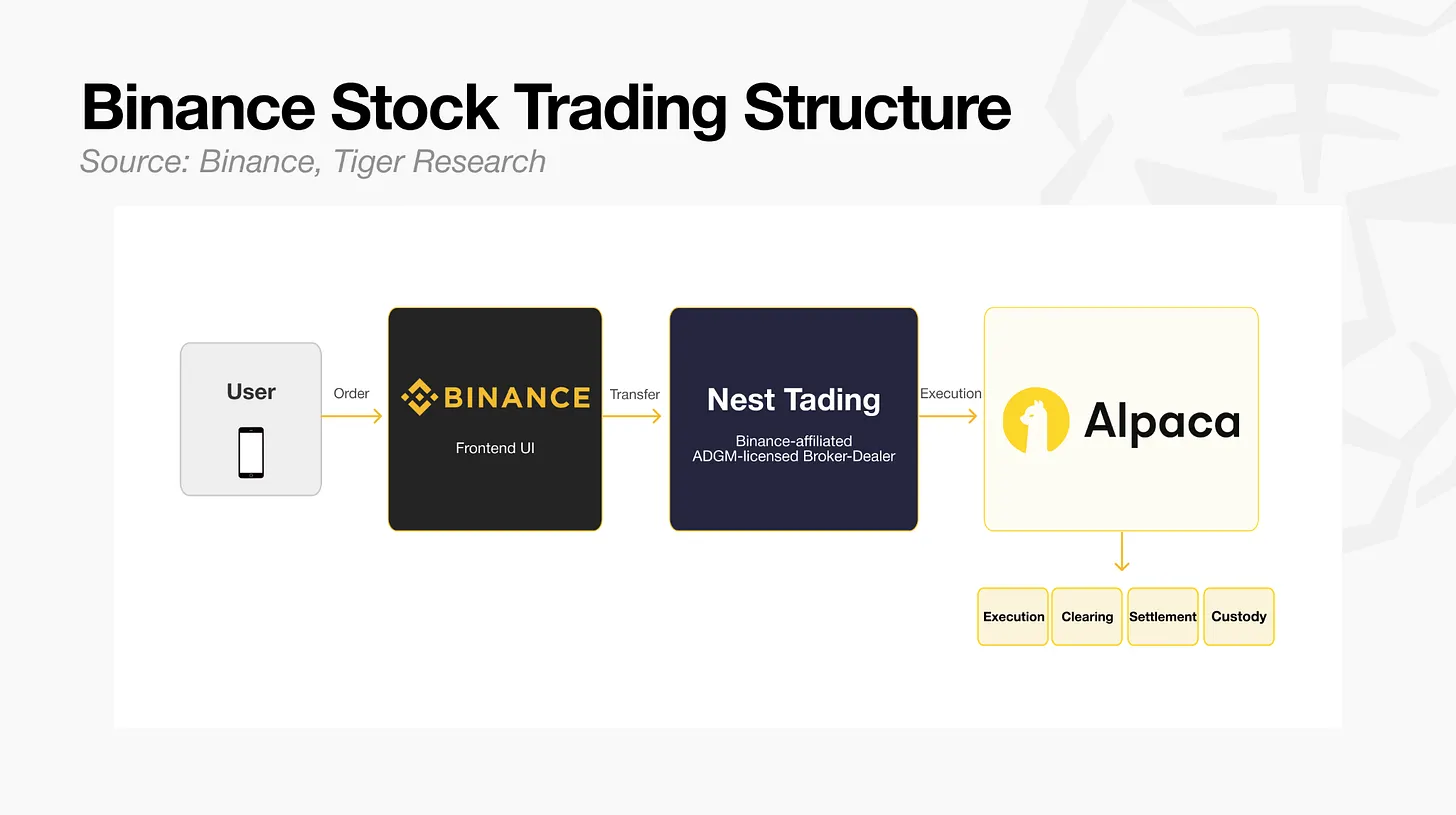
Конкретный механизм работы сервиса таков: ордер пользователя, размещённый через интерфейс Binance, принимается лицензированным брокером Nest Trading из Абу-Даби глобального рынка (ADGM), который затем передаёт его Alpaca Securities для выполнения. Исполнение ордеров, клиринг, расчёты и хранение активов полностью осуществляются Alpaca. Сама Binance не владеет соответствующими ценными бумагами, что позволяет ей избежать прямого регулирования в сфере ценных бумаг.
Примечательно, что Nest Trading подтверждён как связанный с Binance субъект, а также известно, что Binance владеет небольшой долей в Alpaca. Стороны заключили соглашение о разделе доходов: Nest Trading получает 50 % комиссий за поток ордеров и 65 % доходов от займов ценных бумаг.
Сейчас Binance самостоятельно создаёт полный комплекс инфраструктурных решений, чтобы полностью трансформироваться в финансовое «сверхприложение». До того как ликвидность альткоинов окончательно сместится в сторону Hyperliquid и рынков акций, платформа делает ставку на укрепление своей существующей пользовательской базы.
Bybit: двухнаправленная модель развития
Bybit была основана в 2018 году и изначально специализировалась на торговле деривативами, быстро расширившись благодаря максимальному кредитному плечу до 100× и низким комиссиям. Сегодня платформа применяет двухнаправленную стратегию — одновременно развивая как централизованные, так и децентрализованные направления: с одной стороны, переносит ликвидность централизованной биржи на блокчейн-сети, с другой — напрямую запускает деривативы на традиционные финансовые активы на централизованной платформе.
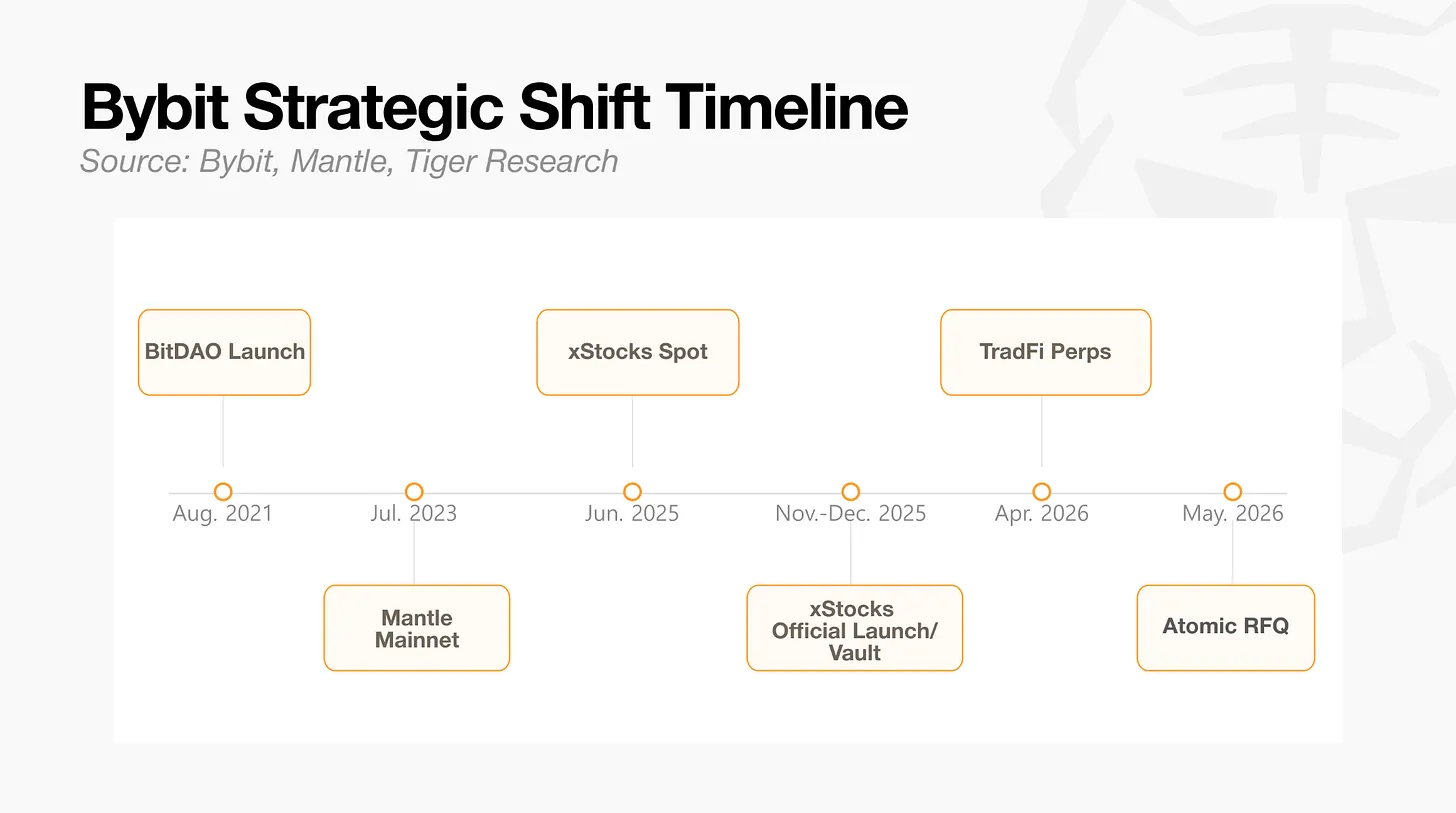
Развитие началось с блокчейн-направления. В июне 2025 года Bybit запустила в спотовом разделе токенизированные акции, выпущенные компанией Backed, сделав первый шаг в области токенизированных акций. В ноябре того же года Bybit совместно с публичной блокчейн-сетью Mantle и Backed запустила продукт xStocks на блокчейне Mantle, охватывающий такие популярные американские акции, как NVIDIA (NVDA) и Apple (AAPL).
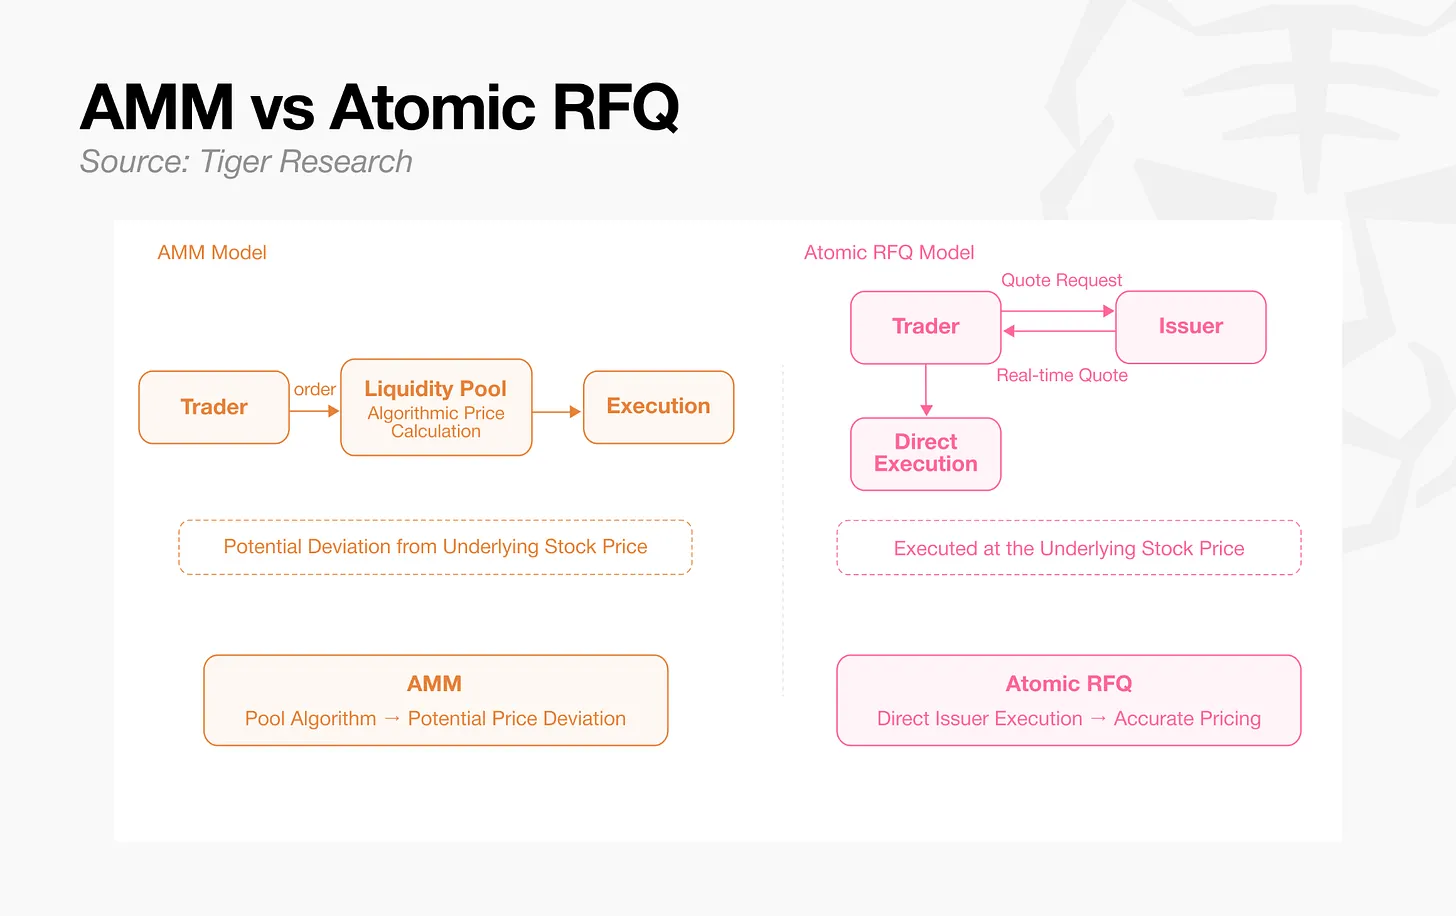
В мае 2026 года Bybit внедрила функцию атомарного запроса цен (atomic RFQ) на своём децентрализованном биржевом протоколе Fluxion в экосистеме Mantle. Эта функция исключает использование автоматизированных маркетмейкеров и вместо этого напрямую обращается к эмитентам активов за ценами, позволяя достичь стандартов исполнения, принятых в традиционных финансовых учреждениях.
В централизованном сегменте Bybit также действует активно. Под влиянием тех же отраслевых давлений, что и Binance, платформа в апреле 2026 года запустила перпетуальные контракты на традиционные финансовые инструменты и с тех пор еженедельно добавляет новые базовые активы. В настоящее время доступны круглосуточные торги с расчётом в USDT на акциях Tesla (TSLA), NVIDIA (NVDA), Apple (AAPL), а также на товарах — золоте, серебре и нефти. 4 июня были запущены перпетуальные контракты на акции Samsung Electronics, SK Hynix и Hyundai Motor, а также открыта торговля долями Space Exploration Technologies Corporation до выхода компании на IPO.
Обе стратегические линии направлены на создание полноценной инфраструктуры, объединяющей ончейн- и офчейн-сценарии и обеспечивающей точную торговлю традиционными финансовыми активами. В отличие от Binance, Bybit не делает ставку исключительно на централизованную платформу, а активно развивает ончейн-экосистему через Fluxion и публичную сеть Mantle.
Coinbase: биржа с наибольшим доверием на рынке США
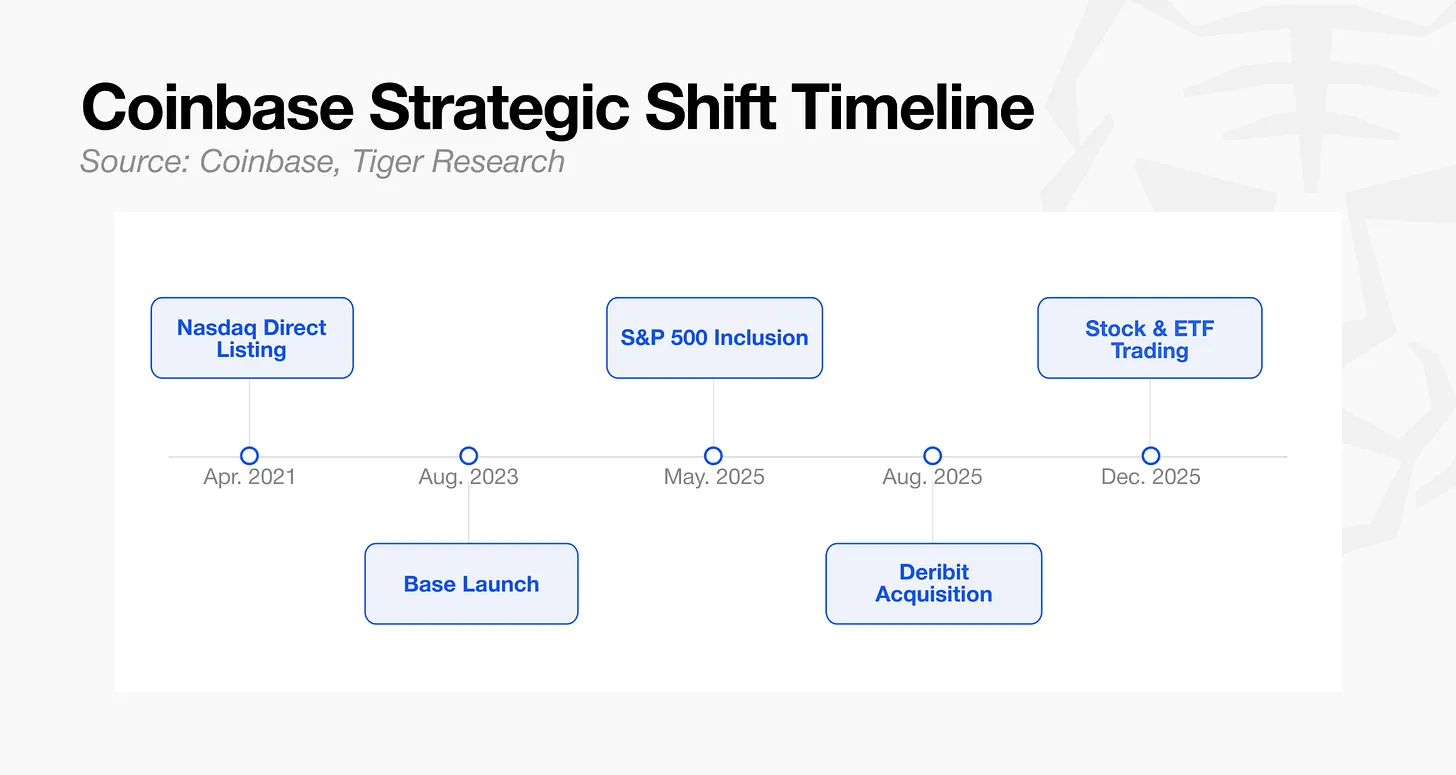
Coinbase вышла на биржу NASDAQ в 2021 году и в мае 2025 года была включена в индекс S&P 500. Опираясь на капитал Уолл-стрит, она остаётся наиболее признанной среди институтов централизованной криптобиржей в мире.
Coinbase также сохраняет активность в ончейн-сегменте. В 2023 году компания запустила вторую уровень сети Ethereum — Base, которая показала стремительный рост: в 2025 году доля её совокупной заблокированной стоимости (TVL) среди всех L2-сетей достигала почти половины. Однако с 2026 года рост Base замедлился, и она перестала быть приоритетным направлением развития компании.
В настоящее время основное внимание Coinbase сосредоточено на институциональных клиентах. В августе 2025 года компания приобрела Deribit за 2,9 млрд долларов США, получив контроль над примерно 85 % мирового рынка криптовалютных опционов. Затем платформа получила лицензию брокера-дилера на рынке фьючерсов от Комиссии по торговле товарными фьючерсами США (CFTC) и внедрила функцию кросс-маржинальной торговли, объединив спотовые, фьючерсные и перпетуальные позиции в одном маржинальном счёте, что дополнительно расширило базу институциональных клиентов. В том году объёмы кредитования хедж-фондов и управляющих компаний на платформе достигли рекордного квартального уровня.
В декабре 2025 года Coinbase запустила в своём собственном приложении торговлю акциями и биржевыми инвестиционными фондами (ETF) без комиссий. В отличие от Binance, использующей внешнего брокера в косвенной модели, Coinbase, обладая многолетними регуляторными разрешениями, напрямую предоставляет услуги торговли акциями. 4 июня платформа объявила о запуске торговли долями SpaceX до её выхода на IPO.
Hyperliquid постоянно расширяет свой продуктовый набор и наращивает ликвидность в регуляторной «серой зоне», тогда как Coinbase заранее подготовилась к торговле акциями и таким образом получила дополнительные рычаги управления в условиях отраслевых перемен.
Kraken: путь к федеральной криптобанковской лицензии
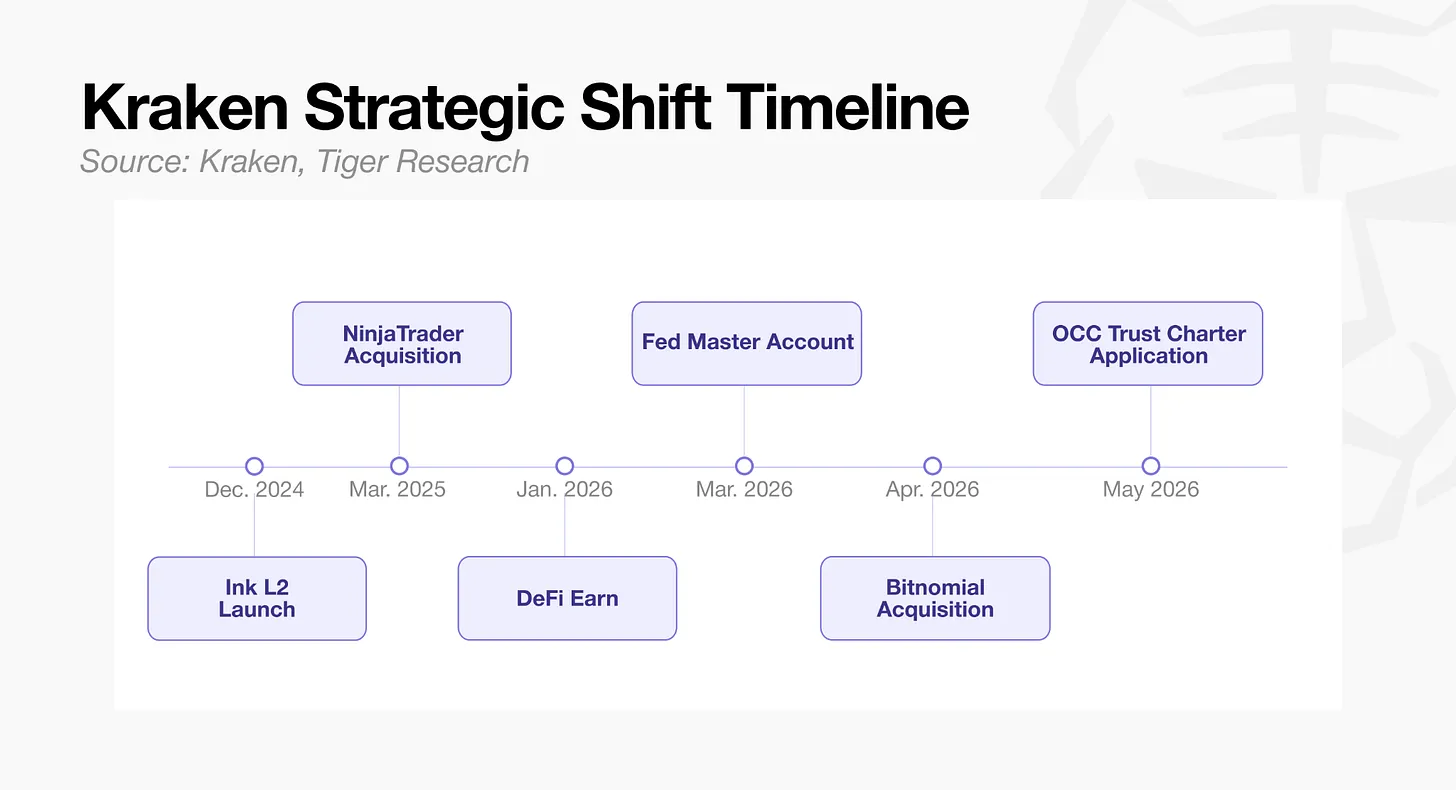
Kraken была основана в 2011 году и является одной из старейших криптобирж в отрасли. Её ключевая стратегия — последовательное получение различных финансовых лицензий и создание собственной инфраструктуры для формирования крипто-банка, подпадающего под федеральный надзор США.
Получение регуляторных разрешений — первоочередная задача Kraken. В марте 2025 года компания приобрела платформу NinjaTrader за 1,5 млрд долларов США, получив лицензию брокера-дилера на рынке фьючерсов от CFTC и два десятка тысяч розничных трейдеров. В апреле 2026 года Kraken приобрела Bitnomial за 550 млн долларов США. Эта платформа, работавшая на протяжении десяти лет, является единственной в отрасли, обладающей тремя ключевыми лицензиями CFTC: лицензией назначенного рынка контрактов (DCM), лицензией организации по клирингу деривативов (DCO) и лицензией брокера-дилера на рынке фьючерсов. В марте 2026 года Kraken получила основной счёт в Федеральном резерве США, а в мае того же года подала заявку на получение национальной лицензии на деятельность в качестве трастовой компании в Управлении контролёра денежного обращения США (OCC).
На фоне активного продвижения регуляторной стратегии Kraken не игнорирует и ончейн-направление. В декабре 2024 года платформа представила собственную L2-сеть Ink, а затем развернула на ней протокол кредитования Tydro и децентрализованную биржу перпетуальных контрактов Nado. В январе 2026 года была запущена ончейн-программа управления активами DeFi Earn, а в мае — сервис хранения Bitcoin Vault. Все ончейн-продукты разрабатываются с акцентом на активы, чья ценность легко объяснима институциональным клиентам; альткоины не входят в планы Kraken по развитию ончейн-направления.
Когда другие биржи запускают торговлю акциями для удержания пользователей, Kraken выбирает иной путь — стать доверенным криптобанком для институциональных клиентов.
Несмотря на различия в конкретных стратегиях, у всех централизованных бирж есть одна общая черта: альткоины больше не занимают важного места в их будущих планах.
Куда движется криптоиндустрия
На протяжении многих лет централизованные биржи служили опорой ликвидности криптоэкосистемы. Биржи листингуют токены, генерируют торговую активность, и большинство криптопроектов выживает именно благодаря этой поддержке.
Глубинная проблема отрасли заключается в том, что почти ни один криптопроект не может доказать свою реальную стоимость на основе фактических операционных доходов. Цена токена традиционно поддерживается не фундаментальными показателями проекта, а такими инструментами раннего привлечения внимания, как листинг на бирже и майнинг ликвидности. Такая модель может функционировать только при условии, что биржи и трейдеры сохраняют постоянный интерес к крипторынку.
Сегодня объёмы розничной торговли неуклонно сокращаются, а вместе с охлаждением интереса сокращаются и ресурсы бирж на листинг и маркетинг. Существующая экосистемная модель не может быть устойчивой в долгосрочной перспективе.
Рыночные настроения изменились: капитал перемещается в проекты, способные генерировать реальную стоимость за счёт продуктов и услуг, а не в токены, живущие исключительно за счёт «переливов» с бирж. Ярчайший пример — токен HYPE платформы Hyperliquid. Хотя именно Hyperliquid оттягивает ликвидность с крипторынка на акции, HYPE остаётся одним из самых успешных криптоактивов. Это говорит о том, что взаимовыгодные отношения между централизованными биржами и криптопроектами постепенно разрушаются.
Стратегический выбор бирж также подтверждает эту тенденцию. Объёмы розничной торговли и численность пользователей — основа выживания бирж. Продолжая упорствовать в чисто криптовалютной нише, биржи лишь ускоряют эрозию своей базы. Рынок уже потерял былой энтузиазм к новым криптотокенам. У бирж нет иного выбора, кроме как одновременно защищать существующую архитектуру платформы и пользовательскую базу и активно искать новые источники дохода.
Именно поэтому все крупные платформы массово переходят к торговле акциями и деривативами, инвестиционным и консультационным услугам, а также услугам хранения активов. В процессе полной перенастройки ресурсов биржи фактически отказываются от поддержки альткоинов, предоставляя им возможность самостоятельно преодолевать рыночные вызовы.
Ранее во время медвежьих рынков централизованные биржи переживали спад вместе со всей криптоиндустрией. Сегодня же они ищут пути роста вне зависимости от крипторынка. Это означает, что текущий медвежий рынок будет для криптоиндустрии значительно сложнее любого предыдущего.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research