Чёрный ящик маркет-мейкинга альткоинов: как команда проекта создаёт скрытое давление на продажу с помощью «кредитование+колл-опционы»?
Автор: WuBlockchain
Перевод: TechFlow
Введение от TechFlow: Что именно означает в токеномике «5% распределяется маркет-мейкерам»? Это заем или продажа? Какая цена страйка? Обязаны ли возвращать токены по истечении срока? Ответы на эти три вопроса определяют траекторию цены альткоина в течение всего года, но розничные инвесторы почти никогда не видят их. Внезапное раскрытие протокола токенов Movement Labs позволило нам впервые заглянуть внутрь этого черного ящика и понять, как он работает.
Если вы, как и я, задавались вопросом, что именно означает «распределение 5% маркет-мейкерам» в токеномике, эта статья определенно стоит прочтения. Эти 5% — это заем или продажа? Какова цена страйка? При наступлении срока необходимо вернуть токены или можно реализовать опцион? Ответы на эти три вопроса способны определить ценовую динамику альткоина на целый год, однако розничным инвесторам их практически никогда не раскрывают.
Введение
Весной 2025 года, спустя несколько месяцев после запуска токена MOVE от Movement Labs, произошло событие, которое в криптопространстве оказалось одновременно привычным и необычным.
Оно было знакомым, поскольку история следовала стандартному сценарию для альткоинов: TGE стал пиком цены, маркет-мейкеры были обвинены в постоянных продажах, проект публично опроверг обвинения, а цена стала самым четким вердиктом.
Необычность заключалась в том, что сам протокол работы маркет-мейкеров был раскрыт. Переписки, списки условий, позиции маркет-мейкеров, цены страйка и объемы заимствованных токенов постепенно стали достоянием общественности через Twitter, отчеты об расследованиях и дискуссии в сообществах. Индустрия впервые смогла через конкретный проект увидеть стандартную структуру кредитования MM — протокол «кредитование токенов + колл-опционы» — и понять, как инструмент, призванный обеспечивать ликвидность, превратился в канал для нулевых затрат маркет-мейкеров на продажу токенов после листинга.
Глядя назад, MOVE оказывается не исключением, а правилом. Единственное отличие заключается в том, что условия протокола утекли в сеть. Даже вне запланированных разблокировок, постоянное давление продавцов, характерное для альткоинов, во многом укоренено в подобных механизмах. Однако чаще всего такие протоколы скрыты в PDF-файлах, закрытых чатах в Signal и неформальных договоренностях, известных только проекту и его маркет-мейкерам.
Если свести эволюцию крипторынка за последнее десятилетие к одной центральной теме, то это постепенный переход контроля над ключевыми возможностями — включая плечо, возможность шорта и информацию — от узкой группы лиц к розничным инвесторам благодаря on-chain протоколам. Бессрочные контракты (перпетуалы) разрушили асимметрию в использовании плеча. Протоколы вроде Shortit ломают асимметрию права на шорт. Перенос деталей кредитования MM в блокчейн устранит последний барьер — информационную асимметрию первичного рынка.
Как только эти три силы объединятся, рынок альткоинов впервые получит структуру ценообразования, способную конкурировать с традиционными капитальными рынками.
В данной статье рассматриваются эти три волны демократизации: как они возникли, почему сейчас сходятся, и каким станет рынок альткоинов после их реализации.
Тройная асимметрия в формировании цен на альткоины
Альткоины — это не акции. Звучит банально, но почти каждая структурная проблема рынка альткоинов проистекает из факта, который подразумевается повсеместно, но редко озвучивается вслух: он имеет внешние атрибуты финансового рынка, но лишен его базовой инфраструктуры.
IPO американской компании должно пройти проверку SEC, ценообразование андеррайтерами, дорожную презентацию, период блокировки, правила поддержки ликвидности после листинга и требования по раскрытию информации о продаже акций инсайдерами. Каждый этап регулируется публичными и исполнимыми правилами. Розничные инвесторы могут не сидеть за одним столом с Goldman Sachs, но им хотя бы известна форма стола: размер свободного обращения, когда разрешены продажи инсайдеров, кто является маркет-мейкером, существуют ли ограничения на кратные открытия шортовых позиций (naked shorts).
С альткоинами ситуация иная. От этапа запуска до торговли на вторичном рынке почти все ключевые переменные не подлежат обязательному раскрытию. Фактический объем обращающихся токенов, личность маркет-мейкеров и их позиции, цены страйка опционов и графики разблокировки — все переменные, напрямую формирующие ожидания по цене, как правило, скрыты от розничных инвесторов.
Эта структурная непрозрачка на протяжении длительного времени создавала в рынке альткоинов три слоя асимметрии.
Первый слой — асимметрия кредитного плеча. На ранних этапах развития крипторынка, особенно до 2017 года, спотовая торговля была практически единственным выбором. Даже если прогноз розничного инвестора оказывался верным, он мог выразить его только через спотовые позиции без использования плеча. Тем временем проекты, венчурные фонды (VC) и маркет-мейдеры могли множественно увеличивать однонаправленные ставки за счет OTC-кредитования, дилинг-комнат для деривативов и выделения собственного капитала. Следовательно, даже получая одинаковую информацию на публичном рынке, участники обладали совершенно неравными возможностями для ее реализации.
Второй слой — асимметрия направления. До появления бессрочных контрактов крипторынок по своей сути был рынком исключительно длинных позиций (long only). Шортовые позиции по BTC и ETH можно было с трудом открыть через спотовое кредитование, но зашортировать альткоины было практически невозможно. Это создало специфическое равновесие: маржинальные стимулы почти каждого участника рынка были направлены в одну сторону — сначала толкнуть цену вверх, а потом разбираться. Поскольку доход приносил лишь рост стоимости, нарративы, инфлюенсеры (KOL), медиаосвещение и маркетинговые бюджеты стимулировались тянуть в одном направлении. Именно поэтому рынок альткоинов долгое время сильно зависел от нарративов — структура рынка объективно была односторонней.
Третий слой — информационная асимметрия. Даже имея инструменты с кредитным плечом и возможностью шорта, розничные инвесторы не знали, по какой цене или когда совершать сделки. Они не знали реальный объем обращаемых токенов, сколько монет было заложено маркет-мейкерам, каковы цены страйка опционов или какие экономически рациональные решения принимает MM при разных ценовых уровнях. Знают проекты, знают VC, знают маркет-мейкеры. Остается в неведении только розница.
В совокупности эти три типа асимметрий сформировали самую устойчивую структуру власти на рынке альткоинов за последние десять лет: информация и инструменты находились в руках проектов, ранних VC и маркет-мейкеров. У них была возможность передвигать позиции перед каждым этапом передачи токенов рознице, окончательно перекладывая ценовые риски на участников, лишенных равного доступа. Это проблема архитектуры рынка альткоинов, а не морального падения отдельного проекта.
Далее речь пойдет об одном из важнейших структурных сдвигов в криптоиндустрии за последнее десятилетие: о том, как начинает рушиться эта тройная асимметрия.
Бессрочные контракты: демократизация плеча
В 2016 году BitMEX запустила в Сейшельских Островах продукт, который тогда казался странным: бессрочные контракты (perpetual futures) — дериватив без даты экспирации, привязанный к спотовой цене через показатель funding rate.
В классических финансах точному аналогу этого изобретения нет. Традиционные фьючерсы всегда имеют дату экспирации, определяющую их структуру хеджирования и арбитража. BitMEX убрала экспирацию и ввела funding rate как стоимость удержания позиции. С инженерной точки зрения это стандартизировало долгосрочные позиции с плечом, сделав их клиарбельными и пригодными для custody.
Ранее розничные криптоинвесторы, желавшие использовать плечо, были вынуждены прибегать к «маржинальной спотовой торговле» на CEX. По факту это означало займ средств у биржи для покупки токенов: сложные процессы, непрозрачные издержки и примитивные механизмы ликвидации. Институциональные игроки действовали принципиально иначе, используя собственные торговые книги, OTC-кредитование и межбиржевой арбитраж. Плечо давно стало стандартной частью их арсенала.
Само плечо существовало давно. Реально изменилось лишь его доступность. BitMEX предлагала кредитное плечо до x100, позволяя открывать позиции любому, у кого есть USDT. После выхода Binance в 2019 году этот механизм стал доступен глобальной рознице. Торговый интерфейс свелся к двум кнопкам: Long и Short, соотношение маржи рассчитывалось автоматически, очередь ликвидаций была открыта для всех.
Бычий цикл 2021 года стал финальным подтверждением этого сдвига: ежедневный объем торгов на бессрочных контрактах превысил объемы на споте. Ключевой площадкой для ценообразования в криптоиндустрии со спотового рынка переместилась на рынок перпетуалов.
Этот переход часто описывают как «розницу жнет бессрочное плечо». Эта оценка верна лишь наполовину. Действительно, перпетуалы привели к массовой ликвидации розничных инвесторов, использующих высокое плечо, но впервые дали рознице инструмент, позволяющий состязаться с институционалами на равных условиях при использовании левериджа. До перпетуалов максимальный размер позиции ограничивался суммой наличных средств на споте, даже при верном прогнозе направления рынка. После внедрения бессрочных контрактов возможности трейдера зависят исключительно от личной толерантности к риску и качества управления маржой.
Более частые ликвидации — плата за демократизацию плеча. Это внутренняя характеристика инструмента, а не обязательно его недостаток. Рынок, допускающий ставки розницы и институционалов за одним столом, обязан предоставлять всем участникам одну и ту же структуру рисков.
Однако бессрочные контракты решают лишь проблему асимметрии плеча. Даже имея доступ к x100, розничный инвестор, ожидающий падения альткоина, может обнаружить отсутствие подходящего инструмента. У большинства альткоинов нет перпетуалов. Если контракт существует, ликвидность зачастую настолько мала, что funding rate съедает всю прибыль. Перпетуалы устранили асимметрию плеча и направления для основных криптовалют, но оставили нерешенными два слоя: асимметрию направления для альткоинов и информационную асимметрию для всех токенов.
Именно эти проблемы предстоит решить в следующем десятилетии.
Право на шорт: демократизация направления
Если в 2023 году вы считали, что тот или иной альткоин упадет — будь то L1, переживший пик сразу после листинга, GameFi-токен с оценкой, оторванной от фундаментальных показателей, или AI-агент, исчерпавший свой нарратив, — вы столкнулись бы с неловкой реальностью: зашортировать его практически невозможно.
Перпетуалы на CEX покрывают лишь небольшую выборку основных криптовалют. Большинство альткоинов вне топ-50 по капитализации либо вообще лишены деривативов, либо торгуются на контрактах с исчезающе низкой ликвидностью. Лента ордеров может быть настолько тонкой, что сделка на десятки тысяч долларов сдвинет цену на 5%. Funding rate может постоянно оставаться положительным для шортистов, означая ежемесячную уплату «налога на шорт» каждые 8 часов, а пороги ликвидации крайне невыгодны для держателей позиции. Следовательно, даже при правильном макро-прогнозе ограничения ликвидации съедают потенциал трейдера, делая шорт математически нецелесообразным.
Шорт через спотовое кредитование для альткоинов практически отсутствует. Ни один CEX не готов поддерживать рынок лени для длиннохвостых токенов из-за недостаточной ликвидности и чрезмерных рисков для кредиторов.
Это породило в рынке альткоинов долгосрочную структурную проблему: это рынок исключительно длинных позиций (long only).
Рынок long only создает набор специфических эффектов равновесия. Маржинальные стимулы всех участников направлены в одну сторону. Проекту нужен рост цены. VC нужны рост цены. MM нужен рост цены (по крайней мере, до реализации опционов). KOL нужен рост цены. Медиа нужен рост цены. Рознице на вторичном рынке нужен рост цены. Когда каждый в рынке зарабатывает исключительно на восходящем тренде, внимание фокусируется на единственном вопросе: как еще немного поднять цену? Это вопрос архитектуры стимулов, его не нужно переводить в моральную плоскость.
Более глубокое последствие: пока никто не может ставить на падение, негативная информация никогда не будет правильно заложена в цену. Для формирования эффективной цены требуется присутствие как медведей, так и быков, играющих на одной котировке. Долгие годы большую часть десятилетия на рынке альткоинов ставка могла делать только сторона оптимистов. Пессимистам оставалось лишь не покупать, а отказ от покупки не генерирует ценового сигнала.
Именно эту проблему пытаются решить такие on-chain протоколы для шорта, как @youcanshortit: они позволяют любому розничному инвестору открывать шорт на любой токен в любое время по прозрачной стоимости. Базовый механизм выглядит так. Протокол поддерживает пул кредитования, позволяя любому держателю токенов сдавать их в долг шортистам. Трейдеры платят прозрачную ставку процента, определяемую балансом спроса и предложения внутри пула, а не скрытую комиссию CEX. Полученные от продажи заемных токенов стейблкоины остаются в протоколе в качестве залога. При росте цены позиция ликвидируется, при падении шортист получает прибыль.
В традиционных финансах этот механизм называется секьюритизированным кредитованием (securities lending) — профессиональным рынком, доступным исключительно институционалам. В криптопространстве он обязан работать в блокчейне и быть открытым для розницы, поскольку ни один CEX не предоставит такую услугу для длиннохвостых активов. С экономической точки зрения это просто не имеет смысла для централизованных площадок.
Ценность демократизации права на шорт часто недооценивают. Большинство считает, что это дает рознице возможность играть на понижение и зарабатывать на крахе. Это лишь верхушка айсберга. Шорт математически сложен и обладает несимметричными рисками, поэтому даже имея инструмент, большинство розничных инвесторов вряд ли будут стабильно прибыльными. Его реальная ценность кроется глубже. Как только токен становится шортовым, излишне оптимистичные нарративы проходят проверку спекулянтами на падение, а избыточно пессимистичные — проверкой короткого покрытия (short squeeze). Рынок альткоинов приобретает форму двусторонних дебатов.
Но даже получив инструменты для двухсторонних позиций, розничные инвесторы сталкиваются с фундаментальной проблемой: они не знают, по какой цене и когда открывать шорт. Самые важные переменные, определяющие средне- и долгосрочное предложение на альткоине — позиции маркет-мейкеров и цены страйка опционов — остаются для них слепой зоной.
Это третий тип асимметрии, и самая настоящая «последняя миля».
Перенос данных о кредитовании маркет-мейкеров в блокчейн: демократизация информации
A. Стандартная структура кредитования маркет-мейкеров
Чтобы понять, почему кредитование MM лежит в основе информационной асимметрии на рынке альткоинов, необходимо разобраться в его базовой архитектуре. Даже ветераны криптоиндустрии, слышавшие термин «маркет-мейкер», вероятно, никогда не видели настоящего протокола работы MM.
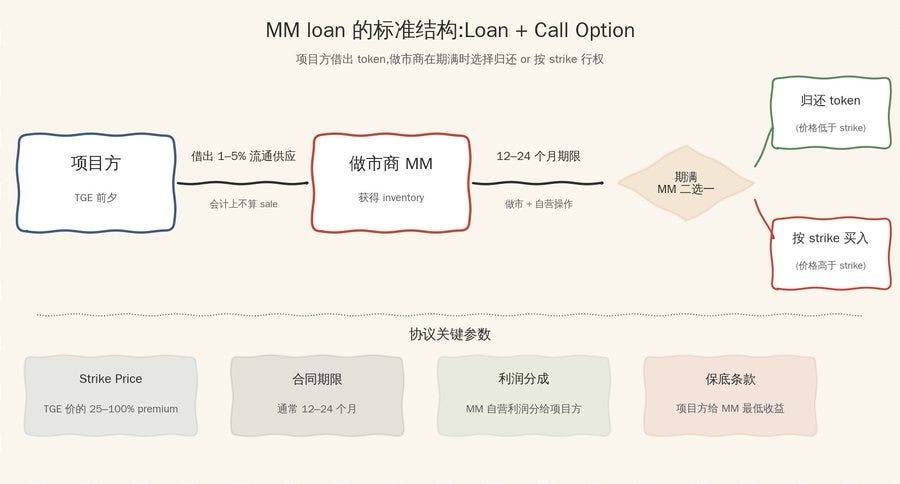
Соглашения между проектами альткоинов и маркет-мейкерами почти всегда следуют одному шаблону: кредитование + колл-опцион.
За несколько дней до TGE проект предоставляет маркет-мейкеру определенный объем токенов в форме «займа», обычно составляющего от 1% до 5% от circulating supply. С бухгалтерской точки зрения критически важно слово «заем». Токены не «продаются», поэтому отчет о доходах не формируется. В документации по токеномике они по-прежнему фигурируют как «allocations для маркет-мейкеров» или «резервы ликвидности». Срок действия соглашения обычно составляет от 12 до 24 месяцев. По истечении срока MM вправе выбрать: вернуть ровно тот же объем токенов или купить их по заранее оговоренной strike price. В финансовой терминологии такой выбор права покупки является европейским колл-опционом. Strike price обычно устанавливается на уровне на 25–100% выше цены TGE.
Протокол может включать соглашения о revenue share, гарантии снизу (put options/floor clauses) и обязательства по обеспечению ликвидности, но базовым каркасом остается модель «кредитование + колл».
Такая архитектура крайне привлекательна для обеих сторон. Проект мгновенно получает ликвидность на вторичном рынке, не реализуя токены напрямую. С бухгалтерского учета продаж нет, нарратив токеномики сохраняется безупречным. Позиция маркет-мейкера выгоднее. Он получает крупную инвентарную массу без предоплаты, получает апсайд-опцион и практически исключает риск падения. Если цена уходит ниже уровня TGE, MM просто возвращает заемные монеты без фиксации убытков от обесценения. Стимулы асимметричны. Проект несет opportunity cost: если токен растет и MM реализует опцион, проект лишается возможности продать данные токены по более высокой рыночной цене. Маркет-мейкер забирает весь апсайд, беря на себя минимальный downside. Вот почему маркетинг ликвидности стал одним из самых доходных бизнесов в криптоиндустрии последних лет, несмотря на то что розничные инвесторы фактически не понимают реальной архитектуры этой модели.
B. Как эта структура системно провоцирует дампы
Разобравшись в архитектуре протокола, легко понять, почему многие альткоины испытывают постоянное давление продавцов даже вне графиков разблокировки. Секрет кроется в рациональном выборе маркет-мейкера в различных ценовых зонах.
Когда цена значительно ниже strike, вероятность реализации опциона маркет-мейкером стремится к нулю. Если рыночная цена упала до $0.50, он не купит токены по страйку в $2. В такой ситуации заемные монеты не имеют для MM ценности долгосрочного владения, так как их придется возвращать. Рациональный ход — продать позицию до возврата, выкупить дешевле на down-тикете и зафиксировать спред. Каждая итерация «sell high, buy low» позволяет маркет-мейкеру генерировать прибыль на заемных токенах проекта. Любая часть спреда, не подпадающая под revenue share, становится чистой прибылью MM.
По мере приближения цены к страйку стимулы усложняются. Если цена пробиваетstrike, по истечении срока MM обязан выкупить заемные токены по strike. Рост цены благоприятен для маркет-мейкера, но само исполнение требует издержек. Рационально заранее закрыть позицию на споте/деривативах для хеджирования, частично компенсируя будущие обязательства. С рыночной точки зрения это формирует невидимую стену сопротивления (supply wall) вокруг страйка, душащую попытки пробоя.
В сумме эти два механизма порождают одно из самых распространенных, но трудно объяснимых явлений на рынке альткоинов: постоянное и кажущееся хаотичное давление продавцов вне планов разблокировки. Розница видит падение, но не находит никаких соответствующих событий разблокировки. Причина давления исходит не от команды или VC, а от маркет-мейкеров, владеющих токенами в виде «займа от проекта». В документах по токеномике эти монеты числятся как «резервы ликвидности». Но с торговой точки зрения они уже функционируют в обращении, генерируя постоянное selling pressure.
Так создается структурный фундамент того, что называют «контролем рынка». Когда цена актива seemingly в строгом коридоре, каждое движение вверх упирается в потолок, а каждое падение немедленно поддерживается покупками — за этим наверняка стоит опционно-драйвенная модель поведения маркет-мейкеров. Розничному инвестору просто не дано видеть исходные параметры этой системы.
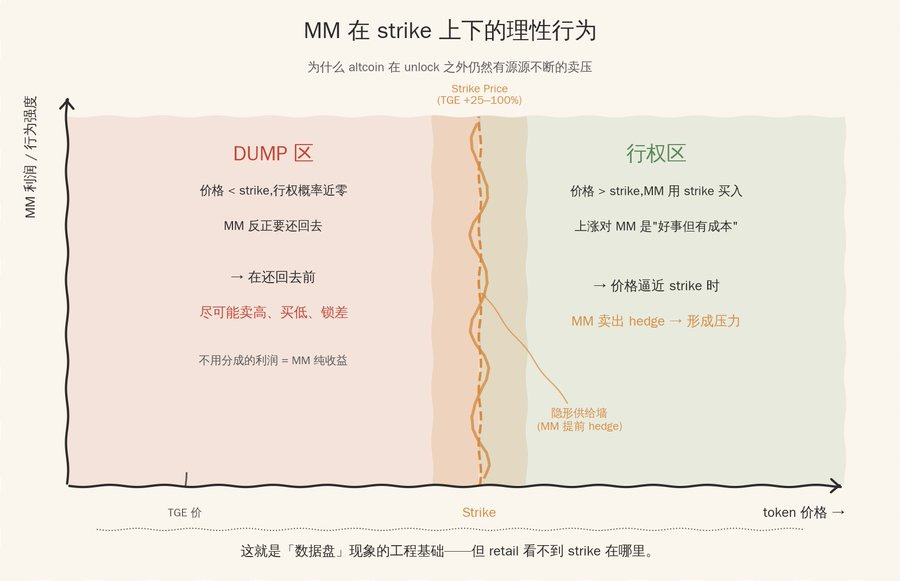
Рис.: Схема механизма дампа — MM продает дорого и покупает дешево при цене значительно ниже страйка, формируя предустановленное давление продавцов около страйка, создавая постоянное невидимое давление продаж вне графика разблокировок. Источник: WuBlockchain
C. Какую on-chain информацию следует раскрывать?
Если кредитование маркет-мейкеров признано ключевой черной коробкой рынка альткоинов, следующим шагом становится вопрос: какую именно информацию следует сделать публичной?
Раскрывать каждую деталь не требуется. Алгоритмы формирования котировок и параметры риск-менеджмента маркет-мейкера являются частью их alpha; их публикация в блокчейне разрушит бизнес-модель. Необходимо предоставить минимально необходимый набор данных, напрямую влияющий на ценовые ожидания розницы, не обнажая при этом проприетарные алгоритмы MM: количество выданных в займ токенов и связанные кошельки, срок действия договора, strike price, расписание разблокировок и возвратов, схему распределения прибыли, а также любые floor-клаузы и условия дефолта.
Эти шесть параметров дают розничному инвестору достаточно вводных для применения классического финансового анализа и вывода рациональных реакций маркет-мейкера в разных ценовых зонах, трансформируя текущую «черную коробку» в смоделируемую кривую предложения. Конкретные торговые паттерны MM составляют их коммерческую тайну (alpha) и не подлежат раскрытию. Требуется раскрыть лишь стимулирующие параметры, лежащие в основе этих действий.
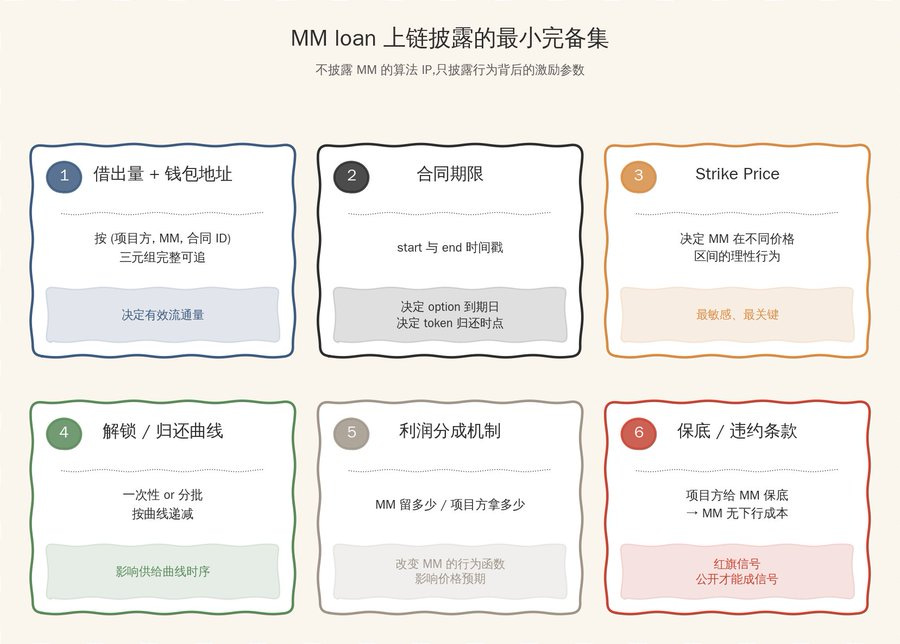
Рис.: Шесть параметров для on-chain раскрытия — объем займа и адрес, срок контракта, страйк, график разблокировки и погашения, revenue share, условия гарантии и дефолта. Источник: WuBlockchain
Техническая реализация не представляет сложности. Стандартизированный шаблон, смарт-контракт, обязывающий регистрировать каждую операцию кредитования токенов в on-chain реестре, и индексный сервис для аналитиков легко собираются на паре сотен строк EVM-кода. Истинное вызов всегда заключается не в технологии, а в экономических стимулах: как убедить проекты и маркет-мейкеров опубликовать эти данные в блокчейне. Этот вопрос будет обсуждаться в следующем разделе.
D. Что изменится в экосистеме альткоинов после раскрытия?
Если подобное раскрытие станет нормой, рынок альткоинов претерпит немедленные изменения.
Структура давления продавцов станет читаемой. Сообщаемый в токеномических документах «circulating supply» впервые отделится от объема токенов, переданных в займ маркет-мейкерам. Розница сможет напрямую посчитать:
Отчетный circulating supply + токены в займе у MM = фактическое доступное для продажи предложение
Как только strike price станет публичной, волатильность вокруг нее будет заблаговременно отражена в котировках. Цена исполнения превратится в новый ключевой уровень в техническом анализе альткоинов, аналогичный «cost basis институционалов» на фондовом рынке, но значительно точнее, поскольку она жестко зафиксирована в коде контракта. В связке с инструментами шорта типа Shortit розничные инвесторы впервые смогут выстраивать симметричные позиции вокруг страйка.
Подотчетность станет правоприменибой. Сегодня, при резком падении цены, команда заявляет, что это «рыночный шум», а маркет-мейкер ссылается на «пасивное хеджирование». После раскрытия каждой исходящей транзакции с кошелька MM будет correspondestь открытый договор, и любой дамп можно однозначно атрибутировать конкретной связке «проект – маркет-мейкер». Стоимость репутационных потерь впервые войдет в функцию принятия решений MM. Проекты больше не смогут одновременно говорить «команда не продает» и «мы работаем с топовыми маркет-мейкерами». После раскрытия им придется выбирать одно из двух.
Ключевым вторичным эффектом станет «премия за прозрачность». Как только некоторые проекты начнут proactively публиковать данные, скрывающие их будут автоматически трактоваться в худшую сторону, аналогично механизму Proof of Reserves. Инвесторы будут предполагать, что скрытые проекты выдали крупные займы, установили низкий страйк, предложили щедрые гарантии и дисконтируют их соответственно. Таким образом, раскрытие информации трансформируется из статьи расходов в сигнал качества и инструмент получения премии к оценке. Это внутренний экономический стимул, делающий любые механизмы раскрытия устойчивыми. Движущей силой выступает не регуляторное давление, а давление рыночного ценообразования.
Конечно, описанное выше — идеальная картина. На практике реализация столкнется с колоссальными сложностями.
Рынок альткоинов после слияния трех сил
Плечо, направление и информация. Три вида асимметрии, рассмотренные в предыдущих разделах, за последнее десятилетие преодолены тремя различными типами протоколов. При взгляде на эти три волны демократизации в комплексе начинает проявляться новая рыночная архитектура.
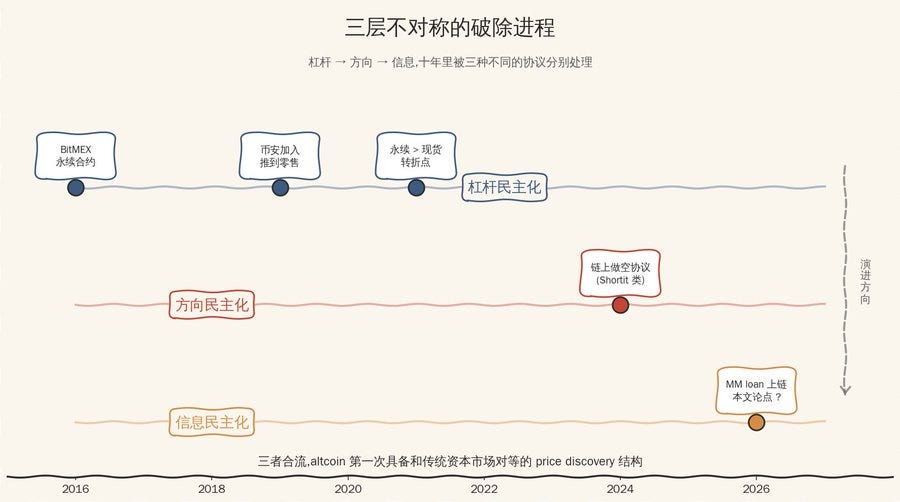
Рис.: Новая архитектура рынка альткоинов после слияния волн демократизации плеча, шорта и информации: ценообразование смещается от модели «нарратив + ликвидность» к модели «информация + ожидания». Источник: WuBlockchain
Демократизация плеча позволяет рознице усиливать ставку при верном макро-прогнозе. Демократизация шорта дает возможность удерживать короткую позицию при ожидании снижения. Демократизация информации впервые показывает, по какой цене и в какое время открывать сделку. Только обладая всеми тремя компонентами, розничный инвестор наконец получает полноценный арсенал для конкуренции с институционалами за одним столом.
После внедрения всех трех инструментов сам механизм ценообразования начинает трансформироваться.
Долгое время ценообразование на альткоинах диктовалось двумя факторами: нарративом (чьей истории удалось захватить максимум внимания) и ликвидностью (кому удалось направить наибольший капитал для выбивания цены в целевую зону). До реализации указанных волн демократизации оба фактора контролировались координацией между проектом, VC и маркет-мейкерами. Розничные инвесторы всегда выступали потребителями нарративов и поставщиками ликвидности. Первое определяет, во что они покупают, второе — когда контрагенты обрушат на них продажи.
Как только эти три асимметрии будут преодолены, ключевые драйверы ценообразования сместятся от «нарратив + ликвидность» к «информация + ожидания». Инвесторы перестанут видеть лишь сигналы инфлюенсеров и свечи графика — теперь станут доступны понятные публикации контрактов MM, прозрачные пулы кредитования и смоделируемые системы цен исполнения. Нарративы не исчезнут, но уже не смогут единолично двигать котировки. Информация будет молниеносно оценивать в цене пузыри, раздутые историями.
Стоит отметить, что это не устрани пространство для координации между проектами и маркет-мейкерами. Опытные игроки продолжат искать новые лазейки: разделять опционные структуры между off-chain суб-протоколами, диверсифицировать страйки через многосторонние деривативы или заменять прямое кредитование токенами на governance-токены DAO. Каждая эволюция правил раскрытия рождает новые методы обхода. Это абсолютно нормально для любого финансового рынка.
Однако маржинальные затраты на такую координацию существенно вырастут. Сегодня команда и маркет-мейкер проектируют контракт, вредящий рознице, с почти нулевой маржинальной стоимостью, поскольку система скрыта. После внедрения раскрытия рынок моментально обнаружит и включит в цену любые чрезмерно агрессивные клаузы. Само проектирование контрактов станет публичной игрой. Коллюзия не исчезнет, но ее рентабельность резко упадет.
Более важным вторичным эффектом станет кардинальное изменение состава участников рынка.
Пример с MOVE, обсужденный во введении, — лишь одна из иллюстраций. Аналогичные проекты занимали основную долю нового предложения на рынке альткоинов за последние три года. Их базовая бизнес-модель строится на схеме «низкий circulating + высокая FDV + агрессивный маркет-мейкинг + нарративный памп». В условиях механизма раскрытия они будут моментально переоценены согласно реальной кривой предложения, что уничтожит экономическое обоснование их существования. Вывод таких монет существенно опустит общий базовый уровень оценки на рынке альткоинов.
Проекты с реальной потребительской активностью, готовые proactively раскрывать данные и использовать on-chain протоколы ликвидности, получат премию к оценке, более стабильную базу долгосрочных розничных холдеров и более длительный жизненный цикл. Такие проекты сегодня в меньшинстве, однако механизм раскрытия создаст эффект положительной обратной связи на вторичном рынке, приведя к их экспоненциальному росту в будущем.
Появится новый тип участников: сами протоколы on-chain маркет-мейкинга. Как только все ключевые параметры поддержки ликвидности обязаны фиксируются в блокчейне, функция маркет-мейкера начнет автоматизироваться на уровне кода. Появятся полностью управляемые смарт-контрактами «алгоритмические маркет-мейкеры». Проекты будут калибровать параметры согласно open-source шаблонам, а код будет автономно исполнять функции поддержания порядка и возврата займов, убирая посредников в лице компаний вроде GSR и Wintermute. Бизнес маркет-мейкинга перейдет от модели «relationship-driven + информационная асимметрия» к «protocol-driven + стандартизация», что в итоге радикально перестроит отраслевую структуру рынка поддержки ликвидности альткоинов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 吴说区块链