Исследовательский центр Bitget Wallet: Первый урок по подписке на ончейн-IPO
Автор: Лэси Чжан, исследователь Bitget Wallet
В ноябре 2021 года группа незнакомых людей за несколько дней собрала свыше 40 млн долларов, чтобы выкупить первоиздание Конституции США 1787 года. Организация под названием ConstitutionDAO в итоге уступила на аукционе Sotheby's миллионеру из хедж-фонда. Она пришла с деньгами, но так и не унесла лот. Для многих это стало первым опытом того, что блокчейн способен за считанные дни собрать разрозненные средства частных инвесторов по всему миру и направить их к дефицитному активу.
Четыре с половиной года спустя аналогичная картина разыгралась на новой площадке, однако история оказалась совсем другой.
12 июня 2026 года SpaceX (тикер: SPCX) вышла на биржу Nasdaq с начальной ценой $150, что примерно на 11% выше ориентируемого диапазона размещения в $135, став самым масштабным IPO в истории.
Для подавляющего большинства пользователей выход на американский рынок через IPO почти невидимая стена. Отсутствие статуса квалифицированного инвестора, классического брокерского счета или долгосрочных связей с эмитентом создавали барьер. Блокчейн стер этот рубеж: ряд криптоплатформ попытался перевести этот изначально закрытый для розничных инвесторов дефицитный актив в ончейн-форму посредством токенизации. Bitget Wallet также временно сотрудничал с платформой токенизированных акций xStocks, открыв участие в токенизированном размещении IPO SPCX с лимитом на одного участника от $10 до $5 000, сведя порог входа практически к нулю.
Итоги оказались неблагоприятными. Поскольку верхнеуровневые каналы размещения xStocks не смогли получить соответствующие квоты, базовые доли под токенизированными подписками не были поставлены в срок, и эта попытка завершилась возвратом средств.
Однако именно этот результат становится лучшей точкой входа для понимания реального положения дел с Pre-IPO в блокчейн-среде.
1. Фундаментальная проблема токенизированного участия в IPO: централизованное распределение оффчейн-активов
По сути, токенизированное участие в IPO — это лишь распределение квот традиционных брокерских размещений в ончейн-формате. Ключевая причина системных сбоев индустрии кроется в структурном рассогласовании между традиционной системой аллокации IPO и возможностями ончейн-распределения.
Что могут обеспечить токенизированные каналы, так это перенос точки входа в ончейн: любой человек, в любом месте, без открытия счетов, может участвовать, используя стейблкоины. Но токенизация не может изменить то, что право принятия решений об аллокации по-прежнему принадлежит традиционным финансовым синдикатам (Syndicate).
Возьмем SpaceX: среди соменеджеров (bookrunners) выступали крупнейшие инвестиционные банки, включая Goldman Sachs, Morgan Stanley, BofA Securities, Citibank и JPMorgan Chase. Именно они организуют сбор книги спроса, агрегируют потребности и окончательно распределяют квоты.
Эта логика аллокации следует приоритету институциональных клиентов, партнерских отношений и давних заказчиков. Андеррайтеры склонны обслуживать крупные заказы от институтов, способных стабильно держать позиции. Чем более редким является предложение на популярном IPO, тем выраженнее эта тенденция. На этот раз спрос на SpaceX превысил предложение примерно в 4 раза, только BlackRock разместил ордер на сумму около $5 млрд, что оставляет крайне мало квот для крипто-ориджинированных каналов.
В результате, несмотря на мощные глобальные возможности распределения блокчейна, на самом критическом этапе ему приходится играть по совершенно чуждым правилам.
Путь к прорыву не сложен, но требует времени: первое — постепенное допущение криптодружелюбных игроков в традиционную сеть андеррайтинга для получения институциональных мест на первичном рынке благодаря лицензированию, капиталу и накопленному опыту; второе — инициирование нативных ончейн-выпусков активов с самого источника, что позволит принципиально обойти систему квот традиционного IPO. До реализации этих путей токенизированное участие в IPO будет сталкиваться с потолком предложения.
2. Несовершенный, но важный стресс-тест инфраструктуры в блокчейне
Несмотря на неудовлетворительный итог поставки, эта коллективная отраслевая попытка не прошла даром. Она дала два четких сигнала: во-первых, разрешенное anyone-ончейн-распределение способно полностью удовлетворить реальный спрос розничных инвесторов на дефицитные активы; во-вторых, инфраструктура такого распределения уже достаточно созрела, чтобы начать менять традиционный процесс участия в IPO.
Со стороны спроса. Более $800 млн средств на подписку собрались за короткий срок от обычных пользователей по всему миру, направляясь к активу, традиционно закрытому для них почти наглухо. Инструменты вроде SpaceX ограничивают доступ географией, требованиями к статусу квалифицированного инвестора и необходимостью иметь брокерский счет, отсекая большинство. Ончейн-канал предлагает новый вход: пользователю не нужен классический брокерский счет или сложная процедура верификации, достаточно лишь кошелька и стейблкоина. Сам этот спрос никуда не денется из-за единичного сбоя поставки.
Примечательно, что участие в ончейн-размещениях сохраняет гибкость и после аллокации, чего лишены традиционные каналы. Классическое участие в IPO обычно сопровождается ограничениями «против флиппинга» (быстрой перепродажи): при коротком удержании выигрышных лотов участнику могут аннулировать комиссию или внести в черный список. Токенизированные активы, как правило, не имеют обязательных периодов блокировки и позволяют свободно торговать сразу после поступления на кошелек. Для розничных инвесторов, давно мучавшихся вопросом «как попасть внутрь», возможность «свободно выходить и заходить после входа» сама по себе является реальной и редкой ценностью.
Со стороны исполнения. Этот случай стал настоящим стресс-тестом блокчейн-инфраструктуры. На примере Bitget Wallet: благодаря собственному агрегатору DEX и механизму multi-chain gas paymaster, процесс подписки был расширен на USDC/USDT в 5 сетях — пользователи могли участвовать со стейблкоинами на любой крупной блокчейн-сети, не производя самостоятельного бриджа, и избегая блокировок из-за отсутствия нативных токенов для газа. Это обеспечило надежную техническую базу для привлечения свыше $13 млн ончейн-подписок менее чем за полчаса.
После подтверждения сбоя поставки полный возврат средств (включающий основную сумму, комиссии и курсовую разницу) был выполнен в течение примерно 4 часов без каких-либо действий со стороны пользователя. Важнее то, что каждая транзакция возврата, сверка и изменение статуса фиксируются непосредственно в блокчейне и поддаются публичной проверке. По сравнению с классическими механизмами возвратов брокеров, полагающимися на внутренние книги учета и ручную координацию, преимущества блокчейн-инфраструктуры в прозрачности и скорости исполнения здесь проявились в полной мере.
3. Два способа участия в Pre-IPO: токенизированное размещение или Perp?
Поскольку токенизированные IPO пока не способны изменить механизм предложения активов на первичном рынке, нам, вероятно, придется длительное время снижать ожидания от этого инструмента. Реализовать полностью разрешенный и бесконечный спрос вряд ли получится; более реалистичной формой станет скорее «стейблкоинизация» традиционного процесса участия в IPO. При превышении объема подписки над реальными квотами переподписка, лотерея, пропорциональное распределение или даже полный возврат средств станут нормой.
Тем временем, другой формат участия заслуживает большего внимания: бессрочные фьючерсы (perpetual contracts) на активы до листинга (Pre-IPO Perp).
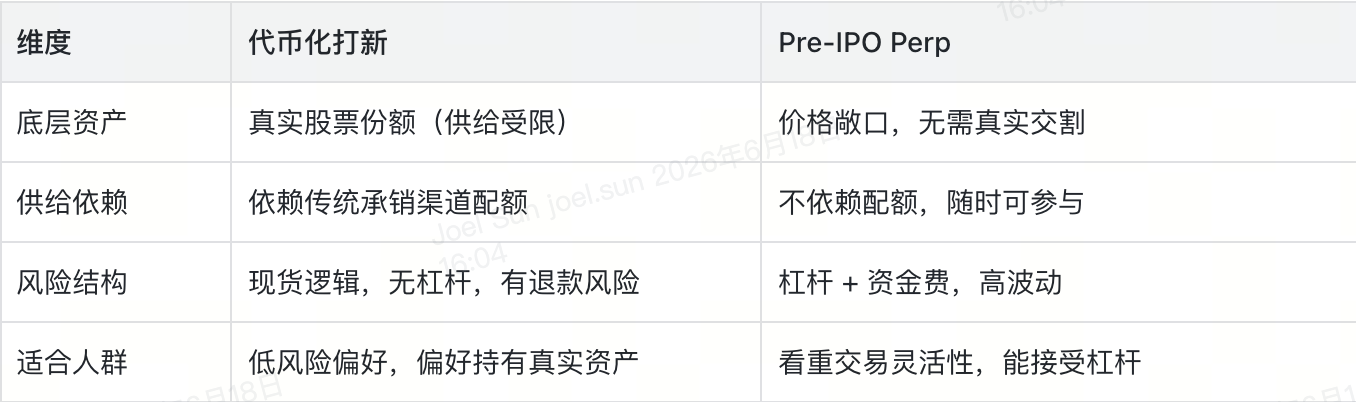
Эти два инструмента ориентированы на разные стратегии. Токенизированное размещение ближе к спотовой логике: обеспечивается реальным активом на базе, подходит для консервативных инвесторов без желания использовать плечо и платить финансирование, но цена этого — ограниченное предложение, риск попадания в лотерею или полный возврат денег. Pre-IPO Perp не требует ожидания квот, не зависит от андеррайтеров или реальной передачи акций, а торгуется напрямую на основе рыночных ожиданий цены неофициализированного актива. Они предлагают большую гибкость, но требуют готовности к риску leverage и высокой волатильности.
Отдельного внимания заслуживает тот факт, что Pre-IPO Perp уже демонстрирует определенные способности к формированию цены. Бессрочный контракт SPCX начал торги в формате 24/7 на площадках вроде Hyperliquid еще 18 мая, за несколько недель до официального листинга 12 июня. Перед выходом на биржу его усредненная взвешенная по объему цена (VWAP) составляла около $155, что соответствует премии примерно в 15% к цене размещения в $135; первая сделка при официальном открытии прошла по $150, подтверждая, что ончейн-рынок накануне торгов已基本 сошелся к реалистичной цене. Другим ориентиром служит Cerebras: при его выходе на рынок оценка Pre-IPO Perp на Hyperliquid отличалась от цены открытия в $350 всего на ~1,3%.
Таким образом, блокчейн-инфраструктура способна не только формировать консенсус цены вокруг неофициализированных активов, но и частично предвосхищать ожидания рынка относительно цены официального листинга. Эта способность сама по себе выходит далеко за рамки простого «участия в IPO».
4. Заключение
Вернемся к аукциону 2021 года. ConstitutionDAO проиграл из-за низкой ставки, токенизированное размещение SpaceX провалилось из-за проблем доверия и доступа, тогда как сам ончейн-канал даже не попал в помещение, где решалось распределение квот.
Смена причины неудачи с «недостаточно высокой цены» на «отсутствие допуска» означает сдвиг проблемы с уровня исполнения на структурный уровень. Зрелость блокчейн-инфраструктуры не гарантирует автоматического открытия оффчейн-предложения. Это два разных процесса, развивающихся в несинхронном темпе.
Однако если посмотреть шире, такой дисбаланс вовсе не редкость. Каждая трансформация финансовой инфраструктуры — от появления клиринговых палат до перехода электронных торгов вместо крика на паркинге — проходила через стадию длительного сосуществования и трения между старыми и новыми системами. Традиционная финансистика не откроет двери аллокации после единственного сбоя в IPO, точно так же, как Sotheby's не изменит правила аукциона из-за ConstitutionDAO. Но трение оставляет след: оно меняет сознание пользователей, наращивает возможности платформ и постепенно корректирует отношение институтов к криптоканалам.
Главное, что стоит зафиксировать в этой истории, возможно, не сам итог, а незаметно совершенный шаг: все участники этого размещения уже привыкли касаться актива, ранее принадлежавшего исключительно институтам, используя стейблкоины из своих кошельков. Сложившись однажды, такое восприятие крайне трудно обратить вспять. Как только структура допуска на стороне предложения изменится, готовность на стороне спроса и подготовка инфраструктуры будут уже обеспечены.
Ценность этого ретроспективного анализа заключается именно в этом: он превратил расплывчатый провал в четко сформулированную задачу, а наличие ясного вопроса дает шансы на ее решение.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BitgetWallet