Криптобиржи-ЦЕХ массово начинают продавать акции американских компаний — традиционные брокеры получают «незваных гостей»
Автор: momo, ChainCatcher
Торговля акциями США превратилась в главную задачу криптобирж-CEX.
С одной стороны, переливный спрос на американские акции чрезвычайно привлекателен. В последние годы рынок акций США остаётся чрезвычайно активным, а инвесторы из стран за пределами США проявляют высокий интерес к таким «звёздным» активам, как NVIDIA, а также к компаниям, готовящимся к IPO, — SpaceX и OpenAI. Традиционные брокеры сталкиваются с неопределённостью регулирования и высокими издержками соблюдения требований, что мешает им эффективно обслуживать глобальный поток инвесторов. Однако после одобрения Комиссией по ценным бумагам и биржам США (SEC) пилотного проекта по торговле токенизированными акциями на Нью-Йоркской фондовой бирже NASDAQ и запуска Уолл-стрит экспериментов по токенизации у криптобирж-CEX появилась реальная возможность выйти на рынок акций США.
С другой стороны, этот ажиотаж обнажает собственные проблемы криптобирж-CEX с привлечением трафика. Чем популярнее становятся акции США, тем холоднее становится крипторынок, и в ближайшей перспективе трудно ожидать мощных катализаторов, способных изменить эту ситуацию.
Тем не менее криптоиндустрия никогда не решает исход сражений в периоды попутного ветра — перераспределение сил всегда происходит в кризисы и переломные моменты. Худшее время нередко становится лучшим для криптобирж-CEX. Масштабная регуляторная «чистка» 2017 года укрепила доминирующее положение Binance, а сегодня бизнес с акциями США, возможно, становится новым водоразделом для криптобирж-CEX.
Анализируя недавние ускоренные шаги по освоению рынка акций США, можно выделить две основные стратегии: «прямое подключение к традиционному брокеру» и последовательное продвижение «токенизации акций США». В настоящей статье Binance и Bitget рассматриваются как представители этих двух подходов. Сравнение проводится по нескольким десяткам детальных параметров, чтобы выявить их сходства и различия, а также определить, способны ли действия криптобирж-CEX в сегменте акций США отвоевать долю рынка у традиционных брокеров.
I. Почему ранее запущенные продукты криптобирж-CEX с акциями США не пользовались большим спросом?
Прежде чем переходить к сравнению, кратко объясним, почему, несмотря на то, что большинство ведущих бирж запустили свои продукты с акциями США ещё в прошлом году, в последнее время CEX вновь массово объявили о запуске новых решений в этом направлении.
Предыдущее поколение продуктов с акциями США имело, в основном, две формы: во-первых, контракты на разницу в ценах (CFD), при которых пользователи торговали лишь изменением цены акций, не получая доступа к базовым акциям; во-вторых, интеграция через такие платформы выпуска РВА/токенизированных активов, как Ondo, где экспозиция по акциям США «упаковывалась» в виде цепочечных активов и затем размещалась в торговых интерфейсах бирж.
Оба подхода решили вопрос «есть или нет», но не смогли полностью решить проблему «насколько удобно в использовании».
CFD скорее напоминают инструмент для торговли, подходящий для краткосрочных спекуляций на направление движения цены, однако они весьма далеки от реальных акций. Что касается ранних токенизированных акций, то их практическое применение выявило множество болевых точек.
Во-первых, главной причиной беспокойства пользователей остаётся вопрос подлинности базовых акций США и достаточности ликвидности на рынке акций США. Кроме того, возникает множество проблем с пользовательским опытом. Грейси Чэнь (Gracy Chen), генеральный директор Bitget, в ходе обсуждения нового поколения токенизированных продуктов с акциями США, отметила наиболее частые жалобы пользователей на предыдущие решения. Например, при исполнении крупных ордеров проскальзывание (slippage) оказывается чрезмерным, и торговый опыт больше напоминает покупку малоликвидных цепочечных активов, чем торговлю акциями синих фишек. Также неудовлетворительно реализован механизм выплаты дивидендов: после начисления дивидендов по базовым акциям синхронизация с токенизированной стороной слабая. При корпоративных действиях — таких как дробление или консолидация акций — пользователи часто испытывают затруднения в понимании соответствия цен и позиций.
Кроме того, возникает проблема эффективности использования капитала: ранние токенизированные акции США были просто «торгуемыми активами», которые после покупки в большинстве случаев оставались лежать на счёте пользователя без возможности роста стоимости. Их практически невозможно использовать в качестве маржи для фьючерсных контрактов или единого торгового счёта, а также интегрировать в программы управления капиталом, кредитования и другие элементы экосистемы биржи. Для крипто-пользователей это снижает потенциал токенизации в плане портфельной гибкости и эффективности капитала.
Новые решения CEX с акциями США в основном направлены именно на устранение этих болевых точек. Действия Binance и Bitget как раз представляют собой две различные стратегии: первая делает ставку на прямое подключение к брокеру и торговлю реальными акциями, тогда как вторая стремится через Reality/rToken интегрировать реальную ликвидность акций США, токенизированное отображение и экосистему биржи в единое целое.
Далее мы проведём сравнение этих двух подходов по тем параметрам, где пользователи испытывают наибольшие трудности.
II. Две новые стратегии с акциями США: прямое подключение к брокеру против последовательной токенизации
1. Базовая структура продукта: что именно покупает пользователь?

Как Binance, так и Bitget в своих новых продуктах решили фундаментальную проблему — прямое подключение к ликвидности рынка акций США — с помощью одного и того же поставщика инфраструктуры нижнего уровня: Alpaca. Alpaca — это регулируемый брокер по акциям США, предоставляющий свою инфраструктуру и другим ключевым участникам рынка токенизированных активов, включая Ondo Finance, Dinari и xStocks.
Конкретно, Binance следует стратегии «брокерского входа»: заказы по акциям США принимаются партнёрской брокерской компанией Nest Trading, а исполнение, клиринг и хранение осуществляются через Alpaca.
Bitget же выбирает путь «токенизации»: пользователи владеют rToken, однако ордера исполняются напрямую на рынке акций США через цепочечный стойл (on-chain counter) Reality. Базовые акции хранятся в доверительном управлении Alpaca, а rToken выступают в роли 1:1 цепочечного сертификата. Таким образом, цена и глубина стакана rToken формируются не внутри платформы, а на основе реальной ликвидности рынка акций США.
Однако rToken всё же не являются прямыми акциями в традиционном брокерском счёте. Откуда берётся гарантия безопасности этих токенизированных сертификатов? Официальный ответ Bitget заключается в трёхуровневой системе защиты: использование лицензированного брокера для хранения активов, изоляция активов в отдельных счётах и предоставление доказательств наличия резервов в режиме реального времени.
Что касается CRS (Общего стандарта отчётов об автоматическом обмене информацией), то rToken Bitget пока не затрагивают уровень брокерских счетов в рамках CRS. Подход Binance ближе к классическому брокерскому сервису и, следовательно, в будущем может быть более подвержен регуляторному влиянию.
Итого: оба решения решают вопрос «являются ли это подлинными акциями США?». Binance действует как брокерский вход, тогда как Bitget помещает реальные активы в цепочечную экосистему через токенизацию, делая акцент на цепочечных свойствах и эффективности капитала.
2. Права собственника: что даёт владение помимо изменения цены?
Для пользователя покупка акций США — это не только спекуляция на изменение цены, но и участие в ряде прав и корпоративных действий: получение дивидендов, уплата налога на дивиденды, дробление и консолидация акций, слияния и поглощения, исключение из листинга, право голоса и др. Чем ближе продукт к реальным акциям, тем важнее корректная реализация всех этих деталей.
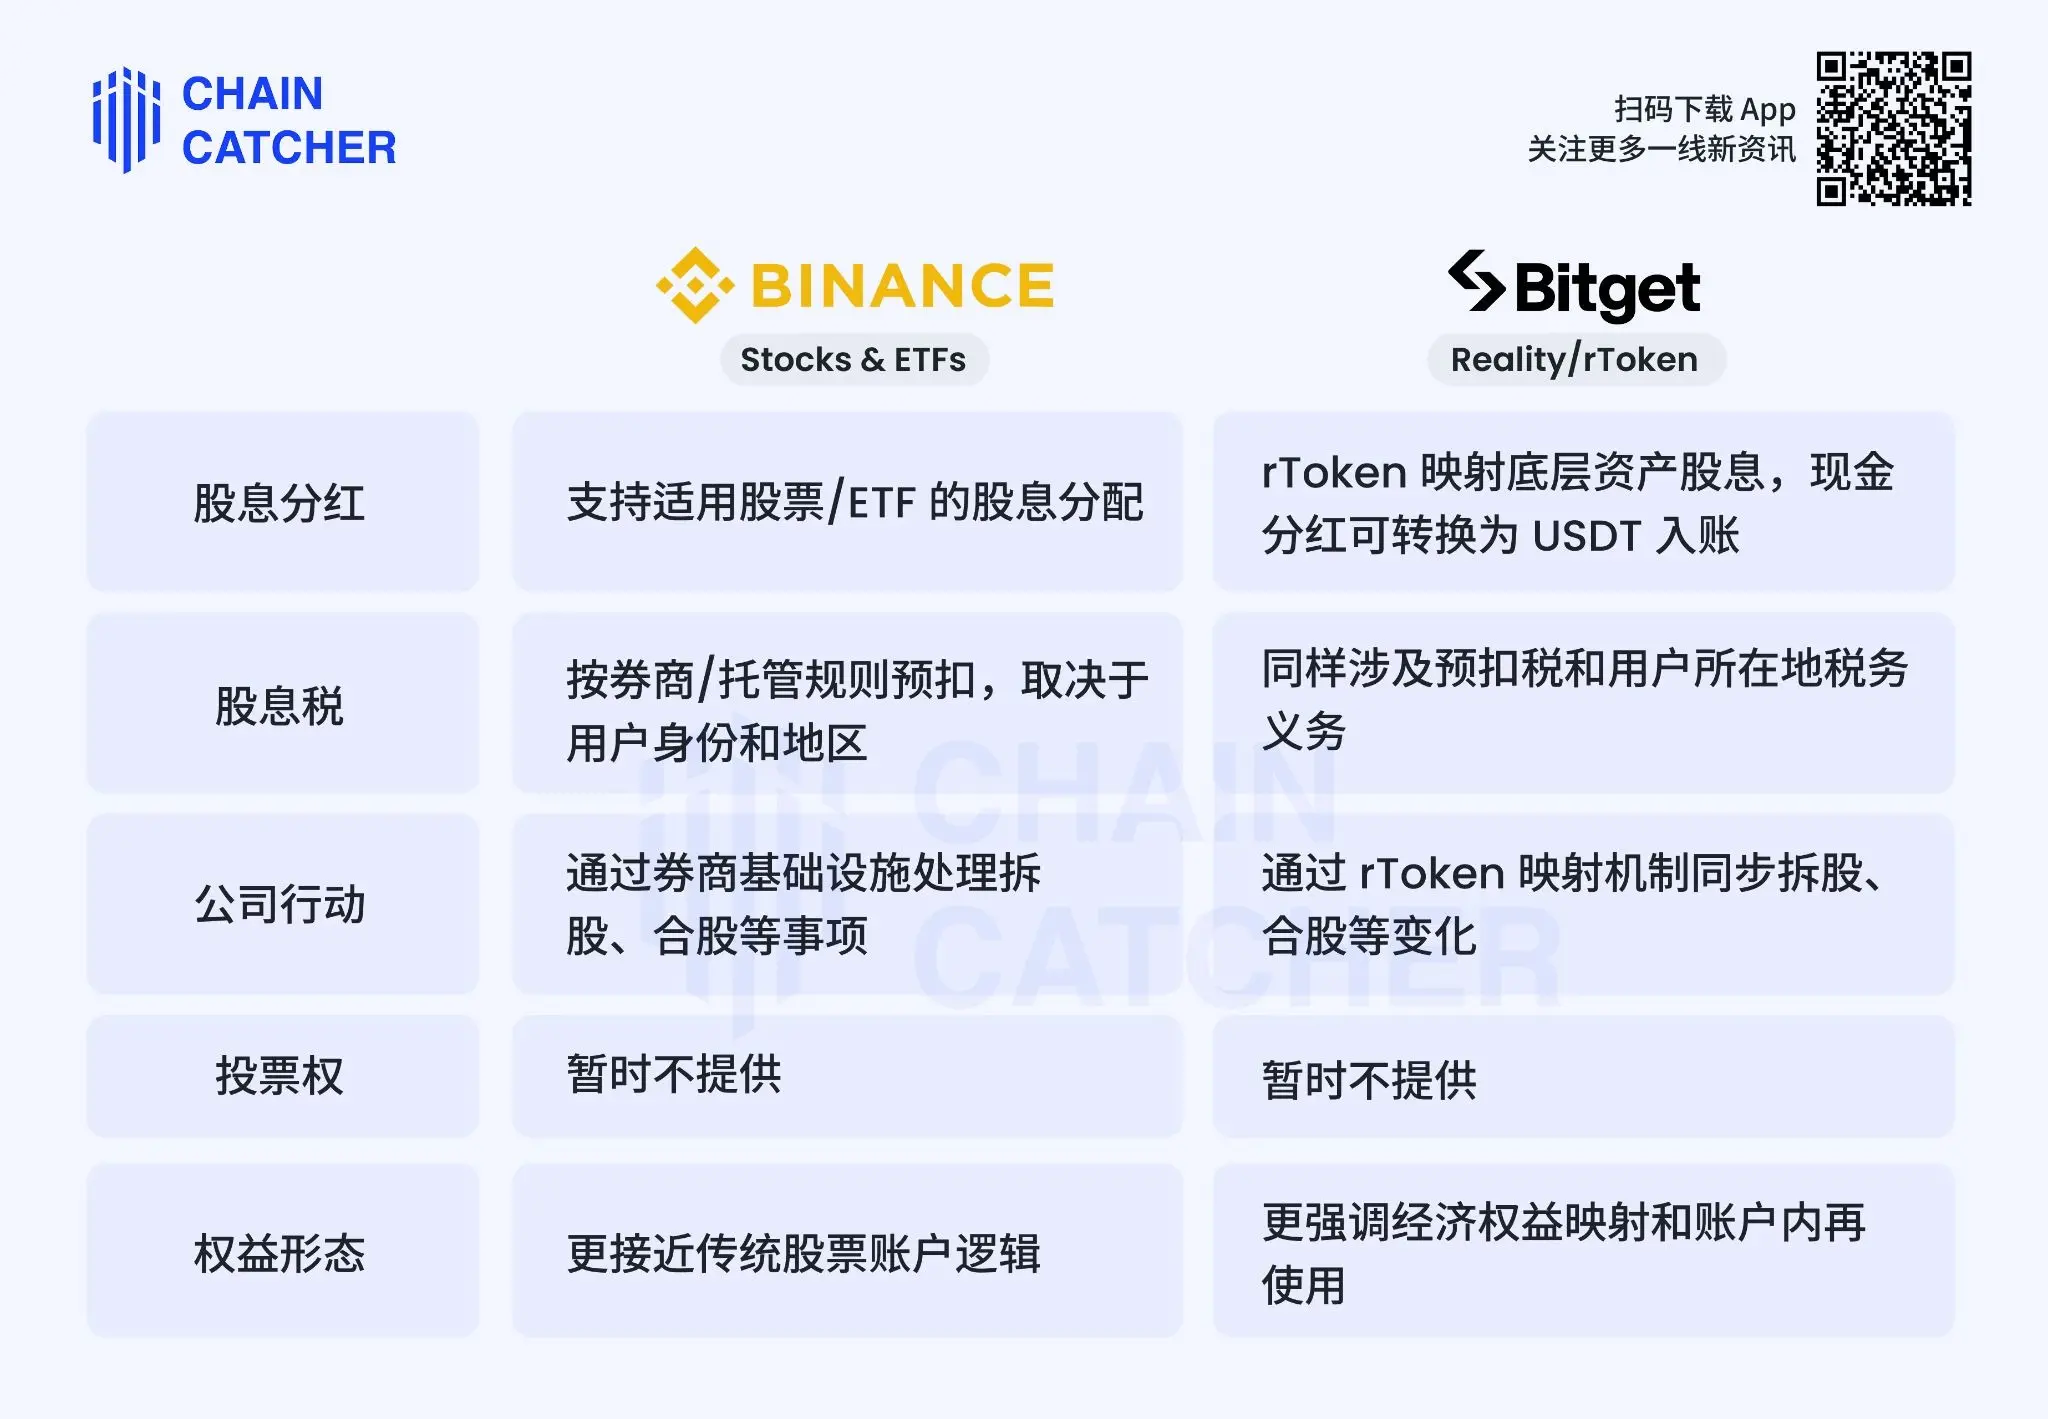
Согласно имеющейся открытой информации, в новом поколении решений как Binance, так и Bitget отказались от простой торговли символом цены акций США и теперь обеспечивают пользователям базовые экономические права, связанные с реальными акциями США.
Дивидендные выплаты, налог на дивиденды, дробление и консолидация акций — все эти корпоративные действия в конечном итоге обрабатываются инфраструктурой брокеров нижнего уровня, таких как Alpaca. Поэтому в части базовых прав оба подхода схожи: как только базовые акции США производят дивидендные выплаты или совершают иные корпоративные действия, платформа должна синхронизировать соответствующие результаты с пользовательскими счетами.
Различия касаются лишь способа реализации этих прав: Binance отражает их в аккаунте пользователя на рынке акций США, тогда как Bitget сопоставляет их с токенизированной стороной через Reality/rToken — дивиденды в виде акций поступают на счёт пользователя в виде токенов в соотношении 1:1, а денежные дивиденды автоматически конвертируются в USDT и зачисляются напрямую на счёт.
Право голоса также не является ключевым отличием. Ни в модели брокерского входа, ни в модели rToken пользователи, проживающие вне США, имеющие фрагментированные позиции и пользующиеся платформенным хранением активов, обычно не обладают прямым правом голоса акционеров компаний. Это право не является основным конкурентным преимуществом данных продуктов.
Преимущество токенизированного подхода Bitget заключается в том, что все права, доступные при прямом подключении к брокеру, Bitget тоже обеспечивает, а кроме того — дополнительно повышает эффективность оборота акционерных прав внутри экосистемы CEX.
3. Пользовательский опыт и эффективность капитала
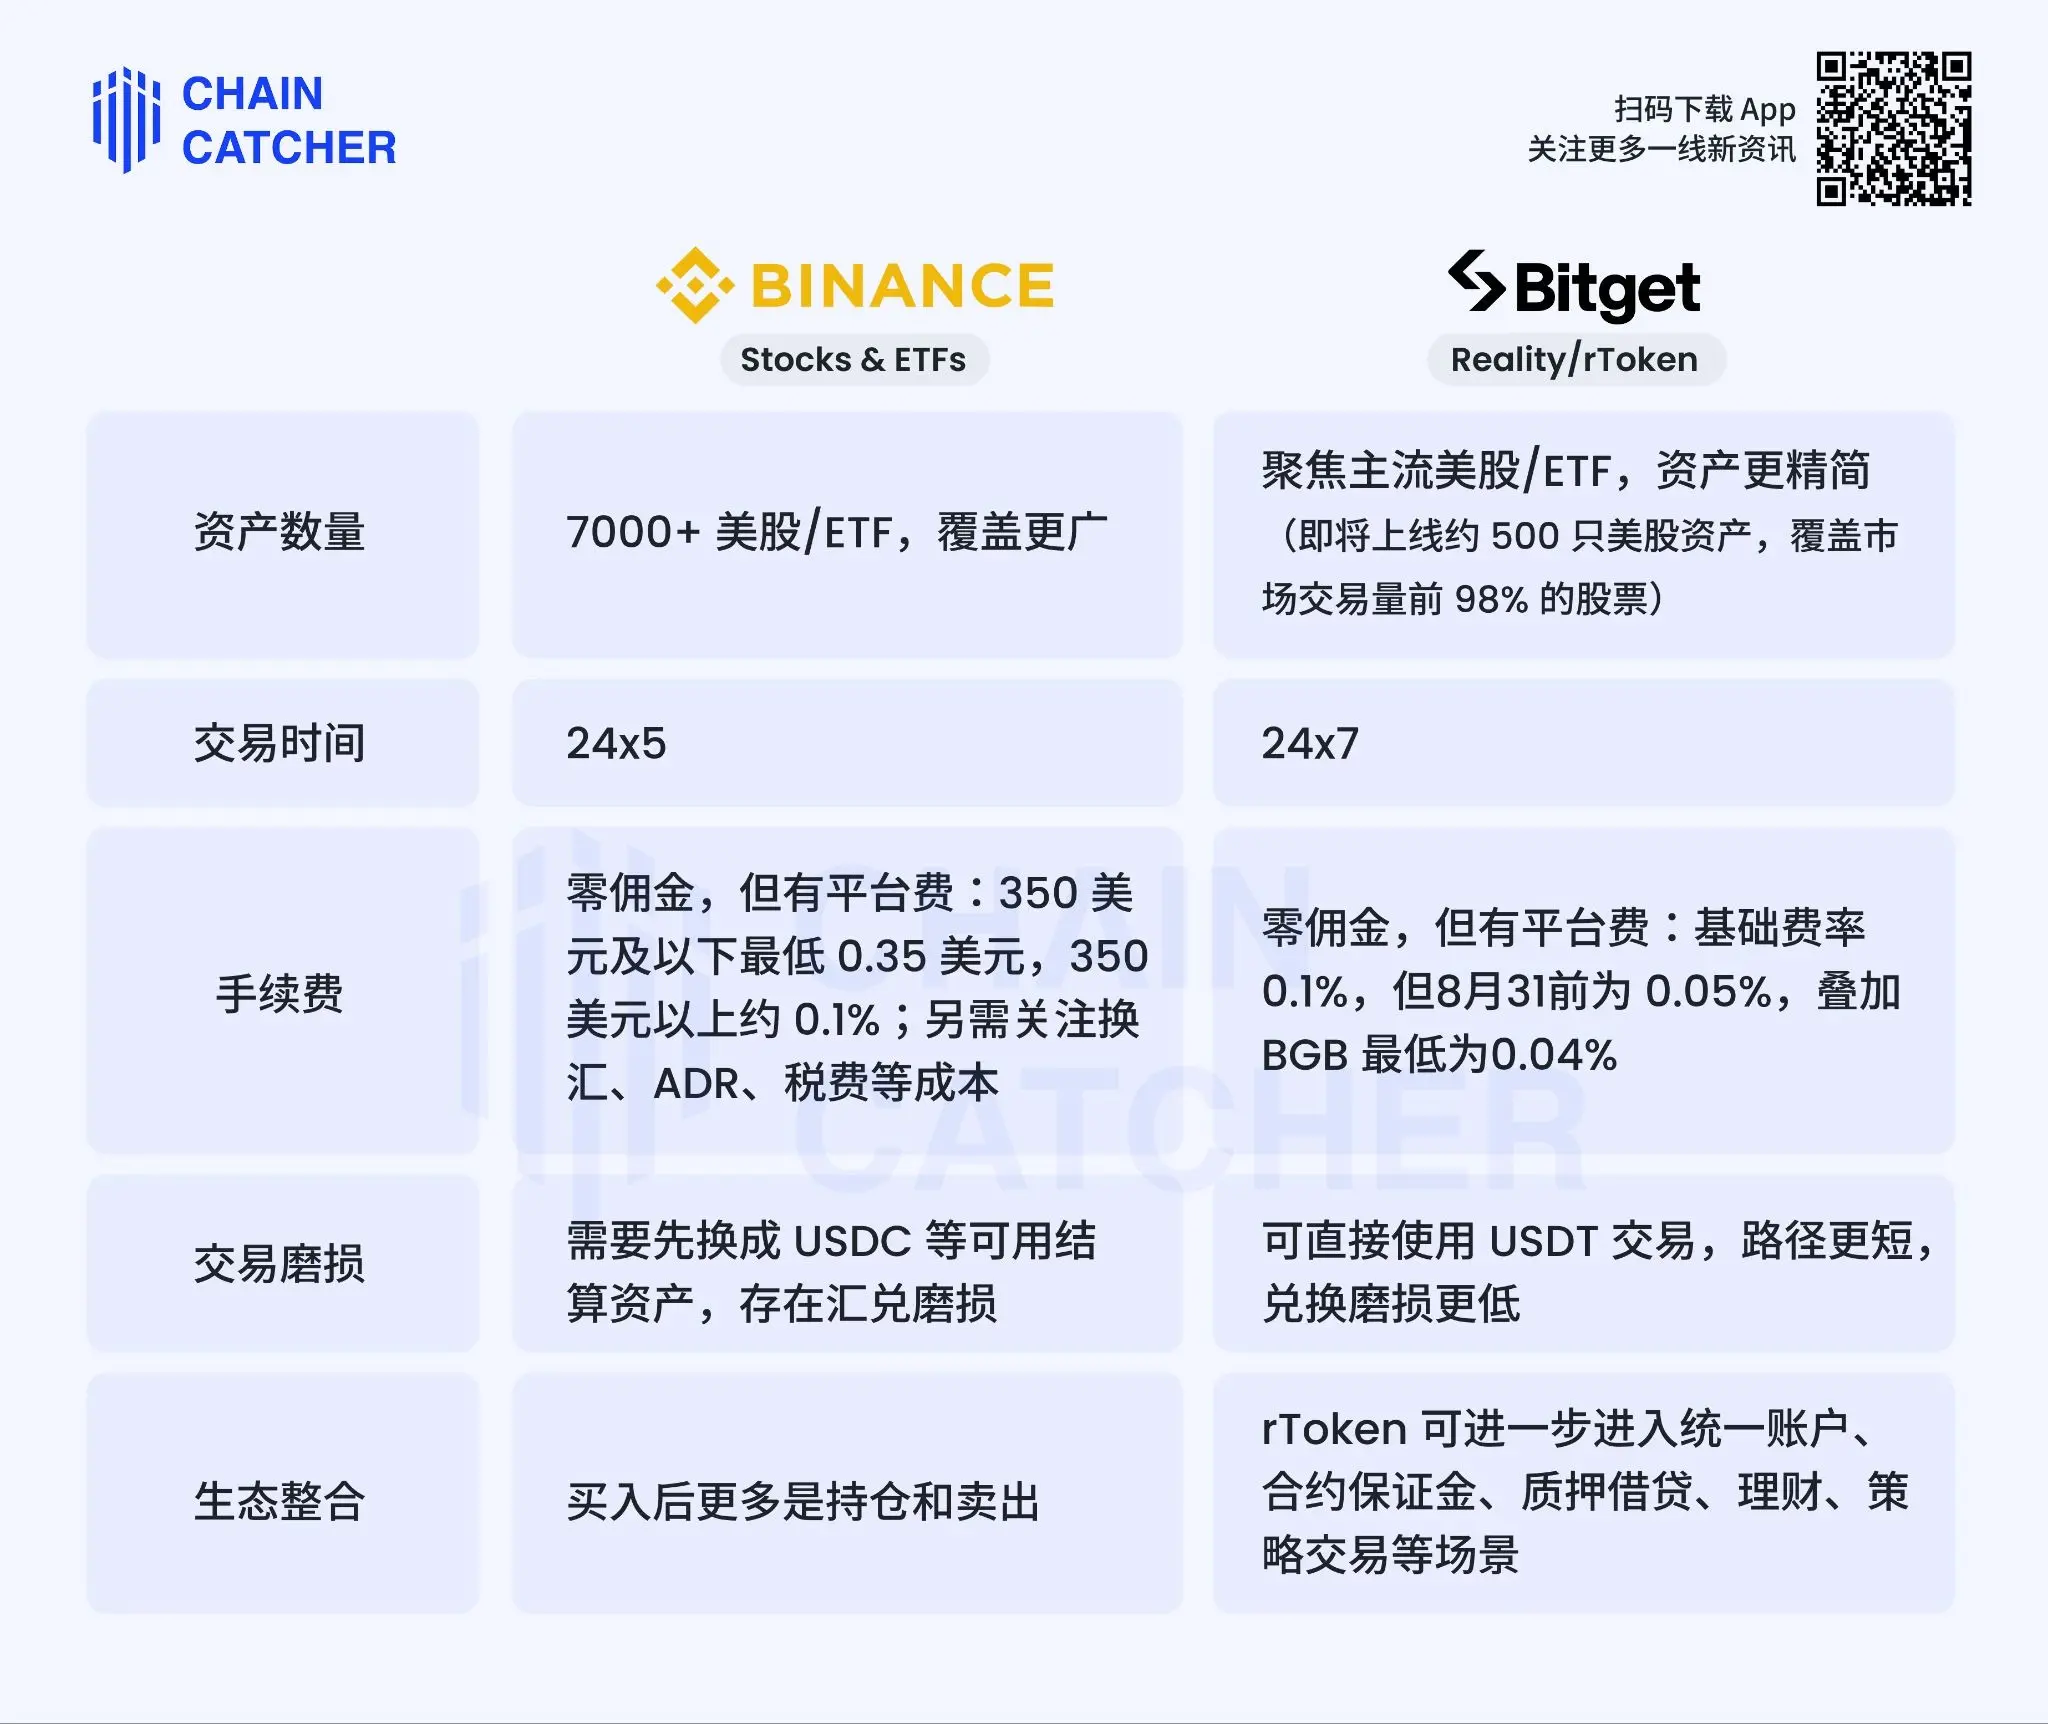
Рассмотрим общий пользовательский опыт и эффективность активов.
По количеству доступных активов Binance предлагает более широкий выбор; Bitget сосредотачивается на ведущих акциях и планирует запустить торги по 500 акциям, на долю которых приходится 98 % объёма торгов на рынке акций США, делая акцент на отборе и покрытии ликвидности.
Что касается торгового времени, то Binance в целом следует традиционному расписанию торгов акциями США; Bitget благодаря токенизации обеспечивает круглосуточную торговлю 7×24, что лучше соответствует привычкам крипто-пользователей.
Возникает вопрос: откуда берётся ликвидность после закрытия рынка акций США? В своём твиттере генеральный директор Bitget пояснил, что её обеспечивают внешние маркетмейкеры, которые держат запасы спотовых активов для удовлетворения спроса на покупку и продажу. Это означает, что ликвидность в нерыночные часы не является бесконечной: в выходные или при экстремальных рыночных условиях односторонний спрос на покупку может привести к росту цен и вызвать значительные колебания при открытии рынка в понедельник.
По комиссиям: на данный момент Bitget предлагает относительно более низкие тарифы. Как и Binance, Bitget применяет нулевую комиссию за исполнение ордеров, однако взимает платформенную комиссию. Базовая ставка составляет 0,1 %, но до 31 августа она снижена до 0,05 %, а при использовании токена BGB — до 0,04 %. Это особенно выгодно для пользователей с высокой частотой торгов.
Что касается торговых издержек (trading friction), то при расчётах в USDC пользователю Binance, владеющему USDT, необходимо дополнительно конвертировать средства; Bitget же позволяет напрямую использовать USDT, что сокращает цепочку операций.
Наиболее заметные различия проявляются в степени интеграции в экосистему. Новый продукт Binance с акциями США не интегрирован в её экосистему на глубоком уровне, тогда как rToken Bitget могут быть включены в единую учётную систему, использоваться в качестве маржи для фьючерсных контрактов, обеспечения займов и других целей, что повышает эффективность капитала. На сегодняшний день уже поддерживаются 15 токенизированных акций, включая акции NVIDIA и Micron, в качестве маржи для фьючерсов.
Подведём итоги преимуществ и недостатков двух стратегий.
Главное преимущество модели Binance с прямым подключением к брокеру — близость к традиционной торговле акциями США: базовые активы являются подлинными акциями США, ликвидность поступает с реального рынка акций США, охват активов шире, а для пользователей без опыта торговли криптовалютами такой подход вызывает большее доверие. Однако недостатком является упрощённость реализации: эффективность использования капитала пользователя остаётся невысокой.
Преимущества токенизированной модели Bitget заключаются в том, что она сохраняет ключевые достоинства прямого подключения к брокеру — ликвидность и дивидендные выплаты, — а также дополнительно повышает эффективность капитала: пользователи могут торговать 7×24, токенизированные акции можно использовать в качестве маржи и в других торговых сценариях, а комиссии ниже. Тем не менее для части более осторожных пользователей прямое владение акциями может вызывать большее чувство безопасности. Однако по мере совершенствования пользовательского опыта токенизированных акций США на платформе Bitget эти опасения, вероятно, будут постепенно ослабевать.
III. Смогут ли криптобиржи-CEX отвоевать долю рынка у традиционных брокеров?
Торговля акциями США никогда не была сугубо внутренним соревнованием между криптобиржами-CEX. В долгосрочной перспективе криптобиржи-CEX всё равно столкнутся с конкуренцией со стороны традиционных брокеров.
1. Преимущества и вызовы криптобирж-CEX при торговле акциями США конкретны и очевидны
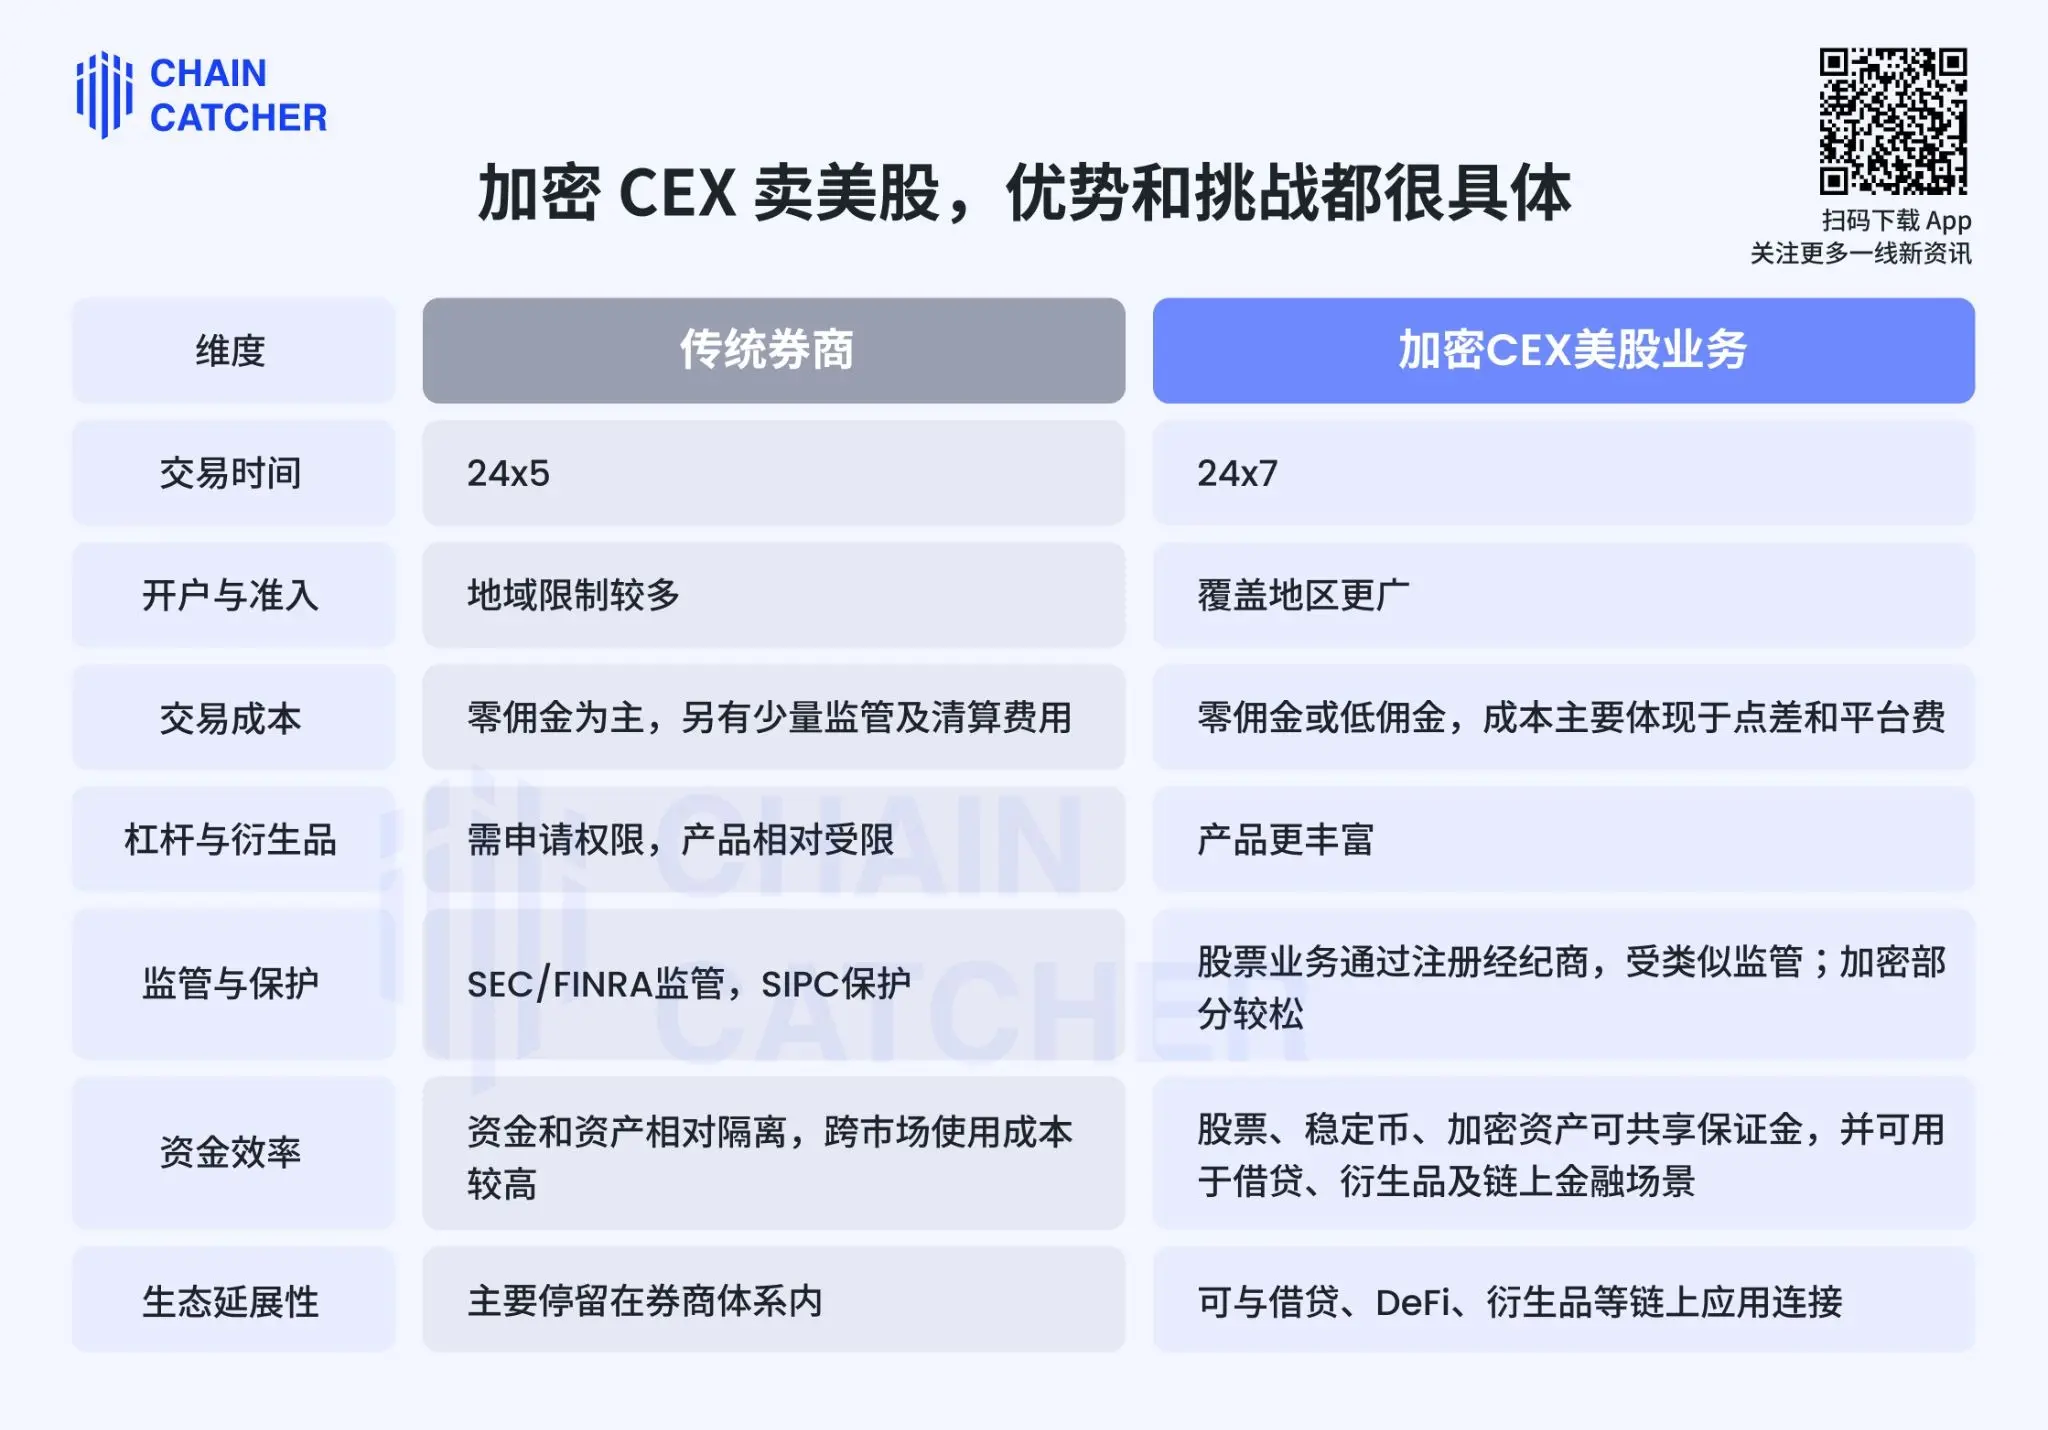
Рассматривая несколько ключевых параметров, можно выделить следующие преимущества криптобирж-CEX по сравнению с традиционными брокерами: во-первых, в отношении торгового времени — криптобиржи-CEX благодаря токенизации могут обеспечить торговлю 24/7, что лучше соответствует потребностям инвесторов. Во-вторых, в плане регистрации и доступа: традиционные брокеры имеют многочисленные географические ограничения, тогда как криптобиржи-CEX предлагают значительно более широкое покрытие.
Но самое главное преимущество — эффективность капитала и расширяемость экосистемы. В традиционных брокерских счетах средства, вложенные в акции, изолированы от других активов, а их межрыночное использование связано с высокими издержками. Криптобиржи-CEX позволяют совместно использовать акции, стейблкоины и криптоактивы в качестве маржи, а также задействовать их в кредитовании, деривативах и других сценариях децентрализованных финансов. Именно поэтому Bitget последовательно движется по пути токенизации и переводит акции США в блокчейн, превращая их в активы, доступные для торговли 7×24, залога и многократного использования — это и есть главное конкурентное преимущество, отличающее Bitget от традиционных брокеров.
Вместе с тем и вызовы вполне конкретны. Чем ближе продукт к реальному рынку акций США, тем выше требования пользователей к CEX как к традиционному финансовому продукту. Платформа должна доказать подлинность базовых акций, прозрачность хранения и резервов, а также корректно обрабатывать такие детали, как дивиденды, дробление акций, налогообложение и ликвидность. Особенно это актуально для токенизированных продуктов: стабильность цен и достаточность ликвидности в нерыночные часы или при экстремальных рыночных условиях напрямую влияют на уровень доверия пользователей.
2. Конечный исход, вероятно, не в том, кто кого заменит, а в том, что все движутся к универсальным биржам
Сейчас наблюдается более широкий тренд: традиционные финансы и криптофинансы движутся навстречу друг другу.
С одной стороны, криптобиржи-CEX больше не ограничиваются торговлей криптовалютами. Binance уже осуществила прямое подключение к брокеру для торговли акциями США, а Bitget чётко обозначила свою стратегию как Universal Exchange (UEX — универсальная биржа), цель которой — объединить акции, золото, валюты и криптоактивы в одном счёте. С другой стороны, традиционные платформы также открывают двери токенизации: брокеры, такие как Robinhood, уже запустили токенизированные акции, а Нью-Йоркская фондовая биржа (NYSE) работает над внедрением круглосуточной торговли токенизированными акциями.
Это говорит о том, что токенизация акций США — это не просто продукт, а трансформация самой формы финансового счёта. В будущем границы между брокерскими счетами, криптокошельками и банковскими счетами будут всё более размыты.
В краткосрочной перспективе способность CEX отвоевать долю рынка у традиционных брокеров будет зависеть от качества пользовательского опыта и регуляторных рамок; в долгосрочной — настоящая конкуренция будет идти за звание наиболее эффективной многоактивной финансовой платформы.
Именно поэтому стратегия криптобирж-CEX с акциями США представляет особый интерес. Как отмечает генеральный директор Bitget Грейси Чэнь, это не просто добавление ещё одного торгового инструмента, а интеграция традиционных активов в криптоэкосистему посредством технологии блокчейн. Это также знаменует выход криптобирж-CEX на новый уровень — переход от узкоспециализированных площадок к полноценным финансовым платформам, которые начинают соперничать с традиционными институтами за право определять цены на глобальные основные активы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 ChainCatcher 链捕手