Разбор листингов на корейских CEX за 2025 год: инвестиции в новые монеты = убыток 70%?
Авторы: c4lvin, Four Pillars
Составитель перевода: AididiaoJP, Foresght News
Ключевые выводы
Если вложить 100 долларов США в каждый из 59 токенов, недавно добавленных с парой к вонам на Upbit в 2025 году, то к 11 марта 2026 года стоимость такого портфеля составит всего 31% от первоначальных инвестиций (то есть 0,31 доллара за каждый вложенный доллар). Показатель Bithumb (144 токена) оказался идентичным — 31%, тогда как у Binance (92 токена) он немного ниже и составил 29%. На всех трех биржах наблюдается снижение стоимости активов примерно на 70%.
Из 59 токенов, листинг которых состоялся на Upbit, только два в итоге получили прибыль: KITE (+232,8%) и BARD (+9,3%). Биржа Bithumb показала несколько лучшие результаты, где среди 144 токенов доходность оказалась положительной у восьми. Медианная доходность для Upbit составила -80,9%, а для Bithumb — -82,1%.
Средняя доходность 50 токенов, которые одновременно были листингованы на обеих южнокорейских биржах (-69,4%), практически полностью совпадает с показателем 94 токенов, листинг которых прошел исключительно на Bithumb (-68,9%). Эти данные свидетельствуют о том, что листинг на нескольких крупных биржах не гарантирует благоприятную динамику цены в дальнейшем.
Предыстория исследования
Идею для данного анализа предоставила информационная диаграмма, опубликованная сегодня исследователем Messari под ником @Degenerate_DeFi.
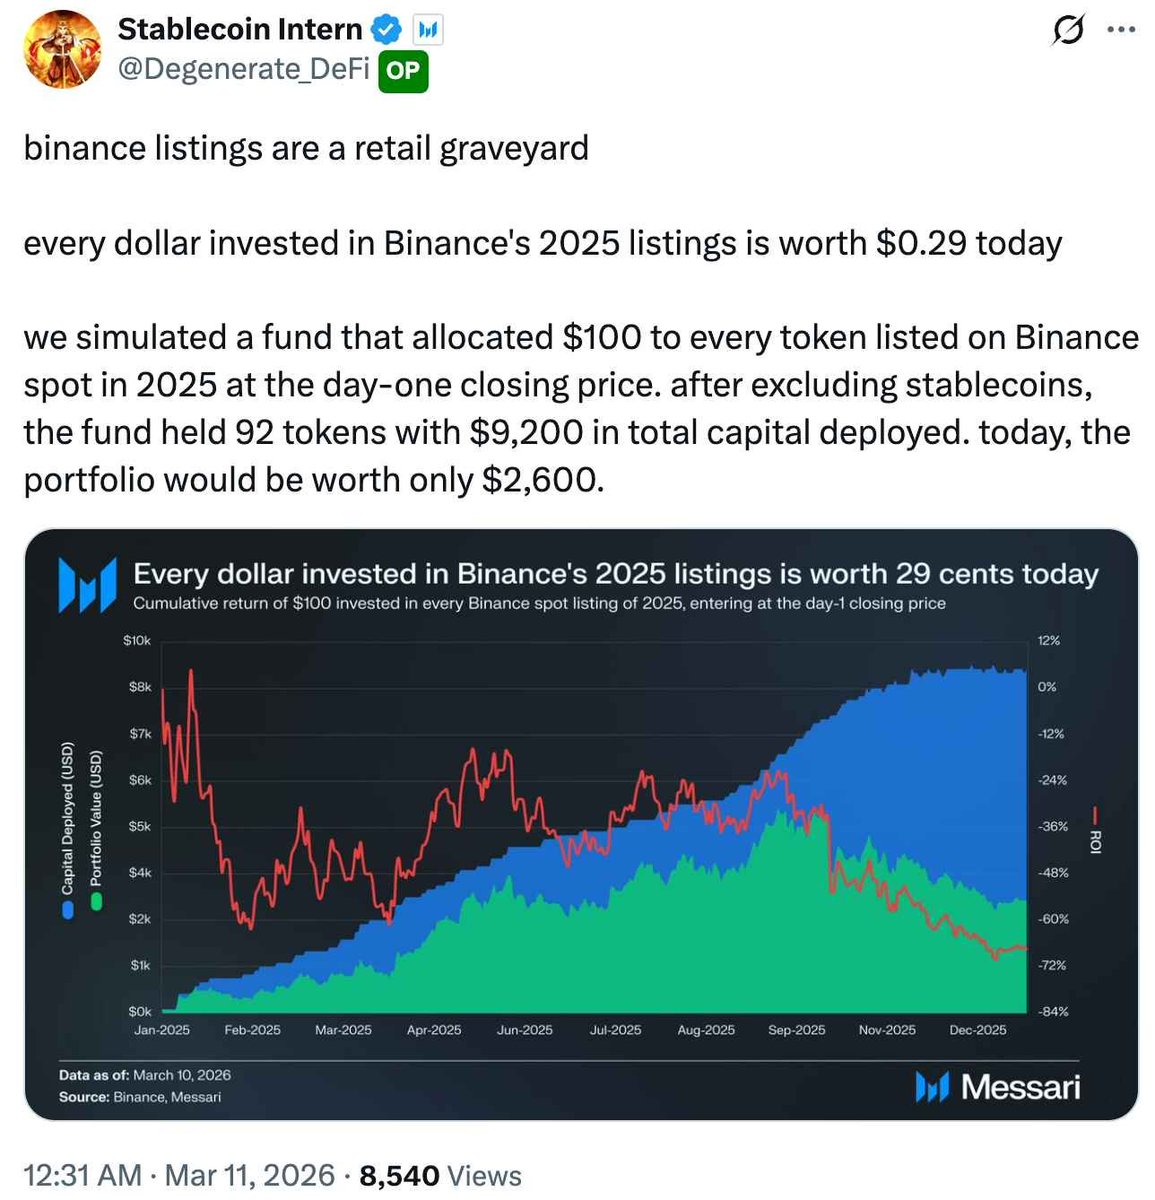
Источник данных: @Degenerate_DeFi
На диаграмме видно, что при вложении 100 долларов США в каждый из 92 токенов, недавно добавленных на Binance в 2025 году, к сегодняшнему дню от каждой инвестиции осталось лишь 0,29 доллара. Это означает, что при общем объеме инвестиций в 9 200 долларов совокупный убыток составляет 71,7%, а оставшаяся стоимость портфеля превышает 2 600 долларов.
Binance, являющаяся крупнейшей в мире криптобиржей по объему торгов, традиционно предъявляет более строгие требования к листингу по сравнению с мелкими площадками, а её преимущество в ликвидности бесспорно. Однако если показатели Binance выглядят именно так, какова же ситуация с южнокорейскими биржами? Рынок Кореи в значительной степени формируется розничными инвесторами, а модели торговли существенно отличаются от глобальных рынков. Окажут ли эти различия влияние на результативность новых листингов? Или данные все равно выявят схожие закономерности?
В данной статье мы применим методологию, аналогичную анализу Binance, чтобы провести систематическую оценку всех токенов, получивших торговую пару к вонам на Upbit и Bithumb в течение 2025 года.
Методология исследования
Охват выборки и критерии фильтрации
Данное исследование охватывает весь спектр токенов, добавивших торговую пару к вонам на Upbit и Bithumb в период с 1 января по 31 декабря 2025 года. Всего на Upbit было добавлено 59 токенов, а на Bithumb — 144. Токены Elixir (ELX), Strike (STRIKE) и AI16Z, которые прошли листинг в 2025 году, но впоследствии были удалены, в данном анализе рассматриваются как полная потеря капитала.
Правила симуляции инвестиций основаны на едином фреймворке, использованном аналитиками Messari для оценки листингов на Binance. Мы предполагаем вложение 100 долларов США в момент закрытия торгов первого дня листинга каждого токена и его удержание до текущего момента без каких-либо продаж. Путем ежедневного отслеживания совокупной стоимости и доходности данного портфеля формируются временные ряды.
Выбор времени покупки на основе цены закрытия в первый день был тщательно продуман. На южнокорейских биржах цена открытия в день листинга часто значительно завышается из-за резких колебаний и спекулятивного спроса. Использование цены закрытия позволяет эффективно отфильтровать этот краткосрочный шум.
Сбор данных
Ценовые данные собираются напрямую через открытые REST API каждой биржи. Для Upbit используется интерфейс дневных свечей, благодаря чему собирается полный набор ежедневных данных OHLCV для каждого токена со дня листинга вплоть до 11 марта 2026 года; текущая цена дополнительно верифицируется через тикерный интерфейс (/v1/ticker). Для Bithumb применяются суточные свечи за тот же период. Для упрощения модели валютные колебания между долларом США и южнокорейским вонам не учитываются.
Общие результаты
Наглядные результаты симуляции представлены на нижнем графике. Более подробная интерпретация и анализ этих данных будут приведены в следующих разделах.
Сравнение трех бирж
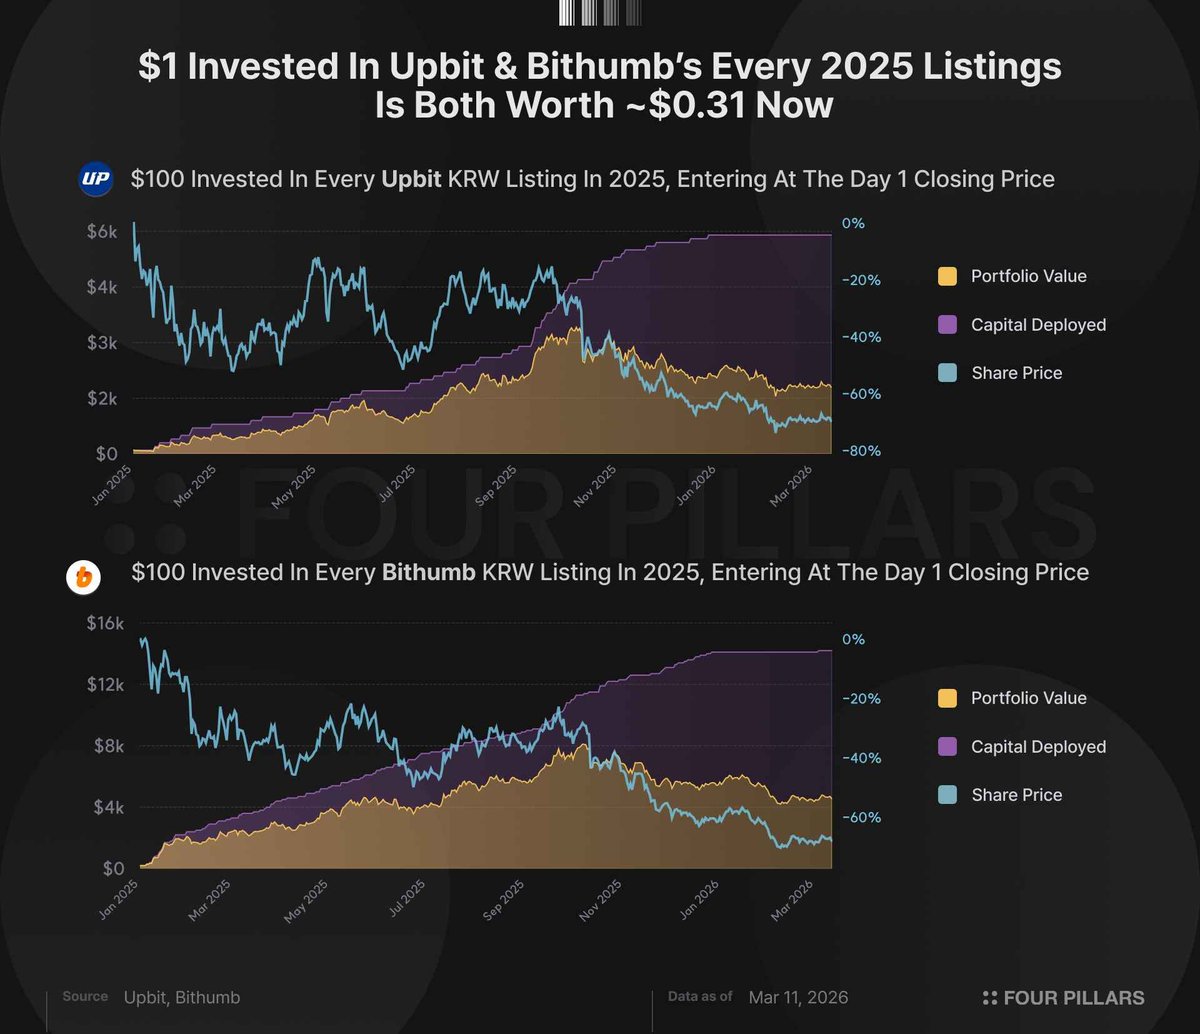
Ниже представлено сравнение результатов новых листингов на трех биржах в 2025 году:
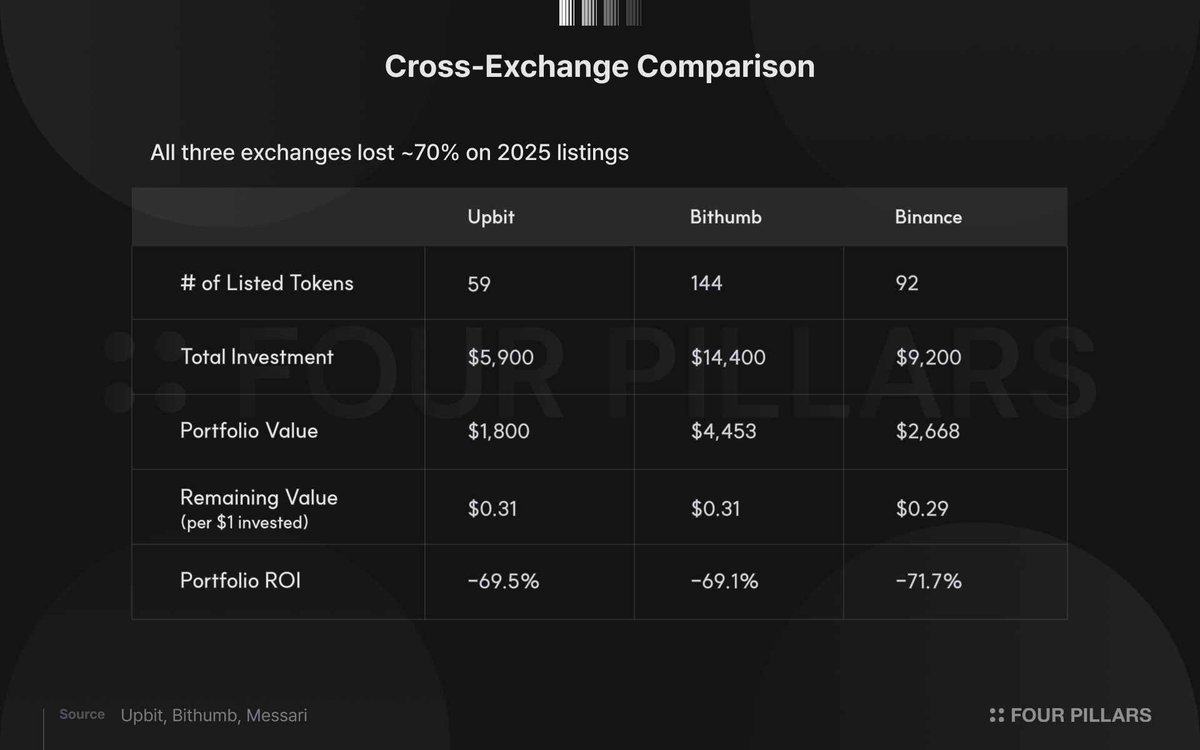
Все три биржи показали убытки примерно на уровне 70%. Результаты Upbit (-69,5%) и Bithumb (-69,1%) оказались практически одинаковыми, показатель Binance (-71,7%) также сопоставим. Независимо от выбора площадки инвесторы, покупающие новые токены в первый день листинга, в среднем теряют около 70% начального капитала.
Характеристики распределения доходности
Среднее значение в целом недостаточно для понимания разницы в результатах отдельных токенов. Ниже представлен детальный анализ доходности каждого актива с разбивкой по диапазонам:
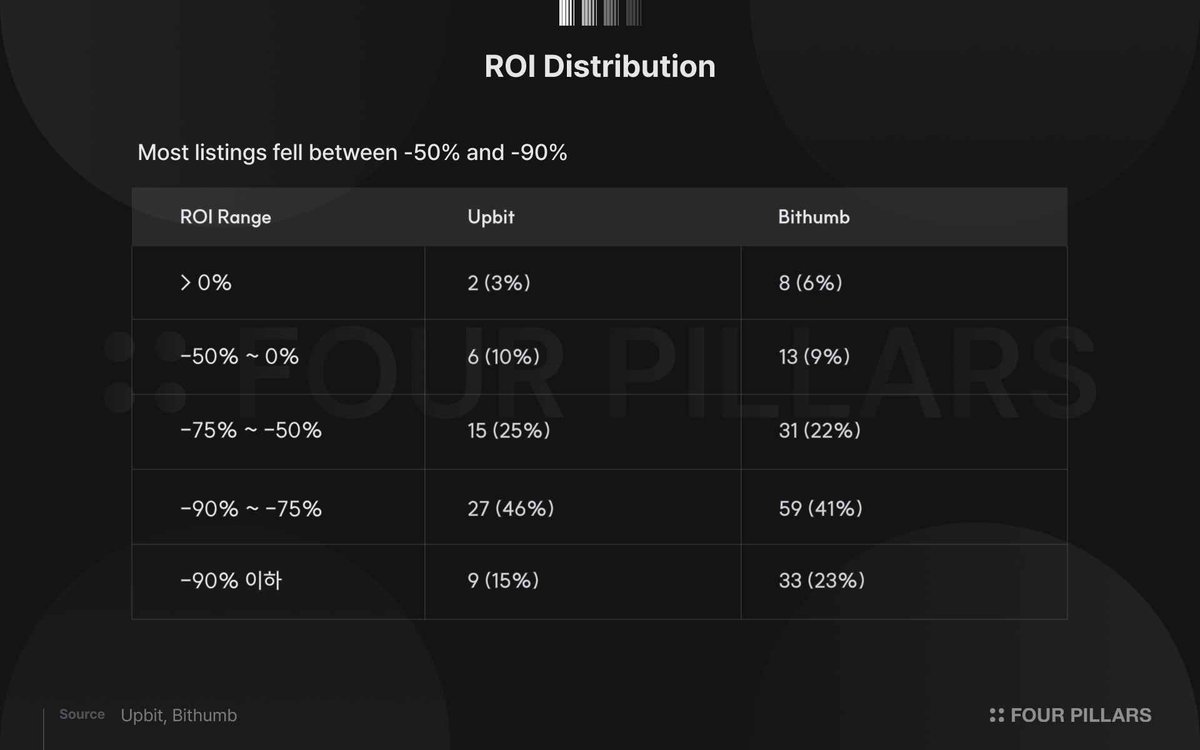
На обеих биржах более 40% токенов сосредоточено в диапазоне потерь от -75% до -90%. Доля токенов в этом коридоре на Upbit достигает 46%, а еще 9 активов (-15%) пострадали от экстремальной просадки свыше 90%. Лишь два токена в итоге обеспечили положительную доходность: Kite (KITE, +232,8%) и Lombard (BARD, +9,3%).
Распределение доходности на Bithumb является более рассеянным. Здесь больше токенов, завершивших период с прибылью (всего 8), но одновременно 33 актива столкнулись с экстремальными потерями свыше 90%. Такая разбросанность отчасти объясняется большим объемом выборки в 144 токена, но также указывает на то, что стратегия листинга Bithumb по сравнению с Upbit охватывает более широкий спектр типов проектов.
Медианная доходность обнажает более пессимистичную реальность: -80,9% для Upbit и -82,1% для Bithumb, что ниже их соответствующих средних значений. Это доказывает, что небольшая группа токенов, проявивших устойчивость к падению, искусственно завысила средний показатель, тогда как типичная динамика новых листингов на практике выглядит гораздо мрачнее базовых цифр.
Влияние сроков листинга на результативность
Чтобы проверить, влияет ли время листинга на последующую динамику, мы разделили данные на два периода для сравнения: первую половину года (январь–июнь) и вторую половину (июль–декабрь).
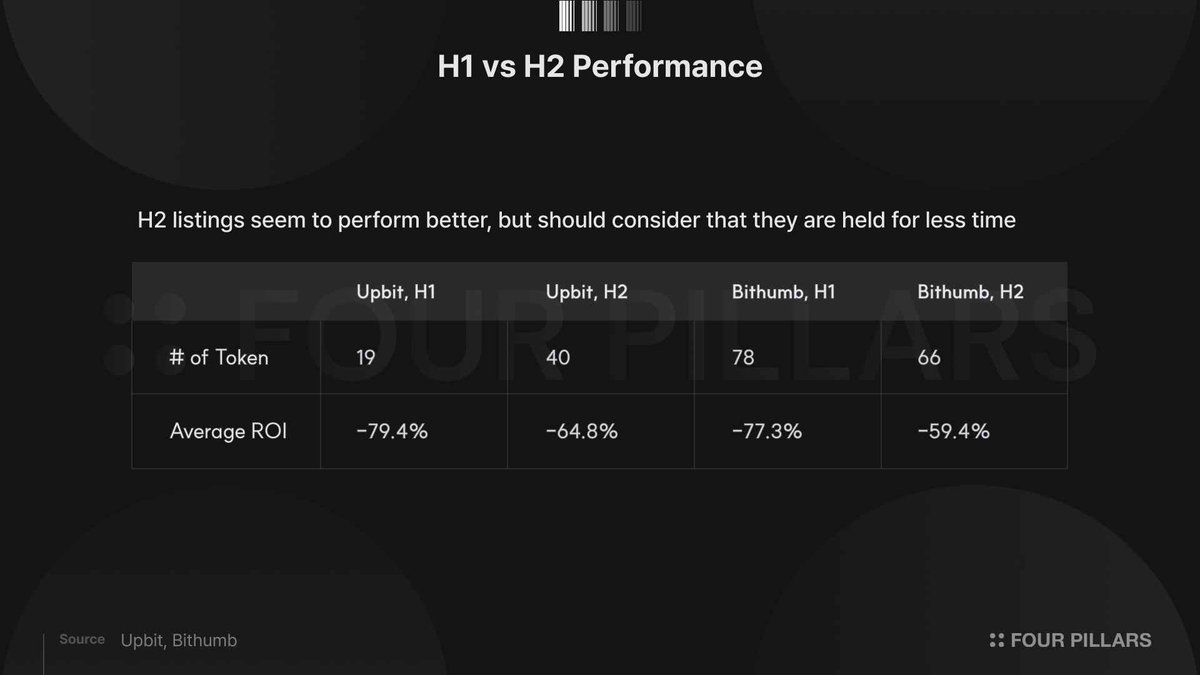
Данные показывают, что токены, прошедшие листинг во второй половине года, продемонстрировали лучшие результаты на обеих биржах. Эта картина логична: активы, запущенные в начале года, подвергались большему давлению рынка в течение более длительного периода. С учетом того что весь 2025 год рынок криптовалют находился в нисходящем тренде, чем дольше удерживается позиция, тем выше вероятность накопления существенных убытков.
Примечательно, что разрыв в результатах между первой и второй половинами весьма значителен. Так, на Bithumb разница в доходности между токенами, добавленными в первом полугодии (-77,3%), и активами, листинг которых произошел во втором полугодии (-59,4%), составляет около 18 процентных пунктов. Объяснить такую разницу仅仅 временем сложно. Возможные причины включают наличие у активов второго полугодия действительно более сильной фундаментальной поддержки или то, что рыночные ожидания стали более рациональными после уроков первого полугодия.
Парадокс отбора
Связь между количеством листингов и результативностью
За весь 2025 год на Upbit появилось 59 новых торговых пар к вонам, а на Bithumb — 144. Количество листингов на Bithumb более чем вдвое превышает показатели Upbit и значительно превосходит даже 92 актива на Binance. Площадка Upbit известна тем, что устанавливает самые строгие стандарты листинга среди южнокорейских бирж. Тем не менее, несмотря на столь заметную разницу в объемах листинга, средние показатели доходности портфелей на обеих площадках оказались почти идентичными: -69,5% на Upbit против -69,1% на Bithumb.
Анализ активов с двойным листингом
Для углубленного изучения мы дополнительно сравнили результаты токенов с одновременным листингом на обеих биржах и активов, прошедших листинг исключительно на Bithumb. Статистика показывает, что одновременно на Upbit и Bithumb листинговалось 50 токенов.
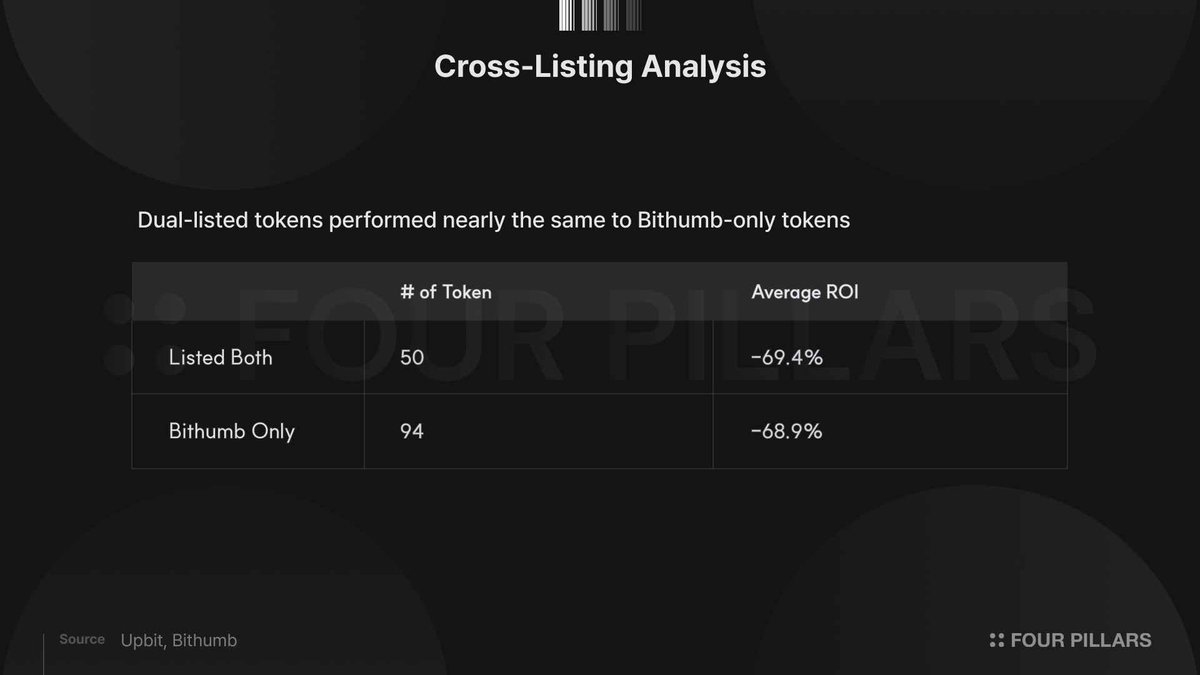
Теоретически проекты, сумевшие получить листинг на двух основных биржах одновременно, должны обладать определенной степенью признания в индустрии. Однако средняя доходность этих 50 токенов (-69,4%) практически совпадает с показателем 94 активов, листинг которых прошел только на Bithumb (-68,9%).
Данный факт приводит нас к двум главным выводам:
Во-первых, наличие листингов на нескольких крупных площадках совершенно не гарантирует благоприятной динамики цены в будущем.
Во-вторых, взлет цен в день первого листинга представляет собой структурное явление, которое возникает независимо от того, насколько большой интерес проект вызывает у рынка.
Независимо от того, сопровождается ли листинг «честью» присутствия на Upbit или проходит спокойно исключительно на Bithumb, итоговые убытки инвесторов, купивших актив в первый день, не имеют принципиальной разницы.
Анализ ограниченного числа выживших
Из 59 токенов, добавленных на Upbit, только два — KITE (+232,8%) и BARD (+9,3%) — закончили период с прибылью. Лишь 8 активов смогли ограничить просадку уровнем ниже 50%.
Группа из 8 прибыльных токенов на Bithumb формирует более разнородную выборку.
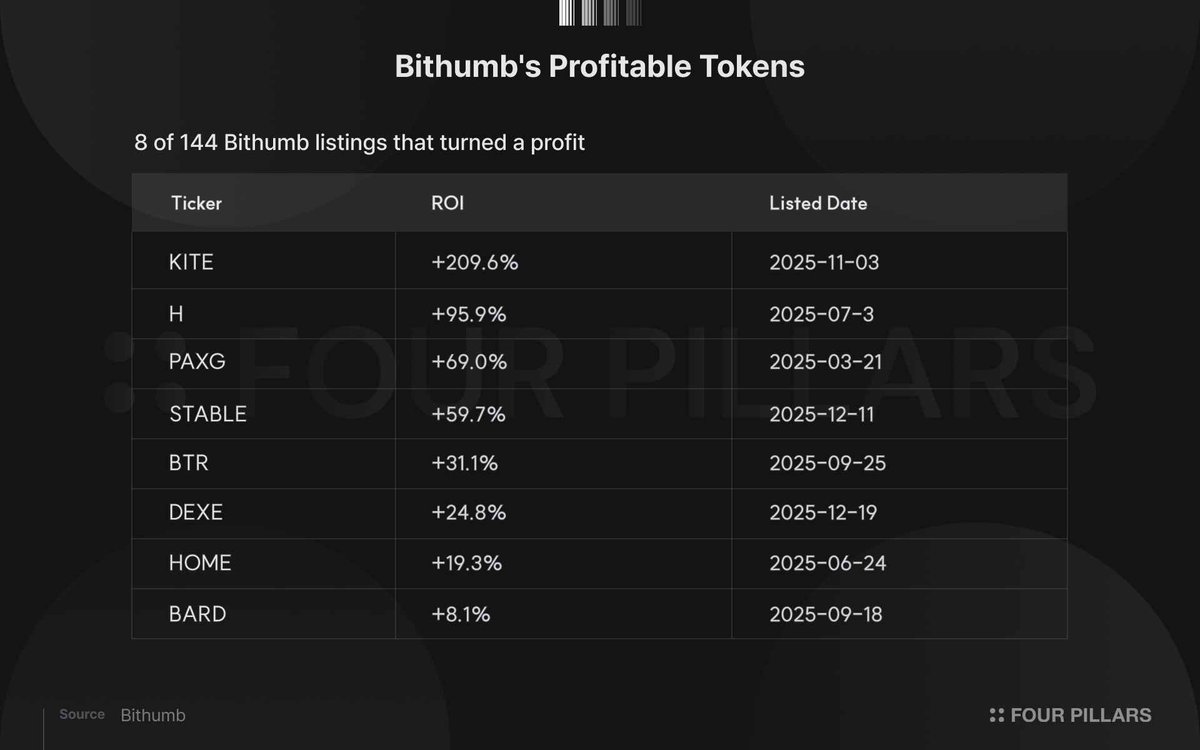
KITE показал рост на 209,6%, что является ярко выраженным выбросом. Однако важно отметить, что данный токен находится на площадке всего четыре месяца, поэтому преждевременно трактовать его результаты как устойчивую долгосрочную тенденцию. Аналогичный осторожный подход необходим в отношении STABLE и DEXE, учитывая, что наблюдение за ними велось лишь три месяца.
Наиболее показательным примером стал кейс PAXG. Будучи токеном, привязанным к цене физического золота в соотношении 1:1, его рост на 69,0% был обусловлен исключительно плавным повышением стоимости драгметалла в течение 2025 года. Эта динамика не связана с фундаментальными показателями рынка криптовалют, а отражает лишь макроэкономический тренд. Иными словами, самым надежным способом получения прибыли на Bithumb стало вовсе не инвестирование в криптопроекты.
Заключение
Исследование приходит к выводу: результаты нового листинга на южнокорейских биржах в 2025 году структурно ничем не отличаются от показателей Binance. Несмотря на высокую долю розничных инвесторов на местном рынке, различия в стратегиях листинга площадок и разные нормативно-правовые условия, средний уровень убытков покупателей в первый день листинга на всех трех биржах стабилизировался на отметке около 70%.
Мы полагаем, что ключевой вывод, который следует сделать из этих данных, заключается в следующем: проблема кроется не в стандартах листинга конкретной площадки и не в качестве отдельных активов, а в изначально заложенной структуре самого события листинга. При добавлении нового токена на крупную биржу скопление розничного спроса резко подталкивает цену вверх в первый день. Со временем котировки естественным образом возвращаются к базовым уровням, что наносит ущерб покупателям в день старта. Тот факт, что доходность токенов с двойным листингом сходится с результатами одностраничных листингов, лишь подтверждает: убытки проистекают не из особенностей биржи или конкретного проекта, а являются структурной особенностью процесса листинга.
Стоит отметить, что в рамках данного исследования оценивалась исключительно одна конкретная стратегия: покупка по цене закрытия торгов в первый день и долгосрочное удержание. Если бы применялись методы краткосрочной торговли, использующей ценовые колебания в первые дни после листинга, либо стратегии входа после сильного коррекционного отката, итоговый результат мог бы быть совершенно иным. Однако подобные тактики требуют высочайшего мастерства тайминга и сильно расходятся с реальными действиями большинства розничных участников рынка.
Данные за 2025 год дают однозначное предупреждение: покупка токена исключительно на основании факта его нового листинга на крупной бирже является стратегией, гарантирующей системные убытки независимо от выбранной площадки. Данная проблема присуща не только корейскому рынку, а носит глобальный структурный характер. Виновата здесь не биржа, списывающая низкокачественные активы, а сам процесс листинга, порождающий эффект концентрации спроса, который исторически работает против трейдеров, входящих в позицию в самый первый день.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Four Pillars