

IOSG|То, что вы покупаете на CEX, на самом деле не акции США: разбор монополии ликвидаций в 94 % и исчезновения прав инвесторов в условиях пятиуровневой цепочки
Авторы: Ethan, Xinyang, IOSG
В 2026 году CEX начали массово запускать продукты для торговли акциями США, создав на переднем крае индустрии нарратив о «бесшовной покупке и продаже NVIDIA с помощью USDT». Однако, если заглянуть за гладкий торговый интерфейс и изучить лежащие в основе правовые отношения и процессы клиринга, вы обнаружите, что это вовсе не простая «революция RWA-активов», а сложная игра интересов, затрагивающая ценообразование на споте, принадлежность прав собственности и монополию на базовое хранение.
TL;DR
- Три пути расходятся: продукты криптобирж для торговли акциями США разделяются на три параллельно развивающихся направления — традиционное API, токенизированный формат и бессрочные контракты.
- Модель токенизации сильно зависит от Alpaca: контроль над 94% клиринга и депозитарного обслуживания токенизированных акций США создает риск временного дисбаланса между реальным временем в блокчейне и T+1 вне цепи, при этом конечные скрытые издержки и провалы ликвидности в условиях черных лебедей ложатся на пользователей.
- Рынок токенизированных акций США все еще находится в стадии голубого океана: размер активов вырос примерно в 15 раз за 10 месяцев, проявляются потенциал залога в DeFi, в то время как традиционный путь API быстро оттягивает капитал.
Расхождение трех путей торговли акциями США
Направление движения капитала, форма активов и, что самое главное, правовые отношения показывают, что продукты для торговли акциями США на современных CEX не относятся к одному и тому же классу. Под внешне почти идентичными торговыми интерфейсами они дифференцируются на три совершенно разных эволюционных пути в зависимости от базовых активов и правовых связей:
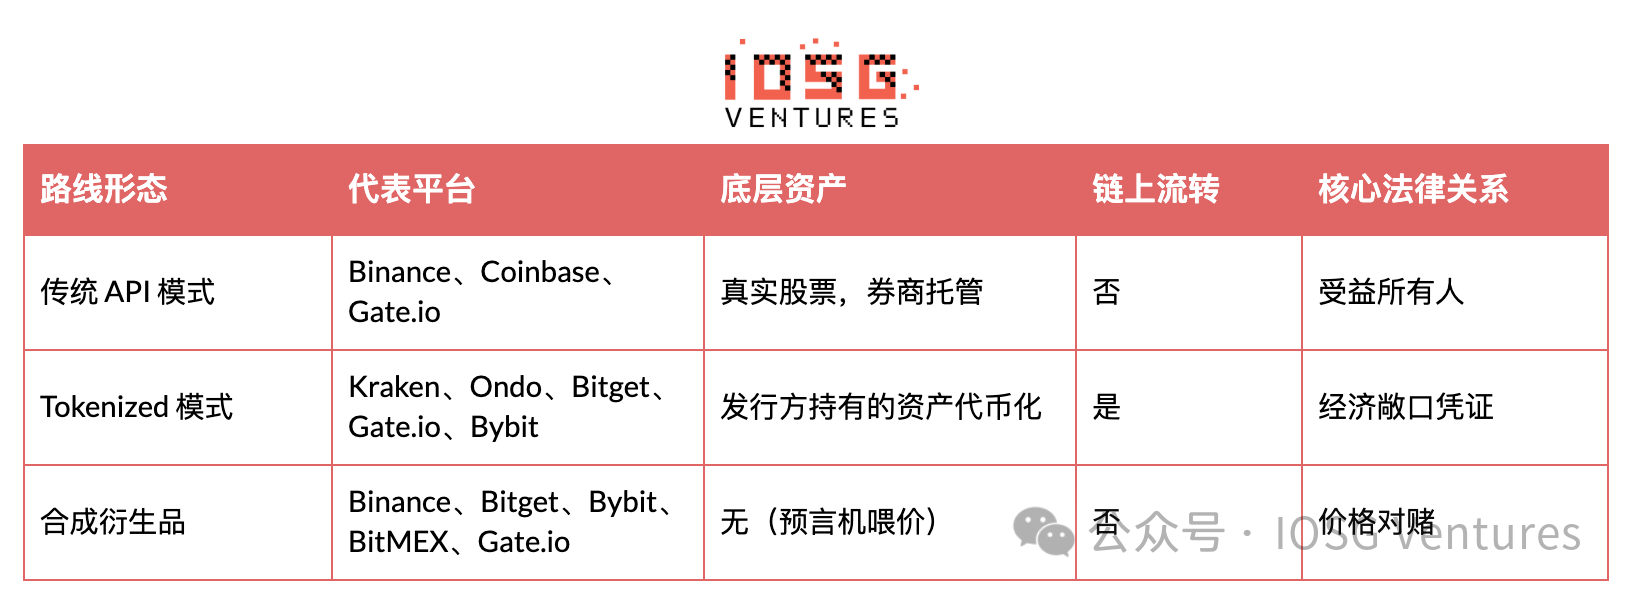
Совместное существование этих трех моделей — это неovernight результат проектирования продуктов, а итог постоянных компромиссов и итераций в блокчейн-экосистеме за прошедшие годы в поиске баланса между эффективностью ликвидности внутри сети и трениями традиционного комплаенса и клиринга.
Ранние исследования офшорной токенизации (Tokenized) и ограничения ликвидности
Начало этого направления относится к 2021–2024 годам, когда такие проекты, как Backed Finance (xStocks) и Ondo Finance, реализовывали ранние попытки токенизации ончейн-активов (токенизированные ценные бумаги). Ключевой задачей этого этапа было создание специальной целевой компании (SPV) в офшорной юрисдикции, полное обеспечение реальными акциями вне цепи и выпуск соответствующих токен-чеков (например, AAPLx) внутри цепи. Такие активы обладают нативными характеристиками криптоактивов, могут храниться в веб3-кошельках и свободно перемещаться в блокчейне без разрешений, тем самым обеспечивая парадигмальный переход от нуля к единице для вывода активов в сеть.
Однако, в тот период, когда крупнейшие игроки традиционного финансового клиринга еще не вышли на криптовалютную экосистему, эта модель сталкивалась с серьезным дефицитом предложения и ограничениями масштаба. Из-за отсутствия поддержки глубины ликвидности от крупных централизованных бирж (CEX) эти токенизированные активы могли перемещаться лишь в рамках нескольких децентрализованных протоколов или платформ второго эшелона. Это приводило к тому, что общий объем блокированных средств (TVL) всего направления долгое время оставался на низком уровне. По состоянию на август 2025 года совокупный объем ончейн-рынка акций США составил менее 100 млн долларов. Характеристика «есть отображение актива, нет эффективности транзакций» неизбежно делала ранние токенизированные акции США низколиквидными ончейн-островами, не достигая основного круга розничных трейдеров.
Синтетические бессрочные контракты: чистая спекуляция ценовыми деривативами
Чтобы компенсировать недостаток ликвидности в спотовой токенизации, бессрочные контракты на акции США / ETF стали главными героями рынка. В сентябре 2025 года Bitget одной из первой запустила бессрочные фьючерсы на акции США, быстро расширив список базовых активов до более чем 40 позиций, а совокупный объем торгов превысил 15 млрд долларов. Настоящий взрыв направления произошел 13 октября 2025 года с выпуском Hyperliquid механизма разворачивания бессрочных контрактов без разрешений HIP-3, который полностью активировал рынок производных финансовых инструментов на основе прав на акции круглосуточно. По состоянию на июнь 2026 года номинальный объем открытых позиций (OI) по бессрочным контрактам на акции США превысил 2,25 млрд долларов. Благодаря HIP-3 Hyperliquid занимает доминирующую долю рынка: объем позиций по бессрочным контрактам на индекс Nasdaq-100 (XYZ100) и S&P 500 составляет свыше 310 млн и 340 млн долларов соответственно.
Binance также активно присоединилась к гонке в начале 2026 года, захватив более 56% доли рынка CEX в сегменте бессрочных контрактов RWA. Особенно выделялись деривативы Pre-IPO, такие как SpaceX (SPCX), пиковый дневной объем торгов по которым достигал миллиардов долларов. Кроме того, первые недели после запуска бессрочных фьючерсов на корейские акции (Samsung, SK Hynix, Hyundai) в начале июня 2026 года принесли Binance совокупный объем торгов около 470 млн долларов, при этом на долю SK Hynix пришлось более 90%, а ее дневной объем часто превышал 100 млн долларов, что отражает сильный интерес розничных рычажных трейдеров к глобальным трендовым активам, таким как ИИ-полупроводники. Это демонстрирует одно из ключевых преимуществ крипто-платформ бессрочных контрактов: способность оперативно интегрировать международные горячие активы, которые традиционные брокеры обслуживают слабо или вообще игнорируют, предоставляя глобальным розничным пользователям своевременный доступ к инструментам с плечом.
Такие синтетические бессрочные контракты не предполагают физической передачи реальных акций вне цепи и полностью полагаются на непрерывную доставку оракулов цен, сводя игру «лонг» и «шорт» к внутренней инфраструктуре криптобирж. Этот подход обеспечивает высочайшую эффективность использования капитала и непрерывность торгов, особенно в периоды закрытия фондового рынка США, позволяя проводить эффективное ценообразование и поддерживать ликвидность. В отличие от этого, спотовые реальные токенизированные активы из-за необходимости интеграции с традиционными процессами клиринга, хранения и андеррайтинга (T+1) часто демонстрируют явные разрывы ликвидности, значительные проскальзывания и искажение цен внутри сети. Эта контрастная разница в том, что «эффективность ценообразования деривативов превышает таковую у спота», стала структурной болью, которую трудно обойти текущей модели токенизированных акций.
Традиционная модель API: возвращение бирж к формату интернет-брокеров
В 2026 году, несмотря на постоянное продвижение SEC («Project Crypto Innovation Exemption Framework») создания песочницы для регулирования цифровых активов, из-за невозможности предсказать сроки правовой квалификации и полного соответствия требованиям в отношении нативных ончейн-ценных бумаг (Tokenized Securities), ведущие биржи обратили свой взгляд на более прагматичный путь. В июне 2026 года Binance официально объявила о тесном сотрудничестве с лицензированным самоклиринговым брокером Alpaca для запуска услуг по торговле акциями США и ETF.
Эта «модель маршрутизации через традиционное API» представляет собой по сути расширение архитектуры традиционного розничного брокера на фронтенде криптобирж. Через связанного брокера Nest Trading блокчейн-технологии не играют никакой роли в процессе расчетов на всем жизненном цикле продукта: позиция пользователя — это всего лишь строка данных внутри приложения биржи, ордера финально исполняются на NYSE или NASDAQ, а базовые ценные бумаги хранятся на счетах Alpaca.
Цена этой модели заключается в отказе от всех нативных характеристик криптоактивов: акции нельзя вывести в веб3-кошельки, нельзя переводить ончейн, невозможно перенести между платформами. «Позиция» пользователя — это просто цифровая реплика внутри приложения биржи. Но его базовая логика наиболее прочна: юридически пользователь является «бенефициарным владельцем (Beneficial Owner)» данной ценной бумаги, пользуется полным правом на получение дивидендов и номинальным правом голоса, а также защищен законом со стороны Американской корпорации по защите инвестиций на фондовом рынке (SIPC). Несмотря на видимость компромисса и регресса для криптобирж, это пока единственный путь, позволяющий пользователям по-настоящему владеть «акциями».
Параллельная работа бирж по нескольким направлениям
Если взглянуть на текущую продуктовую линейку основных площадок для торговли акциями США, становится очевидным более глубокий отраслевой консенсус: подавляющее большинство лидеров рынка не делают ставку исключительно на один путь, а выбирают стратегию параллельного развития нескольких продуктов. Например, такие платформы, как Binance, Bitget и Bybit, одновременно используют базовые механизмы маршрутизации через традиционное API, токенизированные активы и синтетические бессрочные контракты. Этот многослойный дизайн не является избыточностью: его цель — удовлетворить конкретные потребности различных групп клиентов внутри криптоэкосистемы. Хайповые спекулянты высоко ценят высокую эффективность капитала и рычаги в синтетических контрактах, тогда как крупные объемы долгосрочных инвесторов (киты) отдают предпочтение обеспечению комплаенса и правовой защите SIPC, которые дает традиционная модель API.
Такая смешанная архитектура также служит хеджированию от регуляторной неопределенности. Традиционная модель API использует и идет на компромисс с уже существующими системами комплаенса фондового рынка Web2; токенизированная модель натягивает границы инноваций RWA в офшорных юрисдикциях; синтетические деривативы служат для чистой генерации рисков внутри криптоинтранета. Имея под рукой несколько каналов, биржи могут гибко корректировать фокус продуктов в зависимости от регуляторной политики различных регионов, диверсифицируя политические риски.
Архитектурные уровни: потеря прав в пятиуровневом конвейере
Чтобы понять суть размывания прав акционеров в ончейн-среде, нужно отвлечься от гладкого пользовательского опыта на фронте и провести аудит вдоль всей цепочки данных вниз. Корень различий кроется не в названии токена или ончейн-нарративе, а в количестве промежуточных звеньев, которые встают между конечным пользователем и конечным базовым активом.
Традиционная модель API сохраняет права акционеров в полном объеме благодаря своей предельно чистой трехуровневой архитектуре Web2:
Пользователь → Брокер → Расчетно-клиринговая организация ценных бумаг (DTCC)
В этой цепочке брокер выступает лишь каналом для номинального держания. Законодательство позволяет защитить право собственности напрямую, проникая сквозь структуру до конечного пользователя, гарантируя его юридический статус «бенефициарного владельца».
Однако, чтобы насильно «перенести» акции в блокчейн, модель токенизации вынуждена внедрять многоуровневую вкладку посредников. Она растягивается до сложной пятиуровневой структуры:
[Конечный пользователь] ──> [Криптобиржа] ──> [Эмитент токенов] ──> [Брокер-посредник (Alpaca)] ──> [DTCC]
Увеличение уровней — это не просто невинная инженерная цена. Это процесс частого расхода прав на актив по мере их передачи. В этой структуре каждый уровень перехватывает или искажает юридические права, изначально принадлежавшие акционерам.
Незагруженность и испарение права голоса
В фундаменте традиционной системы ценных бумаг базовые акции всех американских компаний фактически зарегистрированы на имя номинального холдера DTCC — Cede & Co.
Alpaca или Apex выступают участниками DTCC, выступая фактическими держателями на уровне бенефициарного права собственности. Это означает, что корпоративные действия, такие как уведомления о собраниях акционеров и руководства по голосованию, на конечном этапе работы традиционной клиринговой сети попадают только на руки лицензированным брокерам, таким как Alpaca.
При растяжении архитектуры до пяти уровней цепочка передачи прав здесь обрывается. Как стандартный брокер, Alpaca имеет юридические обязательства и системные интерфейсы только для своих прямых клиентов — то есть для эмитентов токенов вроде Backed Finance или Ondo. Alpaca не обязана разрабатывать сложную систему сквозного голосования для этих крипто-субъектов.
А эмитенты сталкиваются с системным вакуумом технологий и комплаенса: у них нет инфраструктуры для безопасной и реальной трансляции ежедневных решений по голосованию по тысячам базовых акций напрямую держателям ончейн-токенов. В результате право голоса прекращает движение на этапе брокера-моста и полностью простаивает и испаряется на этапе эмитента.
Перераспределение дивидендов и контрактная спецификация
В отличие от прямого исчезновения права голоса, наиболее привлекательное экономическое преимущество — дивиденды — в сложной пятиуровневой архитектуре трансформируется в косвенный, перепакованный механизм распределения.
Когда Apple или NVIDIA выплачивают наличные дивиденды, доллары сначала поступают на счет Alpaca. Вычтя соответствующие налоги, Alpaca переводит средства своему учетному держателю имени — эмитенту токенов. С этого момента данные деньги выходят из-под юрисдикции закона о ценных бумагах и становятся корпоративными активами эмитента. Получат ли держатели ончейн-токенов деньги и в какой форме, полностью зависит от контрактных условий и операционных процедур, закрепленных самим эмитентом в офшорной юрисдикции.
На практике, чтобы избежать сложных рисков трансграничного клиринга и секторального регулирования при прямой выплате долларами, основные проекты, такие как xStocks и Ondo, внедрили механизм «автоматического реинвестирования». Получив наличные дивиденды вне цепи, они автоматически реинвестируют их на вторичном рынке, покупая больше базовых акций, а затем нелогичным образом отражают эту доходность через изменение множителя в смарт-контракте (multiplier) или цены чистых активов (NAV) токена в балансах или рыночной стоимости токенов пользователей.
На сегодняшний день лишь единичные платформы, подобные Bitget Reality, пытаются напрямую распределять дивиденды в форме USDT прямо в блокчейне. Однако оба этих подхода фундаментально отличаются от дивидендов акционеров по закону о ценных бумагах, представляя собой скорее договорное обязательство между вами и офшорным эмитентом токенов, работоспособность которого зависит от исправного функционирования их технологических узлов.
Отказ действия защиты SIPC
В пятиуровневой архитектуре самой смертельной угрозой является правовой вакуум в случае наступления экстремальных рисков. В традиционном американском фондовом рынке SIPC (Комиссия по защите инвестиций на фондовом рынке США) предоставляет клиентам брокеров защиту от банкротства на сумму до 500 тысяч долларов, что служит основой доверия розничных инвесторов к новым брокерам.
Но в модели токенизации прямыми клиентами Alpaca являются SPV (специализированные целевые компании), зарегистрированные Backed, Ondo или Bitget на Кайманах или Сешелях, а не каждый конкретный пользователь в цепочке. Следовательно, защитная сеть SIPC максимум может покрывать только уровень «эмитента токенов».
Если Alpaca сама столкнется с кризисом клиринга, эмитент теоретически может претендовать на защиту как клиент; но если банкротится, сбегает или подвергается хакерской атаке сам эмитент токенов, зонтик традиционного закона о ценных бумагах полностью рассыплется. В нынешних системах законов о банкротстве и ценных бумагах нет ни одного четкого прецедента, допускающего «просачивание» защиты SIPC к ончейн-эндпоинтному держателю, который владеет SOL SPL-токеном, но абсолютно не числится в финансовой системе.
Эту суровую юридическую реальность прямо раскрывают официальные документы о комплаэнсе крупных эмитентов. В юридических положениях Ondo Finance четко прописано: токен предоставляет лишь экономическую экспозицию на показатели базового актива (Economic Exposure), а держатели не имеют прав на владение или получение самого базового актива.
Это четко очерчивает окончательную физическую реальность ончейн-трейдинга акциями США: вы не являетесь владельцем акции, вы лишь держатель цифровой расписки, выпущенной офшорным субъектом, которая отслеживает цену акций США.
Потенциальные риски под регулированием комплаенса SEC США
В условиях многоуровневой вложенной архитектуры риски проявляются не по путям компенсации традиционного закона о ценных бумагах, а напрямую зависят от игры комплаенса между офшорными SPV и верхним клиринговым брокером. Когда такие регуляторы, как Комиссия по ценным бумагам и биржам США (SEC), проводят скрупулезное соблюдение правил в отношении трансграничной токенизации ценных бумаг, потенциальная цепочка дефолтов и распространения рисков обычно проходит через три отчетливых этапа:
Во-первых, лицензированный верхний брокер-клирингер во избежание репутационных рисков комплаенса обычно решает отрезать API-маршрутизацию от офшорной SPV. Поскольку офшорный эмитент вне цепи теряет реальный канал клиринга и расчетов, его смарт-контракты в блокчейне будут вынужденно прекратить любые функции Mint и Redeem.
Во-вторых, поскольку анонимные адреса в блокчейне не имеют подтвержденных записей о праве собственности в традиционной системе расчетов (DTCC), зонтик банкротства SIPC полностью останавливается на уровне эмитента, не просачиваясь вниз к конечным держателям. После банкротства эмитента токены пользователей окажутся под риском дефолта, так как вернуть базовые активы будет невозможно.
Сталкиваясь с этим разрывом правовой базы, текущий путь ончейн-спота токенизированных акций США постепенно переходит к контрактной трастовой спецификации. Платформы вроде Ondo Finance постепенно смягчают первоначальную форму простой привязки к SPV, переходя к более строгой архитектуре офшорных трастовых фондов (Trust Fund) для комплаенса, легализуя права на дивиденды и клиринг через контрактное исполнение. При невозможности обойти регуляторное трение, такой дизайн максимально сохраняет юридический статус кредитора в традиционных финансовых судах для держателей, являясь на данный момент лучшим решением для противодействия правовому вакууму в рамках этой модели.
Крупнейший ончейн-финансовый клиринговый гигант: точечная монополия Alpaca и разрыв ликвидности
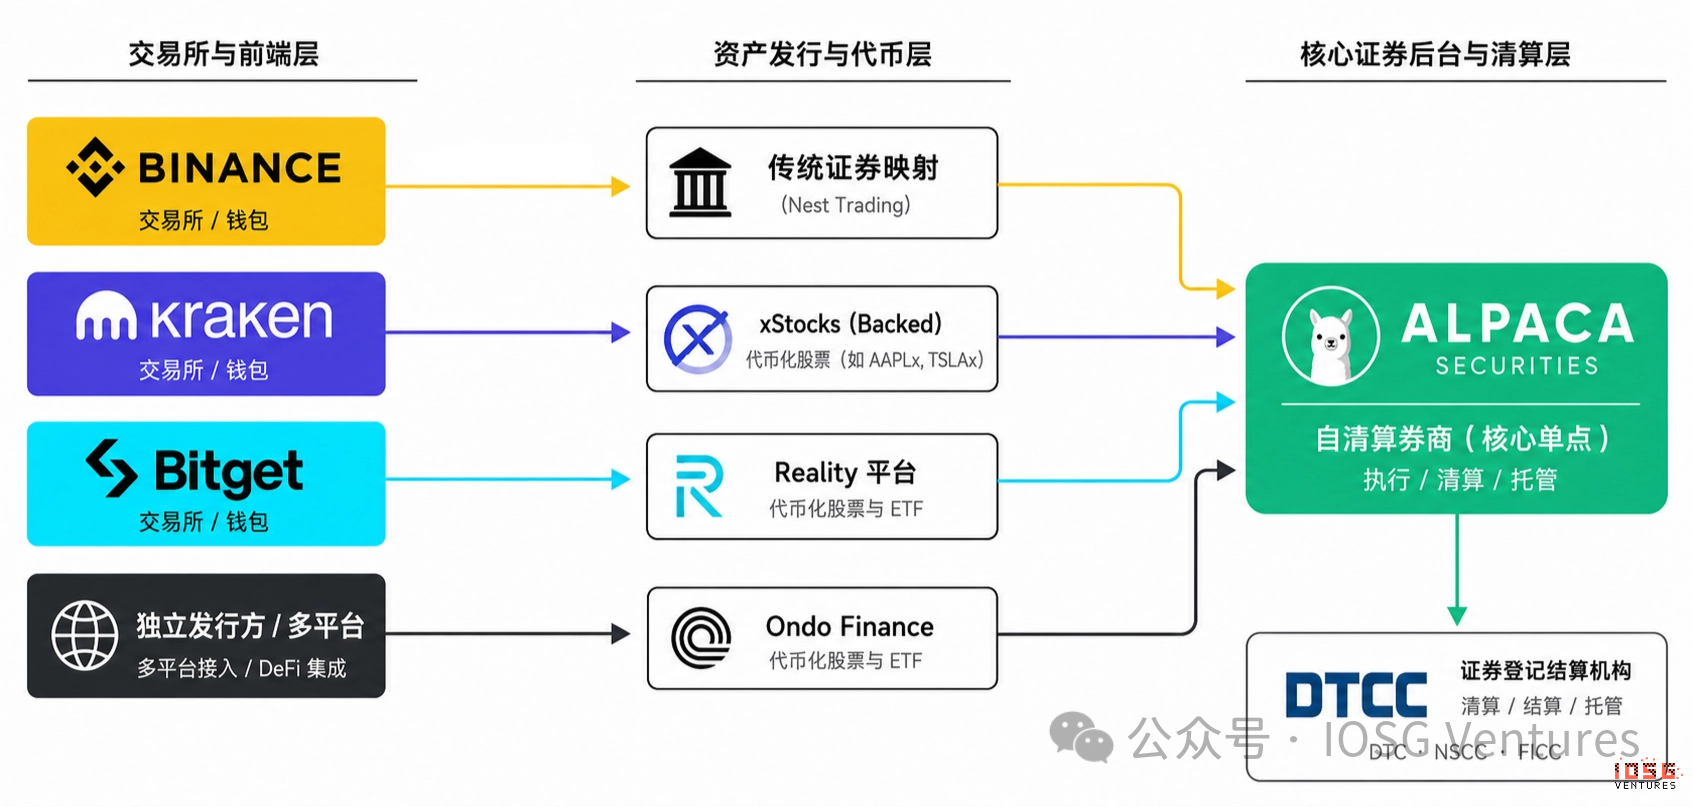
В современной пятиуровневой архитектуре, если вскрыть трубы всех продуктов для торговли токенизированными акциями США и традиционным API, можно удивиться неожиданной истине: почти весь подземный трубопровод криптоиндустрии к акциям США на самом критическом уровне исполнения и депозитарного обслуживания сходится в одну точку — Alpaca.
Неважно, специализируется ли проект на ончейн-RWA (активах реального мира), таких как Ondo Finance или Backed Finance (xStocks), является ли Bitget Reality продуктом с поддержкой биржи, или же это традиционная торговля акциями США от Binance, запущенная в июне. Покупка базовых активов, клиринг и депозитарное обслуживание ценных бумаг без исключений берут на себя исключительно Alpaca. Согласно официальному заявлению Alpaca от 4 декабря 2025 года, компания фактически контролирует более 94% доли клирингового и депозитарного обслуживания токенизированных акций США и активов ETF на рынке (источник: Alpaca Official).
Почему именно Alpaca: квалификация собственного клиринга и «риск-паранойя» традиционных брокеров
Такую высокoконцентрированную точечную монополию обуславливает не какая-то непревзойденная Web3-технология от Alpaca, а крайняя редкость на стороне предложения традиционных финансов и врожденный пропасть в комплаэнсе.
Внутри американской системы ценных бумаг среди брокеров существует крайне строгая градация. Первая категория — многочисленное количество брокеров-вводчиков (Introducing Broker), которые обладают только возможностью приема ордеров и обязаны передавать клиринг, расчеты и депозитарное обслуживание на аутсорсинг третьим сторонам. Вторая категория — немногочисленные самоклиринговые брокеры (Self-Clearing Broker). Alpaca принадлежит ко второй категории, являясь официальным участником DTCC, OCC и FICC, способна самостоятельно выполнять всю цепочку: от исполнения ордеров до конечной регистрации активов. Для эмитентов криптоактивов подключение Alpaca означает возможность подключить к одному брокеру вместо разрозненных сложных институтов исполнения, клиринга и хранения.
Главной стеной Alpaca является то, что другие крупные традиционные лицензированные институты из-за рисков комплаенса и репутации обычно не хотят работать с офшорными криптобиржами. Такие гиганты, как Interactive Brokers (盈透证券), обладающие рынком капитализацией в десятки миллиардов долларов и колоссальной репутацией, отнюдь не желают ради микроскопической платы за API рисковать конфронтацией с регуляторами, сотрудничая с криптобиржами, зарегистрированными в офшорных налоговых раюмах. Вертикальные гиганты вроде DriveWealth уже заработали огромные состояния в пулах трафика Web2 (Revolut, Cash App) и тоже не имеют мотивации выходить из зоны комфорта и рисковать.
Лицензированный брокер, готовый обслуживать компании по токенизации криптоактивов и одновременно обладающий способностью к собственному клирингу и открытой архитектурой API, долгое время был практически единственным — Alpaca. Для эмитентов токенов Alpaca предоставляет не только возможности исполнения сделок, клиринга и депозитарного обслуживания, как традиционный брокер, но и дополнительно снижает затраты конвертации между ценными бумагами и ончейн-токенами посредством стандартизированного API и ITN (Instant Tokenization Network).
Иллюзия эффективности: асимметричный риск временного рассогласования между ончейнным Mint в реальном времени и офчейнной T+1
Для укрепления своей позицией инфраструктуры Alpaca представила в 2025 году сеть мгновенной токенизации (ITN, Instant Tokenization Network). Данная система напрямую не отвечает за эмиссию токенов, а стандартизирует процессы проверки инвентаря, перевода активов (Journal), уведомлений о Mint и расчетов по Redemption из мира традиционных ценных бумаг, автоматизируя соединение с эмитентами токенов через API.
В традиционном режиме от покупки акций, подтверждения депозитарного хранения до эмиссии токенов нередко требовались многократные ручные согласования между эмитентом и брокером; в режиме ITN Alpaca способна верифицировать в реальном времени факт поступления базовой ценной бумаги на склад и автоматически отправлять эмитенту команды на Mint или Redemption, сокращая процедуры, ранее занимавшие часы или дни, практически до уровня реального времени.
Именно это порождает огромную иллюзию клиринговой эффективности: ITN сокращает «время информационной синхронизации между ценными бумагами и токенами», а не меняет цикл расчетов самого базового фондового рынка. Эмиссия токенов верхнего уровня и циркуляция в цепочке происходит 7x24 часа с секундной точностью; однако расчеты нижнего уровня по базовым ценным бумагам по-прежнему жестко ограничены часами клиринга традиционной финансовой системы T+1 (а в будущем — T+0).
Риск несовпадения сроков расчета «быстрый верх / медленный низ» в спокойные времена прикрывается ликвидностными авансами от Alpaca и эмитентов, но в условиях экстремальных событий с черными лебедями обнажает смертельно опасный разрыв ликвидности (Liquidity Gap). На практике клиринговые и торговые рабочие процессы перекладывают возникающие ценовые и временные риски по четко структурированному пути ответственности и перевода затрат.
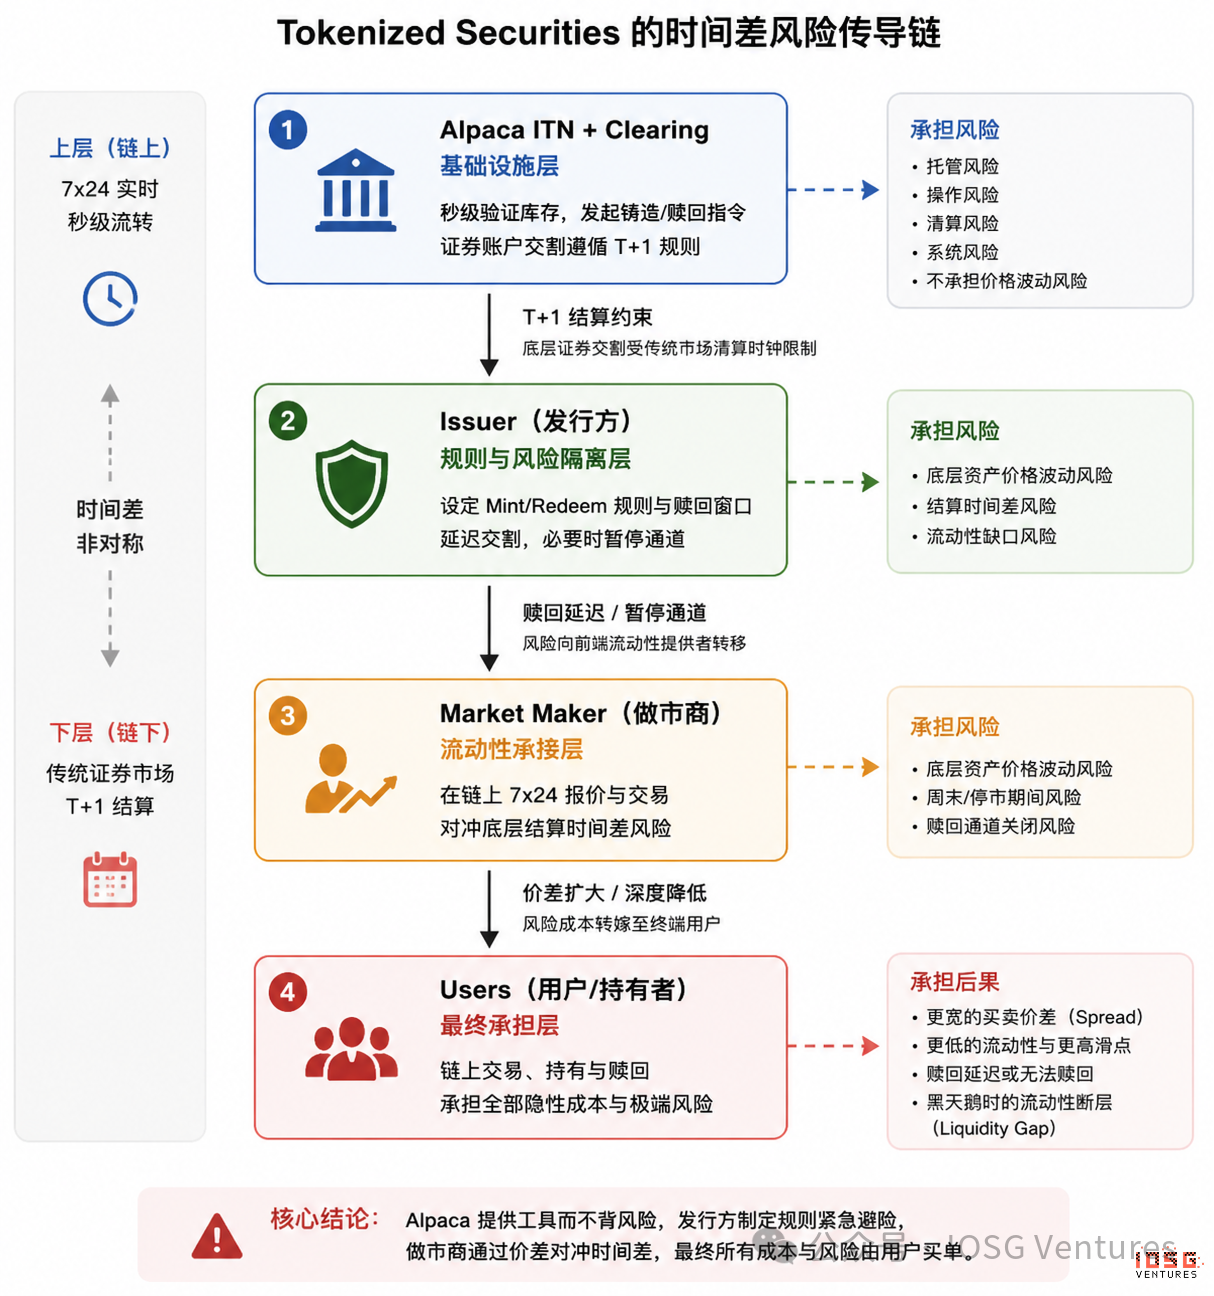
Alpaca, находящийся на самом дне архитектуры, осуществляет абсолютное разделение ответственности: как лицензированный клиринговый брокер, его сеть ITN занимается исключительно «секундным верифицированием инвентаря и выдачей команд», а передача счетов ценных бумаг строго подчиняется правилам традиционного клиринга T+1. То есть, при резких колебаниях рынка во время традиционных торговых остановок или периодах расчетов Alpaca юридически и финансово полностью снимает с себя ответственность за возникающие абсолютные ценовые разрывы.
Данный риск временного лага переносится на уровень эмитентов токенов. Поскольку базовые ценные бумаги по-прежнему привязаны к торговым сессиям и циклам расчетов традиционного рынка, эмитенты управляют несоответствием между ликвидностью в сети и базовыми активами путем установки окон заявок/выкупа, графиков отложенной доставки и аварийных прав на приостановку операций Mint/Redeem. Например, xStocks ограничивает операции первичного рынка определенными торговыми сессиями, а в юридических документах некоторых других эмитентов прямо прописано сохранение права на задержку, приостановку или полную отмену операций обмена при аномальных рыночных условиях.
Изолируя риски путем задержки поставок и внезапного перекрытия кранов, эмитенты переносят создаваемое ими давление ликвидности напрямую на фронтендовых маркет-мейкеров. Чтобы продолжать обеспечивать котировки 7x24 часа, когда нижняя клиринговая сеть работает по традиционному графику, маркет-мейкеры увеличивают спред котировок, снижают глубину стакана, ограничивают экспозицию запасов или применяют хеджирование на связанных рынках, конвертируя этот временной риск в дополнительные ликвидностные издержки.
Наконец, эта взаимоблокирующаяся цепочка достигает своего логического финала: Alpaca предоставляет инструменты, не беря на себя риски; эмитенты устанавливают правила для срочного укрывательства; маркет-мейкеры расширяют спреды для хеджирования риска рассогласования времени; и все эти скрытые транзакционные издержки в конечном итоге перекладываются на розничных инвесторов.
Следовательно, ITN создает не настоящую мгновенную settlement (Instant Settlement), а лишь мгновенную ликвидность (Instant Liquidity) поверх традиционной системы клиринга ценных бумаг. В периоды спокойного рынка二者неразличимы; однако в условиях экстремальной волатильности ликвидность может мгновенно исчезнуть, тогда как цикл расчетов всегда останется прежним.
Разделение ответственности: островок комплаенса в условиях изощренных расчетов
В ответ на такие структурные угрозы руководство Alpaca продемонстрировало чрезвычайно изощренный подход к комплаенсу. Завершив в начале 2026 года финансирование серии D на сумму $150 млн (оценка компании достигла $1,15 млрд при участии Citadel Securities, Kraken, BNP Paribas и др.), рынок капитала оценил по достоинству ее незаменимую узкую позицию, однако ее логика комплаенса с самого начала сводится к единому принципу: жесткое разделение ответственности.
Комплаенс-логика Alpaca не заключается в простом дистанцировании от ончейн-мира; участвуя в процессе токенизации, она строго избегает статуса юридического лица, выпускающего токены (Issuer).
Благодаря ITN Alpaca глубоко вовлечена в ключевые этапы вывода ценных бумаг в сеть: верификация инвентаря, перевод активов, уведомления о Mint и расчеты по Redemption; однако в конструкции юридических договоров она неизменно оставляет выпуск, сгорание, управление держателями и тяжелые compliance-обязанности в сети исключительно на эмитентов, таких как Backed или Ondo.
Граница обязанностей Alpaca обычно заканчивается на системе счетов ценных бумаг. Она отвечает за подтверждение наличия базовой ценной бумаги, факта завершения перевода и соответствия условиям эмиссии; в то время как вопросы того, кто будет конечным держателем токенов, в какой сети они будут циркулировать, будут ли задействованы в DeFi-протоколах или кроссчейн-мостах, и соответствуют ли участники сети регуляторным требованиям, остаются на совести эмитентов и их партнеров.
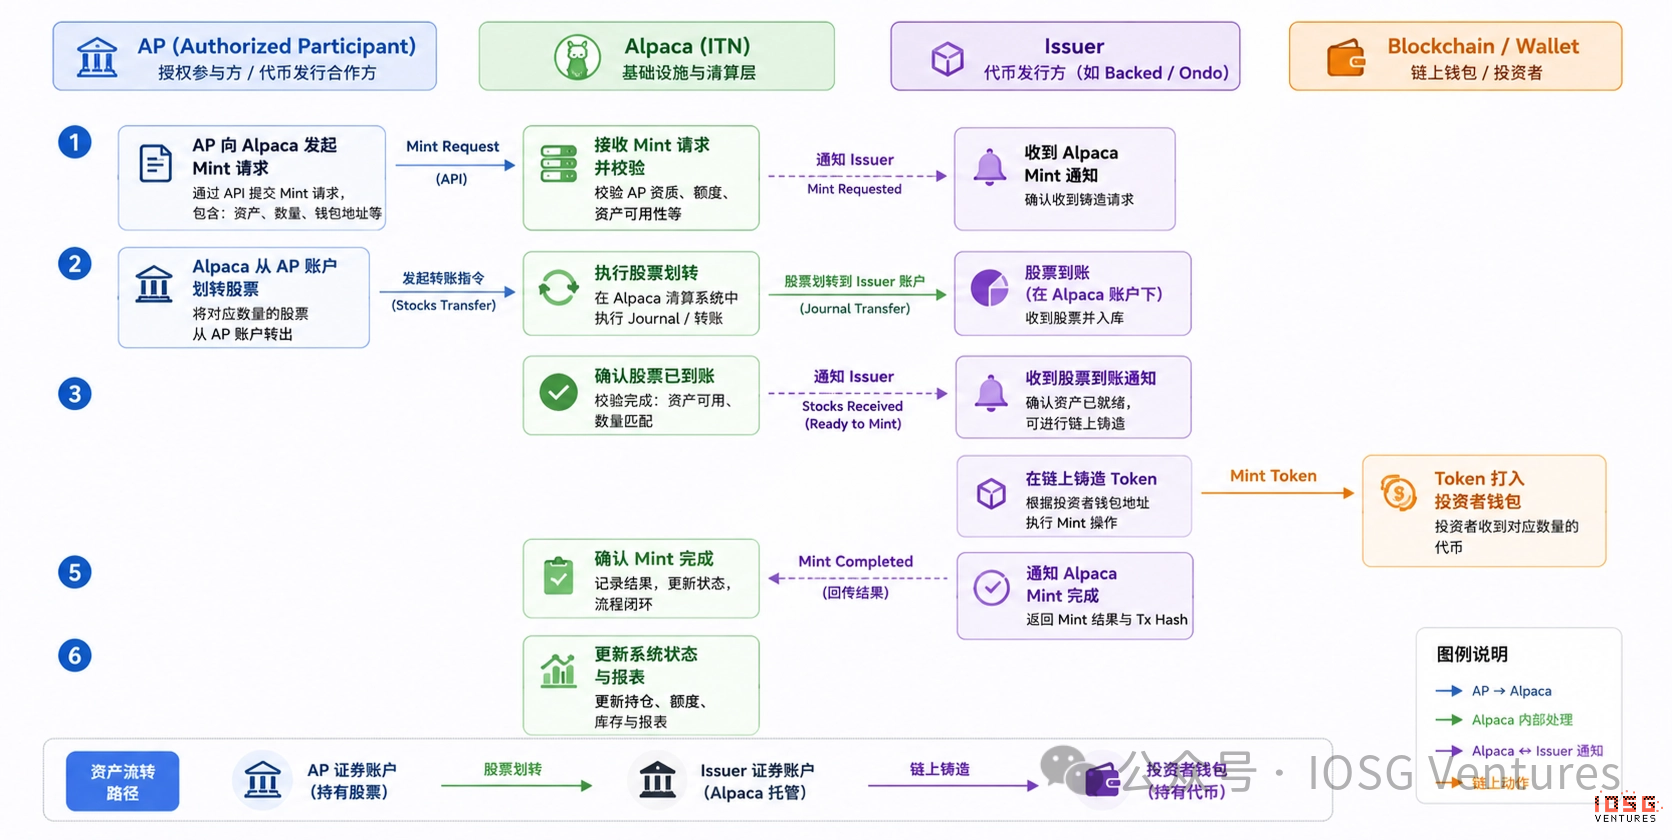
▲ Процесс Mint в TN
Текущая вся модель базируется на тонкой дифференциации ответственности: Alpaca поставляет инфраструктуру ценных бумаг, эмитенты предоставляют токенизированную структуру, а биржи обеспечивают каналы дистрибуции. Пока регуляторы признают такое разделение функций, все стороны смогут действовать в относительно четких границах; однако, если в будущем SEC решит, что некоторые онлайн-действия в процессе токенизации ценных бумаг должны попадать под зону надзора брокеров или клиринговых организаций, существующий сейчас барьер изоляции рисков Alpaca будет тщательно пересмотрен.
В этом смысле конкурентное преимущество Alpaca проистекает из наличия регуляторных границ и столь же сильно зависит от их сохранения в будущем.
Ончейн-пейзаж: реальная потребность в торговле токенизированными акциями США
По состоянию на июнь 2026 года общие масштабы торговли акциями США через криптоэкосистему все еще находятся на ранней стадии. Так, совокупная открытая позиция (Open Interest) по бессрочным контрактам на акции США с ведущим участием Hyperliquid составляет около $2,25 млрд (tiger research 2026 Q1); общедоступно наблюдаемый показатель TVL токенизированных акций США (по данным RWA.xyz) находится на отметке около $1,5 млрд и характеризуется высокой концентрацией. Кроме того, начиная с мая-июня 2026 года на ведущих CEX плотно развернулась маршрутизация через традиционное API под драйвом Alpaca. Binance запустила торговлю 7000+ акций США и токенизированные продукты bStocks, где краткосрочный совокупный оборот достиг сотен миллионов долларов, однако связанные с ними объемы открытых позиций и TVL остаются относительно скромными. Если суммировать, совокупная экспозиция, накопленная за несколько лет развития отрасли, все еще не сопоставима даже с дневными объемами торгов одной ведущей голубой фишки на Nasdaq.
Масштаб и структура ончейн-акций США
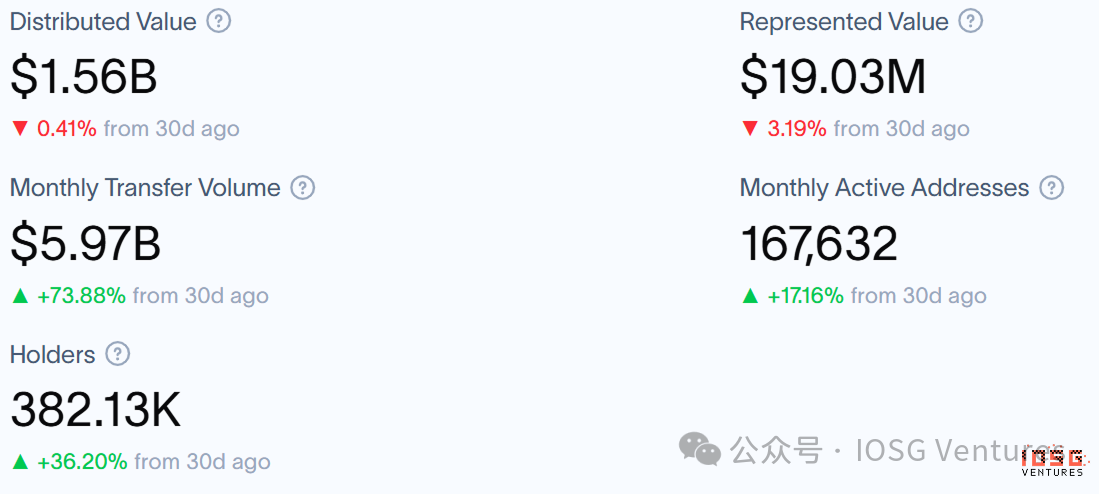
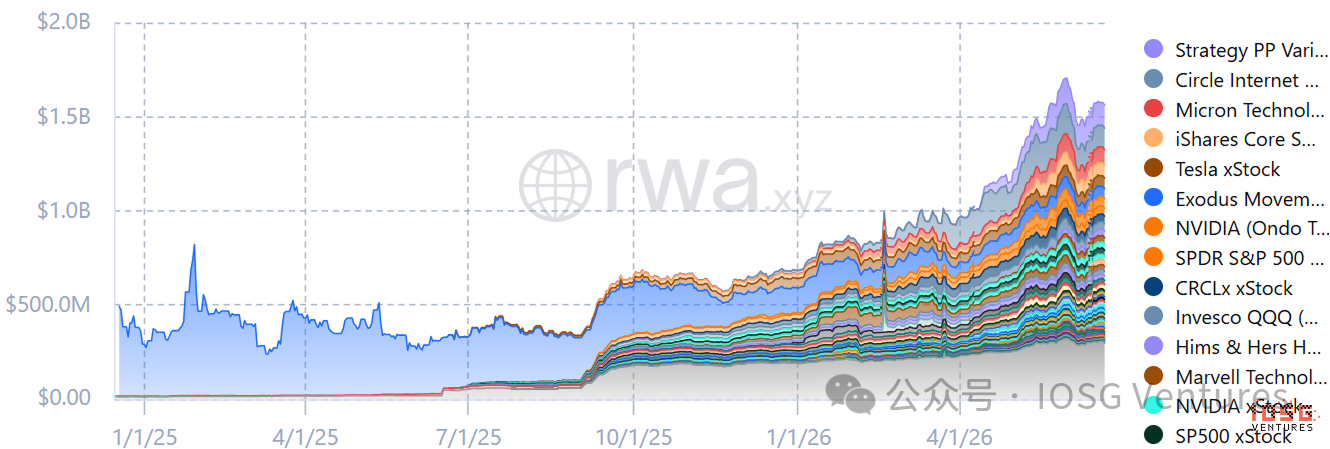
Данные RWA.xyz свидетельствуют: по состоянию на 23 июня 2026 года совокупный объем ончейн-токенов на акции США составил $1,56 млрд. Судя по кривой роста, рынок этого направления расширяется стремительно: под влиянием популярных акций объемы торгов и TVL быстро возросли, преодолев порог в менее чем $100 млн (август 2025) и достигнув текущего уровня, увеличив размер активов примерно в 15 раз за 10 месяцев.
С точки зрения временной последовательности, ончейн-токенизированные акции США демонстрируют поэтапные маневры капитала. Согласно RWA.xyz, совокупный TVL спота на сети достиг максимума в $1,6 млрд в конце мая 2026 года, после чего в начале июня резко скорректировался вниз на $250 млн. Этот период оттока капитала совпал по времени с плотным запуском на главных CEX, таких как Binance и Gate, продуктов «традиционное API для акций США», что подтверждает эффект начального замещения: часть розничных инвесторов, стремящихся к реальному обладанию активами и правовой защите SIPC, выборочно и защитно перевела позиции по крупным blue-chip акциям обратно в традиционные офчейн-счета. Тем не менее, после официального запуска Binance токенов bstocks 11 июня 2026 года общий объем торгов достиг $91,5 млн (по данным Binance bstocks, рассчитанным суммированием по состоянию на 24.06.2026). Общий объем ончейн-токенов акций США снова стабилизировался на отметке $1,56 млрд.
Токенизированные акции США как залог в DeFi: ранние эксперименты с кредитованием
Настоящий потенциал ончейн-токенизированных акций США заключается не только в самой торговле, а в способности стать программируемыми активами в экосистеме DeFi. 20 июня 2026 года Venus Protocol официально включила выпущенные Binance токены bStocks (TSLAB, NVDAB, SPCXB и др.) в пул обеспечения Core Pool на базе BNB Chain, установив факторы залога (Collateral Factor) на уровне около 60%, 60% и 50% соответственно. Это знаменует первый случай глубокой интеграции токенизированных акций США, выпущенных главным CEX, с ведущим кредитным протоколом BNB Chain: пользователи теперь могут поставлять (Supply) bStocks в качестве залога, сохраняя экспозицию к цене акций и одновременно получая ликвидность.
Хотя этот шаг все еще находится в фазе ранней валидации, его значение состоит в открывании двери. За последние годы крипторинок выстроил вокруг BTC, ETH и основных альткоинов зрелую экосистему DeFi-продуктов, включающую пулы кредитования под залог с высокой утилизацией, автоматизированные стратегические Vault и спотовые опционные продукты. Теперь, с появлением реальных токенизированных акций США, увязанных с реальным активом, эти проверенные механизмы естественным образом начинают распространяться на акции.
Например, кредитные пулы под залог смогут использовать токенизированные акции США в качестве основной залоговой базы, позволяя пользователям получать стейблкоины для иных стратегий без продажи позиций. Стратегические Vaults получат возможность упаковывать множество токенизированных технологических акций, применяя алгоритмы для автоматической ребалансировки, левериджа или хеджирования, генерируя продукты с различными профилями риска и доходности. Инновации в виде опционных Vaults и токенизированных биржевых фондов (ETF) на акции могут позволить инвесторам прямо в блокчейне торговать «корзинами акций» или получать структурированный доход. Если такие продукты действительно будут реализованы на базе токенизированных акций, они вряд ли станут простым копированием нативных крипто-версий, а примут новые формы, объединяющие механизмы выплаты дивидендов, ценообразование на earnings-событиях и характеристики волатильности традиционного рынка, точнее отражая специфику equity-активов.
В этом свете истинная ценность кредитования токенизированных акций состоит в том, что она открывает для RWA составное пространство DeFi, превращая изначально изолированные акционерные экспозиции в производительные инструменты, способные взаимодействовать с другими криптоактивами. Разумеется, на данном этапе все эти разработки находятся на стадиях концептов и ранних экспериментов, столкнувшись с рядом практических вызовов: оракулы, калибровка волатильности, безопасность клиринга и прочее. Однако, если такие протоколы, как Venus, успешно преодолеют переход от простых Supply к фактическому кредитованию и привлекут разработчиков для создания приложений верхнего уровня, подобные инновации могут стать ключевым шагом, выводящим токенизированные акции США из статуса «заменителя для торговли» в разряд полноценных финансовых инфраструктур.
Служба токенизации DTCC: удар сверху на фоне революционных изменений на базовом уровне
На данный момент мы видим рынок, состоящий из множества параллельных, но фрагментированных слоев. CEX быстрыми темпами запускают различные продукты для торговли акциями США (включая bStocks) через API вроде Alpaca, предлагая пользователям за пределами США urgently необходимые 24/7 экспозицию и каналы с плечом. Со стороны DeFi пытаются использовать токенизированные акции в качестве залога для повышения капитальной эффективности. Однако по сути эти инновации остаются в статусе «обертки (wrapper)»: слабая защита от регуляторов, разорванность реального права собственности, высокая зависимость ликвидности от стимулов; совокупный масштаб остается нишевым и несравнимо мал по сравнению с дневным объемом торгов традиционных рынков.
Текущее процветание токенизированных акций США по своей природе является спонтанной попыткой криптоэкосистемы заполнить структурный дисбаланс глобальной конфигурации капитала. Пользователи из развивающихся стран и крипто-аборигены сталкиваются с давлением девальвации национальной валюты, контролем движения капитала и трением в трансграничных инвестициях. Им необходима не просто ценовая экспозиция на акции США, а эффективный канал привязки к долларовым активам и сохранения благосостояния. Продукты CEX и токенизированные инструменты сжимают три процесса («обмен валюты — инвестиции — самохранение») в одном аккаунте, радикально снижая поведенческие трения и когнитивные издержки. Вот почему инвесторы готовы принимать на себя риски кредитования через оберток и серые зоны регулирования. Однако данная модель не решает фундаментальных структурных противоречий: разрыв между реальной собственностью и экономической экспозицией, несовпадение off-hour ценообразования с традиционными сетями расчетов, а также хрупкость из-за отсутствия центрального механизма поглощения рисков. Это напрямую объясняет, почему объемы торгов по синтетическим бессрочным контрактам гораздо легче взрываются: perps полностью отказываются от требования залога «реального актива», оставляя лишь чистую ценовую игру, где эффективность капитала и непрерывность выше. Real spot tokenized же постоянно вынуждено искать хрупкий баланс между «удобством блокчейна» и «традиционным базовым якорем», из-за чего глубина ликвидности и доверие пользователей остаются ограниченными, создавая эффект шумихи без реальной плотности.
Вероятный настоящий переломный момент придется на вторую половину 2026 года: планируется, что DTCC запустит пилотные проекты по токенизации ценных бумаг в июле, а в октябре официально предоставит услуги. Данный сервис будет направлен на акции из индекса Russell 1000, ключевые ETF и государственные облигации США. В нем примут участие свыше 50 организаций, включая BlackRock, JPMorgan и Nasdaq. Его суть заключается в реализации токенизации непосредственно в существующей депозитарной системе DTC, гарантируя токенизированным версиям те же юридические права, защиту инвесторов и механизмы клиринга, что и традиционным ценным бумагам.
Если пилот DTCC пройдет успешно и будет постепенно масштабирован, он внедрит в токенизированные акции США якорь доверия и потоки ликвидности традиционных рынков. В этот момент продукты-обертки типа CEX/Alpaca столкнутся с более четкой сегментацией: часть продолжит обслуживать крипто-аборигенов и глобальных розничных инвесторов (делая упор на круглосуточный режим и совместимость с DeFi), тогда как институциональный капитал и крупные средства сместят фокус на поддерживаемые DTCC комплаенс-пути. Это не станет «победой» криптоиндустрии или «инкорпорацией» со стороны TradFi, а постепенной интеграцией и долгосрочным сосуществованием двух систем: крипто-каналы еще долго не смогут предоставить инвесторам защиту и системный буфер рисков традиционного уровня, в то время как традиционная инфраструктура нуждается в технологии блокчейна для расширения глобальной доступности и роста эффективности. До этого момента текущий поток токенизированных акций США все еще находится в фазе валидации и изучения границ. Его потенциал роста реален, но для перехода от статуса «нишевого дополнения» к главной инфраструктуре потребуется внедрение клирингово-расчетного слоя уровня DTCC и дальнейшее четкое разгранирование регуляторами понятий «экономическая экспозиция versus реальное право собственности». Лишь когда центральная инфраструктура традиционных рынков начнет системно принимать токенизацию, эта волна окончательно перейдет из статуса «крипто-эксперимента» в стадию «цифровой эволюции рынков капитала».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures













