


Исследовательский отчёт Grayscale: P/E HYPE составляет 14, сколько ещё потенциала остаётся по сравнению с Robinhood?
Авторы: Майкл Чжао, Зак Пандл
Перевод и адаптация: TechFlow
Вводная заметка TechFlow: Исследовательский отдел Grayscale опубликовал подробный аналитический отчёт о проекте Hyperliquid. Этот DeFi-проект, не получивший ни цента венчурного финансирования, в 2025 году генерировал доход порядка 800 млн долларов США, а объём открытых позиций по бессрочным фьючерсам (perpetual futures) занимает третье или четвёртое место в отрасли. Grayscale считает, что по мере постепенного уточнения нормативно-правовой базы в США Hyperliquid может эволюционировать из децентрализованной биржи деривативов в многофункциональную финансовую платформу полного цикла. Для держателей токена HYPE ключевой сигнал данного отчёта заключается в следующем: исходя из коэффициентов капитализации, применяемых к сопоставимым традиционным биржам, текущий P/E-коэффициент HYPE — около 14 — ещё имеет потенциал для роста.
Представьте стартап, который менее чем за три года прорвался на чрезвычайно конкурентный рынок. В прошлом году его выручка составила около 800 млн долларов США, а потенциальный рынок огромен. Команда небольшая, операционный леверидж крайне высок. И всё это достигнуто при том, что пользователи из ключевых регионов, таких как США, до сих пор не могут им пользоваться.
Это и есть Hyperliquid.
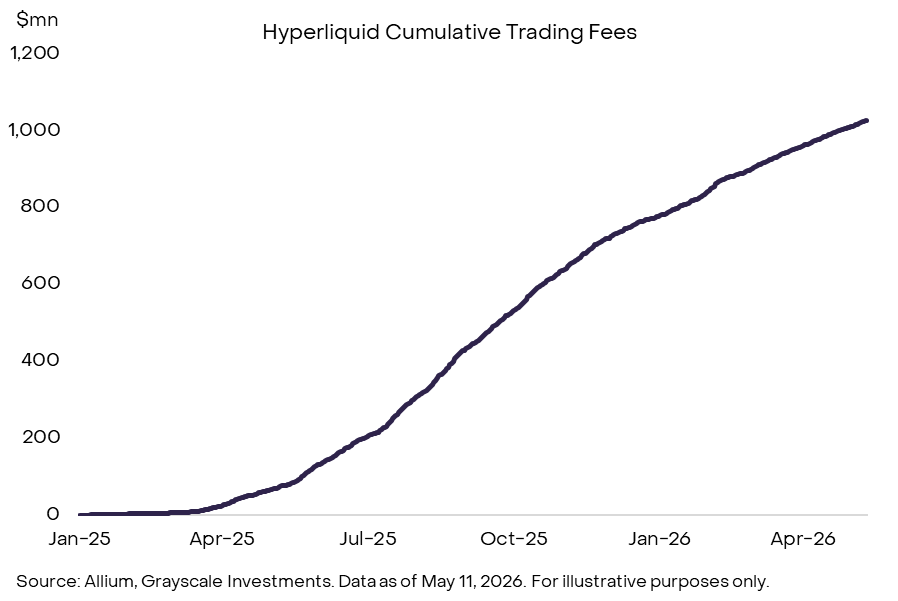
Примечание к рисунку: Рисунок 1. Hyperliquid — новатор современной индустрии цифровых активов
Ядром Hyperliquid является децентрализованная биржа, специализирующаяся на бессрочных фьючерсах — деривативах без даты экспирации. Бессрочные фьючерсы в криптоиндустрии уже стали крупным бизнесом: в 2025 году среднесуточный объём торгов по ним во всей отрасли составил около 200 млрд долларов США. Этот сегмент долгое время контролировали централизованные биржи (CEX), такие как Binance, OKX и Bybit. Hyperliquid стал первым децентрализованным проектом, которому удалось реально завоевать долю рынка как по объёму торгов, так и по объёму открытых позиций.
Даже простое дальнейшее расширение доли рынка бессрочных фьючерсов обеспечит существенный рост платформы. Однако амбиции Hyperliquid выходят далеко за эти рамки. Хотя бессрочные фьючерсы остаются основным источником дохода, сегодня Hyperliquid уже представляет собой финансовую платформу, охватывающую несколько вертикалей.
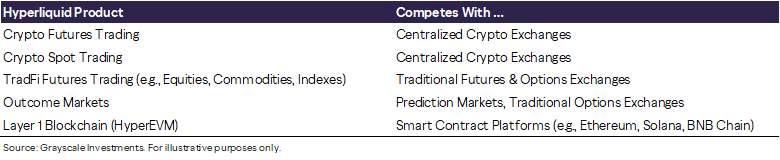
Примечание к рисунку: Рисунок 2. Многообразная финансовая экосистема Hyperliquid
Как и другие блокчейн-протоколы, Hyperliquid не является компанией и не выпускает акции. Его токен обеспечивает функционирование всей сети и извлекает ценность из торговой активности. Рыночная капитализация HYPE составляет около 13 млрд долларов США, что ставит его на 8-е место по капитализации среди всех криптоактивов. По сравнению с сопоставимыми публичными компаниями коэффициенты капитализации HYPE не кажутся завышенными. Учитывая рост числа пользователей платформы, её огромный потенциальный рынок и предстоящее смягчение регуляторных ограничений, мы считаем, что у Hyperliquid остаётся значительный потенциал роста.
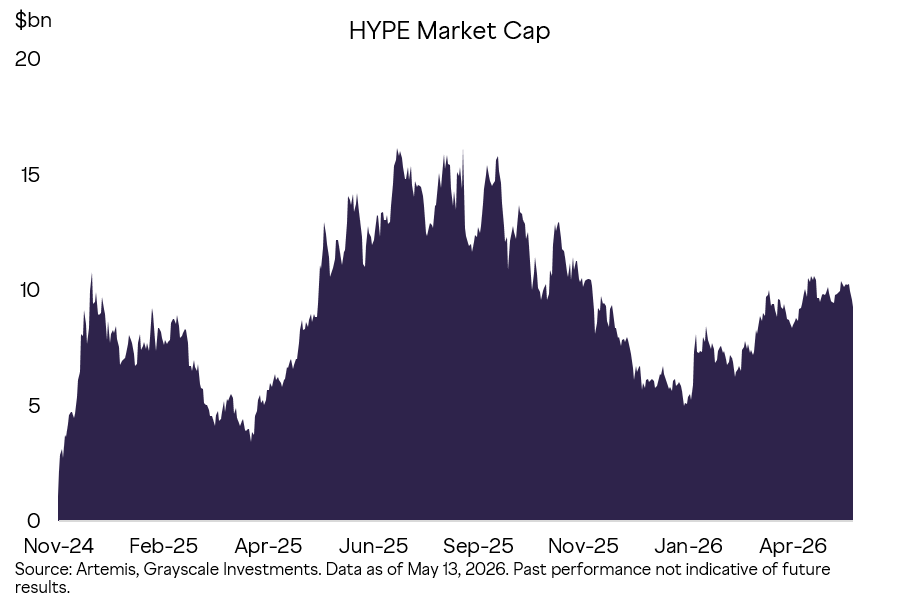
Примечание к рисунку: Рисунок 3. Динамика рыночной капитализации HYPE с момента запуска
Основы бессрочных фьючерсов
Хотя у Hyperliquid имеется более масштабная стратегия развития, именно децентрализованные бессрочные фьючерсы сделали его заметным игроком. Такие продукты возникли в криптоиндустрии, и Grayscale считает, что со временем они глубоко проникнут и в традиционные финансы.
У традиционных фьючерсов есть дата экспирации. Например, фьючерсный контракт на нефть предусматривает поставку определённого объёма нефти в оговорённую дату. Участники, сохраняющие позицию до истечения срока действия контракта, обязаны фактически произвести поставку или принять базовый актив. Если же участник хочет лишь получить чистый финансовый экспозиционный риск, ему необходимо «перенести» (roll) свою позицию на более поздний контракт до окончания срока действия текущего.
Бессрочные фьючерсы не имеют даты экспирации и никогда не подразумевают поставки. Они специально разработаны для того, чтобы предоставить хеджерам и спекулянтам чисто финансовый экспозиционный риск по базовому активу, обычно с возможностью торговли круглосуточно, 24/7.
Традиционные фьючерсы привязаны к цене базового актива благодаря обязательству поставки при наступлении срока экспирации. А как же бессрочные фьючерсы, которые никогда не истекают, поддерживают соответствие цене базового актива? Ответ — механизм финансирования (funding rate): периодические небольшие платежи между длинными и короткими позициями. Когда цена бессрочного фьючерса выше спотовой цены, длинные позиции платят коротким; если ниже — наоборот. Чем больше отклонение, тем выше сумма платежа.
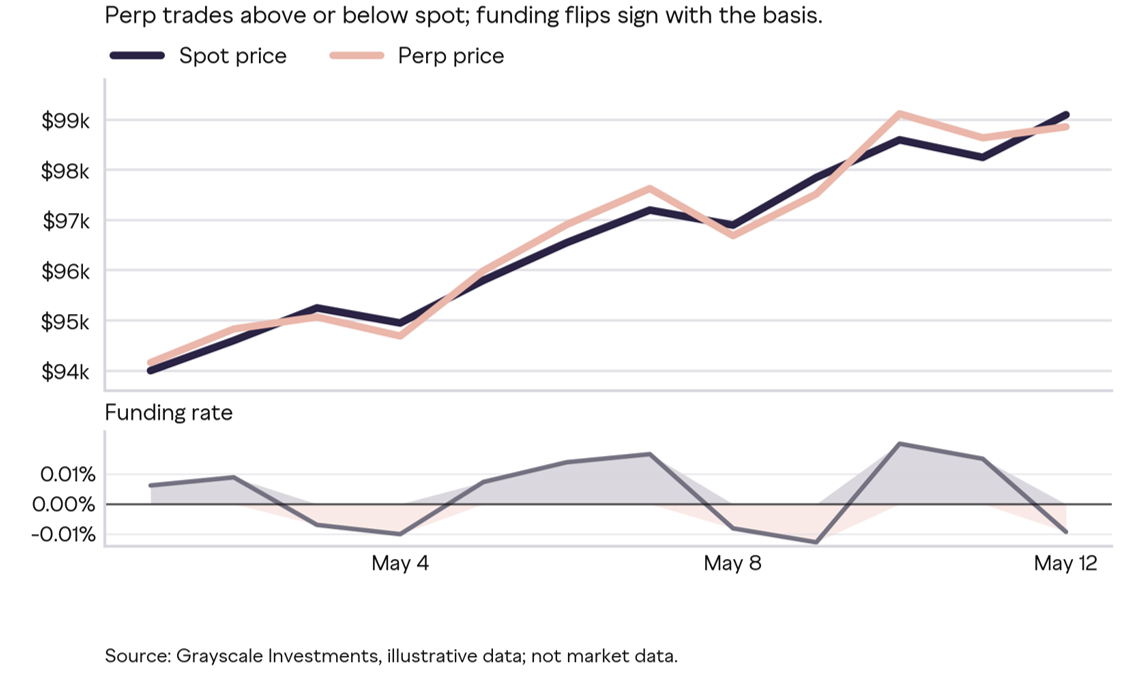
Примечание к рисунку: Рисунок 4. Механизм финансирования привязывает цену бессрочного фьючерса к цене базового актива
Бессрочные фьючерсы органично сочетаются с крипторынком. Криптоактивы торгуются круглосуточно, спрос со стороны розничных и профессиональных спекулянтов высок, а новые активы появляются значительно быстрее, чем централизованные биржи успевают их листинговать. Бессрочные фьючерсы предоставляют трейдерам простой способ выражать своё направление торговли, хеджировать спотовые позиции и использовать кредитное плечо в режиме 24/7. Сегодня они уже являются одним из ключевых рынков формирования цен в криптоиндустрии.
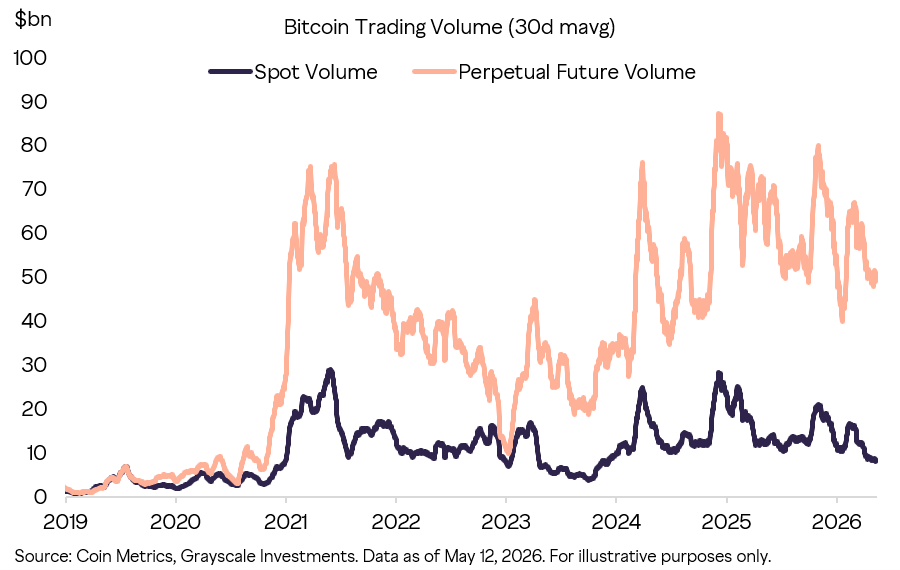
Примечание к рисунку: Рисунок 5. Объёмы торгов биткоин-бессрочными фьючерсами и спотовыми биткоин-активами по всему миру
Розничные инвесторы имеют множество способов получения кредитного плеча: маржинальные счета у традиционных брокеров, фьючерсы с датой экспирации, опционы, плечёвые ETF. Опыт крипторынка показывает, что когда все варианты доступны одновременно, розничные инвесторы предпочитают бессрочные фьючерсы — в основном из-за их простоты. Как только бессрочные фьючерсы станут доступны и для более широкого круга участников традиционных рынков, можно ожидать аналогичного перетока пользователей.
Прорыв Hyperliquid
Hyperliquid совершил ключевой прорыв: производительность уровня централизованной биржи + прозрачность и самохранимость (self-custody) блокчейна.
С точки зрения трейдера, Hyperliquid практически не отличается от централизованной биржи: глубокая стаканная книга, быстрое исполнение ордеров, привычный интерфейс управления позициями. Однако каждая транзакция на Hyperliquid записывается в блокчейне, включая ликвидации, и пользователи всегда сохраняют самохранимость своих средств.
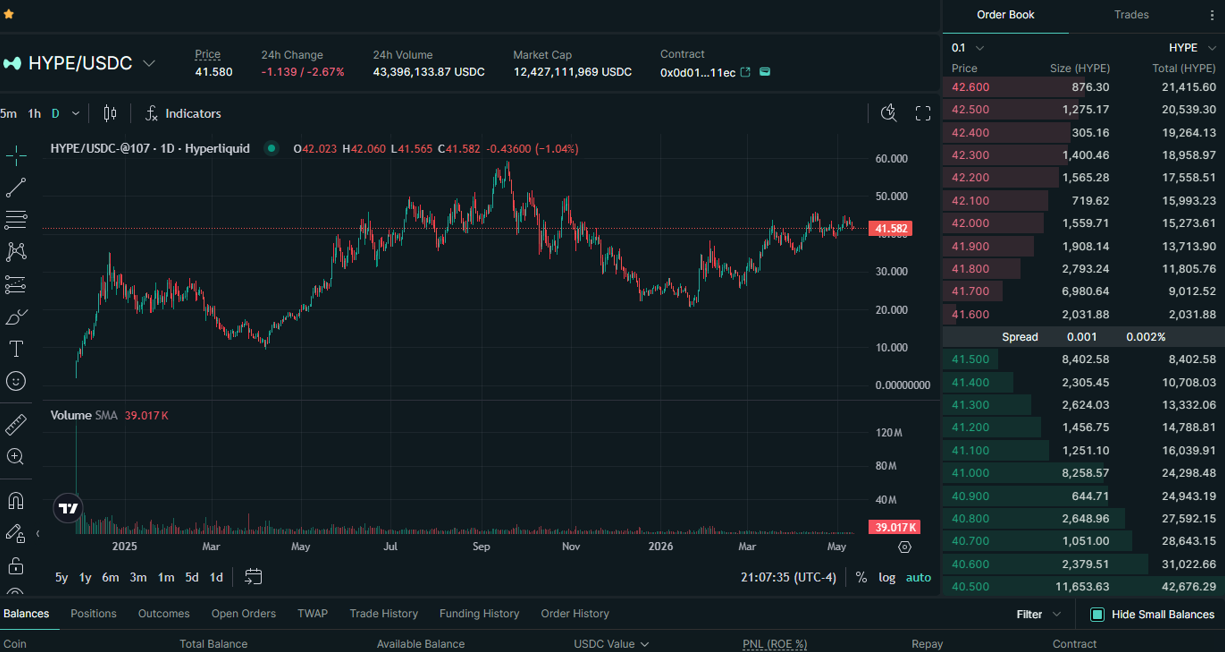
Примечание к рисунку: Рисунок 6. Торговый опыт на Hyperliquid близок к опыту на централизованных биржах. Источник: скриншот из app.hyperliquid.xyz, 12 мая 2026 г.
Торговля с использованием кредитного плеча — один из самых жёстко конкурирующих сегментов крипторынка, где требования пользователей исключительно высоки. Успех Hyperliquid основан на качестве продукта.
Цифры говорят сами за себя: в 2025 году объём торгов бессрочными фьючерсами составил 2,9 трлн долларов США, текущий объём открытых позиций — около 7 млрд долларов США; по объёму открытых позиций Hyperliquid занимает третье или четвёртое место среди всех бирж бессрочных фьючерсов. Объёмы торгов, объёмы открытых позиций, доход от комиссий и уровень внимания рынка растут одновременно, а платформа уже начинает расширяться за пределы чисто крипторынка, охватывая более широкий спектр торгуемых активов.
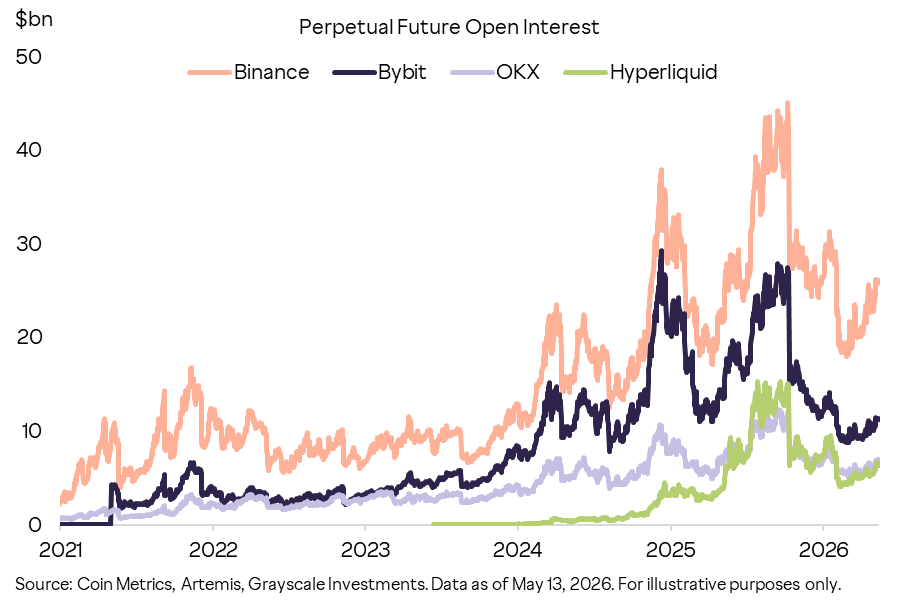
Примечание к рисунку: Рисунок 7. Hyperliquid уже входит в тройку или четвёрку крупнейших бирж бессрочных фьючерсов в криптоиндустрии
Что касается комиссий, Hyperliquid обладает преимуществом по затратам перед централизованными биржами. Согласно оценкам на основе данных торгов BTC и ETH в 2025 году, средневзвешенная комиссия CEX составляет 15 базисных пунктов (bp) для спотовых и 4 bp для фьючерсных торгов; у Hyperliquid эти значения равны 5 bp и 2 bp соответственно.
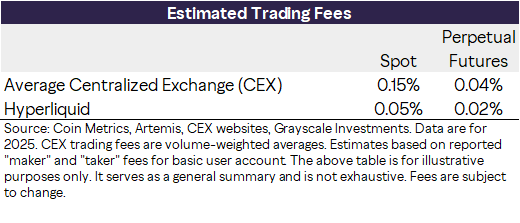
Примечание к рисунку: Рисунок 8. Сравнение средневзвешенных комиссий. Примечание: оценка основана на публичных комиссиях для маркеров/тейкеров для базовых пользовательских аккаунтов; не учитываются градации комиссий, скидки и глубина стакана.
Ещё более примечательно то, что Hyperliquid уже расширил свой продуктовый портфель за пределы криптобессрочных фьючерсов посредством открытой архитектуры.
Новые функции обычно внедряются через предложения по улучшению Hyperliquid (HIPs), а продукты развертываются сторонними разработчиками, а не командой Hyperliquid.
HIP-3 позволяет разработчикам создавать новые рынки бессрочных фьючерсов, включая акции, товары и индексы — не только криптоактивы. Эти рынки пользуются большой популярностью у пользователей и уже выполняют роль площадки для формирования цен после закрытия традиционных рынков. Bloomberg прямо использует эту платформу для описания бессрочных фьючерсов на товары от Hyperliquid, называя движение цен по бессрочным фьючерсам на нефть, золото и серебро «возможным индикатором реакции этих рынков после восстановления основных торговых операций». В другой статье Bloomberg характеризует Hyperliquid как «круглосуточную площадку для торговли товарными деривативами с кредитным плечом».
Объёмы торгов подтверждают эту позицию. Во время всплеска цен на серебро в феврале суточный объём торгов бессрочными фьючерсами на серебро по HIP-3, по сообщениям, превысил 4 млрд долларов США. В определённый момент 5 февраля номинальный объём торгов бессрочными фьючерсами на серебро по HIP-3 составил примерно 1 % от объёма торгов серебром на COMEX. Во время волатильности цен на нефть на Ближнем Востоке суточный объём торгов бессрочными фьючерсами на нефть по HIP-3 9 апреля превысил 4 млрд долларов США и временно превзошёл объём торгов бессрочными фьючерсами на биткоин. Теперь официально лицензированный контракт на индекс S&P 500 также торгуется на Hyperliquid по HIP-3, включая выходные дни. С момента запуска совокупный объём торгов по HIP-3 превысил 230 млрд долларов США, а количество активных торговых пар превышает 140.
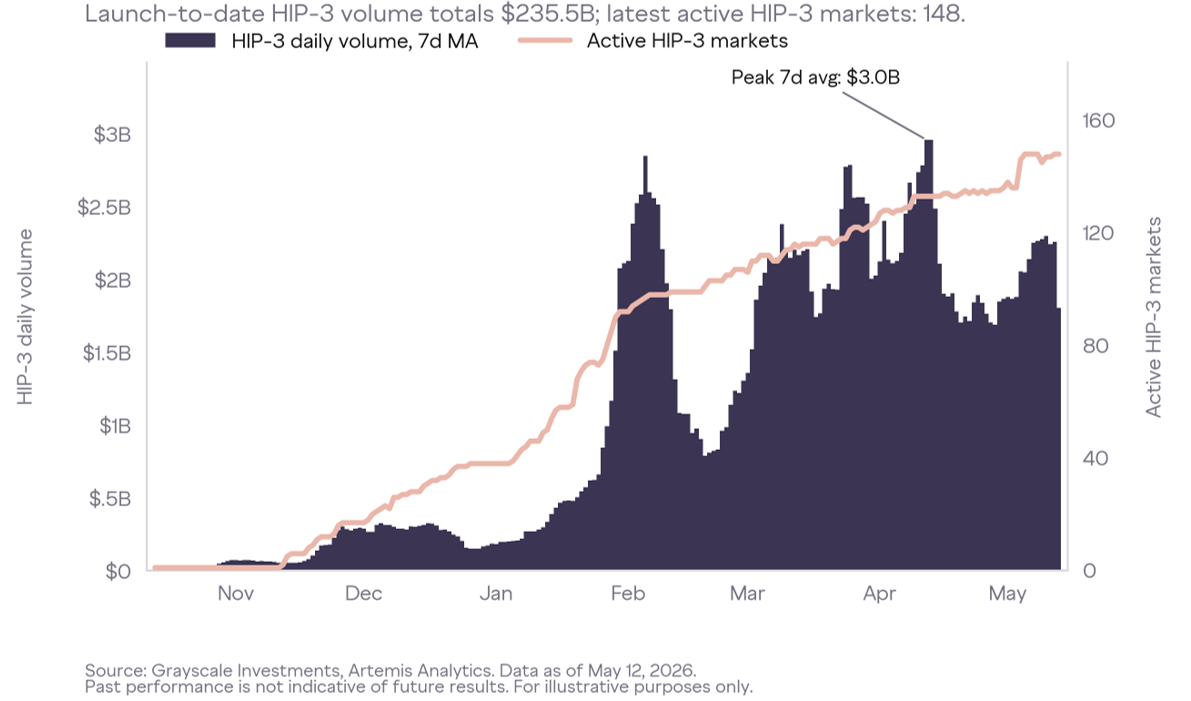
Примечание к рисунку: Рисунок 9. HIP-3 расширяет возможности Hyperliquid от криптобессрочных фьючерсов до более широкого спектра активов
HIP-4 дополнительно расширяет функциональность до рынков результатов (outcome markets), аналогичных бинарным опционам на прогнозные рынки. Эти контракты также разворачиваются сторонними разработчиками, однако торговая активность по ним генерирует комиссионные доходы для Hyperliquid.
Техническая архитектура Hyperliquid
Базовая архитектура состоит из двух ключевых компонентов:
HyperCore — это торговая система, включающая стаканную книгу, механизмы ликвидации, бессрочные фьючерсы, спотовые торги, маржинальные и ликвидационные среды. Именно с этой частью напрямую взаимодействуют трейдеры.
HyperEVM — это среда для разработчиков, обеспечивающая совместимость с EVM и интеграцию с системой Hyperliquid. Стратегическая цель — позволить приложениям строиться вокруг уже созданной платформой ликвидности, пользователей и базы активов, а не начинать с «холодной» сети без встроенной финансовой активности.
HyperBFT — это слой консенсуса на основе делегированного доказательства доли (delegated Proof of Stake), отвечающий за безопасность сети.
Ключевым является выбор архитектурного решения: Hyperliquid не является приложением, построенным поверх универсальной публичной блокчейн-сети, а представляет собой специализированную цепочку и стек выполнения, оптимизированные под производительность биржи, с целью обеспечить конкурентоспособный с централизованными биржами пользовательский опыт торговли в блокчейне.
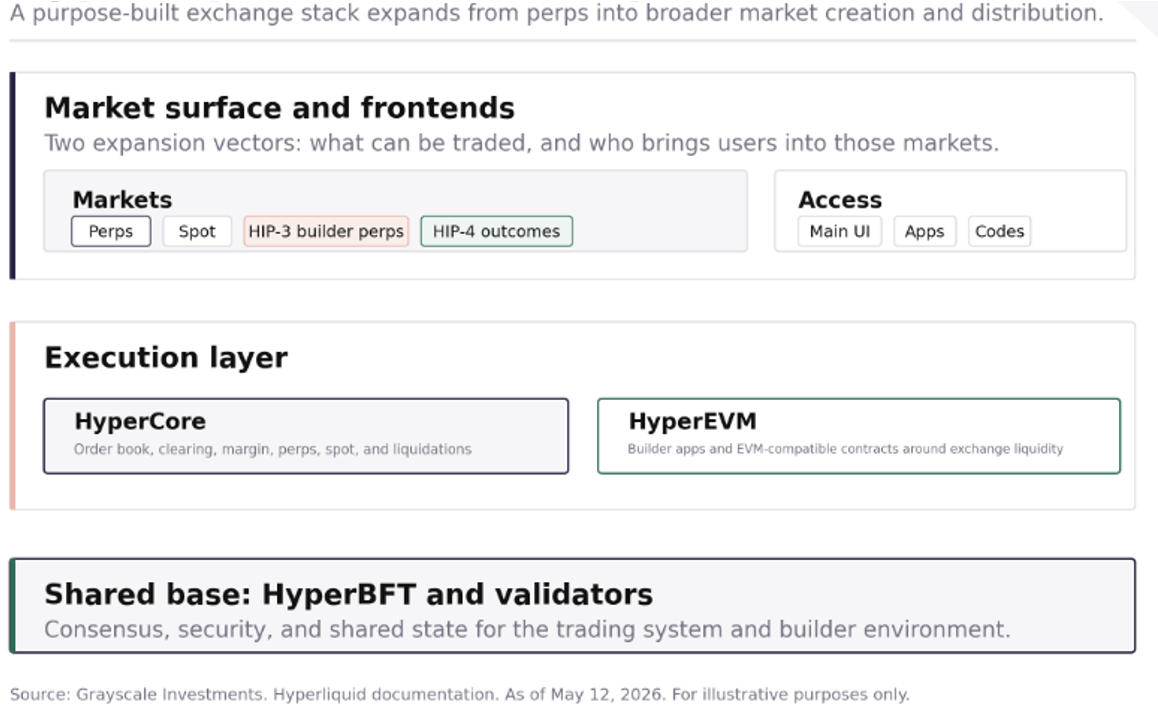
Примечание к рисунку: Рисунок 10. Архитектура Hyperliquid как торговой платформы
Пять факторов успеха
Hyperliquid был открыт для публики в августе 2023 года — раньше, чем биржевые инвестиционные фонды (ETP) на биткоин были одобрены в США, и тогда вся DeFi-индустрия находилась в состоянии общего спада. Его успех не является продуктом спекулятивного пузыря, а объясняется тем, что он лучше большинства инфраструктурных криптопроектов решает конкретную задачу: делает торговлю в блокчейне действительно пригодной для高频-трейдеров.
Пять ключевых факторов:
Фокус на продукте. Hyperliquid построен вокруг сценария торговли бессрочными фьючерсами, а не рассматривает торговлю как одну из многих возможных функций. Это позволяет продукту уделять первоочередное внимание тому, что наиболее важно для активных трейдеров: быстрое размещение ордеров, надёжное исполнение, чёткое отображение позиций и привычный интерфейс биржи.
Выбор рынка. Hyperliquid привлёк внимание, запустив торги на тех рынках, которые трейдеры хотели торговать «прямо сейчас», особенно на активы с высокой волатильностью из «длинного хвоста», помимо BTC и ETH.
Гибкость платформы. HIP-3 позволяет разработчикам напрямую разворачивать новые рынки бессрочных фьючерсов, трансформируя процесс листинга активов из централизованного «пропускного режима» в открытую систему создания рынков.
Сеть распространения. Модель кода для разработчиков (builder code) и фронтенд-модель Hyperliquid даёт сторонним разработчикам вескую причину направлять своих пользователей в один и тот же пул ликвидности, а не рассеивать их по изолированным площадкам. Экономические выгоды уже весьма значительны: Phantom, интегрировав бессрочные фьючерсы Hyperliquid через builder code, заработал около 19,7 млн долларов США на комиссиях от маршрутизации торгов.
Сообщество. Распределение токенов Hyperliquid вознаграждает пользователей платформы, а не венчурных инвесторов или предварительно отобранных внутренних лиц. Это создаёт иной состав первых держателей — трейдеров, участников рынка и разработчиков, которые изначально имеют веские причины интересоваться этим проектом. В секторе, где доверие дефицитно, это имеет большое значение.
По отдельности ни одно из этих преимуществ не является решающим, но вместе они объясняют, почему Hyperliquid стал одним из немногих крипто-приложений, чей успех можно измерять реальными объёмами использования, а не только амбициозными заявлениями.
Hyperliquid может укрепить свои конкурентные барьеры за счёт взаимодействия ликвидности, распространения и стимулов для разработчиков. Чем выше объём торгов, тем лучше ликвидность и качество исполнения, что привлекает больше пользователей и сторонних фронтендов. Builder code и HIP-3 предоставляют внешним разработчикам экономический стимул направлять свою активность обратно в один и тот же пул ликвидности. Это создаёт потенциальный сетевой эффект, который трудно воспроизвести новичкам: ликвидность привлекает распространение, распространение увеличивает объёмы торгов, а объёмы торгов усиливают экономическую основу протокола.
Токен HYPE
Токен HYPE управляет всей экосистемой Hyperliquid.
Проект не привлекал традиционное венчурное финансирование и провёл аирдроп около 30 % от общего предложения токенов ранним пользователям. Это определяет, кто заинтересован в HYPE: первоначальная группа держателей сильно смещена в сторону пользователей, которые уже понимают продукт, трейдеров и участников сообщества.
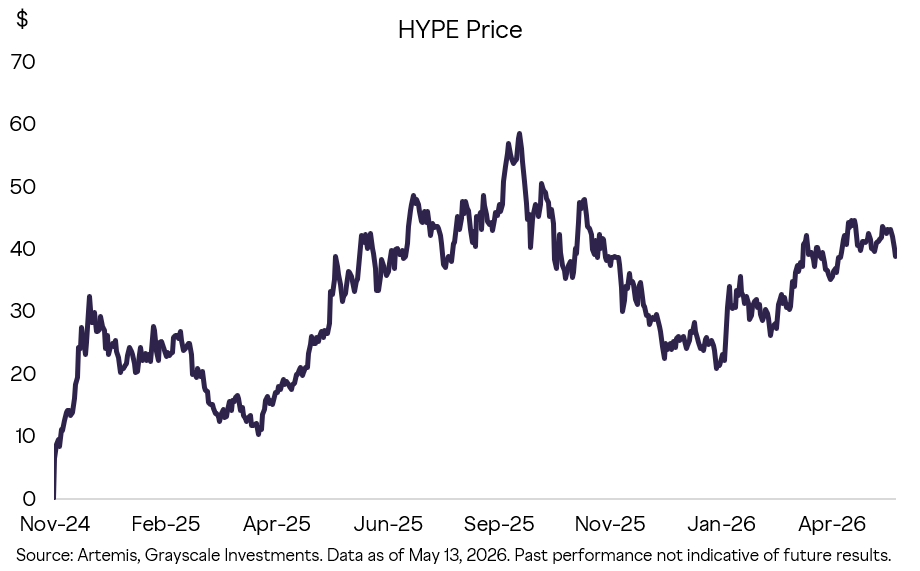
Примечание к рисунку: Рисунок 11. Динамика цены HYPE с момента запуска
Ценность HYPE исходит от торговых комиссий и функционального использования. Hyperliquid Labs подтвердила, что 99 % комиссий поступают в фонд поддержки (assistance fund), который конвертирует комиссионные в HYPE и уничтожает (сжигает) эти HYPE. Уничтожение токенов аналогично выкупу акций на традиционных фондовых рынках. Поскольку объём сжигаемых токенов превышает объём новых эмиссий, обращаемое предложение HYPE постоянно снижается.
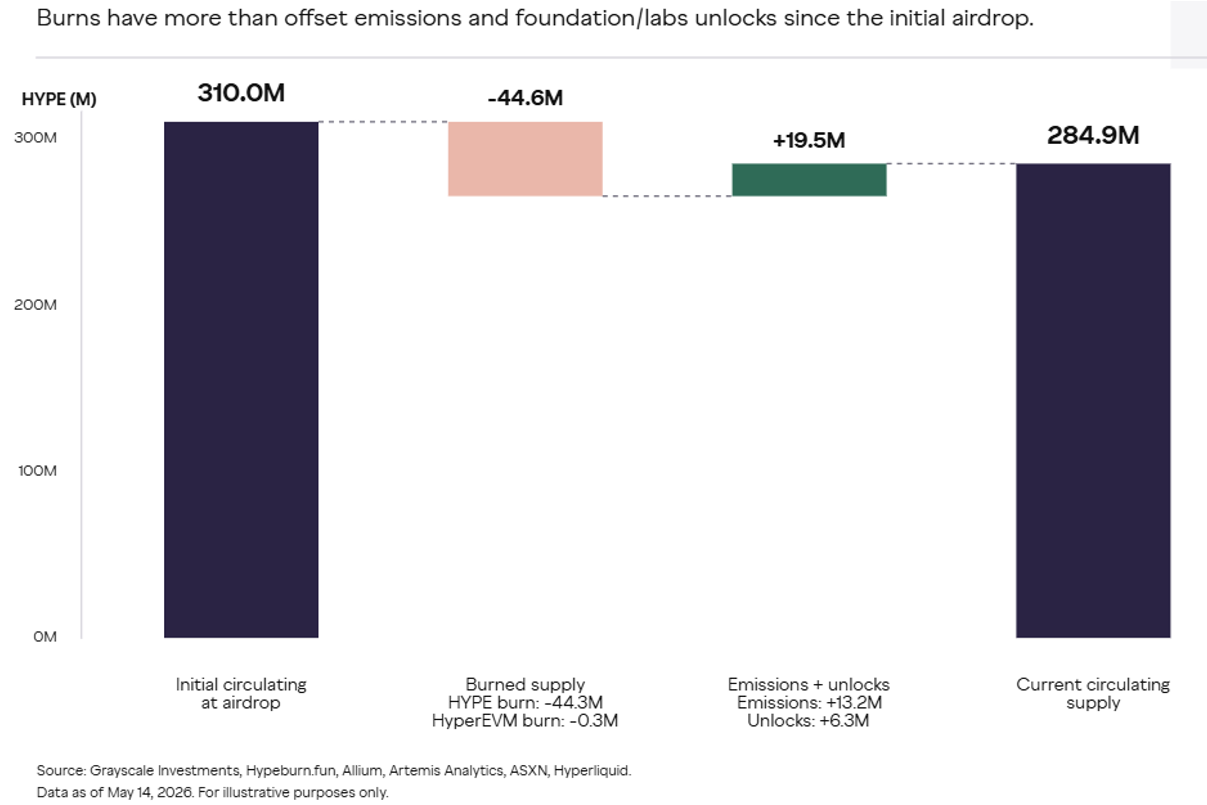
Примечание к рисунку: Рисунок 12. Сжигание, эмиссия и изменение предложения HYPE
Функции HYPE внутри экосистемы включают:
Стейкинг и участие в качестве валидаторов: HYPE обеспечивает безопасность сети через стейкинг валидаторов.
Оплата комиссий за транзакции (Gas fee): Это родной токен для оплаты комиссий в HyperEVM; базовая комиссия и приоритетная комиссия в HyperEVM сжигаются.
Скидки на комиссии: Стейкинг HYPE позволяет снижать комиссионные сборы за торговлю.
Обеспечение рынков: Разработчики, разворачивающие рынки бессрочных фьючерсов через HIP-3, должны поддерживать стейкинг в размере 500 тыс. HYPE для работы своего рынка. Такой стейкинг служит одновременно капиталом, связывающим интересы разработчика с качеством рынка, и гарантией надёжности рынка. Рынки результатов по HIP-4 уже запущены; если безразрешительное развертывание будет осуществляться по аналогичной модели, это может ещё больше укрепить роль HYPE.
HYPE привязан к площадке, которая уже демонстрирует измеримую торговую активность, комиссионные доходы и спрос со стороны разработчиков. Чем больше объём торгов на площадке, тем важнее становятся тарифные планы, уровни стейкинга, экономика разработчиков и механизм фонда поддержки. По мере расширения границ платформы через HyperEVM, HIP-3 и HIP-4 растёт и функциональность, а также потенциальная ценность HYPE.
Потенциал оценки
Hyperliquid — уникальная платформа, предлагающая целый спектр финансовых услуг, что создаёт определённые сложности при оценке её потенциала роста. Тем не менее, на основе разумных сопоставимых аналогов Grayscale считает, что и платформа, и токен обладают существенным потенциалом роста.
На приведённом ниже графике доходы Hyperliquid сравниваются с доходами ряда торговых площадок, включая централизованные криптобиржи, традиционные спотовые и деривативные биржи, а также прогнозные рынки. Доход Hyperliquid в 2025 году в размере около 800 млн долларов США является впечатляющим показателем, однако он составляет лишь около 2 % от общего объёма доходов от торговли бессрочными фьючерсами в криптоиндустрии. Если некрипто-продукты Hyperliquid продолжат набирать популярность, платформа сможет занять долю в более широком сегменте деривативных бирж, ежегодный доход которых оценивается в 35–40 млрд долларов США.
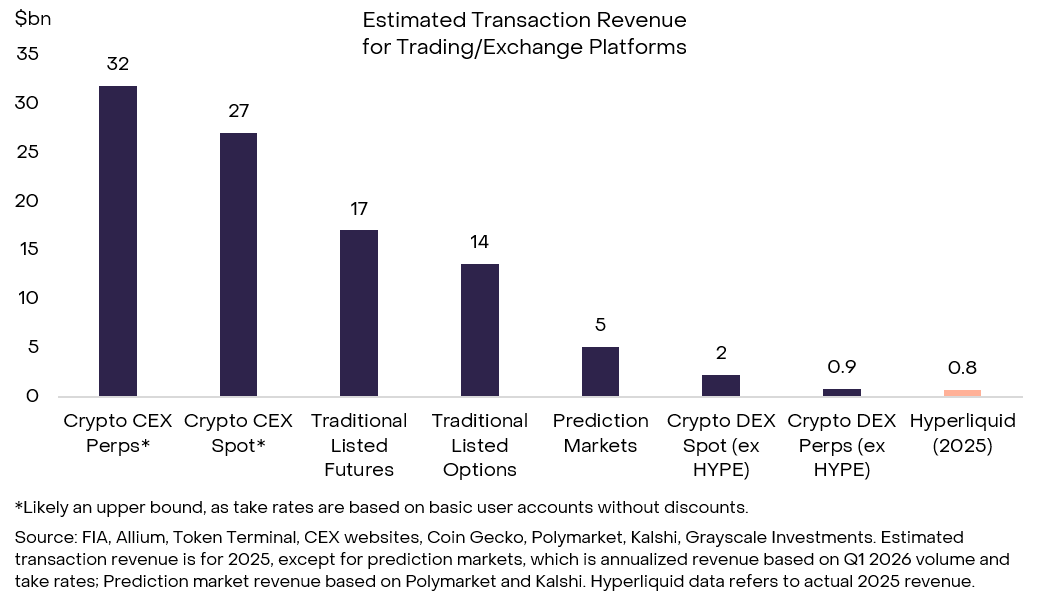
Примечание к рисунку: Рисунок 13. Сравнение доходов Hyperliquid с доходами бирж в отрасли
HYPE не является акцией, но её можно приблизительно сравнить с соответствующими традиционными акциями. На основе доходов за четыре последних квартала по состоянию на первый квартал 2026 года текущий коэффициент капитализации HYPE составляет около 14. Коэффициенты капитализации публичных компаний-бирж различаются широко, однако у высокорастущих компаний, таких как Interactive Brokers и Robinhood, они находятся в диапазоне 35–50.
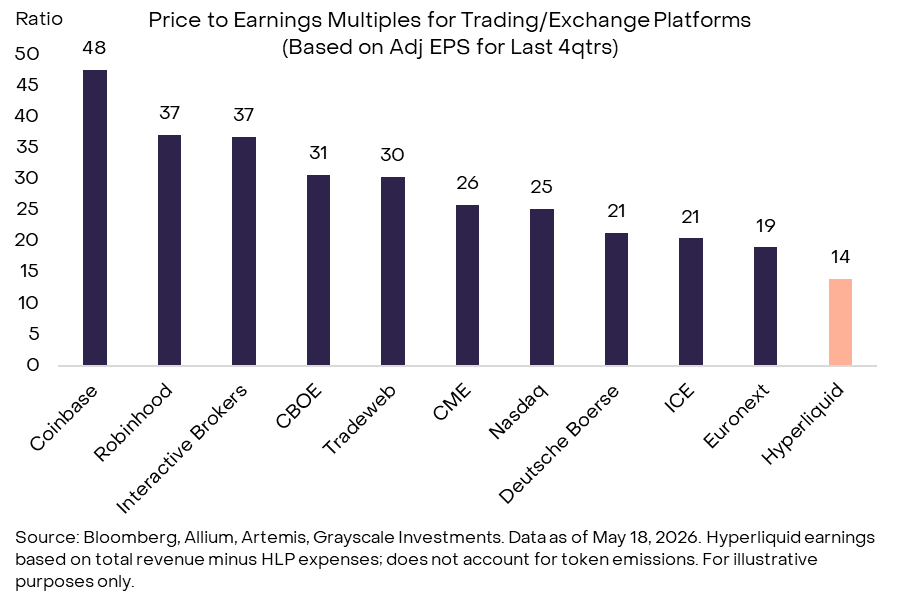
Примечание к рисунку: Рисунок 14. Коэффициент капитализации Hyperliquid ниже, чем у сопоставимых акций
Регулирование в США: бессрочные фьючерсы вскоре появятся
Hyperliquid находится на пересечении двух регуляторных пробелов в США: бессрочные фьючерсы и децентрализованные биржи. В обоих этих направлениях сейчас происходит стремительное продвижение к более чётким правовым рамкам.
Бессрочные фьючерсы исторически были недоступны в США. Они не запрещены явно, однако не укладываются в рамки Федерального закона о торговле товарами (Commodity Exchange Act, CEA), регулирующего товарные и деривативные рынки и устанавливающего чёткие требования к клирингу, марже и регистрации торговых площадок. Эта неопределённость привела к правоохранительным действиям как против централизованных, так и против DeFi-платформ и объясняет, почему Hyperliquid работает за пределами США и применяет географическую блокировку для американских пользователей.
Однако ситуация быстро меняется. Недавние заявления Комиссии по торговле товарными фьючерсами (CFTC), а также действия таких компаний, как Coinbase, Kraken, Robinhood и Kalshi, свидетельствуют о том, что регуляторы активно продвигают внедрение продуктов, аналогичных бессрочным фьючерсам, в рамках соблюдения нормативных требований. Ключевым юридическим вопросом является классификация: следует ли рассматривать бессрочные фьючерсы в рамках CEA как фьючерсы или как свопы? Выбор регуляторами способа уточнения этой классификации (через принятие правил, издание руководящих указаний или отказ от применения санкций) определит сроки и устойчивость выхода на рынок.
В краткосрочной перспективе регуляторные достижения, скорее всего, в первую очередь будут выгодны зарегистрированным централизованным торговым площадкам. Однако в среднесрочной перспективе правила, руководящие указания или отказ от применения санкций со стороны CFTC могут открыть путь для легального предложения бессрочных фьючерсов Hyperliquid в США, снизив зависимость от исключительно зарубежного доступа.
Между тем функциональные особенности Hyperliquid, схожие с биржей, напрямую вовлекают его в дискуссии о регулировании DeFi-протоколов. В США пока отсутствует специальный регуляторный свод правил, специально разработанный для DEX. Регуляторы применяют существующие рамки SEC и CFTC на основе функционального подхода, основной принцип которого — «децентрализация не означает освобождения от регулирования».
Для DEX, ориентированных на деривативы, это означает более строгий надзор и чёткие препятствия для прямого участия институтов — в настоящее время такое участие осуществляется в основном через посредников или офшорные каналы. В настоящее время рассматриваются законодательные инициативы, такие как закон CLARITY Act, направленные на создание более структурированной, основанной на ролях системы цифровых активов, в которой будут чётче разграничены протокольный уровень, операторы фронтендов, посредники и зарегистрированные торговые площадки.
Это разграничение имеет решающее значение для Hyperliquid: как нехранимая (non-custodial) инфраструктура его основной протокол в конечном счёте может получить регуляторное отношение, отличающееся от отношения к интерфейсам или юридическим субъектам, обеспечивающим доступ пользователей. Эти предложения пока не создают полностью жизнеспособную регуляторную систему для бессрочных фьючерсов в блокчейне, однако они представляют собой шаг в этом направлении — особенно если будут дополнены целенаправленными положениями «безопасной гавани», более чётким определением брокерской деятельности и правилами, специально адаптированными под структуру блокчейн-рынков (например, маржинальные требования, механизм финансирования и торговля 24/7). Общее направление регулирования — это обеспечение инноваций в рамках установленных защитных рамок, а позиционирование Hyperliquid — открытая, глобальная, нехранимая платформа — согласуется с текущими дискуссиями о политике, направленной на сохранение безразрешительного доступа при одновременном внедрении адекватных мер защиты рынка.
Риски
Инвесторам HYPE следует учитывать как общие риски, так и специфические риски, присущие платформе Hyperliquid:
Годовая волатильность цены HYPE составляет около 80 %, что на 40 процентных пунктов выше, чем у биткоина. Набор валидаторов Hyperliquid более централизован по сравнению с другими блокчейн-сетями, а его программное обеспечение является закрытым. Потенциал роста Hyperliquid частично зависит от изменений в регулировании финансовых услуг в США; если регуляторные ограничения не будут ослаблены, платформа может быть ограничена другими юрисдикциями, и её рост столкнётся с «потолком».
Заключение
Hyperliquid не имеет прямых аналогов ни в крипто-, ни в традиционной финансовой индустрии. Он предлагает убедительное видение будущего блокчейн-финансов: открытая архитектурная платформа, основанная на безразрешительных инновациях и неуклонно придерживающаяся принципов DeFi — прозрачности и самохранимости. При этом она построена вокруг оптимизированного ядра, которое уже доказало свой успех на основе реальных пользовательских данных. Если Hyperliquid сможет сохранить высокий уровень исполнения, удержать и развить своё сообщество, а также воспользоваться изменениями в регулировании, Grayscale считает, что он обладает потенциалом стать гигантом финансовых услуг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Grayscale














