Polymarket и Kalshi бросают вызов Hyperliquid: какие у них шансы?
Автор: Prathik Desai
Перевод: Luffy, Foresight News
Сектор перпетуальных контрактов уже стал силой, которую невозможно игнорировать в отрасли. Он позволяет участникам ценообразовать и торговать по мере приближения событий, обладая такими преимуществами, как высокий кредитный плечо, круглосуточная торговля и глубокая ликвидность. Традиционные биржи, ограниченные фиксированными торговыми сессиями, принципиально не способны предоставлять подобные услуги.
Команда всего из 11 человек уловила боль рынка, связанную с необходимостью круглосуточной (7×24) торговли, и превратила Hyperliquid в самую быстро растущую криптовалютную биржу, годовой объём выручки которой приближается к 1 млрд долларов США.
В течение всего 2025 года среднесуточный объём торгов перпетуальными контрактами составил в 7 раз больше, чем объём спотовых торгов, что делает его по сути «золотой» нишей с долгосрочной устойчивой бизнес-моделью. Соответственно, массовое присоединение отрасли к этому направлению неизбежно.
Всего на прошлой неделе два крупнейших мировых платформы прогнозных рынков — Polymarket и Kalshi — в течение нескольких часов последовательно объявили о запуске перпетуальных контрактов и торговли криптовалютами. А всего несколько месяцев назад Hyperliquid объявила о планах запуска событийных контрактов.
Слияние секторов перпетуальных контрактов и прогнозных рынков стало неизбежным трендом. Все платформы стремятся создать универсальные комплексные биржи, объединяющие в одном месте трафик, капитал и потребности в маржинальной торговле.
Недавно Саурабх заявил в X, что выход Hyperliquid на рынок прогнозов может помочь ей доминировать во всей сфере финансовых торгов. Но верно ли и обратное? Смогут ли Polymarket и Kalshi повторить тот же успех, войдя в сектор перпетуальных контрактов?
Почему перпетуальные контракты важны для прогнозных рынков?
Прогнозные рынки страдают от низкой лояльности пользователей; их бизнес имеет явно выраженный циклический характер: объёмы торгов достигают пика лишь во время крупных событий — например, президентских выборов в США, Суперкубка или заседаний Федерального резерва.
Во время президентских выборов в США в 2024 году количество активных пользователей Polymarket достигло пикового значения в 321 500 человек в месяц; уже через три недели этот показатель упал на 25 %, сократившись до 245 000.
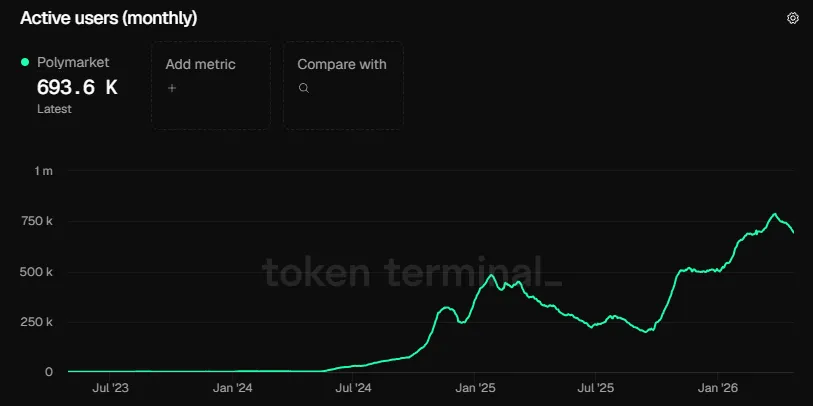
Под влиянием различных сезонных событий ежемесячное количество активных пользователей постоянно сильно колеблется: в январе 2025 года оно достигло максимума в 500 000 человек, а в сентябре того же года упало ниже 200 000. Это наглядно демонстрирует слабость Polymarket в удержании пользователей.
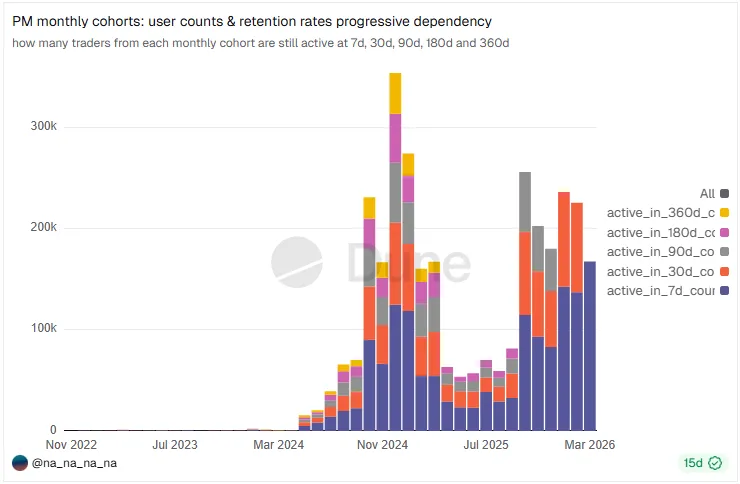
Согласно данным Dune, с 2024 года лишь от 8 % до 11 % пользователей, активных каждый месяц, продолжали торговать спустя год; около 75 % пользователей прекращали активность в течение 90 дней. Пользователи возвращаются только во время крупных событий и не формируют долгосрочной приверженности платформе.
Однако это лишь часть проблемы.
У прогнозных рынков есть ещё одна болевая точка: средства блокируются до завершения события. Перпетуальные контракты кардинально отличаются: цена базового актива меняется каждую секунду, что обеспечивает длительное внимание пользователей и поддерживает постоянную активность торгов. С коммерческой точки зрения объёмы торгов перпетуальными контрактами значительно выше, а доля комиссионных доходов от них также существенно больше.
В 2025 году номинальный объём торгов перпетуальными контрактами по всему миру превысил 60 трлн долларов США, тогда как объём торгов на прогнозных рынках составил лишь 28 млрд долларов США.
Таким образом, расширение прогнозных рынков в сторону перпетуальных контрактов является естественной эволюцией бизнеса. Любая платформа, способная удовлетворять определённый спрос на спекулятивные операции, как правило, логично расширяет свой функционал до следующей смежной категории — либо разрабатывая соответствующие возможности самостоятельно, либо приобретая компании с уже имеющимися компетенциями. Подобных примеров множество: Robinhood расширилась от акций до опционов и криптоактивов, а затем и до прогнозных рынков; Coinbase потратила 2,9 млрд долларов США на покупку Deribit для входа в сегмент деривативов; Binance начала со спотового рынка, затем развивала контрактную торговлю и в итоге создала собственную экосистему блокчейна.
Аналогичная логика действует и в традиционных финансах. Расширение границ услуг и кросс-продажа новых продуктов существующим клиентам приносит две ключевые выгоды: повышение дохода на одного пользователя и снижение рисков, связанных с цикличностью отрасли, за счёт диверсификации источников дохода.
В начале 1970-х годов доходы Чикагской товарной биржи (CBOT) от фьючерсов на сырьевые товары неуклонно снижались. В ответ материнская компания использовала площадь в 4000 квадратных футов в своём досуговом курительном баре, чтобы основать Чикагскую биржу опционов (ныне Cboe). Оба продукта успешно взаимодополняли друг друга благодаря единой базовой инфраструктуре: управлению рисками, клирингу и расчётам, а также сети специалистов, владеющих экспертными знаниями в области ценообразования деривативов.
Однако быть «платформой для перпетуальных контрактов» и действительно эффективно её эксплуатировать — это совершенно разные вещи.
Барьеры входа в инфраструктуру перпетуальных контрактов
Эксплуатация биржи перпетуальных контрактов требует чрезвычайно сложной системы, и первым критически важным элементом является ликвидность.
Hyperliquid использует полностью ончейн-стакан заявок и способна обрабатывать более 200 000 ордеров в секунду; благодаря двустороннему механизму маркет-мейкерства её среднесуточный объём клиринга составляет от 6 до 7 млрд долларов США. При недостатке ликвидности возникают резкие колебания цен, увеличиваются спреды между ценами покупки и продажи, возрастает проскальзывание при исполнении ордеров, а рынок становится уязвимым для манипуляций со стороны крупных игроков.
Второй ключевой элемент — движок управления рисками, являющийся «сердцем и душой» любой платформы деривативов. Он отслеживает все открытые позиции в реальном времени и проверяет каждый ордер на соответствие правилам маржинального обеспечения. В октябре 2025 года, когда за одну ночь на крипторынке был произведён клиринг активов на 19 млрд долларов США, Hyperliquid без сбоев обработала десятки миллиардов долларов США клиринговых операций.
Третий элемент — механизм финансирования (funding rate), который привязывает цену перпетуального контракта к цене базового спотового актива. Система автоматически производит небольшие взаимные расчёты между длинными и короткими позициями каждые несколько часов, сохраняя справедливость цены.
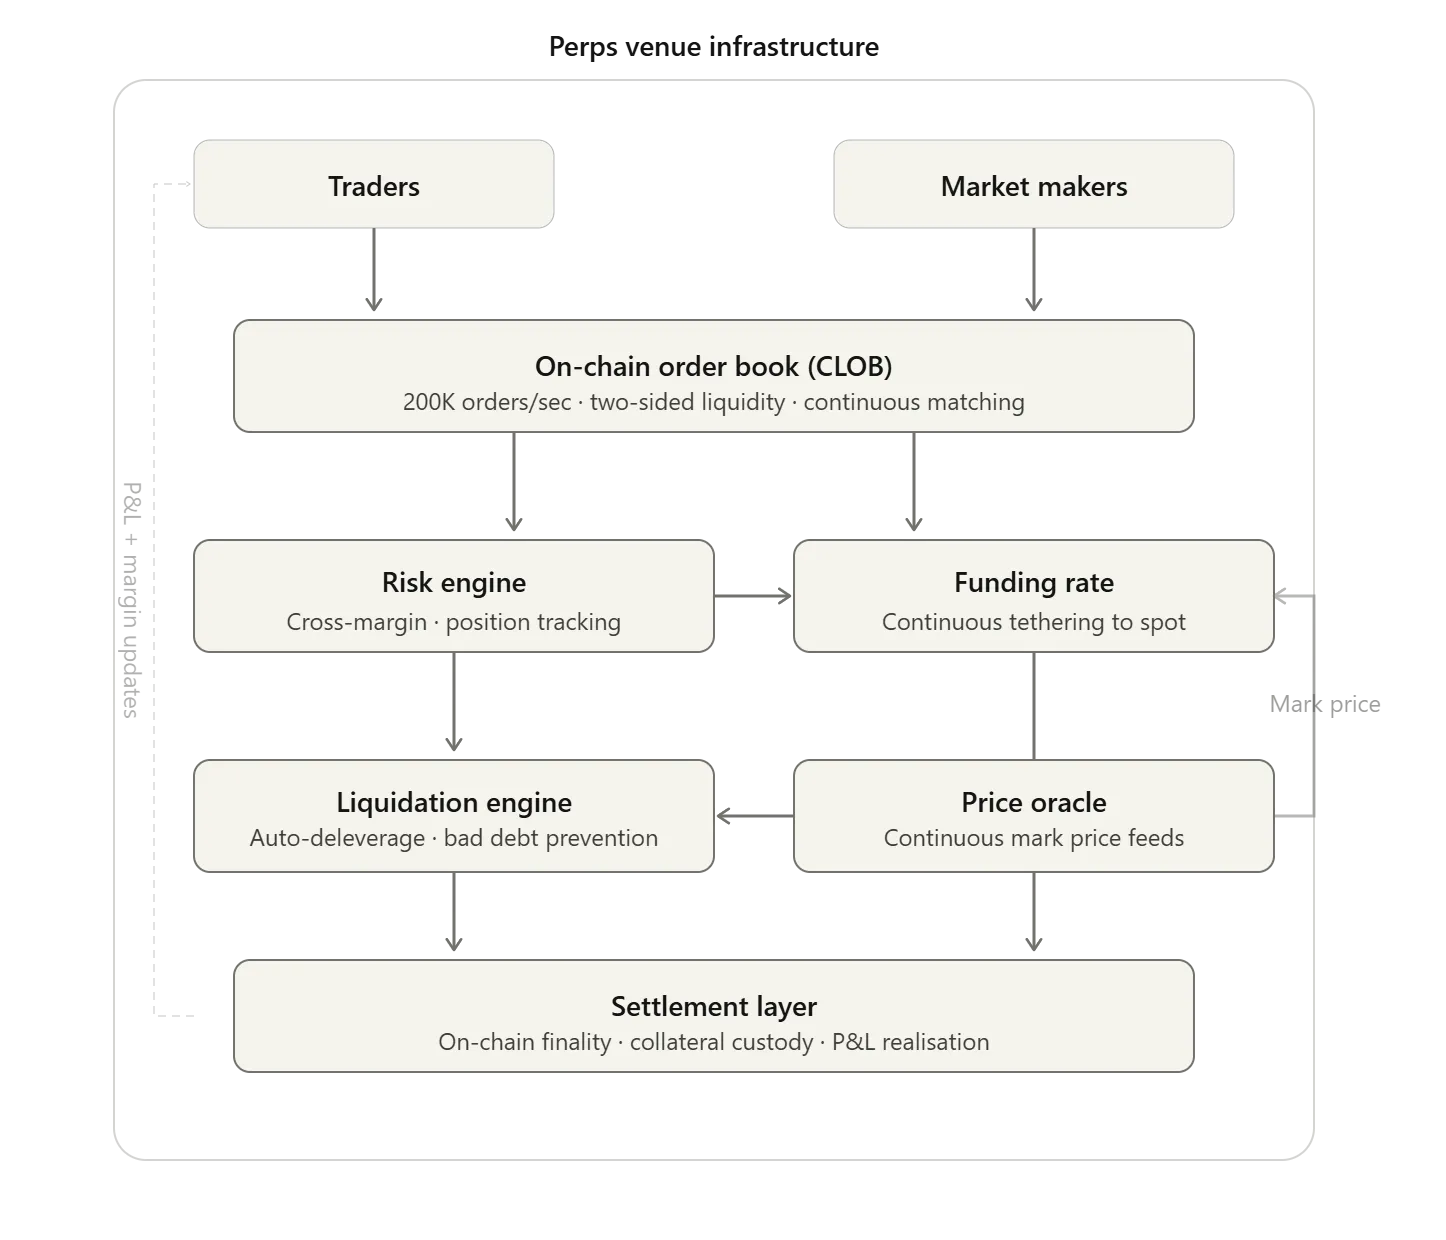
Создание всей этой базовой инфраструктуры не является для платформ прогнозных рынков самой большой проблемой — можно с уверенностью предположить, что они обладают необходимыми возможностями для её реализации. Настоящим барьером являются стресс-тестирование и практическая проверка в реальных условиях.
После завершения создания всей инфраструктуры Hyperliquid прошла серию экстремальных стресс-тестов: массовый клиринг на крипторынке 10 октября, геополитические события, такие как конфликт между Израилем и Палестиной, и лишь после подтверждения надёжности системы была одобрена инициатива HIP-4 по запуску событийных контрактов.
Kalshi и Polymarket идут по диаметрально противоположному пути: изначально они работали исключительно с прогнозными рынками и не нуждались в такой сложной инфраструктуре перпетуальных контрактов; сегодня же им приходится напрямую конкурировать с уже зрелой Hyperliquid, в то время как их собственные системы никогда не проходили стресс-тесты в условиях высокочастотной торговли перпетуальными контрактами и экстремальной рыночной волатильности.
Кроме того, существует ряд дополнительных негативных факторов, делающих переход от прогнозных рынков к перпетуальным контрактам значительно более сложным, чем обратное направление — выход платформ перпетуальных контрактов на рынок прогнозов.
Эффект хеджирования и синергии
На платформе Hyperliquid движок управления рисками единообразно отслеживает все позиции пользователя — как в перпетуальных контрактах, так и на спотовом рынке, а также в будущих событийных контрактах. Саурабх подробно разъяснил это в своём комментарии к инициативе HIP-4.
Система не различает типы активов и рассчитывает все позиции в совокупности. Финальное решение о принудительном закрытии позиций принимается на основе общего уровня кредитного плеча пользователя и доли маржинального обеспечения, общего для всех классов активов. Все позиции — спотовые, перпетуальные и прогнозные — суммируются для расчёта требуемого объёма маржинального обеспечения.
Возможно, возникнет вопрос: разве универсальные блокчейны, такие как Ethereum или Solana, также не обеспечивают композируемость? Да, они обладают такими возможностями, однако на универсальных блокчейнах каждый dApp работает в рамках собственного смарт-контракта и использует отдельный движок управления рисками, неспособный атомарно обмениваться информацией о позициях с другими приложениями. Например, Kamino не может получить информацию о позициях Pacifica, а Aave не может синхронизировать данные по управлению рисками с Lighter. Каждое приложение действует автономно, и для создания единой системы управления рисками, охватывающей всю экосистему, требуется масштабное сотрудничество множества участников и огромные усилия по модернизации — что практически нереализуемо.
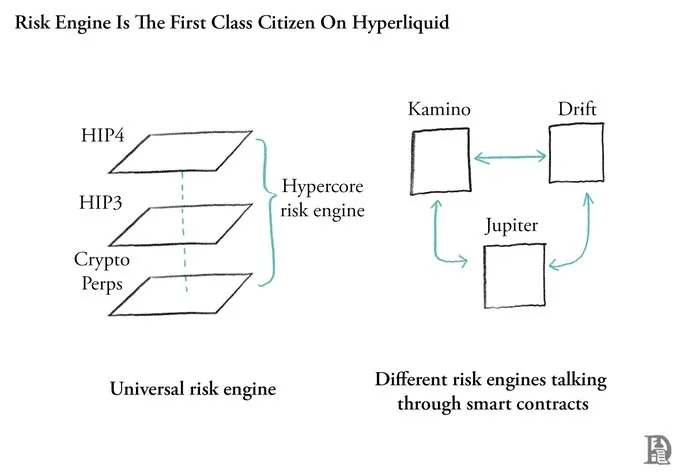
Единый движок управления рисками Hyperliquid обладает ключевым преимуществом: один и тот же капитал может гибко использоваться в нескольких сделках на платформе, повышая эффективность использования средств.
Вот пример: трейдер открывает длинную позицию по ETH с кредитным плечом 5×, но одновременно опасается изменения политики ФРС на предстоящем заседании и потому покупает событийный контракт «ФРС сохранит процентные ставки без изменений» за 0,65 доллара США. Благодаря единому маржинальному счёту обе позиции используют одно и то же обеспечение. Если ФРС неожиданно снизит ставки, цена ETH резко вырастет — перпетуальный контракт принесёт прибыль, а событийный контракт будет потерян лишь в размере вложенного капитала; если же ФРС сохранит ставки без изменений, прогнозный контракт принесёт прибыль и частично компенсирует убытки от коррекции перпетуального контракта.
Это означает, что прогнозные рынки и перпетуальные контракты не могут быть просто «дополнительными функциями». Именно эта врождённая возможность хеджирования и составляет суть инициативы HIP-4 Hyperliquid. Обычные трейдеры будут рассматривать позиции на прогнозных рынках как инструмент страхования рисков своих позиций в перпетуальных контрактах.
В отличие от этого, на текущих платформах Polymarket и Kalshi средства пользователей полностью заблокированы до окончания события. Если эти платформы не внедрят функцию совместного использования маржинального обеспечения между различными классами активов (перпетуальными контрактами и прогнозными рынками), они потеряют ключевое конкурентное преимущество по удержанию трейдеров. На данный момент ни одна из них не объявила о запуске такой функции.
Кроме того, с точки зрения структуры продуктов и портрета пользователей у перехода прогнозных рынков в сектор перпетуальных контрактов имеются и другие скрытые риски.
Более 80 % ежемесячного объёма торгов Kalshi приходится на спортивные события; доля спортивных событий в Polymarket в 2025 году также превысила 40 %. Такие спортивные события плохо совместимы с непрерывным ценообразованием, необходимым для перпетуальных контрактов, а значит, значительная часть существующих пользователей этих платформ не соответствует целевой аудитории перпетуальных контрактов.
Кроме того, большинство обычных пользователей Kalshi — это розничные инвесторы, ранее не имевшие опыта работы с криптоактивами и пополняющие счёта через банковские переводы ACH. Даже если платформа в будущем внедрит функцию совместного использования маржинального обеспечения, этим обычным розничным инвесторам будет крайне сложно освоить профессиональные подходы к хеджированию прогнозных позиций с помощью перпетуальных контрактов.
Возможности для прорыва прогнозных рынков
Существует лишь один сценарий, в котором возможен прорыв: если Kalshi и Polymarket официально запустят функцию совместного использования маржинального обеспечения между различными классами активов и установят партнёрские отношения с ведущими брокерами и клиринговыми организациями, это может привлечь капитал высокого достатка и高频-трейдеров, одновременно участвующих как в событийных контрактах, так и в перпетуальных контрактах.
Отделы институциональных трейдеров смогут включить прогнозные рынки в свои комплексные инструменты управления рисками.
Обе платформы располагают качественными ресурсами для институционального сотрудничества: Kalshi сотрудничает с FIS и Tradeweb в области данных; Polymarket заключила партнёрство с ICE (Intercontinental Exchange). Эти связи помогут удержать институциональных клиентов, для которых особенно важны такие преимущества, как хеджирование и оптимизация капитала в рамках одной платформы.
Однако и этот путь прорыва остаётся полным неопределённости и требует одновременного выполнения множества условий: создания инфраструктуры, прошедшей стресс-тесты в экстремальных условиях, углубления институционального сотрудничества и доказательства клиентам ценности платформы в плане оптимизации капитала и управления рисками.
В условиях жёсткой конкуренции это уже стало необходимым условием выживания. Hyperliquid уже прочно заняла лидирующие позиции по трафику и преимуществу первого выхода на рынок; Kalshi и Polymarket не имеют другого выбора, кроме как максимально использовать все доступные возможности для достижения прорыва в других измерениях.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News