Академия Huobi | Глубокое аналитическое исследование рынка ончейн-кредитования: Когда офчейнный кредит встречается с ончейнной ликвидацией
Аннотация
Рынок ончейн-кредитования переходит из периферийной ниши DeFi в разряд ключевой инфраструктуры. По состоянию на начало 2026 года совокупная заблокированная стоимость (TVL) протоколов ончейн-кредитования достигла 64,3 млрд долларов США, что составляет 53,54% от общего TVL всей экосистемы DeFi, делая этот сегмент крупнейшим по объему и наиболее зрелым с точки зрения бизнес-модели в децентрализованных финансах. Aave занимает более половины рынка кредитования с TVL около 32,9 млрд долларов США, и его доминирующее положение трудно оспорить в обозримом будущем. Однако путь ончейн-кредитования далек от гладкого — ликвидационные каскады, вызывающие цепные распродажи, системные риски, связанные с дефолтами по кредитам, уязвимости кроссчейн-мостов создают постоянную угрозу над отраслью. В то же время происходит более глубокая трансформация: ончейн-кредитование эволюционирует из «инструмента плеча для криптоаборигенов» в «регулируемый канал входа традиционных финансовых институтов». Объем кредитования под RWA (активы реального сектора) превысил 18,5 млрд долларов США, казначейские облигации США и краткосрочные гособлигации становятся основным залоговым активом, а приток институционального капитала переопределяет структуру пользователей и склонность к риску в этой нише. В данном исследовательском отчете систематизированы эволюция определений ончейн-кредитования, конкурентная среда, ключевые риски и будущие тенденции, предоставляя инвесторам и специалистам всесторонние отраслевые инсайты. Исследование показывает, что рыночная структура «один лидер и несколько мощных игроков» не изменится в краткосрочной перспективе, однако фиксированные процентные ставки, залог в виде регулируемых активов и институциональная оценка кредитоспособности станут основными аренами противостояния для протоколов следующего поколения. Для инвесторов, следящих за инфраструктурой DeFi, три ключевых вектора стоимости заслуживают особого внимания: экосистема Aave (Morpho, Spark), кредитование RWA (Ondo, Maple) и инновации с фиксированной ставкой (Notional, Pendle).
1. Эволюция определений: от инструмента крипто-плеча до основной финансовой инфраструктуры
Ончейн-кредитование — это не новинка. В 2020 году Compound запустил механизм майнинга ликвидности, выведя DeFi из узкого круга технарей на широкие просторы и открыв главу эпохи «лета DeFi». Тогдашнее ончейн-кредитование по своей сути представляло собой крипто-нативный инструмент с высоким плечом: пользователи сверхзастраховали криптоактивы для получения ликвидности, затем направляли ее в агрегаторы доходности или поставщики маркетмейкинга, стремясь к годовой доходности в разы выше традиционных финансов. Эта модель эффективно работала в бычьем рынке, но цепная реакция краха Terra/Luna и банкротства FTX в 2022 году обнажила хрупкость сверхвысоких коэффициентов обеспечения и каскадных ликвидаций. Пройдя двухлетнюю чистку медвежьего рынка, ончейн-кредитование осуществило ключевой переход от «инструмента плеча» к «базовой инфраструктуре распределения капитала». Этот переход был стимулирован тремя факторами: во-первых, улучшением регуляторной среды — внедрение фреймворка MiCA в ЕС и постепенное одобрение ETF комиссией SEC проложили часть пути для входа традиционного капитала в криптомир; во-вторых, волной токенизации активов реального сектора (RWA) — государственные облигации США, токенизированные корпоративные облигации, права на выручку от недвижимости начали становиться ядром залоговой базы ончейн-кредитования, изменив структуру активов и портрет пользователей; в-третьих, исследованием рыночного механизма процентных ставок — от чисто плавающих ставок к протоколам с фиксированной ставкой (например, Notional, Yield Protocol) и далее к гибридным системам (Pendle), механизм ценообразования ончейн-процентов стал зрелее и начал синхронизироваться с традиционными финансовыми рынками.
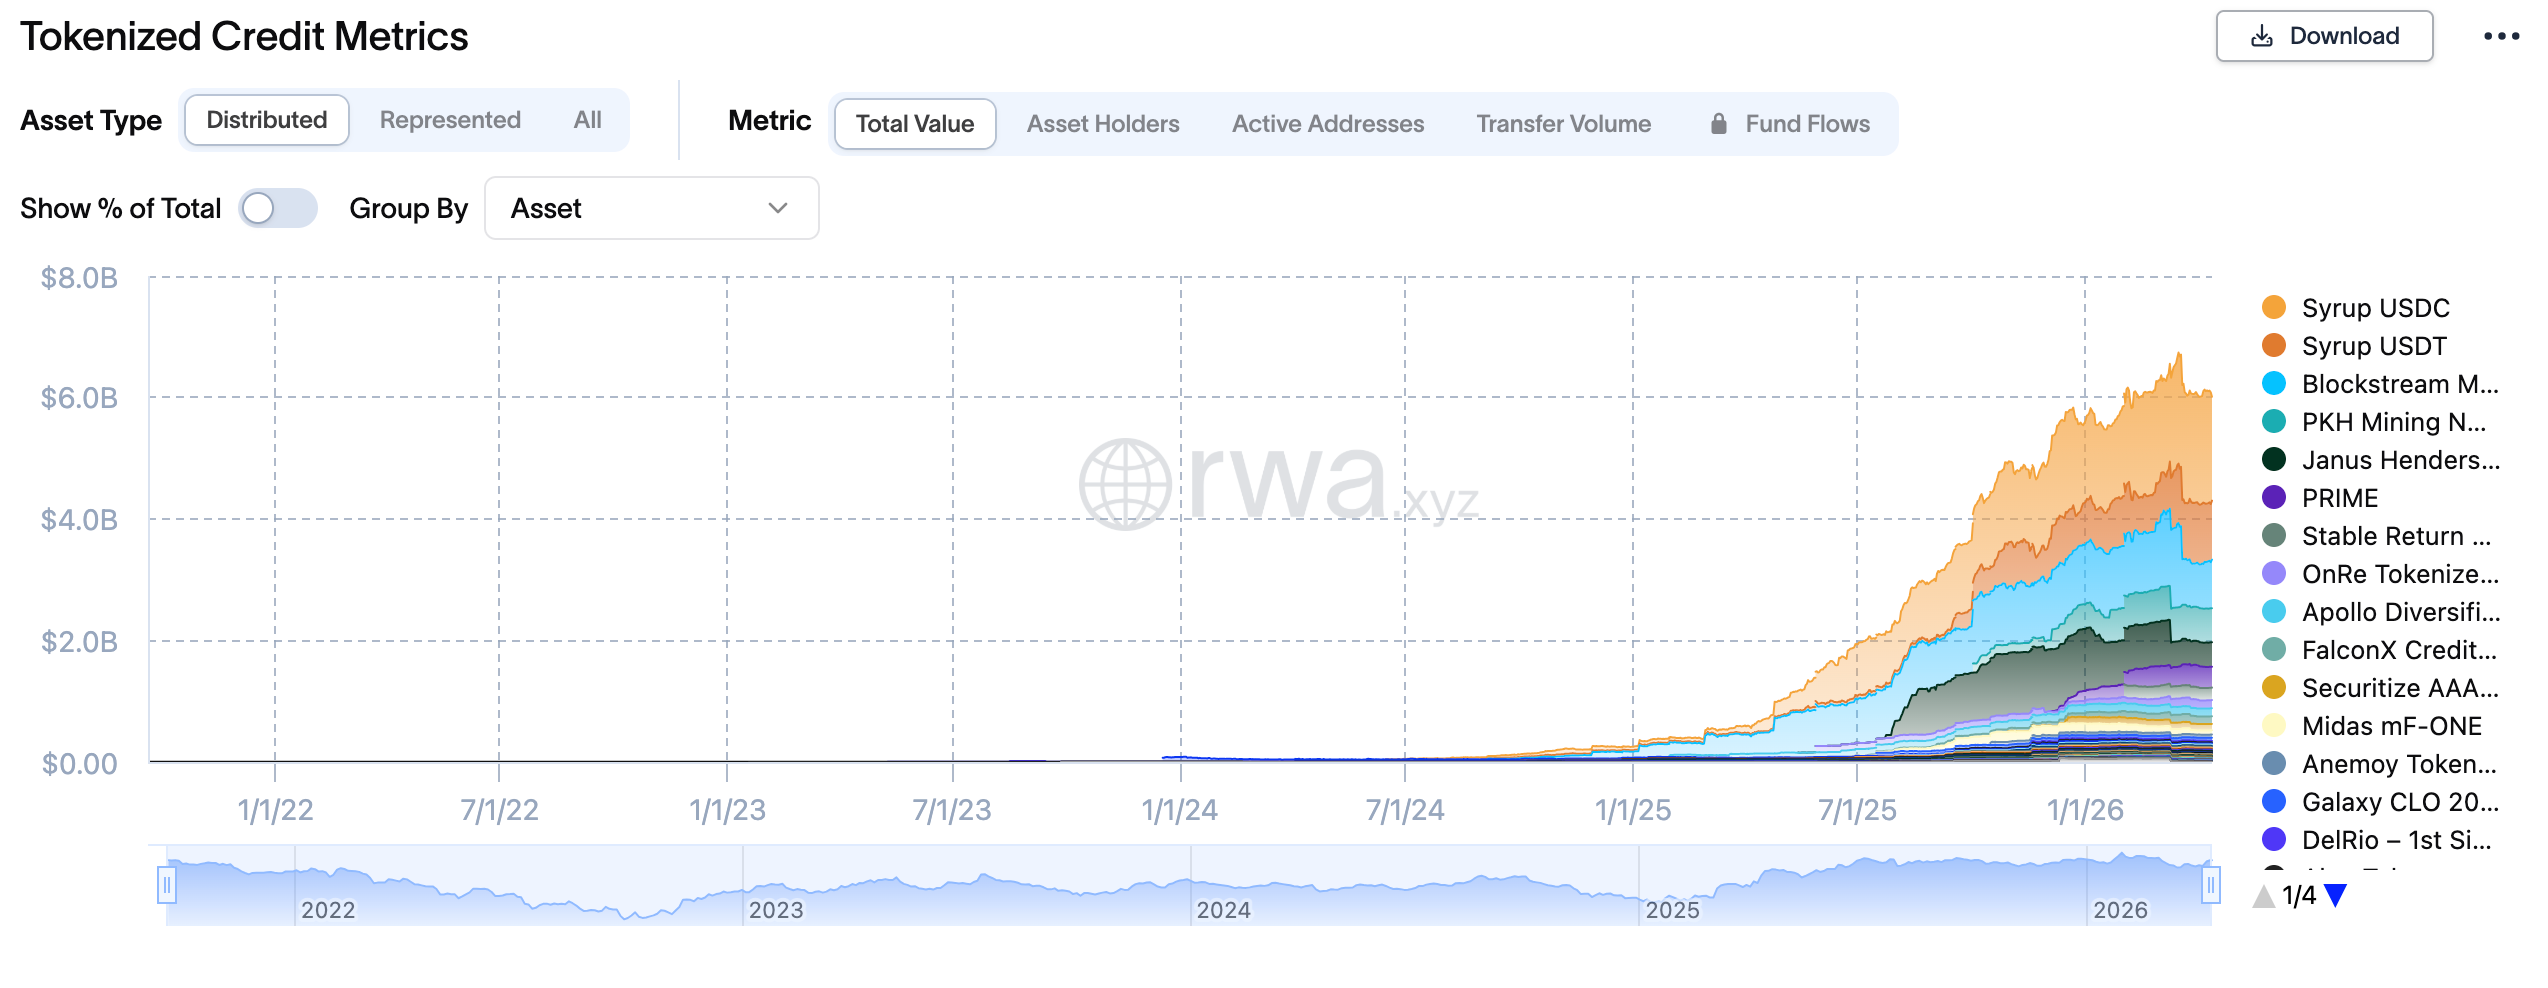
По состоянию на начало 2026 года структура активов на рынке ончейн-кредитования четко сформировала трехуровневую архитектуру: на нижнем уровне находятся кредитование стейблкоинов (USDC, DAI, USDT) — это крупнейший по масштабу и наименее рискованный сегмент, где типичный LTV достигает 80%-90%; средний уровень представлен кредитованием волатильных активов под залог основных криптовалют (ETH, BTC), где LTV обычно ограничивается 50%-70% для смягчения рисков ликвидации из-за резких колебаний цен; верхний уровень занимают кредитования под залог активов RWA, включая токенизированные казначейские облигации США (OUSG от Ondo Finance), корпоративный кредит (приватные облигации от Maple Finance), права на недвижимость и т.д. — эта область становится новым двигателем роста ончейн-кредитования, особенно привлекательным для институциональных инвесторов, ищущих легальные каналы для капитала. С географической точки зрения структура пользователей ончейн-кредитования претерпевает глубокие изменения: азиатский рынок преимущественно состоит из частных инвесторов и арбитражных трейдеров, предпочитающих высокое плечо и сложные стратегии; европейский и американский рынки демонстрируют выраженный институциональный тренд, предъявляя более высокие требования к регулируемому хранению активов (custody), проверке KYC и аудиторской прозрачности. Это различие в структуре пользователей напрямую влияет на приоритеты функционального дизайна протоколов в разных регионах.
2. Конкурентная среда: доминирование одного лидера при наличии нескольких сильных игроков и технологическое разделение
Конкурентная среда на рынке ончейн-кредитования демонстрирует классическую картину «один лидер и несколько мощных игроков». Aave занимает абсолютное лидирующее положение с TVL около 32,9 млрд долларов США. Эта цифра превосходит второй в списке Compound (TVL около 2,6 млрд долларов) более чем в десять раз и занимает более 50% от общего TVL кредитного сегмента. Однако рвом Aave служит не сетевой эффект или узнаваемость бренда — в мире открытых протоколов эти факторы почти не играют роли, — а непрерывная технологическая итерация и способность к расширению экосистемы. От модели с плавающей ставкой в Aave V1 до введения делегированного кредита и молниеносных займов в V2, затем к кроссчейновой ликвидности Portal и изолированному режиму в V3, каждое поколение продуктов Aave точно попадало в болевые точки рынка. Ожидается, что версия V4 выйдет в середине 2026 года, еще больше усилив возможности кроссчейновых ликвидаций и институциональные рамки соответствия нормам. В тени Aave ряд дифференцированных протоколов ищет свою нишу для выживания. Morpho Labs выбрал уникальный путь эволюции — изначально выступая оптимизирующим слоем для AAVE и Compound (повышение эффективности капитала через P2P-пары), позже постепенно развив независимые продукты Morpho Blue (кредитование без оракулов и управления) и Morpho Vaults (стратегии доходности, управляемые профессиональными риск-менеджерами), трансформируясь из «оптимизирующего слоя» в «самостоятельный протокол». Spark Finance, опираясь на экосистему DSR (ставка сбережения DAI) MakerDAO, создал прочную базу пользователей в сегменте кредитования стейблкоинов, а его техническая интеграция с Aave V3 делает его важным шлюзом для институционального входа.
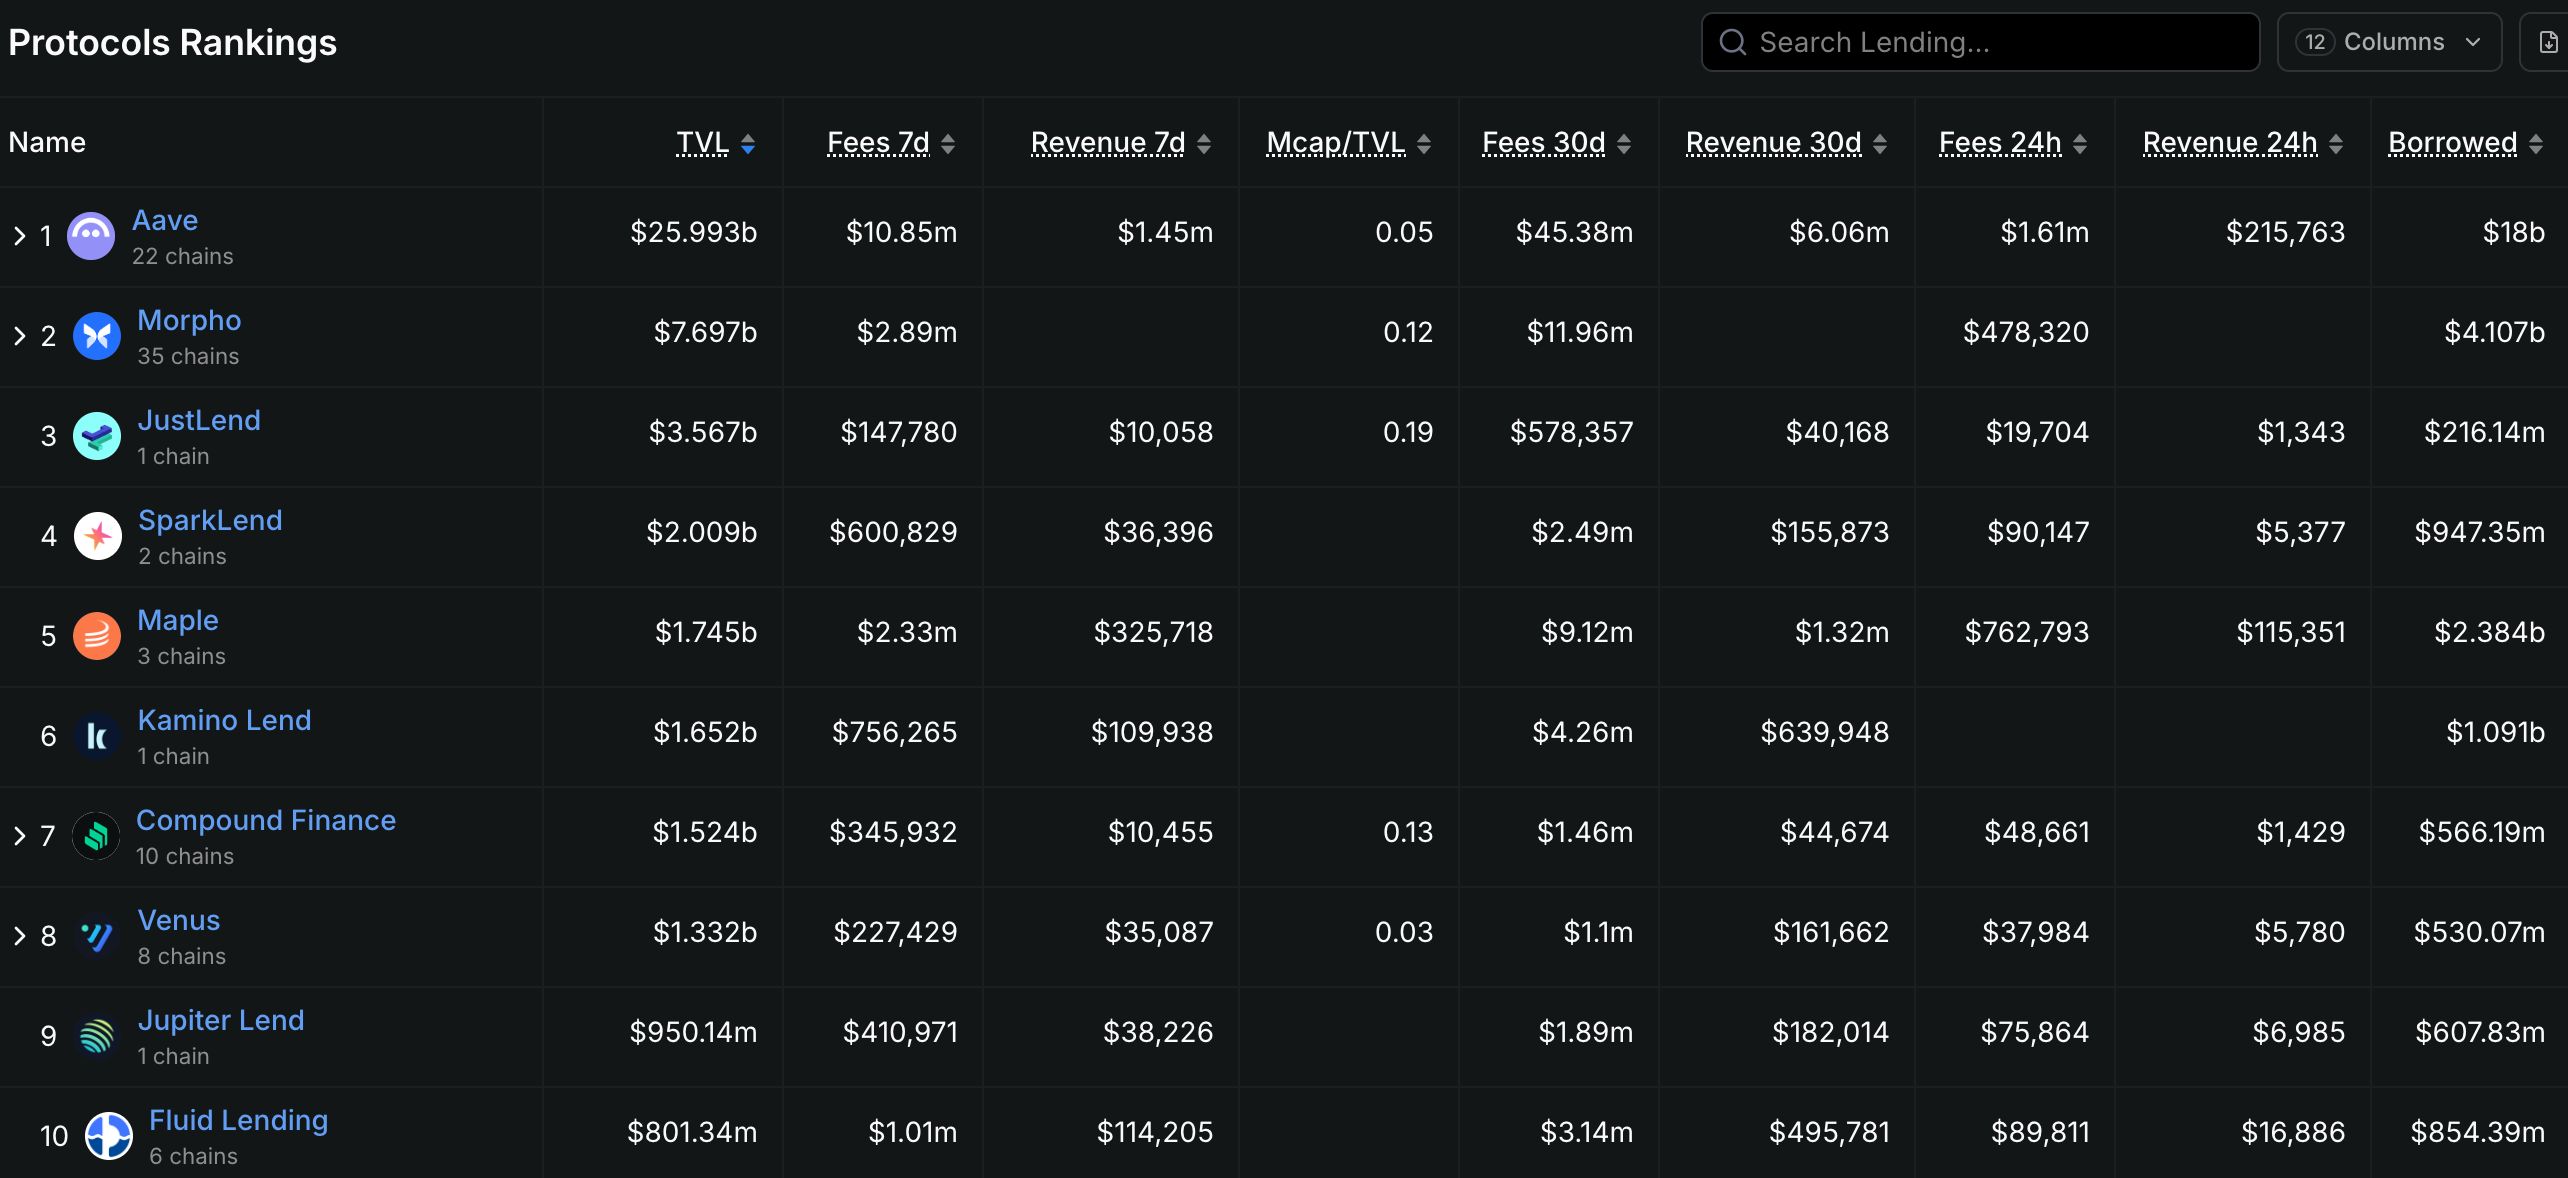
С технологической точки зрения протоколы ончейн-кредитования разделяются по трем направлениям. Первое направление — «агрегирование ликвидности» (P2Pool), куда входят Aave, Compound и Kamino Finance. Их ключевая идея заключается в объединении средств кредиторов в общий пул с динамической корректировкой ставок алгоритмами в зависимости от уровня утилизации, обеспечивая эффективное распределение капитала. Преимущество этого подхода — обилие ликвидности и простота пользовательского опыта, недостаток — относительно низкая эффективность капитала (кредиторы не могут напрямую договариваться с заёмщиками о условиях). Второе направление — «точечное P2P-совпадение» (P2P), представленное Notional Finance и Myso Finance. Его суть в предоставлении кредитору и заёмщику возможностей для прямого сопоставления требований, обеспечивая опыт кредитования с фиксированным сроком и фиксированной ставкой. Это направление выигрывает в стабильности ставок, но страдает от недостаточной ликвидности, что подходит заёмщикам с четкими планами использования средств. Третье направление — «безразрешительные пулы» (Permissionless Pools), представленные Euler Finance (версия V2) и Ajna Finance. Их основная идея — полностью передать управление рисками протокола рынку: без оракулов цен, без голосований по управлению, заёмщики и кредиторы самостоятельно устанавливают параметры и несут ответственность за свои риски. Хотя это направление отличается более высокой степенью децентрализации, оно также сопряжено с более высокими затратами на обучение пользователей и потенциальными рисками смарт-контрактов.
3. Ключевые риски: тройная дилемма ликвидаций, кредитов и кроссчейнов
Карта рисков ончейн-кредитования значительно сложнее, чем в традиционных финансах. В отличие от банковской системы, ончейн-протоколы не имеют страхования вкладов, центрального банка как кредитора последней инстанции и регуляторных «оконных директив» — когда наступает кризис, механизм ликвидаций становится единственным механизмом ценообразования, и этот «безжалостный механистичный» процесс часто усугубляет падения в моменты рыночной паники. Ликвидационные каскады являются наиболее типичным системным риском ончейн-кредитования. В «черный четверг» 12 марта 2020 года цена Ethereum упала на 37% за один день, что спровоцировало массовые ликвидации в MakerDAO. Из-за нехватки ликвидности аукционы по ликвидации столкнулись с экстремальной ситуацией нулевых цен, фактическая цена ликвидации залогового актива в ETH составила всего 50%-60% от рыночной. Аналогичные события повторились в мае 2022 года во время краха UST/LUNA, когда принудительные ликвидации множества высоколевериджных позиций на Aave и Compound еще больше усилили давление продаж на рынке. Для борьбы с риском ликвидационных каскадов протоколы внедрили разные стратегии: Aave V3 включила «режим эффективности» (Efficiency Mode), позволяя заёмщикам оптимизировать эффективность залога для конкретных активов; «изолированный режим» (Isolation Mode) помещает рискованные активы в независимые пулы, предотвращая распространение риска отдельного актива на весь протокол; Ajna Finance полностью отказалась от оракулов, применяя автоматическое ценообразование на основе соотношения спроса и предложения между залогом и долгом, перекладывая ответственность за ценообразование исключительно на рынок.
Риск кредитного дефолта представляет вторую дилемму ончейн-кредитования. В отличие от режима «машинного исполнения» со сверхзастрахованием, беспрецедентное или недостаточно обеспеченное кредитование на блокчейне изначально сталкивается с проблемами оценки. Goldfinch и Maple Finance применили гибридную модель с офчейн-KYC верификацией и ончейн-расчетами, используя институты кредитной оценки реального мира (такие как Blackstone Credit Partners, Van Eck и др.) для выставления баллов заёмщикам, решая проблему информационной асимметрии в блокчейне. Однако такое «централизованное заверение» фундаментально противоречит духу философии разрешительной (permissionless) DeFi. В ноябре 2022 года крипто-трейдинговая компания Orthogonal Trading объявила о дефолте, оставив около 36 млн долларов проблемных долгов на платформе Maple Finance. Этот случай обнажил хрупкость ончейн-кредитования под кредит: когда заёмщиком является институт, а не частное лицо, их способности к распределению активов и управлению рисками сильно различаются, надежность «кредитной оценки» вызывает сомнения. Более глубокое противоречие заключается в том, что ончейн-кредитование пытается воссоздать систему кредитной оценки традиционных финансов в децентрализованном мире, но этот путь сталкивается с внутренним напряжением между регуляторным соответствием (GDPR, KYC/AML) и блокчейнной анонимностью. Как построить эффективный механизм кредитной оценки с защитой конфиденциальности пользователей, останется ключевой задачей долгосрочного развития ончейн-кредитования.
Кроссчейновая безопасность представляет третью дилемму. Функция Portal в Aave, кроссчейновые развертывания Morpho, многосетевое расширение Ajna — стратегии экспансии ведущих протоколов постепенно переносят границы ончейн-кредитования за пределы единой сети в мультисетевые экосистемы. Однако усложнение, сопровождающее кроссчейновую экспансию, в геометрической прогрессии умножает уровни киберрисков. Атака на мост Ronin в 2022 году (ущерб составил 625 млн долларов) и атака на мост Harmony Horizon (ущерб 100 млн долларов) продемонстрировали, как уязвимости кроссчейн-мостов проникают в экосистему DeFi. Когда протокол Aave V3 интегрирует активы из BNB Chain, Avalanche, Arbitrum и других сетей в свои кредитные пулы, эти средства фактически требуют кроссчейнового перевода через мосты, а безопасность таких мостов зачастую уступает безопасности самих базовых сетей. Еще более острой проблемой становится зависимость цен кроссчейновых активов от оракулов: если оракул на определенной сети дает сбой или фиксирует задержку, позиции с залогом в виде этих активов в данной сети могут оказаться неликвидированными вовремя. Этот «эффект бочки» означает, что общая безопасность протоколов ончейн-кредитования зависит от самого слабого звена среди всех расширяемых сетей. Для инвесторов анализ стратегий кроссчейновой экспансии протоколов и качества безопасности мостов является критическим измерением для оценки долгосрочных рисков.
4. Инновационные тенденции: фиксированная ставка, RWA и институциональная волна
Несмотря на обилие рисков, инновационный двигатель ончейн-кредитования никогда не останавливался. В период 2024–2026 годов три мощных силы перекраивают правила игры в этой нише. Первая сила — прорыв фиксированных процентных ставок. Традиционная модель P2Pool по сути оперирует плавающими ставками — они динамически корректируются в зависимости от уровня утилизации пула, и заемщик может столкнуться с резким ростом процентов при быстром повышении рыночных ставок. Для предприятий и институтов, стремящихся к предсказуемой стоимости финансирования, такая неопределенность неприемлема. Notional Finance первой выпустила продукт кредитования с фиксированным сроком и фиксированной ставкой, позволяя заемщикам блокировать ставку на будущие 12 месяцев и дольше в момент создания займа, а кредиторы достигают соответствия сроков путем приобретения сопутствующих доходных сертификатов (fCash). Pendle Finance избрала иной подход, токенизируя права на доходность — разделяя будущую доходность актива на «токены тела долга» (PT) и «токены дохода» (YT), позволяя кредиторам фиксировать гарантированную доходность через покупку PT, одновременно перекладывая риск колебаний ставок на держателей YT, готовых к спекуляциям. Эти два подхода совместно ускоряют развитие рыночного ценообразования ончейн-ставок.
Вторая сила — взрывной рост кредитования RWA. В начале 2024 года масштаб токенизированного фонда BlackRock BUIDL превысил 5 млрд долларов, а объем OUSG (токена доходности казначейских облигаций США) от Ondo Finance преодолел отметку в 1 млрд долларов — эти регулируемые активы начали интегрироваться в протоколы ончейн-кредитования в качестве ключевой залоговой базы. По сравнению с резкими колебаниями ETH, BTC и других криптовалют, казначейские облигации США обладают тройным преимуществом: низкой волатильностью, высокой ликвидностью и полным соответствием регуляторным требованиям, став «зеленым коридором» для входа институционального капитала в ончейн-кредитование. Такие протоколы, как Maple Finance, Pendle и Flux Finance, уже поддерживают кредитование под залог токенизированных казначейских облигаций, позволяя пользователям получать ликвидность под позиции в облигациях, сохраняя при этом их доходность. Aave, в свою очередь, в версии V4 специально разработала «Институциональный рынок» (Horizon Institutional Market) для активов RWA, предлагая услуги ончейн-кредитования зарегистрированным в рамках SEC регулируемым заемщикам. По состоянию на начало 2026 года объем кредитования RWA в блокчейне превысил 18,5 млрд долларов США, и прогнозируется, что к 2027 году он превысит 50 млрд долларов.
Третья сила — ускорение институциональной волны. В отличие от криптоаборигенов, предпочитающих анонимность, отсутствие разрешительного доступа и сложные стратегии, запрос институционального капитала направлен на соответствие нормам, проверяемость аудитом и контролируемость рисков. Платформы кредитования RWA, такие как Centrifuge и RWA.xyz, специально разработали продуктовые рамки для удовлетворения потребностей институтов: верификация KYC/AML, офчейнная оценка кредитоспособности, расчеты через доверительных хранителей (custodian), регуляторная отчетность — эта инфраструктура традиционных финансов начинает «переноситься» в блокчейн. Более глубокая трансформация заключается в том, что вход институтов меняет динамику противостояния на рынке ончейн-кредитования. Игроки традиционного DeFi привыкли использовать плечо, молниеносные займы и арбитражные стратегии для извлечения ценности из протоколов, в то время как институциональный капитал чаще придерживается консервативной стратегии «владение-займ-владение». Эти различия в стратегиях фундаментально изменят структуру привлеченного капитала и кривую доходности протоколов — больше долгосрочных заблокированных средств, более стабильные уровни ставок, меньшая доля спекулятивных ликвидаций. Для протоколов баланс между качественным обслуживанием институциональных пользователей и сохранением розничной ликвидности остается сложной задачей, требующей длительной настройки.
5. Стратегия участия: три вектора стоимости и предупреждения о рисках
Для инвесторов и специалистов, отслеживающих нишу ончейн-кредитования, текущий рынок предлагает три четких вектора для участия. Первый вектор — расширенные инвестиции в экосистему Aave. Помимо прямого холдинга токена AAVE, повышенное внимание следует уделить Morpho Labs (как самостоятельному протоколу, выступающему оптимизирующим слоем для Aave, чья Morpho Blue формирует новую парадигму кредитования без оракулов), Spark Finance (протокол кредитования стейблкоинов с глубокой интеграцией с MakerDAO, выигрывающий от расширения экосистемы DSR) и новым функциям от обновления Aave V4 (таким как Институциональный рынок и кроссчейновые ликвидации). Исторические данные свидетельствуют, что после каждого крупного обновления версии или рекордного уровня TVL протокола Aave, токен AAVE традиционно демонстрирует значительную избыточную доходность.
Второй вектор — бета-возможности в нише кредитования RWA. Ondo Finance (OUSG), Maple Finance (институциональный кредит) и Centrifuge (финансирование под физические активы) представляют три различные точки входа в RWA. Преимущество Ondo заключается в глубокой интеграции с фондом BUIDL от BlackRock и стабильном источнике доходности регулируемых казначейских облигаций США; преимущество Maple — в уже существующих кредитных профилях реальных институциональных заемщиков (таких как Coinbase Ventures, Framework Ventures и др.); преимущество Centrifuge — в реальной потребности в финансировании физических активов и относительно низком уровне дефолта. Для инвесторов, стремящихся получить экспозицию в секторе RWA, рекомендуется применять стратегию диверсифицированного распределения во избежание черных лебедей отдельного протокола.
Третий вектор — структурные возможности инновационных протоколов с фиксированной ставкой. Pendle Finance и Notional Finance представляют два различных подхода к фиксированной ставке: Pendle реализует «разделение доходности» через токенизацию прав на доходы, что подходит продвинутым пользователям, понимающим логику DeFi-конструкторов; Notional реализует «блокировку ставки» через традиционные контракты с фиксированным сроком, что лучше соответствует нуждам институтов, ориентированных на стабильность. Примечательно, что TVL Pendle вырос в 10 раз в 2024 году, расширившись с менее чем 100 млн долларов до более чем 1 млрд долларов, а высокая волатильность его токенов YT предоставляет пространство для арбитражных и спекулятивных стратегий.
В погоне за возможностями необходимо уделять особое внимание трем категориям рисков. Во-первых, риск смарт-контрактов — масштаб TVL кредитных протоколов делает их высокоприбыльными целями для хакеров. Атака на Euler Finance в 2023 году, повлекшая убытки в 197 млн долларов, напоминает нам о том, что даже ведущие протоколы могут скрывать невыявленные уязвимости в коде. Во-вторых, риск концентрации ликвидности — когда доля конкретного залогового актива (например, stETH или стейкингового ETH от Lido) превышает определенный процент TVL протокола, экстремальная волатильность этого актива способна спровоцировать системные ликвидации. В-третьих, регуляторный политический риск — функция «открытого кредитования» протоколов ончейн-кредитования может быть квалифицирована регуляторами как выпуск незарегистрированных ценных бумаг или незаконное финансирование. Особое беспокойство вызывают США и Европейский союз с их фреймворком MiCA, где затраты на соответствие нормам значительно возрастут. Что касается пропорций распределения, рекомендуется держать экспозицию в ончейн-кредитовании в пределах 20%-30% от общего портфеля DeFi, отдавая предпочтение зрелым протоколам с многократным аудитом, устойчивым показателем TVL и прозрачной командой.
6. Заключение: ценность инфраструктуры и инвестиционные часы
Ончейн-кредитование — это ближайший к определению «инфраструктуры» сегмент в области DeFi. Оно не стремится к экстремальному плечу, как бессрочные фьючерсы, не опирается на искусственный подъем от токенических стимулов, как майнинг ликвидности, и не сталкивается с циклическим дефицитом активов, ведущим к обнулению, как рынок NFT. Его ценность укоренена в реальном спросе на финансирование, стабильном процентном доходе и постепенно формирующемся доверии институтов. За 64,3 млрд долларов TVL стоят бесчисленные действия личностей и институтов по получению финансирования, депонированию средств и управлению рисками. Именно эффект масштаба этого «народного финансирования» является самым простым, но в то же время наиболее убедительным ценностным предложением DeFi. Посмотрев в будущее, инвестиционные часы ончейн-кредитования переходят из фазы «подтверждения концепции» в фазу «институционального принятия». Приток активов RWA, создание институциональных рынков и совершенствование регуляторных рамок продолжают переводить эту нишу из разряда площадок для криптоаборигенов в сегмент расширения традиционных финансов. В процессе этой трансформации способность находить баланс между «инновациями нативной DeFi и потребностями институционального соответствия нормам» станет определяющим фактором взлетов и падений протоколов. Для долгосрочных инвесторов эта ниша заслуживает стратегического выделения средств: основное положение должно фокусироваться на ключевых активах экосистемы Aave, побочные положения могут умеренно участвовать в alpha-возможностях сектора RWA и инноваций с фиксированной ставкой, сохраняя при этом благоговение перед рисками смарт-контрактов и строгую дисциплину управления позициями.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy