Когда ончейн-системы кредитования объединяются
Автор: Prathik Desai
Адаптация: Block unicorn
Кредит — это временная машина экономики. Он позволяет компаниям переносить будущие денежные потоки в сегодняшние решения.
Я считаю, что это один из самых недооцененных аспектов финансового мира.
Люди редко замечают, как работает кредит, но он явно проявляется в способах ведения бизнеса. Эффективная кредитная система позволяет предприятиям своевременно пополнять запасы, пока полки пусты, обновлять оборудование на заводах до того, как старые установки полностью выйдут из строя, а основателям — нанимать новых сотрудников еще до наступления кризиса кадрового избытка.
Разрыв между хорошими идеями и их практической реализацией часто проистекает из ограниченного доступа к кредитам. Банки же берут на себя обязательства заполнить этот разрыв.
Банки принимают вклады клиентов через счета и предоставляют кредиты тем, кому нужны займы. Они выплачивают по счетам вкладчиков низкие процентные ставки и взимают более высокие ставки с заемщиков; разница составляет прибыль. Однако банковское кредитование сталкивается со множеством вызовов. Одним из наиболее значимых является несоответствие спроса и предложения на кредиты.
Приватное кредитование восполняет пробелы, оставленные банковским сектором, но разрыв все еще сохраняется. Этот пробел отражает нежелание инвесторов предоставлять займы на текущем кредитном рынке.
В марте 2025 года Совместный отчет МФО и Всемирного банка «Разрыв в финансировании МСП» оценил потребность в финансировании для 119 развивающихся рынков и экономик с формирующимся рынком (EMDE) примерно в 5,7 трлн долларов США, что составляет около 19% от их совокупного ВВП.
На этом фоне я считаю недавний прогресс в сфере ончейн-кредитования, произошедший на прошлой неделе, крайне многообещающим. Ончейн-кредитование не является чем-то новым. Мы пережили безумный цикл в 2022 году, и до сих пор обсуждаем его по разным причинам. Однако текущий цикл ощущается иначе.
В этой статье я подробно разберу все изменения, происходящие на рынке ончейн-кредитования, и объясню, почему полагаю, что оно способно кардинально изменить отрасль.
Давайте приступим.
Рынки денежного обращения существовали на Ethereum уже много лет. Кредитование под избыточное обеспечение, роботы ликвидации, кривые процентных ставок и время от времени случавшиеся каскадные ликвидации — ничего нового здесь нет. Поэтому, когда на прошлой неделе были опубликованы объявления, связанные с кредитом, меня по-настоящему заинтересовали не сами денежные рынки, а участники, вовлеченные в процесс, и то, как они заново упаковывают кредитные продукты.
Меня вдохновляет тот факт, что эти разрозненные партнерские анонсы предвещают более широкую тенденцию к интеграции. Экосистема DeFi, которая летом 2022 года действовала независимо, объединяется в мощную силу. Инфраструктура хранилищ (vaults), некюстадиальные обёртки, привлечение профессиональных риск-менеджеров и автоматическая оптимизация доходности активно интегрируются и продвигаются.
Kraken запустил платформу DeFi Earn, ориентированную на розничных пользователей, которая позволяет направлять средства кредиторов в хранилища (в данном случае Veda). Затем хранилища распределяют капитал среди кредитных протоколов, таких как Aave. Chaos Labs выступит в роли риск-менеджера, отвечая за мониторинг всей системы. Kraken гарантирует кредиторам годовую доходность до 8% (APY).
Какие изменения приносят хранилища? Они обеспечивают кредиторам самохранение активов и прозрачность использования средств. В отличие от традиционных рынков, где деньги передаются управляющим и приходится ждать ежемесячных отчетов, хранилища используют смарт-контракты. Эти контракты могут выпускать токены прав на капитал и в реальном времени отображать распределение средств в блокчейне.
Практически в то же время крупнейшая мировая крипто-управляющая компания Bitwise выпустила некюстадиальную стратегию хранилищ на платформе ончейн-кредитования Morpho.
Это не первое получение институционального признания ончейн-кредитования. В 2025 году Coinbase запустил услугу кредитования USDC, позволившую смарт-кошелькам подключаться и направлять депозиты через ончейн-хранилища на платформу Morpho. Steakhouse Financial использует эту платформу для межрыночного распределения капитала с целью оптимизации доходности.
Это совпадает с моментом, когда рынок ончейн-кредитования стоит на пороге взрывного роста, что подтверждается данными.
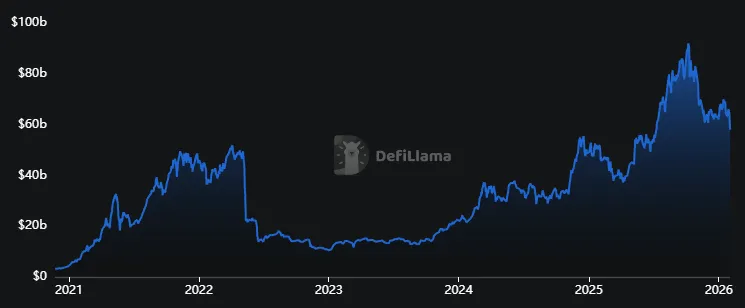
Общая заблокированная стоимость (TVL) в кредитных протоколах достигла 58 млрд долларов США, продемонстрировав рост на 150% за два года. Однако эта цифра лишь на 10% превышает пиковое значение 2022 года.
Здесь панель непогашенных кредитных балансов позволяет точнее отразить фактическое положение дел.
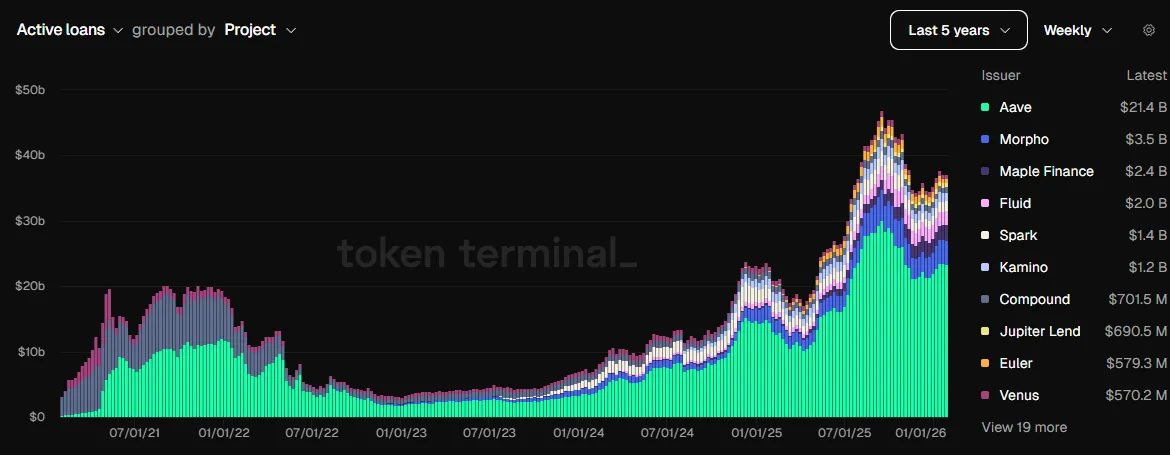
Эта панель показывает, что фундамент, заложенный ведущими протоколами, такими как Aave и Morpho, весьма крепок: за последние месяцы объем активных кредитов превысил 40 млрд долларов США, что более чем в два раза выше пика 2022 года.
Согласно данным панели, существующие игроки, включая Aave и Morpho, создали прочную базу: активные кредиты за последние месяцы превысили 40 млрд долларов США, составив более чем вдвое больше максимума 2022 года.
Сегодня доходы как Aave, так и Morpho выросли в шесть раз по сравнению с показателями двухлетней давности.
Хотя эти графики свидетельствуют о уверенности инвесторов в кредитные протоколы, я считаю, что более убедительной выглядит динамика роста депозитов в хранилищах с течением времени.
В октябре 2025 года общие депозиты хранилищ впервые преодолели отметку в 6 млрд долларов США. Сегодня этот показатель достиг 5,7 млрд долларов США, что более чем вдвое превышает уровень аналогичного периода прошлого года (2,34 млрд долларов США).
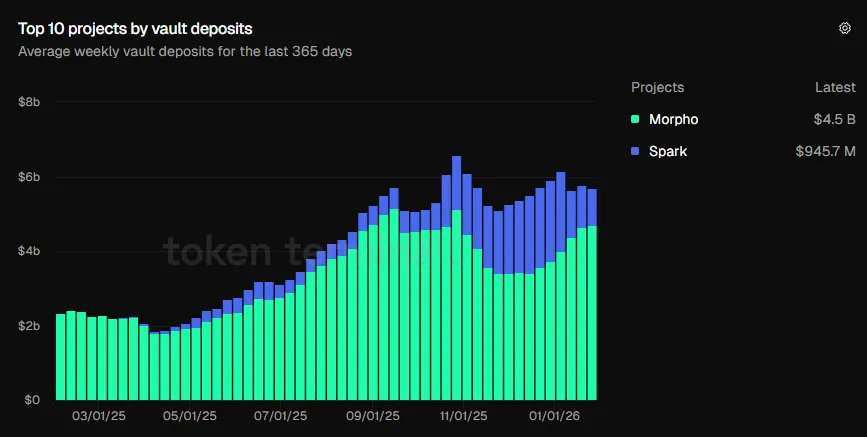
Данные графики показывают, что пользователи выбирают продукты, предлагающие комплексную экосистему, включающую хранилища, стратегии оптимизации доходности, распределение рисков и услуги профессиональных управляющих.
Именно такой эволюционный путь вызывает у меня оптимизм, который кардинально отличается от того, что мы наблюдали летом эпохи DeFi.
Тогда рынок кредитования казался закрытым циклом. Пользователи использовали его, внося залог, занимая средства, покупая на них дополнительные активы-обеспечение и снова внося их для получения повышенной доходности. Даже при падении стоимости залогов эти пользователи могли рассчитывать хотя бы на награды платформы за использование ее кредитных протоколов. Но как только сами вознаграждения исчезали, цикл разрушался.
Даже текущий цикл базируется на тех же фундаментальных элементах — кредитовании под избыточное обеспечение, однако он опирается на принципиально иную и более надежную основу. Современные хранилища трансформировались в обёртки, превращающие протоколы в инструменты автоматизированного управления активами. Риск-менеджеры играют ключевую роль, устанавливая меры безопасности.
Подобный переход изменил привлекательность ончейн-кредитования для инвесторов и кредиторов.
Во время лета DeFi кредитные протоколы были просто очередным способом быстрого заработка. Эта модель работала до тех пор, пока не иссякли стимулирующие механизмы. Пользователи регистрировались в Aave, вносили средства, брали займы под залог и повторяли цикл снова и снова, пока субсидии не прекратились. Примером этому служит развертывание Aave на сети Avalanche: стимулы привлекли депозиты и изначально поддерживали работу цикла. Однако по мере ослабления дотаций цикл начал рушиться. В результате непогашенная задолженность в Avalanche сократилась на 73% в третьем квартале 2022 года по сравнению с предыдущим кварталом.
Сегодня кредитный бизнес превратился в зрелую экосистему со специализированными участниками, отвечающими за управление рисками, оптимизацию доходности и управление ликвидностью.
Ниже приведено мое видение сборки всего этого технологического стека.
На самом нижнем уровне располагаются расчетные средства в виде стейблкоинов. Их можно мгновенно переводить, хранить в любом месте, оперативно размещать, и что самое важное, легко учитывать.
Над ним находится знакомый нам денежный рынок, такой как Aave, где соблюдение условий кредитования обеспечивается программным кодом и обеспечением.
Далее следует мир обёрток (wrapper) и маршрутизаторов, которые консолидируют капитал и направляют его от кредиторов к заемщикам. Хранилища выступают в роли обёртки, упаковывая весь кредитный продукт в понятный для розничных инвесторов формат. Например, он может выглядеть как «внесите X долларов, чтобы получить доходность до Y%», подобно тому, как кошелек Veda работает на платформе Kraken Earn.
Поверх этих протоколов работают управляющие организации, определяющие перечень разрешенных залогов, пороги ликвидации, концентрацию кредитных позиций и моменты принудительной распродажи при падении стоимости обеспечения. Достаточно вспомнить подход Steakhouse Financial на платформе Morpho или то, как такие компании, как Bitwise, напрямую внедряют свою экспертизу в правила хранилищ.
На заднем плане круглосуточно работают системы искусственного интеллекта, управляющие кредитными рисками в цепочке и выполняющие функцию нервной системы экосистемы кредитования там, где не справляется человек. Ручное управление рисками трудно масштабировать. Ограниченные возможности ручного контроля повышают кредитные риски во время рыночной волатильности. Лучшим исходом будет доходность ниже нормы, худшим — ликвидация позиций.
Движок оптимизации на базе ИИ отслеживает спрос на займы, смещения данных оракулов и глубину ликвидности для своевременного вывода средств. При превышении риска хранилищем заранее установленных пороговых значений система генерирует сигналы тревоги. Кроме того, она предлагает рекомендации по снижению рисков и помогает команде риск-менеджмента принимать решения.
Именно круглосуточная оптимизация, снижение рисков, аудированные хранилища, тщательно отобранные стратегии, институциональная поддержка и профессиональное управление рисками создают ощущение большей безопасности и понижения вероятности потерь на текущем рынке.
Однако ни одно из этих мер не способно полностью устранить риски. Одним из самых пренебрегаемых является риск ликвидности.
Хотя ликвидность, обеспечиваемая хранилищами, превосходит показатели изолированных протоколов, они продолжают функционировать в том же рынке. На рынках с низким объемом торгов хранилища увеличивают стоимость принудительной распродажи позиций, затрудняя вывод капитала.
Кроме того, существует риск свободы усмотрения кураторов.
Когда пользователи помещают средства в хранилища, они фактически доверяют некоторым организациям возможность принимать инвестиционные решения на основе рыночных условий, выбирать подходящее обеспечение и устанавливать соответствующие пороги вывода средств. Подходы к работе с кредитами сильно различаются, но кредиторам следует понимать: отсутствие опекуна не обязательно означает нулевой риск.
Несмотря на эти вызовы, ончейн-кредитование также трансформирует ландшафт криптовалют, а затем и общую экономическую структуру.
Стоимость работы кредитного рынка зависит от затрат времени и операционных расходов.
Крупные инвестиции в проверку, мониторинг, отчетность, расчеты и исполнение сделок делают традиционное кредитование дорогостоящим. Значительная часть процента, взимаемого с заемщиков, является необоснованной и не связана с концепцией «временной стоимости денег».
Ончейн-кредитование экономит время и снижает операционные издержки.
Стейблкоины сводят к минимуму время расчетов, смарт-контракты сокращают время исполнения, прозрачные реестры уменьшают затраты на аудит и отчетность, а хранилища упрощают взаимодействие для пользователей. При решении проблемы дефицита финансирования малого и среднего бизнеса эти экономические преимущества проявятся особенно ярко.
Ончейн-кредитование не заполнит кредитный разрыв в одночасье, но снижение стоимости заимствований упростит процедуру верификации и сделает доступ к капиталу более массовым. Именно это способно переформатировать экономический ландшафт.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News