$900 млрд рынка кредитования в блокчейне: почему институциональные инвесторы всё ещё не заходят?
Автор: Nishil Jain
Перевод: TechFlow
TechFlow: обзор: В четвертом квартале 2025 года цепочечное кредитование в сфере DeFi достигло исторического максимума в 90 млрд долларов, однако институциональный капитал составил лишь 11,5% от общей заблокированной стоимости (TVL) — именно это противоречие составляет суть данной статьи. Регуляторные барьеры постепенно рушатся (принят законопроект GENIUS, SEC закрыла ряд расследований), но главным препятствием для институционалов остается отсутствие инфраструктуры для изоляции рисков: отсутствуют инструменты с фиксированной процентной ставкой, градация (секьюритизация) рисков и средства, которые можно было бы интегрировать во внутренние комплаенс-системы. Автор систематизирует то, как Aave V4, модель кураторов Morpho, разделение доходов на Pendle и структурированное кредитование от Maple заполняют эти пробелы, что делает данный материал одной из самых полных дорожных карт институционализации DeFi.
Полный текст статьи:
По данным DeFiLlama, объем закладного криптокредитования в четвертом квартале 2025 года достиг исторического максимума в 90 млрд долларов. Доля цепочечного кредитования в нем сейчас составляет около двух третей, тогда как в пик 2021 года этот показатель не превышал половины. Тем временем рыночная капитализация рынка частного кредитования выросла более чем вдвое за последний год, увеличившись со 100 млрд долларов в феврале 2025 года до текущих 250 млрд долларов.
DeFi превратился в заслуживающий доверия кредитный рынок, однако институциональный капитал со стороны управляющих компаний, пенсионных фондов, благотворительных фондов и суверенных фондов богатства составляет лишь 11,5% от общего TVL в DeFi.
Разрыв между зрелостью инфраструктуры DeFi и уровнем ее институционального внедрения представляет собой самую важную структурную напряженность данного цикла.
В предыдущей статье мы рассматривали, как экосистема пулов DeFi масштабируется благодаря открытой и проверяемой инфраструктуре: доверительный слой блокчейна заменяет дорогостоящие ручные проверки верификации, без которых традиционное управление активами крайне сложно организовать. Именно это свойство открывает путь для следующей эволюции.
Когда параметры риска, действия кураторов и логика ликвидации полностью выводятся в блокчейн и становятся поддающимися аудиту, становится возможным создание инфраструктуры управления рисками, которую в традиционных финансах невозможно согласовать из-за чрезмерной непрозрачности или слишком высокой стоимости.
Кураторские пулы стали первым воплощением этой идеи. Однако институтам нужно больше, чем просто курирование — им необходима изоляция рисков между рынками, инструменты с фиксированной процентной ставкой и структурированное кредитование. В данной статье подробно рассматривается более широкий стек технологий управления рисками, который сейчас формируется в DeFi.
Один из регулируемых банков цифровых активов, Sygnum Bank, выпустил в середине 2025 года прямой отчет-оценку: несмотря на нормальную работу протоколов DeFi, наличие лицензированных пулов, запуск KYC-фреймворка и операционный статус токенизированных активов реального мира (RWA), по их мнению, ни один ключевой институциональный руководитель не будет распределять капитал в криптоактивы до полного решения вопросов правоприменения и регуляторных рисков.
Sygnum добавил, что почти весь приток капитала по-прежнему поступает от управляющих компаний, хедж-фондов или крипто-институционалов, обладающих высокой толерантностью к риску. Пулы с ограничением доступа по результатам KYC и лицензированные кредитные пулы, которые обычно преподносятся как прорыв для институционалов, пока не привлекли существенных потоков институциональных средств.
Спрос на экспозицию в DeFi является реальным. Опрос 352 институциональных инвесторов, проведенный EY-Parthenon и Coinbase в январе 2025 года, показал, что 83% респондентов планируют увеличить крипто-allocation, причем 59% намерены выделить более 5% своего AUM на эти цели. Тем не менее, в настоящее время только 24% институционалов фактически участвуют в DeFi.
Эти опасения имеют под собой основания. Когда респондентам предложили назвать причины НЕучастия в DeFi, регуляторная неопределенность возглавила рейтинг с показателем 57%. Это реальный барьер — но он активно разрушается. Закон GENIUS уже принят, рамки MiCA в Европе находятся в стадии полномасштабного внедрения, а Комиссия по ценным бумагам и биржам США (SEC) закрыла расследования в отношении протоколов Aave, Uniswap, Ondo и других без применения мер принудительного исполнения.
Другие барьеры, выявленные в ходе опроса, говорят о многом еще красноречивее: комплаенс-риски заняли второе место (55%), а недостаточность внутренних компетенций последовала за ними с результатом 51%. Речь идет не о том, легально ли само DeFi, а о том, могут ли институты реализовать крипто-экспозицию в рамках своих действующих риск-фреймворков. Способна ли комплаенс-команда сопоставить кредитную позицию с внутренними лимитами полномочий? Может ли риск-менеджер изолировать экспозицию к определенному типу залогового обеспечения? Способен ли управляющий портфелем делегировать распределение капитала профессиональным кураторам в пределах заданных параметров?
На сегодня в большинстве случаев в DeFi ответ на эти вопросы все еще отрицательный. Однако цепочечная динамика рисков меняется.
Отсутствующий слой
Причины этого кроются в структуре криптоиндустрии. Согласно исследованиям Fidelity, институциональные инвесторы выделяют около 41% своих портфелей в фиксированный доход. Страховые компании, пенсионные и благотворительные фонды делают это не из-за отсутствия склонности к риску, а потому, что их мандаты требуют предсказуемых денежных потоков для покрытия долгосрочных обязательств.
Инфраструктура, обеспечивающая эту возможность, — только только сам рынок процентных свопов, номинальный объем которого по данным Банка международных расчетов достигает 469 трлн долларов — фундаментально опирается на базовый примитив: разделение рисков, то есть декомпозицию экспозиции на фиксированную и плавающую составляющие, позволяющую разным участникам получать именно то, что им нужно.
Первый цикл развития DeFi исключил эти примитивы разделения рисков. Дизайн-философия 2020–2021 годов была сосредоточена на совместных пулах ликвидности, унифицированных параметрах риска, управлении залогами через голосование сообщества и динамических (плавающих) процентных ставках.
Каждый депозитор несет одинаковую экспозицию.
Для крипто-институционального капитала — хедж-фондов, торгующих базисом, фермеров доходности, гонящихся за вознаграждениями, — эта модель отлично работала. Кредитование в DeFi выросло с сотен миллионов до десятков миллиардов долларов. Однако такая архитектура устанавливает жесткий потолок. Если отсутствуют механизмы разделения рисков, нет возможности изолировать экспозицию к определенным типам залога и делегировать решения по риску профессиональным кураторам, у капитала, управляющего свыше 130 трлн долларов в сегменте фиксированного дохода, практически нет путей для входа.
Происходящие изменения
В нескольких ключевых протоколах происходит структурный сдвиг.
Их общий вектор заключается во внедрении инструментов управления рисками, позволяющих институтам адаптировать взаимодействие под свои комплаенс-требования и аппетит к риску.
Изоляция рисков
В Aave V3 каждый кредитный рынок представляет собой отдельный пул со своей собственной ликвидностью, активами и параметрами риска. Создание нового рынка под разные уровни риска требует накопления ликвидности с нуля, что затратно и приводит к образованию тонких пулов с высокими процентными ставками.
Aave V4, работающий в настоящее время в публичной тестовой сети при целевом запуске на основной сети в начале 2026 года, разделяет систему на два уровня. Центральный узел ликвидности (Liquidity Hub) хранит все активы по каждой сети, а ориентированные на пользователей радиальные узлы (Spoke) определяют собственные правила риска, типы залога и контроль доступа.
Радиальные узлы получают ликвидность из хаба, а не поддерживают её самостоятельно. В новой модели ликвидность является совместно используемой, но риски изолированы. Радиальный узел RWA, через который институционал получает стабильные монеты под залог токенизированных государственных облигаций, может устанавливать независимые коэффициенты LTV, параметры ликвидации и контроль доступа — абсолютно отделенно от соседнего узла, обрабатывающего высоковолатильные криптоактивы.
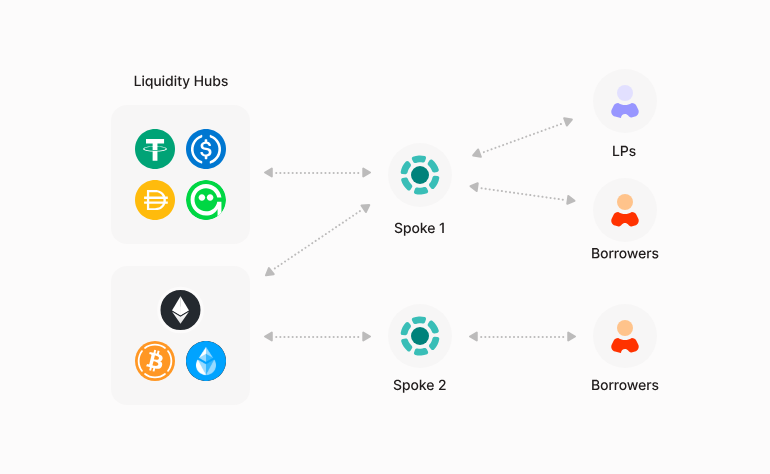
Оба узла используют один глубокий пул стабильных монет, но каскадная ликвидация в одном из них не повлияет на другой.
Платформа Aave Horizon аналогичным образом с ограничениями по доступу управляет рынком RWA, чистый объем депозитов в котором превысил 550 млн долларов. Целью Kulechov в партнерстве с Circle, Ripple, Franklin Templeton и VanEck является достижение отметки в 1 млрд долларов к 2026 году.
Делегирование кураторства рисков
Morpho, вероятно, уже проложил UX-путь для институционалов на рынок кредитования DeFi. Помните проблему институционалов «недостаточно внутренней экспертизы»? Пулы Morpho могут стать решением. Их система пулов разделяет предоставление ликвидности и управление рисками за счет привлечения профессиональных кураторов: независимые команды от имени поставщиков капитала отвечают за определение политики залога, установление лимитов экспозиции и распределение средств на кредитных рынках.
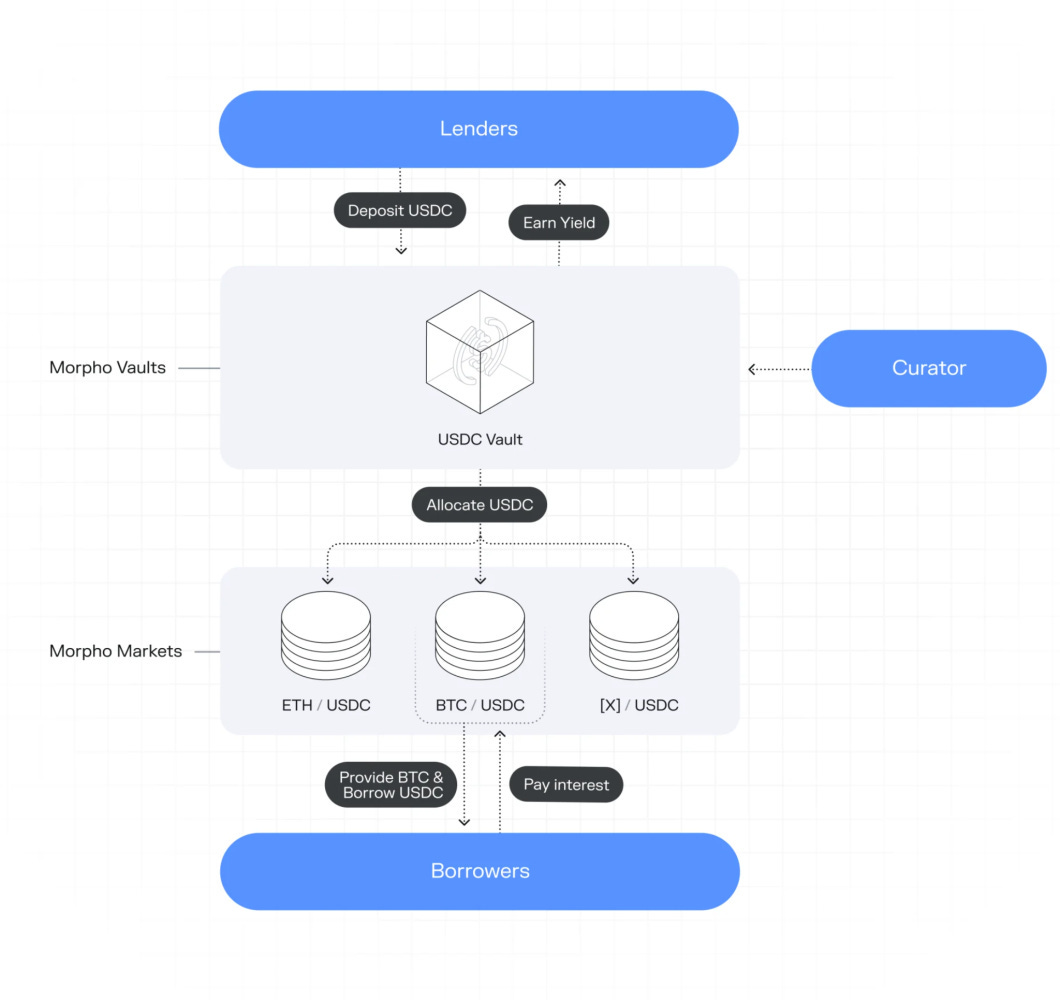
В настоящее время на платформе Morpho работают более 30 кураторов, общие депозиты выросли с 5 млрд до 11 млрд долларов, объем активных кредитов достиг 4,5 млрд долларов.
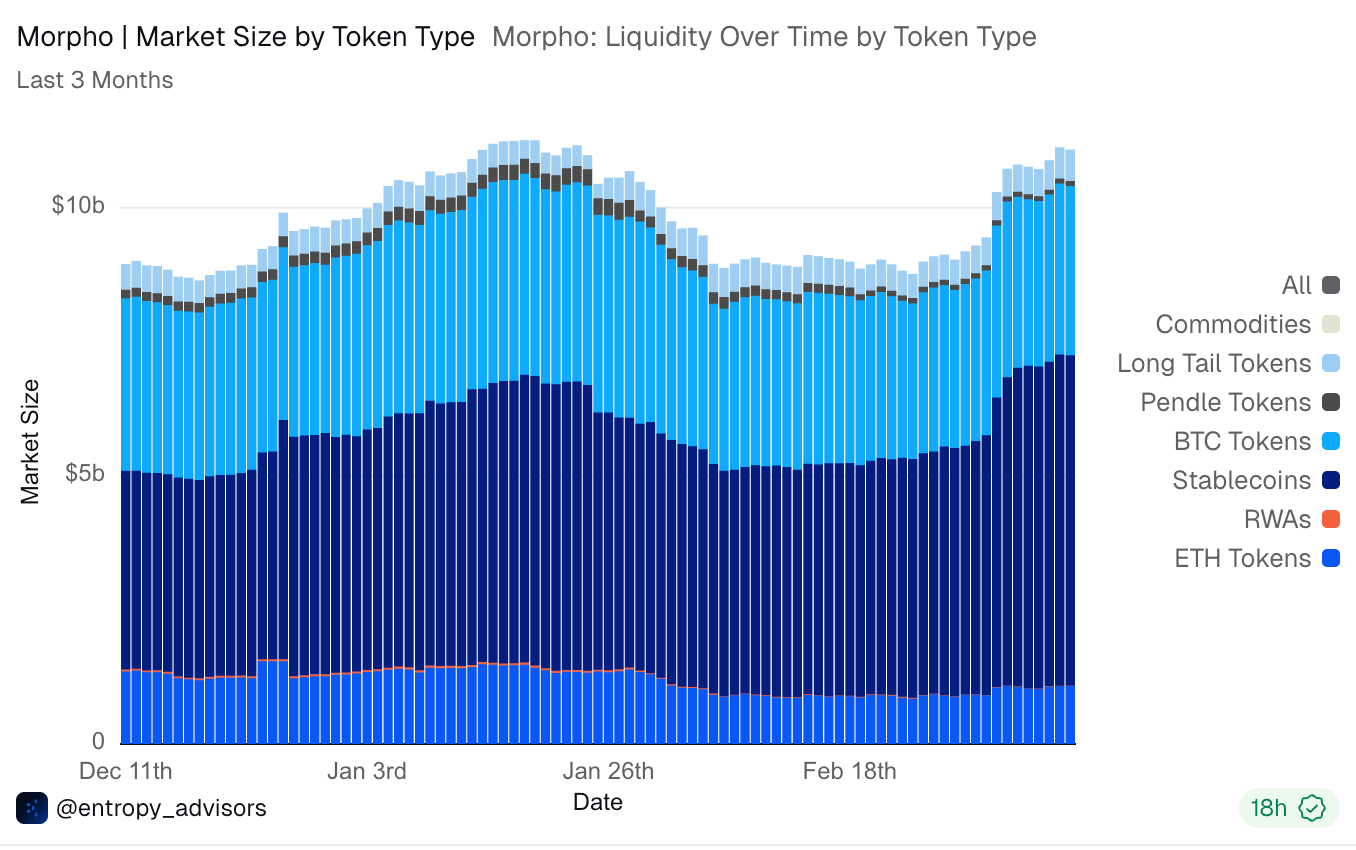
Morpho обеспечивает оптимальный баланс между генерацией пассивной доходности и управлением рисками, что институты начинают оценивать по достоинству.
В январе 2026 года зарегистрированная управляющая компания Bitwise, управляющая клиентским капиталом свыше 15 млрд долларов, запустила на платформе Morpho первый беспострадный пул, где стратегия и управление рисками возложены на штатных управляющих портфелями.
Американский первый federally-regulated цифровой банкинг Anchorage Digital теперь предоставляет институциональным клиентам прямой доступ к пулам Morpho и осуществляет кастодиальный учет генерируемых пуловых токенов.
Coinbase интегрировал Morpho для поддержки своего продукта криптозалогового кредитования, поддерживая активные кредиты на сумму свыше 960 млн долларов. Société Générale Forge, Gemini и Crypto.com создали схожие интеграции.
Предсказуемость доходности
Одно из фундаментальных несоответствий между DeFi и институциональным капиталом связано со структурой процентных ставок. Ставки по кредитам в DeFi по умолчанию являются динамическими, колеблются в зависимости от утилизации пулов и иногда могут снизиться с двузначных до однозначных значений всего за несколько дней.
Это неприемлемо для пенсионных фондов или страховых компаний, которым необходимо сопоставлять предсказуемые денежные потоки с долгосрочными обязательствами. Если источник вашего дохода может упасть на 5% в следующем месяце, вы не сможете гарантировать бенефициарам доходность в 7%.
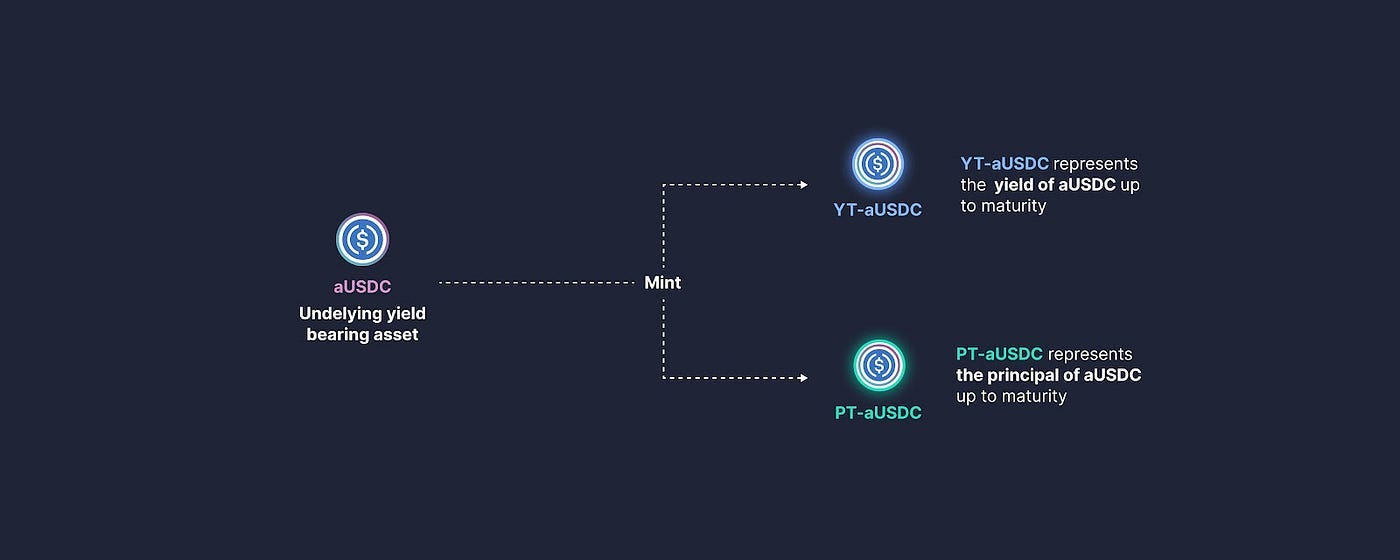
Pendle решает эту проблему, разделяя доходные активы на два типа торгуемых токенов: токен капитала (PT), представляющий базовый актив и подлежащий погашению по истечении срока, и токен дохода (YT), аккумулирующий всю плавающую доходность, сгенерированную вплоть до даты погашения.
Такое разделение полностью соответствует инструментам традиционного фиксированного дохода: функция PT аналогична бескупонной облигации, тогда как YT изолирует экспозицию к плавающей ставке для тех, кто хочет спекулировать на изменениях процентных ставок или страховать их.
Институционалы, покупающие PT, фиксируют гарантированную доходность; трейдеры, приобретающие YT, используют леверидж для экспозиции к плавающей доходности. Обе стороны получают из одной базовой позиции именно то, что им нужно.
В 2025 году объем погашений в Pendle достиг 58 млрд долларов, что на 161% больше по сравнению с прошлым годом, а годовой доход протокола превысил 40 млн долларов.
Запущенная в начале 2026 года платформа Boros распространяет эту логику на деривативы ставки финансирования (funding rate) — позволяя институтам хеджировать или брать длинные позиции по ставкам финансирования бессрочных контрактов, когда до этого на рынке с ежедневным оборотом свыше 150 млрд долларов вообще не существовало цепочечных инструментов хеджирования.
Диверсификация цепочечного кредитования
Большинство протоколов кредитования DeFi генерирует доход исключительно из одного источника: сверхзаложенных криптозаймов с динамической процентной ставкой. При охлаждении рынка утилизация снижается, ставки сжимаются, и доходность也随之 падает.
Maple Finance постоянно диверсифицирует источники своей доходности. Основной продукт предполагает выдачу institution-заемщикам (трейдерам, маркетмейкерам) сверхзаложенных кредитов с фиксированной ставкой, обеспечивая прозрачность через залоговое обеспечение, видимое в блокчейне в режиме реального времени. Текущая годовая доходность на горизонте 30 дней составляет 5,3%.
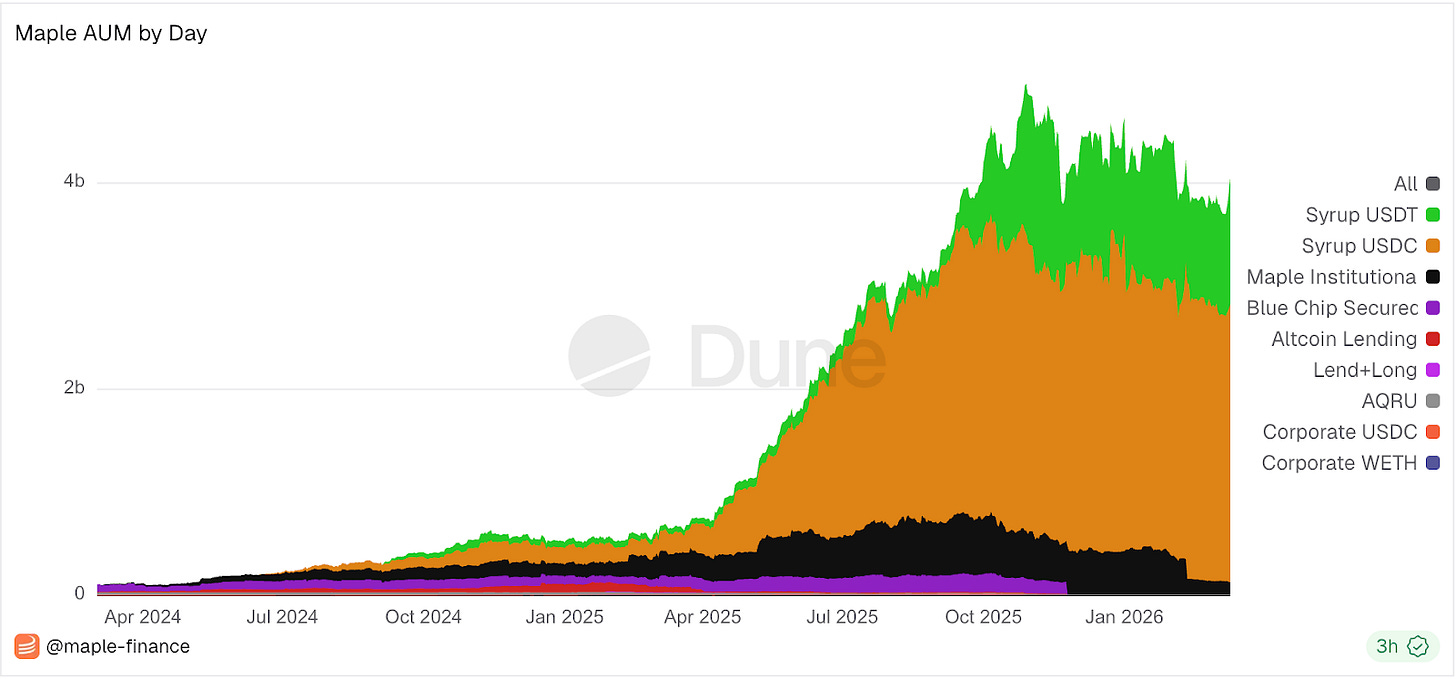
Кроме того, в начале 2025 года был запущен продукт BTC Yield, генерирующий доходность в биткоинах, а также пул с высоким доходным обеспечением, который во втором квартале 2025 года продемонстрировал доходность на уровне 9,2% за счет активного кредитного скоринга.
Его токен syrupUSDC — ликвидный чек на участие в кредитном пуле — интегрирован с Aave, Morpho, Spark и Pendle, позволяя депозиторам комбинировать доходность между протоколами или фиксировать ставку через токенизацию дохода на Pendle. В результате образуется многостратегическая кредитная платформа, а не единый кредитный пул.
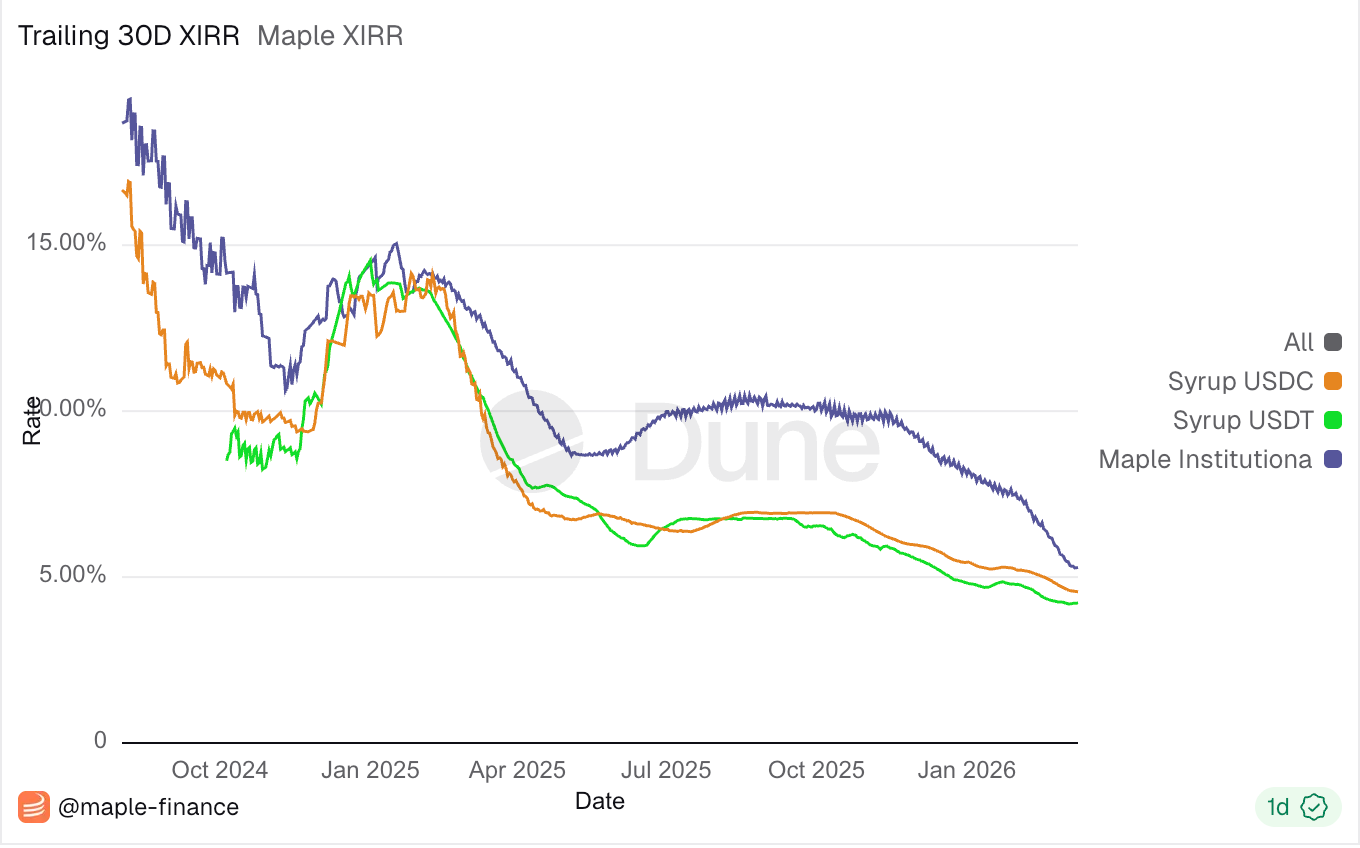
AUM платформы Maple вырос в течение 2025 года с 516 млн до 4,59 млрд долларов, объем непогашенных кредитов увеличился в восемь раз, а годовая выручка в четвертом квартале достигла 30 млн долларов.
Генеральный директор Сид Пауэлл уже дал понять намерение выйти на рынок структурированного кредитования — секьюритизации и структурных продуктов. На практике это означает формирование пула цепочечных кредитов и их сегментирование по траншам: старшие транши получат первоочередные выплаты при низком риске, а младшие транши первыми будут покрывать убытки, но заработают более высокую доходность.
Именно этот механизм позволил традиционному рынку кредитования вырасти с миллиардных до триллионных масштабов — он дает возможность одному и тому же кредитному пулу одновременно инвестировать консервативным пенсионным фондам и хедж-фондам, нацеленным на максимальную доходность. Данные продукты пока не запущены, но выбранное направление сигнализирует о планах масштабной диверсификации цепочечных кредитных продуктов, охватывающих все классы рисков.
Общая закономерность
Детали отдельных протоколов гораздо менее важны, чем те структурные закономерности, которые они демонстрируют. DeFi воссоздает примитивы управления рисками TradFi в программируемом, прозрачном и компонуемом виде: изоляцию рисков, кураторство, транширование, фиксированные ставки и комплаенс-контроль.
Это различие критически важно. Смарт-контракты поддаются аудиту, расчеты происходят в режиме реального времени, параметры пулов видны в блокчейне, а действия кураторов защищены временными блокировками (time-lock) и доступны для наблюдения.
Вся непрозрачность традиционной инфраструктуры рисков больше не имеет оснований для существования. Внедряется функциональная архитектура — разделение зон ответственности, позволяющее различным типам капитала сосуществовать в рамках единой инфраструктуры.
Экосистема пулов является наиболее наглядным проявлением этой конвергенции. Прогноз Bitwise на 2026 год называет цепочечные пулы «ETF 2.0», прогнозируя двукратный рост их AUM в этом году. Morpho рассматривает свои пулы как слой счетов для сбережений, следующий за успешным слоем текущего счета в виде стейблкоинов: стейблкоины выводят валюту в блокчейн, а пулы обеспечивают её эффективное использование.
По мере того как всё больше институционалов, финтех-компаний и новых банков внедряют в свои сервисы продукты с доходностью на базе пулов, конечные пользователи могут даже не осознавать, что взаимодействуют с инфраструктурой DeFi.
Рынок криптозалогового кредитования здоровее, чем когда-либо прежде. Исследования Galaxy указывают, что текущий цикл левериджа построен на обеспеченной и прозрачной структуре, вытеснив непрозрачные необеспеченные займы, характерные для 2021 года.
Тем не менее, для преодоления верхнего предела масштабируемости крипто-институционального капитала требуется слой рисков, синхронизированный с мандатами институционалов. Протоколы, строящие этот слой — через модульную изоляцию рисков, профессиональное кураторство, инфраструктуру фиксированных ставок и цепочечное структурированное кредитование, — и становятся ключевыми игроками, способными привлечь капитал следующего порядка.
Успех этих проектов мало зависит от их TVL и в большей степени определяется тем, начнут ли институты постепенно доверять этим цепочечным механизмам контроля рисков как надежным альтернативам традиционным фреймворкам, в которых они уже работают. Этот вопрос по-прежнему открыт. Но впервые в истории архитектура, необходимая для получения ответа на него, уже существует.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News