Обзор рынка за первый квартал: традиционные активы входят в эпоху блокчейна, криптовалютный рынок переживает коррекцию
Автор: Тана Вед
Подготовка материала: Chopper, Foresight News
TL;DR
- На фоне турбулентной макроэкономической и геополитической обстановки крипторынок продолжает испытывать давление, однако в текущем квартале спрос на ETF постепенно улучшился, что поддержало текущую цену биткоина.
- Ончейн-платформы для торговли и токенизация активов продолжают стимулировать переход традиционных инструментов на круглосуточный рынок 24/7. Бессрочные фьючерсы на акции и индексы, запущенные на таких платформах, как Hyperliquid, а также новые продукты бессрочных фьючерсов на акции, добавленные ведущими биржами, обеспечивают стабильный рост объемов открытых позиций.
- Общий объем эмитированных стейблкоинов стабилизировался около отметки 300 млрд долларов США, скорректированный объем переводов за первый квартал 2026 года вырос до примерно 21,5 трлн долларов США; регуляторная политика в отношении доходности и эмиссии стейблкоинов становится все более четкой, продолжая оказывать влияние на развитие отрасли.
Первый квартал 2026 года завершился, что является ключевым моментом для анализа динамики развития крипторынка и его основных трендов. В течение этого квартата на фоне смешения геополитической и макроэкономической неопределенности рынок демонстрировал защитный характер и высокую волатильность. Несмотря на испытания для крипторынка, где совокупная рыночная капитализация снизилась примерно на 22%, именно такие направления, как токенизация акций и торговля традиционными активами в ончейне, стали яркими событиями сезона, обеспечив значимый прогресс в инфраструктуре сектора. В данной статье мы подводим итоги первого квартала 2026 года и разбираем тенденции, сформировавшие рынки в этот период.
Динамика рынка
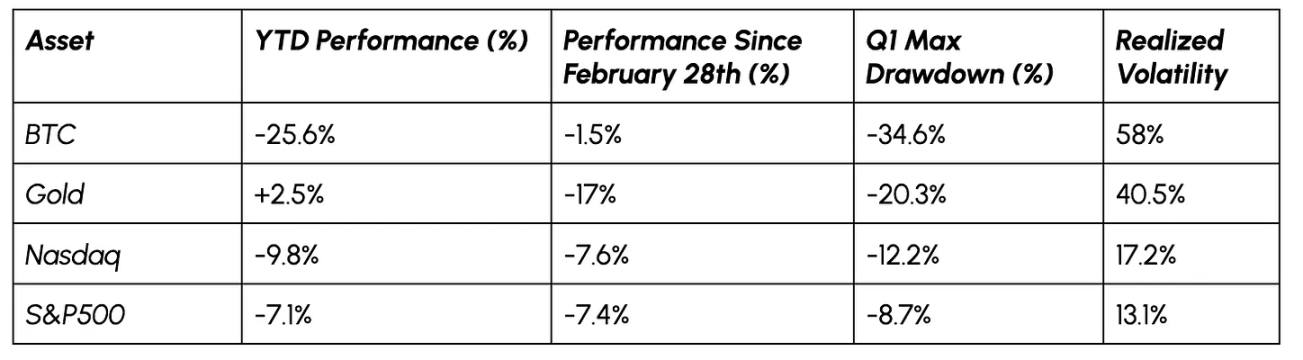
В феврале цена биткоина снизилась более чем на 30%, упав с уровня примерно 95 000 долларов США. С начала года падение составило 22%. Помимо макроэкономического давления, общая распродажа рискованных активов и ликвидации на рынке деривативов усугубили нисходящий тренд, вновь вызвав дискуссии о статусе биткоина как защитного актива и инструмента сохранения стоимости.
Тем не менее, после начала иранского конфликта 28 февраля биткоин показал себя сильнее по сравнению с акциями и золотом, продемонстрировав определенную устойчивость и признаки восстановления спроса.
Источник данных: Coin Metrics и Google Finance
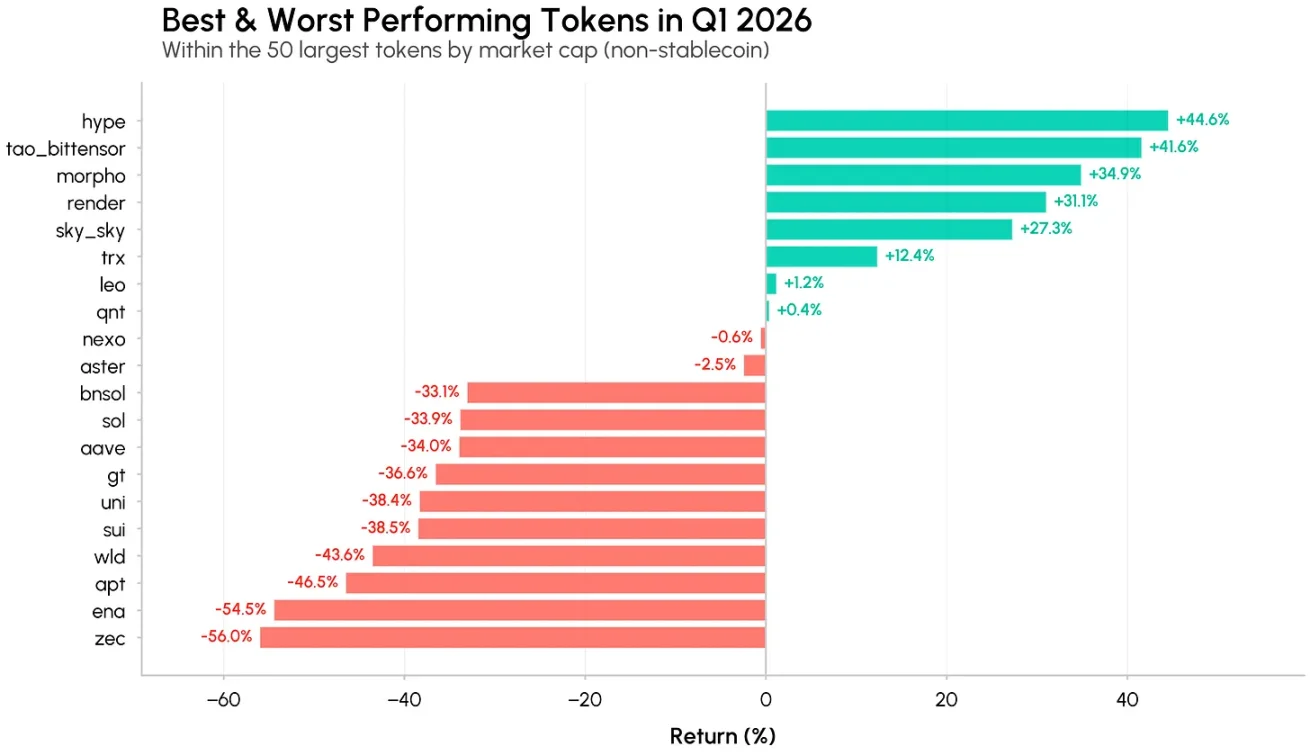
Внутри криптовалютного рынка наблюдалась явная дивергенция в производительности: лишь ограниченное количество альткоинов с сильными нарративами и ростом реального применения обогнало рынок.
К числу наиболее заметных токенов относятся Hyperliquid (HYPE), Bittensor (TAO) и Morpho (MORPHO), чья прибыль за квартал превысила 30% каждый. Рост Hyperliquid обусловлен расширением рынка HIP-3 (особенно в сегментах сырьевых товаров и индексных продуктов), благодаря чему компания выходит за рамки криптоактивов на более широкие классы активов; Bittensor и Morpho растут за счет инфраструктуры искусственного интеллекта и децентрализованных кредитных продуктов DeFi соответственно, при этом институциональный интерес к децентрализованному ИИ и управлению корпоративными казначействами постоянно увеличивается.
Источник данных: Coin Metrics
Закрепление спроса на биткоин
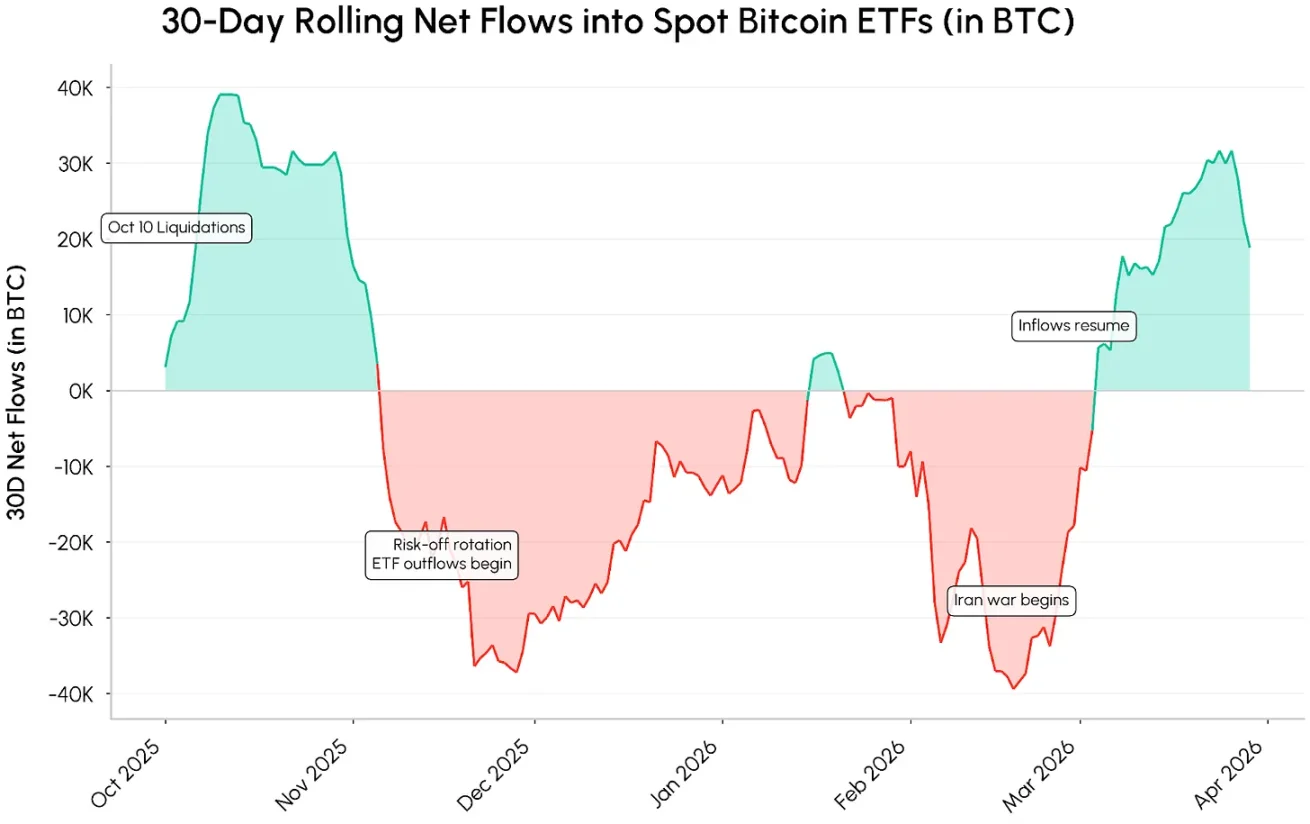
Инстинкт избегания риска в начале квартата сменился противоположной динамикой в марте. Несмотря на сохраняющиеся признаки слабости рынка, спрос на спотовые ETF на биткоин существенно улучшился, изменив тенденцию постоянных оттоков средств, наблюдавшуюся с ноября 2025 года. По данным скользящей тридцатидневной выборки, чистый приток средств в ETF превысил 30 000 BTC, что поддержало консолидацию цены биткоина в районе 70 000 долларов США.
Источник данных: Coin Metrics Network
Способность этого спроса сохраниться и ускориться во многом зависит от макроэкономической среды и вектора политики. Снижение геополитических рисков, замедление инфляции, возвращение ожиданий снижения процентных ставок, а также устойчивый рост спроса со стороны ETF и казначейств криптоактивов (DAT), включая план компании Strategy по привлечению 42 млрд долларов США на покупку биткоина, способны дополнительно укрепить приток капитала.
Круглосуточный ончейн-рынок и токенизированные акции
Hyperliquid и сектор традиционных активов
Один из ключевых трендов этого года — ускоренная интеграция традиционных финансовых рынков и ончейн-инфраструктуры через токенизацию активов и круглосуточную торговлю. Наиболее наглядным проявлением этой тенденции стал рост бессрочных фьючерсов на традиционные активы.
После запуска рынка HIP-3, охватывающего акции, индексы, сырьевые товары и другие категории, на платформе Hyperliquid доля объема торгов нетрадиционными активами в текущем квартате резко выросла до примерно 45%. На фоне геополитических конфликтов трейдеры искали круглосуточную экспозицию на металлы, нефть и иные активы, что привело к значительному увеличению общего объема торгов платформы и количества открытых контрактов; при этом открытые позиции на нетрадиционные активы HIP-3 составили около 28% от общего показателя платформы.
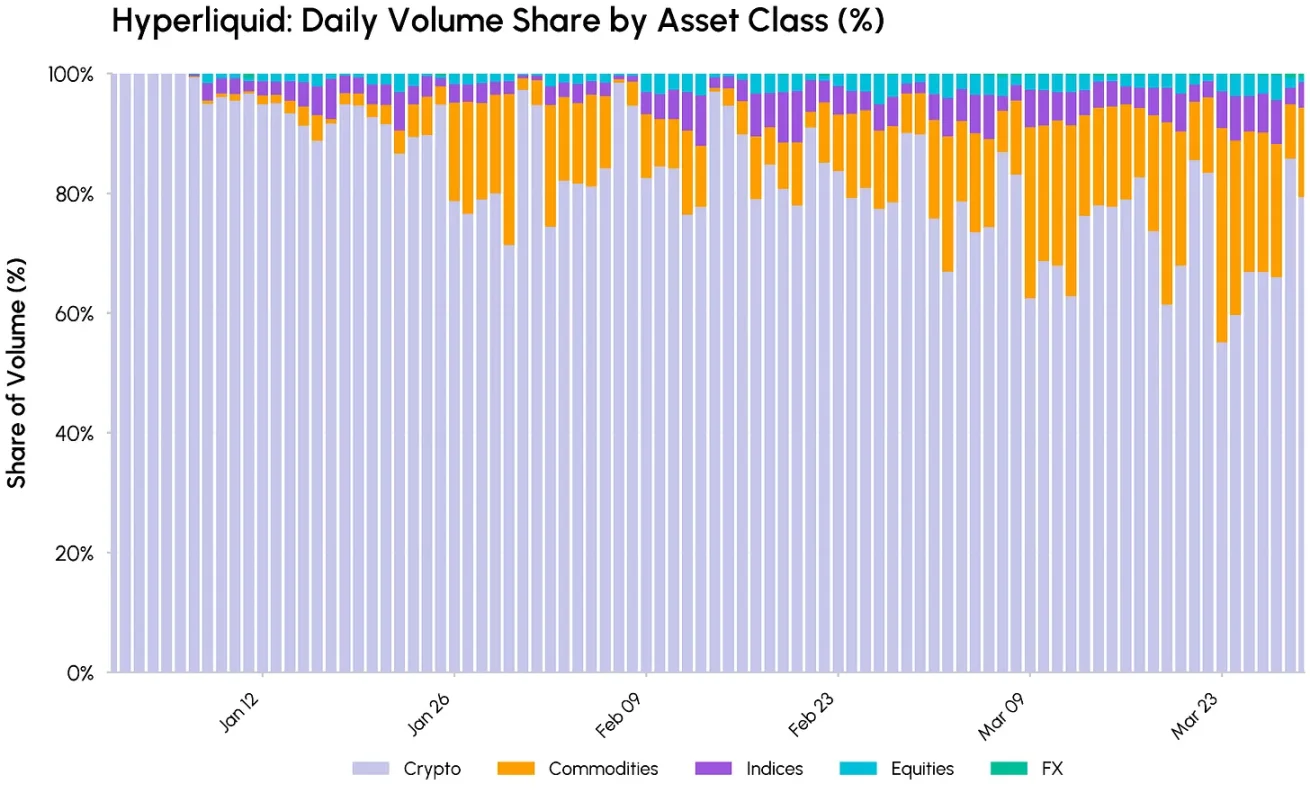
Источник данных: Coin Metrics
Взлет бессрочных фьючерсов на акции
В данном сегменте по мере расширения бизнеса торговых платформ самые популярные акции и индексы стали расти быстрее всего. Kraken запустил бессрочные фьючерсы на акции xStocks в феврале, а международное отделение Coinbase добавило продукты бессрочных фьючерсов на акции, предоставив инвесторам возможность получения плечевой экспозиции к рынку США. Тем временем крупнейший оператор деплойментов HIP-3 на Hyperliquid [XYZ] объединился с компанией S&P Dow Jones Indices для вывода на рынок первых официальных бессрочных фьючерсов на S&P 500, еще больше расширив возможности торговли глобальными акциями.
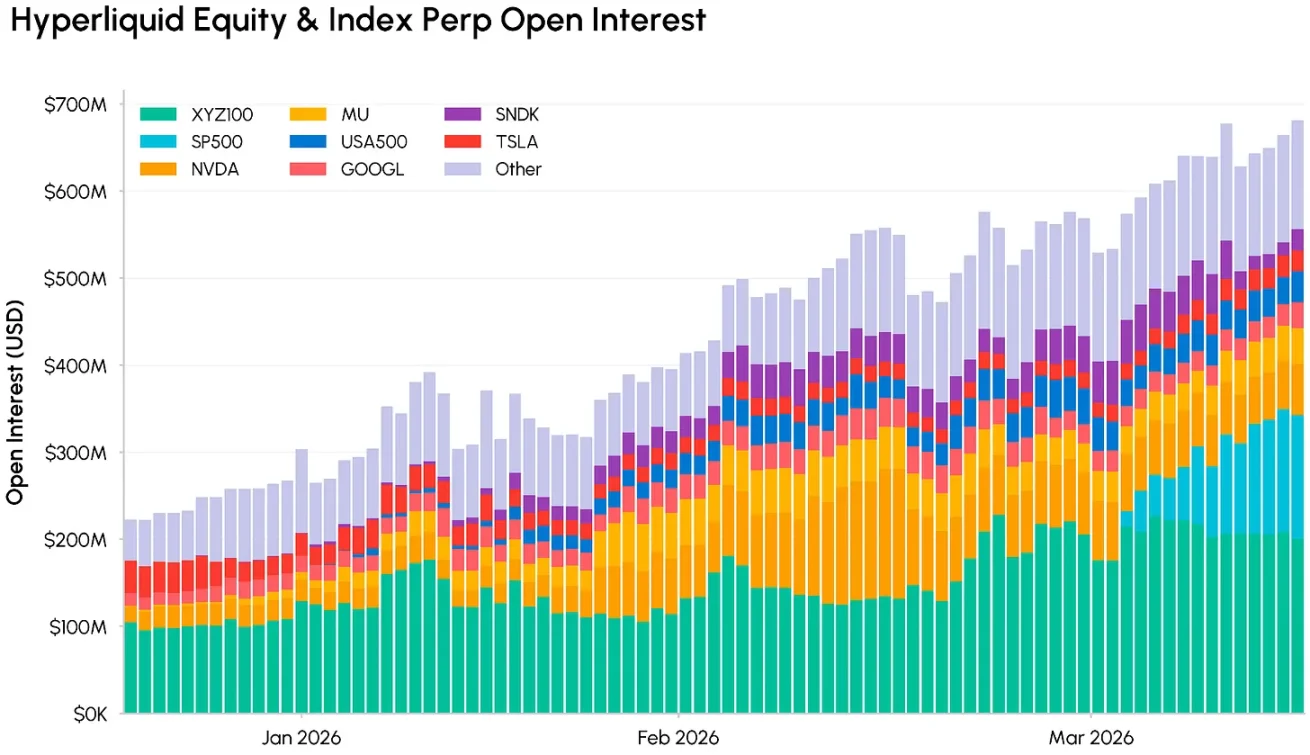
Источник данных: Coin Metrics
Открытый объем бессрочных фьючерсов на акции и индексы на Hyperliquid неуклонно растет, причем такие ключевые индексы, как XYZ100 (Nasdaq 100) и S&P 500, уже вошли в число крупнейших категорий по объему открытых позиций на платформе, а отдельные бумаги, такие как Nvidia (NVDA) и Micron Technology (MU), формируют солидную ликвидность.
Параллельно наблюдается одновременный рост эмиссии токенизированных акций и фондов: от архитектуры xStocks до выпуска токенизированных денежно-рыночных фондов и фондов, торгующих акциями, такими игроками, как Ondo, в сетях Ethereum и Solana.
Рост токенизированных акций и бессрочных фьючерсов на активы реального мира (RWA) подтверждает одну тенденцию: ончейн-платформы постепенно становятся круглосуточным расширением традиционных рынков, а не просто площадками для чисто криптографической торговли.
Стейблкоины: стабильная эмиссия и растущая полезность
Стейблкоины продолжают выполнять роль фундаментальной основы ликвидности в сети. Несмотря на общее снижение рынка, общий объем эмитированных стейблкоинов в первом квартале 2026 года оставался стабильным на уровне 300 млрд долларов США, а в конце февраля темпы роста эмиссии немного восстановились.
Наиболее значительный рост среди стейблкоинов продемонстрировал USDS, долларковый стейблкоин, привязанный к курсу доллара США и обеспеченный криптоактивами и активами реального мира, выпущенный протоколом Sky Protocol (бывшим MakerDAO). Его эмиссия выросла на 43%, достигнув примерно 8 млрд долларов США; объем эмитированного Circle USDC составил 77 млрд долларов США, а USDT стабилизировался на отметке около 184 млрд долларов США.
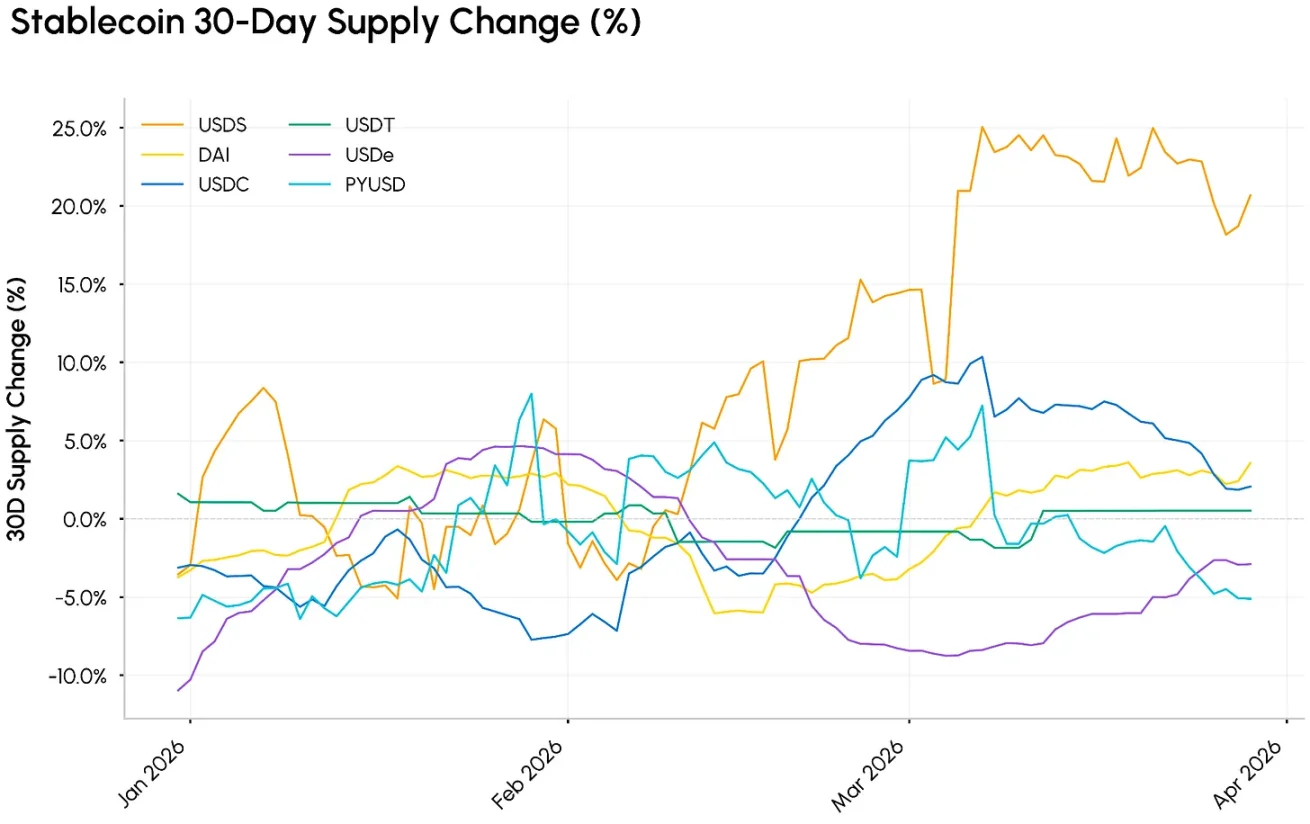
Источник данных: Coin Metrics
На фоне стабильной эмиссии значительно возросли скорость обращения и масштабы использования стейблкоинов. Общий скорректированный объем переводов стейблкоинов за первый квартал составил 21,5 трлн долларов США, что примерно в три раза превышает показатель аналогичного периода 2025 года. При этом более 80% торгового объема приходится на USDC, который продолжает наращивать долю использования по сравнению с USDT. Данная активность во многом поддерживается сетью Base, где только объем переводов USDC за квартал достиг 13 трлн долларов США.
Как мы анализировали в недавних отчетах, значительная часть этих денежных потоков связана с операциями поставщиков ликвидности по ребалансировке, флеш-кредитами и другой инфраструктурой DeFi, а не с платежными или расчетными операциями конечных пользователей, хотя этот сегмент также демонстрирует рост.
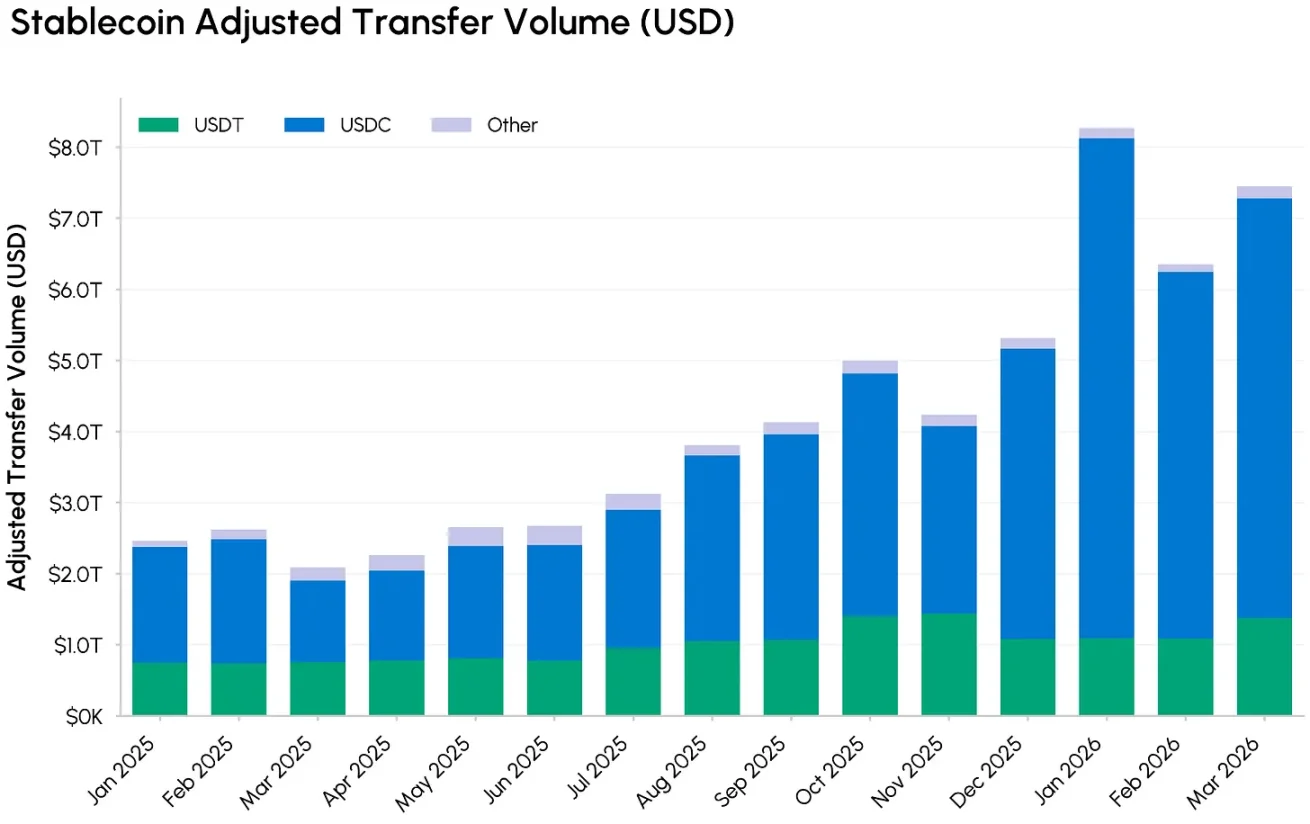
Источник данных: Coin Metrics
В будущем направление развития индустрии стейблкоинов может зависеть от механизмов доходности и правил эмиссии. Проект законодательного акта CLARITY предполагает запрет на генерацию пассивного дохода по остаткам стейблкоинов, однако допускает компенсационные вознаграждения, связанные с платежами и использованием платформ. Этот пункт способен изменить бизнес-модели ключевых участников рынка.
Для Coinbase, доходы от стейблкоинов которых уже составляют более 25% от общей выручки, ограничение доходности по USDC может снизить его способность привлекать и удерживать капитал; при этом компания Circle почувствует меньшее негативное влияние: если среда высоких ставок сохранится, а регуляторные правила станут четкими, ее доходы от платежей и транзакций могут вырасти. По мере продвижения законопроекта заслуживают пристального внимания его последствия для кредитования в DeFi, стейблкоинов с доходностью и токенизированных государственных облигаций.
Комиссия по ценным бумагам и биржам США (SEC) публикует структуру классификации цифровых активов
В течение текущего квартата на регуляторном уровне прозвучал важный и четкий сигнал. Комиссия по ценным бумагам и биржам США (SEC) совместно с Комиссией по торговле товарными фьючерсами (CFTC) выпустила разъяснительный документ, представляющий пятиуровневую структуру классификации цифровых активов, четко определяющую положение различных активов в рамках действующего законодательства о ценных бумагах и товарах:
- Цифровые товары: нативные токены базовых сетей, стоимость которых преимущественно опирается на функциональность криптографической системы и рыночный спрос и предложение (например, токены крупных публичных блокчейнов), классифицируются как товары, а не как ценные бумаги.
- Цифровые коллекции и инструменты: NFT, внутриигровые активы, токены оплаты комиссий газа (Gas), токены доступа в общем случае не подпадают под регулирование ценных бумаг, за исключением случаев их фракционирования или маркетинга преимущественно в качестве инвестиционных активов.
- Платежные стейблкоины: платежные стейблкоины, обеспеченные фиатными деньгами и активами реального мира, рассматриваются как инструменты, близкие к деньгам, однако варианты с начислением доходности или с нестандартными конструкциями по-прежнему подлежат проверке на предмет признания их ценными бумагами.
- Цифровые ценные бумаги: токенизированные акции, облигации, кредитные активы реального мира и другие инструменты полностью относятся к категории ценных бумаг независимо от того, размещены ли они в блокчейне.
- Стейкинг, майнинг и упаковка: нативный стейкинг, майнинг, раздача токенов (airdrop) и процессы упаковки не являются сделками с ценными бумагами. Однако коллективный стейкинг, токенизация доходности или структурированные токены могут быть признаны инвестиционными договорами, если они дают инвесторам обещание прибыли.
Для получения подробной информации о новой структуре классификации токенов, ходе переговоров по Закону CLARITY и мировых регуляторных тенденций рекомендуем ознакомиться с последним отчетом Talos «Обзор регулирования».
Заключение
Несмотря на то, что цены на криптоактивы по-прежнему существенно зависят от макроэкономических и геополитических факторов, базовая инфраструктура сектора продолжает непрерывно развиваться. Биткоин получает все большую поддержку по текущей цене, а ончейн-платформы всё глубже проникают в круглосуточные рынки торговли акциями, сырьевыми товарами и активами реального мира. Одновременно такие традиционные гиганты, как Нью-Йоркская фондовая биржа и NASDAQ, активно развивают проекты токенизации, модернизируя систему торговли акциями. Прогресс Закона CLARITY и регуляторная политика в отношении доходности стейблкоинов станут ключевыми переменными для отрасли; при улучшении макроэкономической среды риск-аппетит к криптовалютным активам, вероятно, постепенно восстановится.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @coinmetrics