Почему ончейн-недвижимость постоянно терпит неудачи? Ипотечное кредитование на 20 млрд долларов открывает новый путь для RWA
Автор: xparadigms, Four Pillars
Перевод: TechFlow
Введение от TechFlow: Недвижимость является крупнейшим классом физических активов в мире, однако ее доля на блокчейне среди токенизированных реальных активов (RWA) составляет менее 1%. Все попытки прошлых лет раздробить права собственности на отдельные здания практически провалились; главная причина кроется в сложном оффчейн обслуживании объектов, высоких затратах на поддержку платформы и слабой ликвидности вторичного рынка.
Последние рыночные тенденции показывают, что сами физические здания не стоит напрямую токенизировать; настоящий путь к масштабированию заключается в активизации «долга» и «цены». С одной стороны, рынок онлайн-ипотечного кредитования под руководством таких компаний, как Figure, уже достиг объема в сотни миллиардов долларов и глубоко интегрирован в композиционную экосистему DeFi, такую как Solana;
С другой стороны, продукты для макрострахования рисков и сделки с рычагом на основе авторитетных индексов цен на недвижимость привлекают крупные институциональные инвестиции. Отказавшись от бремени обслуживания тяжелых активов и сосредоточившись на стандартизированном кредитовании и индексированных позициях, участники пересматривают логику прорыва в сегменте блокчейн-недвижимости.
Недвижимость — крупнейший в мире класс активов, но при этом один из наименее проникнутых на блокчейн. Согласно данным RWA.xyz, к июлю 2026 года объем глобальной распределенной токенизированной недвижимости составлял лишь около $203 млн, что представляет собой ничтожную долю на рынке токенизированных активов объемом около $35 млрд.
Многие прошлые попытки заполнить этот пробел завершились провалом, однако ниша продолжает привлекать новые капиталы. Недавно компания Index Industries объявила о завершении $50 млн раунда seed-финансирования, цель которого — собрать цены на недвижимость по всей стране в единый индексный токен.
Станет ли токенизированная недвижимость следующим двигателем роста для реальных активов (RWA)?
Ответ автора — утвердительный, но это категорически невозможно достичь путем, который использовали большинство предыдущих проектов. Будущий существенный рост будет обеспечен исключительно кредитными и индексными продуктами. А самое распространенное представление о «дробной собственности на одно здание» — это именно та модель с самым худшей историей и наиболее громоздкой операционной структурой.
Чем дальше от одного здания, тем жизнеспособнее бизнес-модель
Под «блокчейн-недвижимостью» фактически скрываются пять совершенно разных бизнес-моделей, объединенных одним отраслевым ярлыком. Их ключевое различие заключается в том, какие базовые права дает токен держателям, и именно эта разница определяет траекторию развития и выживаемость каждой модели.
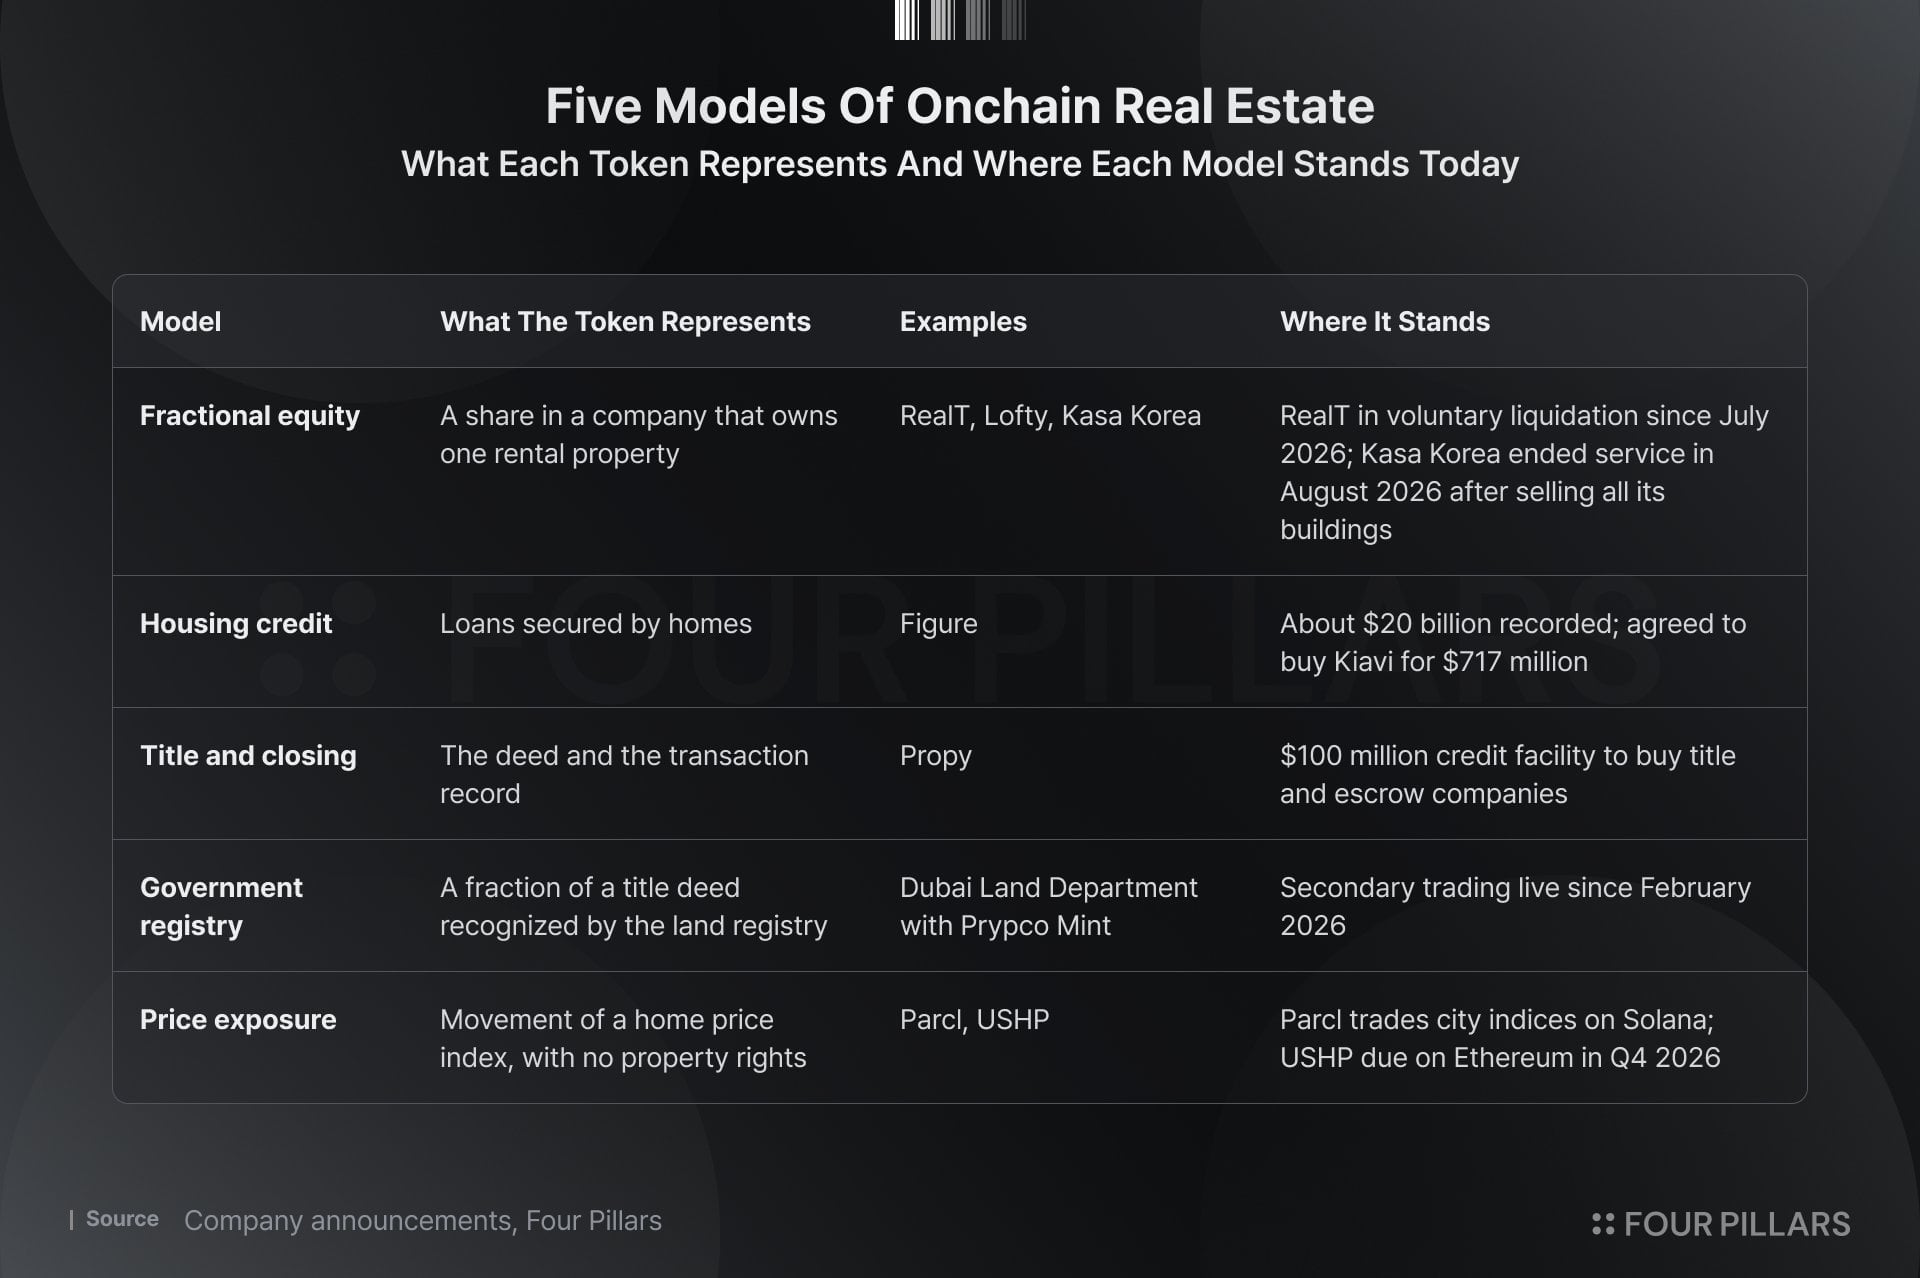
Во-первых, дробная долевая собственность (Fractional equity). Данная модель предлагает инвесторам открытую продажу доли компании или фонда, владеющего конкретным физическим объектом недвижимости. Держатели токенов регулярно получают дивиденды от арендной платы и ждут будущей продажи актива, пока платформа существует за счет комиссий за листинг и управления.
Однако этих крошечных сборов недостаточно даже для покрытия высоких ежедневных расходов на поддержку, что делает данную модель самой хрупкой из пяти: проекты RealT, Kasa Korea и Funble постепенно приостановили работу и были ликвидированы.
Во-вторых, жилищное кредитование (Housing credit). В этой модели ипотека напрямую регистрируется в распределенном реестре, а инвесторы получают проценты по кредиту, выплачиваемые заемщиками, через владение долговым токеном. Коммерческая прибыль формируется за счет спреда между origination и послепродажным обслуживанием, а также сервисных комиссий.
Только за первое полугодие 2026 года компания Figure продемонстрировала чистый доход в $393 млн и чистую прибыль в $132 млн. Это доказанный путь, но он критически зависит от огромной базы активов: так, Pineapple Financial, токенизировав ипотеку на сумму свыше $10 млрд, за девять месяцев заработал всего $2,1 млн.
В-третьих, проверка титула и закрытие сделки (Title and closing). Этот этап включает проверку прав собственности, третью эскроу-переговоры и регистрацию передачи, помогая перевести недвижимость с продавца на покупателя, и сам по себе не предлагает никаких инвестиционных продуктов.
Компания Propy записывает весь процесс проверки титула и закрытия сделки в блокчейн, беря комиссию за каждую транзакцию, и сейчас использует кредитную линию в $100 млн для постепенного поглощения традиционных титульных компаний. Бизнес обладает очень стабильным денежным потоком, однако его расширение полностью зависит от поэтапного приобретения лицензированных организаций, что замедляет темпы продвижения.
В-четвертых, государственный реестр (Government registry). Эта система дробной собственности предполагает глубокое участие государственных регулирующих органов. Официальные земельные реестры напрямую регистрируют держателей токенов как законных владельцев, обеспечивая им максимально надежную юридическую защиту.
Платформа Prypco Mint в Дубае преимущественно взимает комиссию за выпуск и передачу токенов. На данный момент она доступна только резидентам ОАЭ, обладает высочайшим уровнем авторитета, однако темпы развития полностью зависят от скорости одобрений со стороны единственного регулятора.
В-пятых, чистая ценовая экспозиция (Price exposure). Данная модель полностью исключает сложные базовые физические активы: Parcl предоставляет деривативные контракты с кредитным плечом на основе индексов цен на недвижимость крупных городов; а USHP, построенный на базе индекса цен Index Industries, планирует выпустить залоговый спотовый индексный токен в четвертом квартале 2026 года.
Ее бизнес-модель опирается на общий размер активов, собранный индексом, и комиссии, аккумулируемые от объема торгов на вторичном рынке. Более того, ежедневно обновляемые индексы в будущем смогут служить базовым активом для фьючерсов бессрочных контрактов, точно так же, как реализовано в HIP-3 на платформе Hyperliquid для традиционных фондовых индексов.
Если рассматривать ситуацию в целом, все модели, построенные на существующих реальных и зрелых денежных потоках (например, ипотечные проценты или сборы за закрытие сделки), успешно масштабируются. В то время как подавляющее большинство моделей, требующих инвесторов делать ставки на отдельные здания, терпит крах, поскольку каждый физический объект приносит с собой риск дефолта арендаторов, расходы на ремонт и правовые ограничения.
Почему блокчейн-недвижимость до сих пор не стала мейнстримом?
Инвесторы размещают капитал в недвижимость главным образом ради двух ключевых целей: получения стабильных дивидендных выплат и долгосрочного роста капитала. Токенизация изначально обещала снять инвестиционные барьеры, подобно тому, как американские REITs сделали ранее дорогие и малоликвидные тяжелые активы доступными для всех и удобными для торговли.
Однако современные блокчейн-продукты в сфере недвижимости до сих пор не оправдали ожиданий ни в одном аспекте. Автор выделяет четыре ключевых проблемы: ненадежность заявленных доходностей, отрицательная маржа самих платформ, катастрофическая нехватка ликвидности на вторичном рынке и слишком низкие темпы роста цен.
Высокая доходность кажется привлекательной, но редко реализуется на практике
Годовая доходность блокчейн-продуктов в сфере недвижимости, заявляемая в маркетинговых материалах или выплачиваемая фактически, обычно колеблется от 3,4% до 16%. Тем не менее, почти все эти цифры не проходят независимого строгого аудита третьих лиц, поэтому анализ методологии расчета конкретной доходности гораздо важнее, чем внимание к самому номинальному значению.
История показывает, что продукты с самой высокой заявленной доходностью часто становятся самыми банкротами. RealT ранее гордо заявлял о возможности обеспечить 6–16% годовых на аренду, однако к концу 2025 года прекратил выплаты по большинству позиций, официально остановил дивидендные начисления в феврале 2026 года и наконец объявил о переходе к добровольной ликвидации в июле 2026 года.
Некоторые немногие высокие показатели доходности, сохраняющиеся на рынке, в основном представляют собой самооценочные прогнозы или усредненные расчеты. Платформа Prypco Mint в Дубае пропагандирует годовую чистую доходность на уровне 8–12%, однако этот прогноз фактически объединяет текущую арендную плату с ожидаемым будущим ростом цен на недвижимость;
Lofty утверждает, что средняя доходность от аренды его 111 объектов недвижимости по состоянию на май 2026 года составила 9,2%, но так и не опубликовал свою конкретную формулу расчетов.
Напротив, кредитные продукты просто транслируют сверху реальные проценты, выплачиваемые заемщиками. Пул залоговой стоимости жилья Figure, раскрытый в феврале 2026 года, демонстрировал фактическую доходность 9%; а токен PRIME, выпущенный компанией Hastra на базе этого пула, имеет стабильную нативную годовую доходность на уровне 6,01% по данным DefiLlama.
Наиболее надежные данные обычно бывают самыми сдержанными. До успешной продажи объекта Lucentblock в городе Тэджон, Южная Корея, в октябре 2025 года, ежегодная дивидендная доходность для инвесторов составляла примерно 5%; а токенизированная земля торгового центра AEON в Миядзаки, выпущенная Mitsui & Co. в соответствии с японским Законом о финансовых инструментах, имеет ожидаемую доходность до налогообложения, которая составляет всего 3,4%.
В конечном итоге, доходы, проходящие через легальное лицензионное регулирование, фактически поступающие на счета или отслеживаемые авторитетными третьими лицами, обычно находятся в диапазоне всего от 3% до 6%.
Ликвидность по-прежнему недостаточна: Япония выпускает больше всего, но торгуется меньше всего
Япония в настоящее время является крупнейшим в мире регулируемым рынком ценных токенизированных криптовалют (ST) в сфере недвижимости. По итогам финансового года 2025 объем выпуска японских ST на рынке недвижимости составил 140,8 млрд йен, что составляет около 85% от общего объема выпуска ценных токенов в Японии. Компания BOOSTRY прогнозирует, что кумулятивный объем публичного выпуска в финансовом году 2026 достигнет 530 млрд йен.
Быстрый рост японского рынка обусловлен его глубокой интеграцией в традиционную финансовую систему: банковское доверительное управление отвечает за хранение базовой недвижимости, а такие крупные брокеры, как SBI и Nomura Securities, напрямую дистрибуируют токены своим розничным клиентам с высоким нетто-капиталом; технология блокчейн используется исключительно для замены системы клиринга и расчетов между фоновыми организациями.
Однако именно эта высококомплаентная традиционная закрытая архитектура объясняет, почему она не смогла превратиться в действительно живой открытый рынок на блокчейне. Она сталкивается с тремя явными ограничениями:
Во-первых, ликвидность на вторичном рынке практически равна нулю. По состоянию на март 2026 года Осацкая цифровая биржа (ODX) листинговала всего 8 токенизированных продуктов (общая капитализация 33,6 млрд йен), при этом реальное заключение сделок по-прежнему занимает два рабочих дня (T+2).
Во-вторых, базовая сеть крайне закрыта. Большинство токенов развернуты в частных консорциумных цепочках, созданных лицензированными организациями, что полностью изолирует их от глобального офшорного капитала и открытых экосистем ликвидности DeFi. Компания Progmat недавно начала переводить часть токенов в публичную сеть Avalanche через мост.
В-третьих, по своей сути продукты превращаются в替代品 сбережений. Годовая доходность около 3,4%, безусловно, привлекает консервативных местных японских вкладчиков, но совершенно не интересует глобальный криптокапитал; чрезвычайно низкая оборачиваемость свидетельствует о том, что подавляющее большинство покупателей рассматривают их исключительно как долгосрочные инструменты фиксированного дохода с удержанием до погашения.
Японский опыт наглядно демонстрирует: хотя развитая сеть дистрибуции традиционных лицензий действительно способна быстро стимулировать объем выпуска токенизированных активов, сам по себе выпуск никогда не сможет спонтанно породить по-настоящему глубокий рынок ликвидности вторичного обращения.
Темпов переоценки активов недостаточно для привлечения блокчейн-капитала
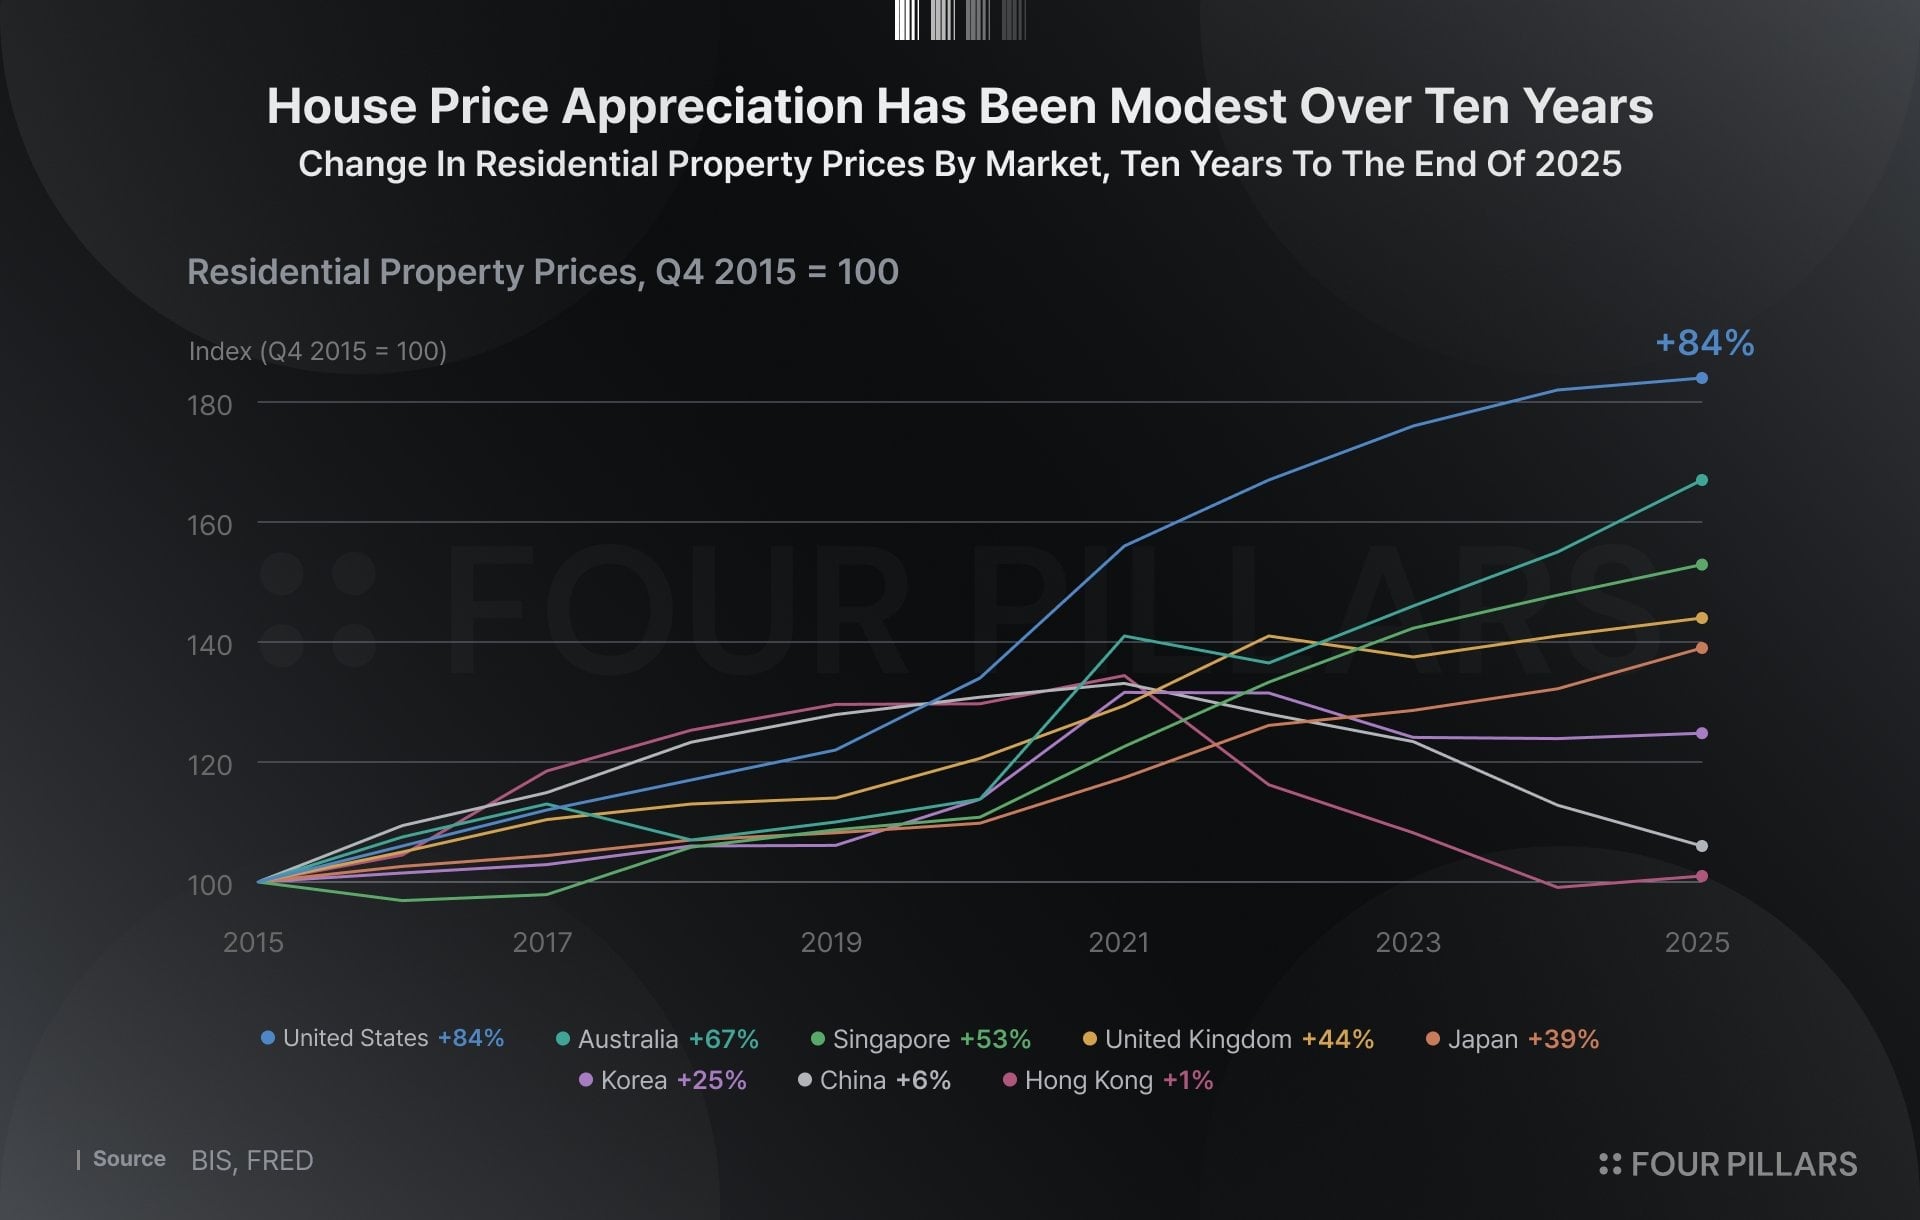
Сами физические объекты недвижимости растут слишком медленно, чтобы реально привлекать огромный собственный капитал на блокчейне. Согласно данным Банка международных расчетов (данные BIS), за десятилетие, завершившееся в конце 2025 года, самый успешный рынок недвижимости США показал совокупный рост на 84%, что составляет примерно 6% в год;
в Сингапуре аналогичный показатель составил около 4%, в Японии — 3%, в Южной Корее — всего 2%, тогда как индекс цен на недвижимость в Китае и Гонконге к концу десятилетнего периода почти вернулся к исходному уровню.
Для инвесторов, привыкших к быстрой оборачиваемости и высоким доходностям на блокчейне, такие составные returns кажутся крайне скудными. Сегодня токенизированное жилищное кредитование может стабильно выплачивать фиксированные доходы от 6% до 9% без какого-либо риска падения цен на недвижимость;
в то время как в сегменте безрисковых активов объем токенизированных облигаций США (Treasuries) стремительно вырос до $15,9 млрд, а узкий сегмент блокчейн-недвижимости застрял на отметке $203 млн.
В реальности покупатели накапливают состоянием за счет недвижимости главным образом благодаря высокому ипотечному рычагу банка и незаменимой утилитарной ценности проживания. Однако держатели блокчейн-токенов обладают лишь чистой ценовой волатильностью без усиления рычага. Следовательно, ценовая экспозиция блокчейн-недвижимости должна либо дополняться механизмами кредитного плеча поверх базовых активов, либо генерировать дополнительный доходный поток, чтобы стать конкурентоспособной по сравнению с основными классами активов.
Уроки истории: на блокчейн можно перенести только цену и долг
Ранние проекты, потерпевшие неудачу, по сути впали в ошибку «попытки перенести бетонные и стальные конструкции на блокчейн в первозданном виде», из-за чего все они без исключения были раздавлены сложным управлением арендой, узкими каналами выхода и тяжелым бременем эксплуатационных расходов.
Настоящий свет в конце тоннеля отрасли принадлежит двум другим моделям, поскольку они оставляют громоздкие физические здания вне сети, перенося на блокчейн лишь «цену» и «долг».
Первая модель заключается в создании торговых площадок на блокчейне, ориентированных на торговлю с кредитным плечом и хеджирование ликвидности.
Глобальный спрос на простую экспозицию цен на недвижимость всегда был реальным, но до сих пор было сложно создать эффективный рынок ценообразования. Проблема здесь идентична рынку Pre-IPO акций: хроническая нехватка ликвидности и невозможность формирования общепризнанной справедливой цены на блокчейне. До недавнего времени Parcl не смог эффективно решить эту насущную проблему.
Однако у рынка недвижимости есть уникальное преимущество: регулярно публикуемые стандартизированные индексы от авторитетных агентств предоставляют бесспорную базу для ценообразования. Это позволяет производственным платформам предлагать высокое кредитное плечо спекулянтам, которым кажется слишком медленным ежегодный рост в 6%, а также предоставлять всем владельцам имущества, застройщикам и кредитным учреждениям незаменимые инструменты для хеджирования нисходящих рисков.
Вторая модель подразумевает построение системы частного блокчейн-кредитования, глубоко интегрированной в композиционную экосистему.
Ипотечные кредиты изначально обладают стабильным денежным потоком от регулярных выплат жителей, который платформа Figure уже полностью записала в блокчейн в объеме около $20 млрд. Как только эти базовые кредитные активы будут стандартизированы и упакованы в токены, они смогут подвергаться быстрой перепродаже, рециркуляции залога и свободной фрагментации на блокчейне:
Figure Connect позволяет напрямую распределять ипотечные требования среди квалифицированных покупателей вне сети; а токен PRIME, выпущенный на базе базового пула залоговой стоимости жилья, уже активно обращается на рынке кредитования Solana в качестве основного залога.
Ключевое преимущество обеих моделей заключается в том, что платформа избавляется от необходимости вынужденно заниматься взысканием арендной платы, ремонтом протечек или сложными местными судебными процессами — именно это стало неподъемным бременем для прежних платформ токенизации отдельных зданий.
Недвижимость по-прежнему имеет все шансы стать следующим драйвером роста сегмента RWA, но ее процветание непременно будет зиждиться на современном слое финансовых деривативов, построенном вокруг кредитования и индексов цен.
На сегодняшний день только токенизированное жилищное кредитование аккумулировало около $20 млрд активов, однако при статистике RWA.xyz относит их к категории «частное кредитование», исключая из данных узкого сегмента недвижимости в $203 млн.
Поскольку USHP еще до официального запуска получил подписки на сумму до $1 млрд, его будущие реальные торговые показатели докажут всей индустрии: сможет ли индексная экспозиция в конечном итоге наполнить древний актив — недвижимость — той богатой ликвидностью, которую физические здания поодиночке никогда не смогут предоставить.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Four Pillars