После запрета биржи Futu Securities покупка акций в блокчейне станет новым решением?
Автор: адвокат Лю Хунлинь
В последние два дня многие инвесторы, ранее покупавшие акции гонконгских и американских компаний через брокерские платформы, активно распространяют одну и ту же новость.
22 мая 2026 года Комиссия по регулированию ценных бумаг Китая (CSRC) объявила о возбуждении дела в отношении брокерских компаний Tiger Securities, Futu Securities и Changqiao Securities, а также связанных с ними китайских и зарубежных субъектов за незаконное осуществление деятельности на территории КНР в сфере ценных бумаг. Одновременно была вынесена предварительная информация об административном наказании. Следует сразу уточнить один важный момент: это пока не окончательное решение о наказании — стороны имеют право на представление объяснений, защиту и требование проведения слушания.
В тот же день CSRC совместно с ещё семью ведомствами опубликовала «План комплексного урегулирования незаконной трансграничной деятельности в сферах ценных бумаг, фьючерсов и инвестиционных фондов». Основное внимание в этом документе уделяется не отдельному наказанию конкретного интернет-брокера, а системному устранению всей цепочки незаконной деятельности зарубежных организаций в сфере ценных бумаг, фьючерсов и инвестиционных фондов, осуществляющейся без соответствующего разрешения на территории КНР. Согласно плану, под надзор попадают как действия зарубежных организаций на территории КНР — маркетинг, привлечение клиентов, открытие счётов, приём и обработка торговых поручений, перевод средств, — так и деятельность китайских субъектов, оказывающих поддержку таким операциям: разработка и эксплуатация веб-сайтов и торговых программных продуктов, обслуживание клиентов и т. д. План предусматривает двухлетний период интенсивного урегулирования, в течение которого существующие операции допускаются только в режиме односторонней продажи активов и вывода средств.
Многие обычные пользователи до сих пор воспринимают данную ситуацию исключительно как выбор того или иного мобильного приложения для покупки акций гонконгских и американских компаний. Однако ключевой фокус регуляторов — не то, какое торговое приложение установлено на смартфоне пользователя, а наличие или отсутствие несанкционированного предоставления услуг в области ценных бумаг на территории КНР со стороны разработчиков этого приложения. Как только формируется фактический замкнутый цикл бизнес-операций на территории КНР — привлечение клиентов, обработка торговых поручений, эксплуатация ИТ-систем, клиентская поддержка, движение средств — речь уже идёт не о простом интернет-продукте, а о полноценной финансовой деятельности.
Поэтому после выхода этой новости ко мне уже обратились с вопросом: если путь традиционных трансграничных брокеров становится всё более узким, можно ли приобрести акции гонконгских и американских компаний напрямую в блокчейне?
Я не удивлён подобным вопросом.
В прошлом году я находился в Сингапуре и обсуждал различные темы с несколькими инвесторами. Один из них раньше не проявлял особого интереса к криптовалютам, однако с прошлого года начал внимательно следить за развитием Web3 — не потому, что цена биткоина снова выросла, и не из-за новых рассказов о возможностях какой-либо публичной блокчейн-платформы, а именно из-за акций, представленных в блокчейне. Его мысль была предельно простой: если в будущем такие активы, как акции Apple, NVIDIA, Tesla и ETF на индекс S&P 500, смогут храниться, передаваться и расчёты по ним осуществляться в рамках блокчейн-кошельков, а также использоваться в составе DeFi-портфелей, то блокчейн перестанет быть лишь внутренней игрой криптосообщества и превратится в новый интерфейс глобальных финансовых активов.
Это весьма интересное явление.
Акции в блокчейне позволяют традиционным инвесторам легче понять концепцию Web3, поскольку они не требуют веры в совершенно новые и незнакомые активы, а просто помещают уже хорошо известные инвесторам акции, ETF и индексные продукты в контекст цифровых кошельков, расчётов в стейблкоинах и смарт-контрактов. Для некоторых инвесторов это гораздо нагляднее, чем прослушивание лекций о технических характеристиках публичных блокчейнов, механизмах консенсуса или экономических моделях экосистем.
Однако этот вопрос не так прост, как может показаться на первый взгляд. Для инвесторов из материкового Китая акции в блокчейне — вовсе не «универсальное средство», позволяющее обойти регуляторные ограничения. Если человек просто хочет заменить процедуру открытия счёта, пополнения счёта и совершения сделок в приложении трансграничного брокера на аналогичные действия в цифровом кошельке с использованием USDT и токенизированных активов, то риск от этого не обязательно снижается.
Более точная формулировка такова: акции в блокчейне решают задачу «как традиционные активы могут быть представлены в виде токенов и как квалифицированные пользователи могут получить доступ к экспозиции на американские акции в блокчейне»; но они не решают вопроса «могут ли резиденты КНР обойти регулирование в сфере ценных бумаг, валютного контроля и виртуальных валют для покупки американских акций».
Для регулируемых учреждений и технологических сервис-провайдеров это направление представляет собой перспективную инфраструктурную нишу. А обычным инвесторам, которые просто ищут новый способ входа на рынок, рекомендуется проявить осторожность и сохранять спокойствие.
Откуда берётся спрос на акции в блокчейне
Почему вообще появились акции в блокчейне? Традиционный рынок ценных бумаг уже чрезвычайно зрел, однако для многих инвесторов, не являющихся гражданами США, покупка американских акций — это не просто открытие веб-страницы и нажатие кнопки «купить». Подготовка документов для открытия счёта, перевод средств, оформление налоговой отчётности, обращение в службу поддержки при блокировке счёта — все эти этапы знакомы профессиональным институтам, но для обычных пользователей каждый из них требует взаимодействия с банками, брокерами и сложными процедурами соблюдения нормативных требований. Когда пользовательский опыт недостаточно удобен, рынок естественным образом ищет новые точки входа.
Для пользователей крипторынка эта разница особенно заметна. Они уже привыкли к мгновенным переводам между кошельками, расчётам в блокчейне и круглосуточному движению средств. Но стоит им захотеть приобрести хотя бы немного акций или ETF — и они снова оказываются в рамках банковских счетов, брокерских счетов и традиционных клиринговых систем. Технически связать цифровые и традиционные активы вполне возможно, но пользовательский опыт остаётся крайне фрагментированным.
Именно здесь и заключается привлекательность акций в блокчейне: они стремятся представить экономическую экспозицию на американские акции или ETF в виде токенизированных сертификатов. Пользователь видит токен акции — например, блокчейн-версию конкретной акции или ETF; за этим, однако, могут стоять эмитент, брокер, депозитарий, маркетмейкер, оракул, смарт-контракт и дистрибуционная платформа. Продукты с более полным раскрытием информации и более строгими требованиями к соблюдению нормативных требований обычно особо подчёркивают обеспечение базовых активов, изолированное хранение, ограничения по категории квалифицированных инвесторов, условия выкупа и юридические документы.
Можно рассматривать эту модель в двух уровнях: на уровне блокчейна — это кошельки, токены и торговые интерфейсы; на уровне вне блокчейна — реальные базовые активы, условия хранения, юридические документы, правила допуска и вывода пользователей.
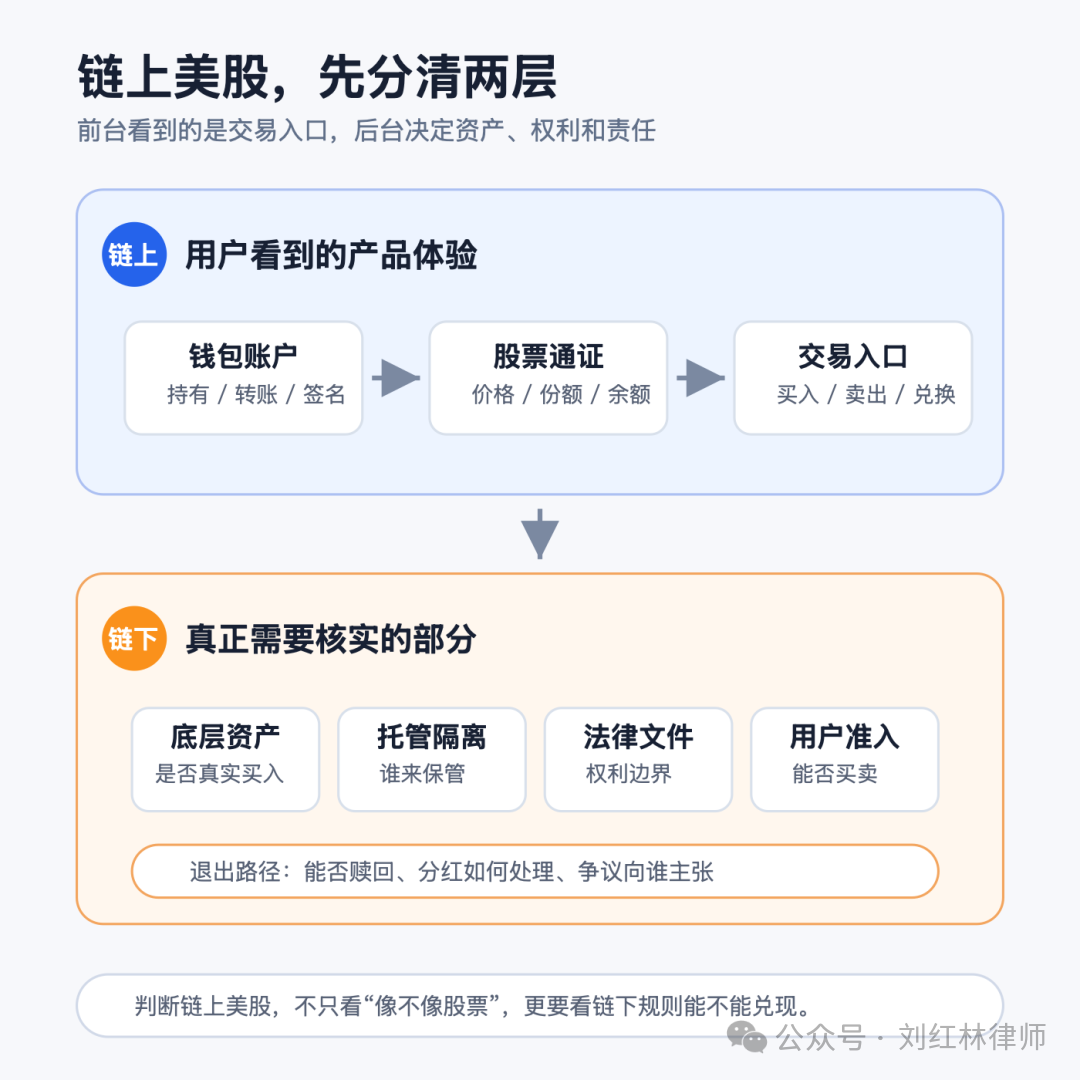
Структура продукта акций в блокчейне: интерфейс в блокчейне и правила вне блокчейна
Оценивая продукт акций в блокчейне, нельзя ориентироваться только на название: наличие в нём слов «Apple», «NVIDIA» или «Tesla» не гарантирует ничего. Необходимо заглянуть глубже: действительно ли базовые активы были приобретены, кто их хранит, как составлены эмиссионные документы, имеет ли пользователь право на приобретение, возможны ли последующие выкуп, продажа или реализация прав.
Именно это является наиболее частой причиной недопонимания акций в блокчейне. Такой токен не обязательно означает прямое владение одной акцией американской публичной компании.
На сегодняшний день в отрасли можно выделить две основные модели.
Первая — эмитенты превращают базовые акции или ETF в токенизированные финансовые сертификаты. Например, xStocks от Backed официально описывается в юридических документах как передаваемая в блокчейне ценная бумага, представляющая собой «сертификат, отслеживающий цену», то есть структурированный продукт, цена которого следует за ценой базовой акции или ETF. Подчёркивается, что каждый xStock обеспечивается базовым активом в соотношении 1:1, однако прямо указано, что держатель не получает права голоса или иных прав акционера. Другими словами, вы получаете финансовый сертификат, обеспеченный базовым активом, но не становитесь акционером публичной компании.
Вторая — крупные платформы используют токенизированные акции как инструмент доступа к инвестициям для пользователей определённых регионов. Например, в 2025 году Robinhood запустил токенизированные американские акции и ETF для пользователей из ЕС, делая акцент на предоставлении европейским квалифицированным инвесторам экспозиции на американские акции внутри приложения, с поддержкой выплаты дивидендов и расширенного временного окна для торговли. Аналогично, Ondo Global Markets при запуске в 2025 году также сосредоточилась на перемещении более чем 100 американских акций и ETF в блокчейн, ориентируясь на некитайских квалифицированных инвесторов. Общим для этих проектов является не принцип «любой желающий может купить», а попытка максимально точно вписать продукт в конкретную рамку регуляторного соответствия.
Рынок акций в блокчейне также растёт. Согласно отчёту CoinGecko за 2026 год по реальным активам (RWA), рыночная капитализация акций в блокчейне выросла с примерно 2,09 млн долларов США на 30 июня 2025 года до около 487 млн долларов США на 31 марта 2026 года; объём спотовых торгов акциями в блокчейне в первом квартале 2026 года составил около 15,1 млрд долларов США, что превышает совокупный объём торгов во втором полугодии 2025 года.
Однако это не следует трактовать как замену традиционных брокеров акциями в блокчейне. В том же отчёте отмечается, что даже самые крупные проекты акций в блокчейне, уже интегрированные с несколькими централизованными биржами, по объёму торгов всё ещё значительно уступают реальному рынку американских акций. Направление развивается быстро, но пока не является основным сегментом рынка ценных бумаг.
Я предпочитаю рассматривать его как текущий эксперимент по созданию финансовой инфраструктуры, а не как уже готовый и безопасный инвестиционный канал.
На что должны обратить внимание инвесторы
Для частных инвесторов главная опасность акций в блокчейне — это не сложные технические термины, а иллюзия, порождаемая внешним сходством интерфейса с традиционной биржей. На большинстве таких продуктов в интерфейсе отображаются тикер акции, текущая цена, изменение цены и кнопки покупки/продажи, что легко вводит пользователя в заблуждение и заставляет считать, что он совершает обычную биржевую сделку. Однако с юридической точки зрения приобретённый актив может быть обеспеченным сертификатом на базовую акцию, структурированным продуктом, синтетическим активом или даже просто ценовой экспозицией в рамках внутреннего учётного баланса платформы.
Первое, на что следует обратить внимание, — это права. Есть ли право на выкуп, как обрабатываются дивиденды, предоставляются ли права голоса, как будут распоряжаться базовыми активами в случае банкротства эмитента, к кому обращаться при проблемах с депозитарием — ответы на все эти вопросы содержатся не в названии токена, а в юридических документах и структуре продукта. Если проект делает акцент только на «возможности торговли» и «соответствии цены акциям на бирже США», но не может чётко объяснить обеспечение базовыми активами, порядок хранения и механизмы вывода средств, инвестору следует проявлять крайнюю осторожность.
Второе — ограничения по месту жительства и статусу пользователя. На сегодняшний день наиболее прозрачные в плане раскрытия информации продукты акций в блокчейне чётко указывают, в каких регионах они доступны, в каких — нет, какие проверки личности и квалификации инвестора необходимы. Многие проекты заявляют о своей ориентации на некитайских пользователей, однако «некитайский» не означает «доступен всем желающим по всему миру», и тем более не означает «резиденты материкового Китая могут свободно покупать через цифровой кошелёк». Если пользователь обходит ограничения платформы с помощью недостоверных данных о себе, доверительного управления, VPN, зарубежного номера телефона или других методов, то в краткосрочной перспективе он, возможно, сможет войти на платформу, однако в дальнейшем столкнётся с двумя серьёзными проблемами: платформа может заблокировать, ограничить или полностью удалить его аккаунт при обнаружении нарушения; кроме того, в случае возникновения спора он не сможет ссылаться на неправомерный способ доступа к платформе для защиты своих прав.
Третье — происхождение средств. Для резидентов материкового Китая покупка иностранной валюты регулируется строгими правилами, требующими наличия законного и обоснованного экономического основания. В заявлении на покупку иностранной валюты прямо указано, что средства не могут использоваться для покупки недвижимости за рубежом, инвестиций в ценные бумаги и других операций в капитале, которые пока не разрешены. Таким образом, если человек ранее не мог законно использовать квоту на покупку иностранной валюты для покупки зарубежных акций, то замена этого процесса на покупку стейблкоинов с последующим приобретением акций в блокчейне не сделает использование средств законным — просто добавит ещё один уровень обхода через кошелёк.
Регулирование виртуальных валют в материковом Китае продолжает усиливаться. 6 февраля 2026 года Народный банк Китая совместно с ещё семью ведомствами опубликовал «Уведомление о дальнейшем предотвращении и урегулировании рисков, связанных с виртуальными валютами и другими аналогичными активами» (Yinfa [2026] № 42). В нём вновь чётко подтверждается, что виртуальные валюты не обладают юридическим статусом, равнозначным законным валютам КНР; деятельность по обмену законных валют на виртуальные валюты, обмену виртуальных валют друг на друга, проведению ICO и торговле финансовыми продуктами, связанными с виртуальными валютами, на территории КНР относится к незаконной финансовой деятельности, подлежащей строгому запрету и принудительному прекращению. Зарубежные организации и физические лица также не вправе оказывать услуги, связанные с виртуальными валютами, китайским субъектам любым способом. Кроме того, в уведомлении токенизация реальных активов включена в сферу регулирования: любая деятельность в этой области на территории КНР, а также оказание посреднических или информационно-технологических услуг без специального разрешения также может быть квалифицирована как незаконная финансовая деятельность. Применительно к акциям в блокчейне это означает, что если резидент материкового Китая использует стейблкоины для получения доступа к токенизированным акциям иностранных компаний, то риски для него выходят далеко за рамки простой покупки зарубежного актива и включают одновременно нарушение законодательства в сфере ценных бумаг, валютного регулирования, операций с виртуальными валютами, противодействия отмыванию денег и трансграничных споров.
Помимо вышеупомянутых аспектов, инвесторам следует учитывать и другие проблемы, связанные с акциями в блокчейне.
Прежде всего — цена и ликвидность. Традиционные американские акции торгуются в определённые часы, с системой коллективного аукциона, маркетмейкерами, регулированием и клирингом. Токены в блокчейне можно передавать круглосуточно, однако рынок базовых акций работает не 24/7. Как обеспечивается привязка цены токена к базовому активу вне торговых часов? Кто выполняет функции маркетмейкера? Какое отклонение цены считается допустимым? Работают ли механизмы выкупа и арбитража в условиях резких рыночных колебаний? Если эти вопросы заранее не прописаны, пользователь может приобрести не стабильную экспозицию на американские акции, а просто торговый актив в блокчейне, цена которого внешне напоминает цену акции.
Акции подвержены множеству операций «за кулисами»: выплате дивидендов, дроблению, слиянию, исключению из листинга, предложениям о выкупе и удержанию налогов. Традиционные брокеры обычно берут на себя выполнение всех этих операций. Если токенизированные акции оформлены должным образом, они также должны давать чёткие ответы на эти вопросы: как выплачиваются дивиденды, как корректируются позиции при дроблении, что происходит с токенами при исключении акции из листинга, кто предоставляет налоговые документы, обязан ли пользователь самостоятельно подавать налоговую декларацию. В противном случае пользователь, казалось бы, получивший «экспозицию на американские акции», столкнётся с неопределённостью своих прав при возникновении корпоративных действий.
Ещё одна важная проблема — разрешение споров. Переводы в блокчейне выглядят прозрачными, но юридические отношения могут быть крайне запутанными. Эмитент может находиться в одной юрисдикции, депозитарий — в другой, дистрибуционная платформа — в третьей, а сам пользователь — в материковом Китае. При возникновении спора: какая страна будет применять своё законодательство? В каком суде можно подать иск? Можно ли получить доказательства владения активами? Удастся ли взыскать активы с депозитария? Ни один блокчейн-эксплорер не поможет вам решить эти вопросы.
Таким образом, блокчейн — это лишь «лицевая сторона», а реальную безопасность определяет целый комплекс «внешних» правил: базовые активы, условия хранения, эмиссионные документы, правила допуска пользователей, механизмы выкупа, аудит и раскрытие информации, а также порядок разрешения споров. Без этого комплекса даже самый красивый рассказ о токенизации акций вряд ли найдёт настоящих покупателей.
На что должны обратить внимание стартаперы Web3
Для предпринимателей акции в блокчейне, безусловно, заслуживают внимания, но их нельзя рассматривать как «возможность для бизнеса, возникшую из-за сжатия пространства для традиционных брокеров под давлением регуляторов».
Самое важное в текущей кампании по урегулированию деятельности трансграничных брокеров — это не то, что в списке оказались Futu, Tiger и Changqiao, а общий подход к борьбе с незаконной трансграничной деятельностью. Конечно, зарубежные организации сами являются объектами регулирования, но в поле зрения регуляторов также попадают и китайские связанные субъекты, партнёры, нелегальные посредники, интернет-платформы, блогеры, авторы обучающих материалов, рекламные агентства, разработчики торговых программ, службы поддержки клиентов и даже поставщики услуг по переводу средств.
Это даёт прямое предостережение стартаперам, работающим с акциями в блокчейне: если вы продвигаете такие продукты среди резидентов КНР, помогаете открывать счёта, обучаете пополнению счёта, привлекаете клиентов по партнёрской программе, предоставляете поддержку на китайском языке, организуете сообщества с инвестиционными советами, помогаете обрабатывать торговые поручения или оказываете зарубежным платформам услуги по разработке торговых программ, эксплуатации сайтов, клиентской поддержке и маркетингу, то риск не исчезнет автоматически даже при замене брокерского приложения на кошелёк и доллара США — на стейблкоины.
Более реалистичная позиция для старта — не создание «нового канала для покупки американских акций розничными инвесторами», а занятие ниши B2B-услуг, ориентированных на инфраструктуру и соответствие нормативным требованиям.
Эмитентам нужны услуги по хранению базовых активов и подтверждению их наличия, независимый аудит и раскрытие резервов, идентификация пользователей, борьба с отмыванием денег, проверка на включение в санкционные списки, оценка рисков адресов в блокчейне, оракулы, мониторинг торговли, предупреждения о необычных ценах, системы обработки корпоративных действий, налоговая отчётность и инструменты сверки счётов для пользователей. Биржи и кошельки также нуждаются в возможностях регулируемой дистрибуции: как отображать продукты в разных регионах, как проводить проверку квалификации пользователей, какие активы требуют дополнительного раскрытия рисков, какие операции активируют мониторинг подозрительных транзакций, с какими адресами в блокчейне запрещено взаимодействовать.
Эти задачи не звучат так эффектно, как «купить американские акции в блокчейне», но они гораздо ближе к реальному и устойчивому бизнесу.
Если зарубежная лицензированная брокерская компания, управляющая компания, депозитарий или фондовая платформа хотят освоить токенизацию ценных бумаг, им, скорее всего, не хватает компетенций в области кошельков, смарт-контрактов, безопасности, анализа данных в блокчейне, мостов между блокчейнами, подтверждения активов и расчётов в стейблкоинах. Стартап-команда, способная предложить чёткие технологические решения и при этом не работать с денежными средствами пользователей, не заниматься исполнением торговых поручений, не вести маркетинг среди широкой публики на территории КНР и не давать обещаний доходности, получит гораздо больше пространства для работы в рамках регуляторных требований, чем стартап, напрямую создающий C2C-торговый канал.
Блокчейн — не панацея
Возвращаясь к начальному вопросу: являются ли акции в блокчейне новой «волшебной таблеткой»?
Если под «волшебной таблеткой» подразумевается новый путь для резидентов материкового Китая, позволяющий обойти регулирование в сфере трансграничных ценных бумаг, валютного контроля и виртуальных валют, то ответ однозначен: нет. Это не панацея, а, напротив, может превратить проблему одного брокерского счёта в комплексную проблему, затрагивающую сразу несколько регуляторных сфер: ценные бумаги, валютный контроль, виртуальные валюты, борьбу с отмыванием денег и трансграничные споры.
Однако если посмотреть на ситуацию с другой стороны, могут ли акции в блокчейне стать важным входом для глобальных финансовых активов в блокчейн? Я считаю, что да.
Спрос на такие решения действительно существует. Глобальные пользователи хотят получать доступ к американским активам с меньшими издержками; пользователи крипторынка хотят, чтобы стейблкоины выходили за рамки простых транзакций и платежей; традиционные финансовые институты ищут более эффективные способы выпуска, клиринга и дистрибуции активов. Акции и ETF США — одни из самых узнаваемых и надёжных активов в мире, поэтому их токенизация понятнее для обычных инвесторов, чем создание абсолютно нового токена «с нуля».
Ключевым рубежом является не «токенизировать или не токенизировать», а «с какой целью осуществляется токенизация». Если цель — обойти идентификацию личности, валютный контроль, лицензирование в сфере ценных бумаг и требования к адекватности инвесторов, такой путь не приведёт к успеху. Если же цель — сделать выпуск, хранение, передачу, аудит, расчёты и управление рисками по регулируемым активам более прозрачными, автоматизированными и глобальными, то это действительно перспективная инфраструктурная задача, заслуживающая долгосрочных инвестиций.
Для обычных инвесторов главное — не путать «выглядит как акция» с «это и есть акция» и не считать, что «находится в блокчейне» означает «вне регулирования». Для предпринимателей возможности лежат не в «помощи розничным инвесторам обойти ограничения», а в предоставлении коммерческих услуг: работа с легальными средствами, квалифицированными пользователями, регулируемым выпуском, чётким хранением активов, проверяемыми резервами, ограниченной дистрибуцией, раскрытием рисков, мониторингом торговли, обработкой корпоративных действий и налоговыми расчётами.
Спрос не исчезнет из-за регуляторных документов, но он не превратится автоматически в законный бизнес.
Акции в блокчейне обладают ценностью, но они не являются новым выходом из старых проблем. Их истинное значение — в проверке способности технологических инноваций установить новое взаимодействие с финансовым регулированием после того, как реальные финансовые активы перейдут в блокчейн.
Если двигаться осторожно и продуманно, это может стать важным этапом в токенизации финансовых активов; если же использовать их как инструмент обхода ограничений, они станут очередной зоной риска.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News