


Трейдер Wintermute: BTC застрял в диапазоне $64–67 тыс., рынок вошел в фазу смены макроэкономической парадигмы
Автор: Jjay_dm, трейдер Wintermute OTC
Перевод: TechFlow
Обзор от TechFlow: Wintermute — один из крупнейших крипто-маркетмейкеров в мире. Данная рыночная обновленная сводка датирована 23 февраля и представляет собой на данный момент самое трезвое описание текущего состояния рынка криптовалют.
Материал выходит за рамки простого бычьего или медвежьего прогноза, объединяя три ключевых фактора — переоценку AI, деглобализацию и неэффективность ФРС — в единую концептуальную рамку, прямо указывая на то, что криптоактивы сейчас продаются как «ростовые активы с максимальным бета-коэффициентом». Останется ли этот тренд краткосрочной ротацией или же станет настоящей сменой парадигмы — главный вопрос для рынка на 2026 год, заслуживающий особого внимания.
Полный текст ниже:
📈 Обновление рынка — 23 февраля 2026 года
BTC после волны ликвидаций продолжает торговаться в диапазоне $64–67 тыс. В качестве актива с высоким бетой динамика его цены всё больше напоминает поведение некоторых блю-чип альткоинов. Внедрение AI и медленная деглобализация формируют центральные вопросы рынка криптовалют в 2026 году, а краткосрочное давление сохраняется.
Смена парадигмы
Макроэкономика
Несколько месяцев рынок двигался под влиянием микрокатализаторов: отдельные заголовки о тарифах, выступления представителей ФРС, данные по финансовой отчетности. Реакция, переоценка, обнуление. Но эта система рушится. Недавняя статья Ситрини (Citrini) кристаллизовала в едином выводе чувство, которое было знакомо многим инвесторам, но так и не получило четкого выражения: мы находимся в процессе смены парадигмы.
То, что в течение большей части текущего цикла направление рынка определяла ФРС, меняется. Силы, движущие ценами активов, сегодня действуют медленнее, их сложнее торговать, и они не исчезнут при одном лишь изменении политики. Тарифы никуда не денутся, AI в реальном времени разрушает целые отрасли, экономический рост замедляется, а инфляция остается вязкой. Инструменты, находящиеся в распоряжении ФРС, становятся все менее эффективными против этих факторов, и инвесторы начинают подвергать сомнению ранее поддерживавший рынок «страховочный пут» ФРС/Трампа — именно эти ожидания обеспечивали избыточную доходность акций роста и трендовых стратегий (за исключением крипторынка).
Два структурных торговых тезиса работают одновременно и усиливают друг друга:
Переоценка AI. Финансовая отчетность компаний США за 2025 финансовый год в сочетании с недавним выпуском моделей от Anthropic вынуждает рынок в реальном времени оценивать риски внедрения ИИ по отраслям за отдельности. Программные рвы подвергаются пересмотру, множители оценки для компаний роста сжимаются, ставится под сомнение интенсивность капитальных затрат в аппаратном секторе. Эпоха легких заработков на теме ИИ, похоже, временно закончилась, уступая место более хаотичному и волатильному рынку.
Деглобализация. Переход Трамба после решения Верховного суда от IEEPA к разделу 122 Закона о торговле стал на сегодняшний день наиболее явным сигналом того, что тарифы носят структурный, а не временный характер. Правительство всегда найдет механизм. Цепочки поставок продолжают фрагментироваться, затраты на сырье остаются высокими, а геополитические риски расчетов стали постоянным элементом управления активами.
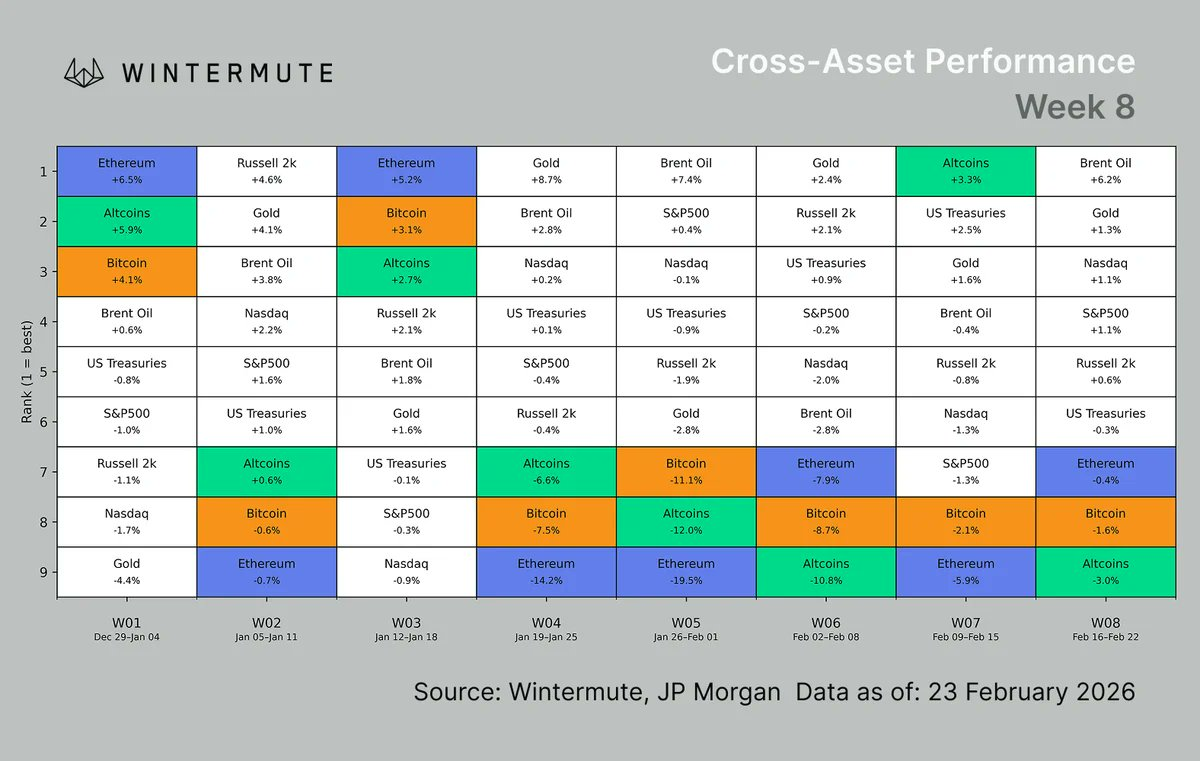
Оба драйвера воздействуют на одно и то же: премию к оценке компаний роста, использующих программные рычаги и встроенных в глобальные цепочки создания стоимости. Ротация уже достаточно глубока. Золото, сырьевые товары, промышленность, металлургия и горнодобывающая отрасль, оборонный сектор и энергетика опережают рынок. Стиль value работает, акции роста распродаются. Полная неопределенность вокруг процентных ставок, никаких признаков разворота этого тренда. ФРС не может снизить ставки при вязкой инфляции, но и не может их повысить при замедлении роста; этот тупик и составляет суть текущей торговой логики.
Цифровые активы
С момента цепной реакции ликвидаций две недели назад BTC неоднократно пытался пробить отметку $70 тыс., но безрезультатно. Отсутствие покупного объема на отскоках говорит гораздо больше, чем сам ценовой диапазон. Динамика цены выглядит запутанной, ликвидность тонкая, диапазон сужается, отсутствует четкий вектор. На этой неделе ETH опустился ниже $1 900, что имеет большее психологическое значение, чем техническое; реальной зоной поддержки для ETH является уровень около $1 600.
Институциональный спрос не вернулся и после стабилизации цен — что резко контрастирует с ситуацией в диапазоне $85–95 тыс., где покупки со стороны институций были вполне заметны. Рынок деривативов также подтверждает отсутствие четких ориентиров и желания торговать: базис находится на многомесячных минимумах, пут-опционная премия растет и продолжает расти, открытый интерес неуклонно снижается с октября.
Потоки ордеров на торговых площадках смещены в сторону продаж, но в середине недели появился сигнал, заслуживающий внимания: инвесторы с высоким уровнем ЧНЛ продемонстрировали кратковременное желание выборочно покупать альткоины. На фоне общей защитной позиции это небольшой, но примечательный проблеск доверия, однако он быстро угас.
Во второй половине недели ситуация снова стала запутанной, любое покупательное желание быстро иссякло, что указывает на незрелость рынка вознаграждать заблаговременные позиции. Текущие сделки носят скорее защитный, чем наступательный характер.
Наша позиция
Сначала медленно, потом внезапно. Рынок, кажется, пытается интегрировать различные нарративы в общую картину парадигмального сдвига.
В настоящее время криптоактивы распродаются как ростовые активы с максимальным бета-коэффициентом — падая вместе с технологическими акциями и трендовыми стратегиями — в мире, где риск-премия на акции роста растет, а ФРС беспомощна. Постоянный чистый отток из ETF подтверждает этот факт, отражая краткосрочную реальность.
Но если посмотреть шире, более интересный вопрос заключается в том, насколько прочна эта парадигма? Нарративы об стагфляции, деглобализации и тупике ФРС начинают восприниматься не как краткосрочный катализатор, а как реальная переоценка макрофондов — формирование ландшафта, благоприятствующего твердым активам, сырьевым товарам и стилю value, а не growth. Криптоактивы на данный момент находятся на проигрышной стороне этой торговли.
Несмотря на это, нам уже приходилось видеть подобные ситуации. За последнее десятилетие множество ротаций, вызванных страхом перед падением акций роста, в итоге менялись на обратные по мере возврата аппетита к риску и нахождения рынком нового импульса. Главное отличие текущего случая кроется в структурной природе переоценки AI и деглобализации. Однако называть это сменой парадигмы пока слишком рано. Насколько действительно устойчивым окажется данный нарратив — важнейший вопрос для крипторынка в 2026 году, на который у нас пока нет ответа.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @wintermute_t














