Цена получения богатства на финансовых рынках
Автор: adam
Перевод: AididiaoJP, Foresight News
В социальных сетях можно постоянно наблюдать картину: люди гонятся за различными уникальными индикаторами, стратегиями и паттернами, восхваляют их, говоря о «преимуществе» и делятся «секретными ключами к богатству».
Позволю себе быть голосом разума: хотя конкурентные преимущества и альфа действительно существуют, те штуки, которые вы часто видите на YouTube или в Twitter, к ним не имеют никакого отношения.
Большинство стратегий, демонстрируемых в интернете, — не альфа. Они более базовые, но совершенно игнорируются большинством людей, которые даже не понимают, почему они работают.
Большинство считает, что для заработка на трейдинге нужно быть умнее рынка. На практике же достаточно просто быть готовым принимать риски, которые вызывают дискомфорт у других.
Речь идет о премии за риск. Осознав её природу, вы не только поймете, откуда берутся доходы, но и сможете логично конструировать стратегии и последовательно придерживаться их в долгосрочной перспективе.
Что такое премия за риск
Прежде чем перейти к трейдингу, позвольте объяснить на более простом примере.
Страхование — прибыльный бизнес. Вы покупаете страховку от пожара на дом стоимостью 200 000 долларов и ежегодно платите около 300 долларов.
У страховых компаний есть актуарные таблицы: вероятность возгорания вашего дома оценивается примерно как один случай из пяти тысяч.
Это означает, что ожидаемые выплаты по каждому полису составляют около 40 долларов в год.
Таким образом, собирая 300 долларов и планируя выплатить 40, компания фиксирует маржу в 260 долларов.
Но вот ключевой момент: вы тоже знаете эти вероятности. У страховых компаний нет секретной информации о частоте пожаров. Обе стороны видят эту математику. Тогда почему вы все равно готовы платить?
Потому что вы передаете риск. Вы предпочитаете гарантированно заплатить 300 долларов, вместо того чтобы сталкиваться с небольшой вероятностью потери 200 000 долларов.
Чтобы избавиться от дискомфорта, связанного с этой неопределенностью, вы соглашаетесь ежегодно отдавать 260 долларов.
Страховщик берет этот дискомфорт на себя и получает за него компенсацию.
Эти 260 долларов и есть премия за риск.
Она существует не из-за информационного преимущества или мастерства, а потому, что сам факт принятия риска вызывает дискомфорт, и кто-то должен получить за это вознаграждение.
Доходность акций
Самая простая и, возможно, самая «базовая» премия за риск — это премия за рыночный риск акций. Поговорим об акциях, так как вокруг них всё ещё бытуют заблуждения.
Существует странное мнение, будто акции «должны» приносить ежегодную доходность 7–10%, словно это закон физики, и рынок вам за это что-то задолжен.
Это не так.
Исторически сложившийся долгосрочный восходящий тренд на рынке акций на самом деле является формой компенсации.
Если вы покупаете SPY (ETF на индекс S&P 500) и держите его, вы отправляетесь в путешествие. Ваш портфель может обвалиться вдвое во время кризиса, пройтись боком целое десятилетие (как в период 2000–2010 годов), а отдельные компании обанкротиться.
Бывают рецессии, случаются войны. Бывает настолько плохо, что после проверки баланса вы можете сидеть под холодной водой и плакать.
Именно ради этого существует премия.
Если бы владение акциями ощущалось безопасно, доходность по ним была бы такой же, как у краткосрочных государственных облигаций.
Если бы волатильность и просадки акций META сопоставимы с характеристиками облигаций, все без исключения покупали бы их.
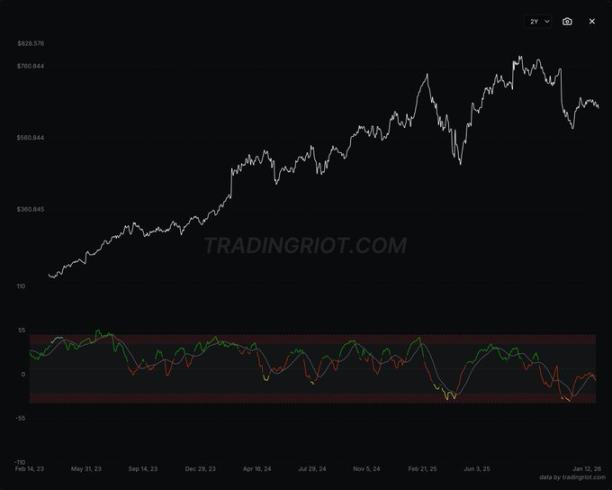
Но реальность выглядит иначе. Несмотря на многократный рост с 2013 года, в прошлом году он скорректировался на 40%, а в 2021-м просел на 80%.
Тогда кто будет терпеть акции ради той же доходности, что и у безрисковых гособлигаций?
Никто.
Инвесторы требуют дополнительной компенсации за эту неопределенность. Исторически она составляет порядка 4–6% годовых сверх безрисковой ставки.
Интересно, что, несмотря на общеизвестность, премия за рыночный риск акций никуда не делась.
Данные, охватывающие больше века, десятки стран, мировые войны, Великую депрессию и технологические революции, лишь подтверждают это.
Премия сохраняется, поскольку сохраняется базовый риск. Кому-то же придется держать акции, и инвесторы хотят получать вознаграждение за этот «дискомфорт».
Это коренным образом отличает её от конкурентного преимущества: любые торговые преимущества со временем будут нейтрализованы арбитражем. Риск же не исчезнет просто из-за того, что вы его осознал.
Биткоин: премия за риск или нечто иное?
Здесь напрашивается вопрос о биткоине — любопытном случае.
С момента появления BTC демонстрирует невероятно сильную динамику цен.
Это значительно выше показателей рынка акций. Если бы вы покупали и держали его с самого начала, то, несмотря на жесткие коррекции, итоговая доходность оказалась бы крайне впечатляющей.
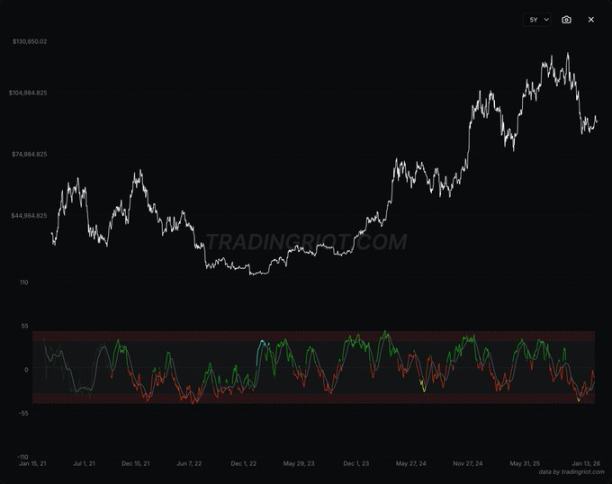
Честный вопрос заключается в следующем: является ли это премией за риск или же чем-то совершенно иным?
На мой взгляд, единого ответа пока нет.
В отношении акций у нас есть данные, охватывающие более 100 лет, десятки стран и различные экономические системы.
Это позволяет нам с большой уверенностью говорить о структурной природе премии.
Но с биткоином ситуация иная: у нас есть лишь около 15 лет данных в качестве отдельного актива в специфических технологических и монетарных условиях. Кроме того, с начала пандемии BTC претерпел существенные изменения: потоки капитала теперь идут через ETF, а рынок деривативов переживает невероятный бум и т.д.
Долгосрочный восходящий тренд цены вполне может быть проявлением премии за риск.
Удержание актива, который неоднократно падал на 80%, действительно вызывает сильный дискомфорт. Если актив продолжает дорожать, часть его доходности, скорее всего, является компенсацией за готовность терпеть подобные экстремальные колебания.
Однако это также может быть эффектом раннего внедрения, спекулятивным импульсом или же просто пузырем, который еще не полностью лопнул. Вероятно, здесь работает комбинация факторов.
Я хочу сказать следующее: доля спекуляций на крипторынке выше, чем на традиционных финансовых рынках. Это не обязательно плохо, но это означает, что неопределенность относительно будущей доходности должна оставаться высокой.
Любой, кто заявляет о точном знании будущей годовой доходности BTC, строит прогнозы на основе крайне скудных данных. Важно честно признавать пределы своей компетентности.
Что касается альткоинов, полагаю, говорить тут особо нечего: большинство из них демонстрируют слабые результаты, оставаясь объектами исключительно для краткосрочной спекуляции.
Арбитражная премия: классическая и современная
Давайте разберем арбитражные сделки, поскольку они являются хрестоматийным примером премии за риск, существующим как на традиционных финансовых рынках, так и в криптоиндустрии.
Классический арбитраж работает на валютном рынке.
Вы берете в долг низковыдоходную валюту (например, yen под 0,5%), а затем инвестируете в высоковыдоходную (например, австралийский доллар под 5%). Вы зарабатываете на разнице в 4,5%. Это известная carry-trade стратегия на Форексе, которая исторически приносила прибыль.
Почему это работает? Потому что вы принимаете на себя риск.
При коллапсе глобального аппетита к риску высокодоходные валюты обычно обваливаются, тогда как защитные валюты вроде йены или швейцарского франка растут.
За несколько дней хаоса вы можете потерять все накопленные арбитражные прибыли. Этот стабильный доход служит компенсацией за готовность терпеть подобные резкие развороты.
На фьючерсном рынке аналогичная идея реализуется через торговлю базисом.
Когда фьючерсная цена превышает спотовую (конто), вы покупаете актив на споте и продаете фьючерс, фиксируя разницу в качестве прибыли.
Это называется кэш-энд-карри или спотово-фьючерсный арбитраж.
Базис на традиционные фьючерсы, такие как гособлигации или индексные контракты, обычно арбитрируется профессионалами.
Но реальность такова: на традиционных рынках эти возможности для розничных инвесторов практически сведены к нулю.
Хедж-фонды финансируются через РЕПО, используют 30–50-кратное плечо в торгах базисом по гособлигациям и извлекают микроскопические спреды, которые оправданы только при огромных масштабах.
Крупные игроки уже вычистили эти рынки.
Крипторынок устроен иначе, по крайней мере на данный момент.
Ставка финансирования бессрочных фьючерсов (funding rate) — это по сути криптоаналог арбитража.
Когда ставка финансирования положительна (что происходит чаще всего, так как большинство розничных игроков на крипторынке входит в длинные позиции, а биржи взимают плату с длинных сторон), лонгисты оплачивают шортсистам каждые 8 часов.
Соответственно, вы можете войти в длинную позицию по спотовому BTC и одновременно открыть короткую позицию по бессрочному фьючерсу. При сохранении рыночной нейтральности (дельта-нейтральной стратегии) вы будете зарабатывать на ставке финансирования.
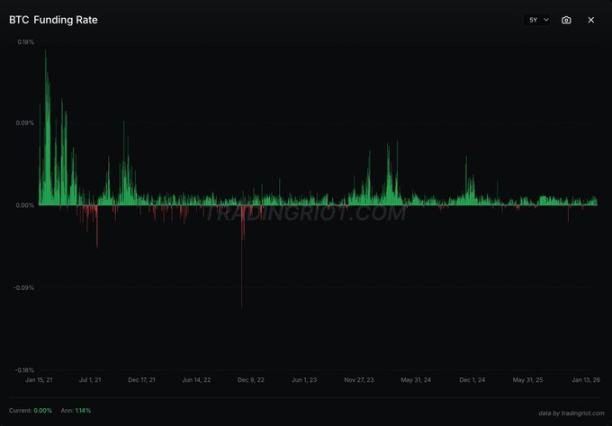
Почему положительная ставка финансирования сохраняется? Потому что розничные инвесторы стремятся к плечевым длинным позициям.
Они готовы за это платить. С противоположной стороны встают маркет-мейкеры и арбитражеры, предоставляющие ликвидность, необходимую рознице, и получающие компенсацию именно через ставку финансирования.
Точки риска здесь абсолютно идентичны форекс-карритри.
Во время краха ставка финансирования может резко развернуться в минус, и это произойдет ровно в тот момент, когда ваша риск-экспозиция максимальна.
Отчеты Bank for International Settlements также указывают на этот момент: стратегии криптовалютного арбитража подвергаются серьезным просадкам, а фьючерсные позиции регулярно ликвидируются в периоды повышенной волатильности.
Большую часть времени вы генерируете стабильный небольшой доход, но одно событие способно отнять месяцы прибыли. Это формирует структуру доходности с отрицательной асимметрией, характерную для продажи страховки.
Премия в виде ставки финансирования сохраняется, хотя в монетах с высокой капитализацией она менее выражена и прибыльна, чем несколько лет назад. В случае с альткоинами мы по-прежнему наблюдаем чрезвычайно высокие ставки финансирования, особенно на платформах за пределами крупнейших централизованных бирж.
Однако это добавляет новый уровень риска — контрпартнерский риск, поскольку меньшие по размеру и зачастую децентрализованные биржи гораздо чаще становятся жертвами хакеров или обанкручиваются.
Премия за волатильность
Если говорить о премии за риск, которая наиболее задокументирована и при этом легко торгуема, то это именно премия за волатильность.
В опционах на индекс S&P 500, а также в большинстве ETF, акций и фьючерсных контрактов подразумеваемая волатильность примерно в 85% случаев превышает последующую реализованную волатильность.
Этот разрыв существует, поскольку инвесторы систематически переплачивают за инструменты хеджирования.
- Институциональные участники хеджируют свои портфели.
- Розничные инвесторы покупают пут-опционы в моменты страха.
- Все эти факторы спроса выталкивают цену опционов выше справедливой стоимости.
Премия за волатильность — это вознаграждение за продажу этой «страховки».
Именно поэтому продажа опционов статистически выгоднее их покупки.
Продажа страйдлов, стрэндлов или открытие покрытых колл-опционов — все эти стратегии извлекают одну и ту же базовую премию.
Проблема кроется в структуре доходности: вы стабильно зарабатываете в большинстве сценариев, но во время краха обязаны вернуть значительную часть прибыли.
Продажа пут-опционов в марте 2020 года на фоне пандемии или в годы финансового кризиса 2008-го оказывалась катастрофической.
По этой причине я не особо рекомендую «стратегии генерации дохода»: при продаже опционов на корзины акций они страдают сильнее всего во время обвалов.
В целом, такая риск-профиль не является недостатком самой стратегии. Именно это и обуславливает существование премии.
На графике ниже показана доходность от продажи страйдлов со сроком экспирации 30 дней на базе SPY: масса стабильных прибылей регулярно стирается во время резких волатильных движений.
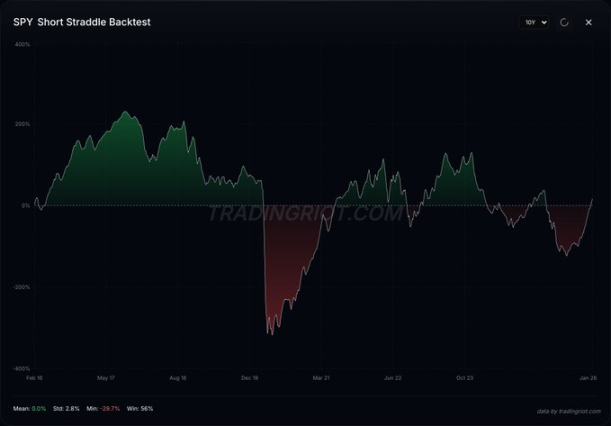
Если бы совершать такие операции было комфортно, этим занимался бы каждый, и премия мгновенно исчезла бы.
Аналогичная динамика прослеживается в перекосе (skew), что представляет собой другую форму монетизации премии за риск.
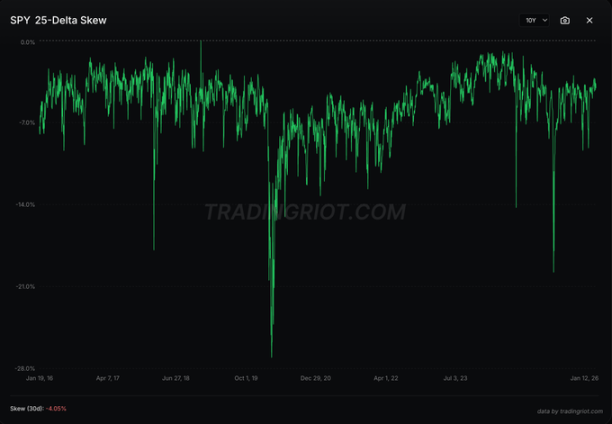
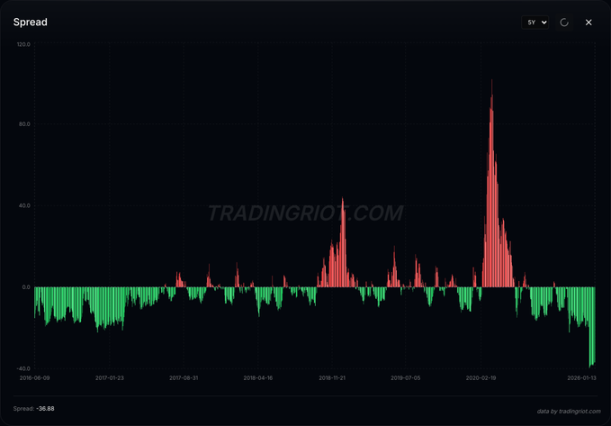
Из графика 25-delta перекоса видно, что на базе SPY он всегда находится ниже нуля, что означает: для опционов с дельтой 25 подразумеваемая волатильность пут-опционов всегда выше, чем колл-опционов.
Оут-оф-те-менни путы обходятся дороже как по сравнению с ат-те-менни путами, так и с соответствующими колл-опционами.
Наклон «волатильностной улыбки» возникает из-за повального стремления инвесторов к защите от падения.
Продажа пут-спреда или риск-реверса позволяет монетизировать премию за перекос. Структура доходности остается прежней: стабильный доход, периодически прерываемый масштабными убытками.
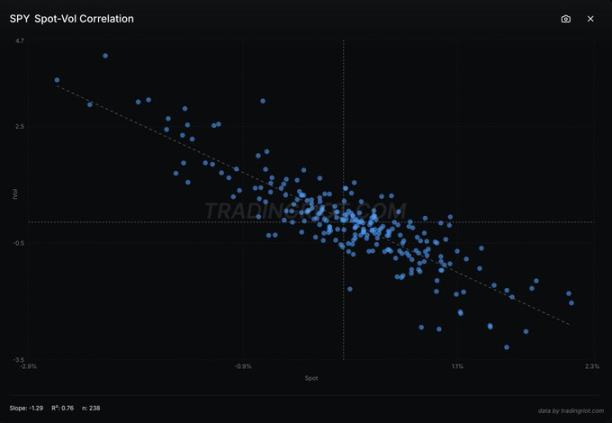
Корреляция между спот-ценой SPY и волатильностью: при падении цены подразумеваемая волатильность растет.
Это обусловлено распространенным паттерном «наверх по лестнице, вниз на лифте»: рыночные крахи invariably происходят гораздо агрессивнее, чем периоды медленного роста.
Премия за импульс: стратегия с положительной асимметрией
Большинство премий за риск характеризуется отрицательной асимметрией: постоянный сбор мелких прибылей, периодически прерываемых масштабными ударами. Импульсная премия работает иначе.
Исторически доказано, что активы, находящиеся в восходящем тренде, склонны продолжать расти, а падающие — продолжать падать.
Данная премия за следование за трендом документально подтверждена в долгосрочных историях рынков акций, облигаций, сырья и валют.
Объяснение носит преимущественно поведенчески-психологический характер:
Инвесторы изначально недооценивают новости, что формирует затяжной тренд; либо проявляется стадный эффект: успех привлекает новых покупателей, дополнительно толкая цену в одном направлении.
Интересный аспект премии за импульс заключен в его структуре доходности:
В флэтовых, нетрендовых рынках вы теряете небольшие суммы. Сигналы часто ложны, позиции регулярно выбиваются стоп-лоссом, съедая расходы на комиссии.
Но когда формируется крупный тренд, вы получаете колоссальную прибыль.
Это положительная асимметрия, зеркально отражающая стратегии торговли понижающейся волатильностью.
Следовательно, стратегии импульса часто демонстрируют превосходные результаты во время кризисов. При крахе рынка трендовые трейдеры открывают короткие позиции и зарабатывают на нисходящем движении. В то время как продавцы волатильности получают повреждения, торговцы трендами обычно остаются невредимы.
Негативная сторона заключается в том, что за последние десятилетия премия за импульс немного иссякла. Сейчас за этими сигналами гонится больше капитала. Когда преимущество становится общеизвестным, конкуренция начинает размывать доходность.
Премия никуда не делась полностью, однако её величина снизилась по сравнению с уровнями, показанными в исторических бэктестах.
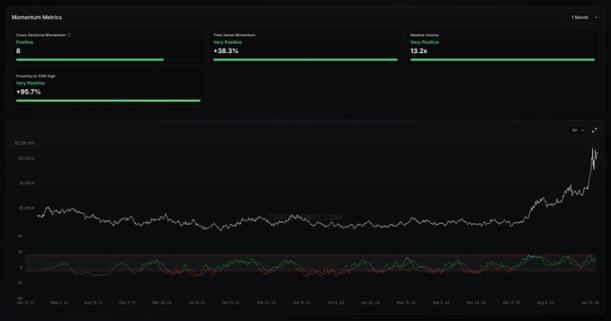
Последняя динамика товарных рынков идеально иллюстрирует ожидаемую структуру доходности таких стратегий: месяцы или даже годы флэта и мелких прибылей, которые в итоге компенсируются одним мощным движением.
А что насчет возврата к среднему?
Механизмы возврата к среднему активируются, когда рыночная позиция становится предельно односторонней. Это применимо как к криптовалютам, так и к традиционным рынкам.
На крипторынке это очевидно по ставкам финансирования и открытому интересу. Когда глубина ставок сильно отрицательна, фьючерсная цена значительно ниже спотовой, вся толпа максимально шортит, а покупателей нет вообще — ситуация кажется ужасной. Именно это и формирует текущую концентрацию позиций. В такой момент вход в длинные позиции против тренда математически обладает положительным матожиданием.
Почему это считается премией за риск, а не просто ценовым паттерном? Потому что вы оказываетесь напротив толпы, торгующей в самых узких местах, именно тогда, когда неопределенность на максимуме.
Все шортят не просто так: новостной фон плохой, и покупка в этот момент физически неприятна.
Вы выполняете важную функцию: обеспечиваете ликвидность там, где её никто не хочет давать. Ожидаемая прибыль является вашей платой за это.
Та же логика работает и для каскадных ликвидаций. Когда лонгистов ликвидируют, они продают не добровольно, а вынужденно. Это принудительное предложение обрушивает цену ниже справедливой стоимости. То же самое происходит и с другой стороны.
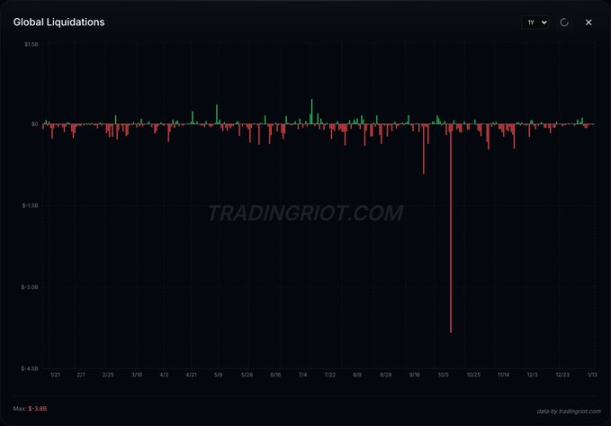
Вхождение в покупки посреди такого хаоса требует твердой веры и подвергает вас реальной угрозе потерь. Матожидание возврата к среднему выступает вознаграждением за предоставление этой «услуги».
На традиционных рынках наблюдается схожая динамика.
Благодаря затратам на хранение и финансирование структура фьючерсных контрактов чаще всего находится в режиме конто (contango).
Однако иногда в периоды острых дефицитов или паники структура переходит в глубокий бэквурдейшн (backwardsation). Обратный спред со временем обычно возвращается к конто, поскольку это равновесное состояние.
Если вы входите в длинные позиции по фьючерсам навстречу экстремальному бэквурдейшну, вы делаете ставку на нормализацию. Исторически это срабатывает чаще всего.
Но риски абсолютно реальны: фаза инверсии может длиться дольше, чем ваше финансовое обеспечение. Если возникнет настоящий дефицит предложения, обратный спред способен усилиться перед тем, как вернуться к норме. Вам платят за приемлемость этого риска, но рынок может беспощадно раздавить.
Премии институционального уровня
Все рассмотренные выше типы премий в той или иной степени доступны розничному инвестору.
Однако существуют и такие премии за риск, которые в основном функционируют на институциональном уровне. Даже если напрямую ими торговать нельзя, полезно осознавать их природу.
Сроковая премия по облигациям: приобретая 10-летние государственные облигации вместо последовательного реинвестирования трехмесячных казначейских векселей, вы принимаете на себя риск изменения процентных ставок дюрации. Дополнительная доходность, которую вы за это получаете, и есть сроковая премия. Она крайне волатильна, в эпохи количественного смягчения могла быть отрицательной (инвесторы фактически платили за удержание долгосрочных бумаг), а после 2022 года, на фоне роста неопределенности по ставкам, вновь стала положительной. Для частных лиц это скорее контекстная информация, но напрямую влияющая на решения по аллокации долговых активов.
Кредитная премия за риск: доходность корпоративных облигаций превышает показатели госбумаг сопоставимого срока, и разница призвана компенсировать риск дефолта. Эта премия резко расширяется в кризисы (как в 2008 году), генерируя чудовищные профили для тех, кто успел купить. Однако подводный камень заключается в том, что дефолты как раз случаются во время экономических спадов и обвалов акций — именно тогда, когда потери критически нежелательны.
Ликвидность-премия: активы с низкой ликвидностью (частный капитал, недвижимость, акции малых компаний) традиционно предлагают более высокую доходность, поскольку вы отказываетесь от гибкости «выхода в любой момент». Главная сложность состоит в том, что ликвидность стремительно испаряется именно тогда, когда она вам жизненно необходима — во время кризисов. Премиальность здесь выступает платем за готовность принять этот риск.
Ключевое различие: премия за риск versus альфа
Каждый день, заходя в X, я вижу, как люди делятся своим所谓 «альфой», обычно представленной техническими индикаторами или нарисованными линиями на графиках. Это явно не имеет ничего общего с настоящей альфой.
- Альфа: избыточная доходность, возникающая благодаря навыкам или информационному преимуществу. Как только обнаруживается, копируется другими и постепенно размывается. Низкая емкость, временный характер.
- Премия за риск: компенсация за приемлемость системных рисков. Существует даже при полной осведомленности, поскольку базовая потребность в передаче риска никогда не исчезает. Высокая емкость, устойчивый характер.
Практический тест:
Если ваша стратегия приносит прибыль исключительно потому, что вы умнее остальных, — это альфа.
Если она успешна благодаря тому, что вы готовы делать то, что вызывает дискомфорт у других, — это премия за риск.
Страховые компании генерируют премию за риск. Это известно всем, но бизнес остается прибыльным, потому что всегда найдется тот, кто готов взять на себя риск.
Карточные счетчики в блэкджеке извлекают альфу. Как только казино понимает это, игрока банят, и преимущество моментально исчезает.
Большинству розничных трейдеров разумнее понять, какие именно премии за риск они принимают на себя, вместо погони за альфой. Премии надежнее и реже исчезают полностью; погоня за альфой сопряжена с экстремальной конкуренцией и высочайшей сложностью.
Осознание того факта, что вам, возможно, не хватит интеллекта для участия в такой борьбе, неприятно, но в долгосрочной перспективе крайне продуктивно.
Почему большинство премий обладают отрицательной асимметрией
Этот нюанс часто упускают из виду: практически каждая премия за риск характеризуется отрицательной асимметрией.
Регулярные мелкие прибыли, перемежающиеся редкими, но масштабными убытками.
Это не изъян конструкции, а сама суть существования премии.
Если бы монетизация премии происходила без дискомфорта, этим занялся бы каждый, и премия мгновенно аннулировалась бы.
Именно эти внезапные крупные просадки выступают фильтром, отсеивающим основную массу участников, оставляя доходность для тех, кто готов этот риск принимать.
- Акционерная премия за риск: стабильный заработок в большинство лет, с последующей потерей 30–50% капитала в рамках одного рыночного краха.
- Премия за волатильность: ежемесячное получение страховой премии с полной отдачей результатов за неделю.
- Арбитражная премия: стабильный сбор спреда, разрушаемый в момент наступления событий поиска защиты.
- Кредитная премия за риск: фиксированный купонный доход с последующим принятием убытков от дефолта в период экономического спада.
Понимание этой логики критически важно для управления размером позиции.
Матожидание премии может быть положительным, но чтобы реализовать потенциал, необходимо пережить просадку. Слишком крупная позиция приведет к ликвидации задолго до реализации долгосрочного эффекта.
Диверсификация между премиями с разными профилями асимметрии помогает сгладить кривую доходности. Например, сочетание продажи волатильности (отрицательная асимметрия) с импульсными стратегиями (положительная асимметрия) заметно улучшает общие результаты.
Формирование портфеля, включающего множественные источники премии, вместо концентрации на одном факторе, как правило, является более рациональным подходом.
Взаимная корреляция играет решающую роль: если вы шортите фьючерсы на VIX ради получения ролловер-дохода, параллельно обладая длинными позициями в 10 разных акциях из S&P 500, то любое падение рынка на 5% завтра превратит вашу стратегию в кошмар.
Что это значит на практике
Премия за риск — это вознаграждение за выполнение работы, которую другие избегать: добровольное принятие неопределенности.
- Долгосрочный рост фондового рынка обусловлен необходимостью нахождения тех, кто готов принять на себя риск снижения.
- Подразумеваемая волатильность превышает реализованную, потому что кому-то приходится продавать страхование.
- Ставки финансирования сохраняют положительное значение, поскольку всегда нужен тот, кто обеспечит плечевой доступ к ликвидности.
- Рыночные тренды продолжаются, так как те, кто пытается играть на снижение, встречают систематические покупки со стороны иных участников.
- Экстремальные позиции неизбежно выравниваются, потому что при исчерпании ликвидности требуется вмешательство активных покупателей/продавцов.
Эти источники доходности сохраняют свою силу даже при абсолютной осведомленности рынка. Это делает их более надежными по сравнению с альфой, которая угасает сразу после своего обнаружения.
Ценой выступает структура результативности: вы получаете прибыль за способность терпеть боль от редких, но серьезных убытков.
Четко рассчитывайте объемы позиций. Диверсифицируйтесь между различными источниками премии за риск. И примите факт: премии существуют именно потому, что иногда процесс их сбора доставляет дискомфорт.
Вам не обязательно быть самым сообразительным участником рынка.
Иногда достаточно просто оказаться тем, кто готов принимать на себя риски, вызывающие дискомфорт у остальных.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @abetrade