


Академия роста Huobi | Глубокий прогноз рынка криптовалют на 2026 год: от игры на рыночных циклах к смене парадигмы, как будет определяться рынок криптовалют в следующее десятилетие?
Резюме
С началом 2026 года криптовалютный рынок переживает глубокий структурный сдвиг. Долгие годы считавшаяся неоспоримой «четырехлетняя цикличность бычьих и медвежьих рынков» утрачивает свою способность объяснять рыночные движения, уступая место структурной эволюции, характеризующейся параллельным действием различных логик активов, дифференциацией поведения капитала и замедлением ценовых ритмов. Рынок больше не растет или падает синхронно вокруг единого нарратива; вместо этого различные типы активов оцениваются независимо на своих текущих этапах развития. Цикличность перестала быть определяющим направление ключевой переменной и отступила на задний план как фактор, влияющий преимущественно на темпы движения.
1. Крах цикличности: почему мы больше не понимаем крипторынок 2026 года через призму «быков и медведей»
В течение достаточно долгих периодов криптовалютный рынок практически полностью контролировался единым нарративом о «четырехлетнем цикле бычьих и медвежьих трендов». Даты хардингов (халвингов), переломные моменты ликвидности, эмоциональные пузыри и крахи цен неоднократно подтверждались как эффективные аналитические инструменты, сформировав когнитивную инерцию у поколения участников рынка. Однако после 2025 года эта ранее безотказная модель цикличности начала демонстрировать системное снижение прогностической силы: движение цен не показывало полярности настроений в ключевые моменты времени, коррекции больше не сопровождались тотальным изъятием ликвидности, так называемые «сигналы старта бычьего рынка» регулярно давали сбои, а траектория котировок чаще приобретала форму консолидации в диапазоне, структурной дивергенции и постепенного подъема. Это вовсе не означает, что рынок стал «скучным», а свидетельствует о фундаментальных изменениях в его механизмах работы.
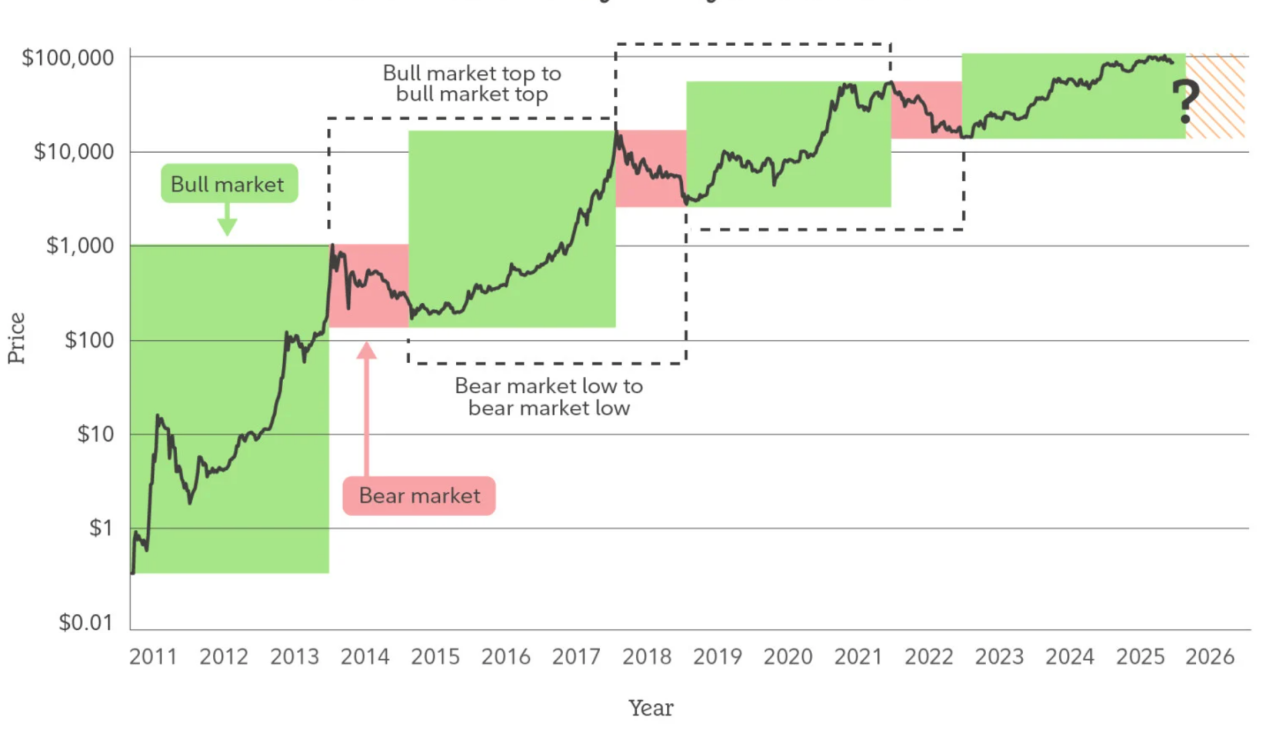
Суть цикличной модели всегда заключалась в высоко гомогенном поведении капитала: схожие предпочтения риска, близкие горизонты удержания позиций и высокая чувствительность исключительно к цене. Но криптовалютный рынок примерно в 2026 году постепенно выходит за рамки этих условий. По мере открытия регулируемых каналов, созревания институциональных систем хранения и аудита, а также включения криптоактивов в более широкие рамки обсуждения стратегий распределения портфеля, роль маржинального формирующего цену капитала меняется. Всё больше средств попадает на рынок не ради «тайминга сделок», а с целью долгосрочного размещения, хеджирования рисков или функционального использования. Такой капитал не гонится за экстремальной волатильностью, а скорее аккумулирует ликвидность при падениях и снижает оборачиваемость позиций при ростах. Само их присутствие ослабляет цикл обратной связи по настроениям, на котором традиционные модели бычьих и медвежьих рынков держатся.
Более важно то, что усложнение внутренней структуры криптовалютного рынка размывает предположение о «синхронном росте и падении всего рынка». Различия в логике Биткоина, стейблкоинов, RWA, активов публичных блокчейнов и приложений-токенов постоянно нарастают, а их источники финансирования, сценарии использования и механизмы привязки стоимости всё труднее охватить единым языком цикличности. Когда Биткоин становится всё больше инструментом долгосрочного сохранения стоимости, стейблкоины превращаются в инфраструктуру для трансграничных расчетов и цепного финансового обслуживания, а некоторые токены приложений начинают оцениваться исходя из денежного потока и реального спроса, само понятие «бычьего» или «медвежьего рынка» теряет смысл как единая описательная рамка.
Следовательно, криптовалютный рынок 2026 года правильнее понимать не через вопрос «начинается ли следующий бычий цикл?», а через проверку того, «произошли ли изменения в структурных стадиях различных активов». Цикличность не исчезла, но сменила статус с определяющей направления ключевой переменной на фоновый фактор, влияющий на темпы. Рынок больше не резонирует на высокой скорости вокруг одной центральной истории, а медленно эволюционирует в условиях множественных параллельных логик. Это означает, что будущие риски сосредоточены не столько на внезапном обрушении единой вершины, сколько на структурных дисбалансах и когнитивном запаздывании; аналогично, возможности рождаются не из ставок на общий тренд, а из заблаговременного выявления долгосрочных тенденций и расхождения ролей.
С этой точки зрения «несостоятельность» цикличности — это не цена зрелости криптовалютного рынка, а именно признак того, что он начинает выходить из ранней спекулятивной фазы и переходит в стадию системных активов. Крипторынок 2026 года больше не нужно определять понятиями быка и медведя; его истинное состояние следует понимать через призму структуры, функций и временных рамок.
2. Смена роли Биткоина: от актива с высокой волатильностью к инструменту структурного резервирования
Если логику циклов больше нельзя игнорировать, то смена роли самого Биткоина служит наиболее наглядным и показательным проявлением этого перехода. Долгое время Биткоин воспринимался как самый волатильный актив на крипторынке с концентрированным рисковым премиумом, где колебания цены двигались в основном эмоциями, ликвидностью и нарративами, а не устойчивым спросом или структурой балансов. Однако после 2025 года этот взгляд постепенно корректируется: коэффициент волатильности цены Биткоина неуклонно снижается, структура просадок выравнивается, устойчивость позиций на ключевых уровнях поддержки заметно укрепляется, а чувствительность рынка к краткосрочным скачкам падает. Это связано не с угасанием спекулятивного пыла, а с тем, что Биткоин заново интегрируют в рамки ценообразования, более характерные для «резервных активов».
Ключ этого перехода кроется не в том, «дороже ли теперь Биткоин», а в том, «кто его держит и с какой целью». По мере того как Биткоин включается в балансы публичных компаний, долгосрочные инвестиционные портфели и обсуждения стратегий распределения активов со стороны суверенных или квазисуверенных структур, логика владения смещается от спекуляции на ценовом импульсе к защите от макроэкономической неопределенности, диверсификации фиатных рисков и получению экспозиции к несуверенным активам. В отличие от ранних розничных рынков, такие держатели обладают большей толерантностью к просадкам цен и терпением в отношении времени; их поведение само по себе сокращает обращаемое предложение Биткоина и снижает эластичность давления продаж на рынке в целом.
Тем временем путь финансовой интеграции Биткоина претерпевает структурные изменения. Спотовые ETF, регулируемое хранение и зрелая производственная система впервые создают инфраструктурные условия для масштабного включения Биткоина в традиционную финансовую систему. Это не означает полной «домашней дрессировки» Биткоина, а подразумевает его переоценку рисков: ценообразование происходит не только на самых эмоционально заряженных ончейн- или офшорных площадках, а постепенно перетекает в среду с большей глубиной и регуляторными ограничениями. В этом процессе волатильность Биткоина не исчезает, а трансформируется из хаотичных резких колебаний в структурные колебания, привязанные к макропеременным и динамике капитала.
Более примечательно то, что «резервный статус» Биткоина проистекает не из внешнего кредитного обеспечения, а является результатом многолетнего подтверждения его механизма эмиссии, неизменяемости и децентрализованного консенсуса. На фоне постоянствующего роста глобального долгового бремени и усиления геополитической и финансовой фрагментации растёт спрос на «нейтральные активы». Биткоину не нужно выполнять традиционные монетарные функции; на уровне активов он постепенно превращается в носитель ценности, не требующий контрагентского кредита, государственных обязательств и позволяющий межсистемный трансфер. Это свойство помещает его в портфель ближе к категории структурного резервного инструмента, а не просто высокорисковой спекулятивной ставки.
Следовательно, Биткоин 2026 года больше не стоит оценивать по критерию «как быстро он растет»; его следует рассматривать через долгосрочную призму распределения портфеля и стратегических взаимодействий. Его главная ценность заключается не в замене существующих активов, а в предоставлении глобальной системе новые децентрализованные варианты резервирования. Именно в ходе этой смены роли меняется и способ влияния Биткоина на крипторынок: он больше не просто двигатель настроений, а якорь стабильности всей системы. По мере углубления этого перехода само существование Биткоина может оказаться важнейшим для крипторынка 2026 года и последующих лет, чем его краткосрочные ценовые показатели.
3. Стейблкоины и RWA: первый полноценный выход крипторынка в реальную финансовую структуру
Если Биткоин реализовал «самостоятельное утверждение прав» на уровне актива, то взрывной рост стейблкоинов и RWA знаменует собой первую системную интеграцию криптовалютного рынка с реальной финансовой архитектурой. В отличие от предыдущих волн роста, питавшихся нарративами, кредитным плечом или токенизированными стимулами, суть нынешнего сдвига заключается не в эмоциональном расширении, а в постоянном притоке реальных активов, денежных потоков и платежных потребностей в ончейн-среду, что переводит крипторынок из относительно закрытой самодостаточной системы в открытую структуру, глубоко связанную с классическим финсектором.
Роль стейблкоинов здесь давно вышла далеко за рамки «средства платежа» или «защитного инструмента». По мере расширения масштабов и выхода за пределы первоначальных сценариев использования, стейблкоины фактически стали «ончейн-зеркалом» глобальной долларовой системы: они берут на себя функции трансграничных платежей, ончейн-клиринга, управления капиталом и распределения ликвидности благодаря более низкой стоимости расчетов, высокой программируемости и международной доступности. Особенно на развивающихся рынках, во внешней торговле и при высокочастотных трансграничных движениях капитала стейблкоины не заменяют существующую финсистему, а компенсируют её структурные недостатки в эффективности и доступности. Этот спрос не зависит от циклов быков и медведей, а тесно связан с глобальной торговлей, потоками капитала и модернизацией фининфраструктуры, обеспечивая существенно большую стабильность и привязанность, чем традиционный криптотрейдинг. На базе стейблкоинов появление RWA дополнительно меняет логику состава активов крипторынка. Превращая казначейские облигации США, инструменты денежного рынка, дебиторскую задолженность и драгоценные металлы в токенизированные формы, RWA впервые внедряют в криптосферу недостающий элемент — устойчивый источник доходности, связанный с реальной экономикой. Это означает, что крипторынок впервые больше не полагается исключительно на «рост цен» для поддержания стоимости активов, а способен формировать якоря ценности, близкие к традиционным финансам, через проценты, ренту или операционный денежный поток. Такие изменения повышают прозрачность ценообразования и заставляют ончейн-капитал перераспределяться по принципу «риск—доходность», а не единичных нарративов.
Более глубокое изменение кроется в том, что стейблкоины и RWA перестраивают финансовое разделение труда внутри крипторынка. Стейблкоины обеспечивают базовую клиринговую и ликвидностную базу, RWA предоставляют реальную экспозицию активов, пригодную для сегментации, комбинирования и повторного использования, а смарт-контракты отвечают за автоматизированное исполнение и контроль рисков. В такой архитектуре криптовалютный рынок перестает быть просто «теневым рынком» классических финансов и обретает способность самостоятельно поддерживать финансовые операции. Формирование этого потенциала происходит не мгновенно, а накапливается медленно, но верно по мере совершенствования комплаенса, custodial-сервисов, аудита и технологических стандартов. Поэтому стейблкоины и RWA 2026 года нельзя сводить к простому «новому треку» или тематическим инвестициям; их следует рассматривать как ключевые узлы структурной модернизации крипторынка. Они дают криптосистеме возможность длительного сосуществования с реальным финансированием и взаимного проникновения, смещая логику роста с циклической мотивации на стимулирование спросом и переходя от закрытых игр к открытому сотрудничеству. В этом процессе важнейшим становится не краткосрочный результат отдельных проектов, а формирование нового типа финансовой инфраструктуры, влияние которой выйдет далеко за пределы котировок и навсегда изменит способы функционирования мировой финансовый системы на десятилетия вперед.
4. От нарративного драйва к драйву эффективности: коллективная переоценка прикладного уровня
После множества циклических ротаций нарративов прикладной уровень криптовалютного рынка входит в критическую точку перегиба: системы оценки, построенные исключительно на грандиозных видениях, технических ярлыках или консенсусе настроений, системно теряют работоспособность. Частичное отступление DeFi, NFT, GameFi и части AI-нарративов не означает отсутствия ценности в этих направлениях, а сигнализирует о резком снижении толерантности рынка к «премиуму будущих ожиданий». Прикладной уровень 2026 года переходит от ценообразования, ориентированного на историю, к новой парадигме, где в центре стоят эффективность, устойчивость и интенсивность реального использования.
Суть этого сдвига заключается в изменении структуры участников крипторынка. По мере роста доли институционального капитала, промышленного финансирования и хеджистов, рынок перестает интересоваться лишь «могут ли они рассказать достаточно большую историю», и фокусируется на вопросе «действительно ли решена конкретная практическая задача, есть ли преимущество в затратах или эффективности, может ли проект функционировать непрерывно без постоянного субсидирования». В таком фильтре大量曾经被高估的应用开始被重新定价 (многие ранее недооцененные приложения подвергаются переоценке), тогда как редкие протоколы с реальным превосходством в эффективности, UX и структуре затрат получают более стабильную капитальную поддержку.
Ключевое проявление драйва эффективности — конкуренция на прикладном уровне всё больше строится вокруг «выдачи капитала на единицу» и «вклада пользователя на единицу». Будь то децентрализованные биржи, кредитование, платежи или базовая middleware, фокус рынка смещается с грубых метрик вроде TVL и количества зарегистрированных пользователей на глубину ликвидности, retention rate, комиссионные доходы и оборачиваемость капитала. Это значит, что приложения перестают быть просто «нарративным украшением» экосистемы нижележащего блокчейна, становясь самостоятельными экономиками, способными к самовоспроизводству и обладающими четкой коммерческой логикой. Для тех приложений, которые не генерируют положительный денежный поток или критически зависят от стимулирующих субсидий, вес «будущих ожиданий» в их оценке стремительно сжимается.
Тем временем технологический прогресс усиливает разрыв в эффективности, ускоряя поляризацию прикладного уровня. Зрелость абстракции учетных записей, модульной архитектуры, кроссчейн коммуникаций и производительных L2 делает пользовательский опыт и затраты на разработку измеримыми и сопоставимыми показателями. В таких условиях стоимость миграции пользователей и разработчиков непрерывно снижается; приложения больше не обладают «естественным рвом», и только продукты с явным преимуществом в производительности, затратах или UX способны удерживать трафик и капитал. Такая конкурентная среда объективно неблагоприятна для проектов, живущих за счет «нарративного премиума», но создает долговременную нишу выживания для по-настоящему эффективной инфраструктуры и приложений.
Более важно, что переоценка прикладного уровня происходит не изолированно, а в резонансе со стейблкоинами, RWA и сменой роли Биткоина. Когда ончейн начинает обслуживать больше реальной экономической активности, ценность приложений определяется уже не «внутренней цикличной игрой крипто-мира», а способностью эффективно принимать реальные потоки капитала и удовлетворять реальный спрос. Это приводит к тому, что сервисы, работающие с платежами, расчетами, управлением активами, хеджированием рисков и координацией данных, постепенно вытесняют чисто спекулятивные приложения из числа основных объектов внимания рынка. Подобное изменение не означает полного исчезновения аппетита к риску; речь идет о сдвиге в распределении рискового премима: от распространения нарративов к реализации эффективности.
Следовательно, коллективная переоценка прикладного уровня 2026 года — это не краткосрочная смена стиля, а структурная переоценка стоимости. Она знаменует постепенный уход крипторынка от гиперзависимости от эмоций и историй и переход к критериям эффективности, устойчивости и соответствия реальности. В этом процессе прикладной уровень перестанет быть наиболее волатильной частью цикла и, возможно, станет ключевым мостом между крипто-рынком и реальной экономикой, где его долгосрочная ценность будет зависеть от степени интеграции в работу глобальной цифровой экономики.
5. Заключение: 2026 год — не начало нового бычьего цикла, а старт следующего десятилетия
Попытка осмыслить крипторынок 2026 года через вопрос «когда начнется следующая бычья фаза?» сама по себе означает опору на уже устаревшую аналитическую рамку. Главная ценность 2026 года заключается не в пробитии новых максимумов цены, а в осуществлении фундаментального сдвига в базовом понимании и структуре рынка: он превращается из периферийной площадки, сильно зависящей от циклических нарративов, всплесков эмоций и борьбы ликвидности, в долгосрочную инфраструктурную систему, интегрированную в реальную финансовую архитектуру, обслуживающую действительные экономические потребности и постепенно выстраивающую институциональную логику функционирования.
Данное изменение прежде всего отражается в смене целей рынка. За последнее десятилетие главным вопросом крипторынка было «как доказать обоснованность своего существования», однако после 2026 года его вытесняет вопрос «как работать эффективнее, как синхронизироваться с реальными системами, как обслуживать большие объемы капитала и пользователей». Биткоин перестает быть просто активом с высокой волатильностью и начинает интегрироваться в рамки структурного резервирования и макроаллокации; стейблкоины эволюционируют из средства платежа в ключевой канал цифрового доллара и цифровой ликвидности; RWA впервые подключают крипто-систему к глобальным сетям долга, товарным рынкам и клирингу. Эти перемены не принесут немедленных ценовых празднеств в краткосрочной перспективе, но именно они зададут границы и верхние лимиты крипторынка на будущее десятилетие.
Более важно, что 2026 год знаменует завершение, а не начало «параллельного сдвига» (парадигмального перехода). Переход от циклической борьбы к структурной, от ценообразования на основе нарратива к ценообразованию на основе эффективности, от закрытого внутреннего крипто-цикла к глубокой взаимосвязи с реальной экономикой формирует новую систему оценки стоимости. В этой системе важнее становятся наличие долгосрочной ценности для аллокации, способность протоколов генерировать cash flow в режиме реального времени и реальное повышение эффективности финансов и коллаборации, чем «сексуальность нарратива». Это означает, что будущие восхождения станут более дифференцированными, медленными и зависимыми от конкретных путей, но одновременно снизит вероятность системного обрушения.
С исторической точки зрения, судьбу целого класса активов определяют не высоты очередных бычьих циклов, а успешный переход от спекулятивного товара к инфраструктуре. Крипторынок 2026 года находится именно в такой точке критического поворота. Цены по-прежнему будут колебаться, нарративы меняться, но базовая структура уже изменилась: криптобольше не просто «фантазия замены» традиционных финансов, а становится их продолжением, дополнением и даже элементом реконструкции. Эта трансформация определяет, что следующее десятилетие крипторынка будет напоминать скорее медленную, но непрерывно расширяющуюся магистраль, чем серию импульсных движений, управляемых эмоциями.
Следовательно, вместо вопроса о том, станет ли 2026 год стартом новой бычьей волны, правильнее признать, что это更像是 «инициация взросления»: крипторынок впервые определенно пересматривает свою роль, границы и миссию способом, максимально приближенным к работе реальной финансовой системы. Истинные возможности могут принадлежать не самым искусным ловцам циклов, а тем участникам, кто способен осмыслить структурные сдвиги, заранее адаптироваться к новой парадигме и расти вместе с этой системой в долгосрочной перспективе.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy



