


Почему текущий цикл биткоина затянулся?
Автор: Tanay Ved
Перевод: Luffy, Foresight News
TL;TR
-
По мере того как долгосрочные держатели постепенно распродают свои активы, а новые участники принимают на себя объемы предложения, скорость оборота предложения биткоина замедляется, что свидетельствует о более плавном процессе смены владельцев.
-
С начала 2024 года лишь две категории каналов — спотовые bitcoin-ETF и криптоказначейства (DAT) — поглотили около 57% прироста предложения краткосрочных держателей и в настоящее время контролируют почти четверть от общего объема обращающихся биткоинов за последний год.
-
Стойкая стабилизация фактической волатильности указывает на созревание структуры рынка, для которой характерно доминирование институционального спроса и продление циклических темпов.
После достижения исторического максимума ранее в этом году биткоин находился преимущественно в стадии консолидации, кратковременно опустившись ниже отметки в 100 тысяч долларов впервые с июня. Макроэкономические противотоки, слабость фондового рынка и беспрецедентные по масштабам события ликвидации в криптовалютном пространстве в совокупности подавили рыночные настроения, замедлили приток капитала и вызвали вопросы у участников относительно устойчивости бычьего тренда биткоина. Кроме того, растущие опасения по поводу перемещения или продажи ранних позиций крупными держателями оказывали давление на биткоин и весь криптовалютный рынок. После недавнего падения общая капитализация криптовалютного рынка составляет примерно 3,6 триллиона долларов.
За пределами поверхностных наблюдений важные контекстные данные предоставляют ончейн-метрики биткоина. В данной статье мы рассмотрим, как изменение поведения держателей и ключевые драйверы спроса влияют на рыночные настроения и формируют ритм текущего цикла. Анализируя изменения активного предложения и каналы спроса, мы исследуем, является ли недавняя волатильность сигналом к фиксации прибыли в конце цикла или же результатом структурного перехода прав собственности на биткоин.
Распределение предложения и институциональное поглощение
Активное предложение
Для начала рассмотрим активное предложение биткоина. Данный показатель классифицируется по «длительности последнего ончейн-перемещения», отражает движение монет с разным сроком хранения и четко демонстрирует распределение предложения между «спящими монетами» и «недавно перемещенными монетами».
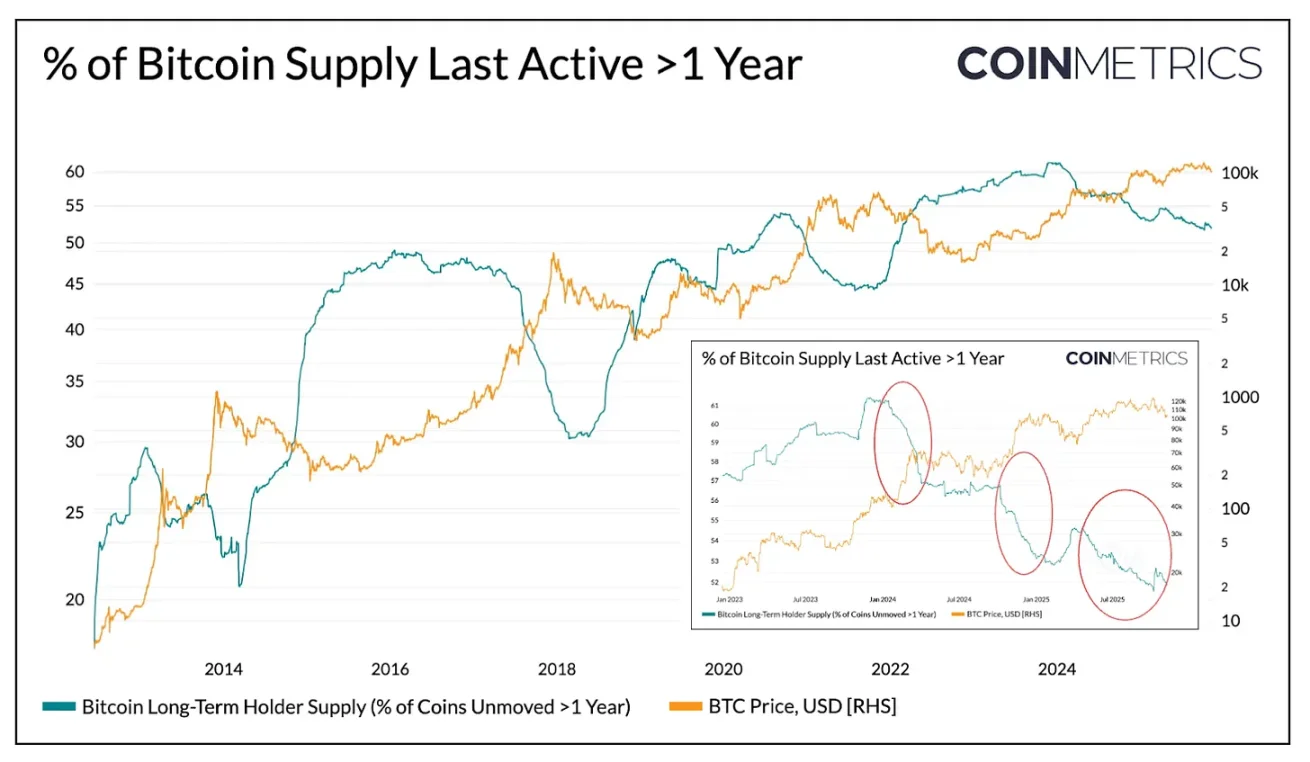
На приведенном ниже графике отдельно выделена доля предложения биткоина, которое не перемещалось дольше одного года; эти данные служат прокси-индикатором объемов владения долгосрочных держателей (LTH). Исторически в периоды медвежьего рынка этот показатель растет (концентрация монет у долгосрочных держателей), а в периоды бычьего рынка снижается (долгосрочные держатели начинают перемещать монеты, фиксировать прибыль и продавать на подъемах).
Данные: Coin Metrics Network Data Pro
На текущий момент из 19,94 миллиона обращающихся биткоинов около 52% монет не перемещались дольше года, что ниже показателя в 61% на начало 2024 года. Как темпы роста в период медвежьего рынка, так и темпы снижения в период бычьего рынка заметно замедлились. В первом квартале 2024 года, в третьем квартале 2024 года, а также в недавнем периоде 2025 года наблюдались тенденции к поэтапному распродажу. Это свидетельствует о том, что долгосрочные держатели осуществляют продажу монет более планомерно, что указывает на удлинение цикла смены владельцев.
ETF и DAT: ключевые драйверы спроса
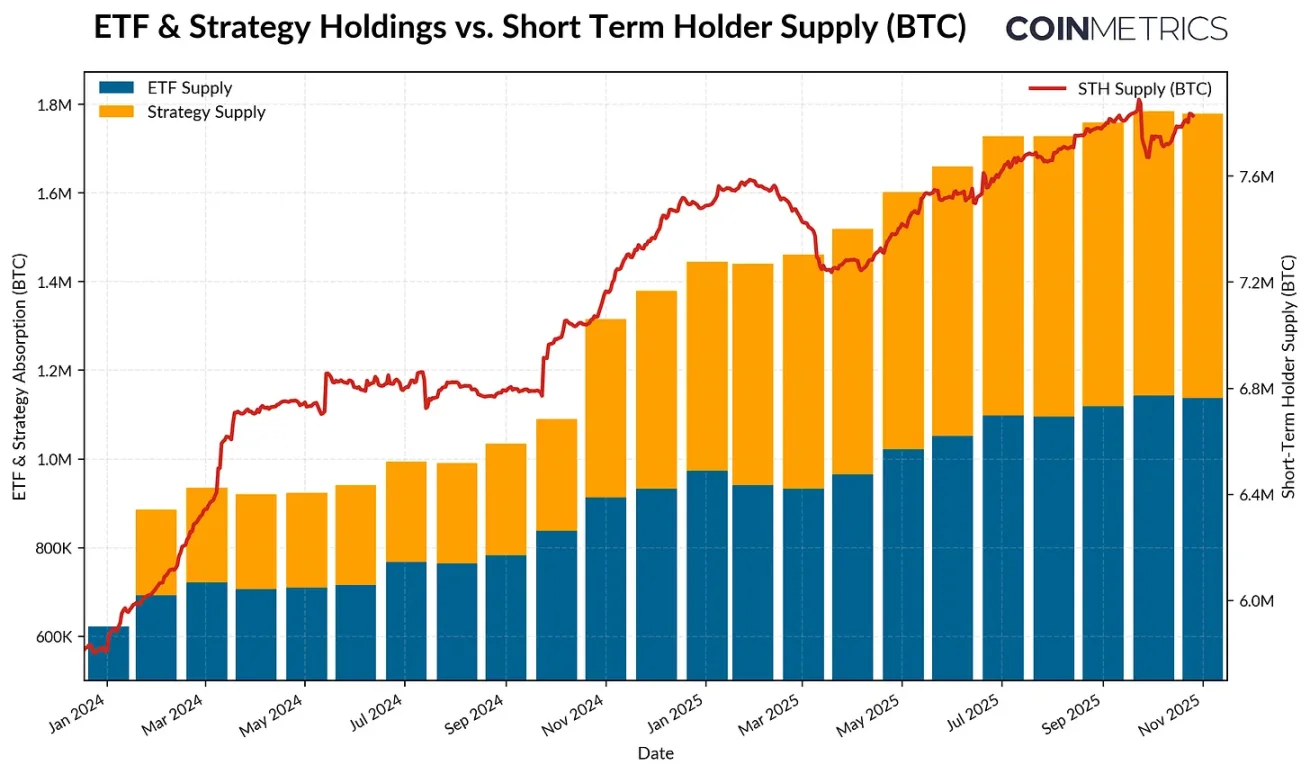
Напротив, начиная с 2024 года предложение краткосрочных держателей (монеты, активно перемещавшиеся за последние 12 месяцев), стабильно росло благодаря возвращению в обращение ранее «спящих» монет. В то же время запуск спотовых bitcoin-ETF и ускорение накопления криптоказначействами (DAT) создали новые, устойчивые потоки спроса, которые приняли на себя предложение, реализуемое долгосрочными держателями.
По состоянию на ноябрь 2025 года количество активно перемещавшихся биткоинов за последние 12 месяцев достигло 7,83 миллиона, увеличившись примерно на 34% по сравнению с 5,86 миллиона на начало 2024 года (возврат «спящих» монет в оборот). За тот же период объемы holdings спотовых bitcoin-ETF и казначейств Strategy выросли примерно с 600 тысяч до 1,9 миллиона биткоинов, поглотив почти 57% чистого прироста предложения краткосрочных держателей.В настоящее время на эти два канала приходится около 23% от предложения краткосрочных держателей.
Несмотря на замедление притока капитала в последние недели, общий тренд указывает на постепенное перемещение предложения в более стабильные и долгосрочные каналы хранения, что является отличительной чертой структуры рынка в данном цикле.
Данные: Coin Metrics Network Data Pro & Bitbo Treasuries; прим.: объемы ETF не включают FBTC Fidelity, объемы DAT включают Strategy
Поведение краткосрочных и долгосрочных держателей
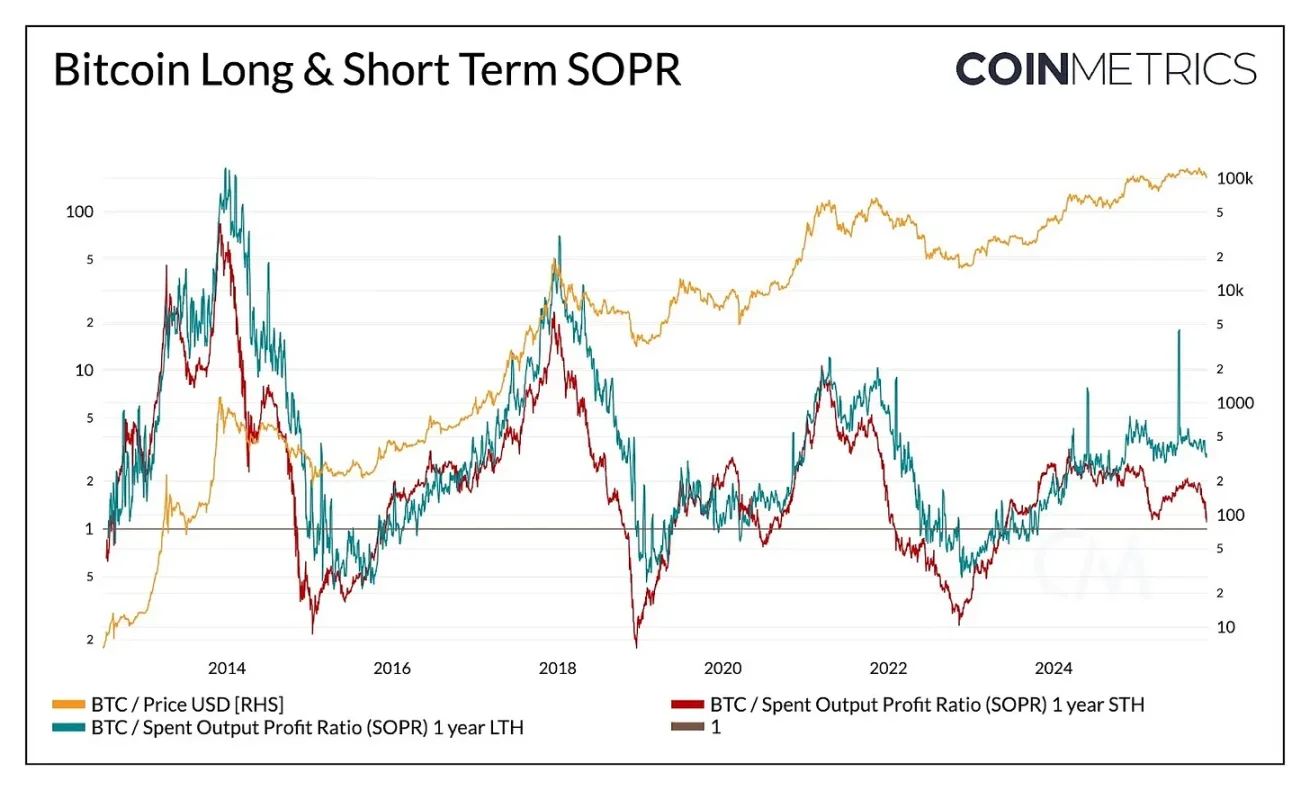
Тренды реальной прибыльности дополнительно подтверждают спокойную динамику предложения биткоина. Соотношение заработанной прибыли от расходованных выходов (SOPR) измеряет, продают ли держатели монеты с прибылью или в убыток, и четко отражает паттерны поведения различных групп инвесторов на разных этапах рыночного цикла.
В прошлых циклах реализация прибыли и убытков у долгосрочных и краткосрочных держателей обычно сопровождалась резкими и синхронными колебаниями. В последнее время эта динамика разошлась: SOPR долгосрочных держателей остается немного выше единицы, что указывает на их планомерную фиксацию прибыли и умеренную продажу на подъемах.
Данные: Coin Metrics Network Data Pro
SOPR краткосрочных держателей колеблется вблизи линии безубыточности, что объясняет осторожность рыночных настроений в последнее время, поскольку позиции многих краткосрочных инвесторов близки к точке входа. Расхождение в поведении двух групп держателей свидетельствует о переходе рынка в более спокойную фазу: институциональный спрос поглощает предложение, реализуемое долгосрочными державами, вместо повторения прошлых эпизодов высокой волатильности. Если SOPR краткосрочных держателей продолжит устойчиво пробивать уровень 1, это может означать усиление рыночной динамики.
Хотя полный коррекционный откат все равно сократит маржу прибыли всех категорий держателей, общая картина демонстрирует большую сбалансированность структуры рынка: оборот предложения и реализация прибыли происходят постепенно, что удлиняет ритм цикла биткоина.
Снижение волатильности биткоина
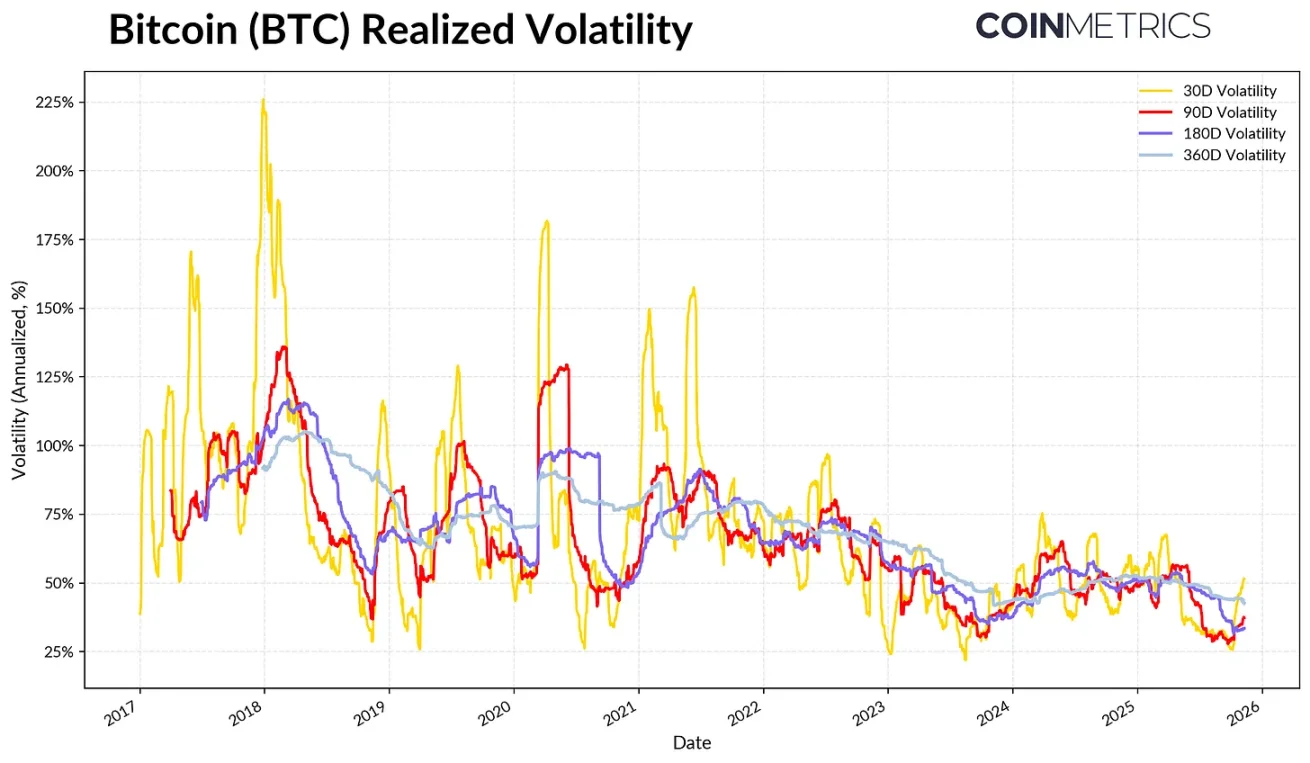
Эта структурная стабилизация также проявляется в волатильности биткоина, которая имеет долгосрочный нисходящий тренд. В настоящее время фактическая волатильность биткоина за периоды 30, 60, 180 и 360 дней стабильно находится в диапазоне 45%-50%, тогда как в прошлом она часто характеризовалась взрывным ростом, приводившим к резким колебаниям рынка. Сегодня профиль волатильности биткоина все больше приближается к параметрам крупных технологических акций, что говорит о его взрослении как актива. Это одновременно отражает улучшение условий ликвидности и смещение базы инвесторов в сторону институциональных участников.
Для управляющих активами снижение волатильности может повысить привлекательность биткоина в инвестиционных портфелях, особенно учитывая, что его корреляция с макроэкономическими активами, такими как акции и золото, продолжает находиться в динамической фазе.
Данные: Coin Metrics Market Data Pro
Заключение
Ончейн-тренды биткоина указывают на то, что текущий цикл развивается через более плавные и длительные этапы, без повторения безумных ралли, характерных для предыдущих бычьих рынков. Долгосрочные держатели реализуют позиции поэтапно, и большая часть этого предложения поглощается более устойчивыми каналами спроса (ETF, DAT и широкими институциональными позициями). Этот сдвиг знаменует переход к зрелой структуре рынка: падение волатильности и скорости оборота предложения, а также удлинение циклов.
Тем не менее, рыночная динамика по-прежнему зависит от устойчивости спроса. Замедление притока средств в ETF, давление на некоторые криптоказначейства, недавние волны ликвидаций на всем рынке и удержание SOPR краткосрочных держателей вблизи уровня безубыточности подчеркивают, что рынок находится в фазе перекалибровки. Продолжающийся рост предложения долгосрочных держателей (монет, не перемещавшихся более года), пробой SOPR вверх, а также возобновление притока средств в спотовые bitcoin-ETF и стейблкоины могут стать ключевыми сигналами возврата рыночной динамики.
В перспективе снижение макроэкономической неопределенности, улучшение условий ликвидности и прогресс в регулировании структуры рынка могут вновь ускорить приток капитала и продолжить цикл ралли. Несмотря на охлаждение рыночных настроений, после недавней корректировки левериджа фундаментальные основы рынка становятся крепче благодаря расширению институциональных каналов и повсеместному внедрению ончейн-инфраструктуры.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @coinmetrics














