


Академия Huobi|Макроэкономический отчёт по крипторынку: пузырь ИИ, переоценка процентных ставок и смена криптовалютного цикла
Резюме
В конце 2025 года криптовалютный рынок находится в фазе глубокой консолидации под сильным влиянием макроэкономических факторов: хотя биткоин всё ещё остаётся в диапазоне высоких значений около 90 000 долларов, рыночные настроения обрушились до экстремально низкого уровня страха, не наблюдавшегося с начала пандемии 2020 года. Массовый отток средств из ETF в одиночные дни, структурная ротация позиций среди китов и распродажи мелкими трейдерами вместе формируют типичную для середины бычьего рынка «перераспределение активов». Одновременно с этим ожидания снижения процентной ставки в США были переоценены, а опасения по поводу длительного удержания ставок на высоком уровне существенно снизили оценку рискованных активов. Внешняя макроликвидность не ухудшается — Япония, Китай и Европа переходят к мягкой политике — однако динамика теперь больше зависит от отдельных экономических данных, создавая на рынке редкое сочетание «дружелюбной ликвидности при ледяных настроениях». Кредитное давление со стороны пузыря искусственного интеллекта также усиливает трансмиссию рисков между активами, оказывая давление на криптовалюты в вопросах привлечения капитала, внимания и нарративов. На этом фоне криптовалютный рынок переходит в структурную фазу миграции активов от слабых рук к сильным, закладывая фундамент для следующего цикла.
I. Макроэкономический анализ криптоваджетного рынка
За прошедшие недели на рынке наблюдалось редкое сильное расхождение между ценой и настроением биткоина: цена по-прежнему стабильно удерживается выше отметки в 90 000 долларов на исторически высоком уровне, но психология рынка погрузилась в пропасть «экстремального страха». Индекс страха и жадности временно опускался до 16 пунктов, что является самым низким показателем настроения с момента глобального обвала марта 2020 года из-за пандемии; даже недавнее небольшое восстановление позволяет ему колебаться лишь в коридоре 12–18. Позитивный нарратив о биткоине в социальных сетях также начал снижаться, быстро сменившись с прежнего уверенного оптимизма на жалобы, гнев и взаимные обвинения. Подобный дисбаланс не случаен и обычно возникает во второй половине бычьего рынка: ранние участники давно накопили значительную нереализованную прибыль и при малейших макросигналах предпочитают фиксировать доход; тогда как капитал, входивший в позицию позже на подъеме, быстро оказывается в ловушке краткосрочных колебаний, а эмоции от нереализованных убытков только усиливают рыночную панику и разочарование. Текущая цена биткоина составляет примерно 92 000 долларов, что почти соответствует уровню начала года (около 90 500 долларов). Преодолев за год масштабный рост и глубокую коррекцию, он вернулся к исходной точке, демонстрируя характерную для данного периода модель «бокового движения на высоких уровнях без существенного продвижения».

Движение капитала on-chain дает гораздо более прямые сигналы, чем рыночные настроения. Во-первых, роль спотовых ETF трансформировалась из «турбонагнетателя», движущего бычий рынок, в краткосрочный «дренаж». С ноября ETF зафиксировали чистый отток средств свыше 2 миллиардов долларов, при этом максимальный дневной отток достиг почти 870 миллионов долларов, обновив антирекорд с момента запуска. Нарративный удар значительно превосходит сам объем уходящих средств: ранее логика «долгосрочного институционального размещения» была ключевой опорой рынка, и её смена на снижение позиций создает у розничных инвесторов ощущение незащищенности («без прикрытия со стороны крупных игроков»). Поведение китов также проявляет четкую дивергенцию. Средние киты, владеющие от 10 до 1000 BTC, на протяжении последних недель продолжают оставаться чистыми продавцами, реализовав десятки тысяч биткоинов, что явно указывает на желание ранних участников с высокой прибылью фиксировать доход. В то же время суперкиты с объемом свыше 10 000 BTC синхронно наращивают позиции: данные on-chain показывают, что некоторые долгосрочные стратегические субъекты накапливают активы против тренда во время падения, достигая объемов в десятки тысяч BTC. Одновременно медленный рост показывает чистое поступление средств от мелких розничных инвесторов (≤10 BTC), что свидетельствует: хотя наиболее эмоционально зависимые новички могут закрывать позиции в панике, другие опытные долгосрочные инвесторы используют эту возможность для добавления в портфель. Показатель реализованного нереализованного прибыли/убытка on-chain также зафиксировал крупнейший дневной показатель потерь за последние полгода, что ознаменовало массовое вынужденное закрытие позиций с убытком, четко сигнализируя о классической «капитуляционной распродаже». Анализируя совокупность метрик on-chain, мы видим не массовый уход с рынка, а быстрое перераспределение активов — концентрацию капитала от коротких, эмоциональных игроков к субъектам с более длительным горизонтом терпения и повышенной толерантностью к риску, что является структурным явлением, повторявшимся в конце каждой крупной бычьей волны. В настоящее время рынок находится в фазе высокой волатильности на вершине во второй половине бычьего цикла: капитализация скорректировалась, но удерживается на сильном техническом уровне, настроения резко остыли, структурная дифференциация усилилась, качественные активы демонстрируют устойчивость, в то время как спекулятивные инструменты регулярно очищаются от лишней фракции. Общая капитализация криптовалютного рынка демонстрирует тенденцию к снижению.
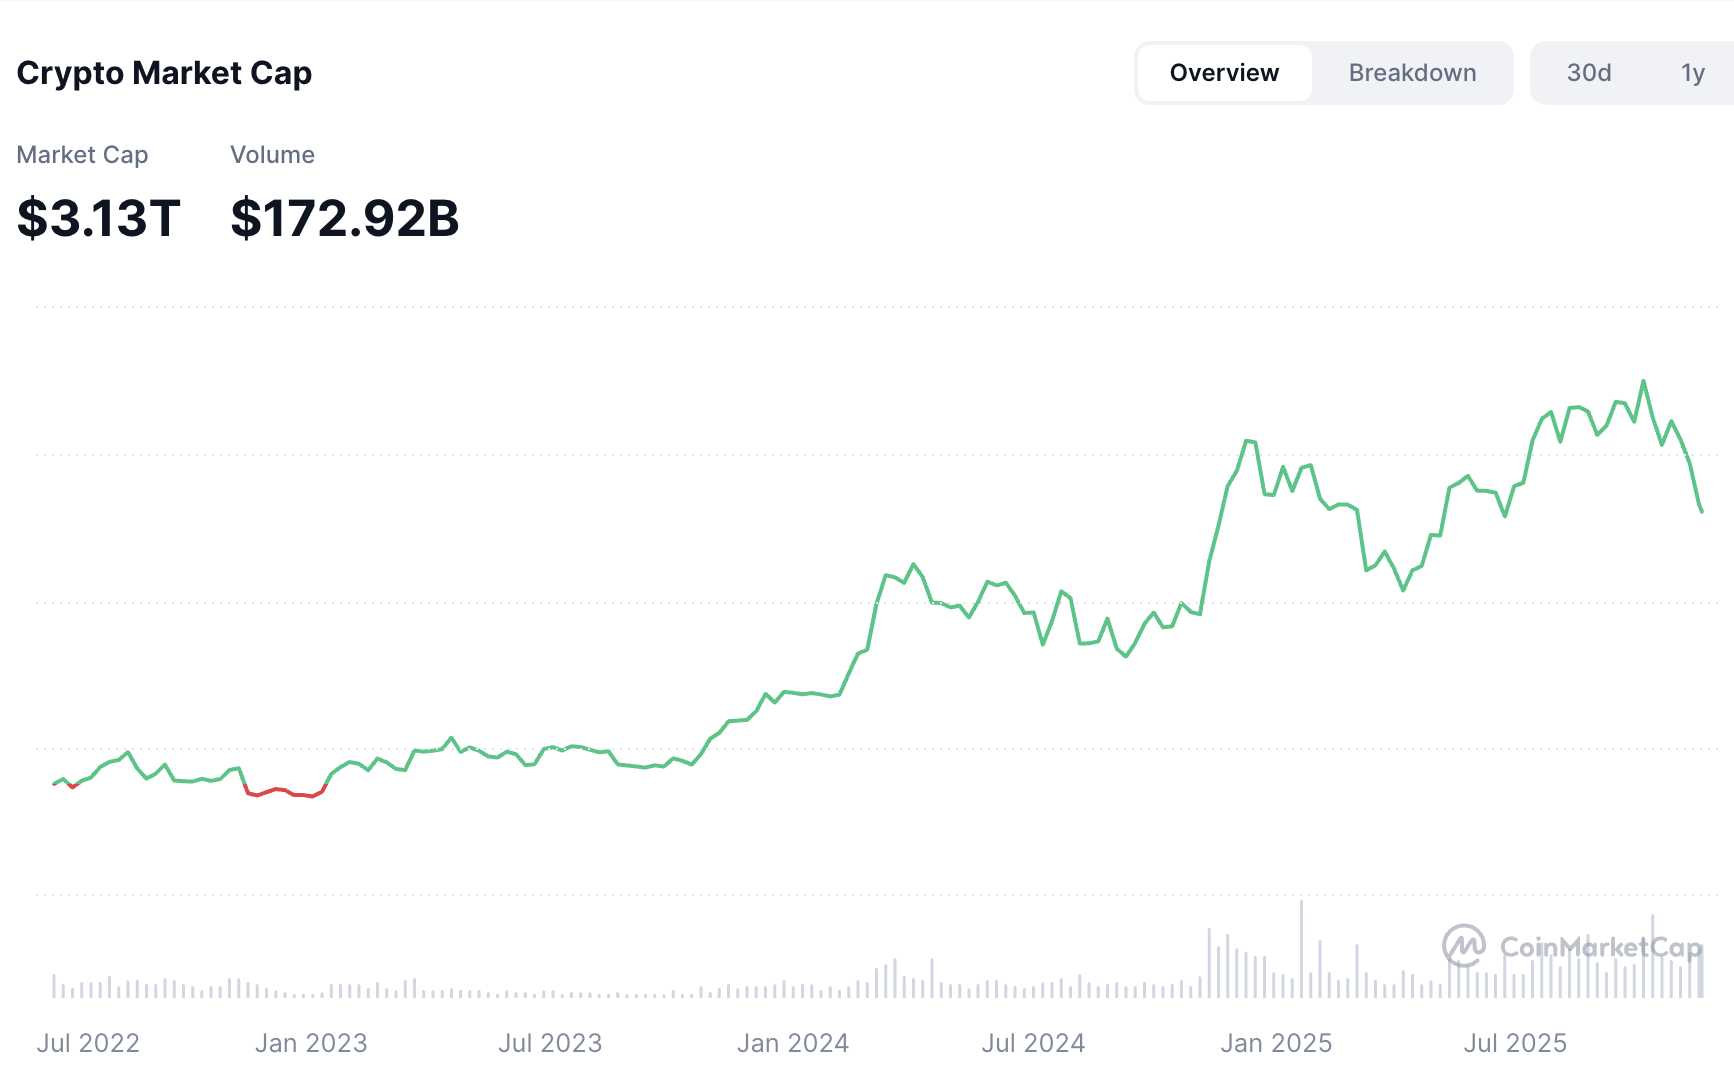
Если движения on-chain и рыночные настроения объясняют краткосрочную волатильность, то реальным драйвером смены вектора на рынке по-прежнему остаются макропроцентные ставки. Настоящий «маркетмейкер» биткоина — это не институты и не киты, а Федеральная резервная система США. В прошлом квартале рынок однозначно ставил на постепенное начало цикла снижения ставок ФРС во второй половине 2024 — начале 2025 годов. Снижение ставок означает восстановление ликвидности и рост оценки рискованных активов, что стало важнейшим катализатором предыдущей волны роста. Однако ряд недавних экономических показателей и заявления представителей регулятора заставили эти ожидания подвергнуться жесткой переоценке. Хотя темпы американской инфляции и ситуации на рынке труда несколько замедлились, их все еще недостаточно для обоснования радикальной мягкой политики; отдельные чиновники даже транслируют голубинные сигналы в духе «осторожного снижения ставок», что породило на рынке опасения относительно более длительного удержания процентных ставок на высоких уровнях, чем планировалось ранее. Охлаждение ожиданий по снижению ставок напрямую снижает приведенную стоимость будущих денежных потоков, тем самым сжимая оценку рискованных активов — первым удар принимают на себя высокочувствительные секторы, такие как технологический рост, ИИ и криптовалюты. Следовательно, недавнее падение связано не с отсутствием новых нарративов в индустрии криптоактивов, а с прямым повышением на макроуровне «ставки дисконтирования» для всей вселенной рискованных активов, что представляет собой резкую корректировку мультипликаторов.
II. Глубокое влияние пузыря ИИ на макроэкономику криптоваджетов
В период 2023–2025 годов искусственный интеллект в доминирующем виде стал ключевой силой, определяющей оценку глобальных рискованных активов, заменив такие старые нарративы, как «метавселенная», «Web3» и «лето DeFi», и превратился в главный драйвер расширения капитализации на рынках капитала. Будь то выход рыночной капитализации Nvidia за триллион долларов, инфраструктурные амбиции OpenAI или взрывной рост супердата-центров и проектов суверенного ИИ, весь рынок за два с небольшим года совершил парадигмальный сдвиг от «технологического роста» к «ИИ-эйфории». Тем не менее, за этим праздником кроется все более хрупкая структура кредитного плеча, растущие объемы капитальных затрат и всё большая зависимость финансовых инструментов от «замкнутой петли». Быстрое раздувание оценок ИИ лишь сделало всю систему рискованных активов еще более уязвимой, а ее волатильность посредством бюджетирования риска, ожиданий по ставкам и условий ликвидности напрямую и непрерывно трансмитируется на криптовалютный рынок, глубоко затрагивая циклическую структуру и рамки ценообразования биткоина, эфира и альткоинов.
В системах распределения активов институциональными игроками лидеры ИИ-сектора эволюционировали из традиционных акций роста в «супертехнологический фактор», став центром портфелей с высоким риском и даже обладая встроенным эффектом кредитного плеча. Когда ИИ растет, аппетит к риску расширяется, и институциональные инвесторы естественно увеличивают аллокацию в высокодоходные активы, включая биткоин; но когда на рынке ИИ возникают сильные колебания, давление на оценку или тревоги по кредитному качеству, риск-бюджеты принудительно сокращаются, а алгоритмический и количественный трейдинг быстро снижает общий риск-экспозур. Криптоактивы, будучи сегментом с наивысшей волатильностью и отсутствием поддерживающего денежного потока, чаще всего становятся первыми целями для снижения позиций. Таким образом, перетряски и коррекции в поздней стадии пузыря ИИ одновременно усиливают масштабы корректировки криптовалютного рынка на нарративном и структурном уровнях. Это особенно ярко проявилось в ноябре 2025 года: когда технологические акции, связанные с ИИ, начали корректировку из-за финансового давления, роста кредитных спредов и макроэкономической неопределенности, биткоин и фондовый рынок США синхронно пробили ключевые уровни, сформировав классическую «трансмиссию кросс-активового риска». Помимо аппетита к риску, главным сдерживающим фактором пузыря ИИ для крипторынка является эффект вытеснения ликвидности. В макросреде с «ограниченным пулом капитала» это неизбежно означает сжатие маржинальных средств для других рискованных активов, делая криптовалюты наиболее очевидными «финансовыми жертвами».
Более глубокое влияние исходит от конкуренции нарративных систем. При формировании рыночных настроений и оценке стоимости нарратив зачастую имеет значение не меньше, чем фундаментальные показатели. За последнее десятилетие криптоиндустрия получила широкое внимание и значительные премиум-оценки благодаря таким историям, как децентрализованные финансы, цифровое золото и открытые финансовые сети. Однако нарратив ИИ в 2023–2025 годах проявил крайнюю степень эксклюзивности: его грандиозные концепции — «ключевой двигатель четвертой промышленной революции», «вычислительная мощность — новое нефтяное месторождение», «дата-центр — новая промышленная недвижимость», «ИИ-модели — экономическая инфраструктура будущего» — напрямую вытеснили нарративное пространство криптовалютного сектора. На политическом, медийном, научном и инвестиционном уровнях почти всё внимание сосредоточено на ИИ; криптопроекты возвращают себе право голоса лишь при полном расслаблении глобальной ликвидности. Это затрудняет возвращение криптовалютной отрасли valuation premium даже при здоровых on-chain данных и активной среде разработчиков. Тем не менее, если пузырь ИИ войдет в фазу раскрытия или глубокой коррекции, судьба криптоактивов вовсе не обязана быть пессимистичной; напротив, она может стать решающей возможностью. Если развитие пузыря ИИ пойдет по пути интернет-пузыря 2000 года — то есть пройдет через коррекцию оценок на 30–60%, очистку компаний с высоким кредитным плечом и нарративно-зависимых стартапов, сокращение капитальных затрат техногигантами при сохранении устойчивости общей кредитной системы — краткосрочная боль на крипто рынке обернется серьезным среднесрочным благоприятным фактором. Если же риски эскалируют в подобный 2008 году кризис ликвидности, вероятность которого ограничена, удар будет значительно сильнее. Разрыв цепочки технологий долговых обязательств, массовые дефолты дата-центрических REIT, повреждение балансов банков могут спровоцировать «системное де-leveraging», вызвав в краткосрочной перспективе обвал криптовалют, аналогичный мартовскому обвалу 2020 года. Однако подобные крайности традиционно означают и более мощный среднесрочно-долгосрочный отскок, поскольку центральные банки будут вынуждены повторно запустить QE, снизить ставки либо прибегнуть к нестандартным мерам монетарной политики. Криптовалюты, выступая инструментом хеджирования сверхэмиссии валюты, в условиях залповой ликвидности получат мощное восстановление.
В совокупности пузырь ИИ не является финалом криптоиндустрии, а скорее прелюдией к следующему большому циклу. В фазе формирования и роста пузыря ИИ вытесняет капитал криптовалют, отвлекает внимание и подавляет нарративы; в момент раскрытия или стабилизации пузыря ИИ обратно высвобождает ликвидность, аппетит к риску и ресурсы, закладывая основу для перезапуска криптосектора. Для инвестора понимание данной макро-трансмиссионной структуры важнее попытки прогнозирования цен; точки полного охлаждения настроений — это не тупик, а критическая фаза миграции активов от слабых рук к сильным; истинные возможности рождаются не в период шумихи, а преимущественно в промежутки перед переключением макро-нарративов и переворотом циклов ликвидности. Следующий крупный цикл криптовалютного рынка, с высокой вероятностью, стартует именно после отступления пузыря ИИ.
III. Возможности и вызовы в условиях трансформации макро-крипто
Глобальная макросреда конца 2025 года демонстрирует структурные изменения, кардинально отличающиеся от прошлых лет. После двухлетнего цикла ужесточения монетарной политики мировая финансовая система наконец переходит к синхронной адаптации: ФРС США во второй половине 2025 года уже провела два снижения ставки и официально подтвердила завершение количественного ужесточения (QT), остановив сокращение баланса. Ожидания рынка указывают на очередное снижение ставки в первом квартале 2026 года. Это знаменует переход глобальной ликвидности от режима «откачки» к режиму «наполнения», возвращает темпы роста M2 в фазу экспансии и существенно улучшает кредитную среду. Для всех рискованных активов такой цикличный поворот обычно означает формирование новых точек ориентира цены. Для крипто рынка время входа в глобальный цикл смягчения совпало с рядом внутренних факторов — очисткой внутрирыночного кредитного плеча, точкой охлаждения настроений, выходом оттоков из ETF на дно, — что создало базу для потенциального «точки перезапуска» в 2026 году. Синхронная мягкая политика на мировых рынках встречается нечасто, но макросхема 2025–2026 годов демонстрирует высокую степень согласованности. Япония объявила о планах фискальной стимуляции свыше 100 миллиардов долларов, продолжая политику сверхмягкости; Китай в условиях экономического давления и структурного спроса усиливает двойную монетарную и фискальную поддержку; Европа, находясь на грани рецессии, начинает обсуждать возобновление QE. Принятие мер смягчения ведущими экономиками мира в едином временном интервале — беспрецедентный позитивный фактор для крипто активов за последние годы. Причина в том, что криптовалюты по своей сути относятся к числу самых чувствительных к глобальной ликвидности классов активов; особенно биткоин, чья оценка тесно коррелирует с циклами долларовой ликвидности. Когда мир одновременно погружается в среду «легких денег + слабой экономики», привлекательность традиционных активов снижается, и избыток ликвидности в первую очередь ищет активы с более высоким коэффициентом Beta, где криптовалюты в последних трех волнах всегда демонстрировали взрывной рост на подобном макрофоне.
Параллельно внутренняя структура крипто рынка постепенно восстанавливает устойчивость после потрясений 2025 года. Долгосрочные держатели (LTH) не фиксируют масштабных продаж; данные on-chain показывают движение активов от эмоциональных продавцов к покупателям с высокой степенью убежденности; киты продолжают накопление на этапах глубоких ценовых просадок; массовый отток из ETF вызван преимущественно паникой розничных участников, а не уходом институций; фандингрейт на фьючерсном рынке вернулся к нейтральным или слегка отрицательным значениям, полностью выжав кредитное плечо из рынка. Такая комбинация означает, что продавленное давление исходит от слабых рук, а активы концентрируются в руках сильных игроков. Иными словами, крипто рынок находится в положении, схожем с первым кварталом 2020 года: оценка подавлена, но структура риска куда здоровее, чем кажется на поверхности. Однако обратной стороной возможностей являются вызовы. Несмотря на возвращение цикла смягчения, внешние риски заражения от пузыря ИИ по-прежнему нельзя игнорировать. Оценки техногигантов приблизились к зонам неустойчивости; при любом отклонении в цепочках финансирования или прибыли технологии могут вновь пережить жесткую коррекцию, и крипто активы как высокорисковый однодумец неизбежно понесут на себе «системные продажи Beta». Кроме того, биткоину в краткосрочной перспективе недостает новых катализаторов решающей силы. Модель ETF 2024–2025 годов уже полностью отражена в цене, новый основной нарратив требует подтверждения решения ФРС о запуске QE, возвращения крупных институций к стратегии покупки и ускоренного развертывания традиционным финансовым сектором крипто инфраструктуры. Перманентный отток из ETF отражает предельную панику розничных трейдеров; для достижения «дна капитуляции» при падении индекса страха до абсолютного минимума в 9 пунктов потребуется время, рынку нужны новые притоки сигнала. Сводно анализируя макро и структурную обстановку во временном аспекте, в периоде Q4 2025 – Q1 2026 крипто рынок продолжит боковое движение и шлифовку дна. Давление пузыря ИИ, отток ETF и неопределенность макроданных совместно поддерживают слабую консолидацию. Однако по мере ускорения снижения ставок в первом и втором кварталах 2026 года и возврата реальной ликвидности, BTC сможет снова закрепиться выше отметки в 100 000 долларов, а в Q3–Q4 2026 на фоне ожидания QE, нового нарратива DePIN/HPC, идеи государственного резерва BTC и прочих факторов рынок ждет подтверждение следующей волны бычьего цикла. Подобный сценарий означает переход крипто рынка из фазы «девальвации мультипликатора» в фазу «переоценки», где настоящий разворот тренда потребует резонанса между ликвидностью и нарративом.
Стратегии инвестирования в подобных условиях требуют калибровки для управления волатильностью и захвата возможностей. Регулярное усреднение стоимости (DCA) в зоне экстремального страха статистически показывает наилучшую доходность и является оптимальным методом хеджирования краткосрочного шума и эмоциональных колебаний. В части структурирования позиций следует уменьшить долю альткоинов, увеличив вес BTC/ETH, так как альткоины демонстрируют более глубокие просадки при сжатии риск-параметров, а механизм покупок через ETF будет в среднесроке непрерывно укреплять относительное преимущество биткоина. Учитывая вероятность повторной «похожей на интернет-пузырь 2000 года» глубокой коррекции технологических акций, инвесторам целесообразно сохранять соответствующий буфер ликвидности, чтобы при макро событии вызвать чрезмерную распродажу криптовалют иметь возможность войти в позицию по оптимальной цене. В долгосрочной перспективе 2026 год станет ключевым годом перераспределения глобальной ликвидности и временем возвращения крипто рынка на главную сцену после структурной очистки, где истинными победителями окажутся те, кто сохранит дисциплину и терпение в самый холодный момент настроений.
IV.Заключение
Обобщая данные on-chain структуры, индикаторы настроений, потоки капитала и глобальные макроциклы, текущее снижение выглядит скорее как интенсивная ротация позиций во второй половине бычьего рынка, нежели структурный разворот. Переоценка ожиданий по ставкам оказывает краткосрочное давление на оценку, однако выход на четкий путь смягчения мировой монетарной политики, синхронная поддержка со стороны Японии и Китая, а также прекращение QT говорят о том, что 2026 год станет ключевым годом для нового расширения ликвидности. Пузырь ИИ может продолжать создавать краткосрочное тягло, но его раскрытие или стабилизация, напротив, высвободит занятым капитал и нарративное пространство, предоставив новым valuation support для таких дефицитных активов, как биткоин. Ожидается, что в периоде Q4 2025 – Q1 2026 рынок продолжит формулировать дно через боковые колебания, тогда как окно разворота тренда откроется под воздействием цикла снижения ставок во Q2–Q4 2026. Дисциплинированное DCA, повышение доли BTC/ETH в портфеле и поддержание резервного пула ликвидности остаются оптимальной стратегией для прохождения через волатильность и встречи нового цикла.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy



