


Четырёхлетний цикл биткоина завершился, уступив место более предсказуемому двухлетнему циклу.
Автор: Джефф Парк
Перевод: AididiaoJP, Foresight News
Раньше биткоин следовал четырехлетнему циклу, который можно описать как сочетание экономики майнинга и поведенческой психологии.
Давайте сначала вспомним, что означает этот цикл: каждый халвинг механически сокращает новое предложение и сужает маржинальность майнеров, что вынуждает слабых участников уйти с рынка и снижает давление распродаж. В ответ рефлективно возрастает предельная стоимость нового BTC, что приводит к медленному, но структурному сжатию предложения. По мере развития этого процесса увлеченные инвесторы привязываются к предсказуемому нарративу халвинга, создавая психологический контур обратной связи. Этот цикл включает: ранние покупки, рост цены, вирусное распространение внимания через СМИ, розничную FOMO, что в конечном итоге перерастает в безумие на кредитном плече и заканчивается обвалом. Цикл работал благодаря сочетанию алгоритмического шока предложения и его надежно запускаемого рефлексивного стадного поведения.
Но это был рынок биткоина в прошлом.
Потому что мы знаем: часть уравнения, связанная с предложением, работает сейчас слабее, чем когда-либо.
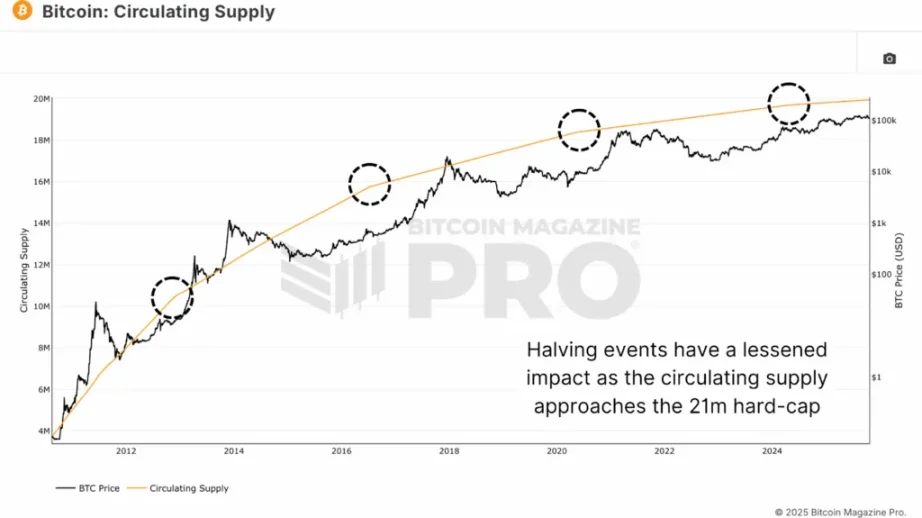
Обращающееся предложение биткоина и уменьшающееся влияние предельной инфляции
Тогда чего нам ожидать в будущем?
Я утверждаю, что в будущем биткоин будет следовать «двухлетнему циклу», который можно описать как сочетание экономики управляющих фондами и поведенческой психологии, определяемой следами ETF. Разумеется, я делаю здесь три произвольных и спорных предположения:
-
Инвесторы оценивают свои позиции в биткоине в рамках горизонта 1–2 года (а не дольше, поскольку именно так работают большинство компаний по управлению активами в контексте ликвидных фондов. Здесь речь не о закрытых структурах private equity / венчурного капитала для биткоина. Также дерзко предполагается, что финансовые консультанты и зарегистрированные инвестиционные советники действуют в аналогичных горизонтах);
-
В отношении «источников нового притока ликвидности» потоки профессиональных инвесторов через ETF будут доминировать в ликвидности биткоина, а сам ETF станет ключевым прокси-индикатором для отслеживания;
-
Поведение старых гигантов-китов при продаже остается неизменным / не учитывается в анализе, хотя именно они являются теперь крупнейшим источником решения объёмов предложения на рынке.
В управлении активами есть несколько важных факторов, определяющих потоки капитала. Первый — это риск скопления позиций и прибыль или убыток с начала года (YTD).
Что касается риска скопления позиций, то он подразумевает опасения того, что «все держат одно и то же», поэтому при одностороннем движении ликвидности всем приходится совершать одни и те же сделки, что усиливает тенденцию. Мы обычно наблюдаем такие явления в ротации секторов (тематической концентрации), шорт-сквизах, парном трейдинге (относительная стоимость) и арбитраже слияний и поглощений из-за ошибок / событийно-ориентированных сделках. Но схожая картина часто возникает и в мультиактивных стратегиях, например, в моделях CTA, стратегиях risk parity, а также в сделках на фоне фискального доминирования, где акции выступают защитой от инфляции активов. Эти динамические факторы сложно смоделировать, им требуется большое количество проприетарной информации по позициям, которая недоступна обычным инвесторам или трудна для понимания.
Однако легко отслеживаемым является второй фактор — прибыль или убыток с начала года.
Это особенность функционирования отрасли управления активами по григорианскому календарному году, поскольку комиссионные фонды стандартизируются в годовом исчислении на основе результатов по состоянию на 31 декабря. Это особенно заметно у хедж-фондов, которым необходимо фиксировать свою долю от прибыли (carry) до конца года. Иными словами, когда приближается конец года, волатильность растет, и если управляющий ранее в году не закрепил достаточный объем прибыли или убытка для буферизации, он становится более чувствительным к необходимости продажи своих самых рискованных позиций. От этого зависит, получит ли он шанс проявить себя в 2026 году или будет уволен.
В исследовании «Capital Flows, Price Pressures, and Hedge Fund Returns» Ахониэми и Юля отмечают, что приток капитала механически толкает доходности вверх, эти более высокие показатели привлекают дополнительный приток средств, пока цикл не разворачивается в обратную сторону; полный процесс разворота доходностей занимает около двух лет. Они также оценивают, что примерно треть отчетной доходности хедж-фондов фактически обусловлена этими эффектами, движимыми потоками капитала, а не навыками управляющих. Это дает четкое понимание скрытой циклической динамики: доходности в значительной степени формируются поведением инвесторов и давлением ликвидности, а не только эффективностью базовой стратегии. Именно эти факторы определяют последние потоки капитала, влиющиеся в класс активов биткоина.
Поэтому, учитывая сказанное, представьте, как управляющий оценивает позицию вроде биткоина. Перед своим инвестиционным комитетом они, скорее всего, аргументируют, что среднегодовой темп роста (CAGR) биткоина составляет около 25%, а значит, за этот горизонт нужно достичь совокупного роста свыше 50%.
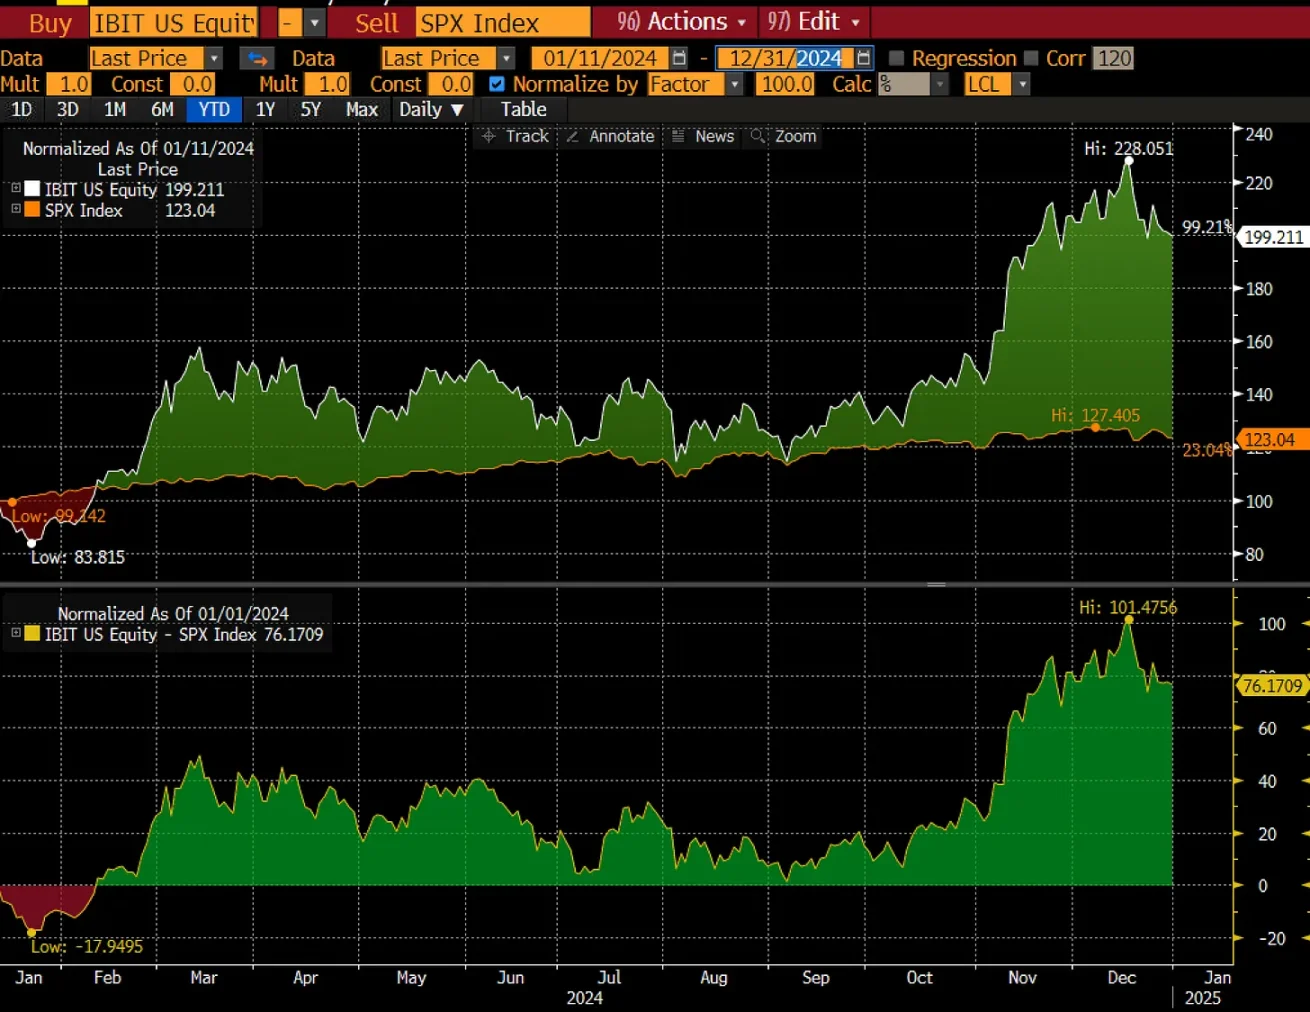
В сценарии 1 (с основания до конца 2024 года) биткоин вырос на 100% за 1 год, что отлично. Если принять заявленный Сэйломом целевой CAGR в 30% на следующие 20 лет как «институциональный порог», то такой годовой результат досрочно закрывает потребность в показателях за 2,6 года.
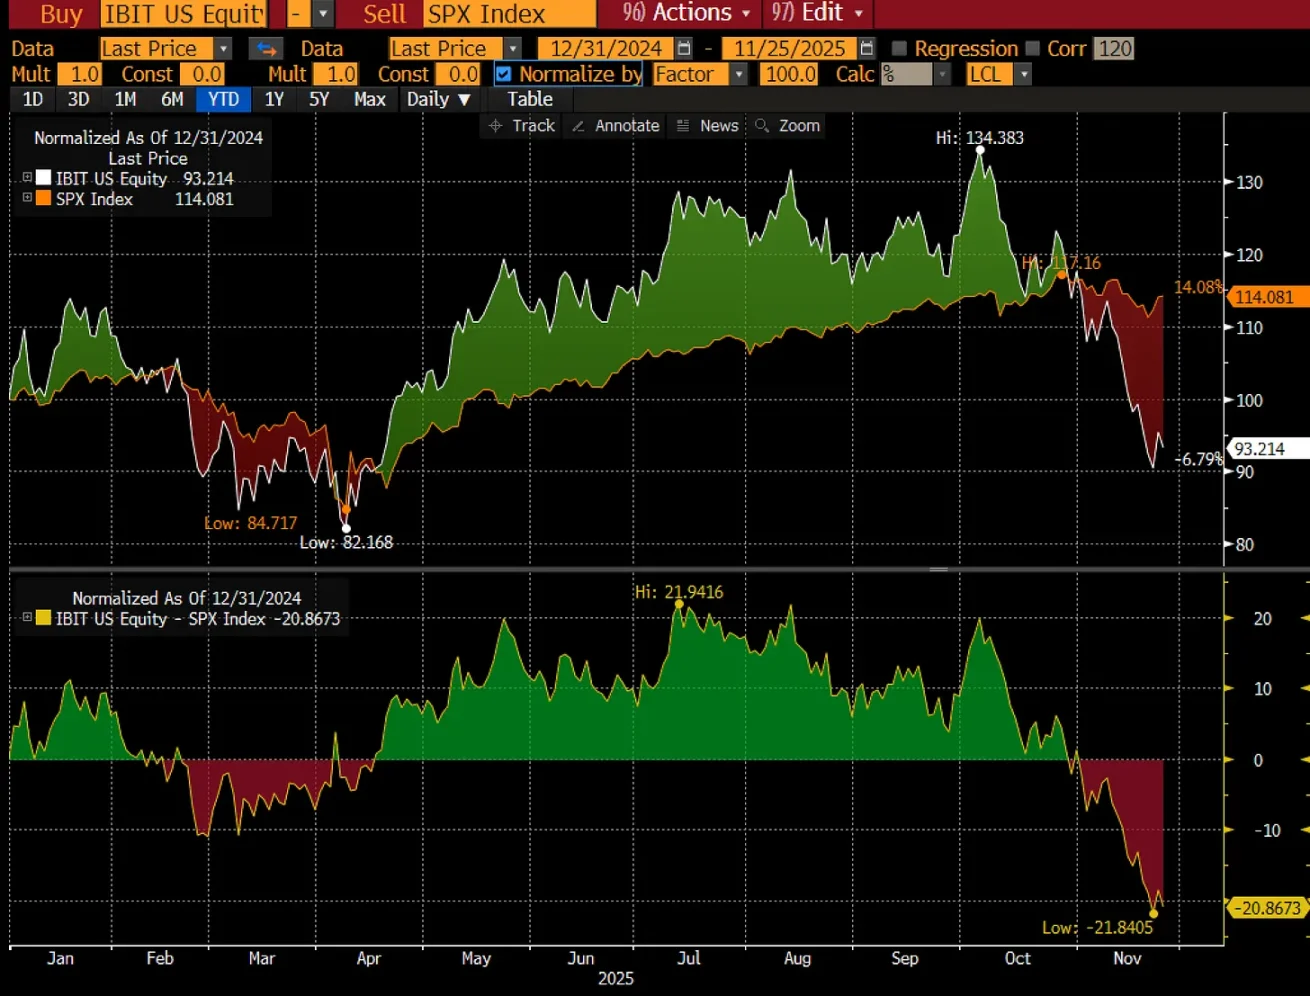
А вот в сценарии 2 (с начала 2025 года по настоящее время) биткоин упал на 7%, что уже хуже. Это инвесторы, зашедшие 1 января 2025 года, которые сейчас находятся в минусе. Чтобы выбраться к своему порогу, им потребуется показать доходность выше 80% в течение ближайшего года или выше 50% за два года.
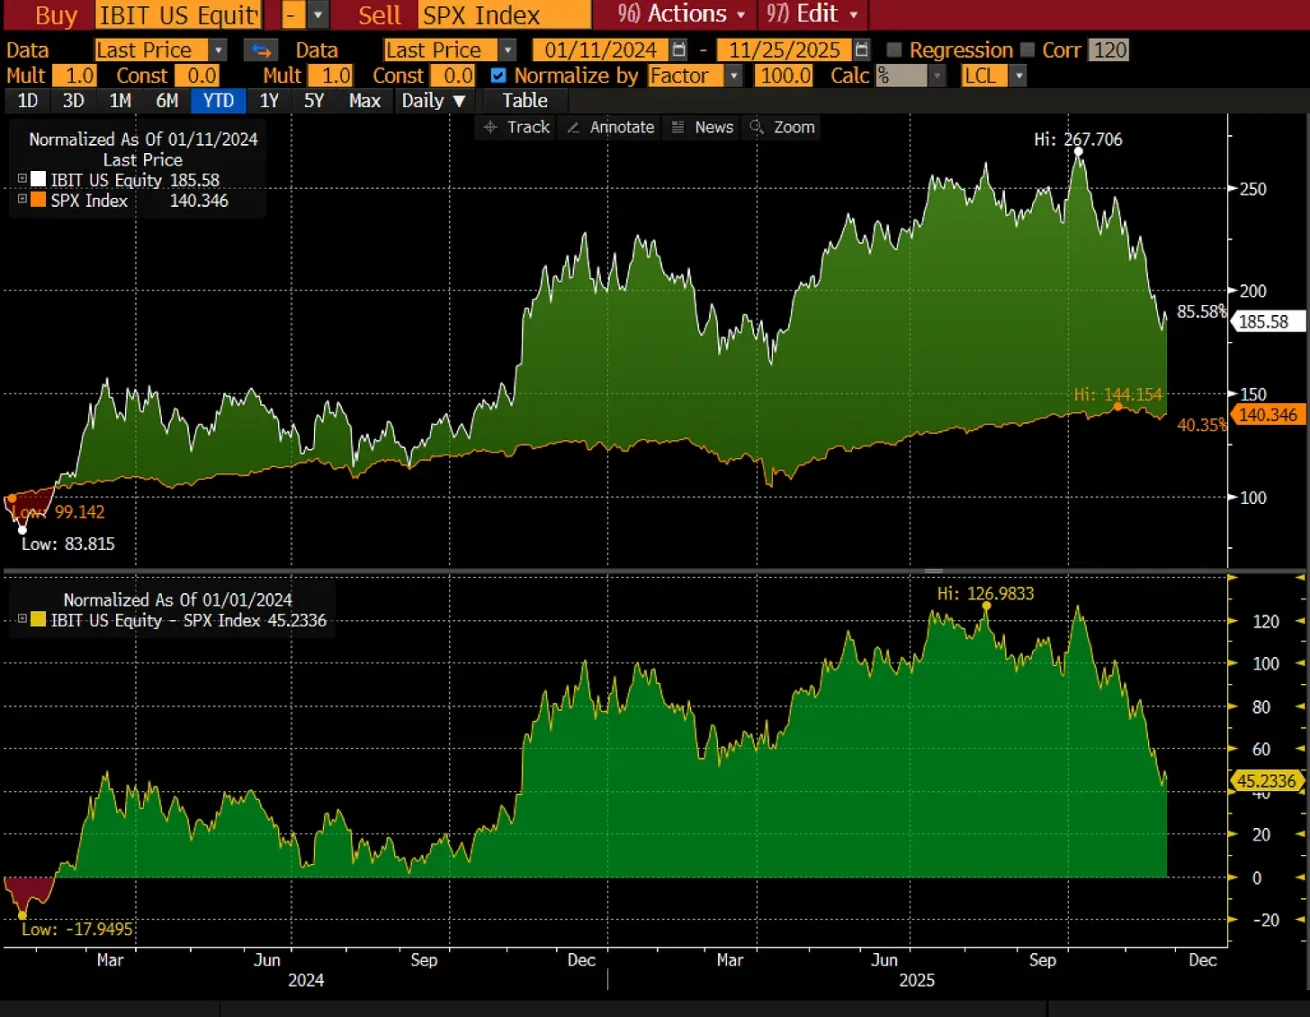
В сценарии 3 инвесторы, держащие биткоин с момента основания и до настоящего времени / конца 2025 года, получили доходность около 85% за примерно 2 года. Эти инвесторы немного превышают требуемый уровень возврата в 70% для достижения 30% CAGR в данном диапазоне, но эта цифра меньше той, которую они могли бы зафиксировать, если бы вышли по уровням конца 31 декабря 2025 года. Это ставит перед ними важный вопрос: продать сейчас, зафиксировать прибыль, завершить раунд с результатом и сказать «победа», или оставить позицию работать дальше?
На этом этапе рациональный игрок в сфере управления фондами начинает рассматривать возможность продажи. Причина кроется в факторах, упомянутых выше, а именно:
-
стандартизация комиссий;
-
сохранение репутации;
-
подтверждение «управления рисками» как премиальной услуги с эффектом непрерывного самоусиления;
Что это означает на практике?
Сейчас биткоин близок к всё более важной отметке в 84 000 долларов — это общая базовая стоимость для всех средств, поступивших в ETF с момента их создания.
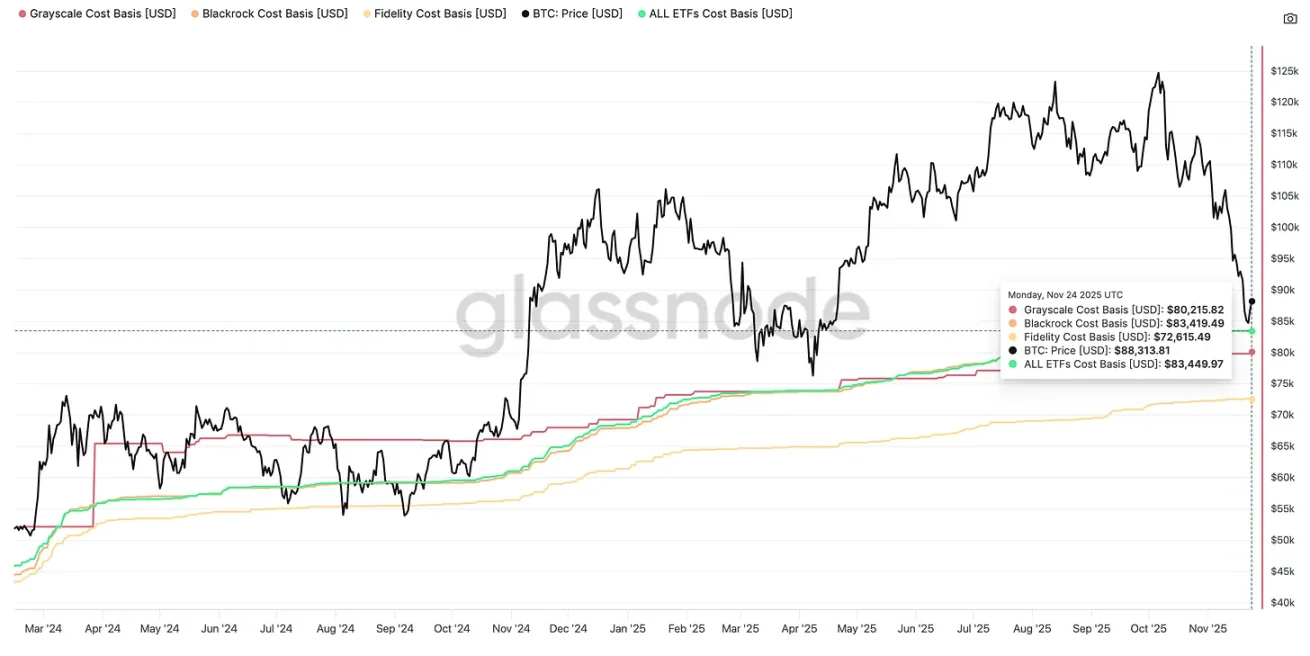
Но картина неполная, если смотреть только на неё. Посмотрите на график от CoinMarketCap, показывающий чистый приток средств по месяцам с момента создания ETF.
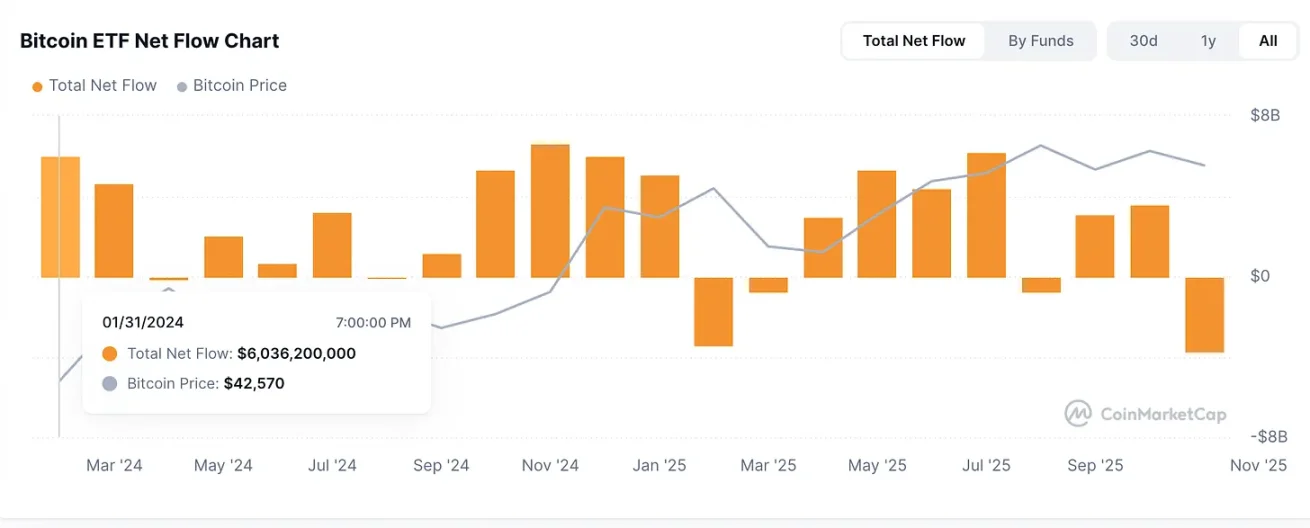
Заметно, что основная масса положительной прибыли генерируется в 2024 году, тогда как почти все притоки средств в ETF в 2025 году оказались в минусе (за исключением марта). Учитывая, что наибольший месячный приток капитала пришелся на октябрь 2024 года, когда цена биткоина уже достигала 70 000 долларов, это приобретает особый вес.
Это можно интерпретировать как медвежий паттерн, поскольку инвесторы, вложившие максимум средств в конце 2024 года, но еще не достигшие своего порога доходности, столкнутся с точкой принятия решений в следующем году по мере приближения их двухлетнего срока. Инвесторы, зашедшие в 2025 году, должны будут продемонстрировать отличные результаты в 2026-м, чтобы наверстать упущенное, что может спровоцировать превентивную продажу по стоп-лоссам, особенно если они верят в более высокую доходность капиталовложений elsewhere. Иными словами, если мы войдем в медвежий рынок, это произойдет не из-за четырехлетнего цикла, а потому, что двухлетний цикл никогда не позволял новому капиталу управляющих поступать на подходящую точку входа относительно инвесторов, фиксирующих прибыль при выходе.
В октябре 2024 года цена закрытия составила 70 000 долларов. В ноябре 2024 года — 96 000 долларов. Это означает, что когда придет срок в один год, их пороги соответственно составят 91 000 и 125 000 долларов (я признаю, что это грубое упрощение, требующее корректировки с учетом внутримесячных колебаний цен). Если применить аналогичный расчет к июню 2025 года (месяц с максимальным притоком средств с начала года), то цена в 107 000 долларов задаст барьер в 140 000 долларов к июню 2026-го. Либо вы его пробьете, либо снова потерпите неудачу. На данный момент должно быть интуитивно ясно, что комплексный анализ требует объединения всех этих потоков капитала с помощью средневзвешенного значения по времени.
Как видно на графике, мы находимся в точке перелома: при падении на 10% отсюда активы под управлением (AUM) Bitcoin ETF могут вернуться к уровню начала года (103,5 млрд долларов).
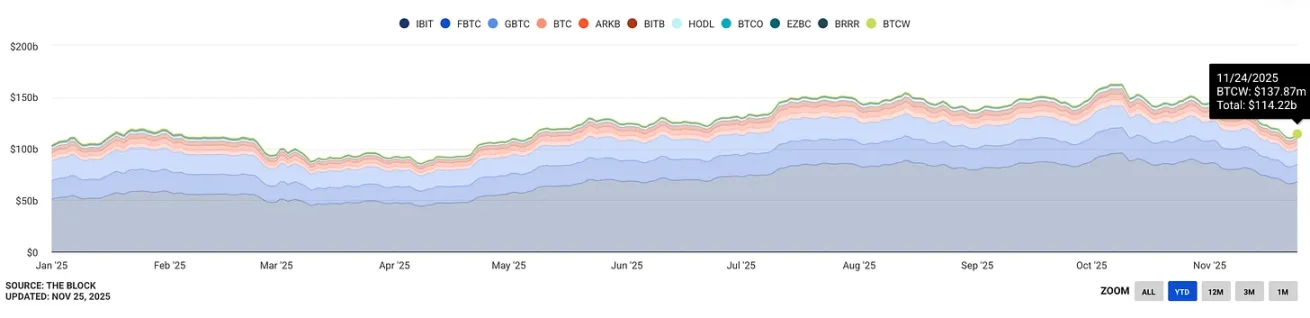
Все это свидетельствует о том, что мониторинг не просто средней базовой стоимости владельцев ETF, но и скользящего среднего этой прибыли/убытка в разрезе периодов входа становится всё критичнее. Я убежден, что именно эти факторы станут главными источниками давления на предложение ликвидности и механизмы предотвращения обвалов в ценовом поведении биткоина будущего, превосходя по значимости исторический четырехлетний цикл. Это сформирует «динамический двухлетний цикл».
Второй важнейший вывод заключается в следующем: если цена биткоина не колеблется, но время идет вперед (как бы мы к этому ни относились!), это в конечном итоге вредит биткоину в институциональную эру, поскольку коэффициент доходности инвестиций управляющих снижается. Управление активами — это бизнес, основанный на «стоимости капитала» и относительных возможностях. Поэтому снижение ROI биткоина из-за бокового движения (флэта), а не из-за роста или падения, по-прежнему негативно сказывается на нем и приведет к тому, что инвесторы начнут продавать позицию, когда доходность капитала сожмется ниже 30%.
Итак, четырехлетний цикл определенно завершился, но уход старой механики не означает дефицита новых сценариев для торговли. Те, кто поймет эту специфическую поведенческую психологию, найдут новый цикл для работы. Это сложнее, поскольку требует большей динамики в понимании потоков капитала в контексте базовых стоимостей, но в конечном итоге это вновь утвердит истину о биткоине: он всегда будет колебаться вокруг равновесия предельного спроса, предельного предложения и поведения фиксации прибыли.
Просто изменились покупатели, а сама по себе жёсткость предложения стала менее значимой. Хорошая новость в том, что эти покупатели, выступающие агентами чужого капитала, обладают большей предсказуемостью, а снижение роли ограничений предложения означает, что именно более предсказуемые факторы станут доминирующими драйверами рынка.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @dgt10011














