


Прощайте, эпоха бесконтрольного роста: повторится ли четырёхлетний цикл на самом деле? Новый порядок в мире криптовалют уже здесь.
Автор: Игнас | DeFi Research
Перевод: TechFlow
Мне очень нравится модель Рэя Далио «Меняющийся мировой порядок», поскольку она позволяет рассматривать вопросы с макроуровня и видеть общую картину.
Вместо того чтобы погружаться в ежедневные «мелкие драмы» крипторынка, стоит обращать внимание на долгосрочные тренды отрасли. Именно так нам следует смотреть на криптовалюты.
Это не просто быстрая смена нарративов, а фундаментальное изменение всего порядка в индустрии.
Крипторынок уже не выглядит так, как в 2017 или 2021 году.
Ниже приведены несколько аспектов, на мой взгляд, свидетельствующих об изменении порядка в отрасли.
Большая ротация: ротация активов в криптоиндустрии
Запуск спотовых ETF на биткоин и этериум стал серьезным поворотным моментом.
В этом месяце SEC утвердила стандарты листинга для универсальных биржевых торговых продуктов (ETP). Это означает ускорение процедур одобрения и выход на рынок большего числа активов. Grayscale уже подала заявку на фоне этих изменений.
Bitcoin ETF установил рекорд самого успешного выпуска в истории. Эфириум ETF стартовал медленнее, но даже на ослабленном рынке теперь удерживает активы на миллиарды долларов.
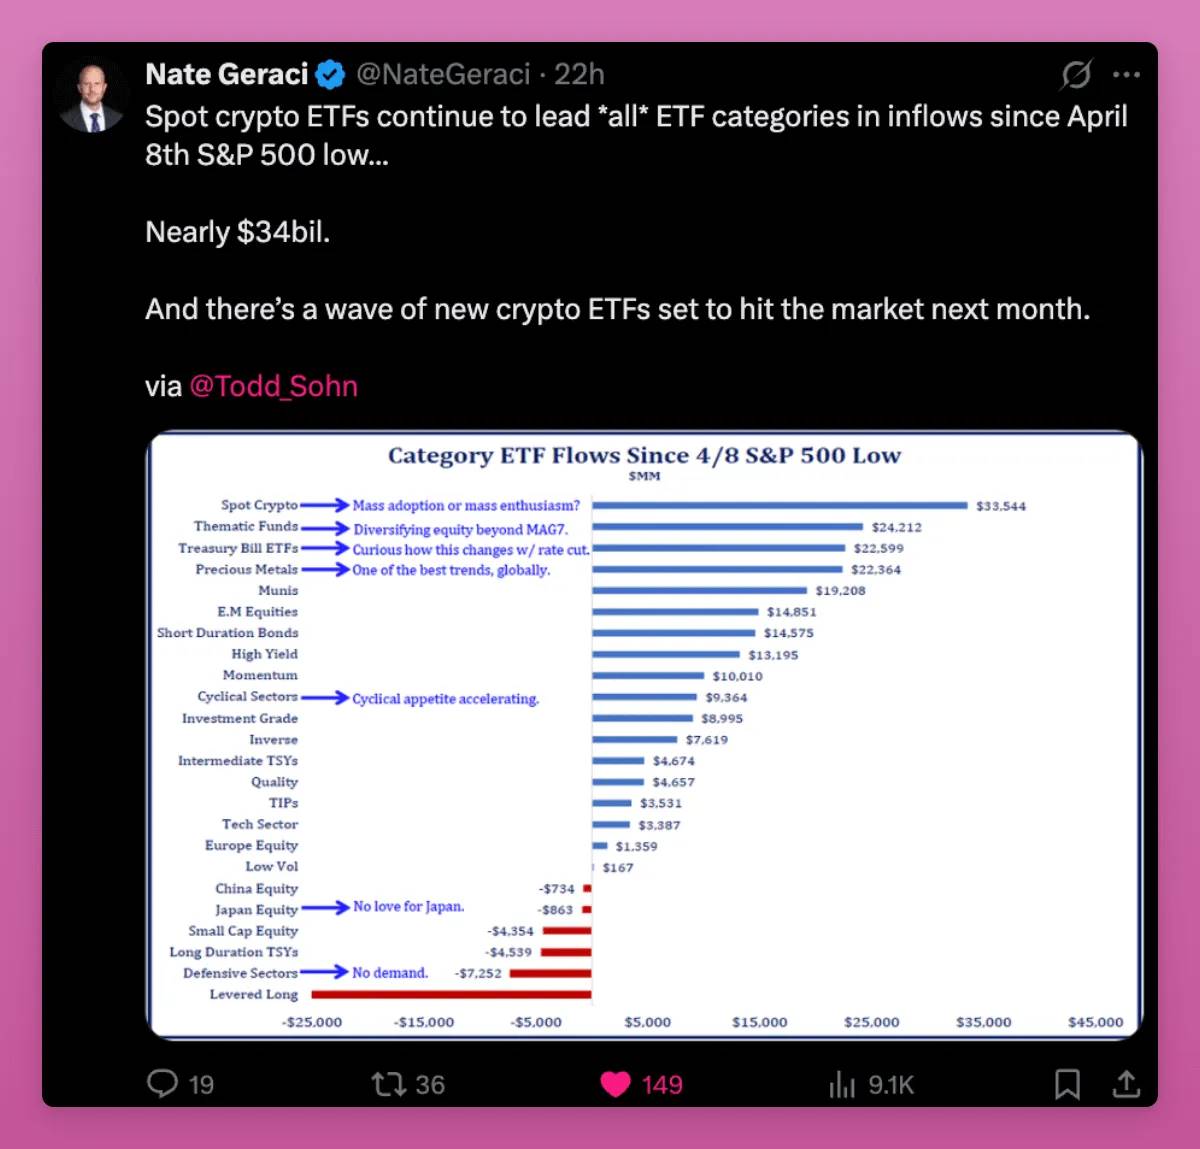
С 8 апреля спотовые крипто-ETF лидируют по притоку средств среди всех категорий ETF, достигнув отметки в 34 млрд долларов, опередив тематические ETF, гособлигации и драгоценные металлы.
Покупателями выступают пенсионные фонды, финансовые консультанты и банки. Криптовалюта теперь стала частью инвестиционных портфелей наравне с золотом или индексом Nasdaq.
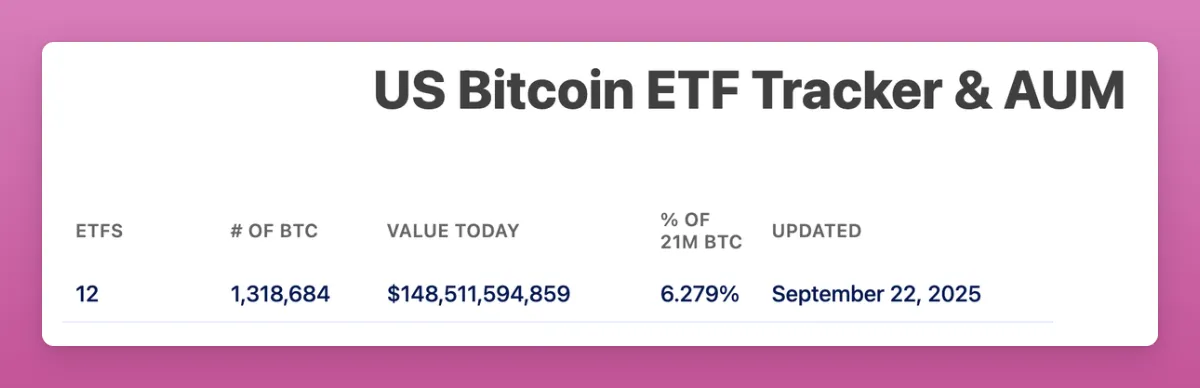
Активы Bitcoin ETF под управлением достигли 150 млрд долларов, что составляет более 6% от общего предложения.
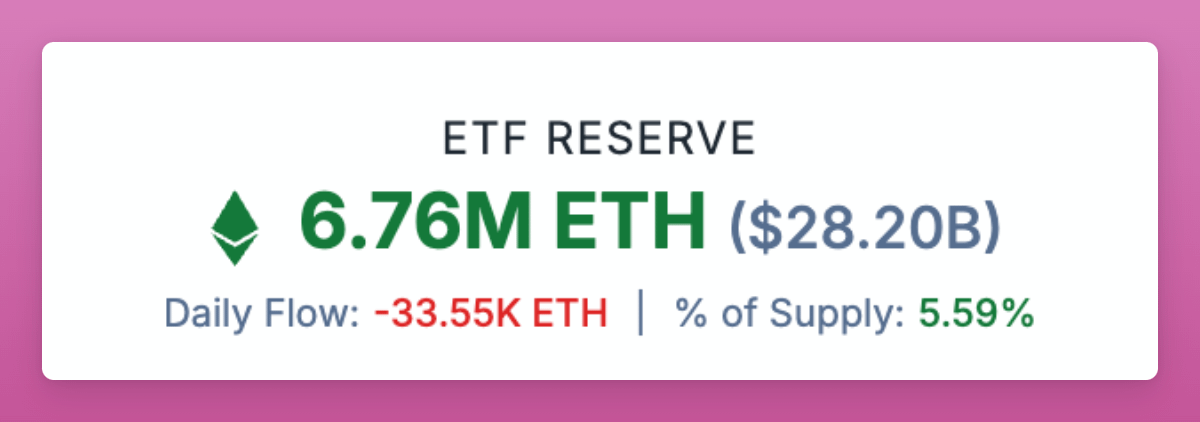
Эфириум ETF контролирует 5,59% от общего предложения.
Все это произошло менее чем за полтора года.
ETF стали главными покупателями биткоина и эфира, сместив базу держателей от розничных инвесторов к институционалам. Из моих постов видно, что киты покупают, а ритейл продает.
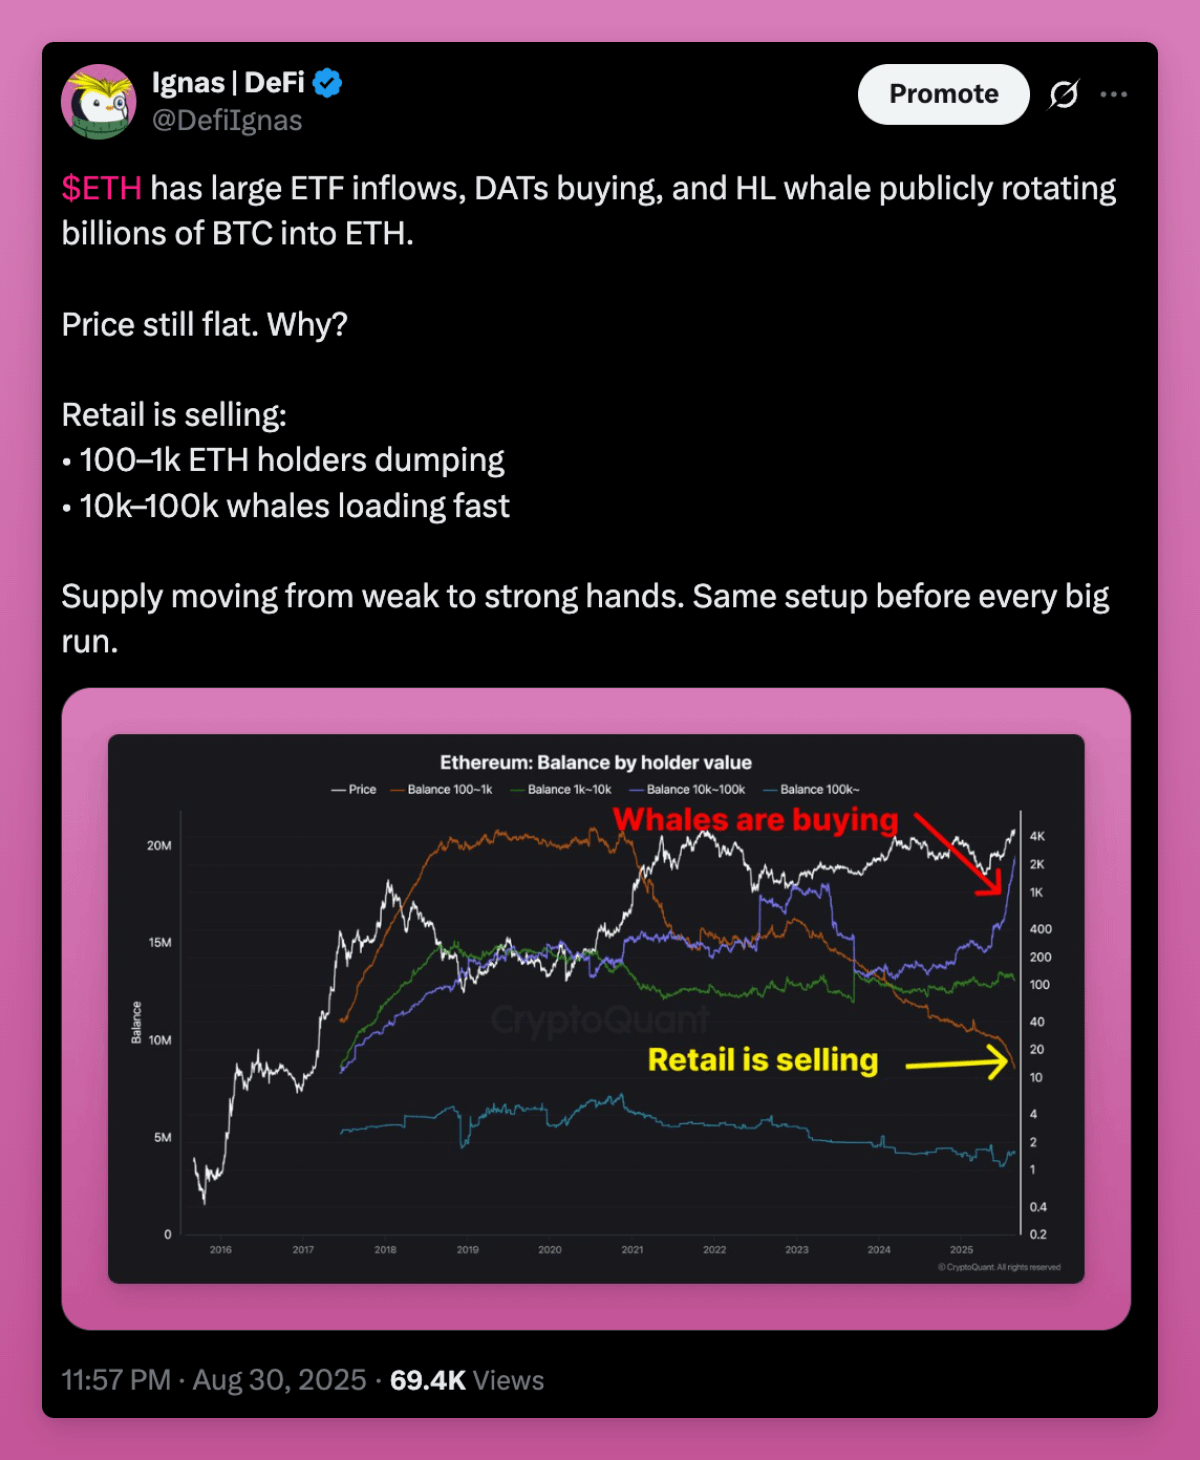
Более важно то, что «старые киты» перепродают активы «новым китам».
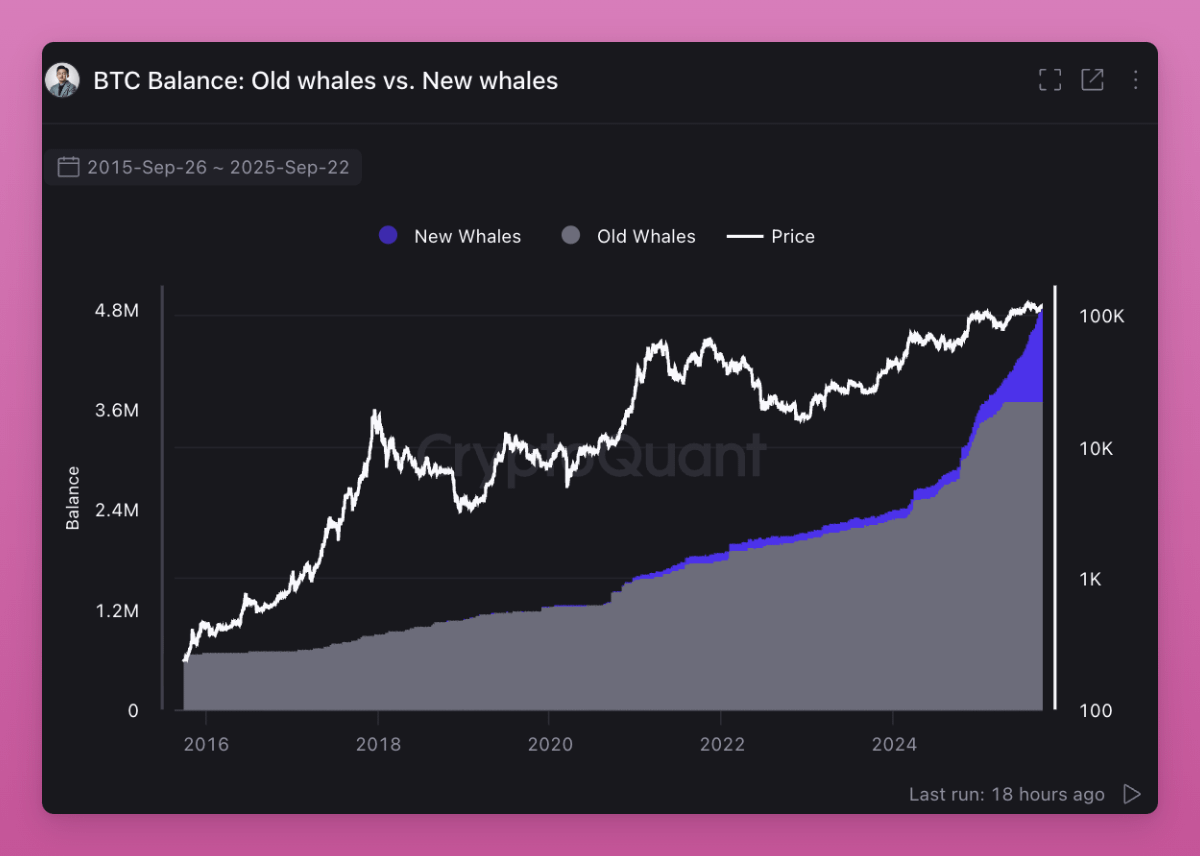
Происходит ротация правообладателей. Инвесторы, верящие в четырехлетний цикл, распродают активы в ожидании повторения старого сценария. Однако сейчас происходят иные процессы.
Ритейл, купивший на дне, передает активы ETF и институционалам. Этот переход повышает базовую стоимость входа и одновременно поднимает дно для будущих циклов, поскольку новые держатели не будут продавать при минимальной прибыли.
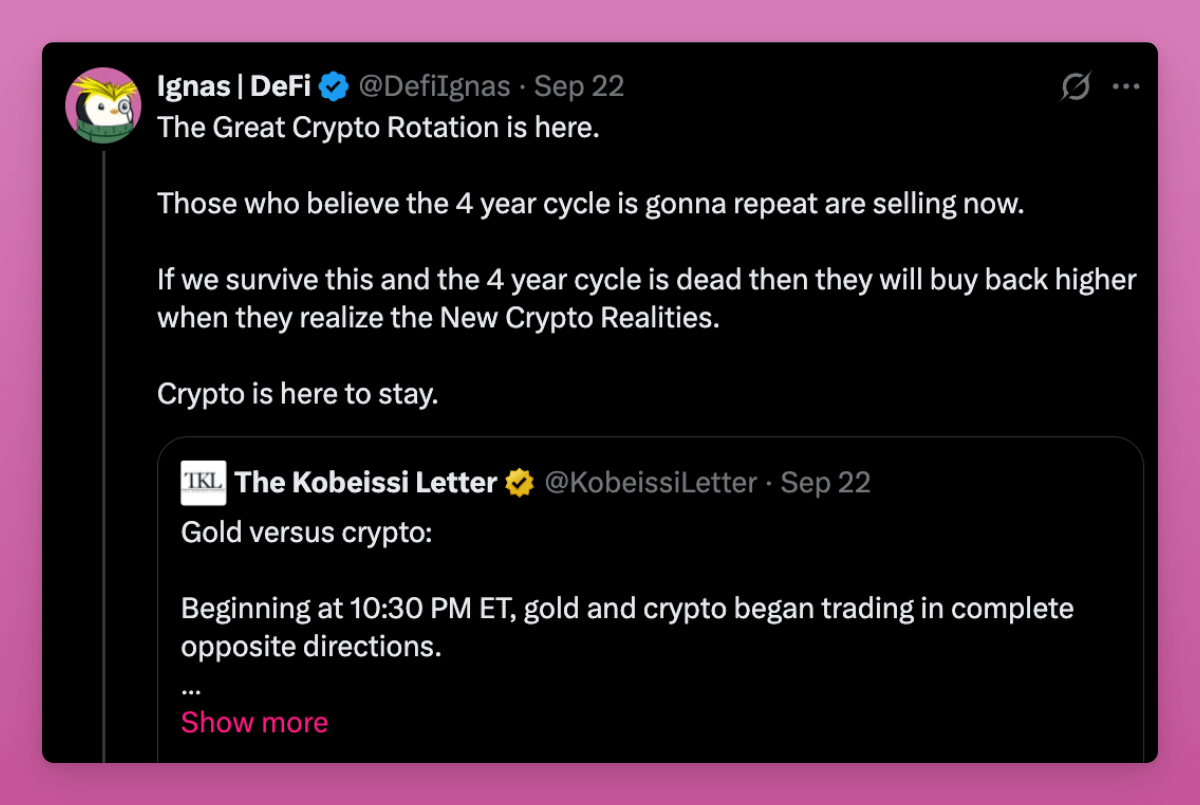
Это и есть большая ротация в криптоиндустрии. Криптоактивы переходят от спекулятивного ритейла к долгосрочным аллокаторам капитала.
Универсальные стандарты листинга открывают следующий этап этой ротации.
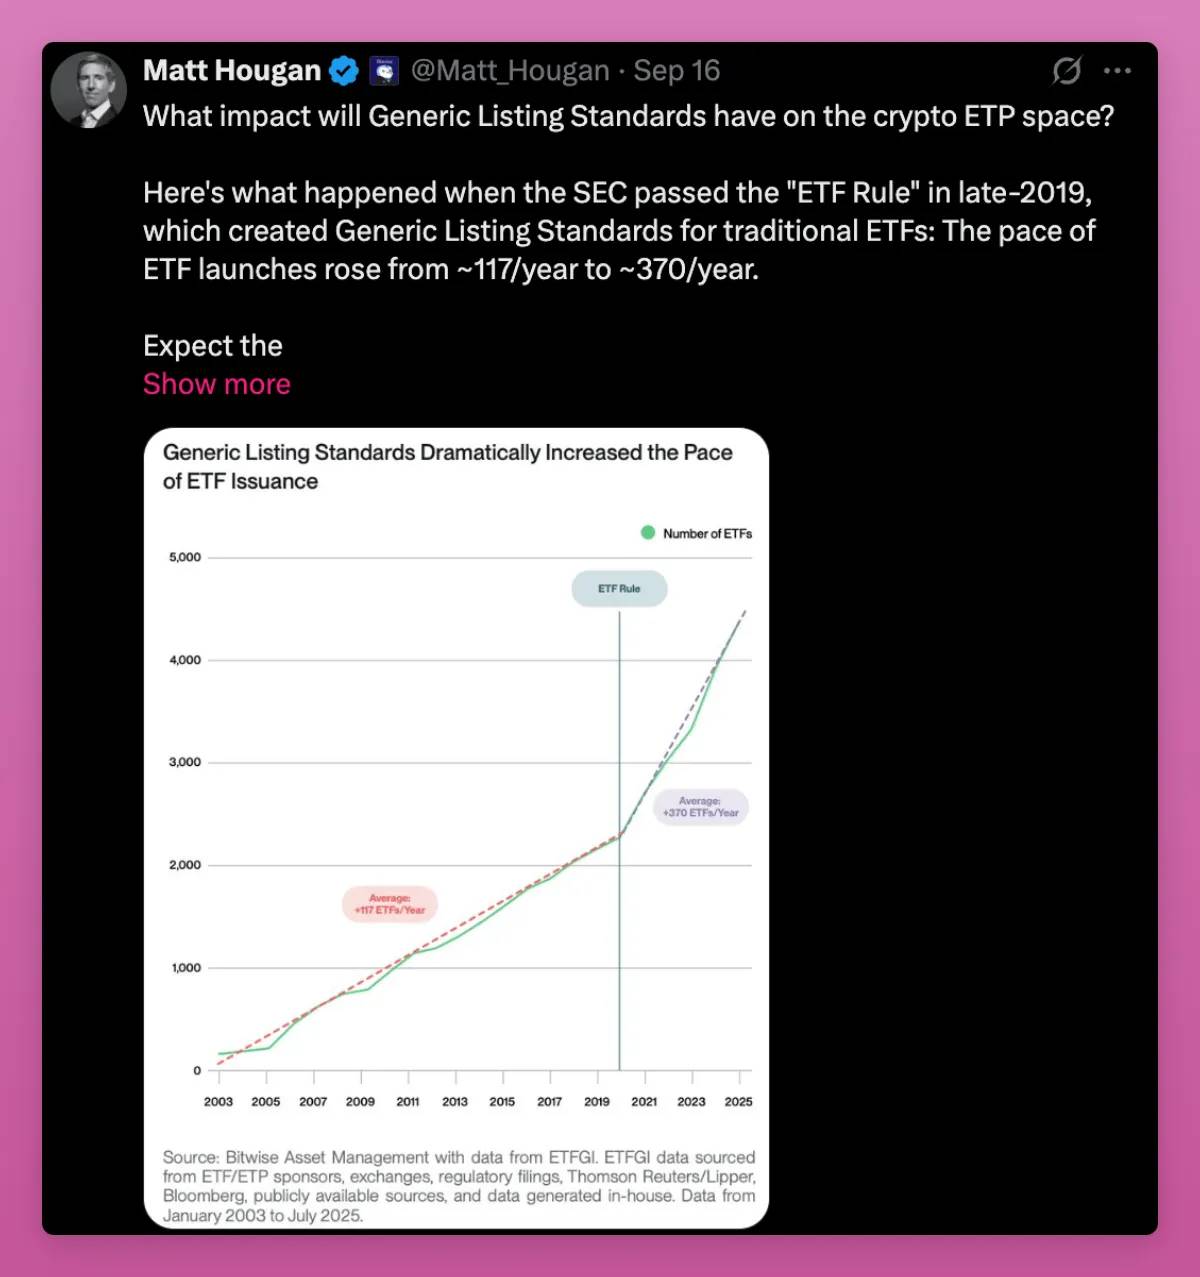
В 2019 году аналогичные правила привели к трехкратному увеличению количества выпускаемых сток ETF. Ожидается схожая динамика в криптопространстве. На очереди выпуск множества новых ETF, включая SOL, HYPE, XRP, DOGE и другие, что обеспечит ликвидность для выхода розничных инвесторов.
Ключевой вопрос остается прежним: сможет ли покупательная способность институционалов компенсировать продажу со стороны ритейла?
Если макроэкономическая среда останется стабильной, я уверен, что те, кто сейчас продает в надежде на возвращение четырехлетнего цикла, купят обратно на более высоких уровнях.
Конец синхронного ралли рынка
Ранее крипторынок обычно двигался синхронно. Сначала рос биткоин, затем этериум, а вслед за ними подтягивались остальные активы. Токены с низкой капитализацией показывали взрывной рост, так как ликвидность распределялась вниз по кривой риска.
На этот раз ситуация иная: растут не все токены синхронно.
Сегодня на рынке существуют миллионы токенов. Каждый день новые монеты выводятся на pump.fun, а «криейторы» переключают внимание аудитории со старых проектов на свои собственные мемкоины. Предложение резко выросло, тогда как интерес ритейла остался прежним.
Ликвидность распыляется между избыточным количеством активов, поскольку выпуск новых токенов практически не требует затрат.
Раньше популярными и удобными для дропов считались токены с низкой циркулирующей подачей и высокой полностью размытой оценкой (FDV). Но сейчас ритейл извлек уроки. Инвесторы предпочитают активы, способные генерировать реальную доходность или обладающие сильной культурной привлекательностью (например, $UNI, который, несмотря на высокий объем торгов, не показал роста).
Тезис Ansem справедлив: мы достигли пика чистой спекуляции. Новый тренд — это доход, поскольку он устойчив к изменениям. Приложения с подтвержденным product-market fit и реальной комиссионной выручкой будут расти, остальные нет.
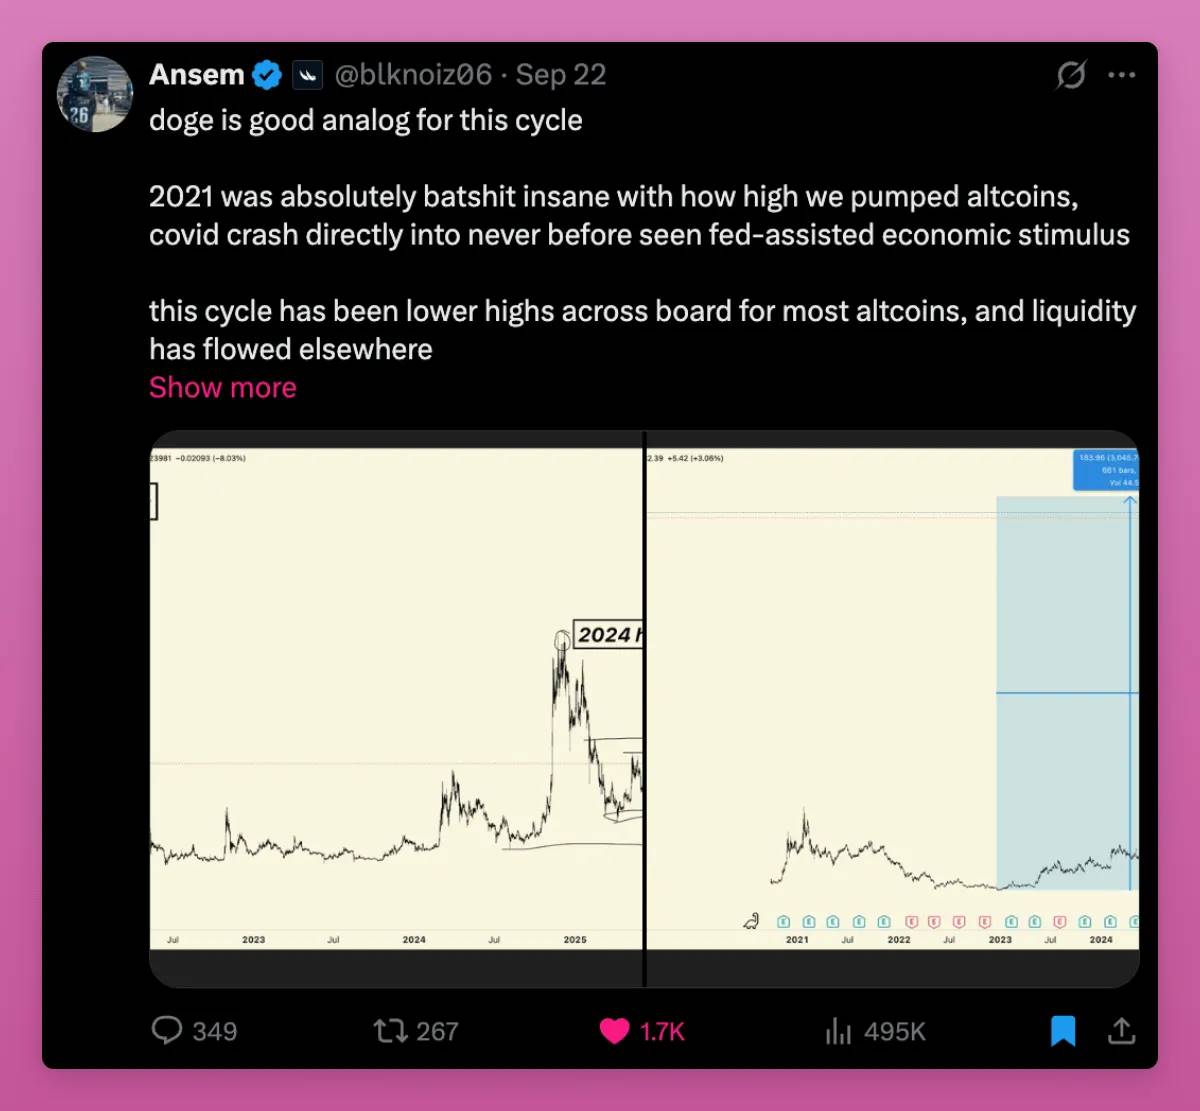
Есть два важных момента: пользователи платят за спекуляции высокие комиссии, и сравнение эффективности блокчейна с традиционной финансовой системой. Первый показатель достиг пика, тогда как второй еще имеет потенциал для роста.
Murad высказал еще одну отличную точку зрения, которую, на мой взгляд, упускает Ansem. Токены, которые продолжают расти, часто бывают новыми, нестандартными, подвержены неверному толкованию, но при этом опираются на преданное сообщество. Я тоже люблю новинки (как мой iPhone Air).
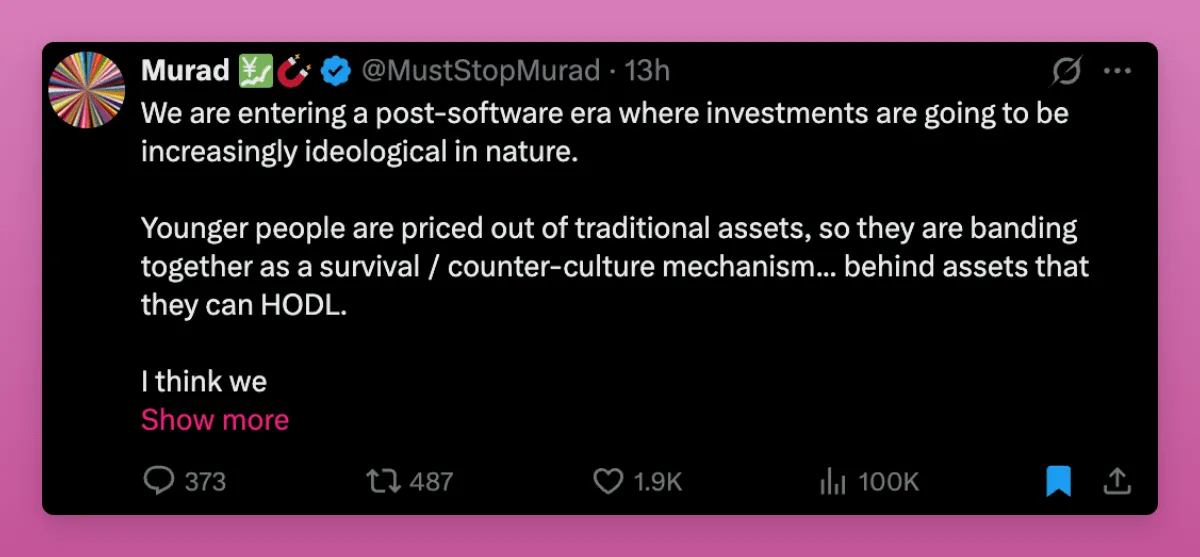
Культурный смысл определяет границу между успехом и провалом. Четкая миссия, даже если изначально кажется безумной, позволяет сообществу удержаться до момента возникновения снежного кома принятия технологии. Я отнес бы сюда Pudgy Penguins, Punk NFT и мемкоины.
Однако далеко не все свежие проекты оказываются успешными. Runes, ERC404 и другие наглядно показали, как быстро угасает новизна. Нарратив может исчезнуть, не успев набрать критическую массу.
Я считаю, что именно совокупность этих факторов объясняет новый порядок. Доходность отсеивает слабые проекты, а культура поддерживает те из них, которых неправильно поняли.
Оба фактора важны, но действуют они по-разному. Главными победителями станут лишь те редкие токены, которым удастся объединить их оба.
Порядок стейблкоинов придает индустрии достоверность
Изначально трейдеры накапливали USDT или USDC для покупки BTC и других криптовалют. Приток нового капитала считался бычьим сигналом, так как он конвертировался в спотовые покупки. В тот период от 80% до 100% притока стейблкоинов направлялось на покупку криптоактивов.
Сейчас ситуация изменилась.
Средства стейблкоинов уходят в кредитование, платежи, фарминг доходности, управление казначействами и майнинг дропов. Часть этих средств вообще не конвертируется в спотовые покупки BTC или ETH, но при этом прокачивает всю систему. Увеличивается количество транзакций на L1 и L2. Развивается ликвидность на DEX. Растет выручка рынков кредитования, таких как Fluid и Aave. Валютный рынок всей экосистемы становится глубже.
Новый тренд — это L1-блокчейны с приоритетом на платежи.
Tempo от Stripe и Paradigm создан специально для высокоскоростных платежей стейблкоинами, предлагая инструменты EVM и нативный AMM для стейблкоинов.
Plasma — это L1-блокчейн при поддержке Tether, разработанный специально для USDT, включающий банковское приложение и платежные карты для развивающихся рынков.
Эти блокчейны выводят стейблкоины в реальную экономику, а не только в торговлю. Мы вновь возвращаемся к теме «блокчейна для платежей».
Что это значит (на самом деле я пока не уверен).
-
Tempo: Огромный дистрибутивный потенциал Stripe. Это способствует широкому внедрению криптоактивов, но может в обход снижать спрос на спотовый BTC или ETH. В итоге Tempo может превратиться в аналог PayPal: огромный трафик, но минимальный приток ценности в Ethereum или другие сети. Пока неизвестно, выпустит ли Tempo собственный токен (думаю, да), и какая доля комиссий будет репатриирована в криптоэкосистему.
-
Plasma: Tether уже доминирует в эмиссии USDT. Связывая блокчейн + эмитент + приложения, Plasma может сосредоточить значительную часть платежей с развивающихся рынков в закрытой экосистеме. Это напоминает противостояние закрытой экосистемы Apple и открытого интернета, пропагандируемого Ethereum и Solana. Начинается борьба за статус де-факто.chain for USDT с Solana, Tron и EVM Layer2. На мой взгляд, больше всего в этом плане потеряет Tron, а Ethereum исторически не позиционировался как платежный слой. Тем не менее, выход Aave и других протоколов на Plasma представляет огромный риск для ETH……
-
Base: Спаситель для ETH L2. Поскольку Coinbase и команда Base продвигают платежи через приложение Base и захватывают комиссионные от USDC, они продолжат раскачивать объемы сборов Ethereum и протоколов DeFi. Экосистема остается рассредоточенной, но конкуренция стимулирует дальнейшее расширение ликвидности.
Регулирование поддерживает этот сдвиг. Закон «GENIUS» подталкивает другие страны к мировому лидерству в сфере регулирования стейблкоинов.
Кроме того, Управление по торговле товарными фьючерсами США (CFTC) недавно разрешило использовать стейблкоины в качестве токенизированного залога в деривативах. Это добавляет платежный спрос к непроспотовому спросу на рынках капитала.
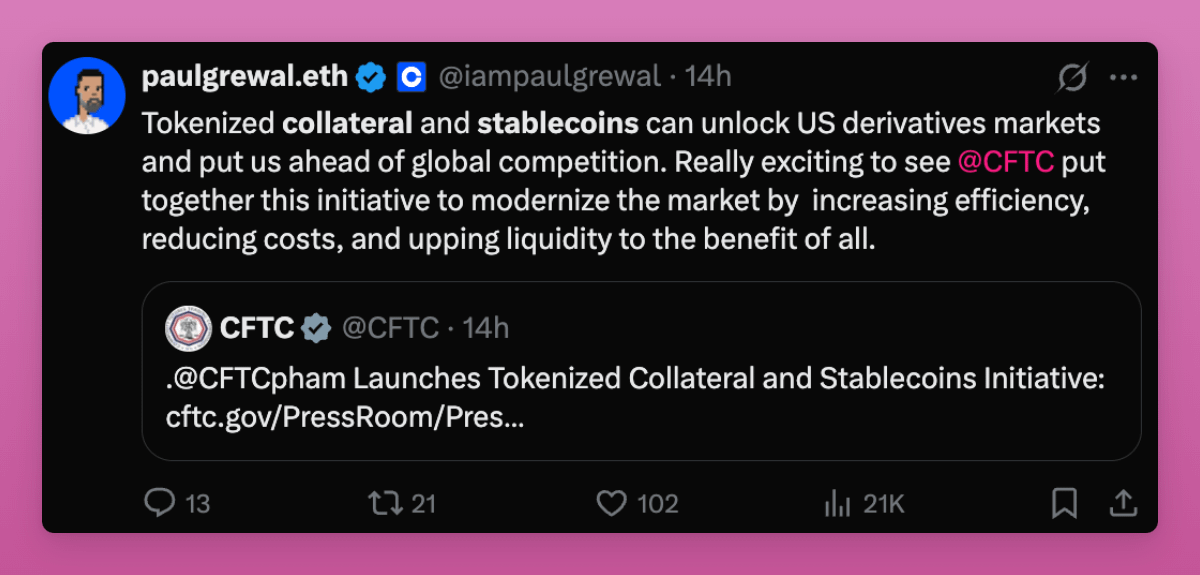
В целом, стейблкоины и новые специализированные L1 придают криптоиндустрии достоверность.
Инструкция ранее была просто местом для ставок, теперь же приобрела геополитическое значение. Спекуляции остаются самым крупным направлением использования, однако стейблкоины явно заняли второе место среди приложений в криптопространстве.
Победителями станут те блокчейны и приложения, которые смогут удержать трафик стейблкоинов и конвертировать его в лояльных пользователей и денежный поток. Главный вопрос заключается в том, сумеют ли новые L1 вроде Tempo и Plasma закрепиться лидерами по удержанию стоимости внутри своих экосистем, или же Ethereum, Solana, L2 и Tron способны дать ответный удар.
Следующая крупная сделка состоится 25 сентября в сети Plasma.
DAT: новая модель левериджа и IPO для токенов без ETF
Казначейства цифровых активов (DAT) вызывают у меня опасения.
С каждым бычьим циклом мы находим новые способы взять кредитное плечо под токены. Это расталкивает цены вверх, значительно превышая возможности спотовых покупок, но когда рынок переворачивается, деверинг всегда бывает крайне болезненным. При крахе FTX форсированные продажи из-за маржин-коллов в CeFi раздавили рынок.
Риск leverage в этом цикле может исходить от DAT. Если они размещают акции с премией, привлекают долговое финансирование и направляют средства в токены, они разгоняют рост. Но при смене настроения рынка эти структуры могут усугублять падение.
Принудительные выкупы или истощение средств на обратный выкуп акций могут спровоцировать сильное давление продавцов. Таким образом, хотя DAT расширяют доступ к рынку и привлекают институциональный капитал, они добавляют новый уровень системного риска.
Разберем пример того, что происходит, когда mNAV > 1. По сути, они раздают акционерам ETH, и эти акционеры скорее всего начнут продавливать цену. Однако, несмотря на «дроп», BTCS торгуется по 0.74 mNAV. Это плохой знак.
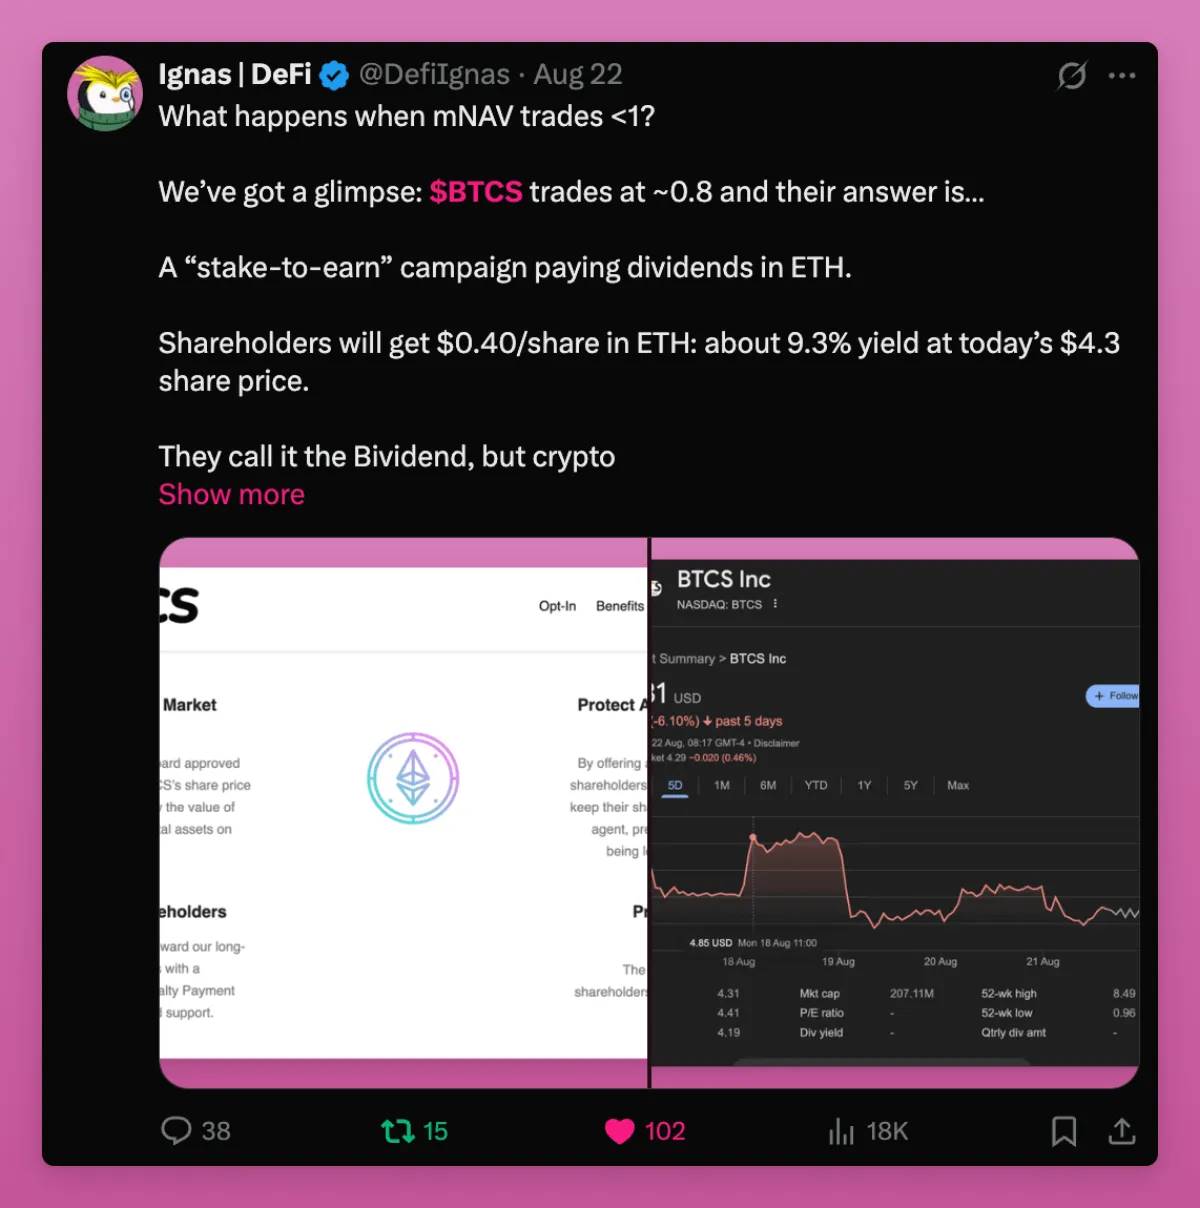
С другой стороны, DAT выступают новым мостом между экономики токенов и фондового рынка.
Как написал основатель Ethena:
«Меня беспокоит, что мы, возможно, исчерпали собственные криптокапиталы и не сможем разогнать альткоины выше предыдущего пика цикла. Если посмотреть на пики совокупной номинальной капитализации альткоинов в четвертом квартале 2021 и 2024 годов, оба они застыли примерно на отметке 1,2 трлн долларов. С учетом инфляции показатели обоих циклов почти идентичны. Возможно, это потолок, который глобальный ритейл способен поставить за 99% „воздушных“ монет?»
Вот почему DAT имеют такое значение.
Розничный капитал мог достичь пика, однако токены с реальным бизнесом, реальной выручкой и пользователями получают доступ к куда более крупному фондовому рынку. На фоне глобального рынка капитала весь рынок альткоинов — лишь капля в море. DAT открывают дверь для притока нового капитала.
Более того, поскольку лишь немногие альткоины обладают компетенциями для запуска DAT, проекты, сумевшие это сделать, перенаправят фокус с миллионов токенов на ограниченный пул «шеллинговых точек» (Schelling Point / Focal Point — ключевое понятие в теории игр, обозначающее естественный выбор решения без прямого общения).
Он также отметил, что арбитраж премии к NAV не так важен, и сам факт существования DAT — это позитивный сигнал.
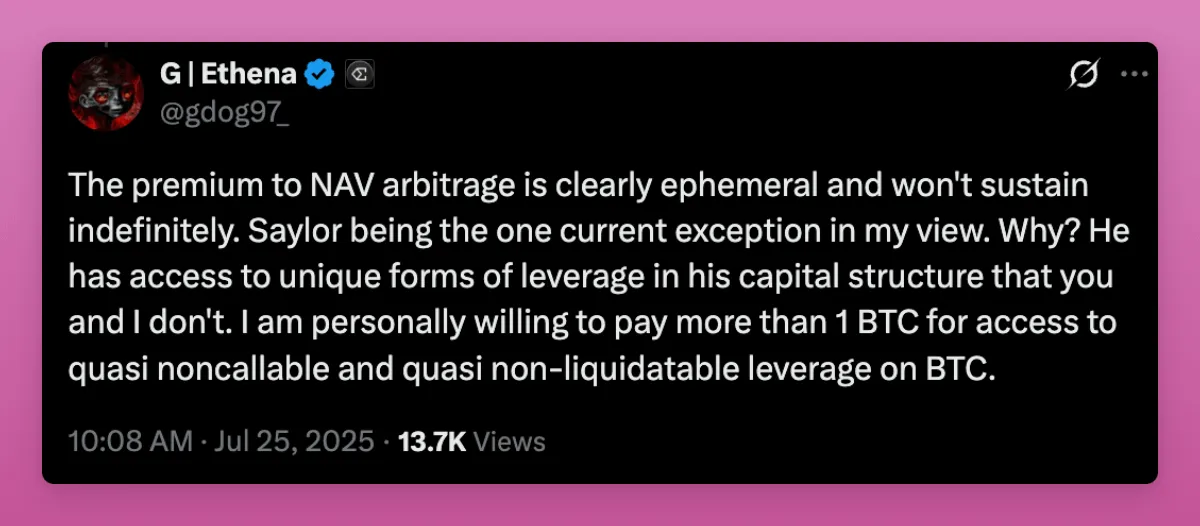
Большинство DAT не сможет, как Сэйлор, использовать leverage через структуру капитала для постоянной поддержки премии к NAV. Истинная ценность DAT кроется не в игре с премиями, а в самом канале привлечения капитала. Даже стабильный курс 1:1 NAV в сочетании с постоянным притоком средств лучше, чем полная невозможность привлечь капитал.
DAT для ENA и даже SOL подвергаются критике, так как воспринимаются как «инструменты» для кэшаута токенов из портфелей венчурных фондов.
Особенно уязвима ENA из-за крупных долей вейнеров VC. Но именно из-за дисбаланса распределения капитала, когда спрос VC на вторичном рынке превышает ликвидность, выход через DAT является позитивом: венчурные фонды смогут перебросить капитал в новые криптоактивы.
Это критически важно, так как многие VC получили серьезные убытки в текущем цикле из-за невозможности выйти из позиций. Если они смогут продать активы и получить новую ликвидность, они будут финансировать новые инновации в криптоиндустрии, тем самым продвигая отрасль вперед.
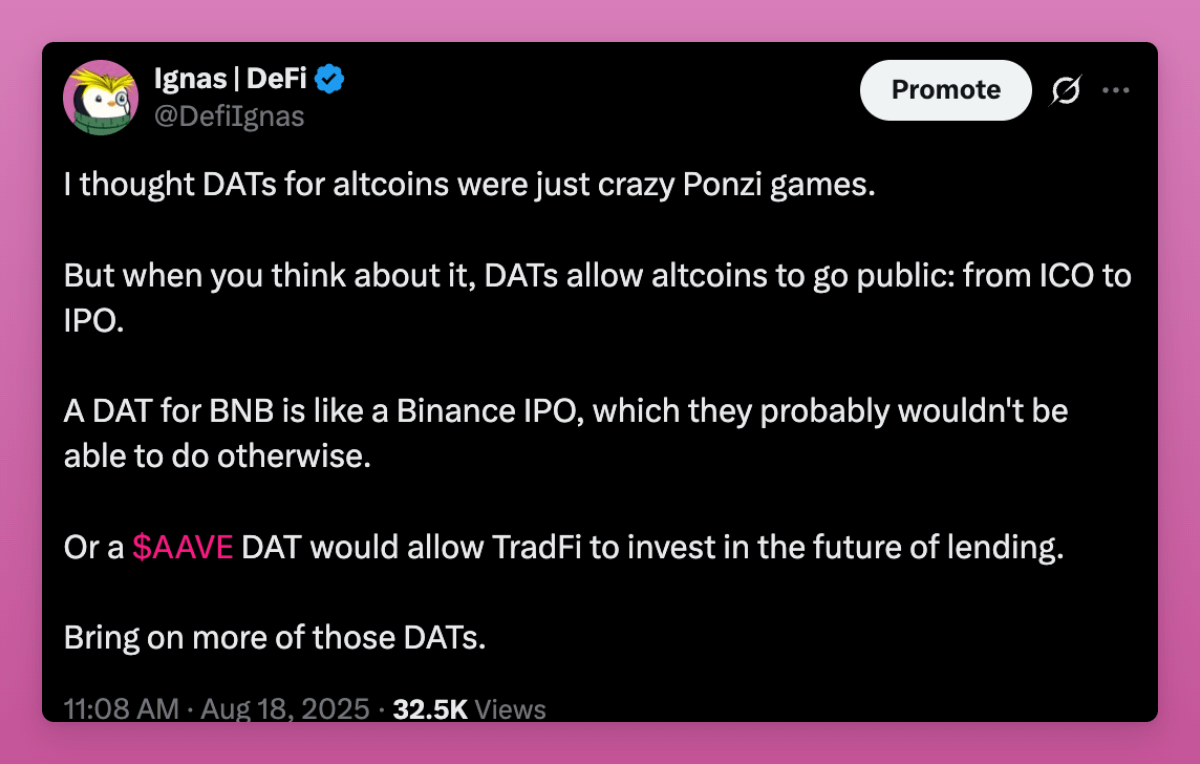
В целом DAT работают на поддержку криптоактивов, особенно тех, кому недоступны ETF. Они позволяют таким проектам, как Aave, Fluid и Hype, которые имеют реальных пользователей и выручку, перевести инвестиции на фондовый рынок.
Конечно, многие DAT потерпят неудачу и создадут эффект заражения для рынка. Но они также дарят ICO-проектам возможность провести IPO.
Революция RWA: возможности финансового образа жизни on-chain
Общий объем on-chain рынка RWA только что преодолел отметку в 30 млрд долларов, продемонстрировав рост почти на 9% всего за месяц. График тренда продолжает расти.
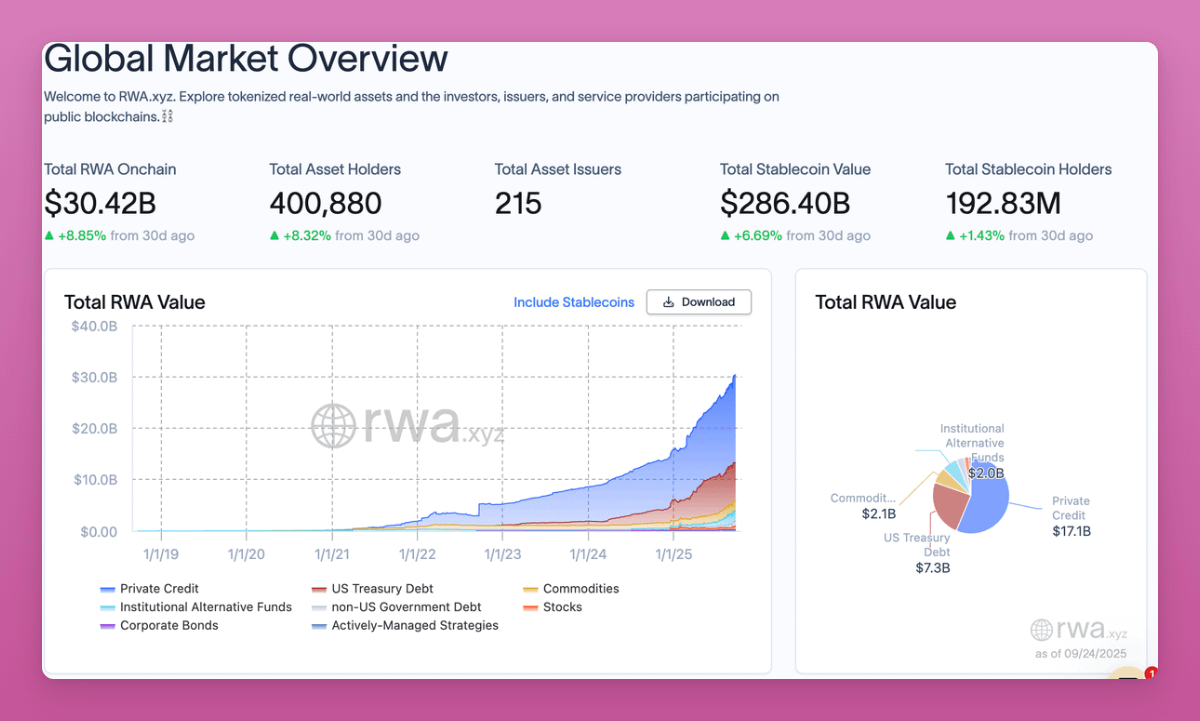
Гособлигации, кредитование, товары и private equity сегодня уже токенизированы. Скорость перехода стремительно увеличивается.
RWA выводит мировую экономику в блокчейн. Ключевые изменения включают:
-
Раньше, чтобы купить акции или облигации, вам приходилось продавать крипту в фиат. Теперь вы можете продолжать держать BTC или стейблкоины на цепи, конвертировать их в токенизированные госдолги или акции и сохранять контроль над ключами самостоятельно.
-
DeFi освобождается от зависимости от «пирамидальных» движителей роста многих протоколов. Это открывает для DeFi и инфраструктуры L1/L2 совершенно новые источники дохода.
Самое важное изменение касается залогового обеспечения.
HORIZON от Aave позволяет депонировать такие токенизированные активы, как индекс S&P 500, и использовать их в качестве залога для займов. Однако его TVL все еще крайне мал — всего 114 млн долларов, что говорит о том, что RWA находятся на относительно ранней стадии. (Прим.: Centrifuge активно работает над токенизацией официального SPX500 RWA. Если у них получится, CFG может показать отличный результат. Я в это верю.)
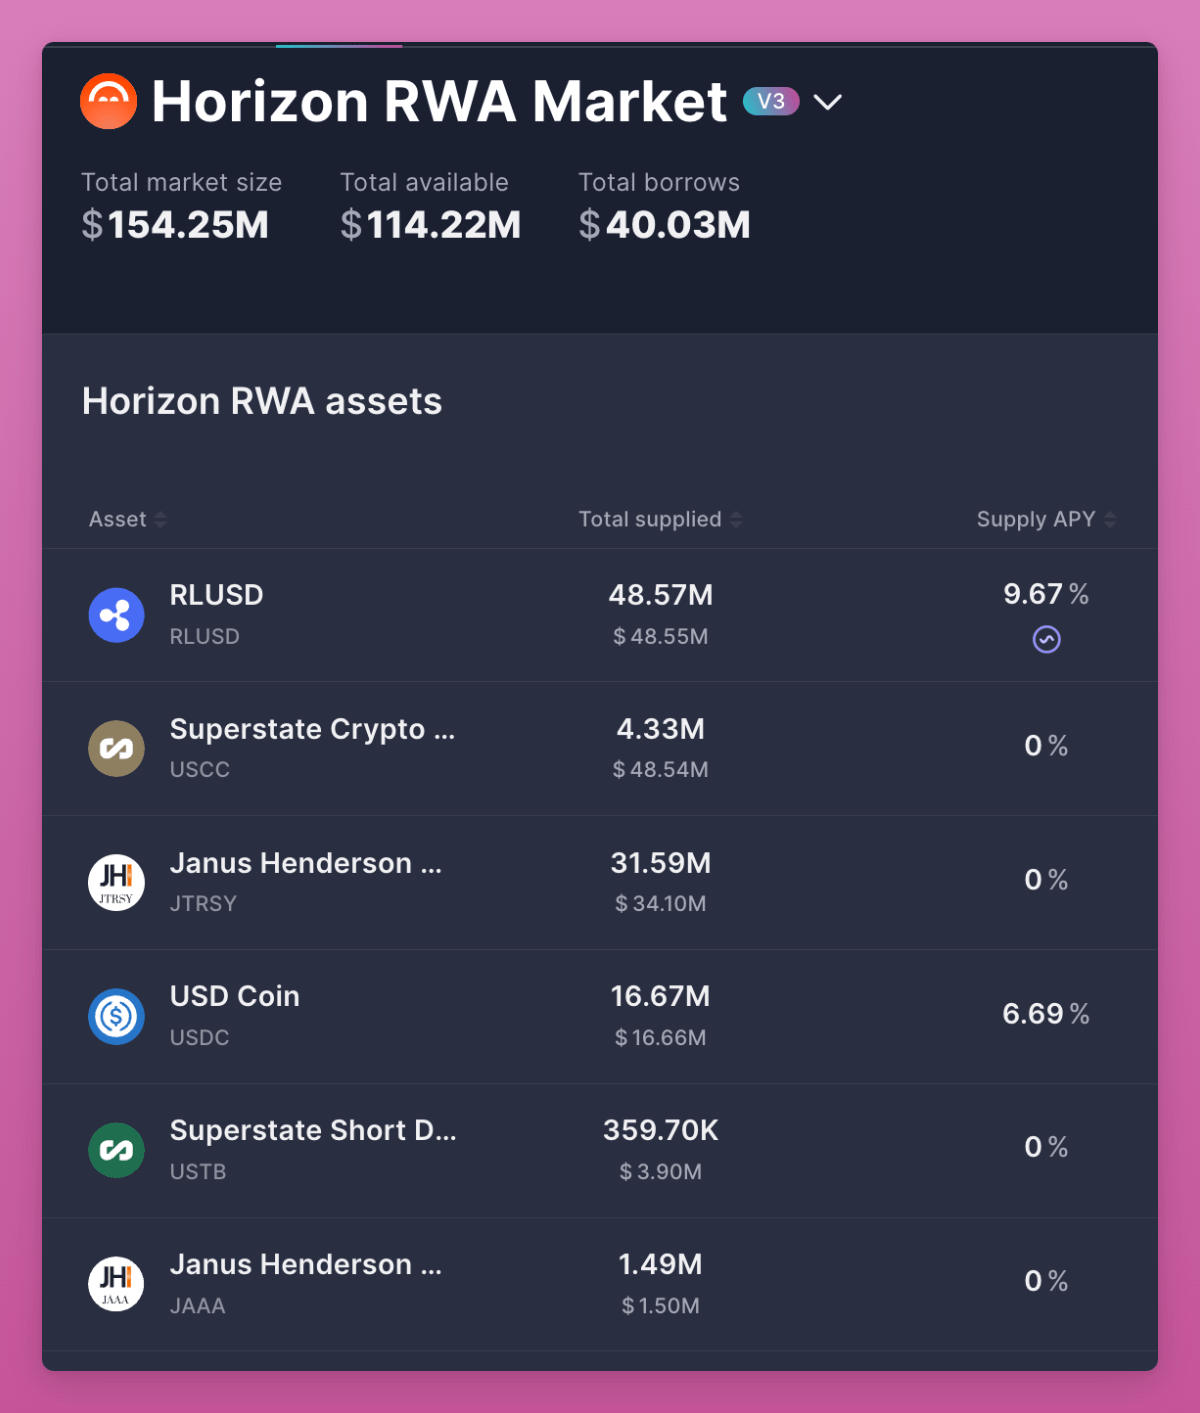
Для розничных инвесторов традиционные финансы практически не предоставляют такой возможности.
RWA в конечном итоге превращают DeFi в полноценный капитальный рынок. За счет гособлигаций и кредитования они устанавливают базовые процентные ставки. Они расширяют глобальное покрытие, позволяя каждому владеть американскими гособлигациями без посредничества американских банков (что уже становится глобальной ареной противостояния).
BlackRock запустила BUIDL, Franklin — BENJI. Это не маргинальные проекты, а мосты, связывающие триллионы долларов с криптовалютами.
В целом, RWA — это важнейшая структурная революция современности. Они увязывают DeFi с реальной экономикой и создают инфраструктуру для мира, который сможет функционировать полностью в блокчейне.
Четырехлетний цикл
Вопрос номер один для криптоиндустрии: завершился ли четырехлетний цикл? Я слышу вокруг разговоры о распродажах в ожидании его возвращения. Но я убежден: вместе со сменой парадигмы в крипте четырехлетний цикл обязательно повторится.
В этот раз все иначе.
Я ставлю на это своими средствами, потому что:
-
ETF превратили BTC и ETH в активируемые институционалами инструменты.
-
Стейблкоины стали геополитическим инструментом, интегрируясь в платежи и рынки капитала.
-
DAT открывают путь на фондовые рынки для токенов без ETF, одновременно обеспечивая выход VC и финансируя новые проекты.
-
RWA переводят глобальную экономику в блокчейн и формируют базовые ставки для DeFi.
Это уже не азартная игра 2017 года и не маниакальный ажиотаж 2021-го.
Это новая эпоха структуры и adoption, когда криптоиндустрия интегрируется с традиционными финансами, сохраняя при этом драйверы в виде культуры, спекуляций и веры в технологию.
Победители следующего цикла не придут из стратегии «покупаю все подряд».
Многие токены, вероятно, все же пройдут классический обвал четырехлетнего цикла. Вам нужно выбирать внимательно.
Настоящими победителями станут те активы, которым удается адаптироваться к макроэкономическим и институциональным изменениям, одновременно сохраняя культурную привлекательность для розничных инвесторов.
Таков новый порядок вещей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Ignas | DeFi Research



