


Хранилища, доходность и иллюзия безопасности: Ориентиры реального мира
Автор: Omer Goldberg
Перевод: Block unicorn
Хранилища (vaults) — это одно из понятий в индустрии криптовалют, которое каждый считает понятным. Этому способствует их кажущаяся простота. Но простота часто бывает обманчива. За фасадом они незаметно стали одной из самых неправильно понимаемых, но стратегически важных основ всей экосистемы.
Во время сезона DeFi (DeFi Summer) «хранилище» было лишь умным пользовательским интерфейсом вокруг автоматизированного сбора дохода. Проект Yearn упаковал сложные процессы, требующие постоянного вмешательства——например, переключение между различными доходными фермами и управление ликвидностью с помощью governance-токенов——в почти магический опыт. Просто внесите средства, а стратегии автоматически выполнят всю работу. Это айднети-родная абстракция, и она отлично работает.
Но 2025 год выглядит совершенно иначе.
Токенизированные государственные облигации превратились из экспериментов объемом в десятки миллионов долларов в фонд под управлением на сумму, близкую к 9 млрд долларов, причем такими активными участниками стали BlackRock, Franklin Templeton и Société Générale.
Объем активов с рискованной взвешенной стоимостью (RWA), не включая стейблкоины, уже достиг десятков миллиардов долларов.
Собственная капитализация стейблкоинов превысила 300 млрд долларов, а зрелость эмитентов значительно возросла.
Отрасль риск-менеджеров и ончейн-аллокаторов активов (Risk Curators and Onchain Allocators), которая еще несколько лет назад казалась никому не нужной, сегодня управляется почти сотней компаний с активами сверх 20 млрд долларов.
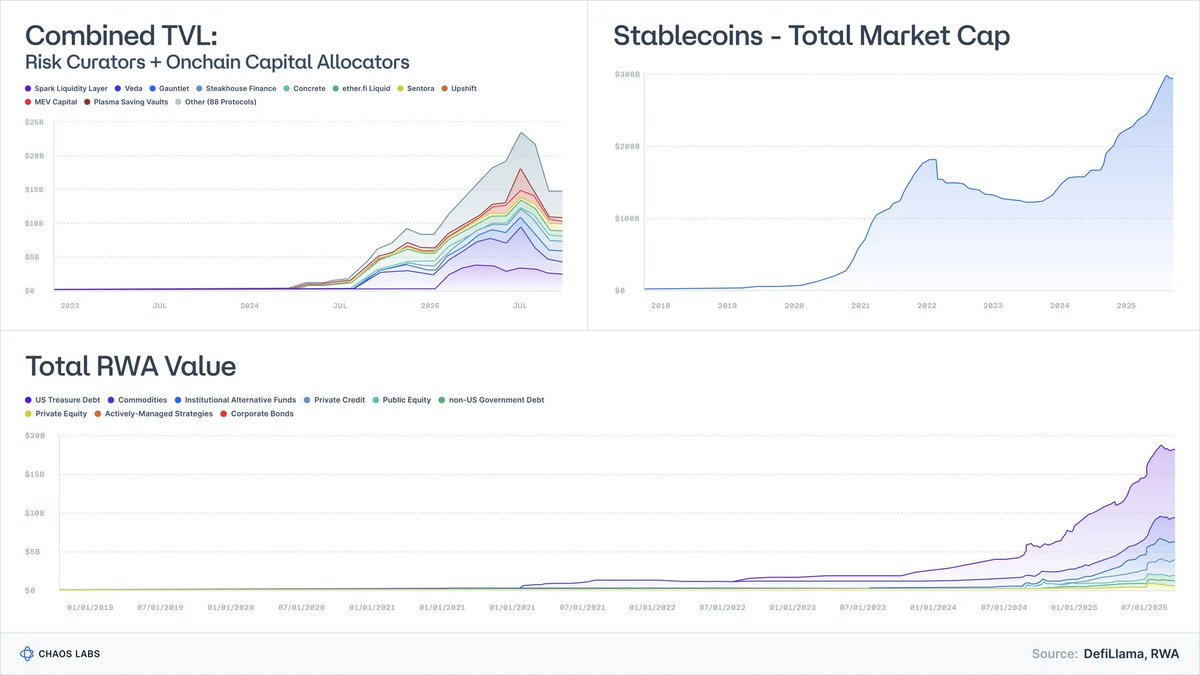
Взгляд на хранилища исключительно как на «машины для генерации дохода» устарел. Хранилища эволюционируют в обертки для фондов, выступая в качестве программируемых симуляторов для валютных фондов, структурированного кредита и (растущих) стратегий хедж-фондов.
И здесь кроется опасное заблуждение:
Большинство хранилищ продвигаются как инструменты доходности. Но по своей экономической сути они являются продуктами риска.
Крах таких проектов, как Stream и Elixir, ясно демонстрирует это. Когда индустрия воспринимает структурированный кредит как продукт, эквивалентный доллару, результат неизбежен: плохой менеджмент рисков, каскадные разрывы связей и системная уязвимость кредитных протоколов.
Эта статья призвана изменить восприятие хранилищ: что именно они собой представляют, как они соотносятся с традиционными классами активов и почему «безрисковый DeFi» — это не мимолетный тренд, а следующий рубеж глобальной финансовой интеграции.
1. По своей сути хранилища — это портфели с API
Если отбросить UI и маркетинговые элементы, концепция хранилища проста:
Движок построения портфеля, инкапсулированный в API.
-
Активы вносятся в хранилище (стейблкоины, Ethereum, активы с рискованной взвешенной стоимостью).
-
Работают стратегии (кредитование, залоги, хеджирование, плечо, фарминг, продажа волатильности, андеррайтинг кредита).
-
Программируемый интерфейс для ввода и вывода средств; иногда с предсказуемой ликвидностью, а иногда и без.
На этом все.
Если бы представитель традиционных финансов вручил вам меморандум о конфиденциальности фонда, вы бы сразу спросили:
-
Это наличность? Кредит? Долевые инструменты или нечто иное?
-
Каковы характеристики ликвидности — ежедневная, еженедельная или ежеквартальная?
-
Что случится с моим основным капиталом при экстремальных событиях?
Криптоиндустрия полностью пропускает этот этап. Мы говорим о годовой процентной ставке (APY), а не об уровнях риска.
На фронтенде децентрализованных финансов (DeFi) пять совершенно разных стратегий сводятся к одной привлекательной карточке:
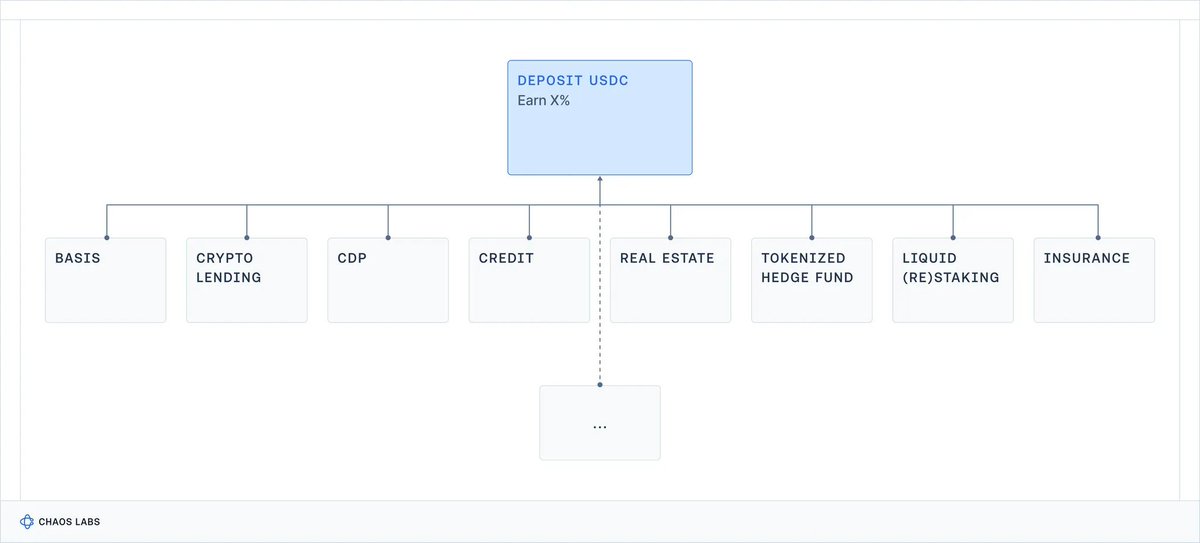
Хранилища — это шлюз ко всему, что находится ончейн.
Не хватает самого ключевого: какие риски я несу на самом деле?
Риск смарт-контрактов? Контрагентский риск? Базисный риск? Риск кредитного плеча? Кредитный риск? Или все сразу?
В итоге непрозрачность имеет свою цену: розничные пользователи могут принять на себя неизвестные им риски и понести непредвиденные убытки (что может привлечь внимание регуляторов); институциональные инвесторы же просто уйдут с порога, разочаровавшись в отсутствии профессионализма и стандартов прозрачности.
Более того, использование доходности в качестве единственного критерия конкуренции оказывает разрушительное влияние на управление рисками: протоколы и риск-менеджеры ради конкуренции берут на себя все больше рисков.
По мере того как криптоиндустрия становится институциональной, такое положение дел должно измениться.
2. Что именно вы получаете в виде доходности? Реальные мировые бенчмарки
Если мы хотим понять доходность DeFi-хранилищ, нам нужен бенчмарк:
Какова была историческая отдача от различных типов реального мира?
Уже почти век исследователи собирают данные по основным классам финансовых активов.
Асват Дамодаран (Aswath Damodaran) ведет авторитетную серию данных по американским акциям, облигациям и казначейским векселям с 1928 года, а «Годовой отчет об инвестиционной доходности» (Global Investment Returns Yearbook) отслеживает долгосрочную доходность в основных странах с 1900 года.
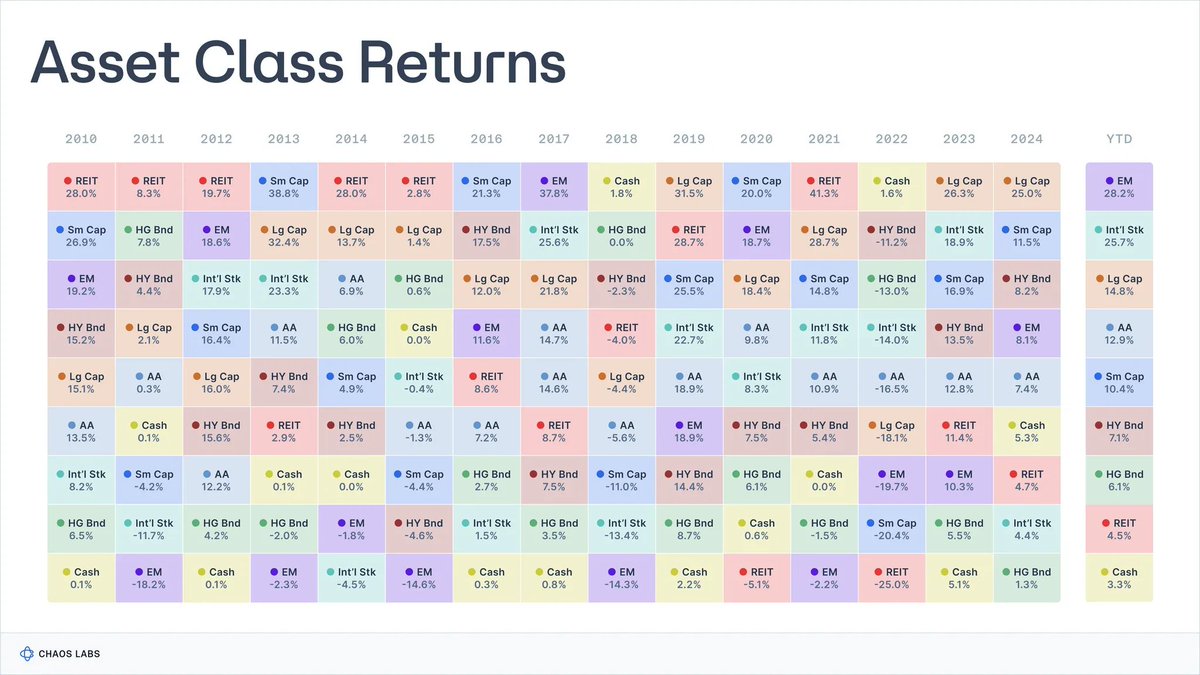
В этих наборах данных картина поразительно единообразна:
-
Акции (S&P 500): ок. 9,9%
-
Акции малой капитализации: ок. 11,7%
-
Облигации с высоким рейтингом: ок. 7,8%
-
Инвестиционные облигации: ок. 4,5%
-
Наличные / краткосрочные казначейские векселя: ок. 3,3%
-
Недвижимость: ок. 4,2%
-
Золото: ок. 5%
За этот период средняя инфляция составляла около 3%, поэтому реальная доходность примерно на 3 процентных пункта ниже номинальной. Эти цифры — не точный прогноз будущего, но они отражают долгосрочные тенденции экономики.
Каждая доходность сопровождается набором рисков и компромиссов, которые принимает на себя соответствующий держатель.
2.1 Наличные / краткосрочные гос. облигации: плата за ожидание
Определение
На практике это наиболее близкий к «безрисковой» норме инструмент в финансовой системе (короткие гособлигации США, фонды денежного рынка).
Историческая доходность
Номинальная доходность составляет около 3,3% (реальная доходность после инфляции — 0–1%).
Доходность инвестиций: По сути, поскольку кредитный риск практически отсутствует, а риск срока обращения крайне низок, инвестиционная доходность основана исключительно на временной стоимости денег.
Компромиссы: Инфляция незаметно съедает доходность и покупательную способность; за вычетом комиссий и транзакционных издержек долгосрочная реальная доходность стремится к нулю.
По своей сути эти инвестиции идеальны для хранения наличности, но не для сложного роста капитала.
2.2 Облигации: плата за предоставление заемных средств
Определение
Долговые обязательства, выпускаемые правительствами и компаниями, различаются по качеству. Вы предоставляете деньги в долг в обмен на проценты и возврат основной суммы.
Историческая доходность
-
Номинальная доходность инвестиционных облигаций составляет около 4–4,6%;
-
Номинальная доходность высокодоходных («мусорных») облигаций — около 6–8%.
Доходность инвестиций:
-
Кредитный риск: вероятность дефолта или снижения надежности заемщика («мусорные» облигации несут больший риск);
-
Риск срока обращения: чувствительность к изменениям процентных ставок;
-
Риск ликвидности, особенно на нерыночных рынках или при низкоклассном рейтинге.
Компромиссы: При росте процентных ставок портфель облигаций может резко просесть (циклическая чувствительность, например, исторические минимумы доходности в 2022 году); когда инфляция взлетает, реальная доходность может быть низкой или отрицательной; кредитные события (реструктуризация, дефолт) способны привести к необратимым потерям капитала.
Термин «облигации» охватывает спектр финансовых инструментов с разным профилем риска и доходности: оценка экономического положения эмитента является фундаментом для определения фактического риска.
2.3 Акции: плата за волатильность роста
Определение
Долевое участие в компании. Извлекаемая выгода из прибыли, инноваций и долгосрочного экономического роста.
Историческая доходность
Американские акции (S&P 500): номинальная доходность около 9,9–10%, реальная доходность — около 6,5–7%.
Доходность инвестиций:
-
Бизнес-риск: компания может обанкротиться;
-
Циклы прибыльности: прибыль колеблется вместе с экономикой, вклад дивидендов в общую доходность может снижаться;
-
Волатильность и просадки: даже в развитых экономиках значительная дневная волатильность капитализации является нормой.
Компромиссы: Несмотря на то, что в долгосрочной перспективе мировые акции обычно опережают облигации и краткосрочные гособлигации, корректировки на 30–50% в течение нескольких лет не являются чем-то из ряда вон выходящим (например, «потерянное десятилетие» Японии или Европа в период 2000–2018 гг.), особенно с учетом инфляции.
2.4 Недвижимость: доходы + леверидж + локальные риски
Определение
Объекты недвижимости, генерирующие доход: жилье, коммерческая недвижимость, логистика и т.д.
Историческая доходность
Долгосрочная средняя номинальная доходность по индексам американской недвижимости составляет около 4–4,5%, реальная доходность — около 1–2%.
Доходность инвестиций:
-
Риск доходов и экономического цикла: выручка зависит от способности арендаторов своевременно платить, а арендная база колеблется в зависимости от экономических циклов;
-
Локальный экономический риск: экспозиция к конкретному городу, региону или отрасли;
-
Риск левериджа и волатильности: ипотечные кредиты и долговое финансирование умножают как доходы, так и потери;
-
Риск ликвидности: сделки по недвижимости и многим связанным инструментам проходят медленно и дорого, особенно в периоды стресса.
Компромиссы:
Вы не можете мгновенно «выставить недвижимость на продажу»; ее реализация или рефинансирование занимают недели или месяцы, даже публичные REITs могут сильно падать при рыночном давлении;
Снижение процентных ставок, доступности кредита или локального спроса (например, сокращение потребности в офисах из-за удаленной работы) одновременно бьют по доходам и оценке;
Когда ставки растут или кредиторы ужесточают условия, стоимость пролонгации долга может стать высокой;
Портфели часто чрезмерно сконцентрированы в определенных регионах или типах недвижимости.
Фактически, хотя недвижимость традиционно считалась эффективным защитным активом от инфляции, она представляет собой сложный и низколиквидный класс, который нельзя торговать или расплачиваться им так же легко, как денежные эквиваленты.
2.5 Частный капитал и венчурные инвестиции: премия за низкую ликвидность и сложность
Определение
Инвестиции в частные компании и проекты с низкой ликвидностью и длительным горизонтом, такие как M&A и растущие долевые инвестиции; ранние стадии венчура или спекуляции на distressed/special situations.
Историческая доходность
-
Частный капитал: чистый показатель внутренней нормы доходности (IRR) во многие годы составляет около 15% (но с сильной цикличностью)
-
Венчур: доходность топ-квартальных fund managers превышает 20–30%
Однако данные демонстрируют огромную дисперсию: после учета комиссий и эффекта выжившего медианная реальная доходность будет ближе к однозначным числам.
Доходность инвестиций:
-
Длительная низкая ликвидность: средства заблокированы на 7–12 лет
-
Сложность: индивидуальные сделки, корпоративное управление и структура
-
Навыки управляющего: колоссальные различия между менеджерами и годами инвестирования
-
Информационная асимметрия: требуются профессиональные каналы и due diligence
-
Более высокий риск основного капитала: венчур сильно зависит от исполнения и макроэкономики; высок риск полной потери средств.
Компромиссы: Средства надолго замораживаются; вторичных рынков обычно нет. Кроме того, несмотря на высокие риски, многие фонды после вычета комиссий показывают результаты хуже, чем публичные рынки.
3. Бесплатный обед невозможен: лестница доходностей
Когда вы агрегируете все эти исторические данные, возникает простой факт:
В реальном мире ни один класс активов не обеспечивает высокую доходность без принятия высокого риска.
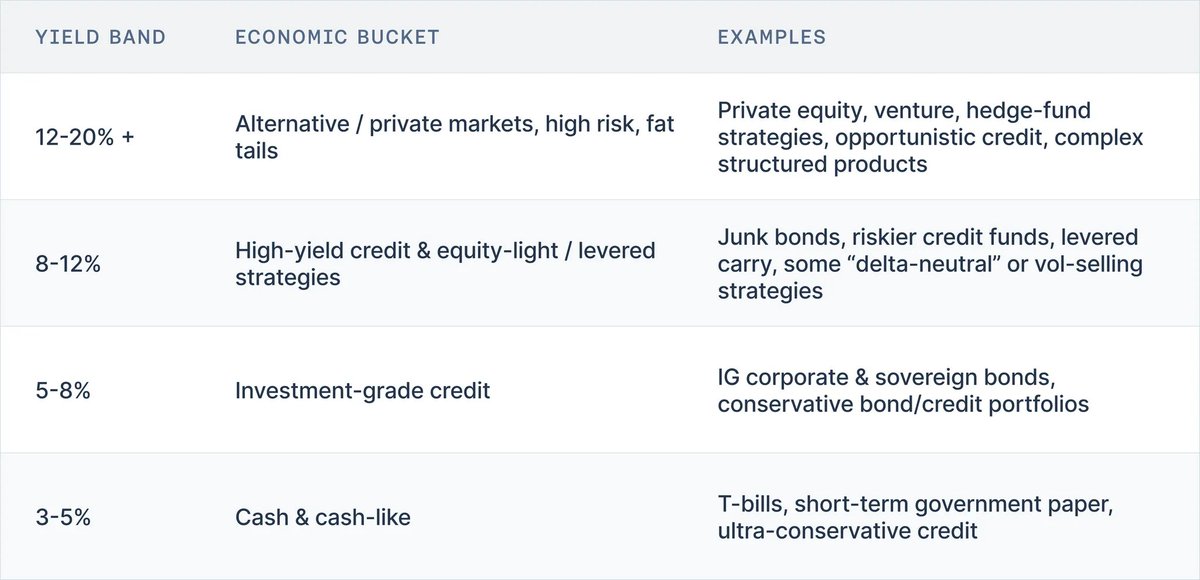
Практичный способ расшифровки доходности хранилищ — использовать модель лестницы доходностей:
-
3–5% → наличные, гособлигации, краткосрочные казначейские векселя, сверхконсервативный кредит
-
5–8% → инвестиционные облигации, консервативные кредитные портфели
-
8–12% → высокодоходные облигации, рискованный кредит, легкие equity-стратегии, частичный леверидж-арбитраж
-
12–20%+ → частный капитал, венчур, стратегии хедж-фондов, оппортунистический кредит, сложные структурированные продукты
Столетние рыночные данные показывают, что эта лестница доходности проявляла удивительную устойчивость в условиях войн, гиперинфляции, технологических бумах и трансформации процентных систем.
Ончейн-трансформация портфелей не отменяет базовых правил. Поэтому, встречая любое DeFi-хранилище, задайте себе два вопроса:
-
Соответствует ли заявленный уровень заявленной доходности?
-
Откуда берется эта доходность?
4. Заключение: правильная ментальная модель доходности хранилищ
Отбросим маркетинг и UI, факты просты:
-
Хранилища больше не являются «фермами» с автоматическим сложным процентом, а представляют собой портфели с API;
-
Их доходность — это цена принимаемого риска;
-
Многовековые рыночные данные показывают, что в рамках конкретного риска разумный диапазон доходности сохраняет удивительную стабильность.
Продукты, похожие на наличные, имеют номинальную доходность только в пределах однозначных чисел, тогда как реальная доходность близка к нулю.
Доходность по инвестиционному кредиту чуть выше из-за риска срока и дефолта.
Доходность по высокодоходному кредиту и акциям может достигать верхних однозначных значений или двузначных цифр.
Частный капитал, венчур и стратегии хедж-фондов — единственные исторически устойчивые инструменты, обеспечивающие среднюю доходность на уровне двузначных цифр, но они сопряжены с реальной угрозой низкой ликвидности, непрозрачности и необратимых потерь.
Перенос этих портфелей в блокчейн не меняет связь между риском и доходностью. На современном фронтенде DeFi пять совершенно разных уровней риска могут маскироваться под одну дружелюбную рекламную карточку: «Внесите USDC, заработайте X%», при этом почти никогда не указывая, несете ли вы риск наличности, инвестиционного кредита, «мусорных» облигаций, акций или стратегии хедж-фонда.
Для частных пользователей это уже достаточно плохо: они могут тайно инвестировать в непонятные им сложные кредитные продукты или леверидж-комбинации.
Но последствия носят системный характер: чтобы оставаться конкурентоспособными по доходности, каждый продукт в конкретной «категории» склонен выбирать самый рискованный профиль внутри этой категории. Более консервативные настройки выглядят «неэффективными» и игнорируются. Кураторы и протоколы, тихими голосами принимающие на себя дополнительный кредитный, левериджный или базисный риск, получают вознаграждение, пока подобные инциденты со Stream или Elixir не напомнят всем, какой именно риск они на себя взяли на самом деле.
Таким образом, лестница доходности — это не просто обучающий инструмент. Это начало языка рисков, которого в настоящее время не хватает индустрии. Если мы сможем последовательно отвечать на эти два вопроса по отношению к каждому хранилищу:
-
К какому уровню лестницы относится данное хранилище?
-
Какую ценовую ставку мне придется заплатить за такую доходность в виде каких рисков (риск смарт-контракта, кредитный риск, срок обращения, ликвидность, направление)?
Мы сможем оценивать эффективность по уровням риска, вместо того чтобы превращать всю экосистему в единый, недифференцированный матч по соревнованию APY.
В дальнейших частях этой серии мы применим данную модель непосредственно к криптографии. Сначала мы сопоставим текущие основные хранилища и случаи краха с лестницей, чтобы посмотреть, что на самом деле говорят нам их показатели доходности. Затем мы рассмотрим ситуацию в более широком контексте и обсудим, что требует изменений: ярлыки, стандарты, практики кураторства и архитектуру систем.
В последующих публикациях данной серии мы непосредственно применим этот фреймворк к сфере криптовалют. Сначала мы сопоставим современные основные хранилища и кейсы крахов с данным фреймворком, чтобы увидеть, что именно отражают их уровни доходности. Затем мы отрисуемся и проанализируем направления, нуждающиеся в улучшении: маркировку, стандарты, практику кураторства и проектирование систем.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaos_labs














