Strategy бросает вызов MSCI: окончательная защита DAT
Автор: KarenZ, Foresight News
Борьба вокруг развития индустрии компаний-казначеев цифровых активов (DAT) продолжается.
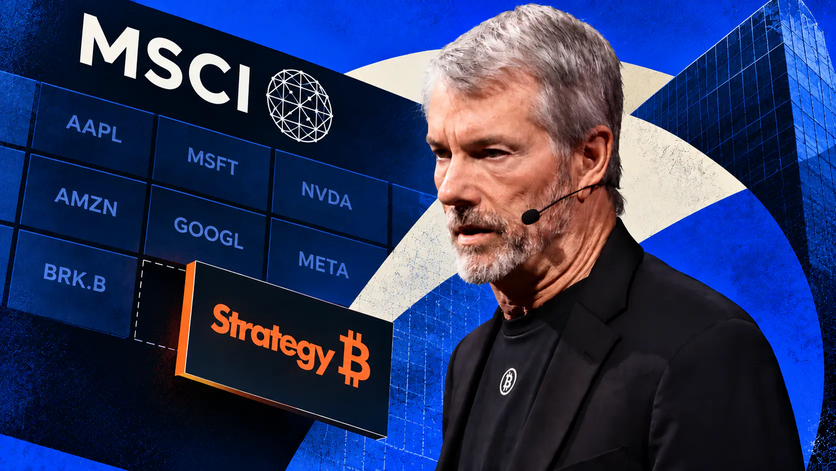
В октябре глобальная индексная компания MSCI предложила исключить из своих глобальных инвестиционных индексов компании, у которых доля цифровых активов составляет 50% и более от общей стоимости активов. Этот шаг напрямую угрожает рыночным позициям компаний-казначеев цифровых активов, представленных Strategy, и может даже полностью изменить потоки капитала во всей отрасли цифровых активов.
По данным, подсчитанным организацией Bitcoin for Corporations, 39 компаний могут быть исключены из глобального инвестиционного индекса MSCI. Ранее аналитики JPMorgan предупреждали, что только исключение Strategy может привести к оттоку пассивного капитала на сумму около 2,8 млрд долларов США; если другие индексные провайдеры последуют этому правилу, отток может достичь 8,8 млрд долларов.
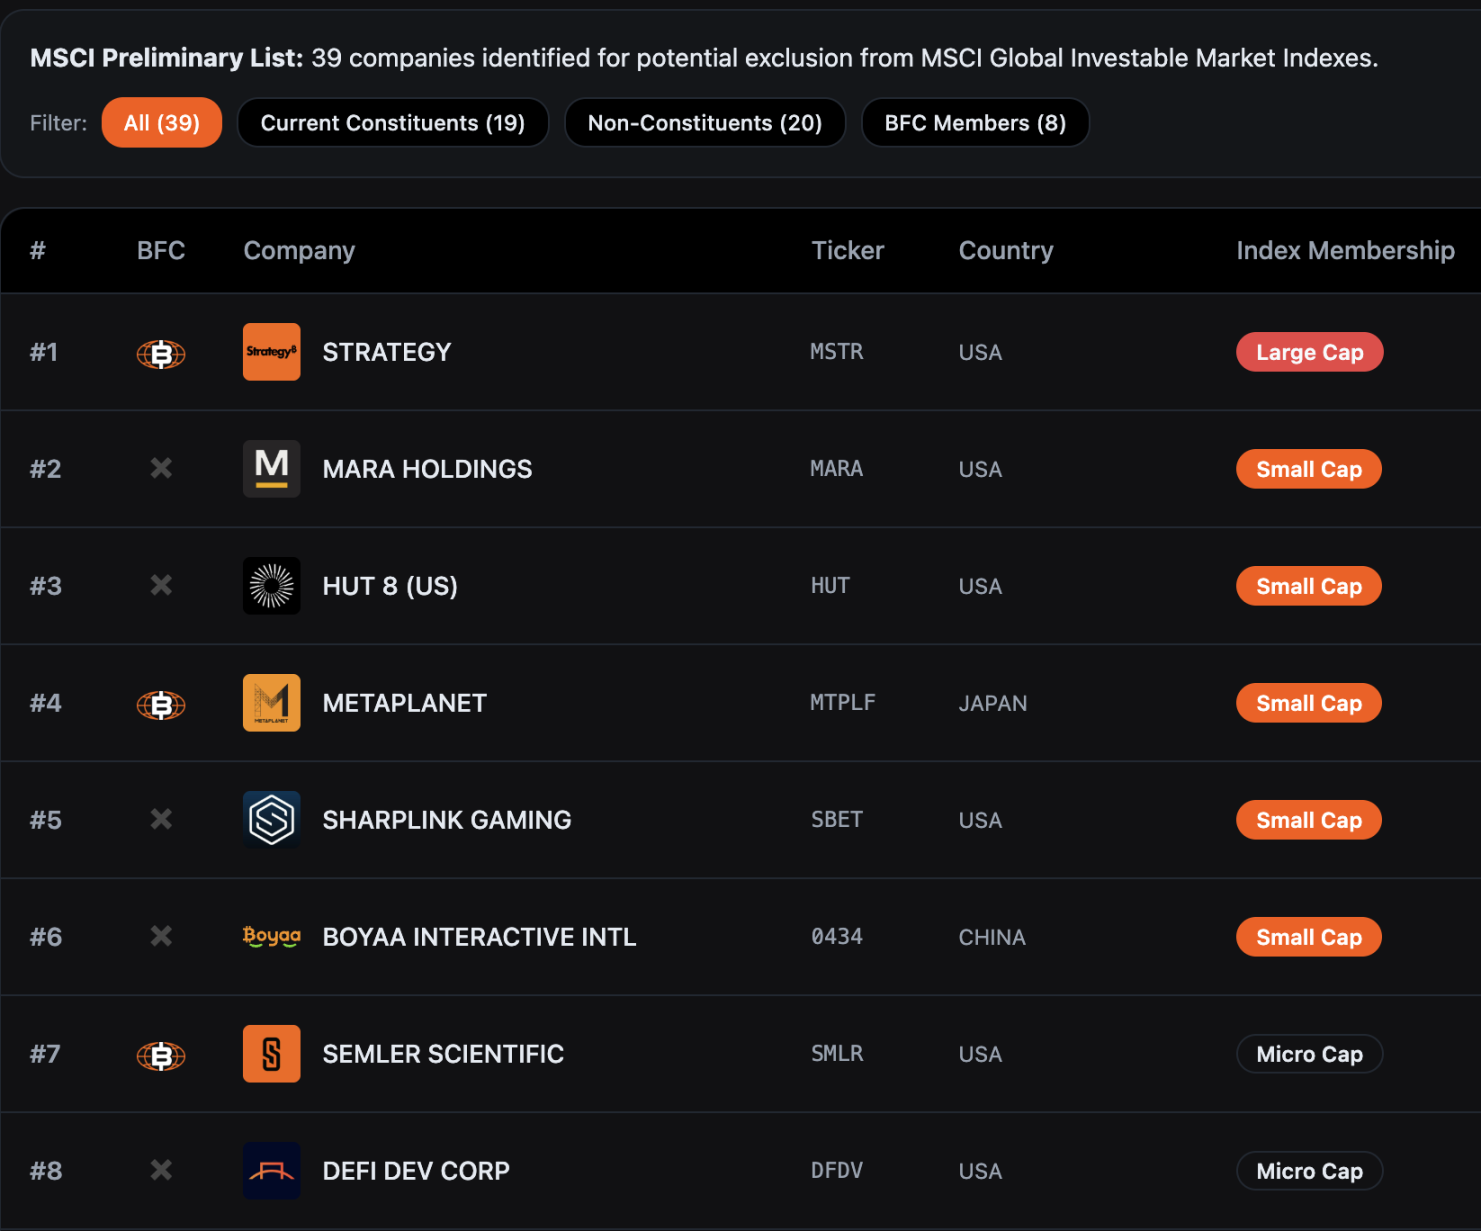
На данный момент период консультаций по данному предложению со стороны MSCI продлится до 31 декабря 2025 года. Окончательное решение ожидается до 15 января 2026 года, а любые изменения будут официально включены в процесс пересмотра индексов в феврале 2026 года.
Отреагировав на эту острую ситуацию, Strategy 10 декабря направила в комитет по акционным индексам MSCI жесткое открытое письмо из 12 страниц, подписанное исполнительным председателем совета директоров и основателем компании Майклом Сэйлором совместно с президентом и генеральным директором Фенгом Ле, где четко выразила категорическое несогласие с данным предложением. В письме прямо указано: «Это предложение вводит в заблуждение и окажет серьезный разрушительный урон интересам глобальных инвесторов и развитию индустрии цифровых активов. Мы настоятельно требуем полностью отозвать этот план от MSCI».
Четыре ключевых аргумента защиты Strategy
Цифровые активы — революционная базовая технология, способная переформировать финансовую систему
По мнению Strategy, предложение MSCI недооценивает стратегическую ценность биткоина и других цифровых активов. С момента запуска биткоина Сатоши Накамото 16 лет назад этот цифровой актив постепенно превратился в ключевой компонент мировой экономики, чья текущая рыночная капитализация оценивается примерно в 1,85 трлн долларов США.
По мнению Strategy, цифровые активы — это не просто финансовые инструменты, а фундаментальный технологический прорыв, способный изменить глобальную финансовую систему —— Компании, инвестирующие в инфраструктуру, связанную с биткоином, строят совершенно новую финансовую экосистему, что практически ничем не отличается от действий лидеров прошлого, которые глубоко вкладывались в одну лишь развивающуюся технологию.
Так же, как Standard Oil в XIX веке углубилась в добычу нефти, а AT&T в XX веке строила телефонные сети, эти компании благодаря предвидящим инвестициям в критически важную инфраструктуру заложили прочный фундамент для последующих экономических трансформаций, став в итоге отраслевыми эталонами. Strategy полагает, что сегодняшние компании, делающие ставку на цифровые активы, повторяют путь «технологических пионеров», и их не следует однозначно отвергать с помощью традиционных индексных правил.
DAT — это операционные компании, а не пассивные фонды
Это центральный аргумент защиты Strategy ——компании-казначейства цифровых активов (DAT) представляют собой полноценные операционные предприятия с выстроенной бизнес-моделью, а не инвестиционные фонды, исключительно пассивно держащие биткоины. Несмотря на то что Strategy сейчас владеет более чем 600 тыс. биткоинов, её ключевая стоимость зависит не от колебаний цены биткоина, а от разработки и выпуска уникальных инструментов «цифрового кредитования», создающих устойчивую доходность для акционеров.
Если смотреть детально, выпущенные Strategy инструменты «цифрового кредитования» включают предпочтительные акции с фиксированной дивидендной ставкой, плавающей дивидендной ставкой, разными уровнями приоритета, а также условиями кредитного покрытия. Вырученные от продажи этих инструментов средства направляются на дополнительную покупку биткоинов. Пока долгосрочная доходность инвестиций в биткоин превышает стоимость финансирования Strategy, номинированную в долларах США, она обеспечивает стабильную прибыль для акционеров и клиентов. Strategy подчеркивает, что эта модель «активного управления + роста стоимости активов» принципиально отличается от логики пассивного управления традиционными инвестиционными фондами или ETF и должна рассматриваться как нормальная операционная компания.
Кроме того, в письме Strategy задает вопрос: почему нефтяные гиганты, фонды недвижимости (REITs), лесопромышленные компании и другие могут концентрированно держать активы одного класса, но при этом не классифицируются как инвестиционные фонды и не исключаются из индексов? Установление особых ограничений исключительно для компаний цифровых активов явно противоречит принципам справедливости на рынке.
Пороговый барьер в 50% доли цифровых активов является произвольным, дискриминационным и нереалистичным
Strategy отмечает, что предложение MSCI опирается на дискриминационные стандарты. Многие крупные компании традиционных отраслей также очень сконцентрированно держат активы одной категории в своем портфеле, включая нефтегазовые компании, фонды недвижимости, лесопромышленные предприятия и операторы энергетической инфраструктуры. Однако MSCI установила особые стандарты исключения исключительно для компаний цифровых активов, что представляет собой очевидную несправедливость.
С точки зрения практической реализуемости, данное предложение также несет серьезные проблемы. Из-за высокой волатильности цен на цифровые активы одна и та же компания может за несколько дней многократно попадать в индекс MSCI и выходить из него вслед за изменениями стоимости активов, что спровоцирует рыночный хаос. Кроме того, различия в бухгалтерских стандартах (подход к учету цифровых активов по правилам американского GAAP и международных МСФО/IFRS является разным) приведет к тому, что компании с идентичной бизнес-моделью получат неравное отношение в зависимости от страны регистрации.
Нарушение принципа нейтральности индексов и введение политического лобби
По мнению Strategy, предложение MSCI по сути представляет собой оценку ценности определенного класса активов, что нарушает фундаментальный принцип независимости, которому должны следовать индексные провайдеры. MSCI заявляет рынку и регулирующим органам, что ее индексы обеспечивают «полный» охват и призваны отражать «эволюцию базовых фондовых рынков», и не должны выносить суждения о «приемлемости или целесообразности любого рынка, компании, стратегии или инвестиции».
Через селективное исключение компаний цифровых активов MSCI фактически принимает политические решения от имени рынка, чего индексным провайдерам следует избегать.
Противоречие цифровой стратегии США
Strategy особо отмечает, что данное предложение вступает в конфликт со стратегическими целями администрации Трампа по закреплению лидерства в сфере цифровых активов. Администрация Трампа еще в первую неделю пребывания у власти подписала указ о стимулировании роста финтеха в цифровом секторе и создала стратегический резерв биткоинов, стремясь сделать США мировым лидером в области цифровых активов.
Однако реализация предложения MSCI напрямую заблокирует возможность долгосрочного капитала, такого как пенсионные фонды США и программы 401 (k), инвестировать в компании цифровых активов, что вызовет отток десятков миллиардов долларов из отрасли. Это не только затормозит развитие инновационных предприятий в сфере цифровых активов в Америке, но и может подорвать конкурентоспособность США в данном стратегическом сегменте, что пойдет вразрез с официальной государственной политикой.
Ссылаясь на оценки аналитиков, Strategy указывает, что только одна компания может столкнуться с принудительной ликвидацией акций на сумму до 2,8 млрд долларов из-за предложения MSCI. Это нанесет ущерб не только самой Strategy, но и вызовет эффект запугивания во всей экосистеме цифровых активов. Например, это может заставить майнинговые компании биткоина досрочно продавать активы для корректировки структуры баланса, что исказит нормальные соотношения спроса и предложения на рынке цифровых активов.
Конечные требования Strategy
В открытом письме Strategy формулирует два главных требования:
Во-первых, она надеется, что MSCI полностью отзовет предложение об исключении, позволив рынку через свободную конкуренцию оценить ценность компаний-казначеев цифровых активов (DAT) и обеспечив нейтральное и точное отражение тенденций развития финтеха нового поколения в индексах;
Во-вторых, если MSCI все же настаивает на «особом обращении» с компаниями цифровых активов, необходимо расширить масштаб отраслевых консультаций и увеличить срок их проведения, а также предоставить более весомое логическое обоснование для объяснения оправданности данных правил.
Strategy действует не в одиночку
Strategy далеко не одинока в этой борьбе. Согласно данным BitcoinTreasuries.NET, по состоянию на 11 декабря 208 публичных компаний по всему миру владеют более чем 1,07 млн биткоинов, что составляет свыше 5% от общего объема эмиссии, а их текущая стоимость оценивается примерно в 100 млрд долларов США.
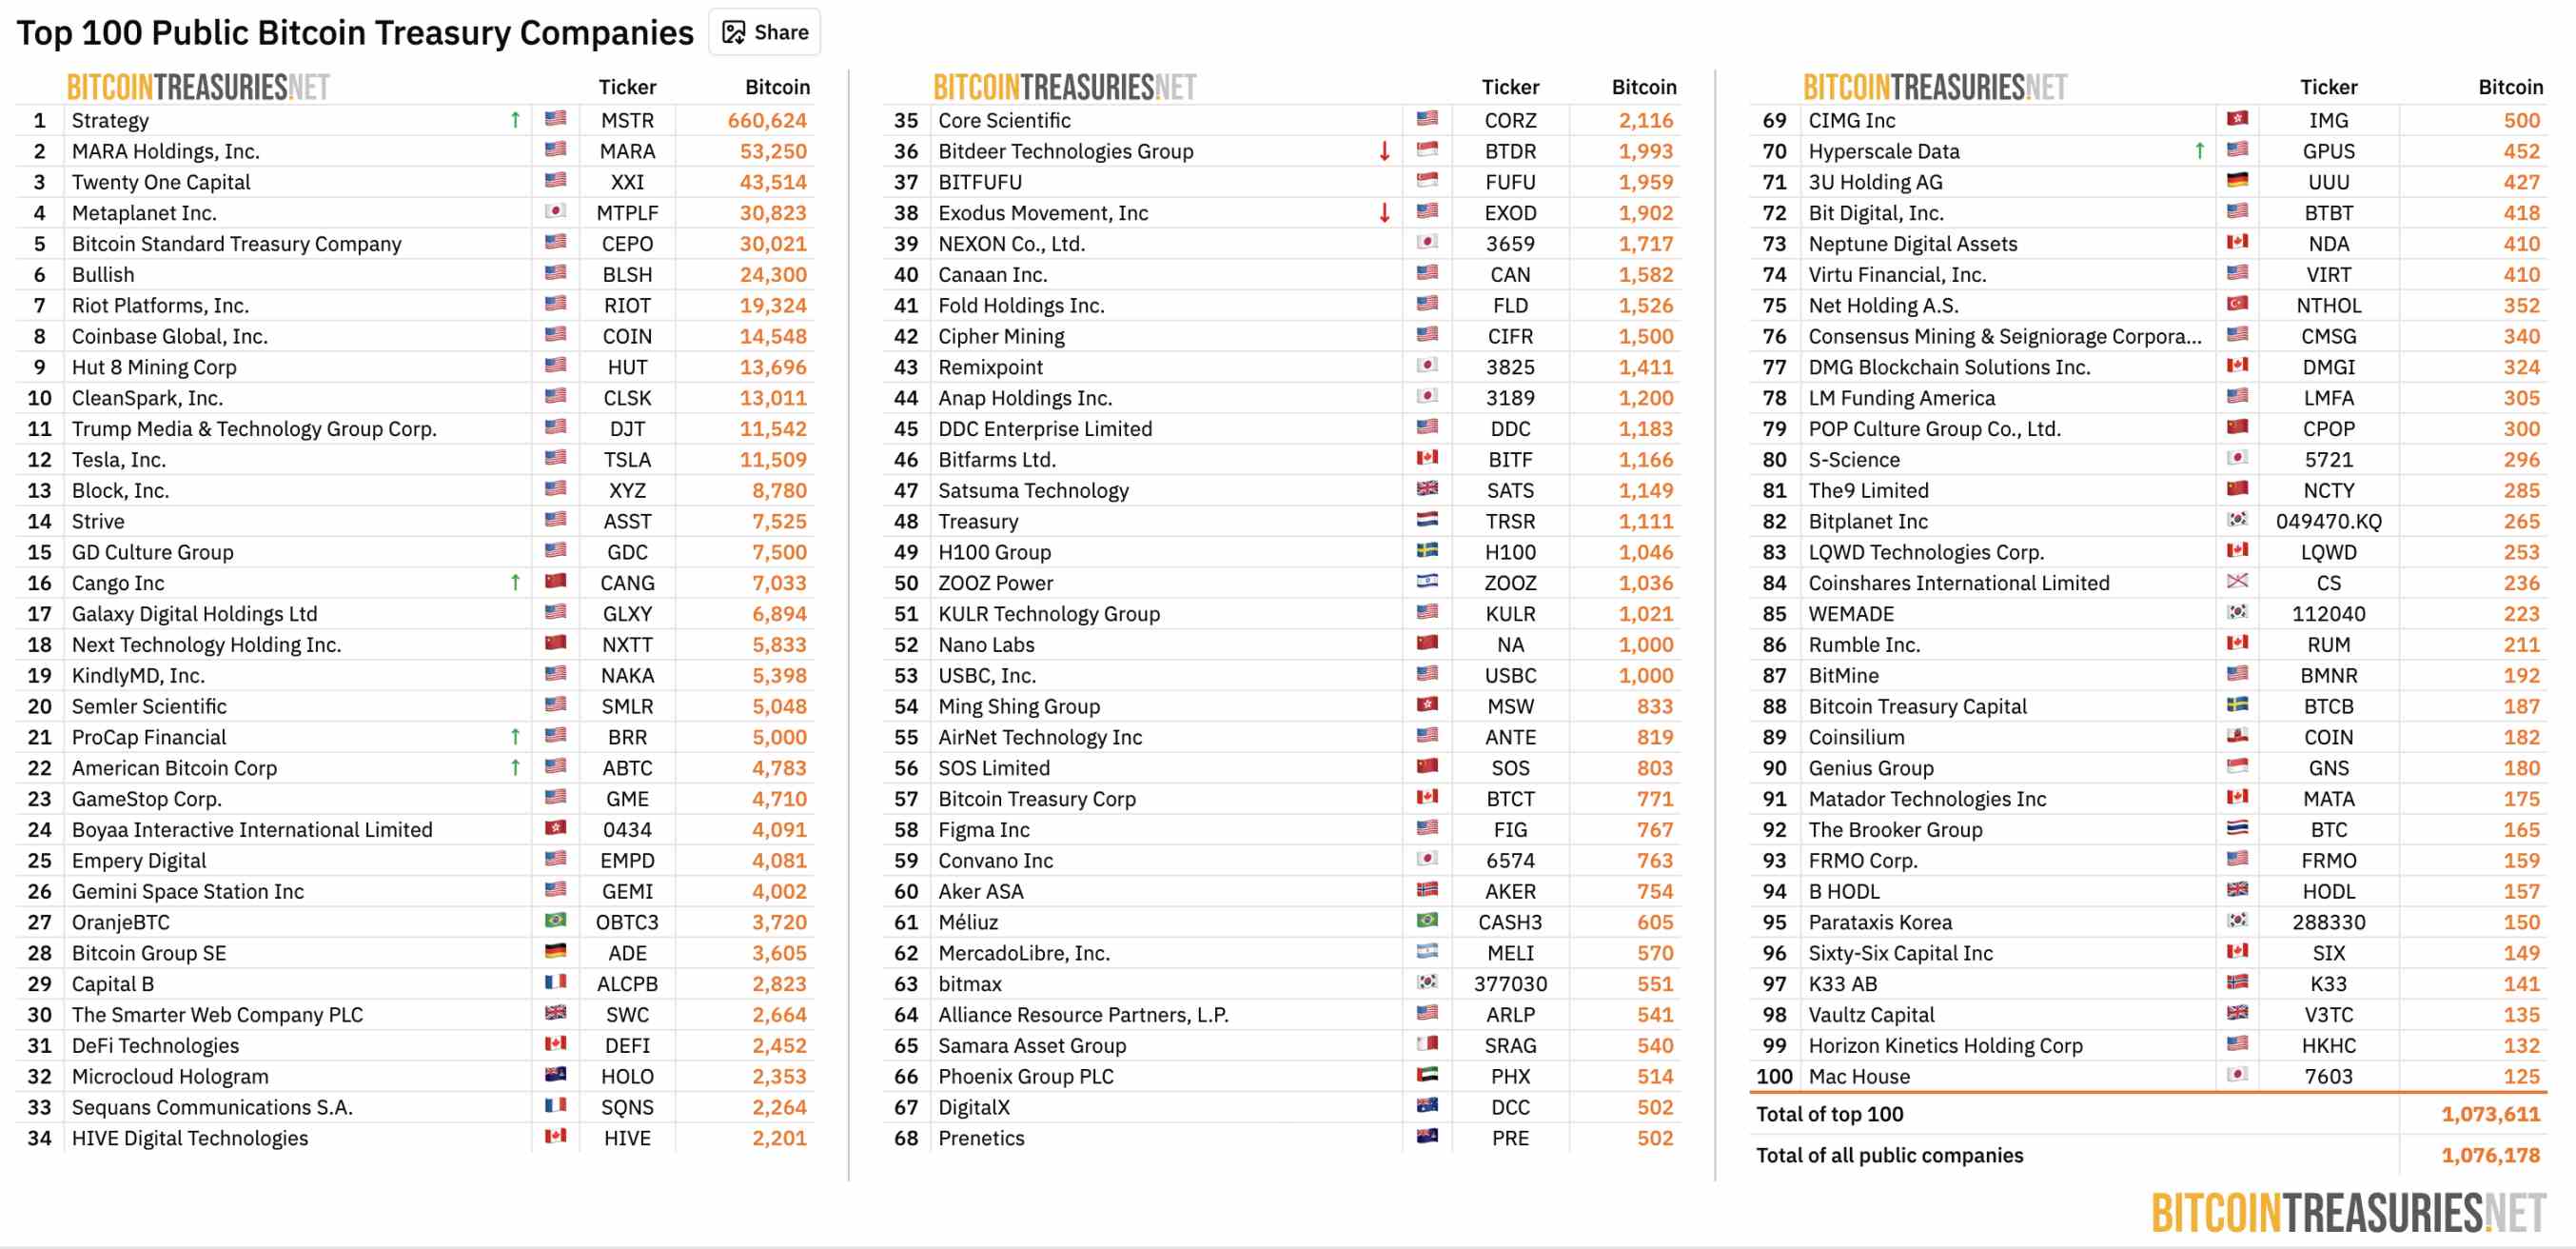
Источник: BitcoinTreasuries.NET
Эти компании-казначейства цифровых активов стали важным мостом для институционального внедрения криптовалют, предоставляя традиционным финансовым организациям, таким как пенсионные и благотворительные фонды, легальные косвенные позиции.
Ранее публичная компания Strive, владеющая биткоинами, предложила MSCI вернуть право выбора в отношении компаний цифровых активов самому рынку. Простым и прямым решением стало бы создание версий существующих индексов с «исключением компаний-казначеев цифровых активов», например, индексы MSCI USA ex Digital Asset Treasuries и MSCI ACWI ex Digital Asset Treasuries. Такой прозрачный механизм фильтрации позволит инвесторам самостоятельно выбирать отслеживаемый базовый индекс, сохраняя целостность основных метрик и удовлетворяя потребности разных категорий участников рынка.
Кроме того, отраслевая организация Bitcoin for Corporations инициировала совместную инициативу с призывом к MSCI отозвать цифровое предложение, утверждая, что компании следует классифицировать на основе их реальной бизнес-модели, финансовых результатов и операционных особенностей, а не проводить черту исключительно по доле активов. Согласно информации на официальном сайте организации, на данный момент совместное письмо подписано 309 компаниями и инвесторами. Среди подписавших, помимо Strategy, находятся руководители известных в отрасли структур, таких как Strive, BitGo, Redwood Digital Group, 21MIL, Btc Inc., DeFi Development Corp, а также многие частные разработчики и инвесторы.
Заключение
Это противостояние между Strategy и MSCI по своей сути является фундаментальной дискуссией о том, «как новые финансовые инновации интегрируются в устоявшиеся системы». Компании-казначейства цифровых активов (DAT), выступая своеобразными «пересекающими грань» между традиционными финансами и миром криптовалют, представляют собой не чисто технологические компании и не простые инвестиционные фонды, а абсолютно новую бизнес-модель, построенную на базе цифровых активов.
Предложение MSCI пытается с помощью стандарта «доля активов 50%» отнести эти сложные юридические лица к категории «инвестиционных фондов» и исключить из индексов; тогда как Strategy твердо убеждена, что такое упрощенное толкование является серьезным искажением их коммерческой природы и одновременно отступлением от принципа нейтральности индексных провайдеров. По мере приближения даты принятия решения 15 января 2026 года, итоги этой борьбы определят не только «право доступа к индексу» для ряда биржевых компаний, хранящих биткоины, но и очертят ключевые «грани выживания» для индустрии цифровых активов в будущей архитектуре глобальной финансовой системы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Foresight News