2026 Глобальный обзор налогообложения криптоактивов
Автор: FinTax
Аннотация
По мере того как криптоактивы постепенно интегрируются в основную финансовую систему, налоговое регулирование в различных юрисдикциях эволюционирует от раннего правового вакуума к институционализации. ОЭСР опубликовала документ «Taxing Virtual Currencies» в 2020 году, что стало одним из первых исследований, систематически сравнивающих налоговое регулирование криптоактивов в множестве юрисдикций по всему миру. Впоследствии, по мере развития рынка криптоактивов, все больше юрисдикций начали уточнять соответствующее налоговое регулирование через существующее налоговое законодательство, специальные положения или налоговые руководства, при этом процедурные аспекты и сложность налогообложения криптоактивов постоянно возрастают.
С точки зрения существующих систем, налогообложение криптоактивов по-прежнему в основном базируется на традиционных налоговых системах. В различных регионах они обычно включаются в существующие системы подоходного налога, налога на прирост капитала, налога на прибыль предприятий и косвенных налогов в зависимости от характера активов и торговой деятельности, при этом конкретное регулирование дополнительно уточняется через специальные положения или налоговые руководства. Степень зрелости правил для различных видов деятельности неодинакова: обычная купля-продажа, майнинг и т. д. раньше вошли в налоговую систему, тогда как нативные ончейн-виды деятельности, такие как DeFi и NFT, вовлекают более сложный обмен активами, признание дохода и структуру транзакций, и соответствующие налоговые правила остаются относительно отстающими.
В то же время существуют значительные различия в налоговом регулировании и фактической налоговой нагрузке между различными юрисдикциями. Криптоактивы могут одновременно касаться прямых налогов, косвенных налогов и налогов, связанных с имуществом, при этом различные сроки владения, способы транзакций, характер дохода и статус налогоплательщика также могут изменять налоговые результаты. Глобальная налоговая система криптоактивов поэтому постепенно переходит от вопроса «облагать ли налогом» к более детальной классификации и регулированию различных активов, транзакций и экономической деятельности.
Правила криптоналогообложения продолжают расширяться
Криптоактивы относительно поздно вошли в налоговую систему. ОЭСР опубликовала документ «Taxing Virtual Currencies: An Overview of Tax Treatments and Emerging Tax Policy Issues» в 2020 году. На основе участия более 50 юрисдикций было проведено систематическое сравнение подоходного налога, налога на потребление и налога на имущество, касающихся криптоактивов; это стало первым комплексным исследованием такого широкого круга юрисдикций на тот момент. ОЭСР указала, что исследования налогового влияния криптоактивов в различных регионах все еще находятся на ранней стадии, и единого подхода к фундаментальным вопросам, таким как характер активов, налогооблагаемые события, классификация дохода и оценка, еще не сформировано.
Впоследствии сфера охвата правил налогообложения криптоактивов продолжала расширяться. Данные, опубликованные PwC в 2021 году, показывают, что количество юрисдикций, имеющих налоговые руководства по криптоактивам, увеличилось с 7 в 2014 году до 29 в 2021 году, что более чем в 4 раза за семь лет. По состоянию на 2025 год это число далее увеличилось до 43, и в то же время как сфера охвата продолжает расширяться, существующие системы также ускоряют свою детализацию и расширение.

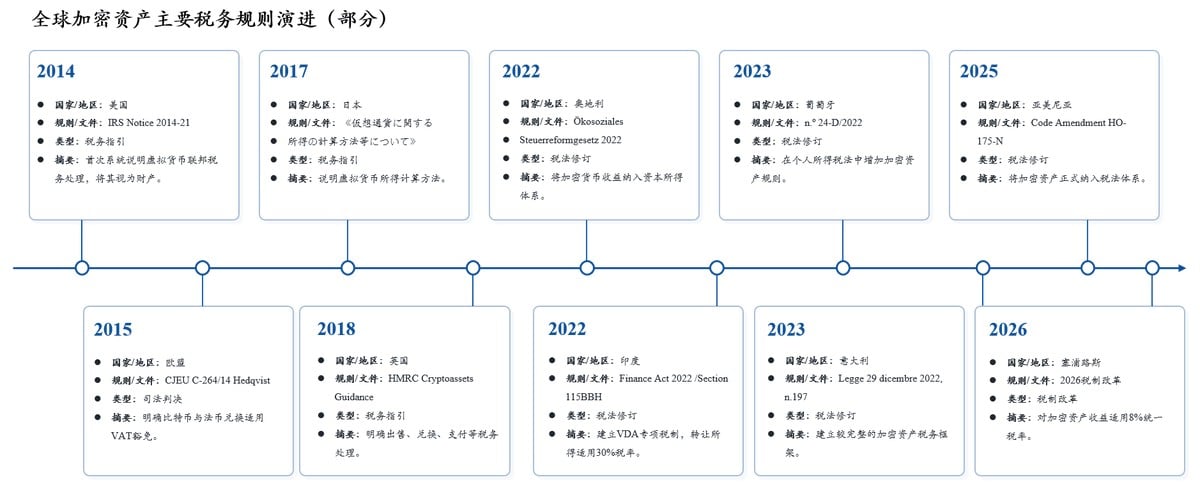
Существующие налоговые системы все еще доминируют, зрелость правил дифференцируется
В настоящее время налогообложение криптоактивов по-прежнему в основном опирается на существующие налоговые системы. США продолжают применять общие налоговые правила к цифровым активам как к имуществу, а налоговая проверка Австралии 2025 года считает, что текущее налоговое законодательство уже способно охватить транзакции с цифровыми активами. Сравнение Европейской комиссией 27 государств-членов показывает, что большинство государств-членов в основном регулируют криптоактивы в рамках существующих налоговых систем, а доходы от криптобизнеса предприятий включаются в налог на прибыль предприятий.
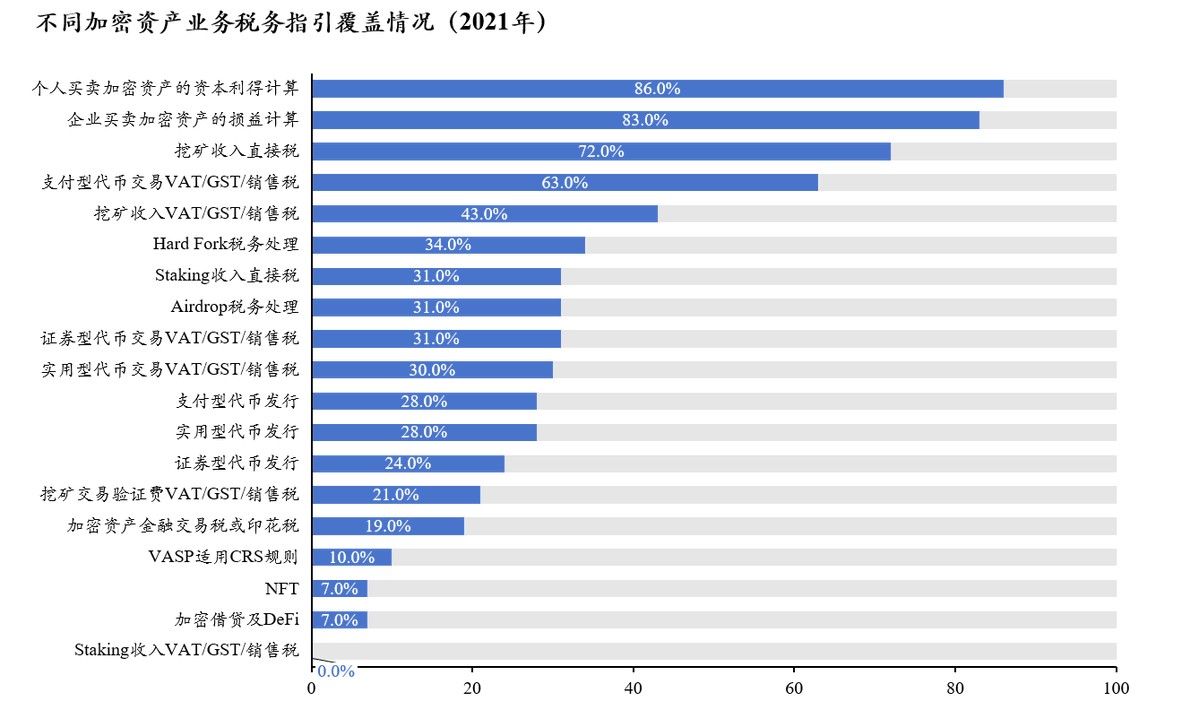
Охват налоговых правил для различных криптобизнесов неравномерен. Среди более чем 40 юрисдикций, обследованных PwC в 2021 году, доля тех, где имеются налоговые руководства по купле-продаже криптоактивов для физических лиц и предприятий, составила 86% и 83% соответственно, для майнинга — 72%, тогда как для стейкинга — лишь 31%, а для DeFi и NFT — по 7%. К 2025 году эта разница сохраняется: последние руководства Германии по подоходному налогу на криптоактивы охватывают многие виды распространенных транзакций, но NFT и liquidity mining все еще не включены; Австралия также классифицирует DAO, DeFi, GameFi и NFT как области, требующие дальнейшего изучения. В целом, чем легче бизнес соотносится с традиционными активами, доходами и финансовыми транзакциями, тем легче он непосредственно воспринимается существующим налоговым законодательством; чем сложнее ончейн-структура, тем чаще налоговые правила отстают.
Значительные различия в налоговой нагрузке между юрисдикциями
Налогообложение криптоактивов обладает высокой сложностью. Налоговая нагрузка определяется не единой налоговой ставкой, а может касаться множества видов налогов, таких как подоходный налог с физических лиц, налог на прирост капитала, налог на прибыль предприятий, налог на добавленную стоимость или налог на потребление, налог на имущество и налог на наследство. Конкретное применение зависит от характера транзакции: например, купля-продажа, платежи, майнинг, стейкинг и коммерческая деятельность могут соответственно формировать распоряжение активами, инвестиционный доход или коммерческий доход и подпадать под разные правила налогообложения.
Так называемая «криптоналоговая дружелюбность» поэтому является комплексной оценкой, сочетающей личные потребности и правила юрисдикции. Помимо номинальной налоговой ставки, необходимо учитывать статус налогового резидента, субъект (физическое или юридическое лицо), классификацию дохода, срок владения, порог освобождения от налога и льготы для долгосрочного владения и другие факторы. Одна и та же юрисдикция может быть более дружелюбной к долгосрочным инвестициям физических лиц, но применять совершенно другую налоговую нагрузку к высокочастотной торговле, майнингу или коммерческой деятельности предприятий.
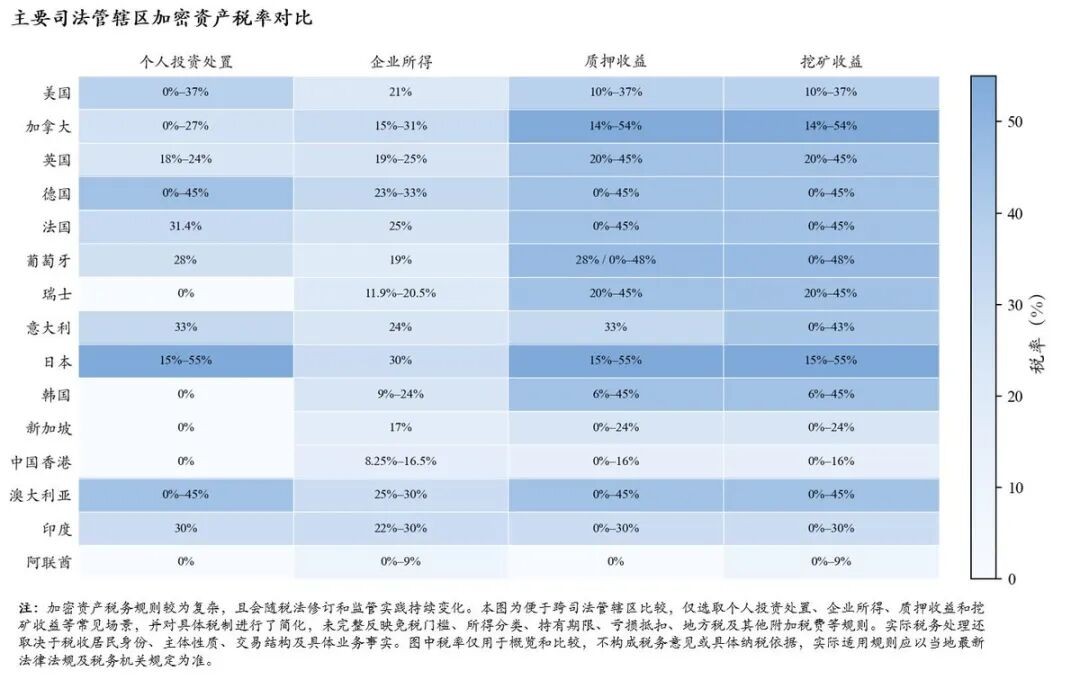
Приведенная ниже диаграмма, исходя из распространенных сценариев, таких как распоряжение личными инвестициями, доход предприятий, доход от стейкинга и доход от майнинга, комплексно учитывая объем экономики, активность рынка криптоактивов и региональную репрезентативность, сравнивает репрезентативные налоговые ставки основных юрисдикций, при этом различия в фактической налоговой нагрузке между различными юрисдикциями очевидны. Учитывая, что правила налогообложения криптоактивов в различных регионах довольно сложны и постоянно меняются, для удобства визуального сравнения на диаграмме некоторые условия применения и специальные правила упрощены; если необходимо ознакомиться с полными налоговыми правилами конкретной юрисдикции, пожалуйста, обратитесь к нашей серии базовых исследований по криптоналогам.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 TaxDAO