Баланс между комплаенсом и инновациями: исследование налоговой системы и регулирования криптоактивов во Франции
Автор: FinTax
1. Введение
На фоне стремительной эволюции мирового рынка цифровых активов Франция как один из ключевых членов Европейского союза сформировала комплексную систему регулирования и налогообложения криптоактивов, которая полностью соответствует единым рамкам ЕС, но при этом сохраняет специфику национальной налоговой политики. Нормативная база Франции прошла эволюционный путь от национальных пилотных инициатив до унификации на европейском уровне: от принятия Закона PACTE («Закон о росте предпринимательской деятельности и трансформации предприятий») в 2019 году до полномасштабного внедрения регламента EU MiCAR в декабре 2024 года. Одновременно с этим продвижение европейской директивы об административном сотрудничестве (DAC8) и Рамочного стандарта отчетности по криптоактивам (CARF) ОЭСР ознаменовало наступление эпохи налоговой прозрачности криптоиндустрии. В данной статье систематизированы действующая регуляторная архитектура Франции, налоговая политика и механизмы интеграции с международными стандартами.
2. Обзор регуляторной и налоговой структуры криптоактивов во Франции
Управление криптоактивами во Франции характеризуется превентивным регулированием и дифференцированным налогообложением. На регуляторном уровне Франция первой в Евросоюзе внедрила систему регистрации поставщиков цифровых активов (DASP) для обеспечения комплаенса криптоплатформ. С 30 декабря 2024 года система DASP официально переходит в рамки CASP (поставщики услуг криптоактивов) для соответствия требованиям MiCAR. Данный переход знаменует смену системы добровольной регистрации на обязательное лицензирование, предъявляя к биржам, custodian-сервисам и иным провайдерам повышенные требования к уровню капитала, корпоративному управлению и риск-менеджменту.
В сфере налогообложения Генеральная дирекция государственных доходов и бюджетов (DGFiP) классифицирует участников в зависимости от характера и частоты их транзакций, применяя различные принципы формирования налоговой базы и ставки. Случайные инвесторы облагаются по фиксированной ставке 30%, тогда как профессиональные инвесторы подпадают под прогрессивную шкалу налогообложения от 0% до 45%. Кроме того, майнинговые компании, участники децентрализованных финансов (DeFi), трейдеры NFT, криптовалютные биржи и другие субъекты, исходя из экономической сути своей деятельности, привлекаются к разным налоговым режимам, включая доходы категории BNC (неполученные коммерческие доходы) и корпоративный налог. Подобная детализированная система дифференцированного налогообложения отражает признание Францией многогранности криптодеятельности и предоставляет различным участникам относительно прозрачные и стабильные налоговые прогнозы.
В процессе развития французской криптоналоговой системы Закон PACTE 2019 года закрепил правовой статус криптоактивов, а с 1 января 2023 года налоговая система для профессиональных инвесторов была изменена с режима промышленных и коммерческих доходов (BIC) на рамки BNC. Вместе с активным внедрением структур DAC8/CARF 2026 год станет первым, когда данные о криптооперациях будут подлежать автоматическому трансграничному обмену, что способно окончательно положить конец эпохе уклонения от налогов посредством анонимности блокчейна. Серия законодательных изменений отражает постоянные корректировки Парижа в балансе поддержки технологических инноваций и строгого налогового комплаенса. Ниже представлены ключевые временные маркеры регуляторной и налоговой структуры криптоактивов во Франции:
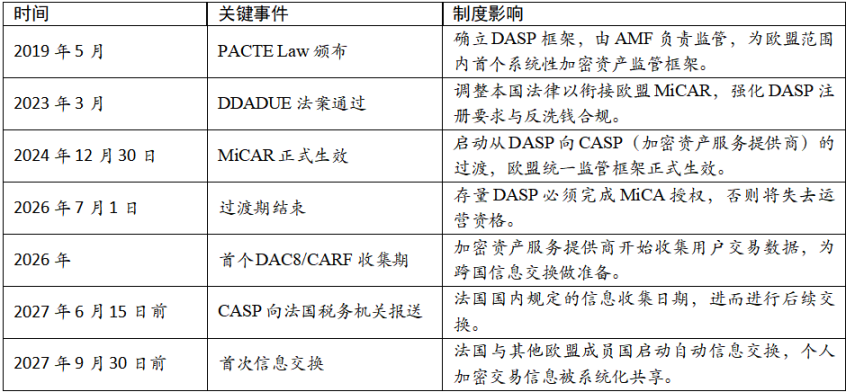
Таблица 1: Хронология регулирования и налогообложения криптоактивов во Франции
3. Действующая регуляторная система: переход от DASP к CASP
3.1 Основные регуляторные органы и разграничение компетенций
Регулирование криптоактивов во Франции осуществляется совместно двумя основными надзорными институтами: Французской комиссией по финансовым рынкам (AMF) и Управлением по пруденциальному контролю и разрешению (ACPR). AMF выступает профильным регулятором, отвечающим за регистрацию поставщиков цифровых активов, выдачу лицензий и авторизацию первичных размещений монет (ICO); фокус ее работы направлен на допуск к рынку, раскрытие информации и защиту инвесторов. ACPR концентрируется на проверках соблюдения нормативов противодействия отмыванию денег (AML) и финансированию терроризма (CFT), гарантируя, что криптооперации не вовлекаются в противоправные схемы.
3.2 Правовая база и адаптация к MiCAR
До вступления в силу MiCAR регулирование крипторынков во Франции базировалось преимущественно на положениях Закона PACTE. Данный акт определяет криптоактивы как цифровые активы и обязывает организации, оказывающие на территории страны услуги по хранению и обмену на фиатные деньги, проходить обязательную регистрацию в AMF. 30 декабря 2024 года началось полномасштабное действие MiCAR; в настоящее время Франция находится на критическом этапе перехода от национальной системы DASP к единой для ЕС архитектуре CASP.
Согласно французскому Закону DDADUE, поставщики DASP, успешно прошедшие регистрацию в AMF до 30 декабря 2024 года, предоставляют переходный период сроком до 1 июля 2026 года. В течение данного срока указанные субъекты вправе продолжать деятельность во Франции. Однако для получения права на европейское лицензирование (Passporting) с целью оказания услуг на всей территории Союза им необходимо своевременно инициировать процедуру и получить одобрение по стандартам MiCA. Провайдеры CASP в рамках MiCAR обязаны соответствовать усиленным требованиям к достаточности капитала, корпоративному управлению, риск-менеджменту и мерам защиты клиентских средств.
3.3 Международное сотрудничество: DAC8/CARF и налоговая прозрачность
Для повышения уровня прозрачности криптоиндустрии Франция активно интегрирует европейскую директиву DAC8 и стандарт отчетности CARF ОЭСР. Согласно утвержденному графику, CASP обязаны начать сбор данных о транзакциях пользователей с 2026 года и направить первую годовую отчетность во французские налоговые органы до 15 июня 2027 года.
Это означает, что начиная с 2027 года между Францией и остальными государствами-членами ЕС будет запущен механизм автоматического обмена налоговой информацией, в результате которого данные о трансграничных операциях физических лиц в криптоактивах будут систематически агрегироваться и передаваться компетентным ведомствам. Данное событие знаменует окончание эпохи анонимности торгов криптоактивами через централизованные платформы; парадигма налогового комплаенса смещается от добровольных деклараций налогоплательщиков к системной отчетности со стороны CASP и трансграничной интеграции данных.
4. Система налогообложения криптоактивов: дифференцированное исчисление и логика отчетности
4.1 Принципы налогообложения и условия возникновения обязательств
Для физических лиц во Франции действует принцип возникновения налогового события исключительно при конвертации криптоактивов в фиатные деньги или приобретение реальных товаров/услуг. Налогообложение активируется только в случае продажи цифрового актива за легальную валюту или оплаты им коммерческих операций. Обмен криптоактивов друг с другом (crypto-to-crypto) по текущему законодательству не порождает немедленного налогового обязательства, что существенно поддерживает активность в блокчейн-экосистемах.
Для институциональных инвесторов и корпораций применяется принцип признания доходов и расходов согласно бизнес-бухгалтерскому учету. При обменах crypto-to-crypto обычно требуется отражать финансовый результат в связи с изменением справедливой стоимости активов, что способно генерировать немедленное налоговое обязательство даже без прямой конвертации в фиат. Подобный подход синхронизирован с правилами учета традиционных финансовых инструментов: компании обязаны оценивать свои криптопортфели на конец каждого отчетного периода и включать нереализованные прибыли или убытки в налогооблагаемую базу текущего квартала/года. Дополнительно, инвесторы вправе переносить убытки для компенсации совокупной корпоративной прибыли в последующих периодах, что расширяет горизонты налогового планирования бизнеса.
4.2 Классификация участников и структура ставок
Налоговый кодекс Франции разделяет субъектов деятельности на несколько категорий в зависимости от их статуса и характера операций, устанавливая для каждой уникальные правила исчисления налогов. Ниже подробно рассмотрены особенности для случайных инвесторов, профессиональных инвесторов и активных трейдеров, майнинговых компаний и операторов пулов, участников DeFi и поставщиков ликвидности, трейдеров NFT, криптобирж и custodian-провайдеров, а также институциональных инвесторов и управляющих компаниями.
4.2.1 Случайные инвесторы
К случайным инвесторам относятся физические лица, совершающие транзакции нерегулярно, небольшими объемами и не преследующие профессиональную или предпринимательскую цель. Налоговые органы применяют качественные, а не количественные критерии классификации, оценивая комплекс параметров: сложность операций, используемое программное обеспечение, частоту сделок, объемы оборотов и долю дохода от криптоактивов в совокупном финансовом потоке налогоплательщика.
Для случайных инвесторов применяется фиксированная ставка налога (PFU – Prélèvement Forfaitaire Unique) в размере 30%, состоящая из 12,8% налога на доход и 17,2% взносов на социальное обеспечение. предусмотрен льготный порог: операции на суммарную выручку менее 305 евро в году не облагаются налогом, а возникшие в течение года убытки от криптообмена можно полностью компенсировать за счет положительного результата за тот же период. Прибыль с капитала (capital gains) рассчитывается по методу портфеля (Portfolio Method). Базовая формула выглядит следующим образом:
Чистая прибыль = Цена продажи – (Общая закупочная стоимость × Цена продажи) / (Стоимость всего портфеля на дату сделки)
Данный метод позволяет учитывать единую базовую стоимость всего инвестиционного портфеля вместо калькуляции по каждой отдельной сделке, что радикально упрощает процесс сдачи отчетности. Параллельно инвесторы наделены правом отказаться от PFU в пользу прогрессивной шкалы НДФЛ (0–45%) плюс 17,2% социальных взносов, что обеспечивает потенциал налоговой оптимизации для лиц со средним и низким уровнем доходов.
4.2.2 Профессиональные инвесторы и активные трейдеры
Профессиональными инвесторами признаются лица или юридические.entities, отличающиеся высокой частотой и объемами торгов, значительным вкладом дохода от криптоактивов в общий бюджет, использованием специализированного оборудования и ярко выраженной коммерческой природой деятельности. С 1 января 2023 года налоговый режим профессиональных инвесторов переведен из классификации BIC (промышленные и коммерческие доходы) в рамки BNC (неполученные коммерческие доходы).
К ним применяется прогрессивная шкала НДФЛ (0–45%) плюс 17,2% социальных взносов, что означает нарастание налогового бремени пропорционально увеличению общего дохода с максимальным порогом в 45% по основному налогу. Налогооблагаемая база определяется как чистая сумма реализованных прибылей за вычетом убытков. В отличие от случайных инвесторов, профессионалы вправе списывать убытки внутри одного налогового года, однако перенос неизрасходованных остатков убытков на будущие периоды законодательно не предусмотрен.
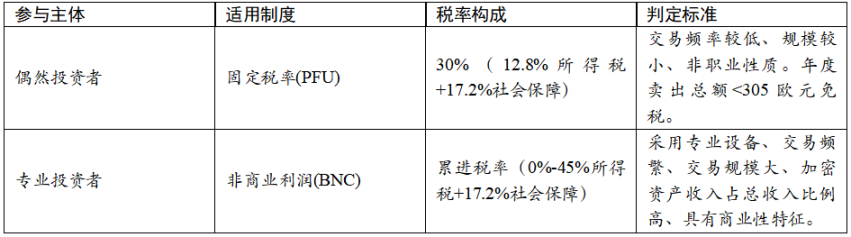
Таблица 2: Сравнение случайных и профессиональных инвесторов
Граница между профессиональным и случайным инвестором проводится по качественным признакам. Налоговые инспекторы анализируют совокупность факторов: сложность схем сделок, применяемые алгоритмы и инструменты, частоту и масштаб операций, а также их удельный вес в общем финансовом результате налогоплательщика.
4.2.3 Майнинговые компании и операторы пулов
Доходы от майнинга классифицируются по правилам категории BNC и подлежат включению в общий годовой доход по рыночной стоимости на момент фиксации получения. Согласно официальным разъяснениям DGFiP от августа 2019 года, доходы от добычи криптовалют не признаются объектом обложения НДС.
Налогооблагаемая база формируется в момент начисления вознаграждения по текущему рыночному курсу. Например, при получении 1 BTC майнером доход фиксируется по стоимости 1 биткоина на дату записи. Компании обладают правом вычета расходов, напрямую связанных с производственным процессом майнинга: электроэнергии, амортизации оборудования, сервисного обслуживания, расходов на охлаждение инфраструктуры и прочего. Данные вычеты осуществляются в соответствии с общими принципами признания коммерческих издержек.
По методологии DGFiP процесс добычи не квалифицируется как объект обложения НДС, если он не подразумевает оказания индивидуально профилированных услуг конкретным контрагентам. Таким образом, майнеры не уплачивают НДС с полученных наград и не имеют права на возмещение входного НДС. Участники пулов облагаются идентично независимым шахтерам (по схеме BNC). Операторы пулов, функционируя как агентские структуры, обязаны предоставлять участницам детализированные реестры распределения вознаграждений для корректного заполнения налоговых деклараций.
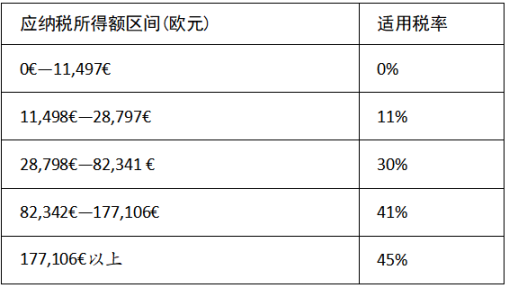
Таблица 3: Прогрессивная шкала ставок по чистому доходу BNC во Франции на 2026 год
4.2.4 Криптобиржи и custodian-провайдеры
Деятельность криптовалютных бирж и сервисов хранения средств подвергается жесткому государственному контролю. С 30 декабря 2024 года данные субъекты обязаны перейти из национального фреймворка DASP в систему CASP для полной интеграции с европейским регламентом MiCAR.
Признанные коммерческими организациями, биржи и хранилища уплачивают корпоративный налог с любых видов поступлений (торговых комиссий, платы за хранение, процентного дохода и пр.). Базовая ставка корпоративного налога установлена на уровне 25% (действует с 2022 г.). Согласно налоговому праву ЕС и Франции, внутренний обмен криптоактивов часто приравнивается к банковским или страховым операциям и может освобождаться от НДС. Однако ряд вспомогательных услуг (консалтинг, аудит, кастодиальные услуги) подлежит обложению стандартной ставкой НДС.
Лицензированные CASP обязаны обеспечивать выполнение расширенных требований к достаточности собственного капитала, корпоративному управлению, системам риск-менеджмента и процедурам защиты клиентских данных. Ожидается, что финансовые издержки, направленные на достижение соответствия нормам, смогут учитываться как deductible business expenses.
4.2.5 Институциональные инвесторы и управляющие фондами
Прибыль от операций с криптоактивами институциональных игроков облагается по общим правилам корпоративного налогообложения. Валоризация цифровых портфелей компаниями или инвестиционными фондами, зарегистрированными на территории Франции, включается в состав годовой финансовой отчетности и распределяется по строке обычных операционных доходов, подлежащих обложению по ставке 25%. Конкретный порядок зависит от организационно-правовой формы фонда (UCITS, AIF и иных структур); отдельные категории фондов могут претендовать на специальные налоговые режимы. Для учреждений, применяющих альтернативные стандарты бухучета, может устанавливаться система Mark-to-Market (оценка по рынку), подразумевающая ежегодную переоценку нереализованной прибыли или убытка на закрытие финансового периода.
Отличаясь от единой ставки PFU (30%), действующей для населения, во Франции для субъектов малого и среднего предпринимательства (МСП) с годовым оборотом до установленной отметки (обычно 7 630 000 евро) на первые 42 500 евро чистой прибыли применяется стимулирующая ставка 15%, вся последующая прибыль облагается по стандартным 25%.
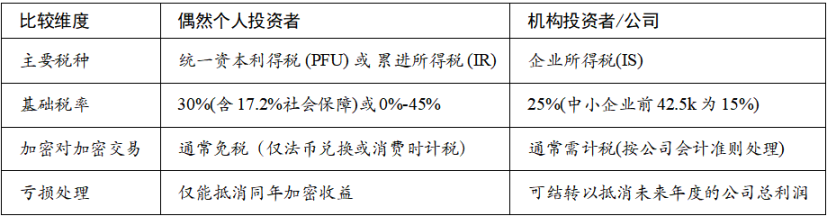
Таблица 4: Сравнение физических лиц и институциональных инвесторов
Параллельно, реализуя трансграничные криптооперации, институциональным игрокам необходимо учитывать положения двусторонних соглашений об избежании двойного налогообложения и обязательства по обмену информацией в рамках архитектуры CARF/DAC8 (детализация в разделе 3.3).
4.2.6 DeFi и NFT: категории налогообложения, не закрепленные во французском законодательстве
Под участниками DeFi понимаются стейкеры, фармеры доходности (yield farmers), пользователи кредитных протоколов и иные лица, генерирующие пассивный доход путем блокировки криптоактивов в смарт-контрактах. Правовая квалификация операций стейкинга и фарминга доходности пока остается незафиксированной в тексте французского налогового кодекса, отсутствуют специализированные нормативные акты или официальные разъяснения регулятора. Исходя из действующих рекомендаций, поскольку данные процессы способствуют поддержанию работоспособности блокчейн-сетей, полученные вознаграждения потенциально облагаются по правилам BNC с обязательным признанием рыночной стоимости на дату зачисления средств, хотя данная трактовка нуждается в окончательном подтверждении судебной практикой или ведомственными инструкциями.
До стабилизации нормативной базы субъектам DeFi настоятельно рекомендуется вести исчерпывающий реестр операций (датируемость блоков стейкинга, размер доходности, курсы валют на моменты выплат) и привлекать сертифицированных налоговых специалистов при подготовке документации.
Во Франции наблюдается серьезный пробел в правовой классификации NFT, сопровождающийся отсутствием профильных законодательных положений. Масштаб налоговой нагрузки может фундаментально варьироваться в зависимости от итогового юридического статуса актива: при признании цифровым товаром (криптовалютой) применяются либо единые 30%, либо прогрессивная шкала НДФЛ 0–45%; при квалификации как произведения изобразительного искусства ставка снижается до 6,5% от валовой выручки. Подобный льготный упрощенный режим является историческим исключением для определенных категорий движимого имущества культурного назначения, целенаправленно стимулирующего арт-рынок.
Исходя из текущей правовой неопределенности, трейдерам цифровых коллекций целесообразно сохранять исчерпывающую документацию (цены acquisition/disposition, точные даты проведения сделок, метаданные и технические характеристики токенов) и заблаговременно консультироваться с налоговыми адвокатами для выбора наиболее безопасной стратегии квалификации при сдаче отчетности.
5. Заключение и перспективы
Строительство правовой базы криптоиндустрии во Франции демонстрирует взвешенный подход, гармонизирующий государственное регулирование и стимулирование инноваций. Интегрируя регламент MiCAR и продвигая повестку DAC8/CARF, Франция конвертирует свое стратегическое преимущество первых регуляторных шагов в конкурентные позиции на общеевропейском пространстве. Несмотря на позитивный вектор, данный процесс одновременно означает завершение эпохи анонимности криптоторговли, постепенно переводя всю отрасль в плоскость открытости и сквозной прозрачности. Для эффективной адаптации к трансформирующемуся ландшафту у розничных инвесторов и институционалов формируются разные стратегии реагирования:
Частным инвесторам необходимо выстроить бесперебойный учет торговых позиций с применением профессионального программного обеспечения налогового мониторинга. За пределами необлагаемого порога в 305 евро критически важно обеспечивать стопроцентную точность декларирования, минимизируя риски санкционного воздействия за скрытие счетов за рубежом. Одновременно следует непрерывно отслеживать темпы реализации программ DAC8/CARF, чтобы заблаговременно скорректировать внутренние процедуры с учетом масштабного автоматического обмена данными в 2027 году.
Сервисным криптоорганизациям предстоит форсировать миграцию из架构 DASP в CASP, приоритетно укрепляя внутренние контуры аудита AML/CFT для успешного прохождения стресс-тестов MiCAR в части достаточности капитала и операционной устойчивости. Параллельно требуются безупречные ИТ-системы агрегации и верификации данных для уверенного старта по сбору информации в рамках DAC8/CARF с 2026 года. Наконец, как корпоративным секторам, так и частным лицам необходимо поддерживать постоянный диалог с профильными комитеты по вопросам итоговой квалификации DeFi и NFT, степени межгосударственной гармонизации практик в ЕС, а также реальной эффективности и единообразия правоприменения директив DAC8/CARF.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 TaxDAO