


Позитивные новости больше не работают: кто именно продаёт в этой волне распродаж криптовалют?
Автор:Джефф Дорман, CFA
Перевод: TechFlow
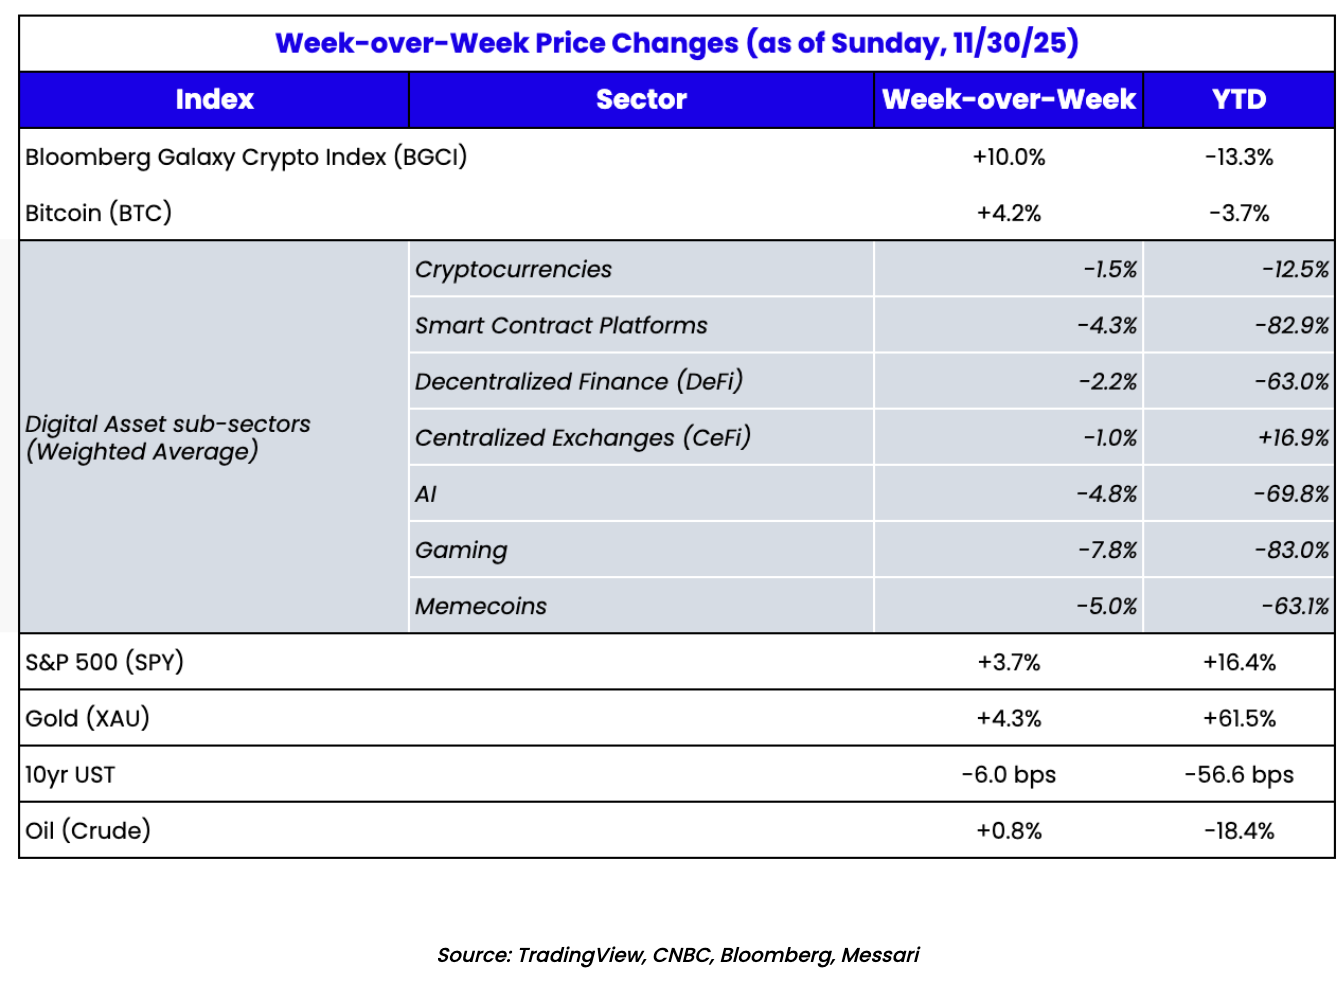
Вероятно, мы достигаем дна рисков
Рынок цифровых активов падал в течение 7 из последних 8 недель, но продемонстрировал кратковременный отскок во время недели Благодарения, лишь чтобы снова резко обрушиться в воскресенье вечером с открытием японского рынка (индекс Nikkei упал, доходность облигаций иены выросла).
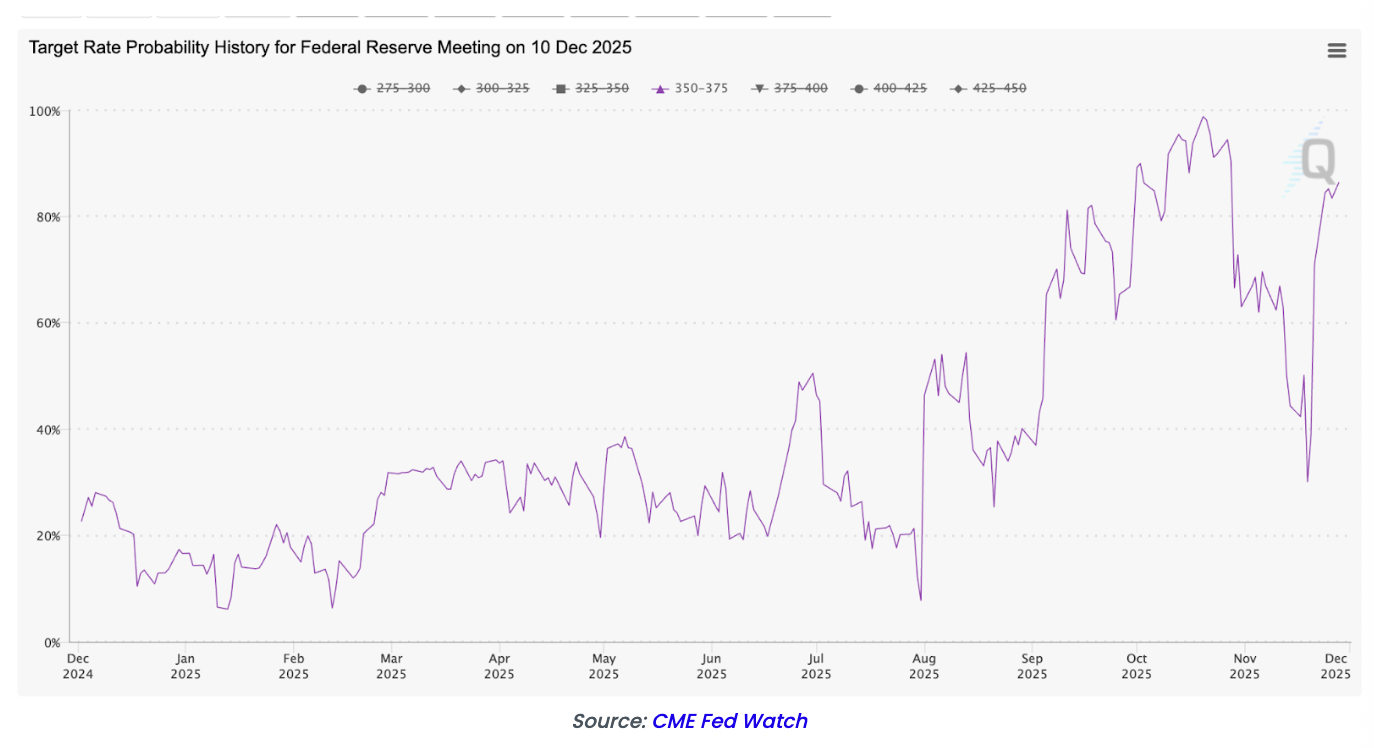
Хотя первоначальное падение криптовалют началось 10 октября на фоне проблем таких бирж, как Binance (Binance), что было за три недели до заседания Федеральной комиссии по открытым рынкам (FOMC), большую часть слабости ноября впоследствии приписали орлиным заявлениям председателя ФРС Джерома Пауэлла.
Ожидания снижения ставки в декабре сильно снизились на протяжении всего ноября, упав с почти 100% вероятности до минимальных 30%. Это привело к непрерывному снижению фондового рынка и рынка криптовалют на протяжении всего ноября.
Но в последнюю неделю ноября произошло нечто интересное. Инфляция по базовому индексу цен производителей (PPI) снизилась до 2,6%, ниже ожидавшихся 2,7%. Кроме того, несмотря на ограниченность данных рынка труда, полученных после паузы в работе правительства, они показывают замедление экономики, которая, возможно, уже близка к коллапсу.
Ожидания снижения ставки в декабре быстро вернулись к отметке около 90%, фондовый рынок совершил сильный отскок, что позволило ноябрю завершиться с плюсом. Кроме того, президент Трамп намекнул, что знает имя следующего председателя ФРС, и прогнозные рынки практически полностью сделали ставку на Кевина Хассетта (Kevin Hassett).
Хассетт известен своей поддержкой более быстрого снижения ставок, синхронизируясь с администрацией Трампа, а также является типичным макроэкономическим оптимистом.
Почему цифровые активы продолжают распродаваться на плохих новостях, но не восстанавливаются на хороших?
Я тоже не знаю.
Несмотря на то, что мы ранее переживали похожие периоды, например, в мае–июне 2021 года и апреле 2025 года, когда все позитивные факторы сошлись воедино, цены оставались неподвижными.
Однако сейчас обстановка ощущается иначе. Сейчас инвестиционный интерес к большинству цифровых активов действительно крайне низок, но ни один из людей, с которыми мы общаемся, не может точно назвать причину. Это сильно отличается от прошлых раз.
В прошлом, будь то перед резким падением рынка или с запаздыванием, мы могли бы хотя бы понять причины через общение с другими фондами, биржами, брокерами и лидерами отрасли. Однако пока что эта распродажа не кажется имеющей четкую логику.
Недавно Билл Акман (Bill Ackman) прокомментировал, что его инвестиции в Freddie Mac и Fannie Mae пострадали из-за корреляции с ценами на криптовалюты. Хотя с точки зрения фундаментальных показателей эта корреляция нерациональна, поскольку у этих активов совершенно разные инвестиционные логики, если учесть растущее пересечение традиционных финансов (TradFi), розничных инвесторов и криптоинвесторов, такое явление выглядит вполне оправданным.
Относительно изолированная криптоиндустрия теперь переплетена с другими секторами. В долгосрочной перспективе это,无疑, хорошо (ведь логично, что какая-то часть финансовой системы не может быть полностью изолирована), но в краткосрочной перспективе это создает серьезные проблемы, поскольку в любом диверсифицированном портфеле криптоактивы кажутся самыми первыми, которых продают.
Кроме того, это объясняет, почему участники криптоиндустрии не могут по-настоящему понять источники распродаж —— весьма вероятно, что эти распродажи исходят вовсе не изнутри индустрии. Криптомир чрезвычайно прозрачен, иногда даже слишком, тогда как традиционные финансы остаются “черным ящиком”.
И теперь именно этот “черный ящик” определяет направления движения капитала и активность на рынке.
Несколько возможных объяснений слабости крипторынка
Помимо очевидных причин (отсутствие просвещения и огромное количество низкокачественных активов), обязательно существует лучшее объяснение того, почему крипто рынок попал в столь серьезную нисходящую спираль.
Мы всегда считали, что для обретения ценности актив должен обладать определенным сочетанием финансовой, утилитарной и социальной ценностей. И главная проблема большинства цифровых активов заключается в том, что их стоимость преимущественно проистекает из социальной ценности —— самой трудноизмеримой из трех.
На самом деле, в нашей статье, опубликованной в начале этого года, при проведении декомпозиционного анализа стоимости первых уровней блокчейн-токенов (таких как ETH и SOL) мы обнаружили, что доли их финансовой и утилитарной ценностей относительно невелики, в то время как социальная ценность определяется расчетным путем.
Поэтому, когда настроения на рынке опускаются до минимума, токены, в значительной степени опирающиеся на социальную ценность, должны сильно упасть в цене (что на практике и происходит с большинством из них, такими как биткоин, токены первого уровня (L1), NFT и мем-токены). Напротив, активы, в большей степени зависящие от финансовой и утилитарной ценности, должны показать лучшие результаты —— хотя некоторые действительно показали (например, BNB), большинство же нет (например, токены DeFi и PUMP). Это выглядит несколько странно.
Вы также могли бы ожидать появления “новых покупателей”, поддерживающего цены, но такой сценарий встречается нечасто. Фактически происходит ровно наоборот: мы наблюдаем, как все больше инвесторов заходят на слабый рынок, ожидая дальнейшего снижения, причем эти ожидания часто строятся исключительно на анализе рыночных трендов и технических индикаторах.
Наши друзья из Dragonfly (известная крипто-VC компания) действительно выпустили обстоятельную статью в защиту оценки токенов первого уровня, которая, по крайней мере, косвенно вдохновлена нашим декомпозиционным анализом оценки L1 токенов. Dragonfly в основном поддерживает мнение из последних двух абзацев нашей статьи о том, что оценка на основе текущей выручки и утилитарной ценности бессмысленна, поскольку в будущем все мировые активы будут работать в инфраструктуре блокчейна.
Это не означает, что какой-либо отдельный L1 токен дешев, но в целом совокупная стоимость всех блокчейнов недооценена, а успех ставки на любой конкретный L1 токен по сути является вопросом вероятности.
Другими словами, вместо того чтобы фокусироваться на текущем использовании, лучше рассмотреть развитие индустрии в более широкой перспективе. И их точка зрения верна. Если цены продолжат падать, я ожидаю появления большего количества подобных статей, обосновывающих ситуацию.
Конечно, без волны критики в адрес MicroStrategy (MSTR) и Tether не обходится ни одна распродажа на крипто рынке. Хотя мы неоднократно опровергали все претензии к MSTR (их никогда не заставят выступать продавцами), эти атаки продолжаются нескончаемым потоком. А FUD вокруг Tether приобрел еще более актуальный характер. Всего за несколько недель нарратив сменился с “Tether привлекает 20 млрд долларов при оценке в 500 млрд долларов” на “Tether неплатежеспособен”.
Недавно S&P недавно снизила рейтинг Tether до спекулятивного уровня (мусорного), а последний аудит компании (по состоянию на 30 сентября 2025 года) показал, что ее долларовый стейблкоин обеспечен на 70% наличными и их эквивалентами, а на 30% золотом, биткоином, корпоративными кредитами и капиталом (equity buffer).
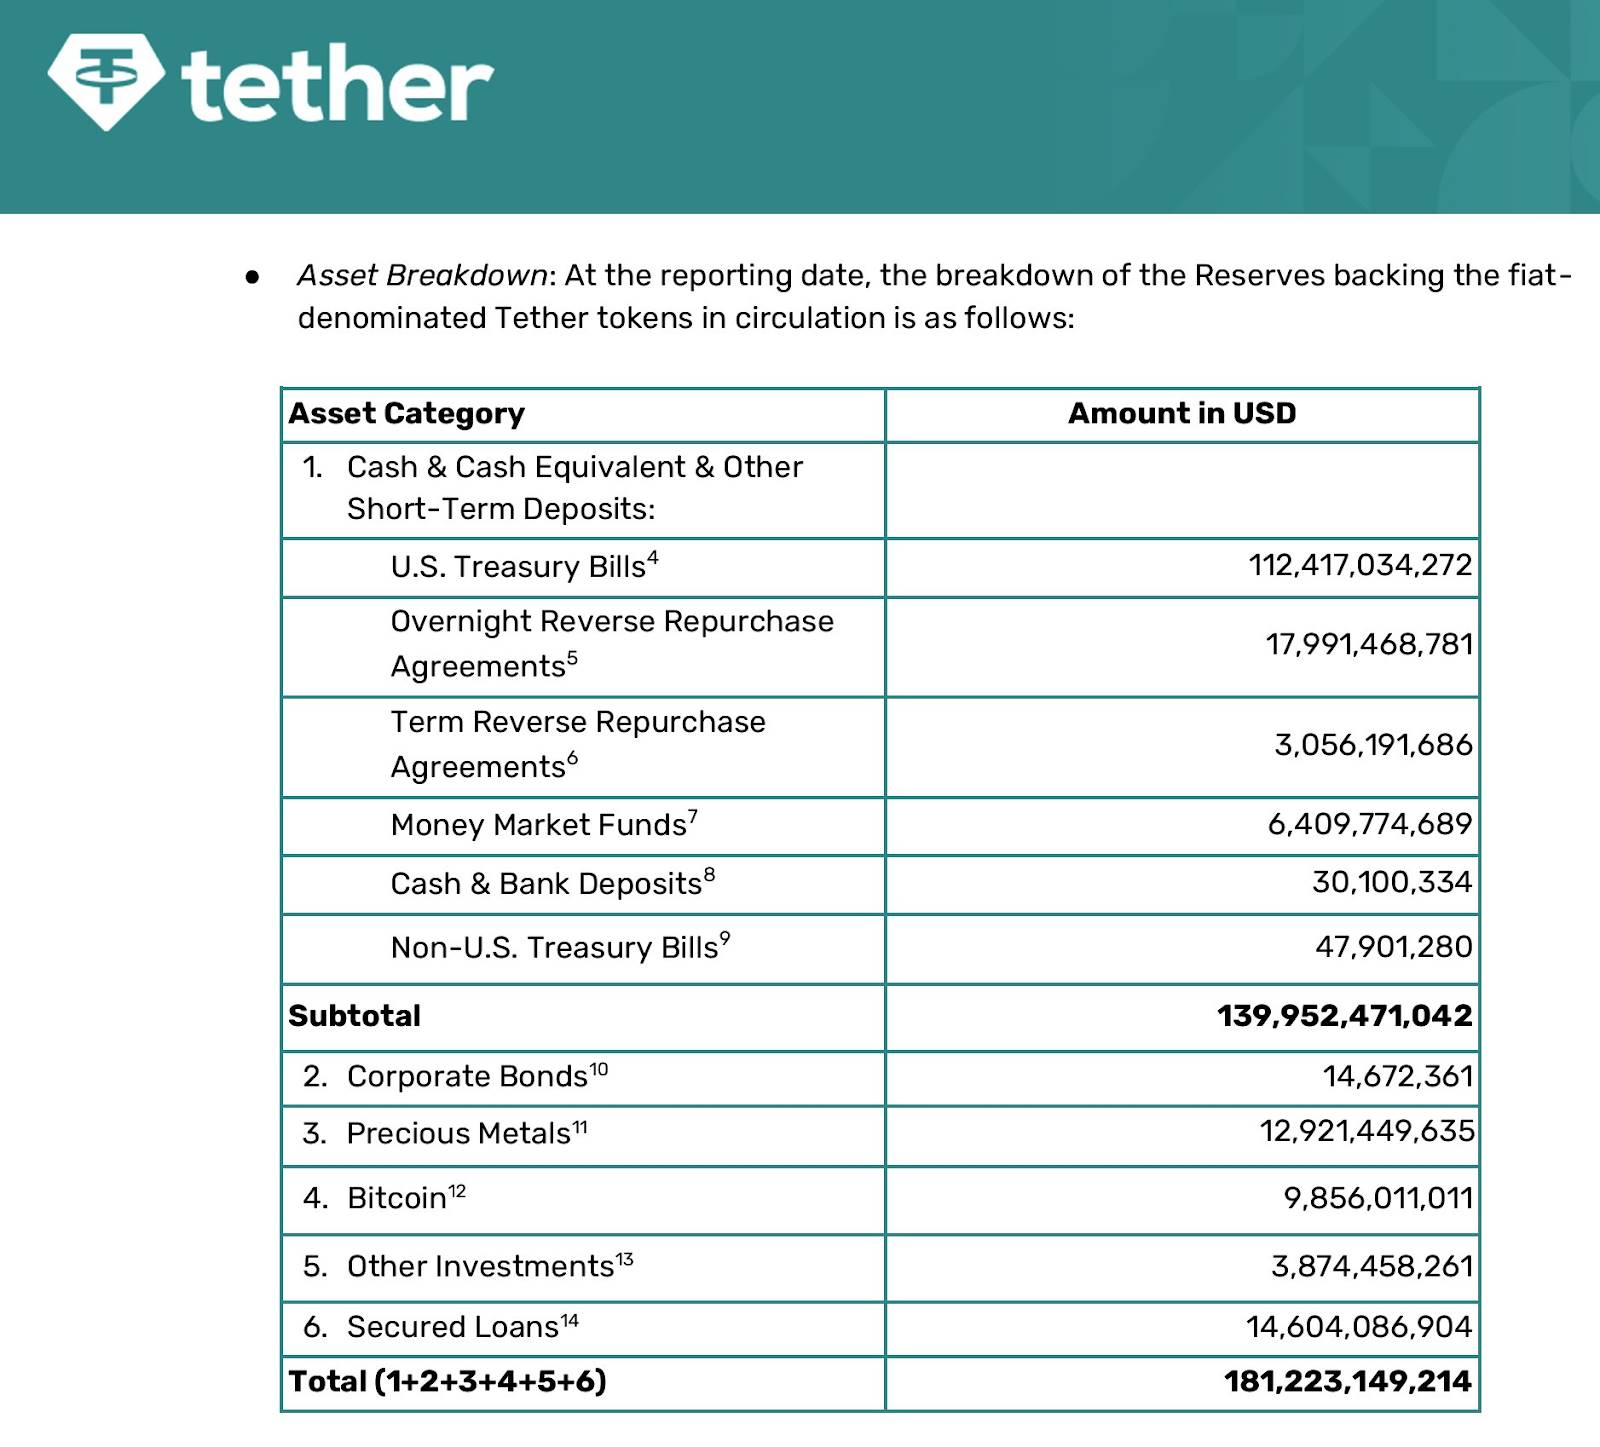
Я подозреваю, что это пугает людей, хотя это выглядит абсолютно соответствующим ожиданиям от частной компании без регуляторных ограничений на формирование портфеля. Разумеется, метод практически полной денежной компенсации (fully collateralized) явно лучше, чем работа всей резервной банковской системы. Тем не менее, я воздержусь от сравнения USDT и банков до вступления в силу закона GENIUS ACT.
Однако хочу сказать, что не существует сценария, который привел бы к массовому выкупу свыше 70% объема USDT за одну ночь, и именно такая ситуация могла бы создать проблемы с ликвидностью. Поэтому любые вопросы касательно ее ликвидности выглядят абсурдно. Но вопрос платежеспособности —— это совсем другая история.
Если их портфель на 30% (включая биткоины, золото и кредиты) принесет убытки, им придется использовать другие активы, контролируемые материнской компанией, которые напрямую не предназначены для обеспечения USDT. Учитывая прибыльность материнской компании, это не должно быть большой проблемой, и я сомневаюсь, что любой серьезный инвестор сочтет это проблемой.
Но даже несмотря на это, генеральный директор Tether Паоло Ардойно (Paolo Ardoino) все же вынужден был дать разъяснения. USDT не потерял связь с долларом ни на йоту, ведь это вообще не является проблемой, но, возможно, это все же вызвало определенную тревогу на рынке?
Единственный мой вопрос таков: если рынок ожидает от вас держателя только наличных и их эквивалентов, а Tether зарабатывает сверх 5 миллиардов долларов прибыли исключительно за счет государственных процентов (при ставке 3–4% годовых на базе 180 миллиардов долларов активов), зачем вообще держать эти другие активы?
Таким образом, постфактум мы можем как минимум попытаться найти рациональные объяснения для частичного падения рынка. Но эта стойкая слабость по-прежнему ставит нас в тупик.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arca













