Интервью с инвестиционным менеджером VanEck: стоит ли вам сейчас покупать BTC с институциональной точки зрения?
Подготовка и перевод: TechFlow
Гость: Мэттью Зигель, управляющий портфелем ETF VanEck Onchain Economy ($NODE)
Ведущий: Энтони Помплиано
Источник подкаста: Энтони Помплиано
Оригинальное название: Is It Time To Buy Bitcoin Now?
Дата выпуска: 25 ноября 2025 г.
Ключевые моменты
Мэттью Зигель — управляющий портфелем ETF VanEck Onchain Economy ($NODE), который считается одним из самых прогрессивных институциональных продуктов в криптоэкосистеме. В этом интервью мы обсудили, как институциональные инвесторы оценивают биткоин: от структуры рынка и настроений участников до драйверов недавних ценовых движений. Мэттью представил три ключевых индикатора, которые он использует для прогнозирования будущей динамики биткоина, поделился своей стратегией накопления позиций в периоды высокой волатильности и рассказал о своих акцентах на акциях публичных компаний, связанных с криптовалютами. Кроме того, в выпуске рассматривается более широкая экосистема цифровых активов, включая платформы смарт-контрактов, стейблкоины и те направления, которые, по его мнению, обладают наибольшим долгосрочным потенциалом.
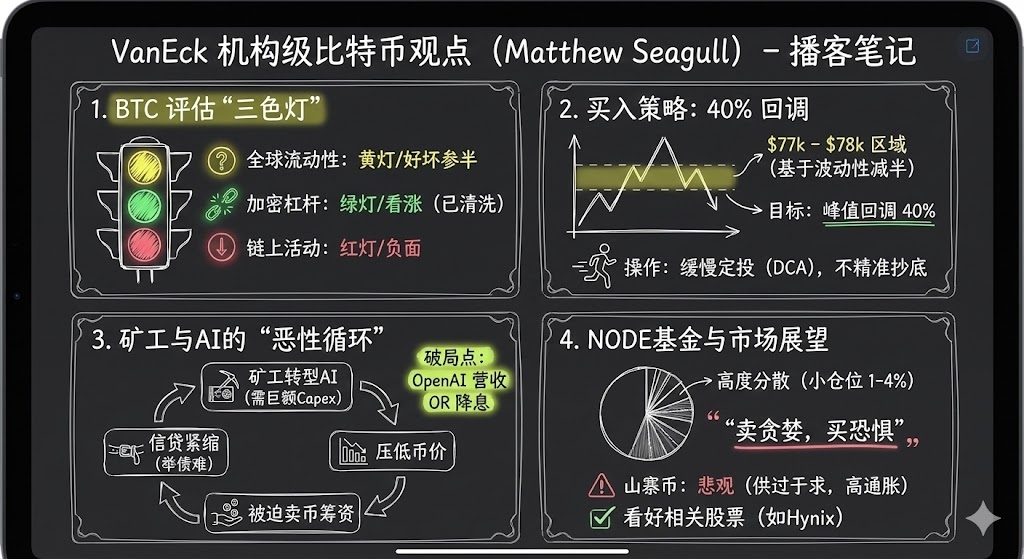
Также подготовлена краткая визуальная выжимка заметок к подкасту, которая поможет быстро ознакомиться с основными идеями.
Основные тезисы
-
Биткоин-майнеры трансформируются в компании искусственного интеллекта.
-
Волатильность остается одним из главных вызовов криптоотрасли.
-
Мэттью Зигель обычно оценивает рыночную динамику биткоина через три призмы. Первая — глобальная ликвидность: биткоин сохраняет устойчивую отрицательную корреляцию с индексом доллара США (DXY); поэтому влияние глобального аппетита к риску, левериджа и его снятия очень существенно, особенно после пандемии COVID. Эта макроэкономическая тенденция оказывает на биткоин большее влияние, чем ранее. К сожалению, биткоин-майнеры оказались в центре этого процесса. В последнее время из-за ужесточения условий кредитования и необходимости сверхкрупным компаниям (например, Oracle) привлекать огромные займы для развития своего ИИ, майнерам пришлось адаптировать операционную деятельность под новые рыночные возможности. Для этого требуются значительные капитальные затраты, которые обычно финансируются за счет долга, эмиссии акций или продажи биткоинов. До октября майнеры активно распродавали биткоин для поддержки этих проектов. Это создало порочный круг: ужесточение кредитования не только ограничило возможности майнеров привлекать финансирование, но и дополнительно оказало давление на цену биткоина. Поэтому я считаю, что с точки зрения глобальной ликвидности картина смешанная: поддержка присутствует, но рыночные перспективы становятся менее предсказуемыми. Вторая позиция — уровень левериджа в криптоэкосистеме. В настоящее время плечо в крипторынке снизилось, а ставки финансирования значительно упали. Третья позиция — сетевая активность. На данный момент она выглядит относительно слабее, показатели активности не оптимистичны.
-
Уровни поддержки около 78 000 и 70 000 долларов представляют собой хорошую точку входа.
-
Я обычно предпочитаю стратегию регулярных инвестиций: например, вкладывать фиксированную сумму на заданном уровне цены или проводить сделки раз в два дня.
-
Мой инвестиционный стиль предполагает небольшие позиции и высокую диверсификацию, а также использование стратегии «покупай дешевле, продавай дороже» на рынке. Пока что эта стратегия показывает хорошие результаты.
-
Как только принято решение о покупке, нет необходимости вкладывать всю сумму сразу; лучше использовать поэтапное наращивание позиций, чтобы более рационально реагировать на рыночные колебания.
-
Рынок перенасыщен, инфляционное давление на альткоины все еще высоко. Помимо спекулятивного характера, они пока не нашли истинного соответствия продукта рынку.
-
Solana демонстрирует выдающиеся результаты в создании межотраслевой экосистемы.
-
Политика Трампа по дерегулированию на самом деле оказала определенное негативное влияние на альткоины, поскольку в новых регуляторных условиях децентрализация оказывается ослабленной.
Как институциональные инвесторы сейчас оценивают биткоин
Энтони Помплиано: Сегодня у нас в гостях Мэттью Зигель, управляющий портфелем ETF VanEck Onchain Economy ($NODE).
Начнем с важного вопроса: как институциональные инвесторы сейчас оценивают биткоин? Рыночные сигналы довольно противоречивы: есть позитивные данные, но есть и негативные, цена демонстрирует слабость, настроения инвесторов подавлены. Как VanEck и другие институционалы обычно подходят к оценке биткоина и его место в активном составе?
Мэттью Зигель:
С точки зрения интереса со стороны инвесторов, думаю, внимание институционалов к биткоину остается высоким. Мы по-прежнему получаем большой запрос на образовательный контент, рекомендации по построению портфелей и запросы на размещение небольших долей. Однако после коррекции цены биткоина свыше 30% объем торгов по некоторым нашим листинговым продуктам действительно снизился. Это говорит о том, что исследовательский интерес к биткоину у инвесторов высок, но при реальных торговых действиях наблюдается осторожность.
Энтони Помплиано: Если анализировать эти данные, как вы отделяете позитивные сигналы от негативных?
Мэттью Зигель:
Мы обычно оцениваем рыночную динамику биткоина с трех позиций.
Первая — глобальная ликвидность. Биткоин постоянно демонстрирует отрицательную корреляцию с индексом доллара США (DXY), поэтому глобальный аппетит к риску, а также процессы заемного плеча и его снятия оказывают сильнейшее влияние, особенно начиная с периода пандемии COVID. Эта макроэкономическая тенденция воздействует на биткоин сильнее, чем ранее. К сожалению, биткоин-майнеры оказались в эпицентре этого процесса. В последнее время из-за ужесточения условий кредитования и того, что сверхкрупные компании (например, Oracle) привлекают огромные займы для развития своего ИИ, майнерам пришлось адаптировать операционную деятельность под новые рыночные возможности. Это требует серьезных капитальных затрат, которые обычно покрываются за счет долгового финансирования, выпуска акций или продажи биткоинов. До октября майнеры активно распродавали биткоин для поддержки этих строек. Это породило порочный круг: ужесточение кредитования не только ограничило возможности майнеров финансировать деятельность, но и дополнительно давило на цену биткоина. Поэтому, с точки зрения глобальной ликвидности, картина смешанная: поддержка есть, но рыночные перспективы стали менее определенными.
Вторая позиция — уровень левериджа в криптоэкосистеме. Я вижу здесь позитивный сигнал. В середине октября мы пережили волну ликвидаций, что привело к снижению уровня кредитного плеча на крипторынке и существенному падению ставок финансирования. За последние 12 часов объем ликвидаций составил около 1,7 млрд долларов. Это свидетельствует о том, что леверидж-настроения на крипто рынке заметно ослабли, и я трактую это как бычий сигнал.
Третья позиция — сетевая активность. Мы обычно обращаем особое внимание на такие данные, как комиссии за транзакции, количество активных адресов и частота операций. Судя по этим показателям, на данный момент сетевая активность выглядит относительно слабой, и общая ситуация не оптимистична.
Как оценивать индикаторы в реальном времени и ключевые уровни цены биткоина
Энтони Помплиано: Как же вы оцениваете рынок биткоина? Мы выяснили, что глобальная ликвидность — это «желтый свет», леверидж в криптоэкосистеме — «зеленый свет», а сетевая активность — «красный свет». Очевидно, сигналы смешанные. Как вы взвешиваете эти факторы? На какой из них смотрите в первую очередь? И как корректируете стратегию, когда все три сигнала появляются одновременно?
Мэттью Зигель:
На мой взгляд, это сильно зависит от индивидуального стиля инвестора. Как я уже отмечал, текущее снижение объемов торгов указывает на осторожность инвесторов при практических операциях. Возьмем для примера ETF моей команды VanEck Onchain Economy: примерно две-три недели назад я продал 15% позиций в биткоин-майнинге. Мы заметили начало снижения рыночных настроений на фоне более тесного кредитного окружения. Майнеры дают нам значительный вклад в доходность фонда, поэтому适度的 снижение риска перед концом года было разумным шагом. Пока мы не реинвестировали эти средства, но внимательно отслеживаем несколько ключевых уровней цены биткоина.
Один из важных уровней — 78 000 долларов, что соответствует падению на 40% от предыдущего максимума. В прошлом цикле спад биткоина достигал 80%. С тех пор волатильность цены снизилась примерно вдвое. Если волатильность упала вдвое, то幅度 снижения цены тоже может сократиться вдвое, поэтому падение на 40% выглядит как разумное соотношение риска и потенциальной доходности. Кроме того, уровень 78 000 долларов позволяет пробить техническую поддержку 69 000 долларов, сформировавшуюся после выборов. У нас были сильные колебания вокруг уровня 70 000 долларов в день голосования, а в апреле этого года этот уровень тестировался повторно. Здесь сформировалась прочная техническая поддержка.
При дальнейшем снижении, следующим уровнем для внимания станет 55 000 долларов — позиция скользящей средней за 200 недель. Если случится экстремальное развитие событий, подобное падению на 80%, биткоин может вернуться к отметке около 27 000 долларов, что совпадает с ценой, по которой BlackRock подавал заявку на ETF биткоина. Такая ситуация полностью съела бы доходность от всех ETF, но вероятность этого я считаю низкой. В целом, падение на 40% и уровни поддержки около 70 000 долларов представляют собой хорошую точку входа.
Энтони Помплиано: Я понимаю вашу логику. Частным инвесторам проще ориентироваться по цене — для них разница между 77 000 и 80 000 долларов невелика. Но институционалам сложнее размещать капитал из-за ограничений по управлению рисками, ребалансировке и т.д., хотя им доступны инструменты и опыт, недоступные рознице.
Как вы оцениваете разницу между размещением капитала между 77 500 и 80 000 долларов? Действовать ли果断но при приближении к цели, или ждать более выгодной цены? При текущей высокой волатильности настроений, как вы конкретизируете исполнение? Например, когда рынок полон крайнего жадности или страха, волатильность фондового рынка низкая, но VIX достигает 28. Вы входите сразу или придерживаетесь дисциплины, используя целевые цены и лимитные ордера?
Мэттью Зигель:
Мой индивидуальный подход — более постепенный. Я обычно использую стратегию периодических инвестиций: например, вкладывать фиксированную сумму на заданном уровне цены или проводить сделки каждые два дня. Как профессиональный инвестор, я обладаю поддержкой команды трейдеров, которая помогает находить ликвидность и исполнять ордера. Это одно из преимуществ институционального инвестирования, позволяющее применять более дисциплинированный подход.
Но я считаю, что нет абсолютно правильного или неправильного способа. Главное — принимать обоснованные решения в рамках собственной логики и требований клиентов. Для меня подходит именно постепенное размещение.
Почему $NODE так хорошо работает среди акций, связанных с крипто
Энтони Помплиано: Давайте поговорим об акциях публичных компаний, связанных с биткоином и криптоиндустрией. Ваш ETF-продукт $NODE демонстрирует отличные результаты с момента запуска, я слышал, его рост составляет около 28–32%, превосходя сам биткоин.
Обычно считается, что сам биткоин или криптоактивы должны опережать связанные акции, но за последний год мы увидели иную картину. Расскажите о вашей стратегии работы с публичными акциями в $NODE и подходах к распределению капитала внутри этих компаний.
Мэттью Зигель:
Действительно. Инвесторы — как институциональные, так и розничные — часто предпочитают инвестировать в криптоотрасль косвенно через акции. Это обусловлено стандартизированной финансовой отчетностью и возможностью легко подключать эти активы к обычным брокерским счетам. По моим наблюдениям, одним из главных изменений после выборов стало готовность инвестиционных банков андеррайтить крипто-ассеты. Именно поэтому за последний год мы наблюдали множество IPO, SPAC и вторичных размещений. Нам повезло в VanEck: мы скорректировали стратегию после выборов и сфокусировались на акциях крипто-компаний. Результат доказал правильность выбора. С момента запуска $NODE цена биткоина упала на 16%, тогда как связанные акции значительно выросли. Мы сумели распознать глубокое влияние ИИ на биткоин-майнеров и сформировали портфель с относительно низкой волатильностью.
Конечно, наш портфель тоже переживал просадки, но по сравнению с конкурентными продуктами мы успешно снизили часть downside-рисков за счет жесткого контроля размера позиций. В этой ранне-стадийной отрасли многим мелким и высоколевериджным компаниям приходится справляться с операционными и исполнительскими рисками. Я не вижу смысла брать на себя чрезмерный риск, например, выделять 10% портфеля под одну позицию. Гораздо эффективнее держать риск в диапазоне 1–4% и использовать рыночную волатильность себе на пользу.
Кроме того, мы используем широкое определение компаний, связанных с крипто: мы смотрим не только на тех, кто делает основной бизнес на криптоиндустрии, но и на компании, попадающие в цепочку создания стоимости биткоина через токенизацию или прямые продажи. Такие компании не просто экономят на затратах, но и генерируют дополнительный доход от смежных направлений, что существенно влияет на мультипликатор P/E. Поэтому, мой инвестиционный стиль предполагает небольшие позиции и высокую диверсификацию, плюс использование стратегии «покупай дешевле, продавай дороже» на рынке. На текущий момент эта стратегия показывает хорошие результаты.
Энтони Помплиано: Компании, которые вы упоминаете, не обязательно получают большую часть доходов от крипто-бизнеса. Можете привести пример, скажем, компании, которые продают продукцию или используют технологии для криптоиндустрии, но не считаются традиционными крипто-компаниями?
Мэттью Зигель:
Примером служит hynix — южнокорейский производитель памяти, который в основном продает продукцию на рынок полупроводников. Она конкурирует с Micron и SanDisk на олигополистичном рынке. Когда продажи биткоин-майнеров процветают, доля DRAM-чипов Hynix в битакинг-операциях составляла от нескольких процентов до среднего однозначного значения. В маржинальном смысле это влияло на общий бизнес, но не определяло его. Однако, если добавить влияние ИИ на цепочку поставок, динамика спроса и предложения меняется кардинально. Компании вроде Hynix с P/E около 5x становятся крайне привлекательными по valuation. Наша доля в них составляет около 1%. Компания связана не только с цифровыми активами, но и выигрывает от других структурных трендов роста. Хороший пример.
Что может изменить негативный тренд для биткоин-майнеров?
Энтони Помплиано: В последние годы биткоин-майнеры испытали серьезную коррекцию, особенно после достижения ценой биткоина пиков. Какие факторы, по вашему мнению, могут развернуть этот негативный тренд?
Мы недавно обсуждали интересную мысль из интервью Говарда Маркса в Уортонской школе бизнеса в 2018 году. Он приводит известную метафору в инвестировании — «поймать падающий нож». Его стратегия заключалась не в попытке точно поймать дно, а в поэтапном выкупе и наращивании позиций при приближении цены к минимуму, даже если она продолжит падать, с последующим увеличением веса позиции на этапе восстановления. Как вы считаете, как повернуть тренд для биткоин-майнеров?
Мэттью Зигель:
Я полностью согласен с позицией Говарда Маркса, это именно тот подход к инвестированию, который я ранее описывал. Как только принято решение о покупке, нет необходимости вкладывать всю сумму сразу; лучше использовать поэтапное наращивание позиций, чтобы более рационально реагировать на рыночные колебания.
По моему личному анализу, есть два основных фактора, способных помочь майнерам выбраться из сложной ситуации. Первый — финансовые результаты в сегменте искусственного интеллекта. На рынке сейчас идут споры о том, принесут ли инвестиции в ИИ реальную отдачу. Я считаю, что преимущества ИИ проявляются скорее в оптимизации затрат, чем в прямом росте выручки. Сокращение операционных издержек позволяет компаниям более заметно повысить EPS, что воспринимается рынком позитивно. Например, недавно OpenAI заключила партнерское соглашение с Target, интегрировав свои технологии в розничные приложения и кассовые системы. Объем сделки может исчисляться девятизначными числами. Хотя подробностей пока мало, по мере появления аналогичных контрактов уверенность рынка в ИИ будет расти.
Второй фактор — монетарная политика ФРС. Снижение ставок ФРС кардинально улучшит ликвидность, что жизненно важно для майнеров. Несмотря на существующие разногласия вокруг шансов снижения ставки в декабре, улучшение ликвидного фона немедленно снимет часть давления с финансирования майнеров.
В совокупности эти два фактора — операционные результаты в ИИ и монетарная политика ФРС — могут стать ключевыми драйверами для разворота ситуации в сторону майнеров.
Энтони Помплиано: Когда речь идет о публичных компаниях, связанных с крипто, биткоин-майнеры — важное направление. Также есть провайдеры стейблкоинов (Circle, Gemini, Coinbase), инфраструктурные проекты и смежные темы. Как вы смотрите на эти компании?
Мэттью Зигель:
Circle — яркий пример. Раньше компания была переоценена на волне рыночного ажиотажа, теперь переживает этап коррекции valuation. При этом ее доля рынка фактически растет, поэтому в будущем мы можем увеличить вес подобных активов в портфеле. Что касается самих майнеров, недавняя динамика показала ключевую роль стоимости капитала. За последние три месяца практически все майнинговые компании привлекали средства для инфраструктуры ИИ. Это капиталоемкий процесс, и мы начинаем видеть раскол в стоимости капитала внутри отрасли. Например, Cipher недавно объявила о сделке с Fluid Stack (поддерживаемой Google) для построения инфраструктуры за счет долгового финансирования. А Bitdeer пришлось прибегнуть к конвертируемому долгу, Clean Spark пошла по пути разводнительного финансирования. Разница в способности привлекать капитал приведет к усилению эффекта «победитель получает всё» в отрасли, поэтому инвесторам стоит выбирать крупные майнинговые компании с балансом сил.
Энтони Помплиано: Экономика масштаба становится важным дискурсом. Раньше отрасль была маленькой, и это не было критично. Но по мере созревания — будь то приватный рынок, ликвидные криптоактивы или ранние публичные компании — масштаб становится все важнее. Coinbase превратилась в крупного игрока, несколько майнинговых компаний также вышли за рамки узкой ниши. В традиционных секторах экономика масштаба решающая. То же самое сейчас и в крипто: либо你得 get scale, либо останешься на периферии.
Мэттью Зигель:
Полностью согласен. На ранних этапах главной стратегией биткоин-майнинга была поиск самой дешевой электроэнергии и использование региональных преимуществ для рентабельности. Но из-за ограниченного доступа к капиталу со стороны Уолл-стрит майнинг-компании редко достигали economies of scale. Сейчас ситуация меняется, особенно на стыке ИИ и майнинга. Такие компании, как TeraWolf и Cipher, уже смогли расширить масштабы бизнеса через долговое финансирование. Хотя рейтинги этих займов низкие, их влияние на миноритариев становится поворотным моментом.
Тем не менее, биткоин-майнинг по-прежнему сильно привязан к регионам. Cipher оперирует в Техасе, TeraWulf — в Нью-Йорке, Bitfarms сконцентрирован в регионе PJM (PJM Interconnection — крупнейшая региональная передающая организация США, управляющая энергосистемой 13 штатов Восточного побережья и Вашингтона). Прямая конкуренция между ними пока не агрессивна, но уже видны признаки расширения географии. Например, TeraWulf недавно анонсировала планы выхода в Техас для обслуживания большего числа клиентов. По мере развития отрасли выгоды от экономики масштаба будут усиливаться, но, подобно коммунальному сектору, региональная специфика будет играть важную роль.
Оценка балансовых книг компаний, хранящих биткоин
Энтони Помплиано: MicroStrategy показала огромные эффекты масштаба при включении биткоина в свой баланс. Сейчас многие компании включают биткоин или другие криптоактивы в балансы — одни через классические IPO, другие через обратные поглощения или SPAC. Как вы оцениваете весь цифровой активный рынок и как эти активы могут накапливать ценность в будущем?
Мэттью Зигель:
Мы занимаем скорее осторожную позицию в этом сегменте.我们认为, многие small-cap digital asset companies struggle to sustain high valuations long-term. Конечно, исключения есть, но нет оснований полагать, что так много мелких компаний сохранят премию. В начале карьеры я изучал азиатские рынки, где было много NAV-подобных компаний, торгующихся со скидкой около 50%, особенно без четного path to corporate action or minority redemption. Поэтому наша стратегия — избегать таких эмитентов, хотя бывают исключения. По мере падения valuation мы видим, как некоторые мелкие компании начинают продавать биткоин для buyback акций, а активность активистских инвесторов может открыть новые возможности.
Я внимательно слежу за тем, завершится ли сделка со Strive. Если она состоится, risk-reward profile Strive станет более привлекательным, поскольку структура preferred equity там прозрачнее, и fixed-income инвесторы легче оценивают риски и доходность. Например, цена repurchase предпочтительных акций Strive установлена на уровне 110 долларов при issue price 75 долларов и par value 100 долларов. Кроме того, они хеджируют процентный риск, удерживая target price в диапазоне 95–105 долларов. Такой design позволяет лучше мерить upside и downside risk.
В сравнении, preferred equity structure MicroStrategy значительно сложнее. Хотя они плотно работают с convertible bond arbitrageurs и торгуются с премией на всем цикле, кредиторы сталкиваются с высокой степенью неопределенности, поскольку компания оставляет за собой право выкупа долга. Это усложняет оценку риска для кредиторов и менее дружелюбно к fixed-income инвесторам.
Аналогичная ситуация наблюдается у Meta Planet. Недавно они анонсировали новую структуру preferred stock, ближе к модели Strive, но для них это может быть не лучшим сценарием. Причина в том, что такая архитектура усиливает права bondholders, обеспечивая приоритетный cash flow, в то время как potential equity upside снижается. Для bond-инвесторов это более sustainable выбор, но для equity-х older (особенно тех, кто依赖 equity yields) это может стать burden.
Энтони Помплиано: По поводу способности этих компаний обслуживать debt на преференциальных акциях на рынке тоже есть вопросы. Например, Сейлор утверждает, что даже при 2% годового роста биткоина они смогут работать долго. Если роста вообще не будет, они могут финансировать операционку до 70 лет за счет продаж акций. Как вы смотрите на их debt servicing capacity?
Мэттью Зигель:
Это зависит от конкретной структуры баланса. У компаний вроде MicroStrategy servicing capacity в большей степени завязана на рост цены биткоина и unrealized gains. Они могут реборровать под unrealized gains для поддержания операций. Многие мелкие эмитенты предпочитают напрямую продавать биткоин для погашения долга. Такая модель укрепляет confidence инвесторов, но порождает вопрос: как рынок отреагирует, если в медвежьем тренде все начнут массово продавать BTC? Это может усилить selling pressure, особенно на пониженном sentiment.
Энтони Помплиано: Если эти компании начнут консолидированно распродавать биткоин, как вы видите развитие сценария? Ожидаете ли вы forced liquidation? Может ли Майкл Сейлор оказаться под давлением маржин-коллов?
Мэттью Зигель:
Такая динамика, безусловно, усилит downside risk, особенно на фоне слабых настроений. Однако кейс Сейлора уникален: даже при падении биткоина на 50% от ATH ему не потребуется продажа. Он сможет реструктуризировать долги с кредиторами. У мелких компаний дела обстоят сложнее. Если их акции торгуются со скидкой 50% к NAV, активисты могут претендовать на места в совете директоров, инициировать legal proxy fights или форсировать liquidation для возврата активов акционерам. Обычно это долгий процесс, рассчитанный на 1–2 года.
Энтони Помплиано: А как насчет нерито-крипто компаний, хранящих биткоин, вроде Tesla или Block? Будет ли эта тенденция расти или рынок начнет дифференцироваться?
Мэттью Зигель:
Вопрос правильный. В управлении ETF NODE мы замечали похожие паттерны. Например, Tesla и Allied Resources (ARLP) держат биткоин, но рынок не давал明显 premium за такие небольшие holdings. Тем не менее, это может измениться. Недавно MSCI рассмотрела исключение MicroStrategy из некоторых индексов, что может толкнуть многие компании снизить долю биткоина в балансе ниже 49%, чтобы избежать исключения из индекса. Такая стратегия позволяет пользоваться upside биткоина, сохраняя индексацию. Рынок динамичен, и я уверен, что при корректировке правил оценки рынок начнет давать больший premium компаниям с умеренными крипто- exposures.
Прогноз Мэттью по альткоинам и доминированию биткоина
Энтони Помплиано: Ваша команда много времени уделяет исследованиям криптоактивов и связанных публичных компаний. Каково ваше текущее отношение к активам помимо биткоина?
Мэттью Зигель:
Объективно говоря, мы не так активны в推出 single-token solutions, как некоторые конкуренты. Мы подали заявки на BNB ETF и Avalanche (AVAX) ETF. Честно скажу, рынок перенасыщен, инфляционная модель альткоинов все еще высока. Помимо спекулятивного характера, они пока не нашли истинного соответствия продукта рынку.
Поэтому наши взгляды на этот сектор сдержаны. Рынок уже существенно откатился. Вчера я выступал на MultiCoin Summit и отметил, что Solana показывает выдающиеся результаты в создании межотраслевой экосистемы. Множество TradFi секторов активно используют ее архитектурные преимущества. Однако в сравнении с корпоративными блокчейнами (вроде Tempovault или Circle), децентрализованным блокчейнам не хватает коммерческих和销售团队的支持. Корпоративные сети традиционно привлекают мерчантов через sales teams и мотивируют сотрудников опционами для захвата рынка, тогда как децентрализованные сети полагаются лишь на комьюнити и monetization потенциал для захвата возможностей. Этот механизм конверсии менее прямой, и он не способен двигать adoption merchant payments так эффективно, как Visa, Mastercard, Square или Solana.
Энтони Помплиано: Как насчет performance против биткоина? Исторически в bull市场中 альткоины опережали BTC. Но сейчас биткоин лидирует почти над всеми альткоинами, что многих удивляет. Почему так происходит?
Мэттью Зигель:
В фиатном выражении биткоин действительно обошел остальные активы. Я считаю, что политика Трампа по дерегулированию на самом деле оказала определенный негативный эффект на альткоины, поскольку в новых регуляторных реалиях децентрализация оказалась ослабленной. В старой парадигме у Ethereum было явное преимущество как децентрализованной альтернативы. Сейчас это преимущество стерто, и все проекты соревнуются на более ровном поле. Отчасти поэтому растут корпоративные chain-решения. Они не fully decentralized и не имеют четких roadmap по депсицентрализации, но способны использовать токены для операций, которые в прошлом считались illegal. Это лишает truly decentralized projects (как Ethereum и Solana) части их差异化 advantage.
$NODE внутри: структура, аллокация и стратегия
Энтони Помплиано: Не могли бы вы кратко объяснить, что такое NODE и какова ваша инвестиционная стратегия?
Мэттью Зигель:
NODE — это actively managed ETF, где мы можем хранить до 25% активов непосредственно в криптовалюте через самого ETF. На данный момент мы держим 11% в BTC ETF, около 1% в ETH и 1% в SOL.
Остальное — это акции, связанные с сектором. Наш критерий — любая компания, которая явно декларирует стратегию заработка или экономии за счет принятия биткоина, блокчейна или цифровых активов. Я твердо верю, что биткоин-майнеры трансформируются в ИИ-компании. Майнеры — самая большая позиция в фонде, около трети всего портфеля. Остальные деньги разнесены по финтеху, электронной коммерции, энергоинфраструктуре и т.д. Такая диверсификация направлена на сглаживание волатильности.
Если бы мы инвестировали только в pure-play крипто-компании, такие как MicroStrategy и Coinbase, высокая leverage этих компаний создала бы экстремальную волатильность, вплоть до 10% ежедневных swing. По обратной связи от институциональных клиентов, волатильность является одной из главных проблем крипто-сектора. Поэтому наша стратегия — снижать общую volatility через диверсификацию, при этом оставляя инвесторам возможность участвовать в growth-дивидендах от распространения цифровых активов. В этом и есть основная цель NODE.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow