BTC от медленного падения к стабилизации: приток средств в ETF сигнализирует о возвращении институционалов?
Автор: Glassnode
Перевод и адаптация: AididiaoJP, Foresight News
Биткоин стабилизировался в районе 70 000 долларов, показывая боковое движение, приток капитала улучшился, а давление со стороны продавцов ослабло. Однако низкий объем спотовых торгов в сочетании с давлением предложения сверху указывает на то, что для устойчивого восстановления рынка необходимы более сильные показатели спроса.
Резюме
- Биткоин после резкого обвала до уровня около 67 000 долларов начал постепенно восстанавливаться и вернулся к отметке около 70 000 долларов, однако восходящий импульс остается нерешительным.
- Рост нереализованных убытков, но они все еще остаются в пределах исторической нормы, что свидетельствует о давлении на рынке, но еще не о полном выходе инвесторов из позиций.
- Крупный объем предложения от краткосрочных держателей сконцентрирован в диапазоне примерно 93 000–97 000 долларов, формируя ключевую зону сопротивления сверху.
- Высокий уровень реализованных убытков, но признаков паники нет; текущая ситуация характерна для упорядоченного снижения рисков, а не для панических распродаж.
- Спотовые объемы торгов остаются низкими, при восстановлении цен не наблюдается значительного увеличения объемов, что отражает недостаток рыночных настроений и наличие лишь избирательных покупок «от дна».
- Денежные потоки американских спотовых ETF после продолжительного чистого оттока перешли в небольшой чистый приток, указывая на возможное возвращение институционального капитала.
- Ставки финансирования по бессрочным фьючерсам по-прежнему находятся в отрицательной зоне, что свидетельствует о преобладании медвежьих настроений на рынке деривативов и осторожности при формировании позиций.
- Объем открытого интереса по фьючерсам остается относительно низким, что указывает на ограниченный рост кредитного плеча, поддерживающий текущее восстановление.
- На опционном рынке индикатор скина стабилизируется, подразумеваемая волатильность колеблется в коридоре, что говорит об уменьшении спроса на хеджирование вниз.
- Позиции маркет-мейкеров по Гамме немного сместились в положительную зону, что указывает на улучшение условий ликвидности и большую сбалансированность рыночной структуры.
Анализ ончейн-данных
Повышающиеся максимумы, тяжелое давление сверху
Несмотря на сохраняющуюся геополитическую напряженность и неопределенность на рынках акций, энергии и сырьевых товаров, биткоин с начала марта демонстрирует последовательную динамику повышающихся минимумов и максимумов, формируя конструктивную структуру в диапазоне 60 000–70 000 долларов.
При сохранении текущей устойчивости рынок сможет заложить относительно надежный фундамент для долгосрочного восходящего движения. Тепловая карта распределения базовой стоимости краткосрочных держателей показывает зоны концентрации недавнего предложения, помогая идентифицировать потенциальные уровни спроса и предложения с точки зрения новых участников.
В текущем ценовом диапазоне постепенно формируется новая зона накопления. Хотя ее масштаб невелик, она способна объяснить часть недавней восходящей динамики цены. Тем не менее, в среднесрочной перспективе более существенный риск представляют собой крупные объемы предложения от краткосрочных держателей выше 84 000 долларов. Вне зависимости от того, вернется ли цена к этой зоне или вновь столкнется с давлением, эта группа инвесторов может усилить давление продавцов.
Среднесрочный диапазон
На основе описанной динамики предложения анализ реализованной цены с разбивкой по срокам удержания предоставляет более детальный взгляд, демонстрируя распределение базовой стоимости различных групп инвесторов. Данный показатель отслеживает среднюю цену приобретения токенов за разные периоды хранения, помогая определять ближайшие уровни поддержки и сопротивления с точки зрения поведения инвесторов.
В настоящее время базовая стоимость группы с периодом удержания от 1 недели до 1 месяца составляет около 70 200 долларов, формируя развивающийся уровень поддержки; базовая стоимость группы с периодом удержания от 1 до 3 месяцев составляет около 82 200 долларов, что дополнительно усиливает сопротивление сверху, упомянутое ранее.
В совокупности эти два ценовых уровня определяют наиболее вероятный диапазон среднесрочного движения цены. Однако, учитывая пока ограниченный масштаб зоны накопления, надежность поддержки на уровне 70 200 долларов еще предстоит проверить. До формирования более прочной базы покупателей необходимо сохранять осторожность в связи с риском пробоя этого уровня вниз.
Усиление страха, но еще не капитуляция
Расширяя фокус с детализированных показателей базовой стоимости, метрики прибылей и убытков дают более макроциклическое представление, исследуя баланс между жадностью и страхом на рынке. Относительная доля нереализованных убытков измеряет отношение общей стоимости нереализованных убытков всех инвесторов к капитализации рынка и является важным индикатором потенциального давления продавцов и рыночных настроений.
За последние два месяца данный показатель стабильно находился на уровне выше 15% капитализации, его структура была близка к периоду второго квартала 2022 года. Это указывает на то, что текущие рыночные настроения характеризуются высоким уровнем страха, но далеко не достигают уровня полной капитуляции, свойственного экстремальным стрессовым событиям, таким как крах FTX. Исторический опыт показывает, что преодоление нереализованных убытков текущего масштаба обычно требует времени, дальнейшей корректировки цен или обоих факторов. Хотя теоретически возможен быстрый V-образный разворот, учитывая текущий объем нереализованных убытков, для этого потребуется стабильный и мощный приток нового капитала в кратчайшие сроки.
Истощение потоков прибыли
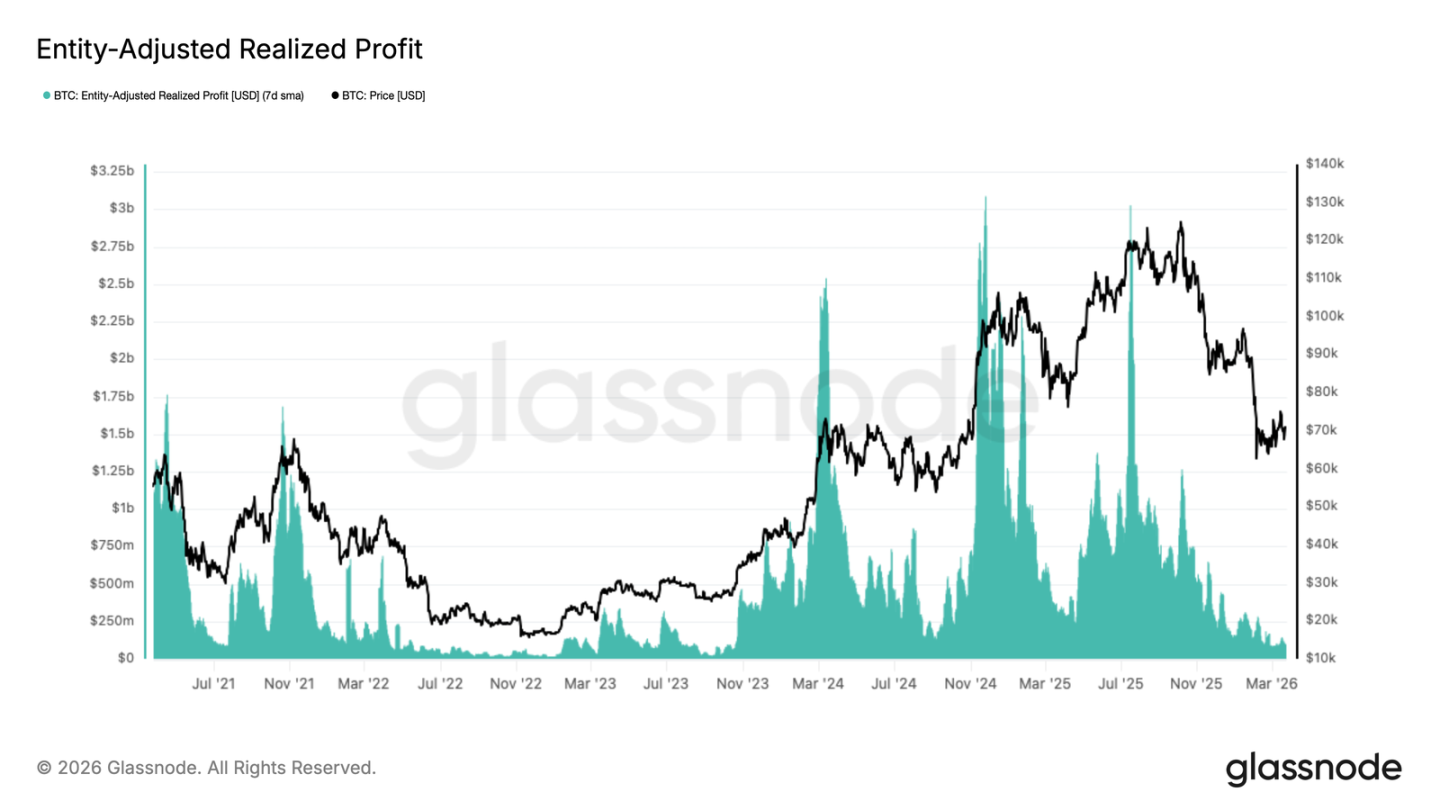
На фоне роста нереализованных потерь, уровень реализованной прибыли стабильно и значительно сокращается с четвертого квартала 2025 года, что дополнительно подтверждает слабость спроса.
Реализованная прибыль, скорректированная на внутренние перемещения по счетам бирж (сглаженная 7-дневной простой скользящей средней), исключает внутренние переводы и достаточно точно отражает реальную активность по фиксации прибыли в сети. Этот показатель снизился с примерно 3 миллиардов долларов в день в июле 2025 года до нынешних значений менее 100 миллионов долларов, что падение более чем на 96%. Подобное резкое сокращение является типичным признаком поздней стадии медвежьего рынка, когда продавцы, еще удерживающие позиции с прибылью, в основном вышли из рынка, а ончейн-ликвидность опустилась к циклическому минимуму. Такая среда снижает краткосрочное давление продавцов, но одновременно свидетельствует об отсутствии притока нового капитала, необходимого для устойчивого восстановления рынка.
Анализ офчейн-данных
Спотовые объемы торгов по-прежнему низкие
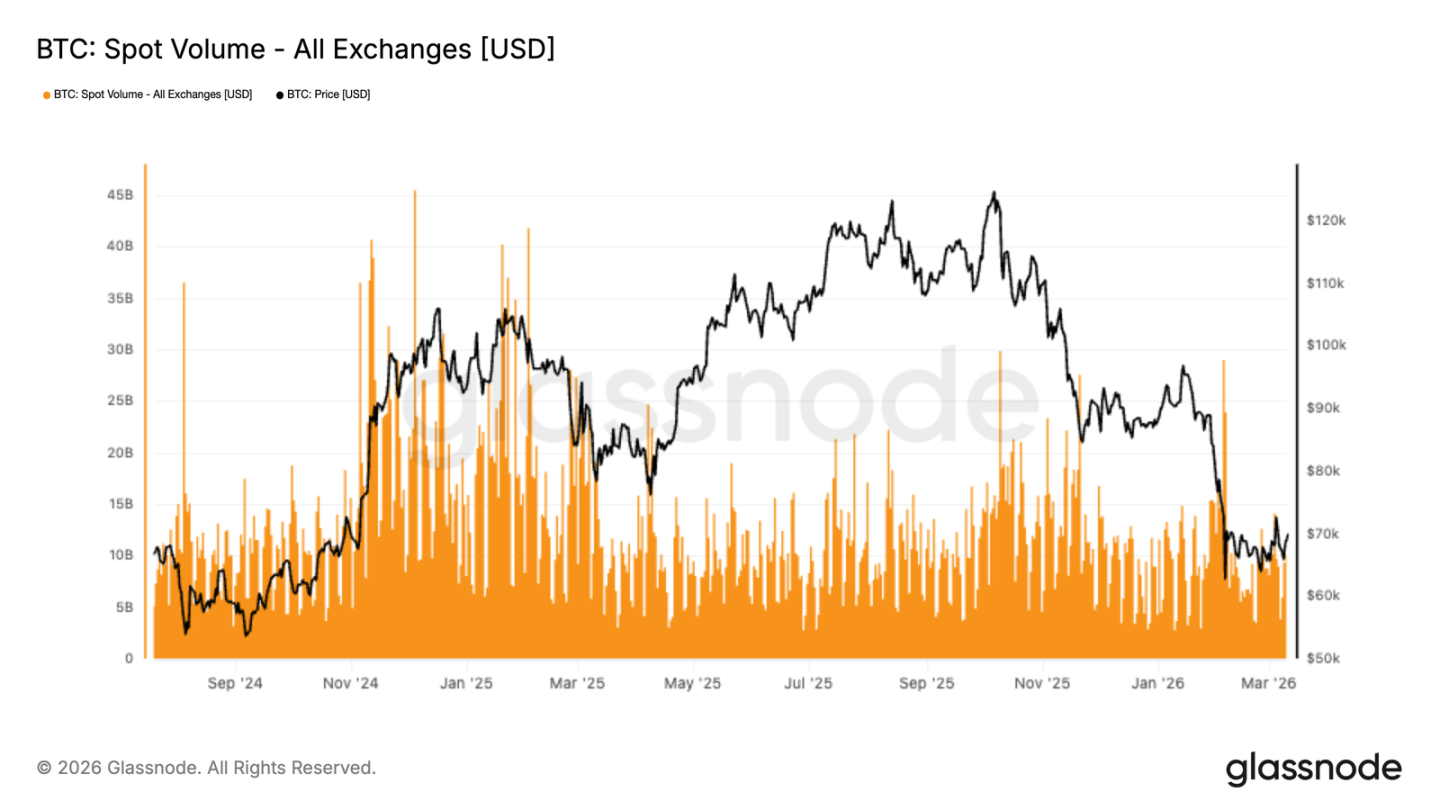
После резкого обвала цены в район 67 000 долларов активность на спотовом рынке в целом оставалась вялой. В процессе последующего восстановления объемы торгов на основных биржах продемонстрировали лишь умеренную реакцию. Несмотря на наличие некоторых кратковременных всплесков объемов, это скорее является пассивной реакцией, чем сигналом о возвращении покупательской уверенности.
По сравнению с более активным участием в предыдущей фазе роста, текущие спотовые объемы торговли остаются слабыми. Это означает, что недавнее восстановление цены до уровня около 70 000 долларов больше зависело от покупок отдельных игроков при снижении цен и краткосрочной ребалансировки позиций, не образовав масштабной поддержки со стороны спотового спроса.
Дивергенция между стабилизацией тренда цены и низкой спотовой активностью указывает на то, что рынок все еще находится в процессе ребалансировки. До более устойчивого расширения активности спотовых торгов устойчивость восходящего тренда может оставаться хрупкой, и движение цены будет более чувствительно к изменениям в денежном потоке деривативов и состоянии ликвидности, чем к органическому накоплению.
Восстановление денежных потоков на биржах
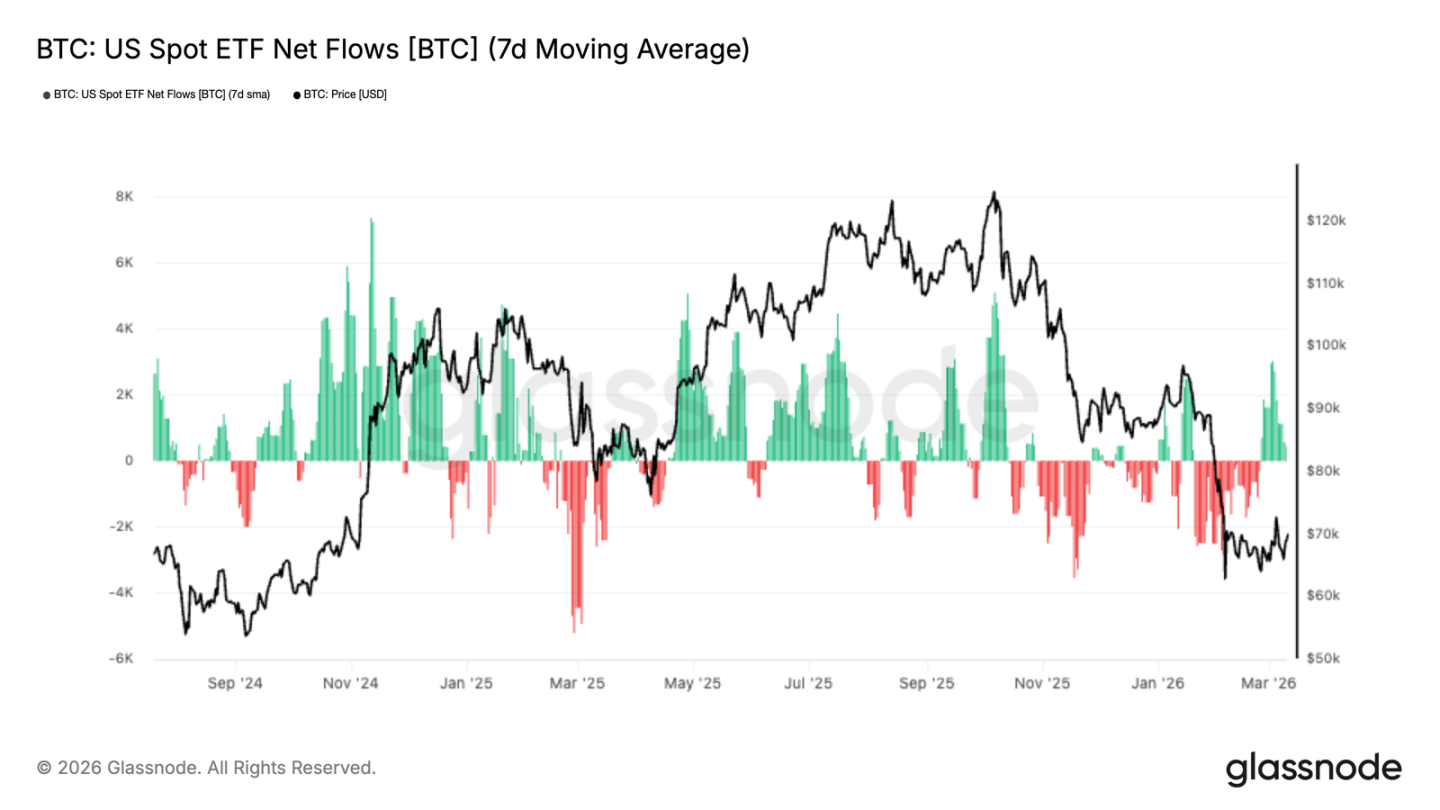
После длительного периода чистого оттока денежные потоки американских спотовых ETF近期呈现初步改善迹象,近几个交易日 7-дневная скользящая средняя линии слегка сместилась в положительную зону。 Это указывает на то, что по мере стабилизации и последующего восстановления биткоина после падения в район 67 000 долларов институциональный спрос может медленно возвращаться。
Хотя абсолютные размеры текущего притока средств все еще ограничены по сравнению с предыдущими фазами накопления, само факт изменения направления заслуживает внимания。 Предыдущие периоды оттока сопровождались слабостью цен и плохими настроениями, тогда как недавний рост потоков показывает, что участники традиционных рынков начинают осторожно возвращаться。
Это изменение имеет важное значение, поскольку в этом цикле спрос со стороны ETF стал важной опорой для спотового рынка。 Если потоки средств смогут непрерывно оставаться в зоне чистого притока, это поможет подтвердить восстанавливающуюся уверенность институциональных инвесторов и начало наращивания их позиций。
В целом, текущее восстановление находится на ранней и мягкой стадии, но смена тенденций в денежных потоках, несмотря на многомесячный отток, сигнализирует о определенных позитивных изменениях в структуре рынка。
Сохранение отрицательных ставок финансирования
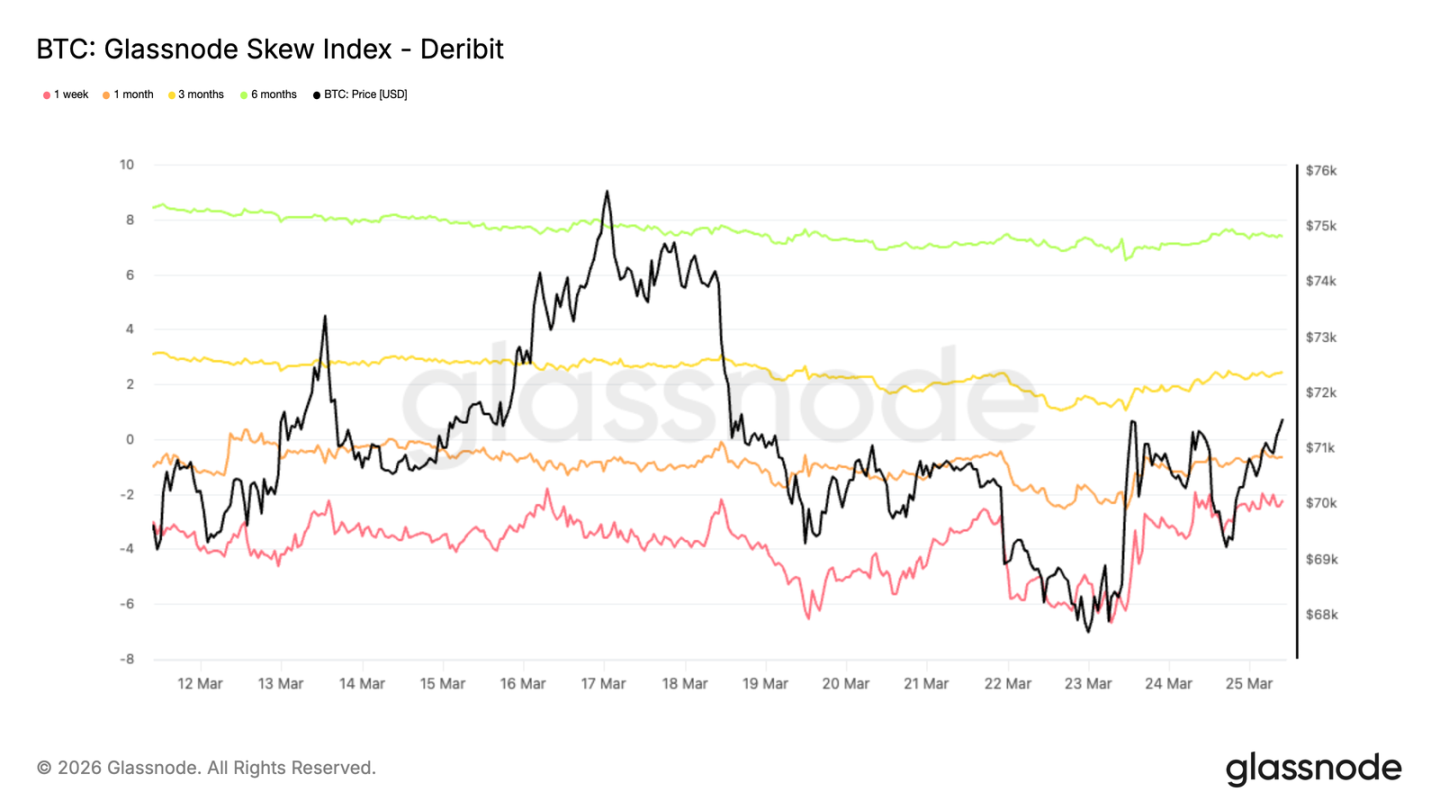
Несмотря на постепенную стабилизацию цены биткоина и попытки восстановления после недавнего отката, ставки финансирования по бессрочным фьючерсам остаются отрицательными。 Это свидетельствует о доминировании коротких позиций, трейдеры по-прежнему готовы оплачивать стоимость финансирования для удержания шорт-экспозиции。
Постоянная отрицательность ставок финансирования отражает общую осторожность участников рынка деривативов。 Даже при улучшении ценовой структуры трейдеры не проявляют желания активно восстанавливать длинные позиции。 Это контрастирует с прошлыми фазами восстановления, когда ставки финансирования обычно нормализовались или переходили в положительную зону по мере улучшения настроений。
С точки зрения структуры позиций, постоянная отрицательность ставок финансирования в определенной степени может стать потенциальным драйвером роста цен, так как указывает на относительно переполненные короткие позиции; если восходящий импульс продолжится, рынок может столкнуться с риском шорт-сквига。 С другой стороны, это также говорит об ограниченном доверии к текущему восстановлению, особенно ярко выраженном среди трейдеров с кредитным плечом。
Текущая ситуация показывает, что позиционирование на рынке деривативов остается преимущественно оборонительным; хотя спотовые объемы и денежные потоки ETF демонстрируют некоторые признаки стабилизации, общий аппетит к риску все еще смещен в сторону шортов。
Подразумеваемая волатильность ATM: колебания в коридоре, ожидание направления
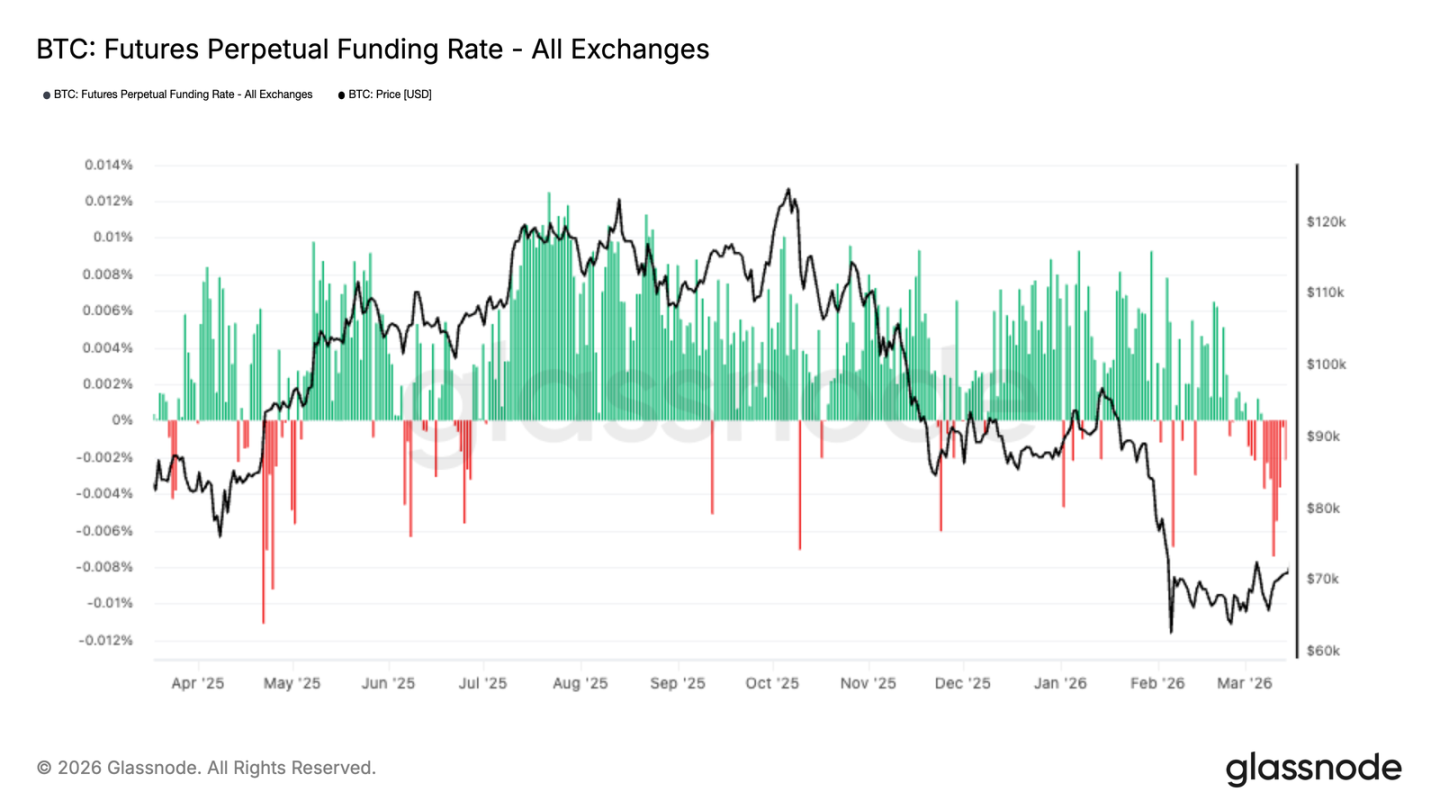
На опционном рынке подразумеваемая волатильность биткоина (ATM) демонстрирует характеристики, схожие со спотовым рынком: общая колебательность в коридоре с тенденцией к возврату к среднему значению。 Ближняя часть волатильностной кривой наиболее чувствительна к макроэкономическим событиям и изменениям краткосрочного новостного фона。 Контракты со сроком экспирации 1 неделя демонстрируют относительно высокую амплитуду колебаний, но общие рамки торгов все равно ограничены узким диапазоном от 50% до 60%。 Подразумеваемая волатильность на дальнем конце кривой продолжает находиться ниже 50%, при этом различия между разными сроками контрактов незначительны。
Общее поддержание подразумеваемой волатильности на низком уровне отражает ожидание рынком новых катализаторов для переоценки двусторонних рисков。 Подавление уровней подразумеваемой волатильности по длинным срокам указывает на то, что на данном этапе структурных изменений в оценке долгосрочных рисков не произошло, а краткосрочная волатильность в первую очередь движется торговыми действиями ближних контрактов。 В таких условиях инструменты волатильности используются скорее для реагирования на краткосрочную неопределенность, чем для выражения долгосрочных направленных взглядов。
25 Delta Skew: защита от падения по-прежнему преобладает
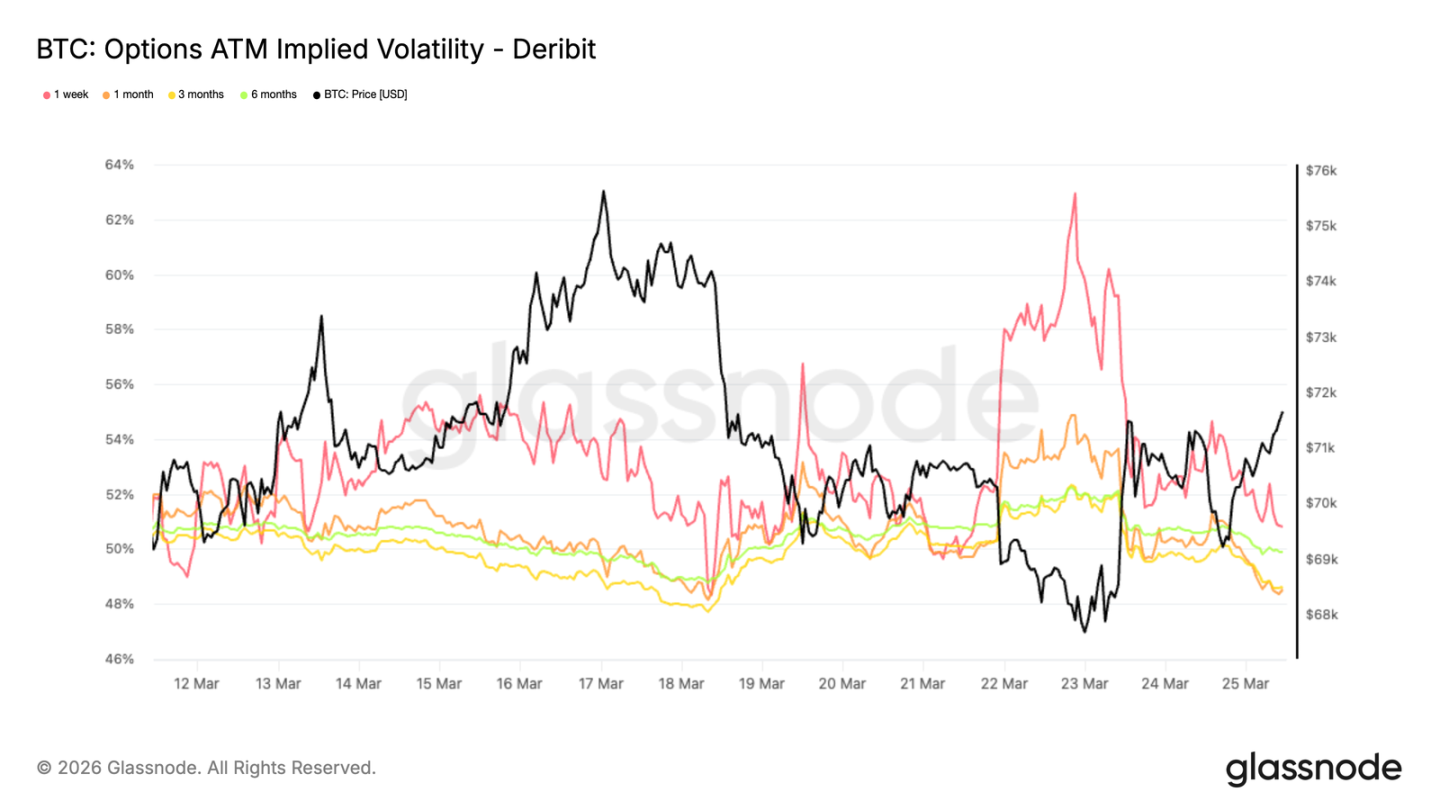
Во время кратковочного повышения волатильности на этой неделе индикатор скина расширился в сторону пут-опционов, подтверждая, что эта переоценка волатильности была обусловлена главным образом спросом на защиту от падения。
25 delta skew (показатель, измеряющий относительную стоимость пут- и кол-опционов при одинаковом значении delta) рано на этой неделе, когда цена биткоина опускалась ниже 68 000 долларов, для контрактов со сроком 1 неделя и 1 месяц поднялся в диапазон 18%–19%。 Это четко показывает, что на фоне усиления геополитической неопределенности, как только цена начала демонстрировать слабость, спрос на краткосрочную защиту от падений резко возрос。
Впоследствии показатель скина несколько снизился, но все еще остается на относительно высоком уровне, причем уровни скина для разных сроков контрактов довольно близки и сосредоточены в диапазоне 10%–12%。 Сближение значений скина на разных участках кривой указывает на то, что предпочтение защите от падений отдается не только ближними контрактами, а отражает общую и постоянную склонность участников рынка к страховому хеджированию。
Индекс скина демонстрирует иные тональности
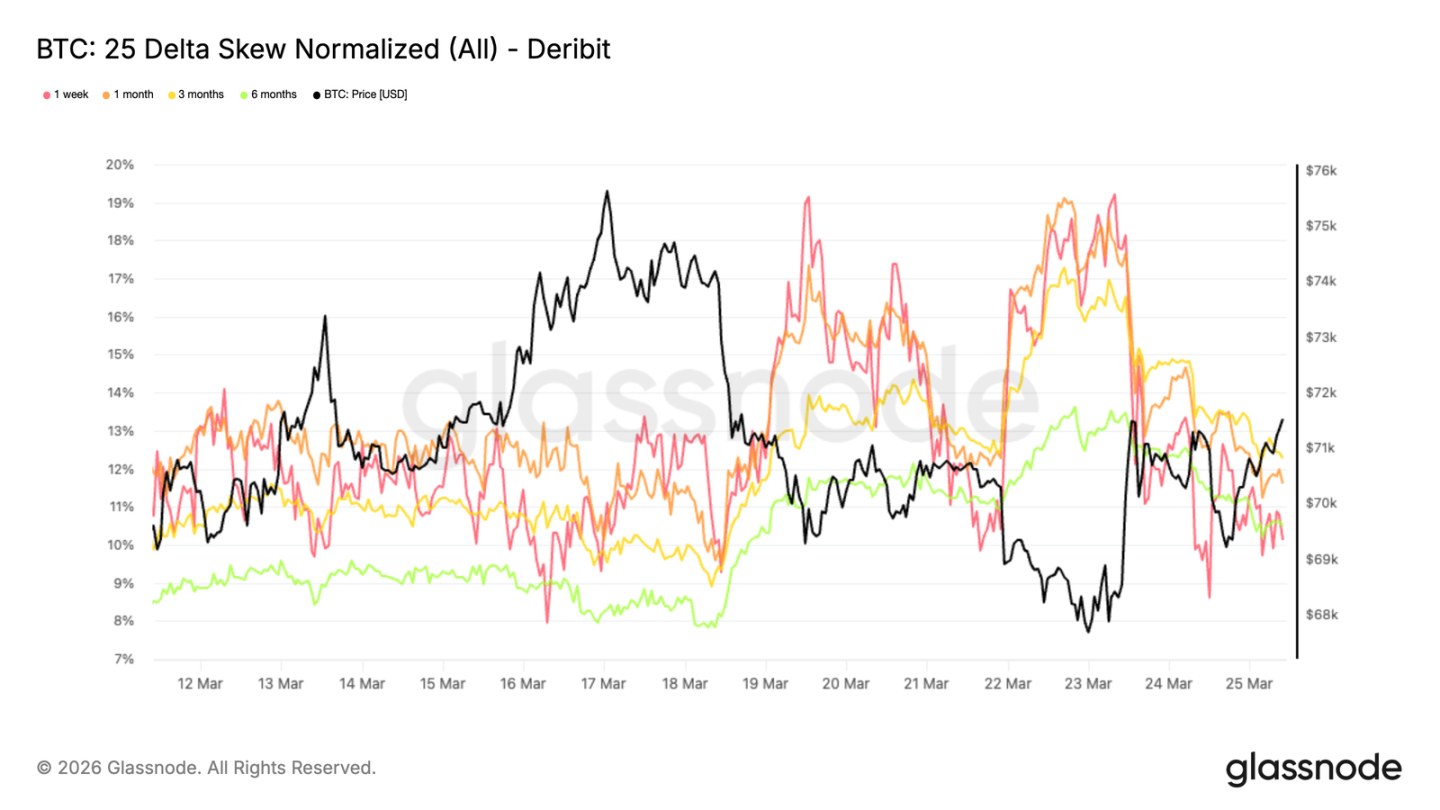
Индекс скина предоставляет еще одну грань наблюдения за состоянием опционного рынка。 В отличие от 25 delta skew, данный индекс придает больший вес опционам с низким delta, позволяя более полно отразить оценку распределения по «хвостам»。 В настоящее время показания индекса скина для сроков 1 неделя и 1 месяц все еще находятся в негативной зоне, тогда как показания для сроков 3 месяца и 6 месяцев (около 2,4% и 7,4% соответственно) сместились в позитивную зону (метод расчета предполагает вычитание пут-опционов из кол-опционов)。
Таким образом образуется четкая картина расхождений。 25 delta skew показывает медвежий наклон по всем срокам, в то время как длинный сегмент индекса скина указывает на то, что на дальнем конце кривой оценка риска восходящего «хвоста» превышает оценку риска нисходящего。 Это означает, что, хотя поддержка покупок пут-опционов с низким и средним delta сохраняется, рынок не накапливает массовую защиту от глубоких падений на длительных сроках。 В целом опционная оценка отражает краткосрочную осторожность, но долгосрочная структура становится более сбалансированной и даже слегка позитивной。 Эта особенность довольно распространена на крипторынке, где участники предпочитают использовать глубоко внебиржевые (OTM) кол-опционы для захвата асимметричного восходящего потенциала。
Гамма маркет-мейкеров: дата экспирации перезапустит структуру рынка
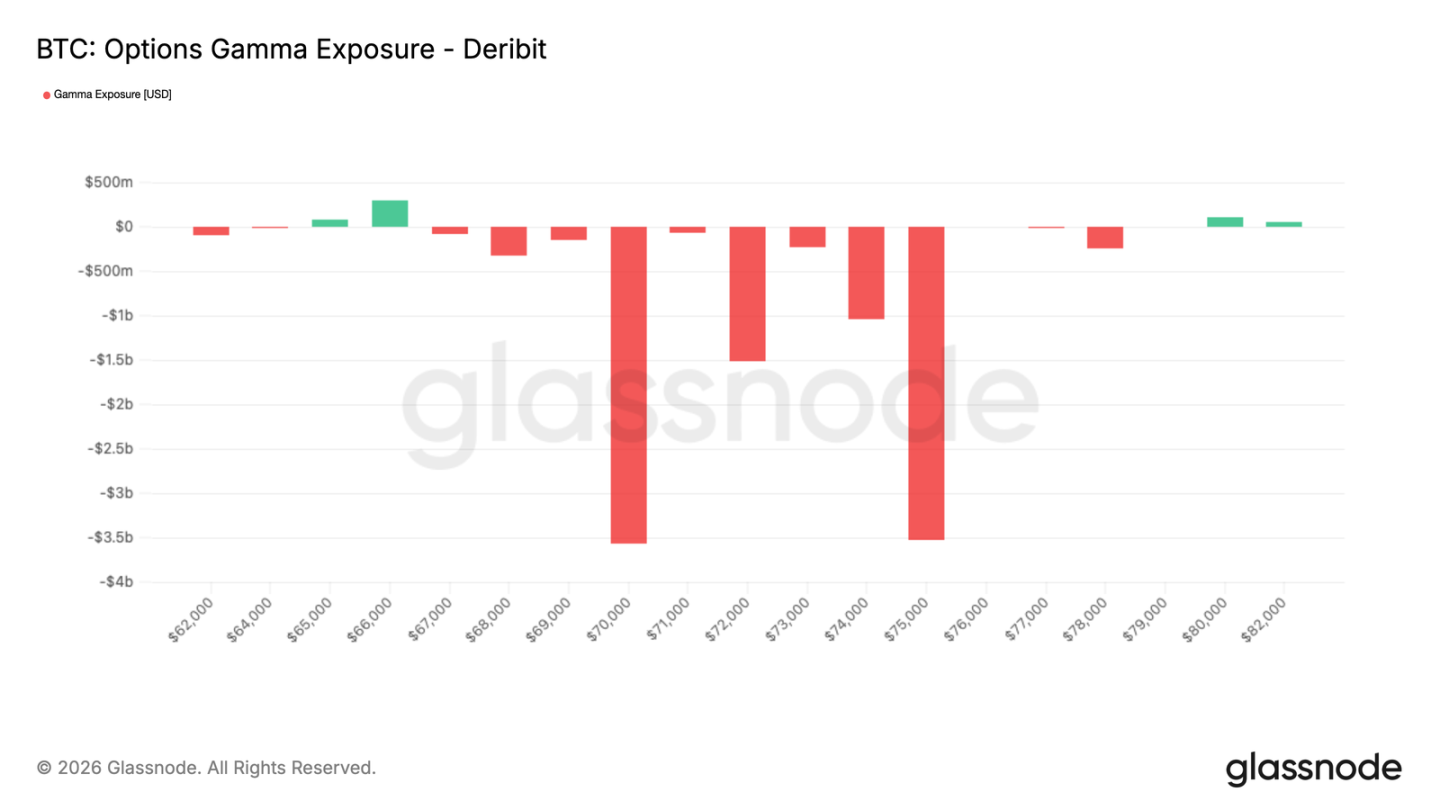
Пятница, 27 марта، является общей датой экспирации для еженедельных، ежемесячных и ежеквартальных опционных контрактов؛ подобные ситуации одновременной экспирации обычно оказывают значительное влияние на движение цены биткоина。 По мере постоянного роста рынка опционов влияние хеджирования маркет-мейкеров на цены в краткосрочной перспективе становится все более заметным。 Сейчас до даты экспирации осталось менее 48 часов، маркет-мейкеры в целом находятся в состоянии короткой гаммы (short gamma), а риски сконцентрированы в диапазоне 70 000–75 000 долларов。 В этой зоне، особенно в условиях относительно тонкой ликвидности، возможны двунаправленные ускоренные колебания цены。
Стоит отметить، что масштабы истекающих позиций весьма впечатляющи。 Около 10 миллиардов долларов короткой гаммы маркет-мейкеров скоро будут закрыты، что означает снятие важного механического фактора давления на цену。 После завершения расчетов по этой части позиций степень зависимости рыночных цен от ограничений хеджирования снизится، ожидается более отзывчивое реагирование на внешние факторы。 В этих условиях изменения макроэкономической обстановки могут стать ключевым фактором، влияющим на поиск биткоином следующей равновесной позиции。
Заключение
После серии довольно сильных коррекций на рынке биткоина начали проявляться отдельные положительные сигналы: цена постепенно стабилизируется، денежные потоки ETF улучшаются، а структура позиций на рынке деривативов больше не носит одностороннего характера。 Давление، накопившееся в ходе недавних распродаж، похоже، начинает рассеиваться، а состояние рынка стало более сбалансированным по сравнению с неделей назад。
Однако текущие условия еще недостаточно зрелы для уверенного пробоя。 Спотовые объемы торгов остаются низкими، открытые позиции по фьючерсам не демонстрируют значительного роста، а сверху сохраняется относительно концентрированное давление предложения。 В целом рыночная структура восстанавливается، но для формирования более устойчивого восходящего тренда необходима более сильная активность участников рынка。
На данном этапе рыночная структура демонстрирует конструктивные черты، но еще не перешла в явный бычий режим。 Если спрос продолжит возвращаться، рынок постепенно создаст возможности для роста。 Однако для окончательного подтверждения существенного импульса этого восстановления все еще потребуется значительное увеличение спотовых объемов торгов и непрерывный приток нового капитала。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @glassnode