Разбор годового отчета Messari на 100 тыс. слов (Часть 2): ETH уступает BTC — маргинализация или ценовая дилемма?
Автор: Merkle3s Capital
Данный материал основан на ежегодном отчете Messari The Crypto Theses 2026, опубликованном в декабре 2025 года. Объем отчета превышает 100 000 слов, а официально заявленное время чтения составляет 401 минуту.
Данный контент поддержан Block Analytics Ltd и Merkle 3s Capital. Материалы предоставлены исключительно в ознакомительных целях, не являются инвестиционной рекомендацией или офертой. Мы не несем ответственности за точность содержания и не отвечаем за любые последствия его использования.
Введение: когда ETH начал отставать от BTC, в чем именно заключается проблема?
За последний год отставание ETH от BTC стало практически бесспорным фактом.
Независимо от ценовых показателей, рыночных настроений или силы нарратива, BTC продолжает закрепляться в роли “единственного главного актива”:
ETF, институциональное распределение, макроэкономическая защита, хеджирование по отношению к долларю……каждый нарратив стягивается вокруг BTC.
На этом фоне позиция ETH выглядит несколько неловко.
Он по-прежнему остается важнейшей базовой сетью для DeFi, стейблкоинов, RWA и децентрализованных финансов, но продолжает стабильно отставать по показателям стоимости активов.
Это ставит вопрос, который многократно обсуждался, но до сих пор не был серьезно разобран:
Отставание ETH от BTC вызвано тем, что он маргинализируется, или же рынок оценивает его с помощью неверной логики?
Messari в своем последнем годовом отчете объемом 100 000 слов дает ответ, который не льстит эмоциям и не занимает сторону какой-либо конкретной сети.
Их больше интересует другое: куда на самом деле уходят капиталы и какие активы институционалы действительно выводят в блокчейн.
Исходя из этого подхода, “проблема” ETH может оказаться совсем иной, чем представляют себе большинство участников рынка.
Эта статья не будет рассматривать тему верований и не станет сравнивать TPS, тарифы на газ или технические пути развития. Мы сделаем только одно дело:
Опираясь на данные Messari, четко разобрать причины отставания ETH от BTC.
Глава 1: Отставание ETH от BTC само по себе не является аномалией

Если смотреть только на динамику цен в 2024–2025 годах, отставание ETH от BTC может подтолкнуть многих к интуитивному выводу:
С ETH что-то не так?
Однако, если взглянуть на историю и структуру рынка, отставание ETH от BTC само по себе не является “аномальным явлением”.
BTC — это актив с предельно упрощенным нарративом.
Его логика оценки прозрачна, консенсус концентрирован, а количество переменных сведено к минимуму.
Когда рынок входит в период макроэкономической неопределенности, регуляторных изменений и переосмысления институционалами оценки рисковых активов, BTC обычно первым поглощает премии за риск.
У ETH ситуация совершенно обратная.
ETH одновременно выполняет три функции:
-
децентрализованный слой расчетов
-
инфраструктура для DeFi и стейблкоинов
-
“производственная сеть” с путем технологических обновлений и рисками реализации
Это означает, что цена ETH отражает не только “макроконсенсус”, но и вынуждена абсорбировать множество переменных: темпы внедрения технологий, изменения в экосистеме, структуры захвата ценности.
Messari в отчете прямо указывает:
Проблема ETH заключается не в “исчезновении спроса”, а в “усложнении логики оценки”.
В 2025 году ETH по-прежнему занимал абсолютное лидерство по ключевым показателям: активность в блокчейне, расчеты стейблкоинами, поддержка токенизированных реальных активов.
Но такой рост не конвертируется в премию актива так же быстро, как ETF на BTC или макроэкономические нарративы.
Другими словами, отставание ETH от BTC не означает, что рынок отвергает Ethereum.
Вероятнее всего, это значит лишь то, что рынок пока затрудняется в оценке ETH.
На самом деле тревожит не сам факт “отставания”,
а то, будет ли массовое использование ETH продолжать приносить экономическую отдачу непосредственно этому активу.
Именно это представляет главный интерес для Messari.
Глава 2: Использование растет, а ценность не успевает? Дилемма захвата ценности в ETH
Настоящей причиной, заставившей рынок усомниться в ETH, стала не потеря ценовой позиции относительно BTC,
а более болезненный факт: Ethereum активно используется, но сам токен ETH не получает соразмерной выгоды.
Messari приводит в отчете ряд ключевых данных:
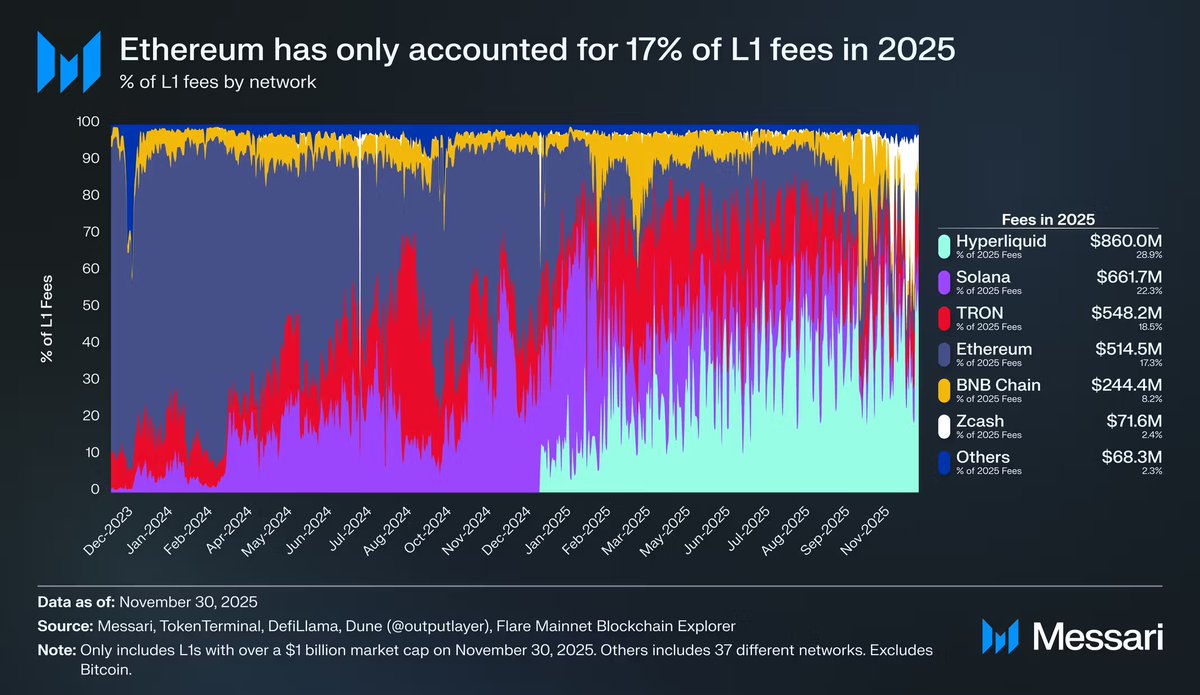
По мере роста конкурирующих L1-сетей доля Ethereum в общих комиссиях L1 продолжает снижаться.
-
В 2024 году Solana вновь закрепила свои позиции на высокопроизводительном уровне исполнения,
-
в 2025 году Hyperliquid стремительно нарастил объемы через деривативы в блокчейне,
-
вместе они сокращают долю Ethereum в сегменте “непосредственной монетизации экономической активности”.
К 2025 году доля комиссий L1 Ethereum опустилась до примерно 17%,
опустившись на четвертое место среди L1-сетей.
А еще год назад она уверенно лидировала.
Комиссии не являются единственным индикатором ценности сети, но они служат крайне честным сигналом:
Где собираются комиссии, там протекают реальные торговые операции и формируется реальное отношение к риску.
Именно здесь начинает проявляться фундаментальное противоречие ETH.
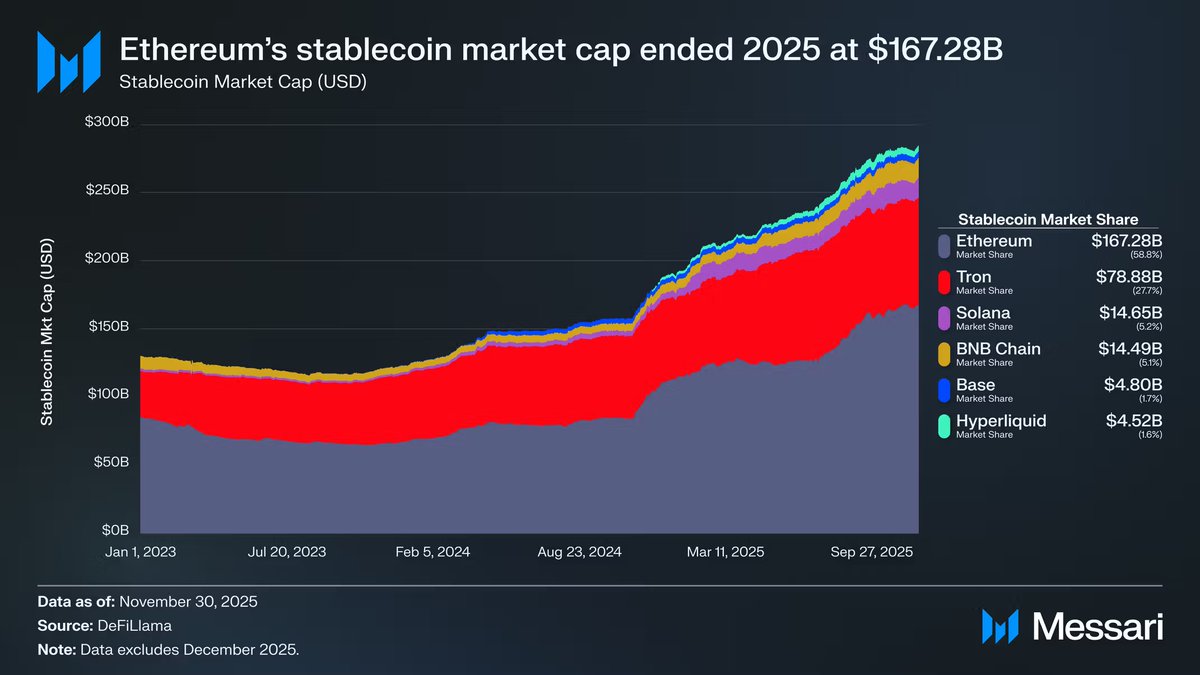
Ethereum не теряет пользователей. Напротив, его позиции в сфере стейблкоинов, RWA и институциональных расчетов только укрепляются. Проблема в том, что эти процессы всё чаще происходят на L2 или прикладном уровне, а не конвертируются напрямую в доход L1 от комиссий.
Другими словами: Ethereum как система становится всё важнее, но ETH как актив все больше напоминает “распылённую долю участия”.
Это не технический провал, а неизбежный результат архитектурных решений.
Стратегия расширения через Rollup успешно снизила стоимость транзакций и повысила пропускную способность, но объективно ослабила способность ETH напрямую извлекать ценность из пользовательской активности.
Когда нагрузка переносится на L2, доходы ETH в большей степени формируются за счет абстрактной премии безопасности и монетарных ожиданий, а не прямого денежного потока.
Именно поэтому при оценке ETH рынок начинает колебаться:
Является ли оно активом, который приносит сложные проценты по мере роста использования, или же нейтральным расчетным слоем, всё больше похожим на “общественную инфраструктуру”?
В условиях усиления межсетевой конкуренции этот вопрос лишь обострился.
Глава 3: Многосетевость не угроза, истинное давление исходит от “замены слоя исполнения”
Если оценивать ситуацию только на уровне нарративов, соперников у ETH становится всё больше.
Solana, различные высокопроизводительные L1, аппчейны и даже специализированные торговые сети постоянно выходят на арену,
что легко приводит к выводу: ETH маргинализируется в мире многосетей.
Но оценка Messari гораздо спокойнее и жестче.
Сама по себе многосетевость не является угрозой для ETH.
Истинное давление создает постоянная подмена слоя исполнения, тогда как ценность слоя расчетов трудно поддается прямой рыночной оценке.
Возьмем пример Solana:
-
В 2024–2025 годах Solana вернула себе позиции главной платформы для высокочастотной торговли и розничной активности,
-
уверенно лидируя по объемам спотовой торговли, активности в блокчейне и скорости отклика.
Но этот рост проявляется скорее в улучшении “торгового опыта” и “плотности трафика”, а не в клиринге стейблкоинов, хранении RWA или расчетных операциях институционального уровня.
Messari неоднократно подчеркивает в отчете один факт:
Когда институционалы действительно выводят капиталы в блокчейн, они по-прежнему выбирают Ethereum.

Выпуск стейблкоинов, токенизированные казначейские облигации, паи фондов в блокчейне, пути легальной custody — эта самая “скучная”, но критически важная финансовая инфраструктура по-прежнему сконцентрирована в экосистеме Ethereum.
Это объясняет кажущееся противоречие: показатели стоимости ETH находятся под давлением, однако Ethereum в аспекте “блокчейна, который готовы использовать институционалы”, напротив, лишь укрепляет свое лидерство.
Проблема в том, что рынок не выставляет премию автоматически только потому, что “вы важны”.
Когда доходы слоя исполнения перераспределяются в пользу других сетей, а ценность слоя расчетов проявляется прежде всего в “безопасности” и “регуляторной надежности”, логика оценки ETH неизбежно становится более абстрактной.
Другими словами:
ETH сталкивается не с риском “замещения”, а с необходимостью брать на себя роль, всё больше схожую с общественной инфраструктурой.
Для инфраструктуры характерен парадокс: чем выше коэффициент использования, тем сложнее обосновать премию актива.
Именно здесь фундаментальное различие между ETH и BTC начинает проявляться максимально полно.
Глава 4: ETH по-прежнему зависит от “макро-якоря” BTC
Если первые три главы отвечали на вопрос о том, маргинализируется ли ETH,
то перед нами стоит другой, более жесткий и реалистичный вывод:
Даже без риска замещения, на уровне ценообразования активов ETH остается глубоко зависимым от BTC.
Messari в отчете неоднократно акцентирует внимание на факте, который многие упускают:
Рынок оценивает не сами “блокчейн-сети”, а активы, которые можно абстрагировать до макроскопического уровня.
В этом отношении расхождение между BTC и ETH носит предельно четкий характер.
Нарратив BTC был окончательно упрощен до трех пунктов:
-
макроэкономический хеджирующий актив
-
цифровое золото
-
“денежный актив”, принимаемый институтами, ETF и национальными балансами
Нарратив ETH значительно сложнее.
Он выступает и как расчетный слой, и как технологическая платформа, обслуживает финансовые операции и регулярно проходит обновления и структурные сдвиги.
Это не позволяет включать ETH в “макро-портфель активов” так же прямо, как BTC.
Эта разница особенно заметна в потоках капитала ETF.
В начале 2024 года, вскоре после запуска спотовых ETF на ETH, на рынке циркулировало мнение: институционалам ETH практически не интересен.
Первые шесть месяцев приток средств в ETF на ETH заметно отставал от BTC, подпитывая нарратив о “единственности BTC как институционального актива”.
Но Messari указывает, что этот вывод сам по себе вводит в заблуждение.
С середины 2025 года, на фоне синхронного восстановления цены ETH и соотношения ETH/BTC, поведение капитала начало меняться.
-
Соотношение ETH/BTC восстановилось с минимума в 0,017 до 0,042, увеличившись более чем на 100%
-
Цена ETH в долларах США за тот же период выросла почти на 200%
-
Приток капитала в ETF на ETH начал значительно ускоряться
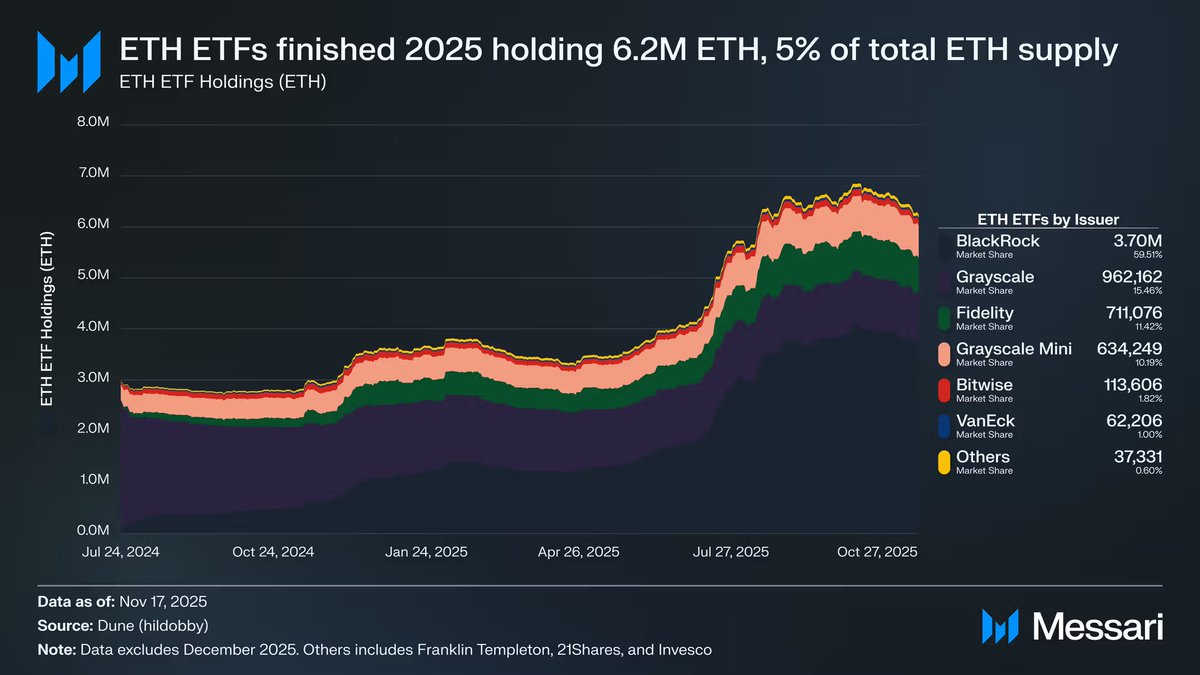
В отдельные периоды чистый приток в ETF на ETH временно превышал аналогичные показатели по BTC.
Это свидетельствует об одном:
Институционалы не прочь приобрести ETH, но ждут “определённости в нарративе”.
Тем не менее, Messari делает выдержанный вывод:
Монетарная премия ETH до сих пор остается “вторичным производным инструментом” монетарного консенсуса BTC.
Другими словами, готовность рынка на определенном этапе вновь приветствовать ETH обусловлена не тем, что ETH стал самостоятельным макроактивом, а тем, что макроэкономический нарратив BTC остается в силе и создает эффект перелива рисков.
Пока BTC остается ценовым якорем всего крипторынка, силу и слабость ETH неизбежно будут оцениваться в его тени.
Это не означает отсутствия потенциала для роста у ETH. Наоборот, при подтверждении тренда BTC ETH обычно демонстрирует большую эластичность и более высокую бету.
Но это также означает:
Активный нарратив ETH еще не прошел процесс “де-BTC-фикации”.
До тех пор, пока ETH не сможет на более длительных дистанциях продемонстрировать более низкую корреляцию с BTC, устойчивые независимые источники спроса и понятный механизм захвата ценности,
рынок будет продолжать воспринимать его как:
актив второго порядка, возведенный на фундаменте BTC.
Глава 5: Существуют ли угрозы для ETH? Суть вопроса никогда не сводилась к победе или поражению
Дойдя до этого места, мы уже можем ответить на вопрос, который звучал постоянно:
Будет ли ETH “замещен” другими сетями?
Ответ Messari предельно четкий:
Нет.
Как минимум в обозримой перспективе Ethereum остается базовой платформой для децентрализованных финансов, стейблкоинов, токенизированных реальных активов и институциональных расчетов.
Это не самая быстрая сеть, но именно ей позволили первой принять реальный капитал.
На самом деле вызывать беспокойство должно не то, “сможет ли ETH победить Solana, Hyperliquid или следующую новую сеть”,
а другой, более дискомфортный вопрос:
Получает ли ETH как актив возможность непрерывно извлекать выгоду из успеха самой сети Ethereum?
Это структурная, а не технологическая проблема.
Ethereum становится всё больше похож на “публичную финансовую инфраструктуру”:
-
Рост объемов использования
-
Повышение системной значимости
-
Углубление зависимости со стороны институтов

В то же время захват ценности ETH всё сильнее опирается на:
-
Монетарную премию
-
Премию за безопасность
-
Перелив глобального аппетита к риску
а не на прямой денежный поток или рост комиссионных доходов.
Вот почему показатели стоимости ETH всё больше напоминают “актив с высокой бета-доходностью относительно BTC”, а не долю в сети с собственной системой ценообразования.
В мире многосетей уровень исполнения подвержен конкуренции, трафик распределяется, но расчетный слой не перемещается часто.
Ethereum как раз находится на самой стабильной позиции, которую рынку сложнее всего вознаграждать эмоциями.
Таким образом, отставание ETH от BTC не означает провала.
Скорее, это результат разделения ролей:
-
BTC берет на себя макроэкономический нарратив, монетарный консенсус и функцию якоря активов
-
ETH отвечает за расчеты, финансовую инфраструктуру и безопасность системы
Проблема лишь в том, что рынок предпочитает выплачивать премию за первый вариант, сохраняя осторожность в отношении второго.
Вывод Messari не радикален, но предельно честен:
История монетарной стоимости ETH восстановлена, но ещё не завершена. Она способна значительно расти в рамках подтверждения тренда BTC, но еще не доказала свою способность к независимой оценке вне контекста BTC.
Это не отрицание ETH, а этапная позиционизация.
В эпоху, когда BTC остается единственным макро-якорем крипторынка,
ETH скорее напоминает финансовую операционную систему, построенную поверх этого якоря.
Оно важно, оно незаменимо, но временно оно еще не тот самый “первый актив, определяющий цену”.
По крайней мере, сейчас это не так.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Merkle3sCapital