Сходства и различия глобального регулирования: разбор четырёх базовых принципов и трёх ключевых разногласий в криптоиндустрии
Автор: Ян Хуэйпин (Северо-Западный университет политологии и права)
01 Введение
Трансграничная ликвидность блокчейна и криптоактивов ставит перед регуляторами различных стран задачу сохранения баланса между стимулированием финансовых инноваций и предотвращением системных рисков. В этом контексте различные правовые юрисдикции постепенно очерчивают ряд непреодолимых «регуляторных красных линий», направленных на регулирование торговли активами в публичных блокчейнах и защиту прав инвесторов. Например, требования по противодействию отмыванию денег (AML) и идентификации клиентов (KYC) практически стали глобальным консенсусом; основные юрисдикции повсеместно включают поставщиков услуг по виртуальным активам (VASP) в рамки законодательства о АМЛ[1]. Аналогично, требование о независимом хранении и изоляции активов клиентов на торговых площадках, обеспечивающее защиту клиентских средств от претензий кредиторов третьей стороны в случае банкротства площадки, также рассматривается как базовое регуляторное условие. Кроме того, предотвращение манипулирования рынком, пресечение инсайдерской торговли и минимизация конфликта интересов между торговыми площадками и их аффилированными лицами стали общими целями регуляторов разных стран по поддержанию целостности рынка и доверия инвесторов[2][3].
Несмотря на достижение регуляторной конвергенции в вышеуказанных ключевых областях, в отдельных новых вопросах сохраняются явные разногласия между юрисдикциями. Ярким примером является регулирование стейблкоинов: в некоторых странах эмиссия стейблкоинов строго лимитирована лицензированными банками и иными организациями при наличии жестких требований к резервам, тогда как другие страны все еще находятся на стадии законодательных разработок[4][5]. В сегменте криптодеривативов ограниченное число юрисдикций (например, Великобритания) напрямую запрещает розничную продажу высокорисковых продуктов[6], в то время как другие страны применяют системы лицензирования и ограничения кредитного плеча для регулирования сделок. Правовой статус монет конфиденциальности (приватных криптовалют) также сильно варьируется: одни страны прямо запрещают биржам поддерживать торговлю такими активами, тогда как в других регионах прямых законодательных запретов нет, но оборот подавляется косвенно через строгие требования комплаенса[7]. Кроме того, в отношении регуляторных подходов к токенизации реальных активов (RWA) и децентрализованным финансам (DeFi) позиции юрисдикций неодинаковы: одни активно внедряют регуляторные песочницы и специализированные нормативные акты для управления подобными инновациями, другие же предпочитают интегрировать их в рамки действующего законодательства о ценных бумагах или финансовых услугах.
Для системного анализа приведенных сходств и различий данная статья选取选取美国、欧盟 / 英国、东亚等具有代表性的法域展开跨法域监管制度比较。(Note: I will translate the rest accurately) Для системного анализа вышеуказанных сходств и различий в статье проводится сравнительный анализ регуляторных систем ряда представительных юрисдикций, включая США, ЕС / Великобританию и страны Восточной Азии. Главы вторая–пятая последовательно фокусируются на конкретных вопросах консенсуса относительно регуляторных красных линий и институциональных разногласий, иллюстрируя регулирующие нормы различных юрисдикций путем ссылки на номера реальных нормативных актов, содержание официальных документов, опубликованных регуляторами, а также практики типичных организаций или прецеденты[2][8]. Глава шесть, основываясь на предыдущих разделах, подводит итоги сходств и различий в регуляторном опыте различных юрисдикций и обсуждает институциональные значения и влияние данной регуляторной карты на глобальный рынок криптоактивов. В заключительной части статьи формулируются размышления относительно будущего международного регуляторного согласования и развития отраслевого комплаенса.
Через данное исследование статья旨在为加密资产机构和合规研究者提供详实的信息参考,助力其理解各法域监管「红线」底限和差异所在,从而在跨境经营中更好地管控合规风险,亦为政策制定者提供比较视角,探索在全球层面推进监管协同的可能路径。нацелена на предоставление подробных информационных справочных материалов для организаций, работающих с криптоактивами, и исследователей в области комплаенса, помогая им понять базовые уровни и различия «регуляторных красных линий» в различных юрисдикциях, чтобы эффективнее управлять рисками комплаенса при трансграничной деятельности. Статья также предлагает политикам сравнительную перспективу для изучения возможных путей продвижения регуляторной координации на глобальном уровне.
02 Консенсус регуляторных красных линий: денежный комплаанс и безопасность активов
Данная глава исследует две наиболее согласованные в мировом масштабе базовые линии: противодействие отмыванию денег (KYC/AML) и изоляцию активов клиентов. Несмотря на общую тенденцию к унификации, в путях конкретной реализации существуют заметные детали различий.
2.1 Глобальные стандарты идентификации клиентов и противодействия отмыванию денег (KYC/AML)
Начиная с 2018 года, всестороннее распространение требований по противодействию отмыванию денег (AML) и финансированию терроризма (CFT) на сферу криптоактивов стало глобальным регуляторным консенсусом. На международном уровне Специальная группа по финансовым мерам борьбы с отмыванием денег (ФАТФ) в 2019 году пересмотрела Рекомендацию №15, включив поставщиков услуг по виртуальным активам (VASP) в круг обязанностей по АМЛ/CFT на уровне, сопоставимом со строгими требованиями к традиционным финансовым институтам[1]. ФАТФ также представила «Travel Rule» (Правило перемещения), требующую от VASP собирать и передавать организационным контрагентам информацию об идентифицирующих данных отправителя и получателя транзакции при совершении крупных криптовалютных переводов[13]. Этот глобальный стандарт установил ориентир для национального законодательства. К 2025 году абсолютное большинство основных юрисдикций интегрировало VASP в свои национальные системы надзора за АМЛ, построив системы идентификации клиентов (KYC), отчетности о подозрительных операциях и т.д. Согласно последнему докладу ФАТФ, уже 99 юрисдикций приняли или продвигают落实执行相关法规落实旅行规则,加强虚拟资产跨境交易透明度[14]。implementation связанных правил выполнения правила Travel Rule для усиления прозрачности трансграничных операций с виртуальными активами[14].
В Соединенных Штатах обязательства по АМЛ в основном закреплены Законом о банковской тайне (Bank Secrecy Act, 1970) и сопутствующими нормативными актами. Финансовая сеть по борьбе с преступностью (FinCEN), входящая в состав Министерства финансов, с 2013 года официально认定大多数加密货币交易平台属于「货币服务业务」(MSB)范畴,须在 FinCEN 注册并遵守 BSA 规定[2]认定, что большинство платформ обмена криптовалютой относится к категории «Предприятия по передаче денежных средств» (MSB) и обязано зарегистрироваться в FinCEN и соблюдать положения BSA[2]. Конкретные требования включают: внедрение письменных процедур идентификации клиентов (CIP), сбор и проверку базовой информации (ФИО, адрес, номер удостоверения личности); проведение анализа клиентов (CDD), выявление бенефициарных владельцев корпоративных клиентов и понимание целей транзакций клиентов[15]; ведение учета операций и сообщение властям о подозрительной деятельности (SAR) и др. Кроме того, Закон о инфраструктуре 2021 года в США предусматривает налоговые обязательства по отчетности о криптографических транзакциях, ведется работа по дальнейшему ужесточению сбора информации о транзакциях в неконтролируемых кошельках. На правоохранительном уровне американские власти многократно предъявляли обвинения и штрафовали криптопредприятия за нарушение правил АМЛ: например, известный производственный биткоин-биржа BitMEX был признан «платформой для отмывания денег» из-за отсутствия KYC/AML, его создатели признали нарушения BSA и выплатили штраф в размере 100 миллионов долларов[16][17]; другой случай касается бывшего сотрудника Coinbase, обвиненного в уголовном преступлении «обхода контроля KYC ради получения прибыли» по подозрению во внутренних инсайдерских сделках, что подчеркивает решимость регуляторов бороться с отмыванием денег и мошенничеством в индустрии криптовалют.
Европейский Союз с принятия Пятой директивы по противодействию отмыванию денег (5AMLD) в 2018 году включил обменники криптовалют и провайдеров услуг по управлению кошельками в сферу регулирования АМЛ, требуя от них регистрации лицензии и выполнения обязательств KYC/AML[18]. Все государства-члены соответственно скорректировали свои внутренние законы (например, немецкий Закон о противодействии отмыванию денег, французский Кодекс монетарного и финансового права и др.), применяя проверки личности и отчетность о подозрительных операциях к криптопровайдерам. В 2023 году ЕС официально принял Регламент рынков криптоактивов (Markets in Crypto-Assets Regulation, MiCA, регламент (ЕС) 2023/1114), установив единую систему авторизации поставщиков услуг по криптоактивам (CASP)[19]. Сам MiCA в основном сосредоточен на рыночных нормах и защите инвесторов, но параллельно ЕС в 2024 году достиг соглашения по Регламенту по противодействию отмыванию денег (AMLR) и пересмотру Шестой директивы по АМЛ (6AMLD), которые устанавливают более высокие требования к должной осмотрительности и выявлению бенефициарных владельцев для субъектов обязательств, включая CASP[20]. Кроме того, ЕС планирует создать Специальный орган по противодействию отмыванию денег (AMLA) для усиления трансграничного мониторинга и координации. Это означает, что каждая платформа обмена криптовалютой, функционирующая на территории ЕС, должна выстроить строгие процедуры KYC, осуществлять непрерывный мониторинг транзакций клиентов и сотрудничать с правоохранительными органами в борьбе с отмыванием денег, иначе ей грозит аннулирование лицензии и крупные штрафы.
Крупнейшие финансовые центры Азии также следуют международным стандартам, выстраивая рамочную систему АМЛ специально для криптоактивов. Регуляторы Гонконга, Сингапура, Японии и других азиатских юрисдикций подчеркивают, что независимо от того, являются ли это централизованные биржи или другие типы VASP, все должны выстроить исчерпывающую систему комплаенса АМЛ и не допускать превращения своих платформ в каналы для отмывания денег и незаконного передвижения капитала.
Гонконг пересмотрел Правило по противодействию отмыванию денег и финансированию террористов (AMLO) в 2022 году, с июня 2023 года вступив в силу обязательная система лицензирования провайдеров услуг по виртуальным активам (VASP)[21]. Согласно этому правилу и руководствам комиссии по ценным бумагам и фьючерсам (SFC), биржи обязаны строго выполнять идентификацию клиентов, оценку рисков, мониторинг транзакций и периодические проверки, а также соблюдать правила Travel Rule, своевременно предоставляя информацию о клиентах и транзакциях контрагентным организациям[21].
Сингапур через Закон об услугах по платежам 2019 года (PSA) подвел под регулирование провайдеров цифровых платежных токенов, а Управлением монетарного Сингапура (MAS) было выпущено «Уведомление» (PSN02), детализирующее требования AML/CFT, включая применение правила Travel Rule к переводам виртуальных активов на сумму, эквивалентную более 1500 сингапурских долларов, и проведение расширенной должной осмотрительности для транзакций в неконтролируемых кошельках[22].
Япония еще в 2017 году внесла изменения в Закон о settlement законов (Закон о settlement законах о платежах) и Закон о доходах от преступной деятельности (FOFIA), обязывая операторов обмена криптоактивов регистрироваться в Финансовом агентстве Японии и выполнять обязательства KYC и противодействия отмыванию денег[23]. Япония требует от бирж обязательной проверки ФИО, адреса и другой информации при открытии счетов клиентам, мониторинге транзакций и проведении дополнительной проверки при превышении определенных сумм транзакций (например, эквивалент 100 тысяч йен)[23]. Примечательно, что Япония также является одним из активных сторонников правила Travel Rule, уже включив эту норму в национальное законодательство и потребовав передачи информации об отправителе и получателе при переводах виртуальных активов свыше 100 000 йен[24].
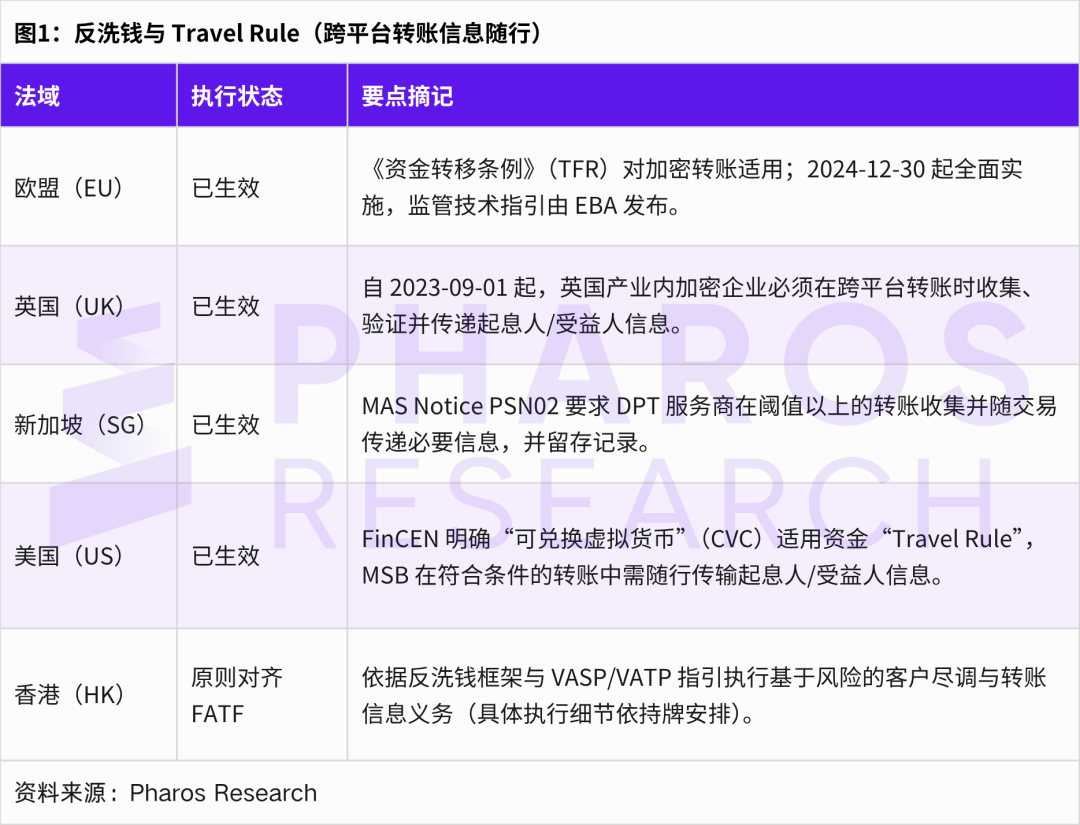
Проведя указанное сравнение, можно отметить, что регуляторный подход KYC/AML стал глобальным «базовым» консенсусом в сфере торговли криптоактивами: хотя методы законодательного регулирования и интенсивность реализации в каждой юрисдикции немного различаются, все они признают, что усиление проверки личности клиента и прозрачности транзакций является первейшим шагом по защите финансовой системы от злоупотреблений преступниками[1]. Формирование такого консенсуса в определенной степени приводит к единому порогу комплаенса для трансграничной криптодеятельности — глобальные игроки обязаны соответствовать стандартам KYC всех юрисдикций и сотрудничать в мониторинге подозрительных потоков средств, в противном случае они не смогут получить разрешения на операционную деятельность. Однако одновременно существуют различия в интенсивности правоприменения и конкретных правилах в разных юрисдикциях (например, уголовное преследование нарушителей в США, высокий акцент на унифицированное регулирование в ЕС, упор на управление лицензиями в азиатском регионе), что требует от компаний兼顾各地监管细节 при разработке глобальной стратегии комплаенса.
2.2 Система независимого хранения и изоляции активов клиентов
Изоляция активов клиентов (segregation of client assets) является одной из ключевых систем в финансовом регулировании для защиты интересов инвесторов и предотвращения распространения рисков банкротства учреждений. В традиционных секторах ценных бумаг и фьючерсов многие страны давно имеют зрелые правила (например, правила защиты средств клиентов Комиссии по ценным бумагам и биржам США (SEC), Правила клиентских активов Великобритании (FCA) и др.), гарантирующие, что брокеры хранят клиентские средства отдельно от собственных. Для платформ обмена криптоактивов недавние события (включая крах одной из мировых бирж в конце 2022 года из-за несанкционированного использования средств клиентов) еще больше подчеркнули важность изоляции клиентских активов. Регуляторы различных юрисдикций普遍认识到,平台不得将用户托管的数字资产与自身资产混同,更严禁擅自动用客户资产进行借贷、投资,否则一旦平台发生财务危机将严重损害投资者权益。这已成为各主要司法管辖区的监管红线之一。понимают, что платформа не должна смешивать цифровые активы, хранящиеся от имени пользователей, с собственными активами, и категорически запрещено без разрешения использовать активы клиентов для кредитования или инвестиций, поскольку в случае финансовых трудностей платформы это серьезно нанесет ущерб интересам инвесторов. Это стало одним из регуляторных красных линий в основных юрисдикциях мира.
Европейский Союз в Регламенте рынков криптоактивов (MiCA) выдвинул четкие требования к хранению и изоляции клиентских криптоактивов. MiCA предписывает, что уполномоченные поставщики услуг по криптоактивам (CASP) при хранении криптоактивов от имени клиентов должны осуществлять юридическую и оперативную изоляцию клиентских активов от собственных[3]. В частности, CASP должен четко маркировать клиентские активы в распределенном реестре и гарантировать, что учетные записи отделяют токены, принадлежащие клиентам, от собственных токенов компании[3]. MiCA далее подчеркивает, что юридически клиентские активы независимы от имущества CASP, и даже в случае ликвидации платформы ее кредиторы не вправе предъявлять претензии к хранимым у нее криптоактивам[25]. Иными словами, клиенты обладают правом собственности или преимущественным правом на хранимые активы, которые не превращаются в общие долги при банкротстве платформы. Данное положение единообразно с принципами изоляции активов инвесторов в европейском ценном бумаги секторе. В официально опубликованном тексте MiCA в июне 2023 года (Регламент (ЕС) 2023/1114) статьи 67 и 68 подробно перечисляют обязанности CASP по хранению и меры по изоляции активов, включая раздельное управление счетами клиентских и собственных активов на технологическом и оперативном уровнях, а также создание соответствующих механизмов внутреннего контроля и аудита для обеспечения эффективности изоляции[26][27]. Мероприятие ЕС призвано извлечь уроки из прошлых случаев банкротства криптоплатформ, устранить правовую неопределенность относительно принадлежности клиентских активов и предоставить инвесторам аналогичную защиту от банкротства, как в традиционном финансовом секторе.
На федеральном уровне США пока отсутствуют единые нормативные акты, специально посвященные хранению криптоактивов, но отдельные штаты и регулирующие органы уже приступили к действиям. Особое внимание привлекает Государственное управление финансовых услуг Нью-Йорка (NYDFS), известное строгим регулированием. В январе 2023 года оно выпустило разъяснения для организаций, обладающих лицензией на хранение криптоактивов (компаний с нью-йоркской лицензией BitLicense или трастовой лицензией). NYDFS прямо указывает, что хранители криптоактивов должны «вести учет и изолировать криптовалюту клиентов отдельно от криптовалюты, принадлежащей самой организации». Можно использовать создание индивидуальных кошельков для каждого клиента, раздельные классификационные книги или размещение всех клиентских активов в общем счете, строго отделенном от собственного. При любой выбранной форме хранитель обязан гарантировать, что клиентские активы не будут занесены в собственный баланс, а также не будут использоваться ни для каких целей, кроме безопасного хранения. NYDFS также вновь подчеркивает, что хранители не могут без явного указания клиента присваивать, одолживать или блокировать средства клиентов. Данное руководство рассматривается как регуляторный ответ NYDFS на недавние скандалы в отрасли (дела Celsius и FTX), в которых суды дискутировали о том, принадлежат ли размещенные криптоактивы клиентам или относятся к конкурсному имуществу, что приводило к убыткам клиентов. Положение NYDFS на регуляторном уровне закрепляет приоритетное удовлетворение требований клиентов перед прочими кредиторами. Хотя указание NYDFS применяется только к субъектам, ведущим бизнес в Нью-Йорке,鉴于纽约在加密监管领域的示范作用,该指引被广泛视为美国实践中客户资产隔离的标杆。учитывая демонстрационную роль Нью-Йорка в регулировании криптоактивов, данный указ широко воспринимается как эталон изоляции клиентских активов на практике в США. Другие штаты, такие как Вайоминг, также имеют аналогичные положения в своих Законах о цифровых активах, подтверждающие правовой статус хранимых криптоактивов как собственности клиентов, тем самым обеспечивая защиту от банкротства.
Комиссия по ценным бумагам и фьючерсами Гонконга (SFC) в руководстве 2023 года по операторам платформ обмена виртуальными активами выделила «надлежащее хранение активов» в качестве одного из фундаментальных принципов, которым должны следовать платформы с лицензией[5]. Согласно данному руководству, платформы должны принять меры для обеспечения безопасного хранения криптовалютных активов клиентов, включая использование холодных кошельков высокого уровня безопасности для хранения большей части клиентских активов, а также установку строгих лимитов на вывод и многосигнатурных权限 для горячих кошельков. Кроме того, руководство требует «раздельного содержания активов клиентов», то есть платформы должны четко разделять криптовалютные активы клиентов и собственные активы. На практике гонконгские лицензированные платформы обычно размещают фиатные деньги клиентов на отдельных трастовых счетах, а криптоактивы клиентов сохраняют в выделенных адресах кошельков или хранилищ, достигая эффекта юридической и оперативной изоляции. Например, некоторые платформы заявляют, что 98% клиентских активов хранятся на холодных кошельках под управлением независимых хранителей, и лишь 2% используется для удовлетворения ежедневных запросов на вывод, при этом регулярно сообщается регулятору о состоянии резервов. Эти меры направлены на предотвращение использования платформой клиентских активов для собственных сделок или иных целей и снижение риска убытков клиентов в экстремальных ситуациях, таких как банкротство платформы или хакерские атаки. В конце 2023 года SFC дополнительно выпустил уведомление, подчеркивающее необходимость сильной корпоративной ответственности и аудита для хранения клиентских активов, требуя от топ-менеджеров регулярного пересмотра договоренностей о хранении и процессов управления приватными ключами, а также привлечения внешнего аудита для проверки остатков клиентских активов повышения прозрачности. Эти требования凸显香港监管者对客户资产安全的重视,力图以严谨的制度避免重蹈海外平台爆雷覆辙,维护香港作为合规加密市场的信誉。подчеркивают的重视 регуляторов Гонконга к безопасности активов клиентов и стремятся с помощью строгих институциональных мер избежать повторения крахов зарубежных платформ, поддерживая репутацию Гонконга как регулируемого крипторынка.
Сингапурское Управление монетарных (MAS) при выдаче лицензий провайдерам услуг по цифровым платежным токенам также тщательно проверяет наличие надежной схемы хранения и внутреннего контроля у заявителей, чтобы гарантировать отсутствие злоупотреблений с активами клиентов. Хотя в Сингапуре пока не принято специального нормативного акта об изоляции активов клиентов, MAS через руководства рекомендует лицензированным учреждениям хранить токены клиентов на отдельных адресных цепочках, разделенных с операционными средствами, и создавать механизмы ежедневной сверки и доказательства наличия активов. Что касается Японии, то ее Финансовое агентство уже в 2018 году настоятельно рекомендовало операторам обмена криптоактивов привести в соответствие «трастовый режим» активов клиентов, когда фиатные депозиты клиентов доверяются третьим сторонам-доверительным управляющим, одновременно требуя размещения не менее 95% криптоактивов клиентов в автономном окружении. В 2019 году поправка в японский Закон о финансовых инструментах и торгах включила криптоактивы в категорию финансовых инструментов и официально постановила, что торговые операторы обязаны ежедневно сверять активы клиентов, гарантируя, что количество активов клиентов не будет ниже положенного уровня; при падении ниже этого уровня необходимо немедленно сообщить регулятору. Фактически это создало систему резервирования клиентских активов, что представляет собой особую форму требования изоляции.
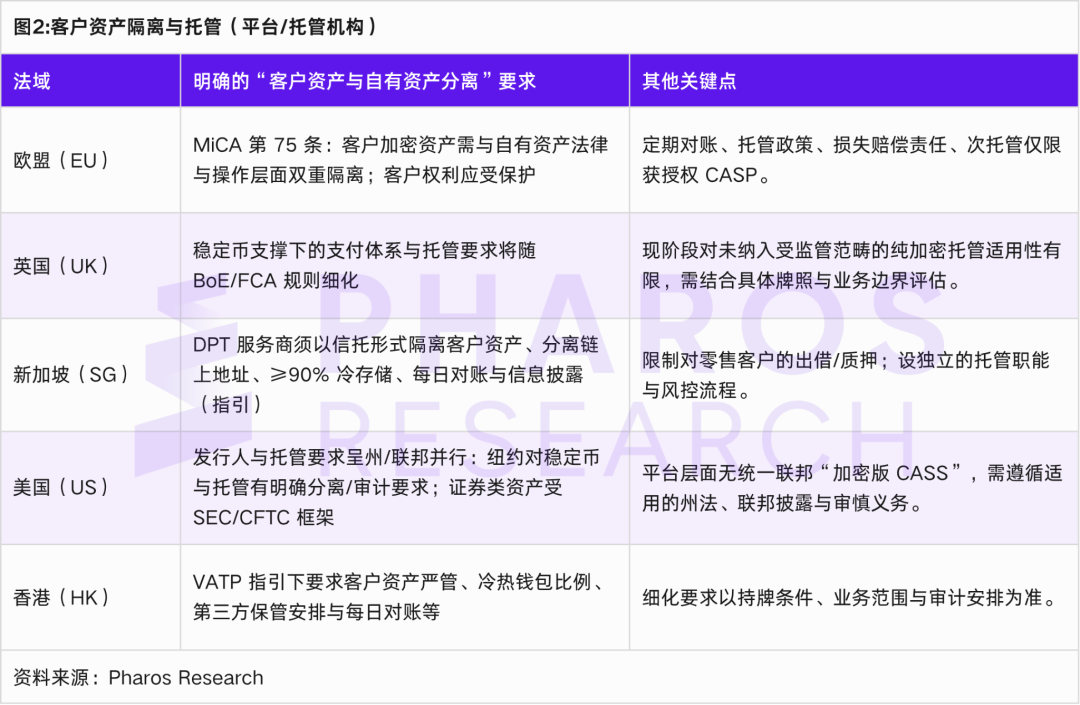
В целом, изоляция клиентских активов стала общей нижней границей регуляторов различных юрисдикций. Как в Европе и США, так и в Азиатско-Тихоокеанском регионе регуляторы в форме письменных нормативных актов или административных руководств требуют от платформ обмена криптоактивами осуществлять независимое хранение и раздельное управление счетами клиентских активов, не рассматривать их как собственность компании и не использовать для иных целей[25]. Реализация данного требования помогает защитить инвесторов от рисков хищения внутренними сотрудниками или раздела активов кредиторами, повышая уверенность рынка. Однако при трансграничной операции учреждения仍需注意不同地区的具体合规细节差别。все еще должны обращать внимание на различия в конкретных деталях комплаенса в разных регионах. Например, в некоторых странах требуется привлечение третьего независимого хранителя, в других разрешается самостоятельное хранение при условии соблюдения требований к капиталу или страхованию. Эти различия будут обсуждаться в соответствующих разделах ниже. В любом случае, «нераспределение средств клиентов» является линией среди красных линий; любое отклонение может повлечь строгие регуляторные санкции и даже уголовную ответственность.
03 Консенсус регуляторных красных линий: борьба с манипулированием рынком и предотвращение конфликтов интересов
Данная глава исследует две базовые линии, касающиеся справедливости рынка: борьбу с рыночным манипулированием и предотвращение конфликтов интересов.
3.1 Противодействие манипулированию рынком: целостность рынка и профилактика манипуляций
Волатильность цен и относительная недостаточность традиционной инфраструктуры на рынке криптоактивов делают его уязвимым для таких действий, как фиктивные сделки (Wash Trading), накачка и сброс (Pump and Dump), инсайдерская торговля, дезинформация и т.д. Если оставить манипулирование рынком безнаказанным, это не только нарушит права инвесторов, но и разрушит функцию ценообразования рынка, ослабив доверие общественности к крипто рынку. Поэтому регуляторы основных юрисдикций повсеместно рассматривают борьбу с манипулированием и инсайдерской торговлей как регуляторную красную линию, требуя от торговых платформ и посредников принимать меры для мониторинга и профилактики подозрительных торговых операций и своевременного сообщения об этом регуляторам, обеспечивая справедливость и порядок на рынке[4]. С правовой точки зрения многие страны квалифицируют серьезные деяния по манипулированию рынком как уголовные преступления, применяя к ним шкафы наказаний традиционного финансового рынка.
В США правовая база противодействия манипулированию на рынках ценных бумаг и деривативов довольно полна. Для цифровых токенов, классифицированных как ценные бумаги, применяются пункт 10(b) Закона о торговле ценными бумагами 1934 года и правило SEC 10b-5, запрещающие любые манипуляции с рынком или мошенничество с ценными бумагами; инсайдерская торговля также запрещена и подлежит наказанию в рамках федерального законодательства о ценных бумагах и прецедентного права. Для цифровых активов, считающихся сырьевыми товарами (например, биткоин и эфириум, признанные регуляторами США), Закон о торговле товарными фьючерсами (CEA) предоставляет Комиссии по торговле товарными фьючерсами (CFTC) юрисдикцию над манипуляциями на рынках деривативов и полномочия для применения правоохранительных мер против мошеннических манипуляций на спотовых рынках. В последние годы американские правоохранительные органы активно используют эти законы для борьбы с незаконной деятельностью на крипто рынках: например, в 2021 году Министерство юстиции США возбудило дело о внутрироссийских инсайдерских сделках с криптовалютами, обвинив сотрудников какой-то биржи в использовании информации о добавлении нового токена для предварительной покупки с целью извлечения прибыли; SEC параллельно предъявила обвинение в мошенничестве с ценными бумагами, утверждая, что соответствующие токены являются ценными бумагами. Это было первое правоохранительное дело об «инсайдерской торговле» в крипто сфере, продемонстрировавшее, что США не будут снижать степень наказания за несправедливую торговлю из-за иного формата актива. Также примечательно, что CFTC в 2021 году подал иск к руководителю криптобиржи, обвинив его в попустительстве пользователям накручивать объемы сделок, создавая фиктивную ликвидность и вводя рынок в заблуждение, и привлек его к ответственности по анти-манипулятивным положениям CEA. Хотя в США пока отсутствует специальное законодательство, посвященное манипулированию на спотовых рынках криптовалют, регуляторы благодаря имеющимся законам (законы о ценных бумагах, законах о сырье и анти-мошеннических пунктах) уже провели множество правоохранительных операций. Одновременно офисы генеральных прокуроров Нью-Йорка и других штатов используют широкие полномочия по анти-мошенничеству с ценными бумагами (например, Мартин-Акт) для расследований платформ, подозреваемых в манипулировании (например, отчет о расследовании искусственного завышения объемов торгов несколькими биржами в 2018 году со стороны NYAG). В целом, США подчеркивают принцип «нейтрального применения закона»: даже новые криптоактивы, если происходят подобные традиционным ценным бумагам / товарам манипуляции, могут столкнуться с санкциями соответствующих нормативных актов.
Европейский Союз в традиционном сегменте ценных бумаг через Регламент о злоупотреблении на рынке (Market Abuse Regulation, MAR) создал комплексный запрет на инсайдерскую торговлю и манипулирование рынком. Однако объект применения MAR в основном касается финансовых инструментов на регулируемых рынках, не охватывая напрямую большинство криптоактивов. Чтобы восполнить этот пробел, ЕС в MiCA ввел обязательства по сохранению честности на рынке для криптоактивов. Статьи 80 и другие положения MiCA требуют, чтобы любое лицо, профессионально занимающееся торговлей криптоактивами, не использовало инсайдерскую информацию для сделок с соответствующими активами и не осуществляло манипуляционные действия. Одновременно MiCA требует от CASP, управляющих торговую платформу, построить систему мониторинга рынка, обладающую способностью распознавать и обрабатывать случаи злоупотребления на рынке[4]. Конкретные меры включают: встроенные алгоритмы мониторинга в торговой системе, способные выявлять аномальные крупные заказы, частые выставления и отзыв заказов как возможные признаки манипуляций; поддержание порядка на платформе при резких колебаниях цен для предотвращения влияния на рыночные котировки; установку пороговых значений колебаний цен или объемов торгов, автоматически отказывающих в обработке заявок за пределами разумных пределов; и своевременное сообщение регулятору при обнаружении подозрительных манипуляций или инсайдерской торговли. Кроме того, MiCA требует от платформ постоянно публиковать информацию о ценовых предложениях покупок и продаж и глубине рынка, а также своевременно публиковать данные о совершенных сделках, чтобы повысить прозрачность рынка и уменьшить пространство для скрытых маневров. Эти положения фактически заимствуют опыт ЕС на рынках ценных бумаг, применяя принципы «одинаковая функция, одинаковый риск, одинаковые правила» к торговым операциям с криптоактивами. В 2025 году ЕС также в новой версии регламента по противодействию отмыванию денег (AMLR) упомянул планирование запрета анонимных транзакций и монет конфиденциальности (см. ниже), что является частью механизма предотвращения рыночных манипуляций (повышение отслеживаемости). В аспекте правоприменения с вступлением в силу MiCA национальные регуляторы ценных бумаг членов государств (например, французский AFM, германский BaFin и др.) получат четкие мандаты для преследования манипуляций на крипторынке. Например, если лицо разжигает коллективную покупку определенного токена для завышения цены в группе Telegram с последующей продажей ради прибыли, оно может быть признано нарушившим запрет на манипулирование рынком и подвергнуто наказанию. Таким образом, ЕС постепенно расширяет регуляторный надзор за злоупотреблениями на рынок на крипто сферу, достигая расширения регулирования и единообразной справедливости.
Комиссия по ценным бумагам и фьючерсами Гонконга (SFC) при выдаче лицензий операторам платформ обмена виртуальными активами требует от лицензированных платформ построить отдел или систему мониторинга рынка для наблюдения за аномальными операциями в реальном времени. Согласно руководству SFC Гонконга, платформы должны своевременно выявлять и препятствовать попыткам манипулирования рынком, таким как взаимные сделки через аффилированные счета, ложные заявки на снятие ордеров и т.д., и сохранять журналы для проверок регулятора. При выявлении серьезных подозрительных манипуляций платформа обязана сообщить в комиссию по ценным бумагам и правоохранительные органы. Хотя в настоящее время Гонконг не включает криптоактивы в罪名_market_manipulation_under_Securities_and_Futures_Ordinance_(因大多数加密资产不被定义为证券),但持牌平台仍有合规义务确保市场公平。Это一种「以牌照条件落实监管目的」的做法。新加坡方面,MAS 对于在受规管市场(如认可交易所)上市的数字代币,如果其被认定为证券或衍生品,则适用《证券与期货法》(SFA) 的市场操纵和内幕交易条款。但对于未纳入金融工具定义的纯加密资产交易,新加坡目前主要通过行业指南要求交易商自律监测。不过,MAS 已多次发出警示,强调加密市场存在洗钱和操纵风险,提醒投资者警惕。今年(2025 年)新加坡也在考虑修改相关法律,将某些涉及公众利益的代币交易行为纳入《金融市场行为法》调整,如禁止传播虚假或误导性信息影响代币价格等,以弥补执法依据不足的问题。值得注意的是,为辅助监管和平台履行监控义务,一些专业区块链分析公司和市场监管科技解决方案开始应用于反操纵。比如某些交易平台使用链上分析工具监测资金在多个账户间轮转,以判断是否存在「多账户合谋操纵」;也有机构开发了 AI 模型,能识别异常价格形态和订单簿行为。监管机构也日益依赖此类技术提升监测效率。例如,美国 SEC 设立了专门的加密资产监察团队,利用大数据分析交易所交易记录,发现异常波动并调查背后是否有人为操纵。欧盟 ESMA 和各国监管者亦在探讨建立跨平台的加密交易报告库,以便识别跨市场操纵行为。综上,打击市场操纵与内幕交易是各法域共同的监管红线,只是在具体执行方式上因监管范围和法律授权不同而有所差异。从趋势看,随着加密市场与传统金融融合加深,各国将越来越倾向于将加密交易行为纳入现行市场监管框架,实现同等约束。例如,金融稳定理事会(FSB)2023 年提出的建议就强调,各国应确保对加密资产市场实施「有效的监管与监督,以维护市场完整性」,包括配备足够的执法工具遏制操纵和欺诈。这一全球指导原则预计将在各司法辖区转化为更明确的监管要求,使得无论在纽约、伦敦还是新加坡,操纵加密市场都将面临法律追责。对于市场参与者而言,这意味着营造一个更公正透明的交易环境,也是行业长期健康发展的必要条件。
3.2 Предотвращение конфликтов интересов: изоляция бизнеса и внутреннее управление
Предотвращение конфликтов интересов является базовым требованием для обеспечения выполнения институциональными предприятиями fiduciary duties и защиты интересов клиентов. В сфере торговли криптоактивами потенциальные ситуации конфликтов интересов включают: если платформа одновременно выступает как оператор рынка и занимается собственной торговлей или контролирует аффилированных маркетмейкеров, она может извлекать прибыль из информации о клиентских ордерах; выпуск платформи своих токенов с их последующим листингом создает проблемы поддержания цен и асимметрии информации; руководитель или сотрудники используют конфиденциальную рыночную информацию для личных сделок (инсайдерская торговля) и т.д. Если не регулировать, эти конфликты нанесут ущерб интересам клиентов и справедливости рынка, а в некоторых случаях приведут к системным рискам (как закрытие некоторых бирж из-за вовлечения аффилированных компаний в высокорисковые сделки с присвоением средств клиентов). Регуляторы различных стран поэтому рассматривают предотвращение и управление конфликтами интересов как одну из красных линий, требуя от провайдеров криптоактивов строить внутренний контроль и институциональные механизмы для выявления, смягчения и раскрытия потенциальных конфликтов.
MiCA выдвигает четкие и обязательные положения по управлению конфликтами интересов для CASP. Согласно статье 72 MiCA[28], провайдеры услуг по криптоактивам обязаны разрабатывать и поддерживать эффективные политики и процедуры для выявления, предотвращения, управления и публичного раскрытия потенциальных конфликтов интересов. Эти конфликты могут возникать: (a) между провайдером и его акционерами, директорами или сотрудниками; (b) между различными клиентами; или (c) при осуществлении провайдером и его аффилированными лицами различных бизнес-функций. MiCA требует от провайдеров как минимум ежегодно оценивать и обновлять политику по конфликтам интересов и предпринимать все надлежащие меры для разрешения ситуаций конфликта. Одновременно провайдеры обязаны на видном месте своего веб-сайта раскрывать общий характер, источники и шаги по смягчению общих конфликтов интересов, информируя клиентов. Для CASP, управляющих торговые платформы, MiCA дополнительно предписывает иметь особенно совершенные процедуры для предотвращения конфликтов интересов между собой и клиентами в торговых операциях, включая предотвращение встречных сделок с собственными ордерами в системе матчмейкинга и ограничение использования персоналом платформы непод公开 информации для торговли. MiCA также дает полномочия регулятору детализировать стандарты технической формы раскрытия информации, что показывает, что ЕС рассматривает управление конфликтами интересов как область, требующую жесткого вмешательства. Одна из причин введения MiCA именно заключается в извлечении уроков из прошлых рисков, вызванных собственной торговлей и аффилированными связями некоторых бирж, обеспечивая «справедливость на одном поле»: платформа не может одновременно вести казино и делать ставки сама, вводя в заблуждение других игроков. Примечательно, что MiCA не только требует от провайдеров самостоятельно управлять конфликтами, но и содержит аналогичные положения для эмитентов токенов, привязанных к активам (например, требование раскрытия конфликтов интересов, которые могут возникнуть при управлении резервными активами, отражая единые требования ЕС по построению стен防火墙 interests для всех участников).
Традиционный финансовый рынок США давно имеет институциональные механизмы реагирования на конфликты интересов (например, разделение бирж и брокер-дилеров, правила противопожарных стен банков и т.д.). Для крипто сферы на данный момент нет специальной нормы, обязывающей платформы разделять бизнес или запрещающей собственную торговлю, но чиновники неоднократно выражали обеспокоенность рисками «вертикальной интеграции». Например, член Комиссии по торговле товарными фьючерсами США (CFTC) в открытом заявлении 2024 года指出,像 FTX 那样交易所与经纪商、做市商、托管等多重角色合一,且缺乏外部监管,酿成巨大利益冲突和风险,监管层应制定规则限制此类纵向整合结构。该声明提到 FTX 崩盘「凸显了利益冲突监管缺位带来的严重危害」。尽管 FTX 当时未在美受全面监管,但其倒闭促使美国立法者和监管者反思:是否需要针对加密交易所制定类似《证券法》中「交易与顾问业务分离」等规定。目前,美国国会一些提案(如 2022 年的《数字商品消费者保护法案》草案)曾考虑禁止加密交易平台开展与客户利益相冲突的某些活动,例如禁止交易所借出客户资产或限制其关联方参与平台交易,但这些法案尚未通过。另一方面,美国监管机构已通过执法倡导利益冲突防控。例如,美国证券交易委员会(SEC)在对 Coinbase 等平台的警示中提及,其允许高管提前出售代币、平台自身投资上架代币项目等行为,可能构成利益冲突且损害投资者,应进行充分的信息披露和管控。又如,美国司法部起诉某些从业者涉嫌使用未公开上币信息交易获利,也属于内部人冲突行为的惩戒。此外,在许可层面,美国纽约州金融服务厅要求 BitLicense 持牌企业提交利益冲突政策,列明董事、高管的个人交易限制以及公司多重业务潜在冲突的缓释措施。这些举措表明美国虽然没有 MiCA 式的一揽子规范,但执法和监管动作正逐步将利益冲突纳入加密平台合规重点。香港 SFC 在《虚拟资产交易平台指引》中明确要求持牌平台避免利益冲突。具体措施包括:平台不得为自身账户进行任何形式的自营交易(即不做「庄家」);若平台集团内有附属公司从事做市业务,必须向 SFC 报告并确保有严格的资讯隔离墙(Chinese Wall)以防内幕信息泄露;平台高管和员工的个人加密交易也受到约束,需申报和经内部合规审批。此外,平台若打算上线与自身有利益关系的代币(例如平台投资的项目代币或平台发行的原生代币),SFC 要求提供充分披露,并可能视情况不予批准上架,以免平台「左手上市右手割韭菜」。香港这一做法与其证券市场监管惯例一致,如券商自营与经纪分账、避免代理交易与自营冲突等。2023 年 SFC 发牌后,香港首批持牌平台纷纷在公开资料中声明其不从事自营交易、不与客户争利,以博取投资者信任。这在制度上塑造了一道红线:平台只作为中介撮合者,而非市场对手方,从机制上减少利益冲突。国际组织亦关注此问题。金融稳定理事会(FSB)在 2023 年 7 月发布的加密监管高层建议中明确指出,各司法管辖区应「确保合并多种职能的加密资产服务商受到适当监管监督,包括针对利益冲突和某些职能隔离的要求」[26]。这等于在全球层面呼吁各国对加密交易平台的业务模式进行规范,必要时强制分拆某些冲突职能(例如交易与托管分离、经纪与做市分离等),以免一家机构既当运动员又当裁判。FSB 的立场得到 IOSCO 等机构支持:IOSCO 在 2022 年咨询报告中也建议,监管者应要求加密交易所披露自营交易情况、限制员工不当交易,并可能借鉴传统金融的结构性分业监管经验,以降低利益冲突。可以预见,在 FSB 和 IOSCO 的推动下,「同样的风险、同样的功能、同样的规则」将逐步落实于利益冲突管理领域,统一的国际标准可能在不久将来出现。总之,利益冲突防控已被纳入各国对加密资产行业监管的基本要求。从欧盟 MiCA 的强制规则到香港、新加坡等地的牌照条件,再到美国监管者的表态和执法,无不传递出明确信号:交易平台等中介机构必须建立健全的内部控制机制,杜绝利用客户不利信息牟取不当利益的行为,一旦发现必须及时披露和制止。这条红线的设立,有助于恢复因若干丑闻而受损的市场信心,促进行业朝更透明、诚信的方向发展。对于运营机构而言,则需要在内部治理上投入更多资源,例如引入独立合规长监督交易、定期进行利益冲突风险评估、培训员工伦理规范等,才能符合各地监管期望并维护自身声誉。
04 Расхождения в регуляторных системах: различия в подходах к регулированию стейблкоинов
Стейблкоины (Stablecoins) как крипто-токены, привязанные к стоимости фиатной валюты или других активов, быстро развиваются по всему миру, привлекая высокое внимание регуляторов различных стран. С одной стороны, стейблкоины способны повысить эффективность платежей и инклюзивность финансовой системы, но с другой стороны, их широкое использование может дестабилизировать финансовую стабильность и денежный суверенитет, особенно когда эмиссия стейблкоинов не обеспечена достаточными резервами или прозрачностью, что скрывает риски коллапса (как событие краха алгоритмического стейблкоина UST в 2022 году). Поэтому все страны активно исследуют пути регулирования стейблкоинов. Однако из-за различий в концепциях законодательства и финансовых системах регулирование стейблкоинов стало одним из самых противоречивых вопросов на сегодняшний день. Основные разногласия проявляются в субъектах лицензирования эмиссии, требованиях к резервам и капиталу, мерах защиты инвесторов и ограничениях на использование при транзакциях.
4.1 Лицензирование и лимиты для стейблкоинов, привязанных к фиату
Европейский Союз в MiCA разделяет стейблкоины на два класса:一是电子货币代币(EMT),即锚定单一法定货币的稳定币;二是资产参照代币(ART),锚定一篮子资产或非法币价值的稳定币。MiCA 对这两类均实施严格的准入和监管。对于 EMT,发行人必须取得信用机构(银行)或电子货币机构牌照,并在监管机构许可下发行。发行人需持有与发行代币等值的高流动性储备资产(主要为对应法币存款或高质量国债),以确保 1:1 偿付能力。MiCA 还规定,禁止向 EMT 持有人支付利息,以防其与存款竞争。最具特色的是,欧盟为防范欧元区以外的稳定币冲击货币政策,MiCA 引入了交易使用上限:对于非欧元锚定的稳定币(例如锚定美元的 USDT),其每日交易量不得超过 2 亿欧元或不超过 100 万笔交易,否则发行人必须采取措施限制使用(必要时暂停发行或赎回)。这一「2 亿欧元 / 日」以及「100 万笔 / 日」的双重阈值旨在防止某种单一稳定币过度流行、取代欧元进行支付。这是欧盟独有的预防性监管措施,引起业界极大关注(被称为「稳定币交易硬帽」)。此外,MiCA 对被认定为重要稳定币(Significant EMT/ART)的发行人施加更高要求,包括更频密的报告、更严格的流动性管理和储备托管规则等。2024 年起,MiCA 关于稳定币的规定将率先生效,发行人在过渡期后须全面合规,否则不得在欧盟境内提供稳定币相关服务。欧盟此套框架可谓当前全球最全面严苛的稳定币监管,对标的是传统金融中电子货币机构和银行对于支付工具发行的监管标准。相较于欧盟,美国迄今没有联邦层面的稳定币专门法规,这成为重大监管真空。近年来,美国国会曾围绕稳定币发表多份报告和法案草案。2021 年总统金融市场工作组 (PWG) 报告建议,稳定币发行应限制在受监管的存款类机构(如银行),并呼吁国会立法。此后,《稳定币透明度与保护法案》《数字商品稳定币法案》等多项提案诞生,但因政见不一均未通过。结果是在现行法律下,稳定币发行人只能套用现有框架:一些受信托章程监管的公司(如 Paxos、Circle 通过州信托牌照)发行稳定币,接受州金融监管局的监管;其他无牌照的境外公司(如 Tether)发行的 USDT 则游离于美国监管之外,仅因其银行托管账户受美国法规影响而接受部分约束。联邦监管机构只能间接施压,例如美国货币监理署 (OCC) 在 2021 年允许国民银行发行稳定币但附加审慎条件,美联储和 FDIC 警示银行谨慎参与稳定币储备业务等。州级方面,纽约金融服务厅 (NYDFS) 率先对受其监管的稳定币(如 NYDFS 认可的 BUSD、USDP)实施储备和审计要求,2022 年 NYDFS 发布指引要求纽约发行的美元稳定币必须 100% 储备于现金或短期美债,且每日兑付,无利息。怀俄明州则通过创新法律,允许数字资产储备银行(SPDIs)和新设的稳定币机构发行稳定币,但尚无成功案例。在没有统一规则情况下,美国稳定币市场高度分化:大者如 Tether、Circle 皆自律维持高储备并定期披露资产证明,但漏洞依然存在(如 TerraUSD 算法币在监管真空下做大终至崩盘)。这种监管缺位引发美国立法者警觉,2023 年下半年国会再次尝试推动《稳定币监管法案》,试图建立联邦牌照制度并赋予美联储对非银行稳定币发行的监督权。然而立法进程仍充满不确定。在此背景下,美国当局暂以执法手段管理风险:例如 SEC 对某些涉嫌证券的稳定币(如某社交媒体发行的美元稳定币)发出警告,商品期货交易委员会 (CFTC) 则称主流稳定币为商品资产并保留执法权。整体而言,美国稳定币监管目前处于「法规滞后、各州自行为政、联邦散见指导」的状态,显著不同于欧盟的全面立法模式。日本在稳定币监管上采取相对保守的路线。2022 年 6 月,日本国会通过对《资金结算法》等法律的修正案,首次明确了稳定币的法律地位和发行资格。新法将稳定币归类为「电子支付手段」,要求只能由受监管的法定机构发行:包括日本的注册银行、受限汇款业者(须具备高资本)或信托公司[6]。这一规定将一般私人企业排除在外,意味着像 Tether 这样的主体无法在日本境内合法发行稳定币。新法还规定,合资格的稳定币必须与日元或其他法币挂钩,可被持有人以面值赎回。同时,禁止发行算法稳定币等非担保形式。对于储备,要求 100% 法币保证金存款于受监管机构。此外,日本金融厅对于境外稳定币进入日本市场非常谨慎,目前日本交易所基本未上市海外主要稳定币(USDT 等),而由信托公司发行的 JPY 锚定币(如三菱 UFJ 信托计划发行的「Progmat Coin」)正在测试中。2024 年日本又在讨论进一步限制:例如金融厅提出不允许普通银行在公有链上直接发行稳定币(认为风险较高,仅信托银行等可发行),要求对稳定币转账全面应用 KYC/ 旅行规则等。日本模式下,稳定币更像银行存款的替代形式,受银行法及支付条例严格约束,体现了对金融稳定和消费者保护的高度重视。这种模式优点是安全性高,但缺点是抑制了非银行创新动力。目前日本尚未出现大规模稳定币流通,但若各大银行计划发行日元稳定币,则将完全在监管视野内运行,风险相对可控。香港金管局在 2022 年发布讨论文件,明确提出不允许算法稳定币,并计划重点监管以法币为参考的支付型稳定币。2023 年《稳定币条例》(草案名称)起草完成,并于 2025 年 8 月立法生效[7]。该条例要求凡在香港发行或流通的与法定货币挂钩的稳定币,发行人必须取得香港金融管理局(HKMA)颁发的牌照。牌照申请需满足严格条件:包括在香港设立实体、具备一定法定资本、落实风险管理和技术审核等。条例要求发行人持有 100% 准备金资产(限定为高流动性资产),并在持有人提出时以面值赎回稳定币。同时赋予 HKMA 监督检查权,可审阅储备状况及运营。香港监管的特别之处在于,其不局限银行发行,但确保任何发行人都受到类似银行的审慎监管。这可能为非银行金融科技公司发行稳定币留下一定空间,但监管成本亦不低。香港计划 2024-25 年完成首批牌照审批,强调先行少量发牌、稳步推进。值得注意的是,香港条例将稳定币纳入打击洗钱条例适用范围,要求发行人和经销商落实 KYC/AML 义务。香港此举意味着在亚洲区又一金融中心建立起稳定币监管标杆,有别于新加坡尚未立法而主要通过指导的状态。对市场而言,香港的框架提供了一条合规发行和运营稳定币的路径,有望吸引希望持牌经营的稳定币发行商前来申请。
4.2 Требования к капиталу и резервам для стейблкоинов, обеспеченных нефиатными активами (токенов с активным якорем)
Помимо стейблкоинов, привязанных к единой фиатной валюте, некоторые стейблкоины обеспечивают корзину фиатных валют, товаров или криптоактивов (например, изначально задуманный Libra, привязанный к множеству резервных активов), или используют алгоритмический и залоговый механизмы для поддержания привязки. Такие стейблкоины, называемые «токенами со ссылкой на активы» (Asset Reference Tokens, ART), имеют более сложный механизм стабилизации стоимости и более высокие риски. Регуляторы различных стран обычно относятся к ART с большей осторожностью. Особенно после реакции мировой критики на проект Libra (позже переименованный в Diem) в 2019 году, большинство юрисдикций четко заявили, что такие транснациональные корзины могут угрожать финансовому суверенитету и стабильности, и должны подвергаться строгому контролю.
Европейский Союз в MiCA включает токены со ссылкой на активы (ART) в сферу регулирования, требуя от эмитентов получения лицензии и соблюдения ряда требований, схожих с EMT, включая раскрытие белого листа, хранение резервов, капитализацию и планы ликвидности. Однако учитывая, что ART привязаны не к единой фиатной валюте, регуляция MiCA в отношении ART строже: во-первых, эмитенты ART должны держать относительно более высокий минимальный капитал (как минимум 350 000 евро или 2% от стоимости резервов), чем требования для эмитентов EMT. Одновременно эмитенты ART должны создать четкую политику хранения резервных активов, гарантируя полную изоляцию резервных активов от собственных активов эмитента и запрет на их использование. MiCA предписывает, что резервные активы могут храниться у квалифицированного хранителя (например, разрешенного держателя CASP или банка) и требует высокой диверсификации резервов для снижения корреляционных рисков. Кроме того, эмитенты ART обязаны устанавливать регулярный механизм аудита, ежеквартально раскрывая структуру резервов и отчеты аудитора для повышения прозрачности. Для значимых ART MiCA дает регулятору полномочия налагать дополнительные требования, такие как ограничение размера бизнеса или предоставление более детальных аналитических отчетов о рисках. В MiCA также запрещено предоставление эмитентами ART каких-либо дополнительных стимулов к прибыли владельцам ART, nhằm prevenir que se convierta en un producto de inversión. En general, los requisitos de MiCA para ART abarcan la gobernanza, la gestión de riesgos y la protección de usuarios, esperando reducir sus riesgos a niveles controlables.
Estados Unidos presionó en conjunto contra el proyecto tras el incidente de Libra, obligándolo a modificar su diseño o incluso cancelarlo. Aunque no se promulgó una ley dedicada, se puede inferir que si apareciera un ART similar a Libra, Estados Unidos podría utilizar el Título I de la Ley Dodd-Frank (herramientas de pago sistémicamente importantes) o las leyes de valores para regularlo. Por ejemplo, si ART involucra una canasta de valores como reserva, la SEC podría clasificarlo como participaciones de fondos ETF, requiriendo registro; si involucra funciones de pago y tiene un gran volumen, el Consejo de Supervisión de Estabilidad Financiera (FSOC) podría listar al emisor como una institución sistémicamente importante bajo supervisión de la Reserva Federal. Actualmente, no hay ART a gran escala operando en el mercado estadounidense (los stablecoins principales son principalmente anclados a monedas únicas), por lo que las diferencias regulatorias se manifiestan principalmente en posiciones. Funcionarios de la Reserva Federal han expresado que stablecoins de múltiples monedas podrían necesitar revisión especial del banco central. Algunos think tanks estadounidenses sugieren tratar estos stablecoins como «moneda bancaria sombra», exigiendo a los emisores cumplir con estrictas limitaciones de cartera y requisitos de provisión similares a los fondos monetarios. Debido a la falta de casos prácticos, Estados Unidos no ha formado una ruta fija. En términos de aplicación de la ley, si ART causa pérdidas de inversión, los reguladores pueden aplicar leyes de mercancías o valores. Por ejemplo, el stablecoin algorítmico Ampleforth fue investigado por la SEC por supuestamente vender valores a través de ICO, y su naturaleza algorítmica (anclada a una canasta de activos o fórmulas algorítmicas) no lo exime de la regulación de valores. Todo esto refleja el «enfoque basado en principios» de la regulación estadounidense: sin una ley dedicada, pero aplicando leyes relevantes según las circunstancias. Singapur consultó públicamente sobre stablecoins en 2022, proponiendo reglas para stablecoins de moneda única (como requerir que la moneda principal de referencia sea una G10, requisitos mínimos de calidad de activos de reserva, etc.), pero tiende a desalentar temporalmente stablecoins respaldados por múltiples activos. El pensamiento de MAS es primero regular bien los stablecoins de moneda única, y luego decidir si permitir estructuras más complejas basándose en el consenso internacional. Los actuales reglamentos de Hong Kong se centran principalmente en stablecoins anclados a moneda fiat, descartando directamente la consideración de licencia para tokens no anclados a fiat (como stablecoins algorítmicos o respaldados por commodities). La Comisión de Servicios Financieros de Corea declaró en 2023 que prohíbe a los exchanges comerciar con stablecoins algorítmicos y mantiene una actitud negativa hacia cualquier stablecoin con rendimientos o mecanismos complejos. Japón, permitiendo solo anclaje a fiat, no deja espacio para ART. En resumen, en la regulación de stablecoins, Europa y Estados Unidos tienen grandes diferencias: la Unión Europea ya estableció un marco detallado mediante MiCA, especificando claramente requisitos para monedas de cestas internacionales; Estados Unidos aún está discutiendo y explorando, enfocándose a corto plazo en la legislación de stablecoins de moneda única. Las principales economías asiáticas son generalmente cautelosas, posicionándose con cautela. Estas diferencias significan que las empresas que operan negocios de stablecoins enfrentarán requisitos de cumplimiento radicalmente diferentes al expandirse globalmente. Operar en el mercado de la UE requiere obtener licencia y monitorear diariamente los volúmenes de transacción para no superar los umbrales; en el mercado de EE.UU., aunque no hay requisitos claros de licencia, se enfrenta a riesgos regulatorios inciertos y posible aplicación de la ley potencial; en Japón, Hong Kong y otras regiones, es posible enfrentar restricciones directas de licencia o prohibiciones. Por lo tanto, las divergencias regulatorias se muestran de manera particularmente evidente en este campo, convirtiéndose en un problema clave para la coordinación regulatoria internacional futura.
05 Divergencias en Sistemas Regulatorios: Acceso al Mercado y Límites de Innovación
Este capítulo discute tres temas adicionales con notables diferencias regulatorias entre jurisdicciones: regulación del comercio de derivados cripto, estatus legal de las monedas privadas, y exploraciones regulatorias de Tokenización de Activos Reales (RWA) y Finanzas Descentralizadas (DeFi). Estos campos involucran protección de inversores, ejecución penal, anonimato tecnológico y límites de innovación financiera, llevando a diferentes estrategias nacionales sin criterios internacionales unificados.
5.1 Acceso al Mercado de Derivados Cripto y Protección al Inversor
Los derivados cripto se refieren a productos contractuales como futuros, opciones y contratos por diferencia (CFD) basados en precios de activos cripto. Estos productos pueden usarse para cobertura y especulación, amplificando ganancias y riesgos. El alto apalancamiento y volatilidad los hacen extremadamente peligrosos para inversores minoristas. Los mercados financieros tradicionales tienen estrictos accesos a derivados (licencias de exchanges, cámaras de compensación, etc.), mientras que en años recientes muchas plataformas cripto operaron sin licencia en el extranjero atrayendo usuarios globales. Los reguladores tienen actitudes dispares: algunos permiten y regulan, otros restringen participación minorista, otros prohíben completamente. Esto es una manifestación直观 de las diferencias regulatorias cripto.
EE.UU. clasifica Bitcoin y Ether como mercancías, por lo que sus futuros y opciones son derivados de mercancías bajo el Comercio de Futuros de Mercancías Act (CEA). CFTC es el regulador principal, requiriendo cualquier instalación ofreciendo comercio de derivados cripto a estadounidenses registrarse como Exchange de Futuros de Cripto (DCM) o Swap Execution Facility (SEF), con brokers registrándose como Comisionados de Futuros (FCM). Plataformas y intermediarios deben cumplir protecciones de activos de clientes y reportes de trade. Hasta ahora, EE.UU. aprobó pocas exchanges reguladas ofreciendo futuros cripto (como futuros de Bitcoin en CME lanzados en 2017), pero estos mercados son principalmente para instituciones e inversores profesionales, con volúmenes relativamente limitados. La mayoría de minoristas prefieren acceder a plataformas no registradas (como antiguos BitMEX, Binance), violando leyes estadounidenses. CFTC durante años llevó a cabo aplicación estricta contra estas plataformas: en 2021, CFTC y FinCEN penalizaron conjuntamente a BitMEX por proveer ilegalmente servicios a EE.UU. y violar reglas AML; en 2023, CFTC demandó a Binance y su CEO acusándolos de evadir normas americanas durante años, tolerando usuarios americanos operando en derivados de alto apalancamiento y fallando en deberes de verificación de identidad y monitoreo de manipulación. Estas acciones muestran que EE.UU. usa «aplicación extraterritorial» como herramienta clave protegiendo inversores domésticos. Es digno de nota que EE.UU. también restringe participación minorista en derivados altamente complejos: por ejemplo, SEC prohíbe a minoristas comprar CFD vinculados a cripto o ciertos derivados OTC; CFTC tampoco promociona swaps complejos a minoristas. En general, el modelo estadounidense permite derivados cripto, pero el trade debe ocurrir dentro de marcos regulatorios; cualquiera intentando evadir será severamente castigado. Este modelo es consistente con otros derivados financieros («la ley sin permiso es ilegal»). Sin embargo, para productos derivados fuera del alcance de mercancías (como opciones basadas en token valores), SEC también puede intervenir. Por ejemplo, SEC advirtió que ciertas plataformas ofrecen contratos swap basados en tokens no registrados涉嫌违法。可见,美国将不同监管归口视标的属性而定,但核心是所有衍生品均需牌照,没有监管套利空间。
La Autoridad de Conducta Financiera del Reino Unido (FCA), tras evaluar riesgos de derivados cripto para consumidores, anunció en octubre de 2020 prohibir venta y distribución minorista de derivados y ETN referenciando activos cripto no regulados[8][9]. Esta prohibición entró en vigor enero 2021, cubriendo CFD, futuros, opciones y Notas Cotizadas en Bolsa (ETN). Fue el primer caso global: reguladores británicos consideraron que debido avaluación poco confiable de activos cripto, frecuente manipulación de mercado, alta volatilidad y falta de comprensión por consumidores, estos productos no son adecuados para minoristas. Se estima evitará alrededor de £53 millones anuales en pérdidas para minoristas británicos. Tras implementación, clientes minoristas británicos quedaron prohibidos de adquirir exposición a derivados cripto vía empresas británicas. FCA advirtió que cualquier empresa proveyendo estos servicios a minoristas británicos es ilegal y será tratada como fraude. Sin embargo, en octubre de 2025, FCA, buscando fortalecer competitividad de centro financiero, anunció levantamiento de prohibición minorista de ETN cripto, pero manteniendo venta prohibida para CFD y otros derivados. Es decir, el Reino Unido permite venta regulada de ciertos ETN cripto aprobados a minoristas, pero derivados de alto apalancamiento siguen prohibidos. Este cambio político refleja equilibrio entre proteger inversores y competitividad innovadora. Hasta ahora, si minoristas británicos quieren operar futuros u opciones de Bitcoin, aún no pueden hacerlo vía plataformas locales, solo canales extranjeros. Posición firme británica sobre derivados es notable entre economías principales, también causando parte de traders activos transferirse a Europa u otros mercados. Mirando adelante, Reino Unido quizás ajuste estrategia tras clarificar efectos MiCA, pero a corto plazo, proteger minoristas de pérdidas en derivados complejos de alto riesgo sigue prioridad regulatoria.
En la UE, MiCA no regula derivativos directamente porque MiCA se enfoca en mercados spot y emisión. Derivativos cripto liquidados físicamente con subyacentes no instrumentos financieros teóricamente escapan指令 financieras vigentes. Pero muchos estados miembros han considerado derivados cripto como tipo instrumento financiero. Por ejemplo, BaFin Alemania clasificó CFD y futuros cripto como derivados financieros bajo segunda Directiva MiFID, requiriendo licencia operativa. AMF Francia también exige cualquier plataforma ofreciendo contratos derivados cripto obtener calificación correspondiente proveedor servicio inversión. ESMA incluyó CFD cripto en intervención producto medidas 2018, estableciendo límite palanca 2:1 (vs 30:1 forex) protegiendo inversores. Esto indica orientación general UE permitiendo provisión regulada, pero reforzando control riesgo. Individuos estados miembros alguna vez consideraron medidas más estrictas, Bélgica brevemente prohibió distribución derivados cripto a minoristas. Nivel UE actual sin prohibición unificada como Reino Unido, marco MiFID y prácticas reguladoras nacionales de hecho proporcionan rutas cumplimiento derivados. Por lo tanto, minoristas europeos pueden comerciar CFD cripto apalancamiento limitado vía brokers licenciados Chipre u operar ETN liquidación efectivo Bitcoin vía Eurex. Previsible, con implementación MiCA y actualización legislación financiera UE, quizás haya regulación unificada especializada para derivados cripto (ESMA ya estudiando esto). Pero estado actual: actitud apertura cautelosa: permitido bajo regulación, previniendo abuso y apalancamiento excesivo, otorgando advertencia riesgo suficiente inversores.
Países Asia mostrar actitudes radicalmente diferentes regulación derivados cripto. Japón revisó Ley Instrumentos Financieros y Trading 2019, incorporando derivados cripto categoría instrumento financiero, implementando registro supervisión operadores comerciales cripto diferencia/futuro. Exchanges Japón pueden ofrecer trading margen cripto a clientes, pero normas auto-disciplina Japón redujeron drásticamente palanca máxima de 25:1 a 2:1. Por lo tanto, usuarios japoneses aún pueden operar contratos Bitcoin pequeña palanca, pero tamaño mercado limitado. Corea prohibió干脆 ofrecer cualquier forma futuros u opciones cripto a exchanges nacionales, considerando riesgo minorista demasiado alto; inversores coreanos si quieren operar, solo vía plataformas extranjeras, pero gobierno coreano recientemente reforzó monitoreo, requiriendo bancos limitar remesas a plataformas derivadas cripto extranjeras. Hong Kong 2023 lanzó sistema licencia, explícitamente no permitió provisión trading derivados cripto a minoristas, solo oferta spot subyacente; profesional inversores participar derivados vía Hong Kong platform también estrictamente limitado. Hong Kong solo permitió compañías gestión patrimonio aprobadas por SEC emitir productos estructurados o ETF vinculados cripto comerciando en mercados regulados (ETF futuros activos cripto listados HKEX, orientado público). Singapur MAS actitud cautelosa derivados, aprobó 2019 borse SGX listando swaps Bitcoin, Ethereum, pero reguló minoristas no participan directamente, solo abierto instituciones e inversores profesionales. Además, MAS 2022 reforzó guía protección inversor, restrictio acceses minoristas a productos cripto alto riesgo, incluyendo derivados, requiriendo proveedores locales no promuevan fácilmente cualquier servicio comercio cripto público vía ATM o anuncios. Vista general, mercados principales Asia restrinjan acceso minorista a derivados cripto: Japón permite regulación estricta, baja palanca; Hong Kong, Singapur, Corea casi prohiben participación minorista, solo abiertos canales limitados a instituciones / profesionales. Contraste formación con mercados occidentales algunos abertura.

Diferencias regulación derivados cripto impacto directo flujo liquidez mercado global «regulacional arbitraje». En áreas estrictas o prohibidas (como EE.UU., Reino Unido, Hong Kong), enorme usuarios aún usan plataformas no compliant vía VPN y cuentas extranjeras, creando dificultades aplicación ley. Correspondientemente, volúmenes comercio concentrados grandes plataformas algunas áreas regulación débil, aumentando acumulación riesgo. Organismos internacionales conscientes problema, Consejo Estabilidad Financiera (FSB) 2023 publicó sugerencias marco regulatorio global cripto, enfatizó fortalecimiento cooperación aplicación ley transfronteriza, requirió países conjuntamente reprimir actividades derivados cripto sin licencia. Adicionalmente, IOSCO 2023 publicó recomendaciones políticas plataformas comercio cripto, también contiene estándares regulación negocio derivados, como plataforma debe revelar configuración palanca, mecanismo liquidación forzosa, etc. Previsible, futuro global tendencia reducir diferencias: probablemente prohibición minorista apalancamiento alto ya consensuado, mientras mercado profesional desarrolla estables vía licencias. Levantamiento reciente Reino Unido prohibición ETN muestra, en equilibrio protección y desarrollo, apertura moderada productos examinados quizás sea tendencia. Europa quizás no prohíba totalmente como Reino Unido, sino refuerce requisitos protección inversor dentro sistemas como MiFID, como protección saldo negativo obligatoria, advertencia riesgo estandarizada, etc. Algunas partes Asia quizás ajusten momento apropiado, como Hong Kong si verifica seguridad mercado profesional, futuro no excluye apertura limitada participación minorista derivados aprobados (educación acompañante). En resumen, regulación derivados cripto avanza desde división hacia convergencia, basada marco estándar regulatorio internacional, cada jurisdicción gradualmente endurece cerco plataformas ilegales, equilibra demanda mercado canal compliance.
5.2 Estatus Legal Monedas Privadas y Desafíos Regulatorios
Monedas Privadas (Privacy Coins) se refieren a criptomonedas logrando anonimato transaccional e ocultación dirección vía tecnología (como firmas circulares, pruebas conocimiento cero, etc.), representativas Monero (XMR), Zcash (ZEC), Dash (DASH), etc. Sus partidarios consideran monedas privadas garantizan privacidad financiera, pero reguladores preocupan extensivamente usadas lavado dinero, evasión sanciones, etc. actividad ilegal, ya análisis cadena tradicional efectivas flujo transacciones prácticamente inefectivas. Alrededor monedas privadas, políticas regulatorias nacionales claramente diferenciadas: algunos prohíben explícitamente, otros restringen estrictamente circulación, algunos aún no tomaron acción directa pero indirectamente atacan vía reglas AML.
Japón uno primeros países prohibir trading monedas privadas. 2018, afectado evento hackeo exchange Coincheck (hackers usaron moneda anónima lavar activos), Agencia Financiera Japón (FSA) requirió exchanges registrados nacionales retiran todas monedas características alto anonimato, incluidas Monero, Dash, etc. Este requisito implementado vía norma organización auto-regulación (Asociación Japón Comercio Cripto JVCEA), nuevas licencias solicitadas exchanges también no lista monedas anónimas. Funcionarios FSA explícitamente declararon monedas anónimas violan principio «trazabilidad» sistema prevención lavado dinero Japón, no deberían existir mercado compliant. Similarmente, Corea 2021 marzo Ley Información Financiera Especial revisión posterior, Comisión Servicios Financieros (FSC) publicó guía prohibiendo proveedores activos virtuales manejar «activos digitales anónimos registros transacciones no identificables», cada exchange coreano sucesivamente retiró monedas privadas[10]. Corea también prohibió usar mezclador servicios ocultar origen transacciones. Medio Oriente Dubai también siguió:法规阿联酋迪拜 2023 年虚拟资产法规中规定禁止发行或交易增强匿名功能的加密货币。这些法域采取的策略是直接取缔,认为此类资产弊大于利,不应允许。Europa actualmente no prohíbe completamente monedas privadas, pero avanza dirección. Parlamento Europeo y Consejo acuerdo política Reglamento Prevención Lavado Dinero (AMLR) 2023, propuso desde 2027 prohibir proveedores activos cripto comunicaciones wallets anónimos o monedas anónimas[12]. Según información publicado 9 mayo 2025, Europa requerirá desde julio 2027 proveedores activos virtuales no provean servicios trading involucrando monedas anónimas, además deben verificaciones estrictas identidad transacciones carteras custodias privadas superiores €1000. Es decir, entonces exchanges operando Europa no podrán listar Monero, ZEC monedas privadas. Además, miembro estado Europa tomó medida temporal: autoridad regulación financiera Bélgica 2022 requirió comerciantes locales reportar cualquier trading involucrando monedas anónimas y sugirió detener soporte. Autoridad Finanzas Francia AMF estricto regulación licencias, ninguna moneda privada aprobada. Europol organismo europeo también frecuentemente alerta obstáculos monedas privadas rastreo fondos crimen. Movimiento Europa criticado algunos personas industria cripto, considera daña derecho privacidad personal. Sin embargo, perspectiva regulatoria, existencia monedas anónimas efectivamente hace difícil ejecutar marco AML/CFT, FATF también nombró riesgos tecnología potenciación anonimato múltiples informes. Previsible, Europa antes implementar prohibición años, gradualmente suprimirá uso monedas privadas vía medidas blandas, como incluirlos categoría transacción alto riesgo, requiriendo aumentar nivel debida diligencia, preparando terreno prohibición formal 2027. Una vez prohibición entre en vigor, Europa se convertirá otro jurisdicción importante excluyendo monedas privadas después de EE.UU., Japón, Corea.
EE.UU. actualmente sin ley prohibir posesión o trading monedas privadas, principales exchanges compliant (Coinbase etc.) básicamente no apoyan estas monedas también basándose propias políticas control riesgo. Sin embargo, reguladores americanos atacan transacciones anónimas vía otros medios, como 2022 Oficina Control Activos Extranjeros Tesoro (OFAC) directamente sancionó servicio mezclador cripto Tornado Cash, medida significativa contra herramienta anonimización. Aunque Tornado Cash no es token, esta acción envía señal fuerte: EE.UU. no tolera canales transacción cripto completamente anónimos. Muchos observadores industria según esto speculan, si monedas privadas ampliamente usadas actividad ilegal, EE.UU. también podría considerar medidas similares, como incluir direcciones específicas monedas privadas en listas sanción. Además, Departamento Justicia Internal Revenue Service EE.UU. invierte años investigación desarrollo herramientas análisis cadena monedas privadas, esperan mejorar capacidad resolución casos. Exchange aspectos, 2019 exchanges americanos Kraken, ShapeShift activamente o forzosamente retiraron Monero, Dash, evitando problemas regulatorios. Actitud EE.UU. puede resumir «neutralidad tecnológica pero orientación riesgo»: no legislar directamente prohibirlas, pero descubren abuso estrictamente investigan. Singapur tampoco prohibición textual, MAS principalmente vía guía AML requiere VASPs alta intensidad examen transacciones anónimas, transacciones no cumplen examen no realizan. Esto efectivamente hace instituciones licenciadas Singapur tampoco convenientemente apoyen monedas privadas. 2020, gran exchange Binance (entonces operaba Singapur) detuvo trading Monero, etc. Otros como Australia considerando seguir pasos Europa, noticias gobierno australiano intente prohibir actividades conversión moneda anónima fiat. Generalmente, jurisdicciones sin legislacíon clara, fuerzas mercado parcialmente ajustan solas: principales exchanges compliant general evitan monedas privadas, satisfaciendo expectativas banca y regulatorias.
Divergencia regulación monedas privadas refleja conflicto privacidad vs cumplimiento. Un lado, privacidad financiera derecho individual, monitoreo financiero excesivo posible sospecha invasión; otro lado, anonimato completo deja fuerza ley en oscuridad. Pocas naciones (Suiza) discutir si equilibrar vía métodos trazabilidad cadena obligatoria, como requerir monedas privadas clave «observación» permitir visionar autorizados, técnicamente aún sin solución madura. Por tanto hoy día, tendencias nacionales sacrificar existencia monedas privadas intercambiar integridad cumplimiento AML. FATF evaluación países también considera tecnología anónima factor alto riesgo, llevando mayoría instituciones compliant evitar tocar monedas privadas. En este entorno, espacio supervivencia monedas privadas cada vez más pequeño, grupo usuarios también trasladó underground o limitado círculo geeks alta tecnología. Impacto transfronterizo también merece atención: debido prohibiciones Japón, Europa, trading monedas privadas fluye más mercados no regulados, formando riesgo transmisión vacío regulación. Cooperación internacional promete reducir este loophole, como países compartiendo conjuntamente inteligencia direcciones sospechosas, reforzando monitoreo entrada salida fiat. Predicción total, monedas privadas recibirán restricciones incluso prohibición más jurisdicciones, hasta aparecer nueva tecnología capaz equilibrar privacidad y regulación. Divergencia regulación este campo en realidad gradualmente reduciéndose, porque欧美国家正追随东亚国家的严格态度曾经观望的。Y para inversores industria, significa monedas privadas difíciles integrar finanzas mainstream, negocios relacionados cuidadosamente consideran riesgo cumplimiento regional.
5.3 Exploraciones Regulatorias Tokenización Activos Reales (RWA) y Finanzas Descentralizadas (DeFi)
Tokenización Activos Reales (RWA) refiere proceso representar comerciar activos mundo real (bonos, acciones, bienes raíces, commodities etc.) forma tokens blockchain. Finanzas Descentralizadas (DeFi) ecosistema aplicaciones proveer servicios financieros (préstamos, comercio, derivados etc.) sin intermediarios vía contratos inteligentes. RWA DeFi considerados vanguardia innovación financiero blockchain, posible traer mejoras eficiencia transaccional inclusión financiera, pero también enormes desafíos marco regulatorio tradicional. Cómo incorporar nuevos modos descentralizados o cruzados fronteras regulación, tema divergencia mayor exploration pendiente países actualmente.
EE.UU. adopta estrategia aplicación marco regulatorio existente RWA DeFi. Para RWA, siempre token representa activos financieros tradicionales (acciones, bonos), SEC todos ven como valores, requiriendo cumplimiento normativa emisión y trading. Por ejemplo 2018-2020期间, Estados Unidos surgieron varias plataformas intentar tokenizear acciones (como DX.Exchange, tokens acciones Uniswap), SEC rápidamente intervinieron deteniendo, considerando violar ley valores. Incluso tokenizar activos físicos (oro, derechos propiedad inmobiliaria), si inversión pública espera ganancias, SEC posiblemente incluyen categoría valores. Similarmente, CFTC se enfoca derivados tokenizados mercancías, demandó varios protocolos DeFi ofrecen swaps mercancías. Caso típico 2022 CFTC demandó Ooki DAO, primera aplicación ley DAO DeFi, acusándolos operar plataforma apalancamiento sin licencia, finalmente penalizado activos DAO sentencia ausencia. Tesoro EE.UU. también 2023 publicó «Informe Evaluación Riesgo Finanzas Ilegales DeFi», indicando muchos servicios DeFi no cumplieron obligaciones BSA, futuras reforzarán regulación impulsar legislación. Otro lado, voces EE.UU. también fomentan innovación, como WY legislación reconoce identidad legal DAO, algunos senadores estadounidenses iniciativa establecen «sandbox» dando espacio prueba compliance. Pero nivel federal aún aparece normativa dedicada DeFi, mayoría actividades caen zona gris, agencias reguladoras aplican dura ley vigente «hard fit». Esto lleva profesionales DeFi EE.UU. enfrentar enorme incertidumbre cumplimiento, muchos proyectos seleccionan migrar extranjero. A pesar esto, EE.UU. aún aplica jurisdicción larga ataque actividades DeFi considera ilegales, como sanciones cargos personal servicios mezcladores extranjeros, exchanges descentralizadas. Puede decirse, EE.UU. actualmente RWA/DeFi regulación presenta态势 fuerte aplicación ley - débil legislacíon.
UE MiCA no cubre directamente protocolos DeFi emisiones completamente descentralizadas (DAO sin sujeto), este blanco deliberado legislatura momentánea. Funcionarios UE indicaron, después implementación MiCA evaluarán cómo regular DeFi. 2023, Comisión Europea publicó estudio investigación DeFi, orienta regulación impulsada tecnología: monitorear datos cadena (llamado «regulación empotrada») lograr supervisión actividades DeFi, no continuar usando modelo regulación intermediario tradicional. Esta idea proviene de recomendaciones BIS expertos Francia, permitiendo nodos reguladores empotrarse automáticamente redes DeFi recopilando datos necesarios. Legislación, UE posiblemente借助即将成立的欧洲反洗钱局 (AMLA)对 DeFi 实施一定的 AML 要求,例如若智能合约有可识别开发者 / 控制人,则将其视为 VASPs 须登记。这在欧盟《第 6 号反洗钱指令》草案中已有端倪。关于 RWA,欧盟已经推 DLT 试点监管框架 (Regulation (EU) 2022/858),允许受监管机构在受控沙盒环境下发行和交易证券型代币。该试点自 2023 年 3 月起实施,为期 6 年,已有多家交易所和央行参与,用于测试债券、基金份额的链上发行和交易。目标是为未来修改金融法打下基础。这表明欧盟对 RWA 持较开放和积极的态度,希望占领先机。但对于去中心化程度高的 DeFi,欧盟仍抱谨慎,等待更清晰国际方案。近期欧盟在 G20 场合支持 FSB 对加密和 DeFi 的框架性原则,但国内尚未有硬性规定。可总结为:欧盟拥抱 RWA 创新(在监管下),暂时观望纯 DeFi。
Singapur MAS relativament avançado, já lançou 2022 Project Guardian, juntando instituições financeiras explorar DeFi aplicação mercado financeiro grossista, incluindo títulos tokenizados e empréstimos interbancários, etc. 2023, DB Singapura sucesso através protocolo DeFi completou prova transação tokenização títulos governamentais. Estes projetos realizados Sandbox, observados MAS, avaliar necessidades regulatórias. Singapura também estabeleceu sandbox inovação tecnologia financeira, poucas startups DeFi podem solicitar imunes parcialmente certas regras teste negócio âmbito limitado. Contudo regras gerais, MAS ainda enfatiza aplicações DeFi envolvendo atividades reguladas, participantes relacionados devem manter licença. Como operador DEX tem participação centralizada, considerado infraestrutura mercado, precisa cumprir permissão SFA; empréstimo DeFi se envolve empréstimo valores também regulado. Hong Kong 2023 também mostrou interesse crescente DeFi: e-HKD experiência HKMA discute pagamentos DeFi, funcionários comissão valores declaração pública中表示会研究 DeFi 治理机制。如果说香港在零售加密上谨慎,那么对机构级 RWA 项目及合规 DeFi 可能持开放态度,尤其期望巩固国际金融中心地位的一部分。在内地,中国人民银行等机构 2021 年明确表态禁止任何境内加密交易和 DeFi 活动,但近年也通过 BSN 项目支持「开放许可链」,探索联盟链环境下的资产数字化,属于另辟路径。
Dada natureza transfronteiriça forte DeFi e RWA, organismos internacionais desenvolvimento padrões também começaram ação. Conselho Estabilidade Financeira (FSB) fevereiro 2023 publicou relatório, indicando DeFi atualmente altamente correlacionado finanças tradicionais, muitos chamados DeFi na verdade têm nós centralizados, devem纳入监管. Relatório sugeriu reforçar监管 sobre stablecoins e exchanges centralizadas cripto, cortar riscos DeFi外围削减 DeFi risco. Organização Internacional Comissões Valores (IOSCO) 2023 suas recomendações cripto também cobriu algumas cenários DeFi, enfatizou deve 「igual função igual regra」, como certo DeFi fornecer função semelhante comércio valores, deve entidade responsável regular. Previsível próximos anos, nível internacional gradualmente propor princípios regulamentação DeFi, como exigir estabelecer agente compliance responsavel KYC/auditoria, ou encorajar código自带监管访问等。
RWA/DeFi regulamentação atualmente fase exploração, múltiplas práticas coexistem. EE.UU. reforça aplicação lei mantendo autoridade normas vigentes, UE adota abordagem ensaios e novas ideias simultaneamente, algumas partes Ásia ativamente inovam mas cuidadosamente controlam âmbito. Divergências área originam diferentes ponderações inovação versus risco partes, mas com maturidade tecnológica feedback eventos, possivelmente gradualmente formará algum consenso. Por exemplo, atitude mainstream RWA é bemvinda inovação mas assegura custodia e direitos investidores (como combinar leis sandbox), germinação consenso DeFi é qualquer «pseudo descentralização» na verdade sujeito, devem regularem conforme lei; verdadeiro disperso sem sujeito, então estudar novos mecanismos. Ferramentas regulatórias podem inovar, como código regulação, registro DAO, etc. Mas antes alcançar,难题 regulatórios transfronteiriços ainda proeminentes, especialmente DeFi sem fronteiras nacionais, isto requer cooperar informações compartilhamento ações conjuntas agências reguladoras. Atualmente já existem instâncias: 2023 cooperação EUA, Coreia, Holanda destruíram ativo grupo hacker Norte-Coreano usava protocolo DeFi lavagem dinheiro. Tal aplicação cooperação talvez prediz cercos futuros comportamentos DeFi não controlados transcender limites jurisdicionais únicos. Para participantes mercado, domínio RWA, escolher jurisdição adequada e obter licenças necessárias chave crucial; domínio DeFi, se quiser caminho compliance, precisa密切关注法规动态,可能要为 DAO 找法律代理或为智能合约嵌入合规接口等,以适应未来监管方向。
06 Significado Convergência Regulatoria e Implicações Institucionais Divergências
Através análise comparativa acima, pode ver que regulamentação comércio ativos cripto global apareceu格局「consenso convergência」與「制度分野」并存的格局:
Por um lado, principais jurisdicões princípios básicos prevenção risco altamente consistentes, gradualmente formando conjunto fato de consenso linha régua regulatoria — prevenção lavagem dinheiro/KYC, isolamento ativos clientes, oposição manipulação mercado, prevenção conflitos interesses quatro domínios tornaram-se padrão regulatorio. Formação este consenso, dependeu diretrizes framework recentementes organizações internacionais padrões (como FATF, FSB, IOSCO)针对加密资产的框架性指导,也反映出各国监管者在吸取多起市场乱象和风险事件教训后的理性选择。例如:FATF 标准推动下全球 AML 法规同步升级,使「匿名无识别」的加密交易模式难以立足[1];大型交易所倒闭案例促使各国竞相完善客户资产保护规则(欧盟 MiCA、纽约指引、香港 SFC 指引皆有体现)[25];市场操纵和内幕交易行为引发的执法行动在不同法域此起彼伏,从而强化了行业对于市场诚信的重要认知[4];利益冲突带来的灾难性后果(如 FTX 事件)更是在全球范围敲响警钟,各国纷纷填补监管空白,加强功能隔离和内控要求[5]。这些收敛反映出,加密资产越发融入主流金融监管范畴:各国正尝试将传统证券、期货、银行监管的成熟经验移植到加密领域,确保「同样业务、同样风险、同样监管」。这种收敛对于跨国经营的加密机构是利好,因为逐渐统一的监管标准有助于减少合规不确定性和降低在多地运营的制度摩擦。当 KYC、AML、反欺诈等成为普世要求时,合规经营者可以按一套高标准来设计全球业务流程,而不必面对截然相反的要求。同时,监管共识的形成也意味着市场进入门槛提高:不符合这些底线的业务模式(如匿名交易所、无托管隔离的平台)将难以存续,从而净化市场环境,保护投资者免受极端风险。
Por outro lado, sistemas específicos tópicos emergentes, cada jurisdície现阶段仍存在明显分歧。稳定币、衍生品、隐私币、RWA/DeFi 四大领域的监管分野,体现了各国在法律传统、风险承受度和政策优先目标上的差异:欧盟采取立法先行的严管模式(MiCA 对稳定币和 CASP 全覆盖,并未雨绸缪限制稳定币规模),美国则立法滞后更多依赖监管和司法实践(联邦稳定币法久未通过,靠州监管和执法权宜维持);英国干预主义色彩浓烈(如率先禁止散户衍生品[8]),而欧陆相对平衡考虑(限制杠杆但未完全封杀);亚洲一些国家态度更保守(日本韩国直接禁隐私币、香港严控散户交易),而另一些则勇于试验(新加坡沙盒 DeFi、瑞士探索数字证券等)。这些分歧短期内难以完全弥合,因为它们涉及各国对金融创新与稳定的不同立场。特别是 DeFi 等课题,不确定性极高,各法域观望与尝试并存,料将持续一段时间的探索。
Para instituições ativos cripto, divergências regulatórias tanto significam espaço arbitragem quanto significam concentração risco. Passado, muitas instituições utilizavam diferenças normas várias jurisdicões, selecionaram regiões brandas estabelecimento, serviram usuários áreas restritivas, realizaram expansão negócio. Contudo, com estabelecimento linhas vermelhas consenso e fortalecimento cooperação transfronteiriça, este espaço arbitragem está sendo comprimido. Por exemplo, plataforma sem permissão americana mesmo estando estrangeiro difícil escapar julgamento legal (casos BitMEX, Binance); moedas privadas até mesmo legal em alguns países, mas uma vez principais economias proibam, sua liquidez global e valor também drasticamente limitados. Além disso, «efeito短板效应» começando aparecer: atividades risco facilmente concentram em depressões regulación, ao contrário atraem represália mais severa e riscos cauda. Como alertou FSB, se leis宽松导致其成为违规业务避风港,长远看本国投资者和声誉都会受损,国际合作压力也会增加。因此,合规经营者逐渐认识到,与其钻空子不如主动提高标准,提前适应未来更统一严格的监管环境。这也是近期许多大型交易所主动申请多国牌照、完善透明度的动因。
Implicações institucionais olhar, convergência regulatória parcialmente reflete eficácia lógica regulación tradicional novo dominio: por exemplo, mecanismo KYC/AML utilizado décadas setor bancário, ainda método eficaz governar fundos ilegais cripto[1]; técnica monitoramento manipulação mercado cultivada mercados valores igualmente aplicável descobrir transações anômalas cripto[4]. Isto mostra apesar mudança formato atividades financeiras, essência risco相通之处,监管经验可以跨界迁移。这为监管机构应对金融创新增强了信心,也指明了方向:未来制度完善应着眼于功能监管,以活动和风险为基础,而非法律形式。FSB、IOSCO 等的原则都在强调技术中立和功能导向。另一方面,监管分歧部分反映出现有法律框架的局限:当创新超出既有概念,如完全去中心化的协议、全球通用的稳定币,传统基于中心中介的监管模式便面临抓手缺失,各国才会各谋对策,甚至干脆禁止。这暴露出现行国际金融监管体系在应对无国界、无主体的金融现象时的困难。由此带来的制度启示是:未来可能需要全新的国际规制工具。例如,针对全球稳定币,G20 已支持 FSB 提出的统一监管框架,要求发行人在主所在国和参考货币国都需许可;针对 DeFi,探索跨境监管沙盒或技术嵌入式审计,让代码承担部分监管职能。这些都是各国主管机关接下来需要合作攻坚的方向。
Finalmente, perspectiva coordenação internacional, linhas vermelhas convergentes gradualmente foundational bases reconhecimento mútuo cooperação transfronteiriça. Por exemplo, prevenção lavagem dinheiro já possui padrões FATF, cada país pode aceitar mutuamente equivalentes VASPs supervisão outro, intercâmbio inteligência transações alto risco fluído melhor; proteção ativos clientes se houver princípios comuns, então custódia transfronteiriça gestão falência pode referenciar cooperação (agora Europa considera assinar acordos com outros países assegurar retorno transfronteiriço ativos clientes); combater manipulação mercado necessita compartilhamento dados trade assistência aplicação lei, FSB já iniciou proposta estabelecer mecanismo monitoramento risco cripto global. Todas estas cooperações dependem proximidade ou uniformidade regras países, caso contrário dificuldade consenso. Visível, profundar sincronia internacional sobre base consenso linhas vermelhas tendência. Correspondentemente, para instituições multinacionais, futuro modo operação compliance pode aparecer: obter licenças múltiplas principais jurisdicões, cumprir regras padrões altos semelhantes, realizar negócio dentro scope regulation, utilizar reconhecimento mútuo regulamentação locais reduzir custos repetitivos. Tendência convergência regulamentação torna possível tal modelo, também faz instituições compliance ter ambiente competitivo mais justo comparado não-compliance.
Geralmente falando, presente regulamentação comércio ativos cripto global apresenta estado「base regras convergência, questões fronteiriças cada explorar」。Esta é tanto extensão ativa sistema tradicional regulação nova coisa financeira, quanto expressão inovação institucional cada jurisdície segundo condição nacional. Para indústria e reguladores, ambos precisam manter sensibilidade ambiente convergência divergência并存的环境中保持敏锐:一方面坚守底线,共筑安全规范的市场秩序,另一方面包容合理试验,为新的国际制度安排积累经验。只有这样,才能既防范风险又不扼杀创新,使公链资产交易真正融入可持续的金融发展轨道。
07 Conclusão
Comércio ativos cadeia pública como vanguarda inovação financeira século 21, curto十余年间经历了野蛮生长与强力规制的交织。在全球范围内,各国监管从最初的莫衷一是,到如今逐步勾勒出共同的红线与规范,也是在探索中不断试错、纠偏的结果。监管的收敛为市场确立了秩序和信心,但监管的分歧亦提醒我们:法律与创新的博弈从未停歇,制度演进永无止境。对于投机型加密资产机构而言,理解并尊重各法域监管红线,是合规经营的基本前提;审慎研判制度分歧下的机遇与风险,则是全球战略布局的必修课。本文通过跨法域比较,为读者梳理了当前监管版图的全景,也为未来政策和学术讨论提供了素材和启示。展望未来,随着国际合作深化和技术手段进步,我们或将看到更多监管差异的弥合与新规则的诞生。监管者与从业者唯有持续对话、相向而行,方能在保障金融安全与推动创新发展之间取得更加成熟的平衡。监管红线的收敛与分歧,是当下的写照,更是走向未来的起点。我们期待一个既秩序井然又充满活力的全球加密资产市场在各方努力下得以实现。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News