Аналитика данных: рост биткойна с начала года перешел в минус — неужели начинается полномасштабный медвежий рынок?
Авторы: Крис Бимис, CryptoVizArt, Антуан Колепер, Glassnode
Перевод: Luffy, Foresight News
TL;TR
-
Биткоин пробил вниз уровень ценовой базы краткосрочных держателей (STH), недавние покупатели испытывают сильное давление; диапазон $95 000 – $97 000 стал ключевым уровнем сопротивления, и его закрепление станет первым сигналом восстановления рыночной структуры.
-
Спрос на спотовые активы остается слабым, отток средств со спотовых ETF в США усиливается, традиционные финансовые аллокаторы не показывают новых покупок.
-
Спекулятивные левериджи продолжают снижаться, объем открытых позиций по фьючерсам падает, ставки финансирования достигли цикличного минимума.
-
Рынок опционов существенно переоценил риски: подразумеваемая волатильность выросла по всем срокам, трейдеры платят высокие премии за защиту от нисходящих рисков.
-
Направление денежных потоков определяется пут-опционами, спрос на ключевые страйк-цены (например, $90 000) силен, что укрепляет защитные позиции; трейдеры предпочитают активно хеджировать риски, а не увеличивать длинную экспозицию.
-
Индекс волатильности цифровых активов (DVOL) восстановился до месячного максимума, отражая полную переоценку рисков по показателям волатильности, скина и денежных потоков, что предвещает сохранение высокой волатильности в краткосрочной перспективе.
Биткоин пробил зону предыдущей консолидации, кратковременно опустившись до $89 000, сформировав новый локальный минимум, при этом годовой рост сменился отрицательным. Глубокая коррекция延续ила мягкую медвежью тенденцию, обозначенную нами на прошлой неделе, и вызвала вопросы о том, когда восстановятся структурные уровни поддержки. В данной статье мы оценим реакцию рынка на данный пробой с помощью ончейн-моделей ценообразования и данных о реализации убытков краткосрочными держателями; далее проанализируем рынок опционов, потоки средств по ETF и показатели открытых позиций по фьючерсам, чтобы понять, как меняются настроения спекулянтов на фоне дальнейшего ослабления рынка.
Ончейн-аналитика
Пробой нижней границы диапазона
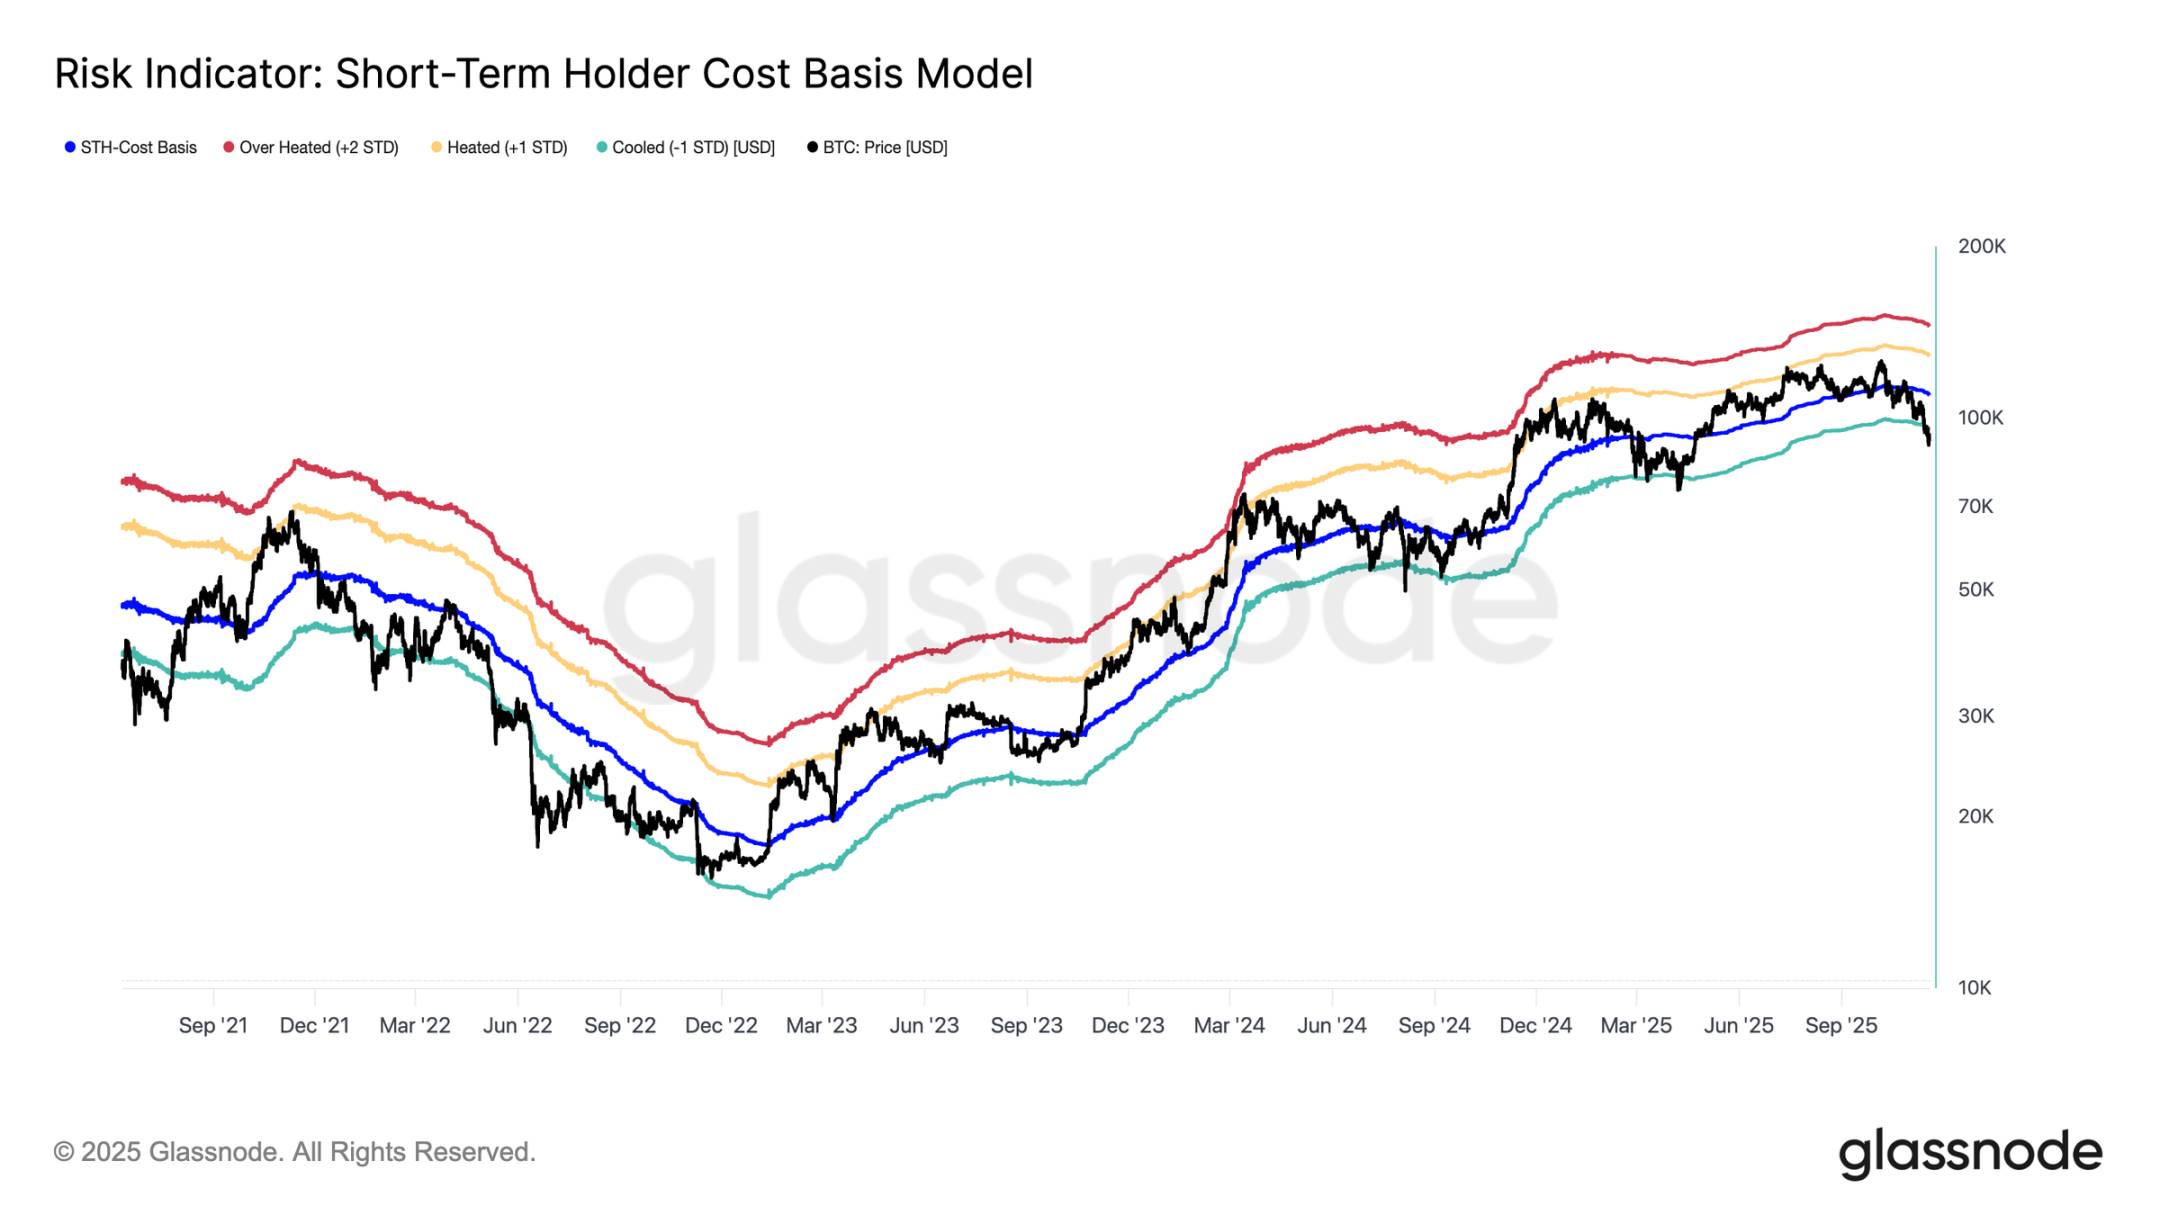
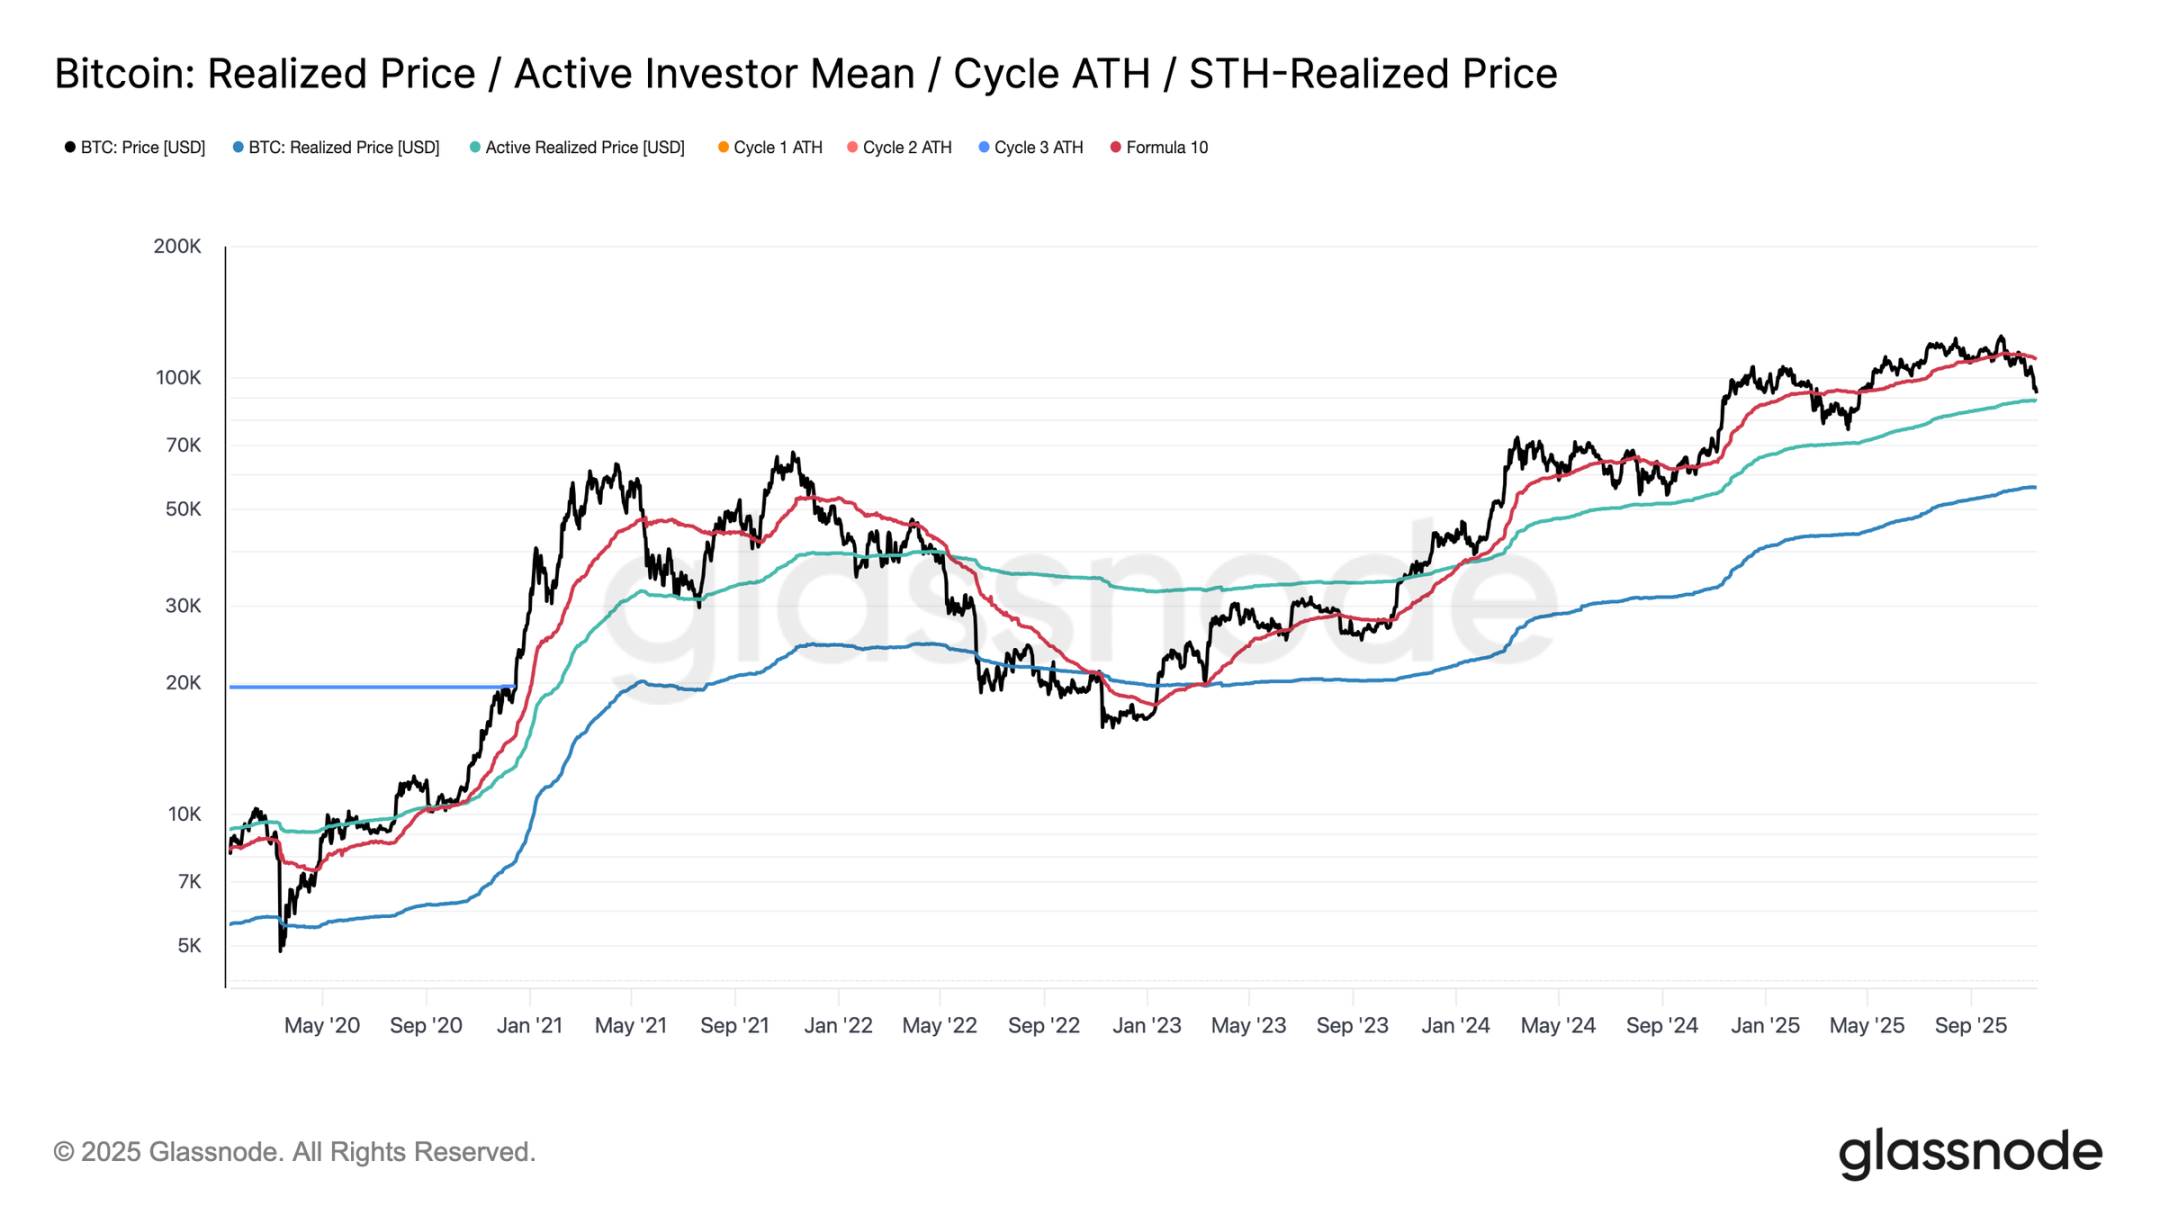
Биткоин пробил нижнюю границу «зоны консолидации» ($97 000) от прошлой недели, что сигнализирует о рисках более глубокой коррекции. Затем цена резко упала до $89 000, установив новый локальный минимум ниже уровня единого стандартного отклонения для ценовой базы краткосрочных держателей (текущая оценка составляет около $109 500, что соответствует примерно $95 400).
Данный пробой указывает на то, что практически все группы инвесторов, зашедших на рынок недавно, находятся в минусе. Такая ситуация исторически провоцирует панические распродажи и ослабляет рыночную динамику, требуя времени для восстановления. В краткосрочной перспективе диапазон $95 000 – $97 000 станет локальным уровнем сопротивления, и его закрепление станет первоначальным сигналом восстановления структуры рынка.
Пик панических продаж
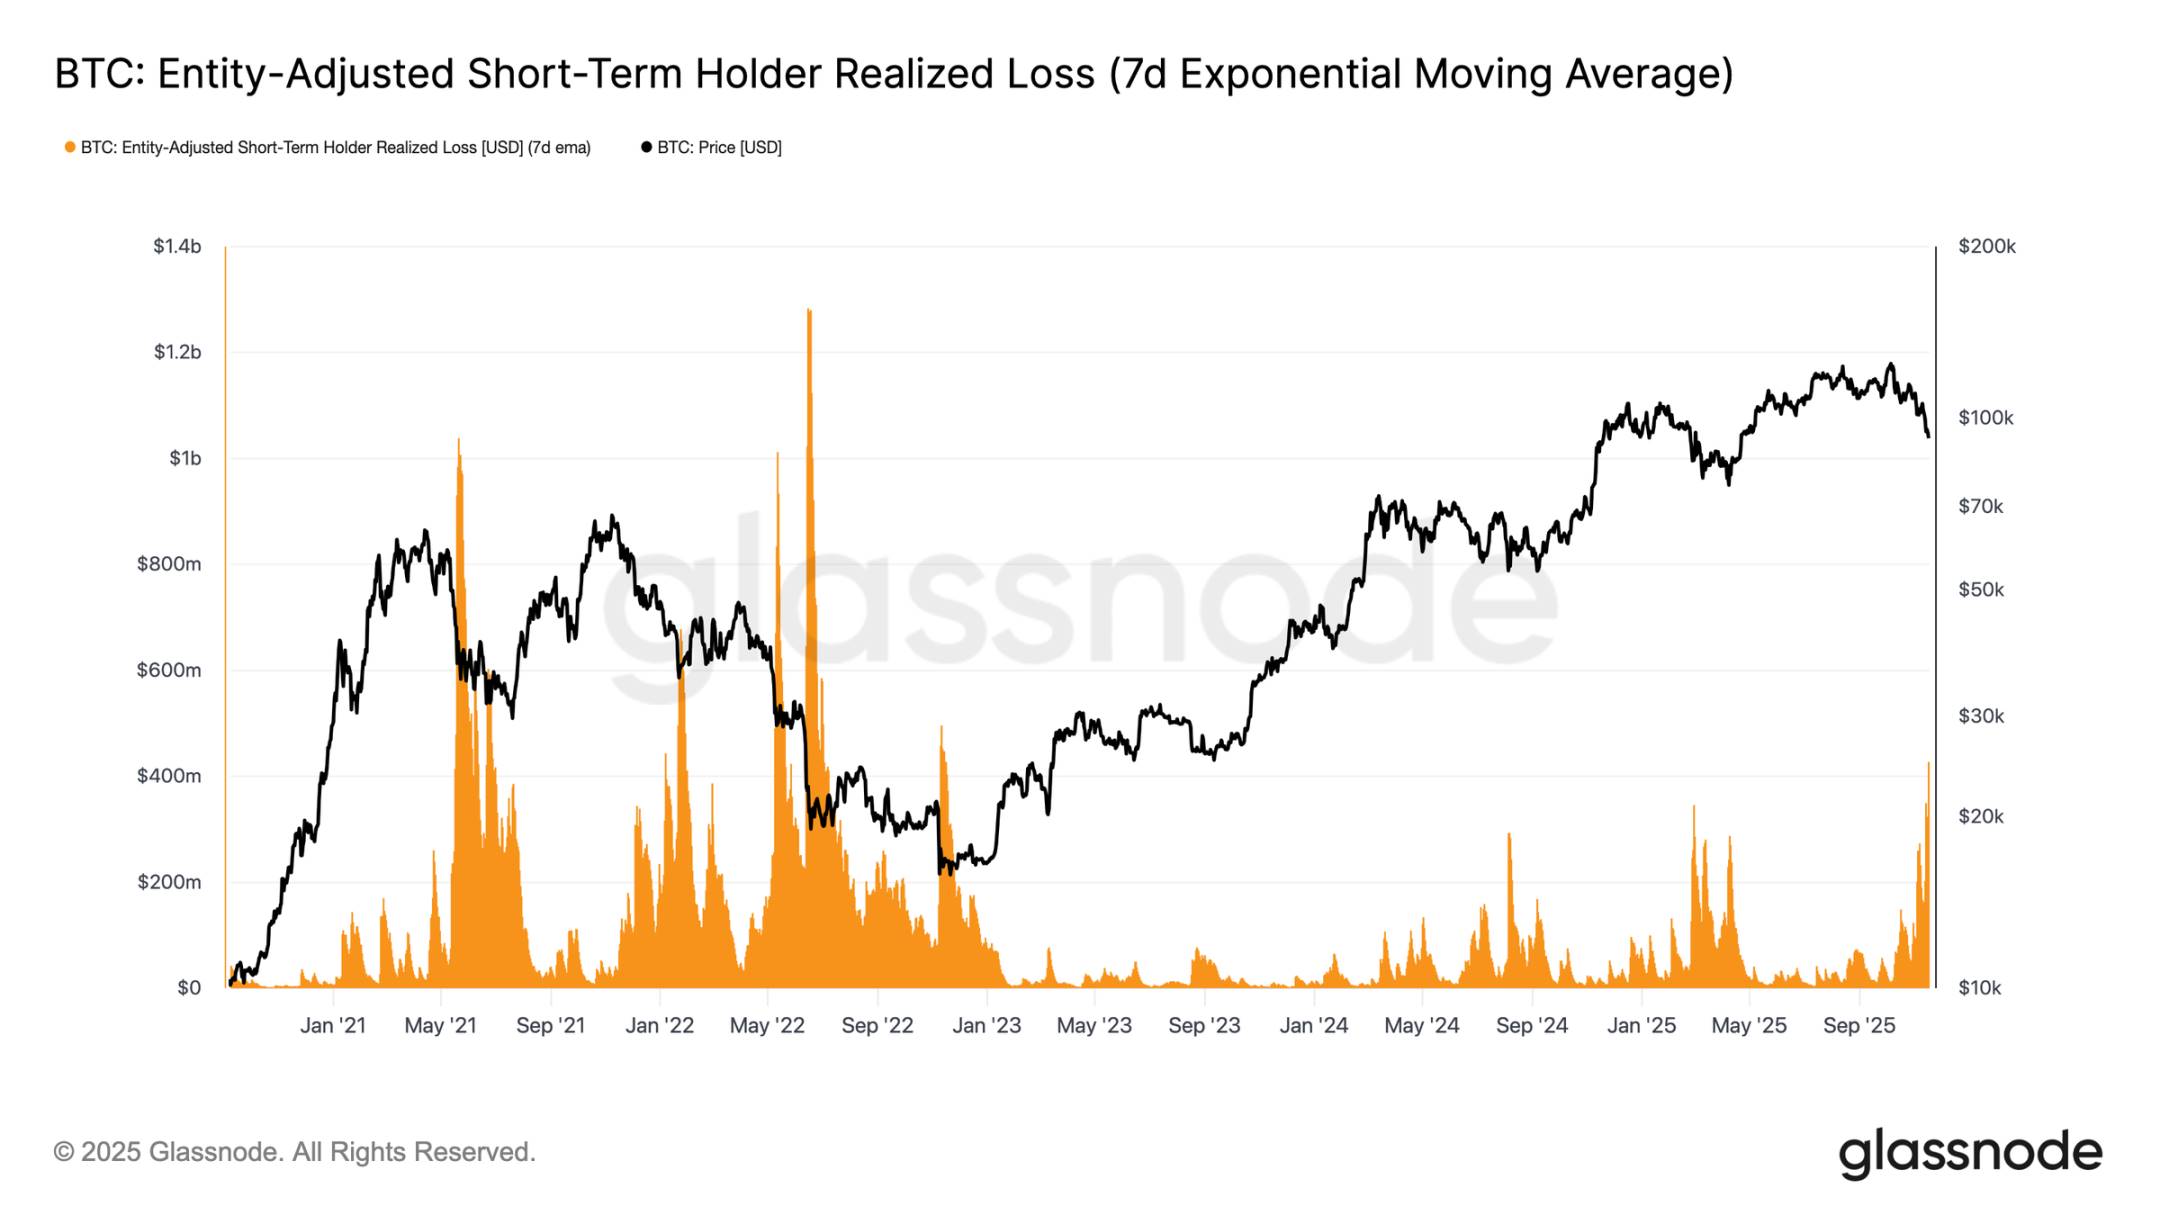
С точки зрения поведения инвесторов данное падение стало третьим случая с начала 2024 года, когда цена пробивала нижнюю границу ценовой базы краткосрочных держателей. Однако степень паники среди основных покупателей теперь явно выше: семидневная скользящая средняя реализованных потерь краткосрочных держателей взлетела до $523 млн в день, что является максимальным значением со времен краха FTX.
Такие масштабы реализации убытков подчеркивают тяжелую верхнюю структуру, сформировавшуюся в диапазоне $106 000 – $118 000, где плотность торговых позиций значительно превышает пики прошлых циклов. Это означает, что либо потребуется сильный приток покупателей, способный поглотить продажи, либо рынку нужно пройти более длительный и глубокий этап аккумуляции для восстановления баланса.
Тест активного спроса
Согласно моделям оценки стоимости, рынок сейчас входит в неизведанную территорию, где значительный рост показывает спекулятивный интерес в рамках мягкой медвежьей фазы. Первый основной уровень защиты находится вблизи цены реализации активных инвесторов (сейчас около $88 600). Текущая торговая цена биткоина на этом уровне соответствует базису стоимости неспящих держателей, активно торгующих в последние месяцы, что делает эту зону потенциальным среднесрочным торговым диапазоном.
Однако, решительный пробой данного уровня цены станет первым случаем в текущем цикле, когда стоимость опустится ниже базиса активных инвесторов, что будет явным сигналом доминирования медвежьей динамики на рынке.
Различные типы коррекций
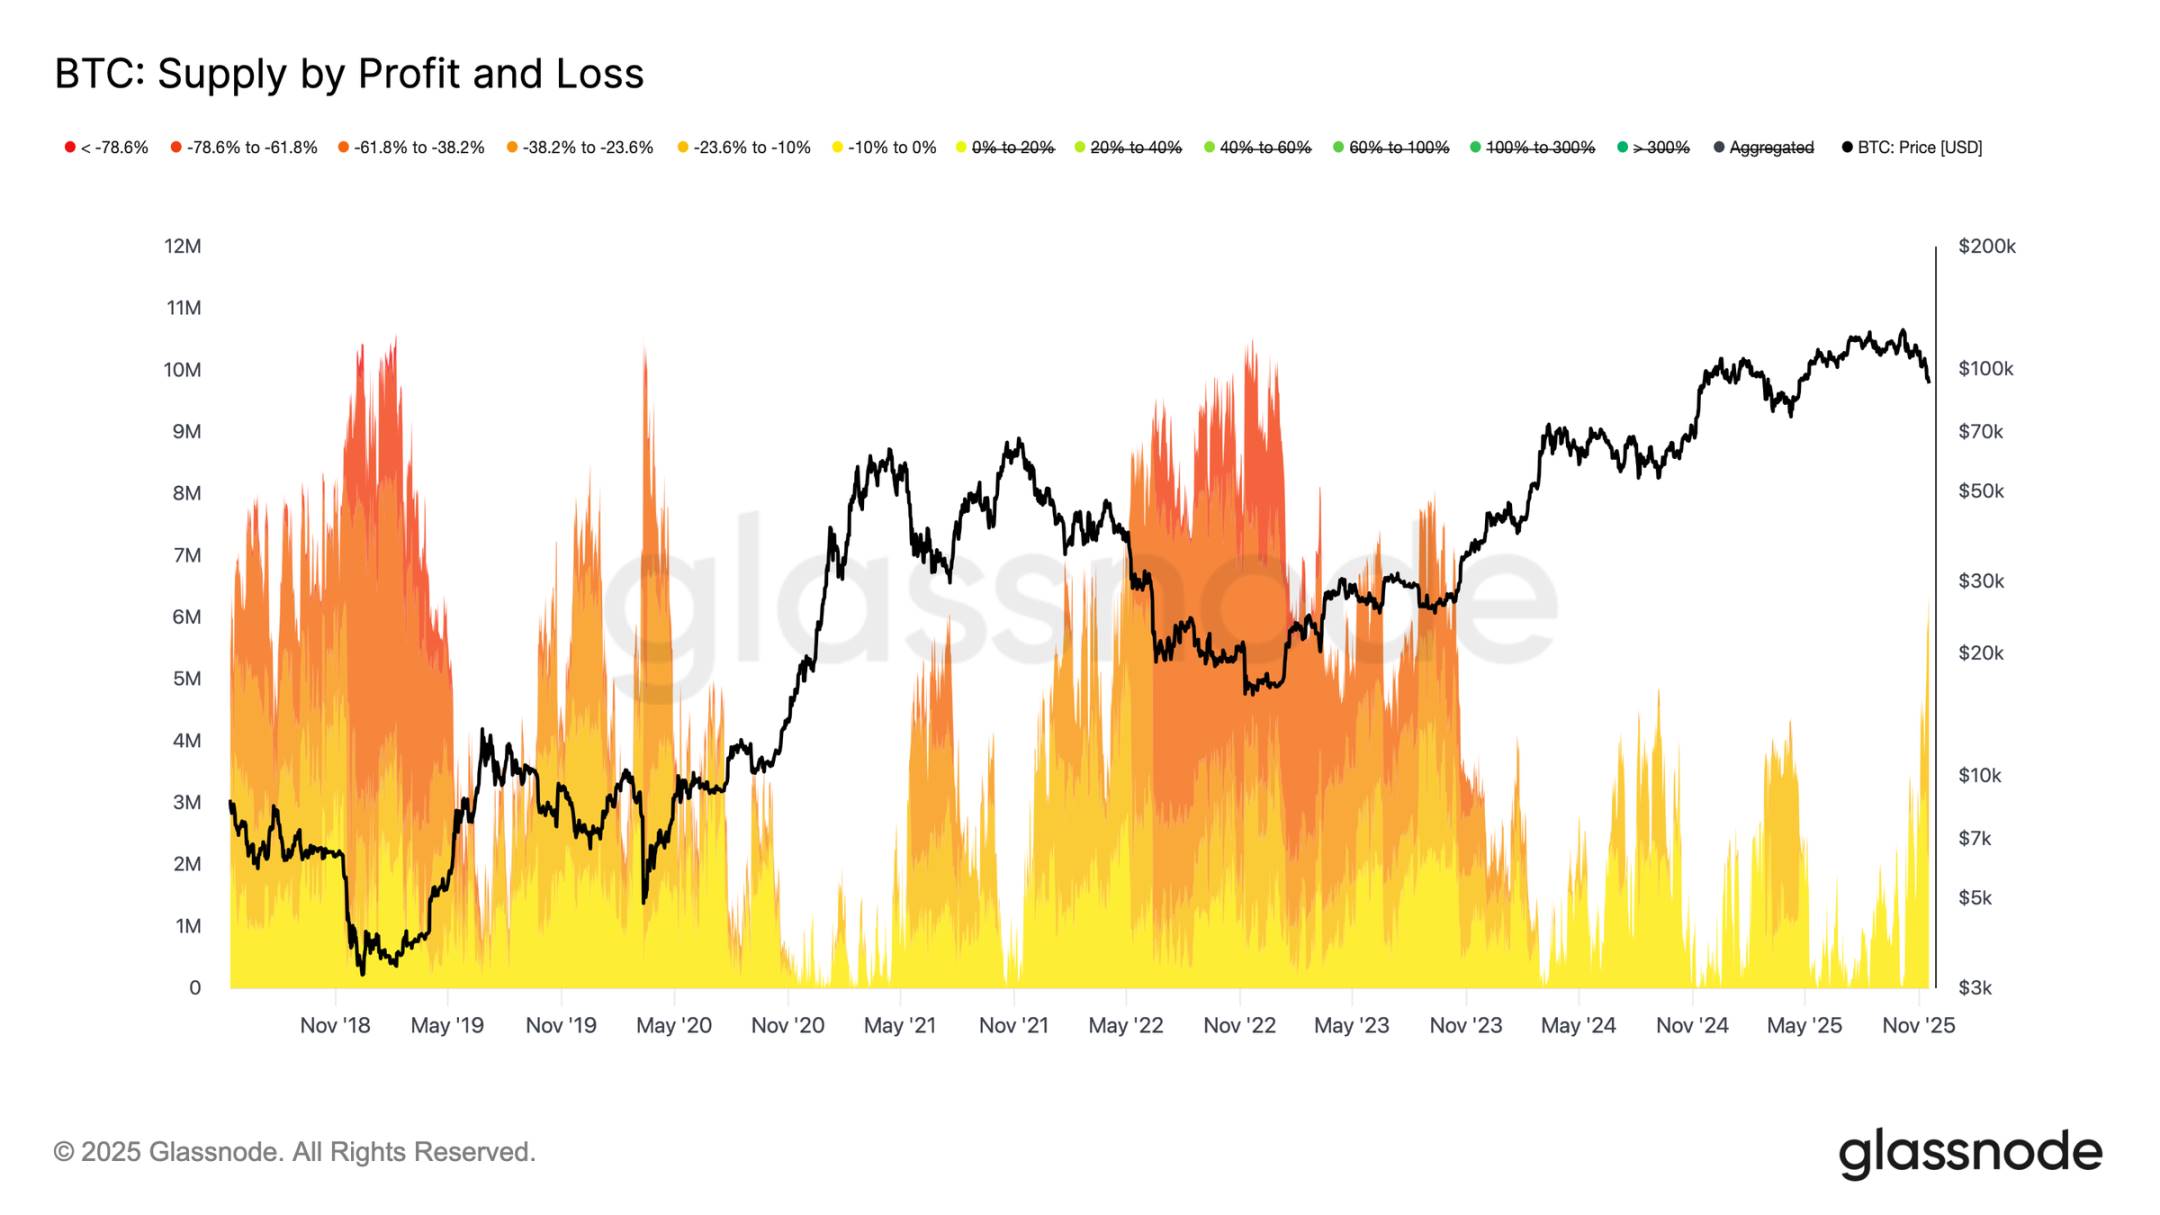
Несмотря на пробой основной нижней границы ценовой базы краткосрочных держателей, масштаб и интенсивность потерь инвесторов пока далеко не достигают экстремальных уровней медвежьего рынка 2022–2023 годов. На графике ниже отслеживаются все биткоины, находящиеся в минусе на данный момент, сгруппированные по степени нереализованной коррекции: около 6,3 млн BTC сегодня имеют плавающий убыток, при этом большая часть потерь составляет от 10% до 23,6%.
Такое распределение крайне похоже на короткую боковую консолидацию первой половины 2022 года, а не на фазу глубокого капитуляции. Именно поэтому диапазон между ценой реализации активных инвесторов ($88 600) и фактической средней стоимостью рынка ($82 000) может стать ключевой зоной разделения, отличающей фазу мягкой медвежьей тенденции от полной структуры медвежьего рынка 2022–2023 годов.
Внеблокичная аналитика
Недостаточный спрос на ETF
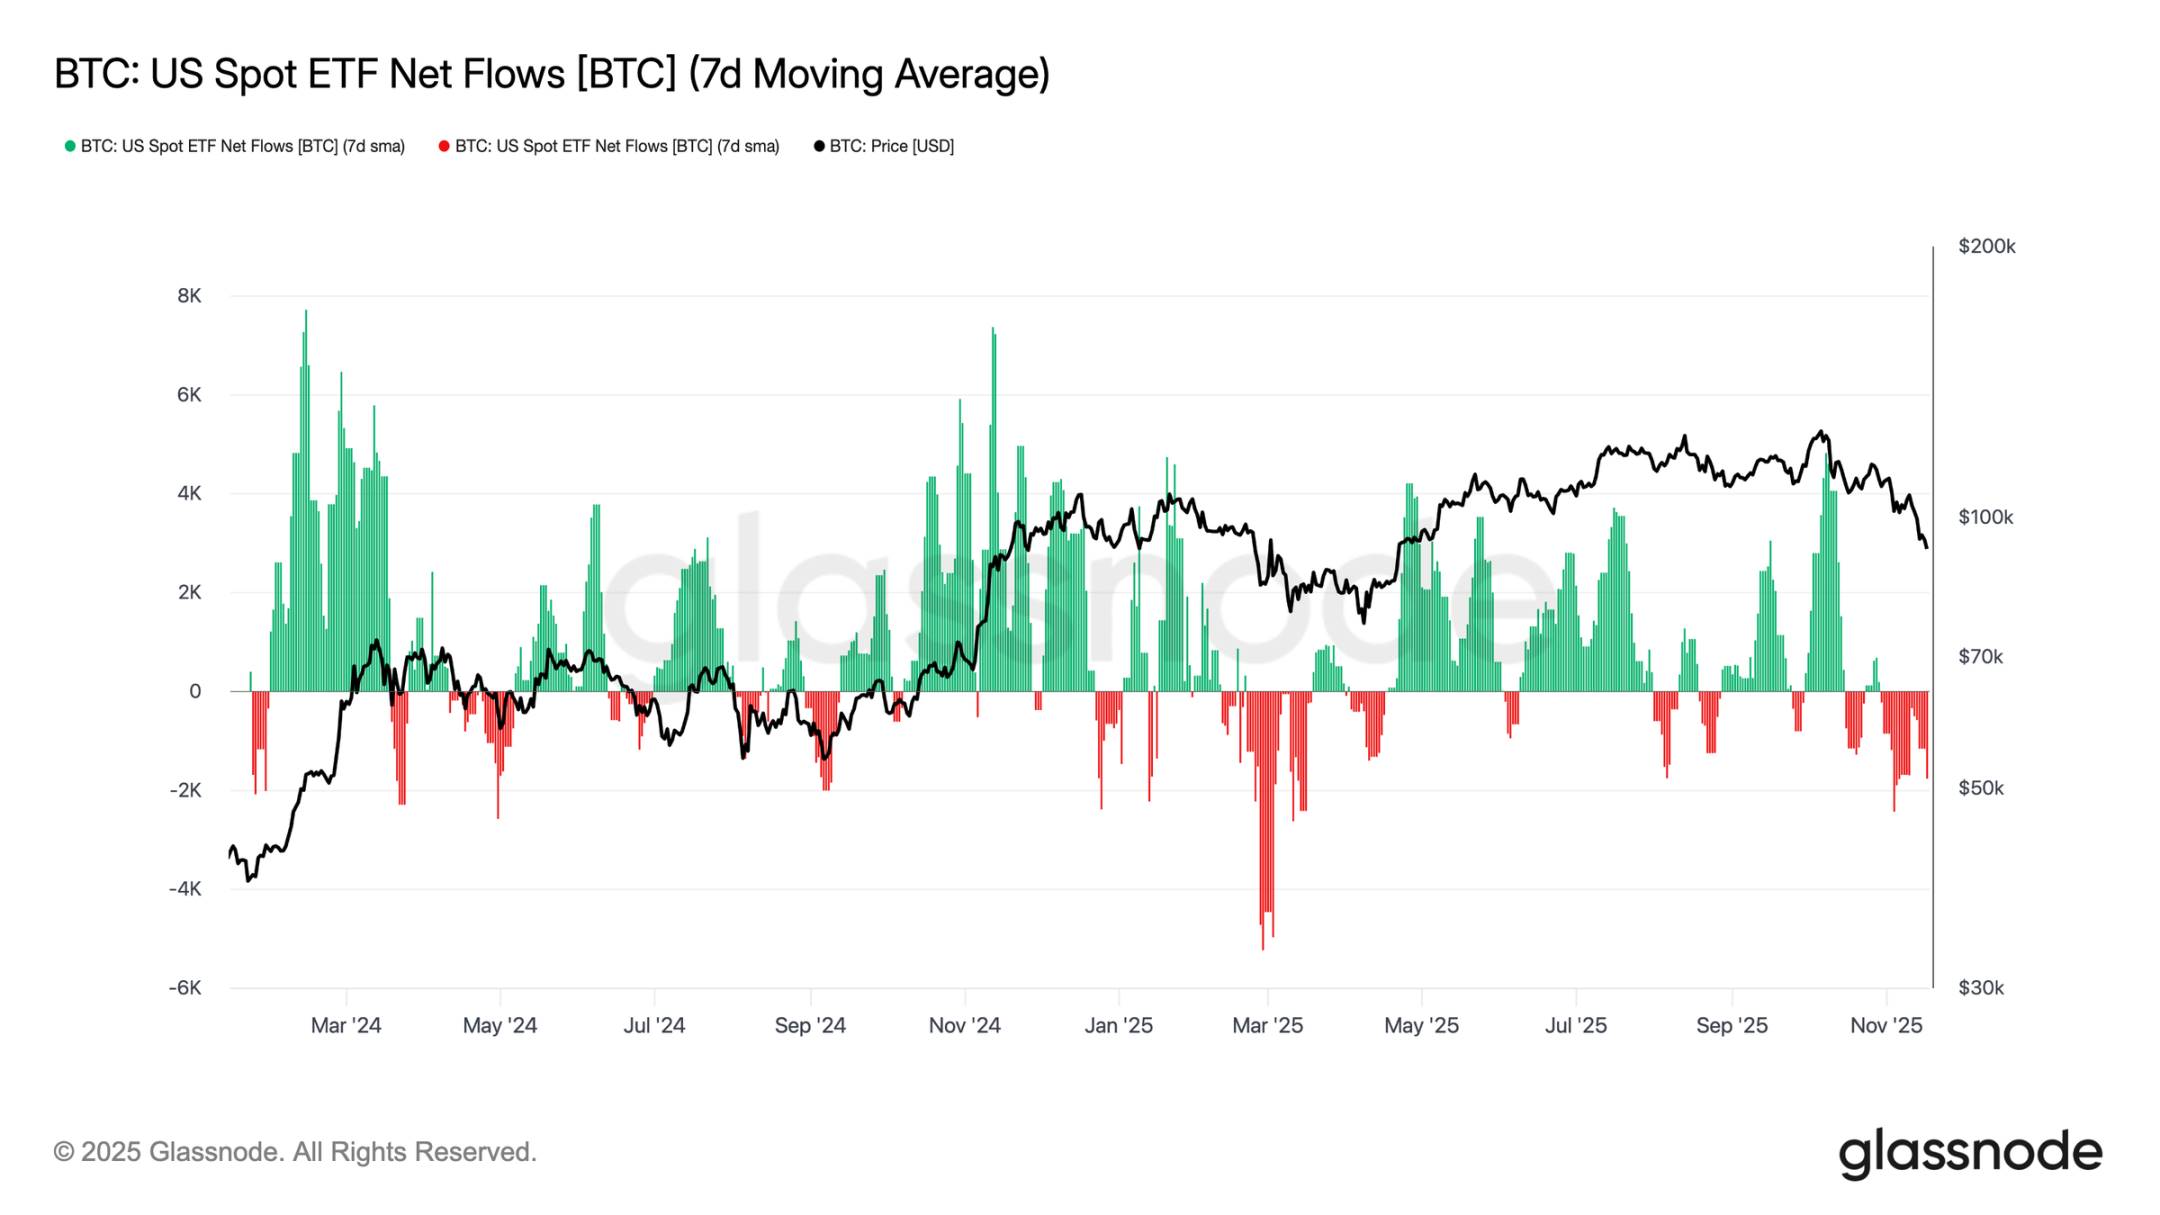
Потоки средств в американские спотовые ETF продолжают демонстрировать явный дефицит спроса: скользящее среднее за 7 дней в последние недели стабильно держится в отрицательной зоне. Постоянный отток средств указывает на нежелание традиционных финансовых аллокаторов наращивать экспозицию в ходе текущей коррекции, что резко контрастирует с прежним сильным притоком капитала, поддерживавшим рост рынка. Сложившаяся слабость означает значительное охлаждение мотивации к самостоятельной аллокации, а отсутствие новых покупок со стороны одной из крупнейших групп маржинальных покупателей дополнительно усиливает общую ограниченность спроса.
Отсутствие постоянного притока средств говорит о том, что один из ключевых столпов спроса еще не запущен, из-за чего рынок сейчас лишен основного источника ликвидности.
Нет признаков восстановления аппетита к риску
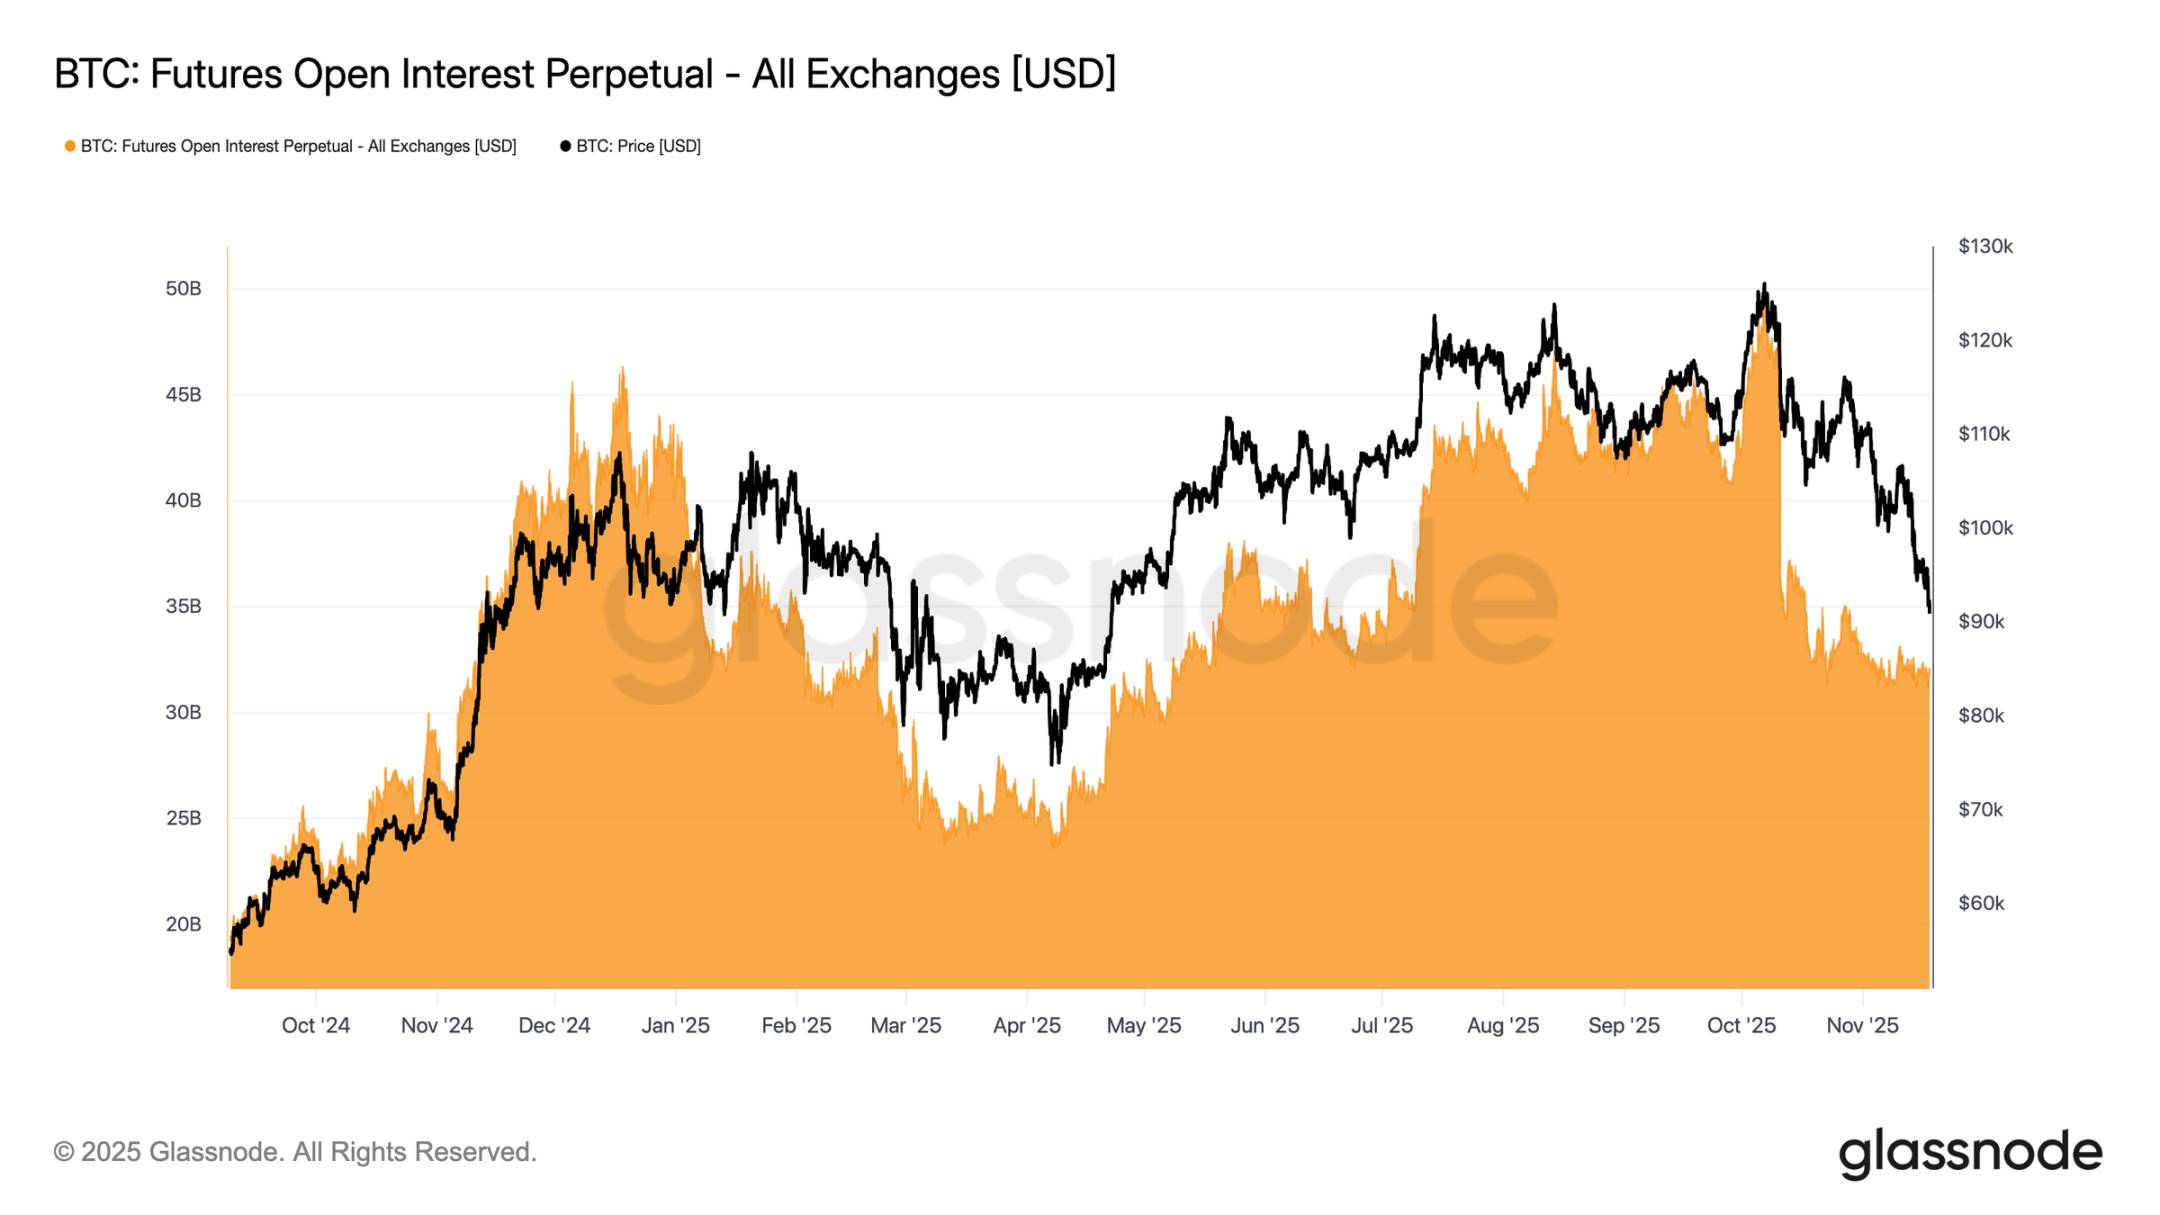
Объем открытых позиций по фьючерсам продолжает снижаться на этой неделе, синхронно падая вместе с ценой, что отражает устойчивое сокращение спекулятивной активности. Вместо того чтобы наращивать экспозицию при ослаблении рынка, трейдеры систематически снимают риски, в результате размер позиций на деривативном рынке явно недостаточен по сравнению с прошлыми этапами коррекций. Отсутствие нового левериджа подчеркивает осторожную позицию участников рынка и полностью согласуется с общей тенденцией к снижению спроса со всех групп принимающих риск субъектов.
Постоянное сокращение фьючерсных позиций указывает на нежелание рынка направлять капитал, подтверждая недостаток уверенности за текущей ценовой динамикой.
Ставки финансирования достигли цикличного минимума
По мере продолжения падения объема открытых фьючерсных позиций деривативный рынок подает четкий сигнал об определенном сворачивании спекулятивных позиций. Выбирая снятие рисков вместо увеличения экспозиции при ослаблении рынка, трейдеры привели уровень левериджа по открытым контрактам к заметно низким значениям по сравнению с прошлыми корректициями.
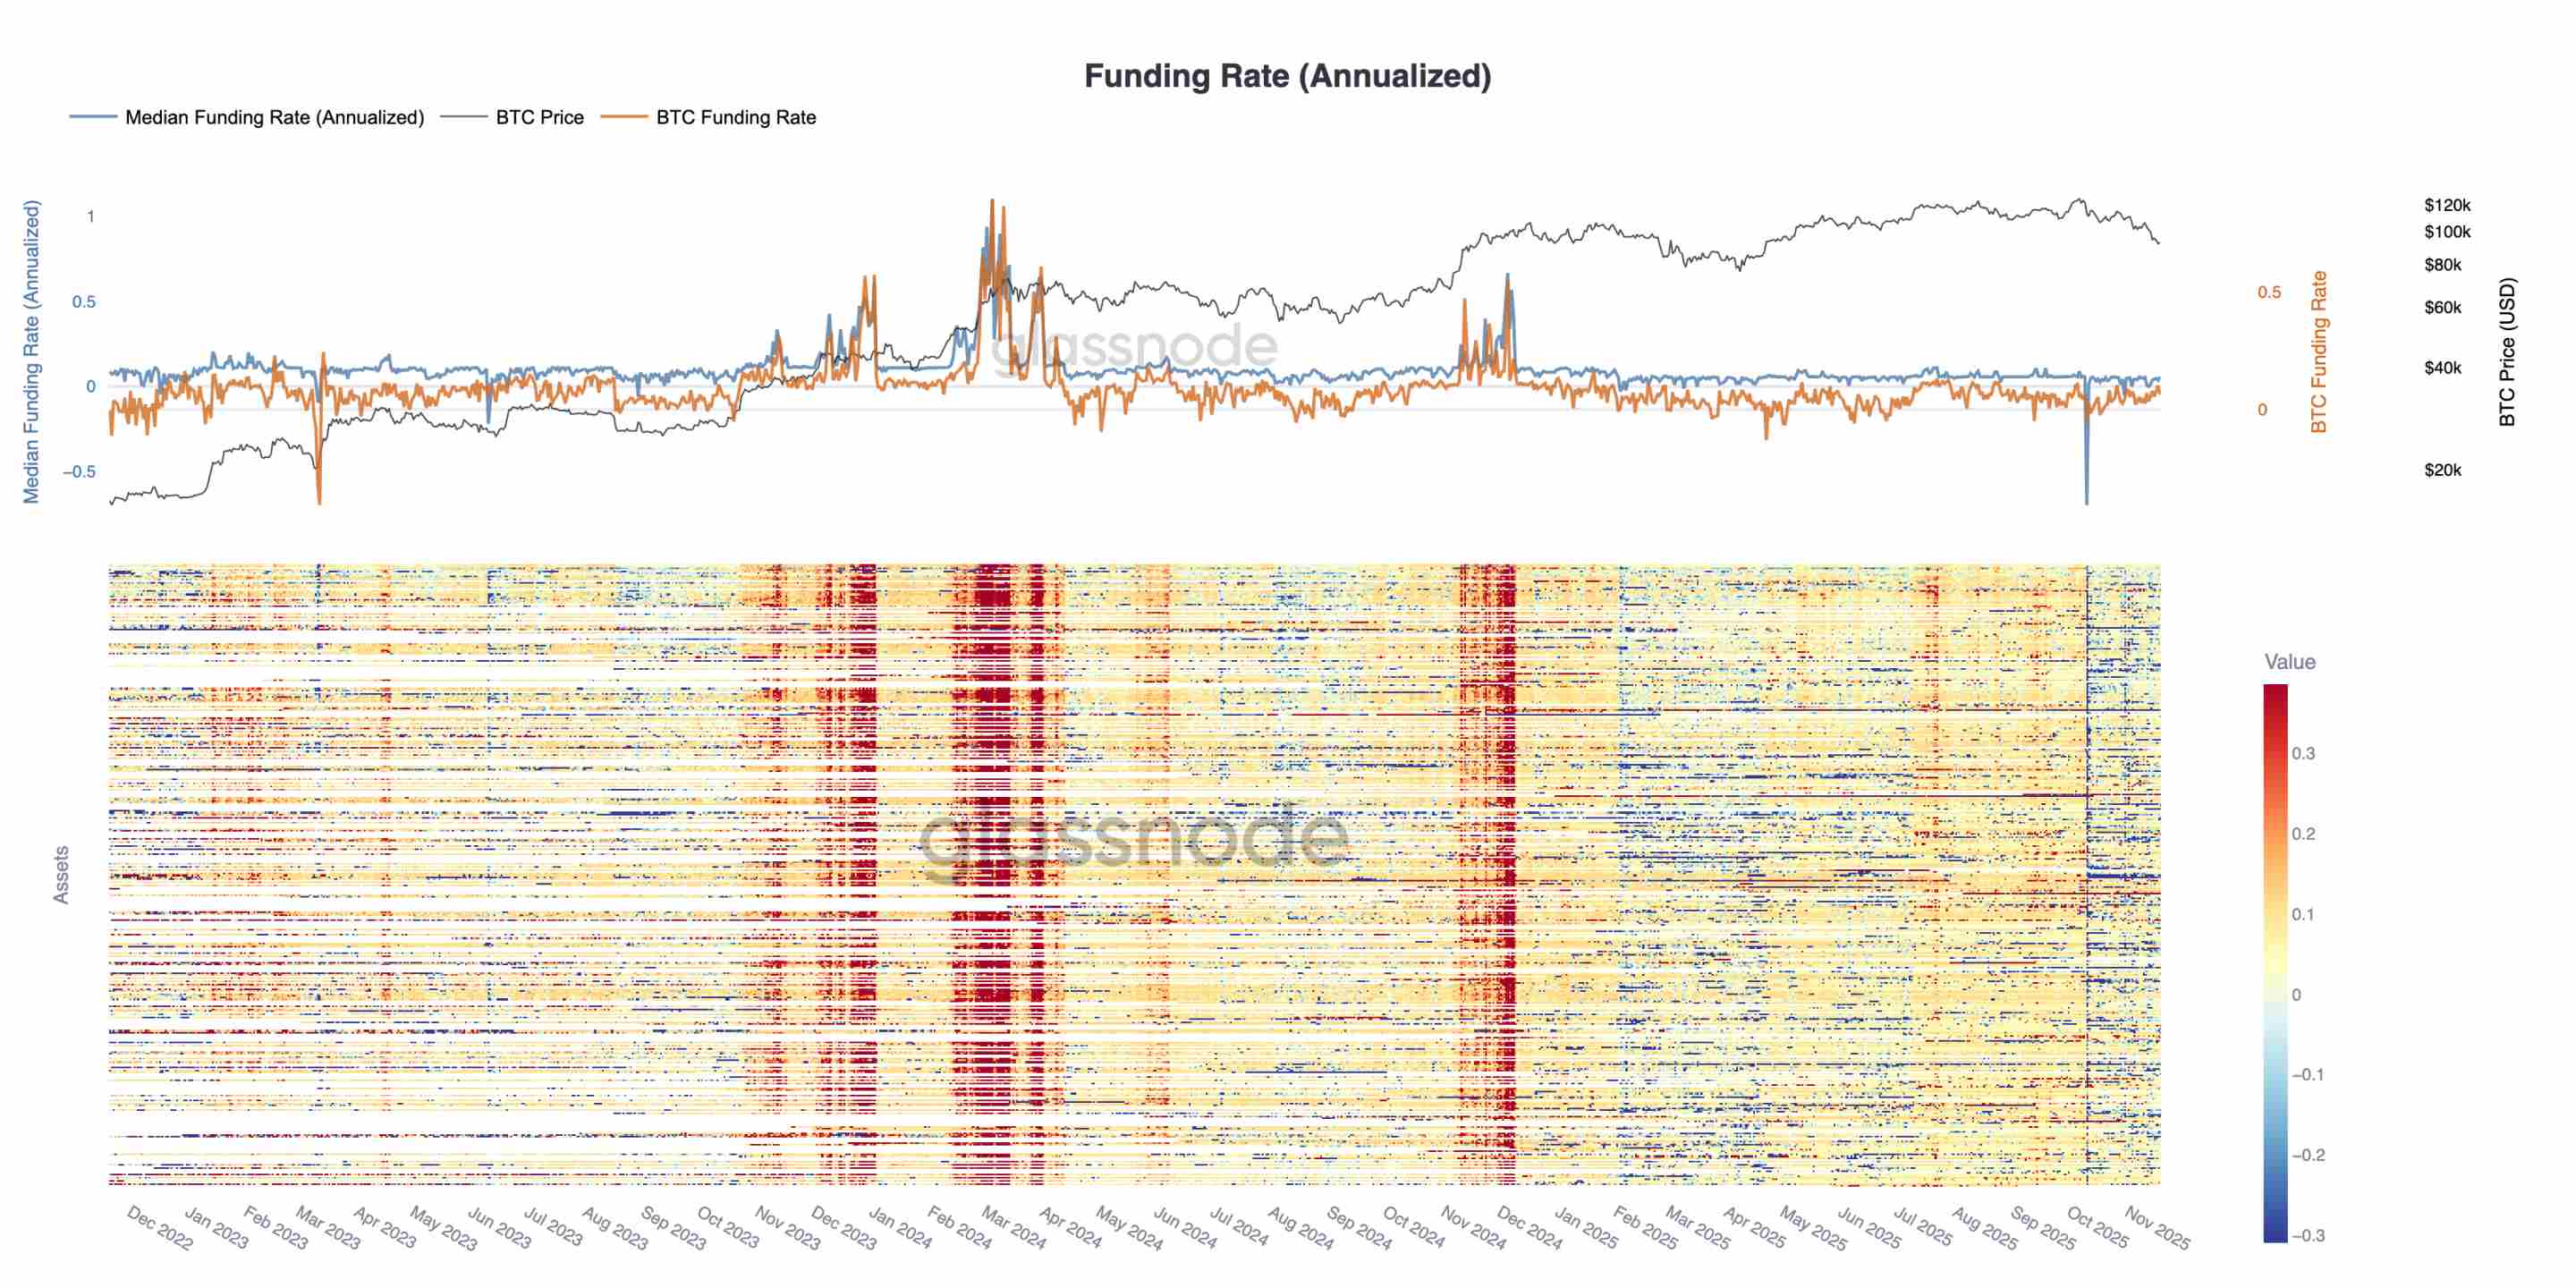
Эта динамика также отражается на рынке ставок финансирования: ставки финансирования по активам из топ-500 четко перешли в нейтральный или отрицательный диапазон. По сравнению с позитивной премией в начале года это изменение подчеркивает полное охлаждение спроса на длинные позиции с плечом и переход рынка к более защитным позициям.
Совокупное снижение объема открытых контрактов и отрицательные ставки финансирования указывают на систематическое изъятие спекулятивного левериджа с рынка, что усиливает настроения избегания рисков.
Значительный рост подразумеваемой волатильности
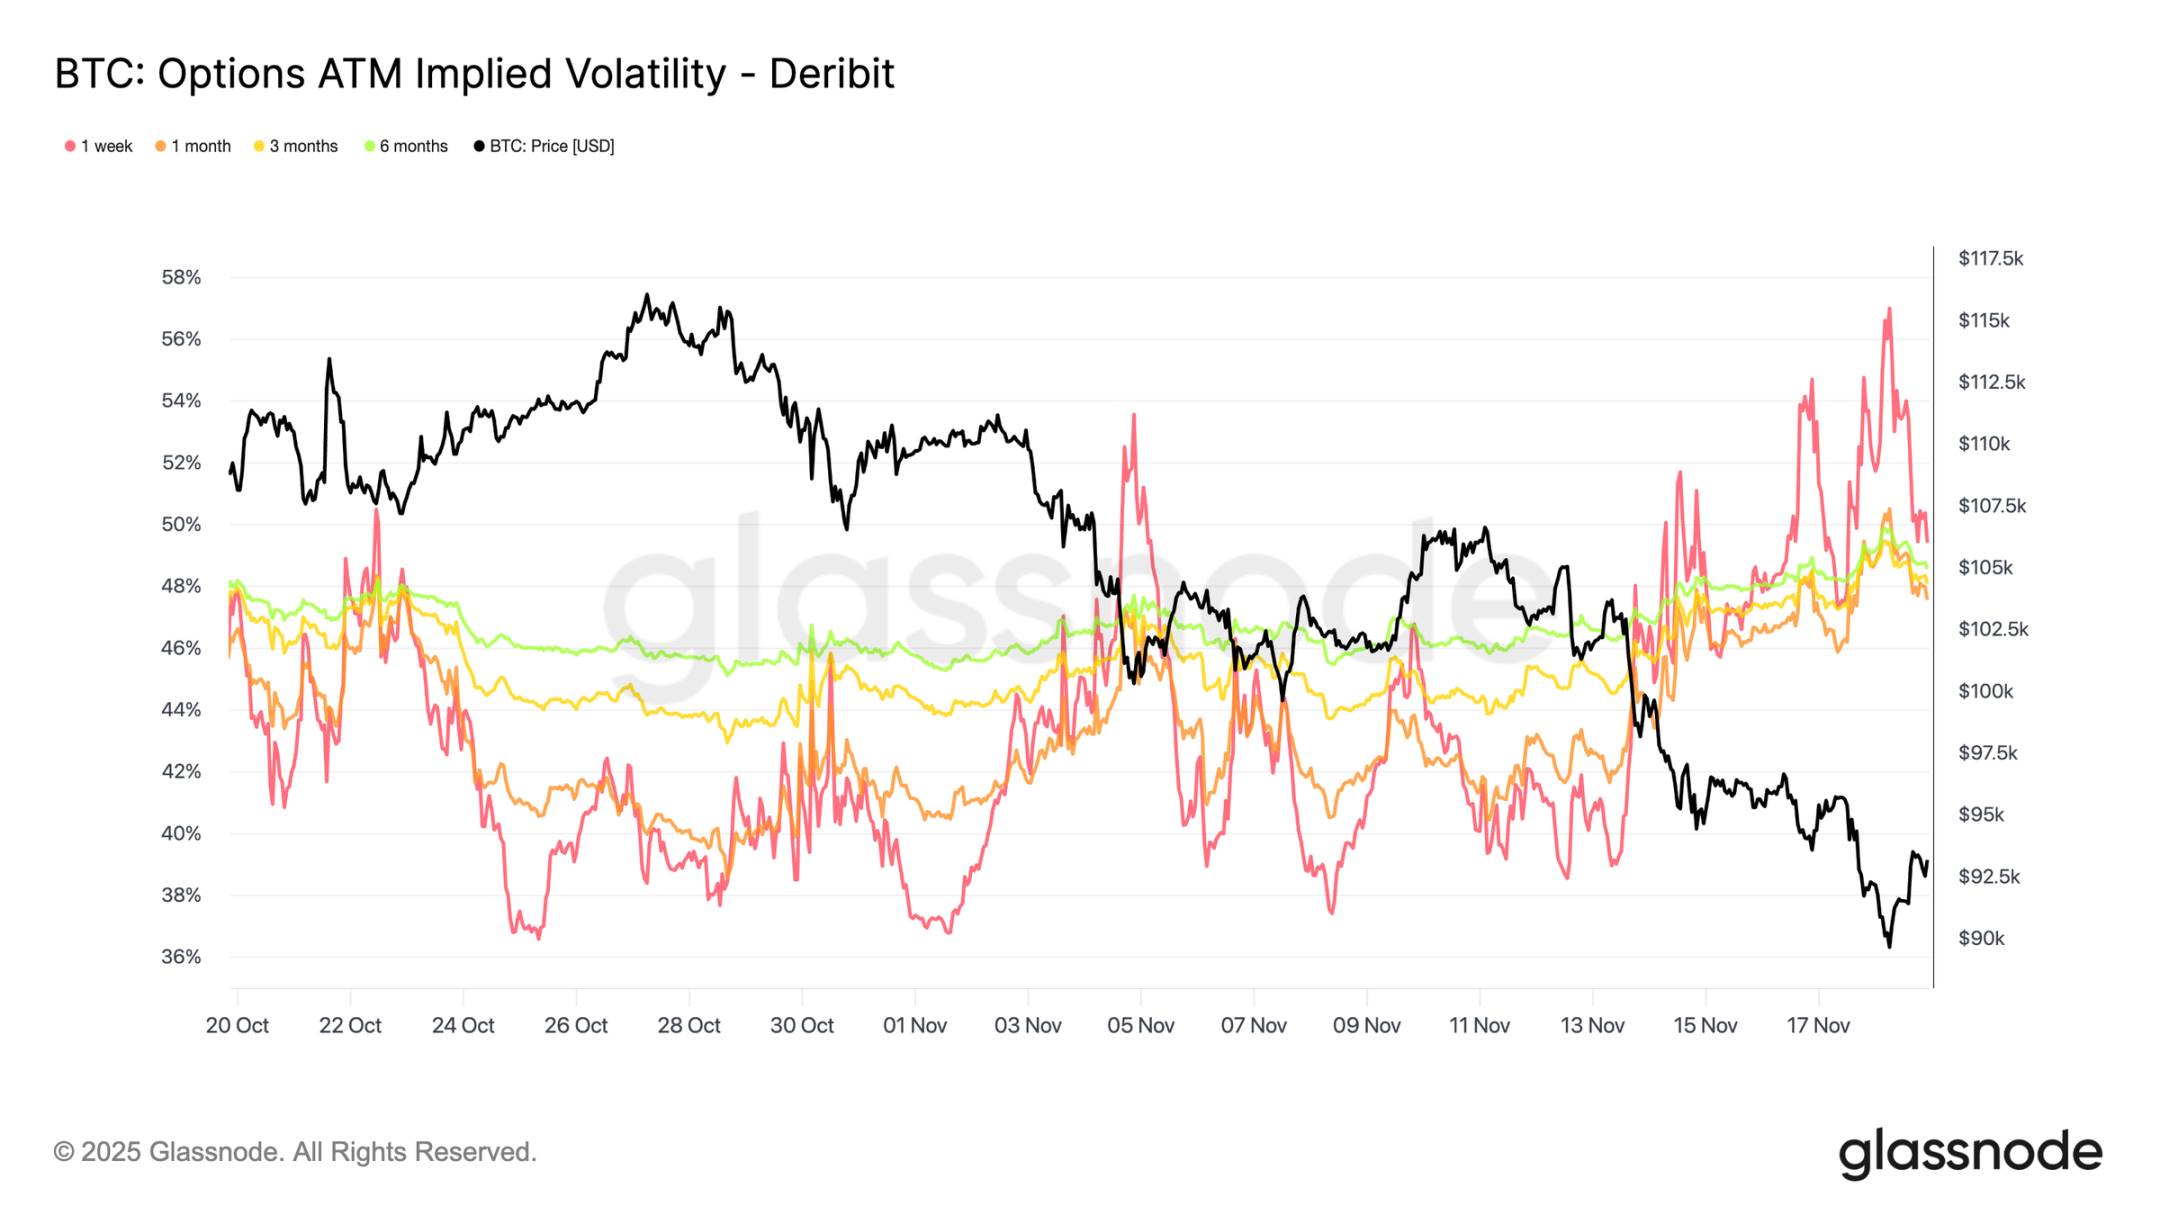
Рынок опционов обычно является первой площадкой, где происходит переоценка рисков. После кратковременного пробоя биткоином отметки в $90 000 этот рынок быстро среагировал: подразумеваемая волатильность сильно возросла по всем срокам, при этом краткосрочные контракты показали наиболее резкую реакцию. График демонстрирует заметный всплеск краткосрочной волатильности и полномасштабную переоценку всей кривой.
Этот рост обусловлен двумя главными факторами: во-первых, усилившимся спросом трейдеров на защиту от падения в ожидании вероятности более глубоких коррекций; во-вторых, реакцией трейдеров, занимающихся короткой гамма-торговлей. Многим пришлось выкупать проданные опционы и перекатывать позиции вверх, что механически повысило краткосрочную подразумеваемую волатильность.
Текущий уровень подразумеваемой волатильности близок к показателям периода событий ликвидации 10 октября, что свидетельствует о чрезвычайно быстрой переоценке краткосрочных рисков трейдерами.
Скин подтверждает паническое настроение
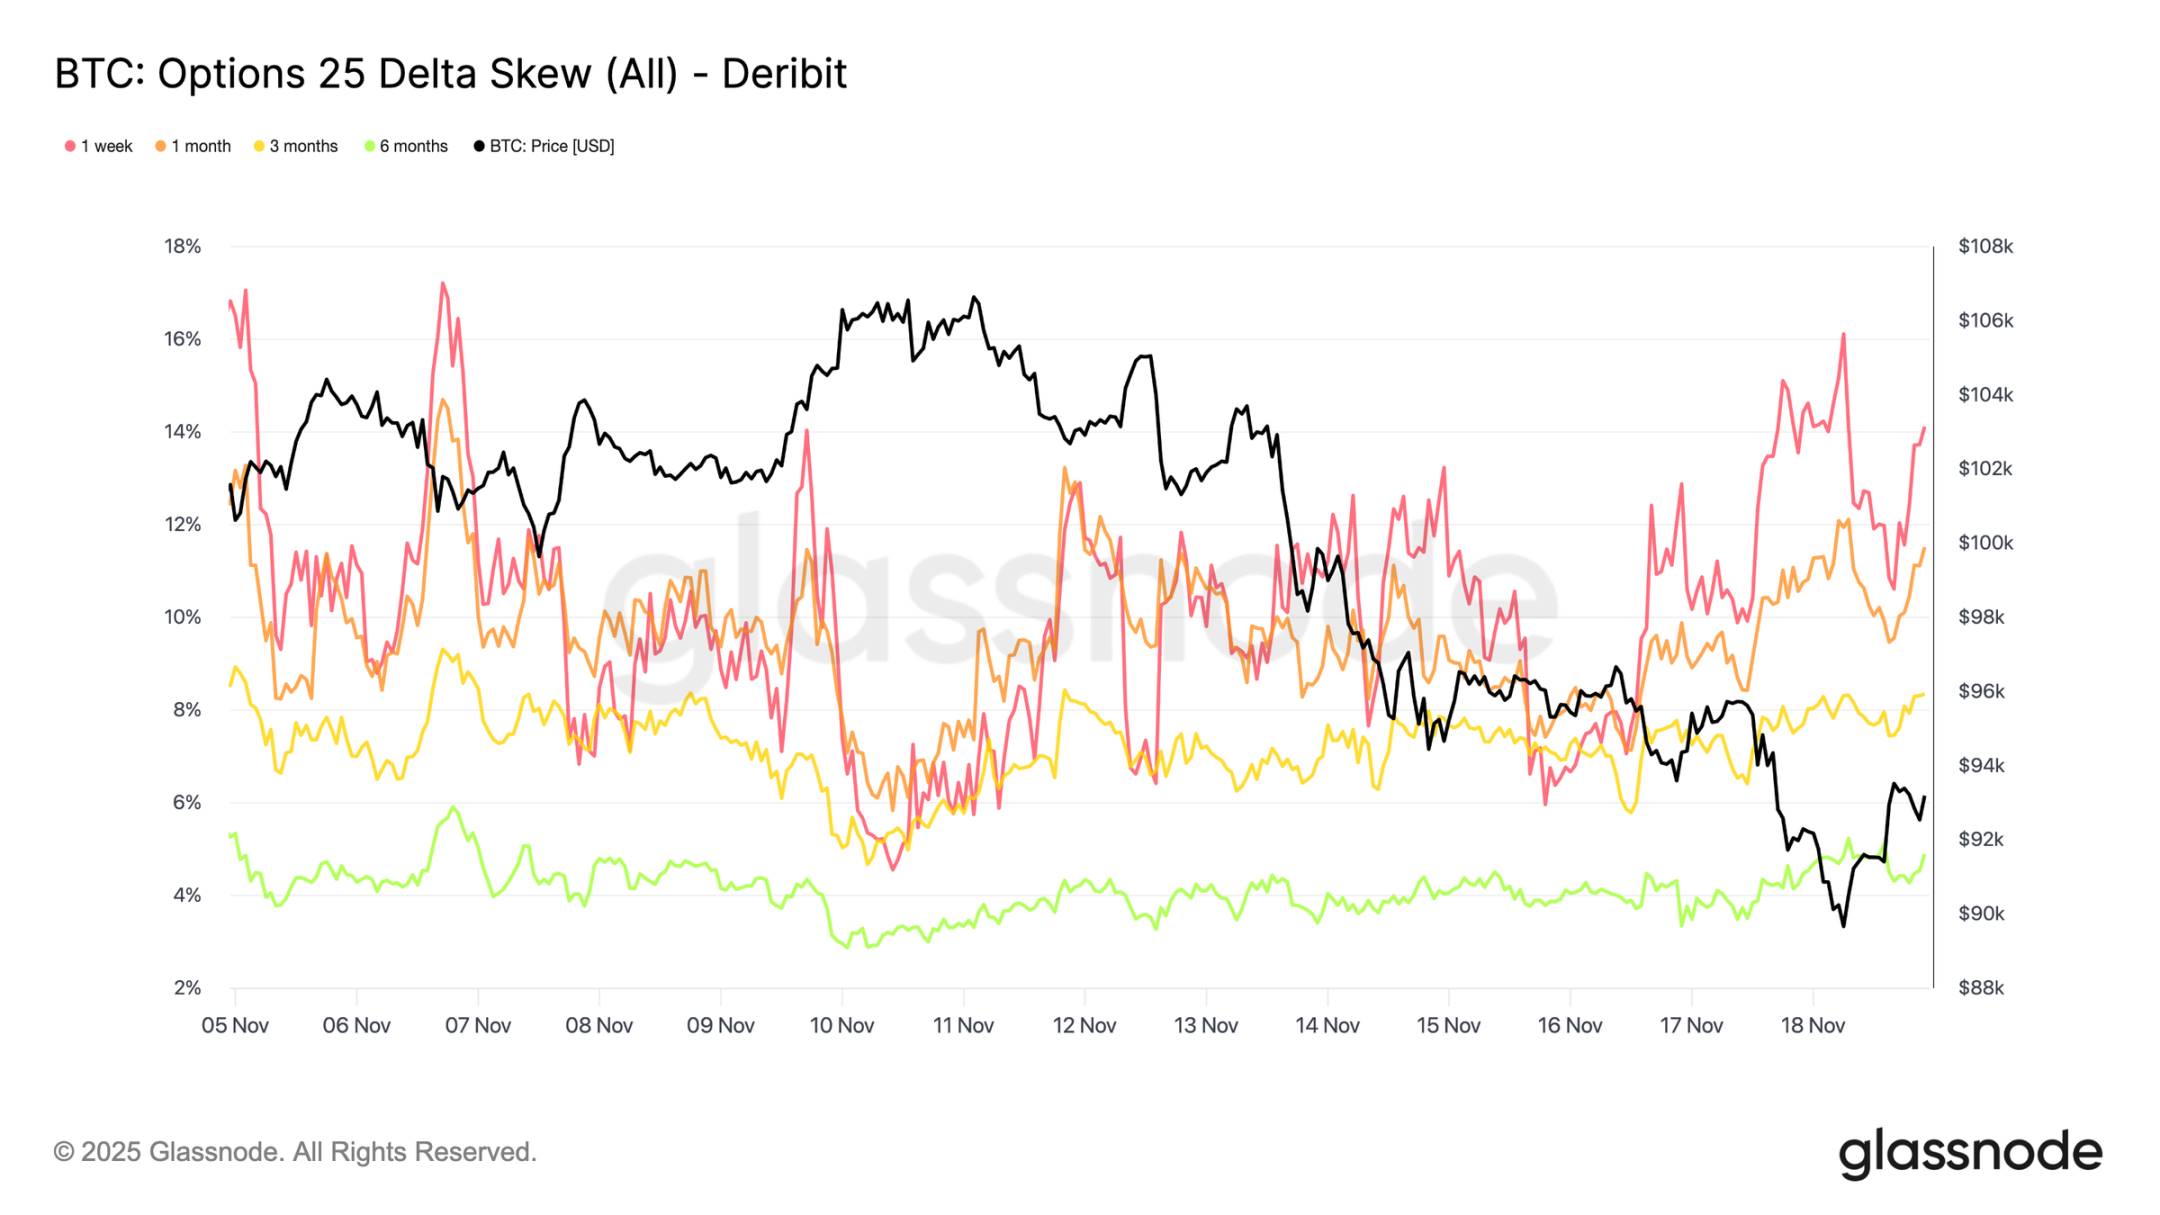
При переходе от подразумеваемой волатильности к показателю скина рынок опционов транслирует тот же сигнал: скин 25 delta сохраняется отрицательным на всех сроках, причем недельный срок приближается к экстремально медвежьим значениям (Примечание: показатель скина количественно оценивает рыночные настроения и склонность к риску путем сравнения разницы в подразумеваемой волатильности опционов с разными страйками. Скин 25 delta измеряет степень асимметрии волатильности в опционном рынке и обычно рассчитывается через разницу между подразумеваемой волатильностью пут-опциона с делта 25 и колл-опциона с делта 25). Премия за однонедельные пут-опционы составляет около 14%, что означает готовность трейдеров платить большую цену за защиту от падения независимо от текущей спотовой цены.
Такое поведение может создать самореализующееся пророчество: когда трейдеры покупают эти пут-опционы, маркетмейкеры часто оказываются в короткой дельта-позиции. Для хеджирования этой экспозиции маркетмейкеры продают фьючерсы или бессрочные контракты, что создает давление на рынок и может усилить именно то нисходящее движение, от которого пытались защититься трейдеры.
Долгосрочный скин также смещен в сторону медвежьего рынка, но в меньшей степени: шестимесячный срок показывает скин чуть ниже 5%, что указывает на концентрацию опасений рынка исключительно в краткосрочной перспективе, а не в рамках всего графика сроков.
Высокий спрос на защиту от падения
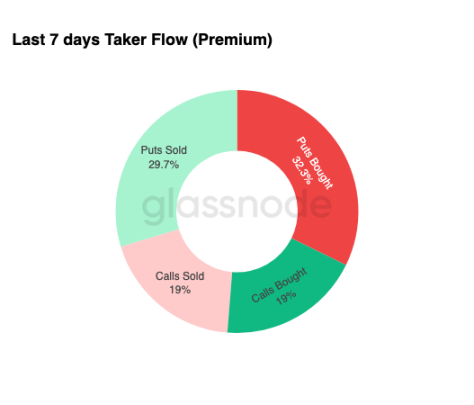
При переходе от скина к реальной торговой активности денежные потоки последних семи дней выявляют ту же картину. Трейдеры приобрели большое количество пут-опционов, превзойдя спрос на колл-опционы в разы. Это согласуется с поведением хеджеров и отражает преференцию рынка защищаться от дальнейшего падения, а не ставить на рост.
Ограниченная активность на стороне колл-опционов свидетельствует о нежелании трейдеров наращивать существенную экспозицию к риску до конца года. Объем как покупки, так и продажи колл-опционов низок по сравнению с денежными потоками по путам, что подтверждает тезис о «осторожных, а не спекулятивно доминирующих позициях».
В целом, такая комбинация денежных потоков указывает на то, что рынок готовится к росту волатильности и отдает предпочтение защите, а не расширению экспозиции.
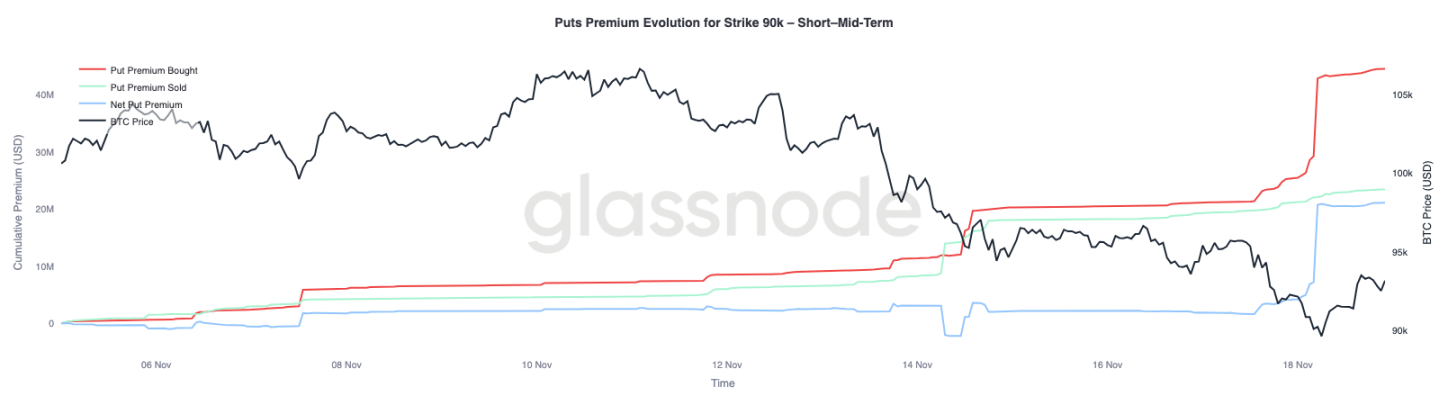
Премии опционов со страйком $90 000
Если детально рассмотреть общие данные о потоках средств, премии за пут-опционы со страйком $90 000 показывают ускоренный рост спроса на защиту по мере ослабления цены. В течение последних двух недель чистая премия пут-опционов данного страйка оставалась относительно сбалансированной, пока биткоин не пробил уровень в $93 000. Как только поддержка была потеряна, трейдеры начали самостоятельно повышать котировки этих пут-опционов, резко увеличив премию за покупку опционов со страйком $90 000.
Такое поведение указывает на готовность трейдеров платить все более высокую цену за защиту от падения по мере усиления спотового давления на продажу. Эта динамика также согласуется с ранее наблюдавшимся ростом краткосрочной подразумеваемой волатильности.
Масштабная переоценка пут-опционов со страйком $90 000 подчеркивает ускорение активности по нисходящему хеджированию при пробое критических ценовых уровней.
Оценка уязвимости рынка
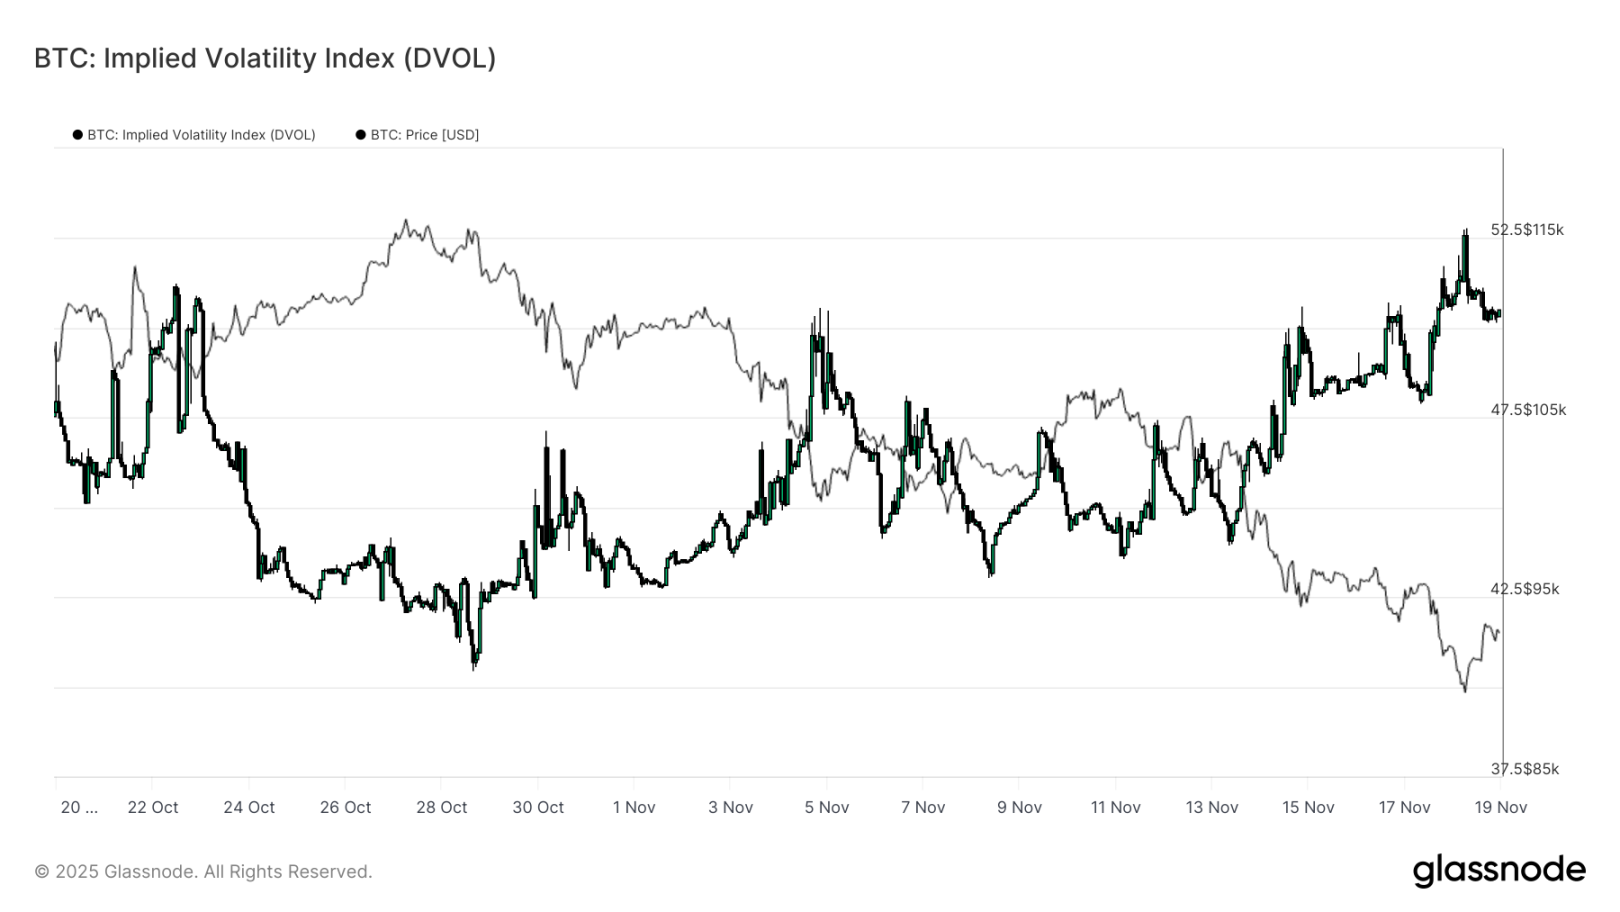
При переходе от отдельных страйков к более широким показателям волатильности индекс DVOL демонстрирует масштабы рыночной переоценки рисков: он восстановился с примерно 40 трехнедельной давности до месячного максимума, близкого к 50. DVOL отражает подразумеваемую волатильность корзин опционов фиксированных сроков, следовательно, его рост означает ожидание трейдерами усиления колебаний цен в будущем.
Эта восходящая тенденция обобщает все наблюдения с рынка опционов: рост подразумеваемой волатильности по всем срокам, сохранение отрицательного скина, недавние денежные потоки со смещением в отрицательную зону дельта, а также практически полное отсутствие желания трейдеров наращивать экспозицию к риску до конца года. Совокупность этих факторов рисует картину рынка, готовящегося к нестабильному движению цен, ключевыми драйверами которого выступают риск ликвидации бессрочных контрактов, макроэкономическая неопределенность и острый дефицит мощного спотового спроса, традиционно подкрепляемый притоком средств в ETF.
Следующим событием, которое может изменить эту волатильную картину, станет заседание Комитета по открытому рынку ФРС через три недели. До этого момента рынок опционов будет продолжать передавать осторожные сигналы и отчетливо отдавать предпочтение защитным позициям.
Рост показателя DVOL дополнительно свидетельствует о том, что рынок готовится к будущим более значительным колебаниям, а трейдеры перераспределяют позиции с акцентом на волатильность.
Заключение
Биткоин продолжает проходить через сложный этап на рынке, характеризующийся ослаблением рыночной структуры, угасанием спекулятивного спроса и полным переходом деривативного рынка к позициям, избегающим рисков. Спотовый спрос постоянно отсутствует, приток средств в ETF остается отрицательным, а фьючерсный рынок демонстрирует нежелание наращивать леверидж при дальнейшем ослаблении. В то же время подразумеваемая волатильность, скин и потоки средств на хеджирование однозначно указывают на рост краткосрочных нисходящих рисков, при чем инвесторы готовы платить все более высокие премии за защиту. Эти процессы формируют среду, «стремящуюся к стабильности». Будущая динамика будет зависеть от того, удастся ли восстановить спрос вблизи ключевых уровней ценовой базы или текущая уязвимость рынка перерастет в более глубокую коррекцию или полноценный медвежий рынок.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @glassnode