


Если бы HYPE и PUMP были акциями, то они были бы недооценены.
Автор: Jeff Dorman, CFA
Подготовка: TechFlow
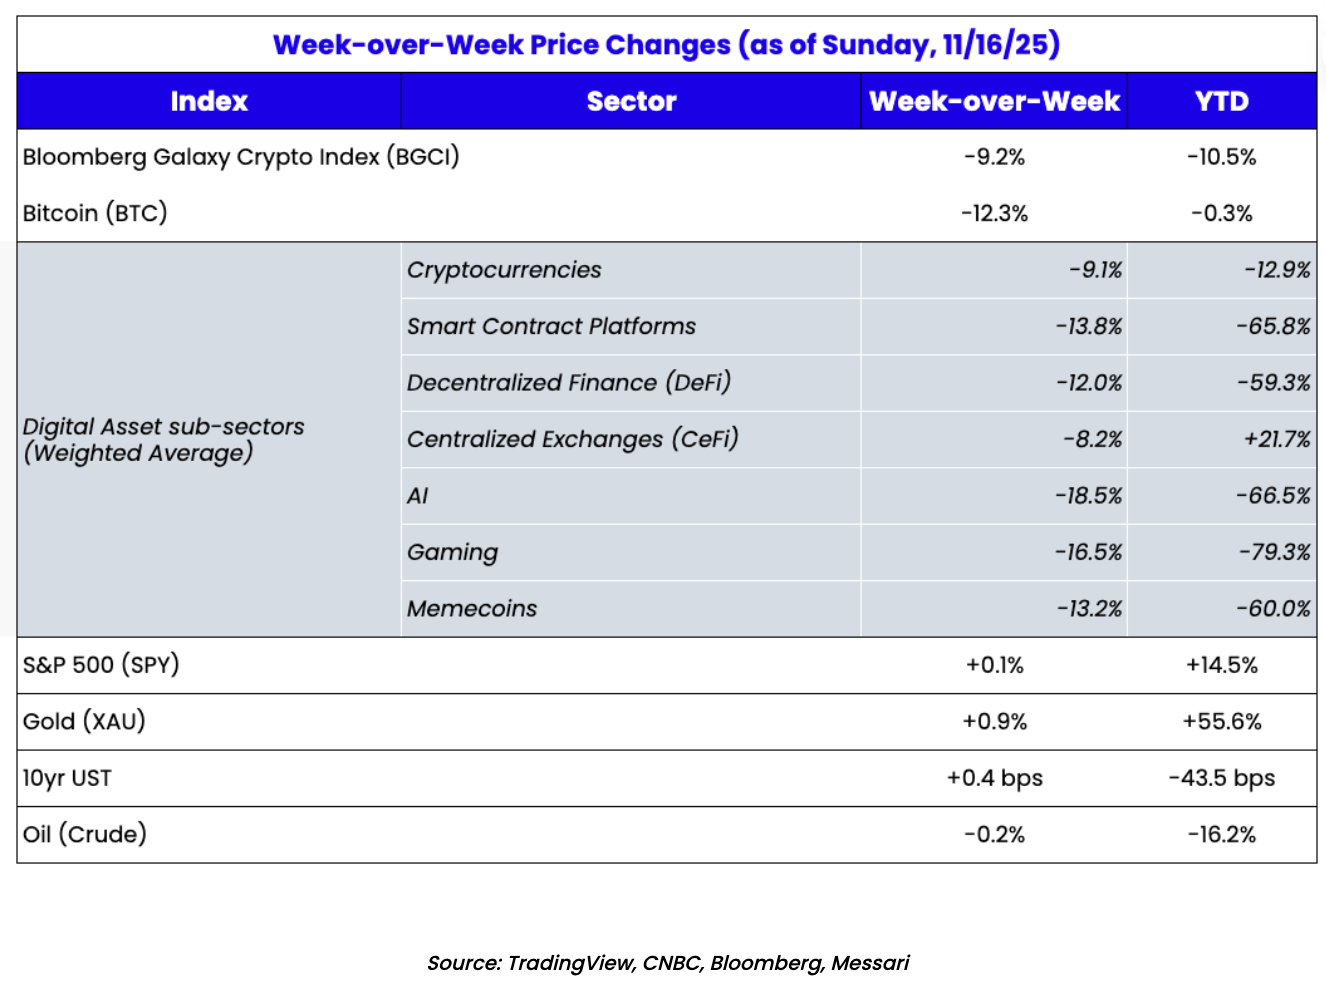
Разрыв между фундаментальными показателями и ценой
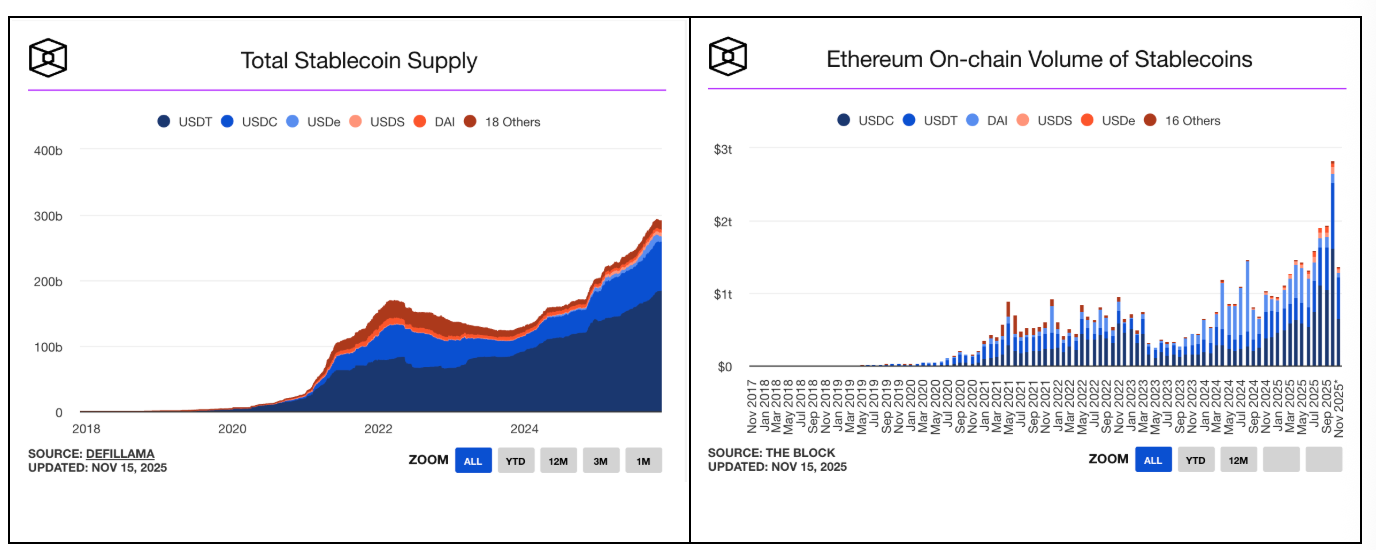
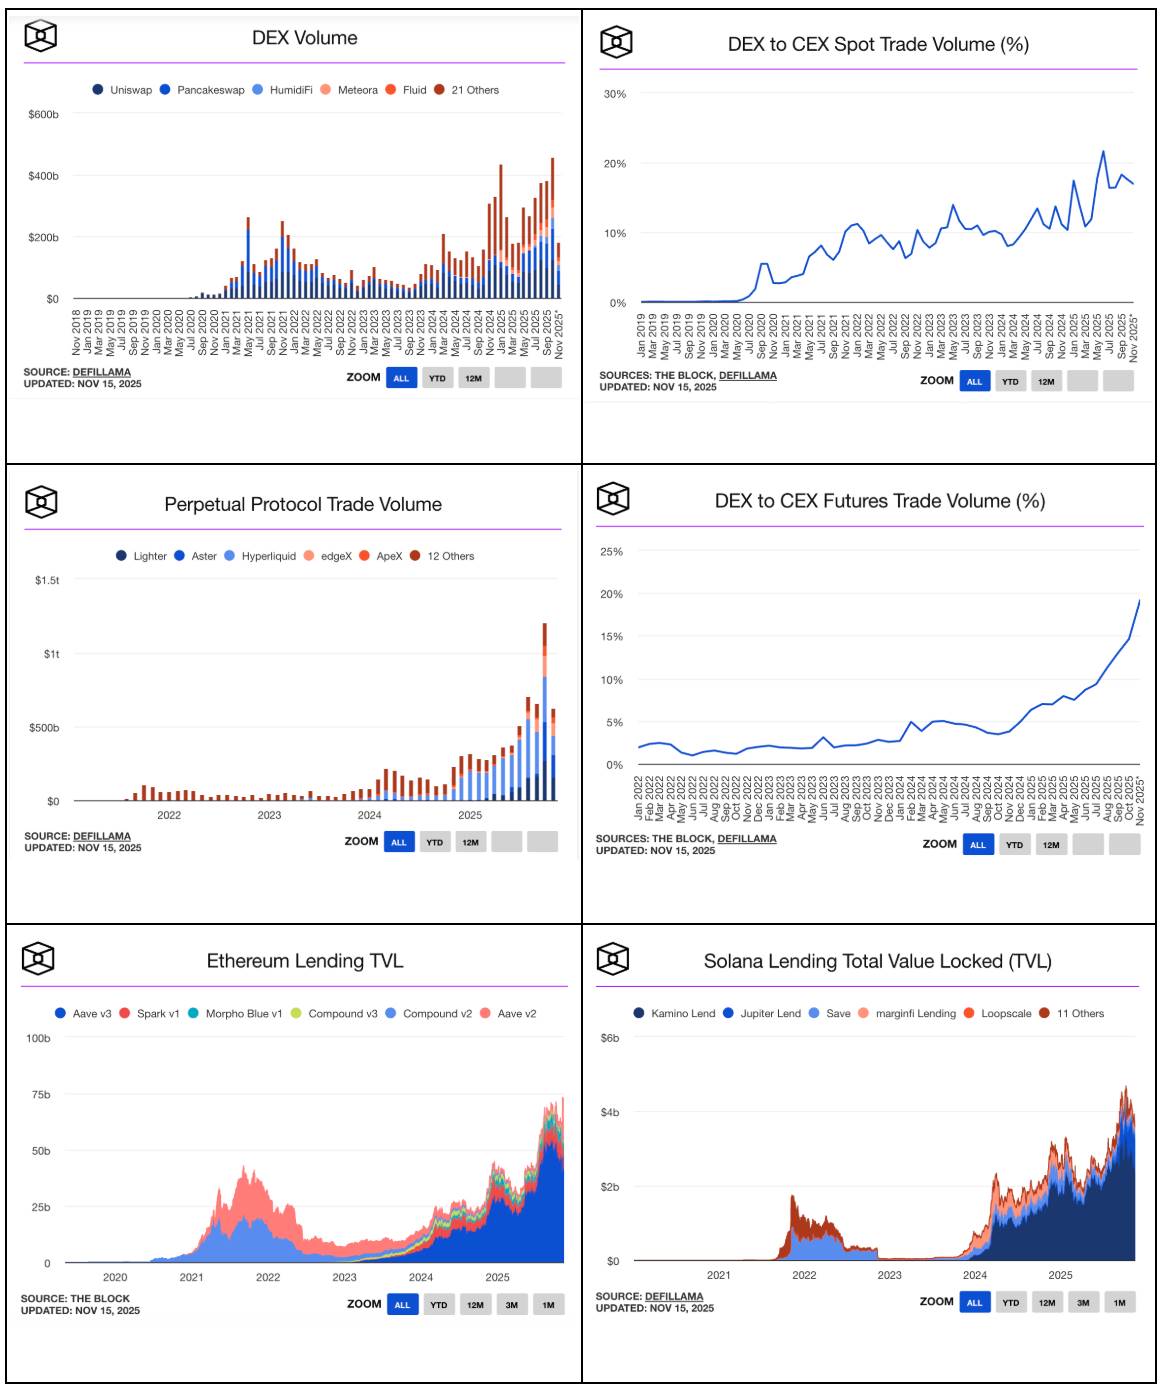
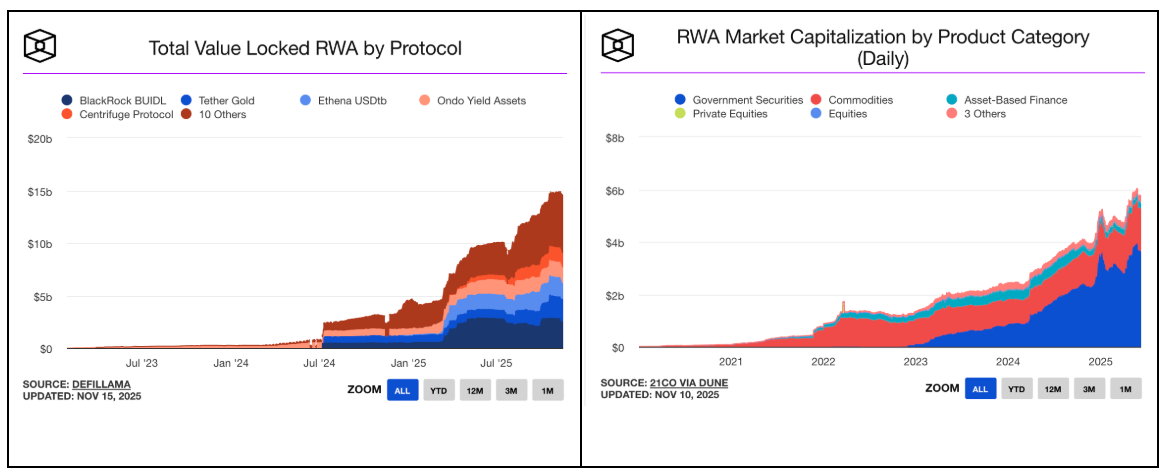
В криптовалютной индустрии на данный момент стабильно растут лишь три сегмента: стейблкоины (Stablecoins), децентрализованные финансы (DeFi) и реальные активы (RWAs). Более того, эти сегменты не просто растут, они демонстрируют взрывные темпы увеличения.
Смотрите на графики ниже:
-
Рост стейблкоинов (для просмотра дополнительных данных нажмите здесь):
-
Рост DeFi (для просмотра дополнительных данных: здесь, здесь и здесь):
-
Рост реальных активов (RWA) (для просмотра дополнительных данных нажмите здесь):
Именно эти сектора должны быть широко известны в криптоиндустрии. Графики с такими тенденциями роста должны были появиться на CNBC, в The Wall Street Journal и отчетах Уолл-стрит, а также выделены на каждой странице цен криптобирж и трекерах. Любой объективный инвестор, ориентированный на рост, увидев данные об увеличении активов под управлением (AUM) и объемов торгов стейблкоинов, расширении RWA и процветании DeFi, неизбежно задастся вопросом: «Как я могу инвестировать в эти секторы?»
Тенденции роста во всех этих отраслях без исключения движутся по траектории «вверх и вправо». При этом все эти сегменты, за исключением стейблкоинов, можно легко купить через токены (например, HYPE, UNI, AAVE, AERO, SYRUP, PUMP и др.). Эти децентрализованные приложения (dApps) сегодня генерируют более 60% совокупного дохода индустрии, однако их базовые токены составляют всего 7% от общей капитализации крипто рынка. Перечитайте это предложение еще раз, это действительно трудно поверить.
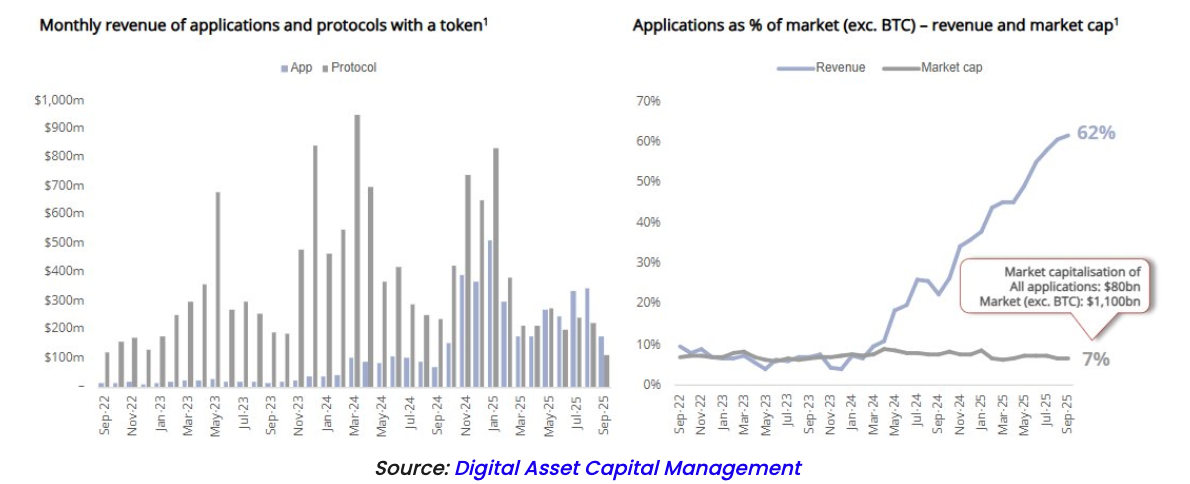
Тем не менее, СМИ и биржи продолжают фокусироваться на биткоине и мемкоинах (memecoins). Большинство инвесторов до сих пор связывают криптовалюту с биткоином (BTC), протоколами первого уровня (Layer-1, такими как ETH, SOL и AVAX) и мемкоинами. Однако рынок уже четко сместил фокус на доходы и прибыль, но многие до сих пор не понимают, что токены на самом деле являются превосходным инструментом для захвата стоимости и распределения прибыли.
Наша индустрия не смогла привлечь тех фундаментальных инвесторов, которые ценят высокий денежный поток и устойчивый рост, несмотря на то что данная инвестиционная группа является крупнейшей и наиболее важной в мире. Напротив, по какой-то неизвестной причине эта индустрия продолжает угодничать самой малочисленной и наименее значимой группе инвесторов (таким как технологические венчурные фонды и макростратегии/фонды CTA, оперирующие быстрыми деньгами).
Хуже того, многие до сих пор считают, что инвестиции в акции дают определенный юридический интерес к денежному потоку компании, тогда как инвестиции через токены вообще не предоставляют никакого права собственности. Я указывал на этот двойной стандарт между акционерными и крипто инвесторами уже более шести лет. Бывая акционером компании, когда-либо принимали ли вы решение о том, как компания расходует свои средства? Конечно, нет. Вы не можете контролировать зарплаты сотрудникам, объемы расходов на НИОКР, совершение покупок других компаний, обратный выкуп акций или выплату дивидендов. Все это полностью решается менеджментом. Как акционер, вы обладаете лишь фактически единственными юридическими правами или гарантиями:
-
При продаже компании вы имеете право на соответствующую долю прибыли (и это крайне важно).
-
После банкротства компании вы имеете право на оставшиеся активы после погашения долгов (однако это практически всегда несущественно, так как кредиторы обычно получают всю акционерную стоимость после реструктуризации, а акционеры почти ничего не получают).
-
Вы имеете право участвовать в борьбе за голоса по доверенности, войдя в совет директоров для замены менеджмента (но это правило действует и в криптосфере — за последние 8 лет Arca возглавила три кампании криптоактивизма, успешно вынудив такие криптокомпании, как Gnosis, Aragon и Anchor, провести изменения).
В конечном итоге, будь то акционер или держатель токенов, вы все равно зависите от решений менеджмента относительно использования денежных потоков. Будь то акции или токены, кроме случаев поглощения, вы всегда остаетесь в зависимости от того, как руководство решает распоряжаться денежными потоками компании, например, проводить ли обратный выкуп. В этом плане между ними нет принципиальной разницы.
Hyperliquid (HYPE) и Pump.Fun (PUMP) уже продемонстрировали рыночную привлекательность механизма захвата стоимости на основе реальной выручки и сжигания. Многие зрелые проекты, такие как Aave, Raydium и PancakeSwap, также активно интегрируют аналогичные механизмы. На прошлой неделе Uniswap (UNI) попал в центр внимания благодаря наконец запущенной функции «разделения комиссий», которая позволила держателям UNI получать часть доходов протокола.
Это еще раз подтверждает, что рынок меняется. Только в 2025 году криптопротоколы и компании провели обратный выкуп токенов (buybacks) на сумму более 1,5 млрд долларов, при этом 10 токенов составили 92% от общего объема выкупа. (Однако мы считаем, что данные по ZRO в этой статье неверны, а объемы выкупа HYPE и PUMP значительно выше указанных в источнике.)
Для лучшего понимания этой ситуации отметим, что текущая общая рыночная капитализация всего ликвидного крипто рынка (без учета биткоина и стейблкоинов) составляет всего 1 трлн долларов. При этом объем токеновного выкупа в 1,5 млрд долларов занимает лишь 0,15% от общей стоимости рынка. Однако если смотреть отдельно на токены с наибольшими объемами выкупа, их показатель может достигать 10% от их рыночной капитализации. Для сравнения, общий объем обратного выкупа акций на американском рынке в этом году составил около 1 трлн долларов, что равняется 1,5% от общей капитализации в 67 трлн долларов.
Этот разрыв в восприятии крипто инвестиций и захвата стоимости чрезвычайно заметен. С одной стороны, можно утверждать, что большинство токенов абсолютно не обладают инвестиционной ценностью; но с другой стороны, лучшие токены серьезно недооценены, вероятно, из-за бремени низкокачественных активов. В результате во многих случаях показатели роста и выручки проектов неуклонно идут вверх, в то время как цена токена продолжает падать. Во всех трех самых быстрорастущих отраслях, вносящих наибольший вклад в доход и выкуп токенов, многие ведущие токены показывают аномально плохие результаты.
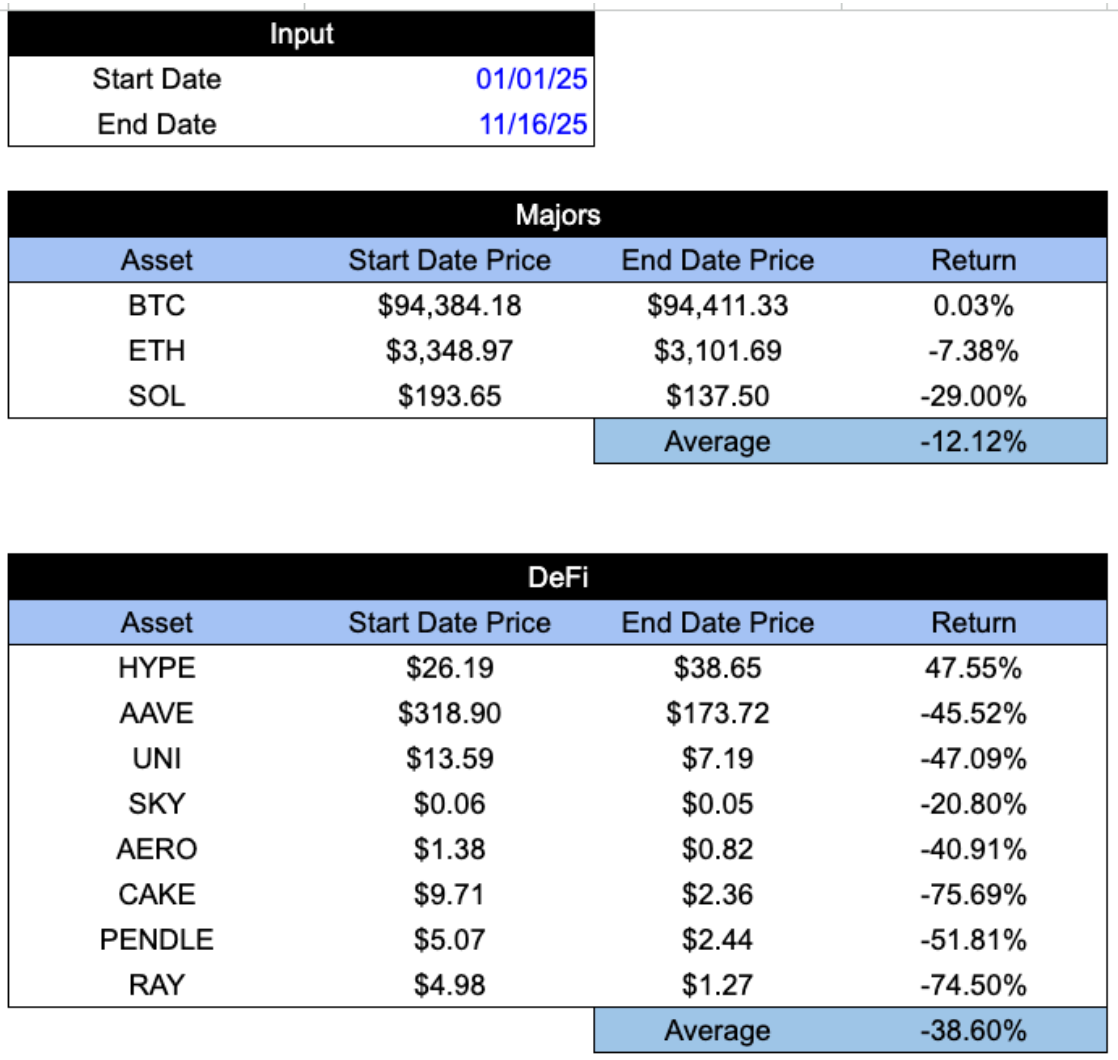
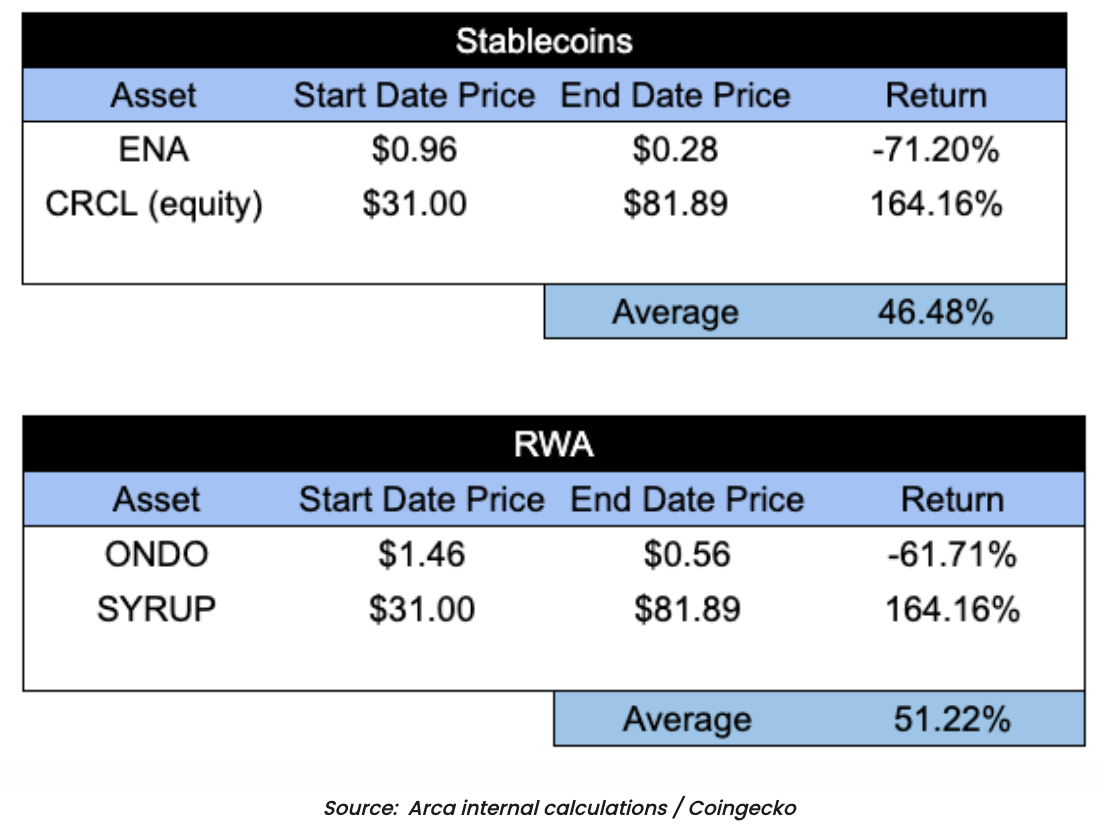
Вопрос остается открытым: почему большее число лидеров криптоиндустрии не сосредотачиваются на продвижении именно тех направлений, где наблюдается настоящий рост? Разве эта индустрия не должна представлять токены этих секторов, подчеркивать их отличную токеномику (Tokenomics) и объяснять инвесторам, как в них инвестировать? Инвесторы должны понимать, что за крипто инвестициями стоит логика и фундаментальные показатели, только тогда они будут готовы тратить время на изучение таких активов. Если мы хотим, чтобы качественные токены превосходили по результативности низкосортные, нам необходимо начать обучать людей тому, как распознавать лучшие токены.
Еще несколько лет назад практически ни один крипто продукт не мог генерировать значительную выручку. Сегодня же многие проекты не только создают ощутимый доход, но и направляют огромную его долю (иногда до 99%) на обратный выкуп токенов. Кроме того, в отличие от традиционных акций, эти токены торгуются по крайне низким ценам. По сути, эти токены являются теми же акциями, им просто не хватает образованной и твердой базы покупателей.
Итак, если бы эти активы действительно были акциями, по какой цене они торговались бы? И какую цену они бы имели, если бы инвесторы понимали разницу между этими генерирующими доход и проводящими выкуп токенами и просто «криптовалютой» или «протоколом смарт-контрактов»?
Давайте рассмотрим два лучших примера на рынке:
Hyperliquid (HYPE) и Pumpfun (PUMP)
Hyperliquid уже стал лидером на рынке децентрализованной биржи бесконечных свопов (perpetual futures), и почти все метрики свидетельствуют о том, что эта компания растет быстро и стабильно.
Рост торговых объемов:
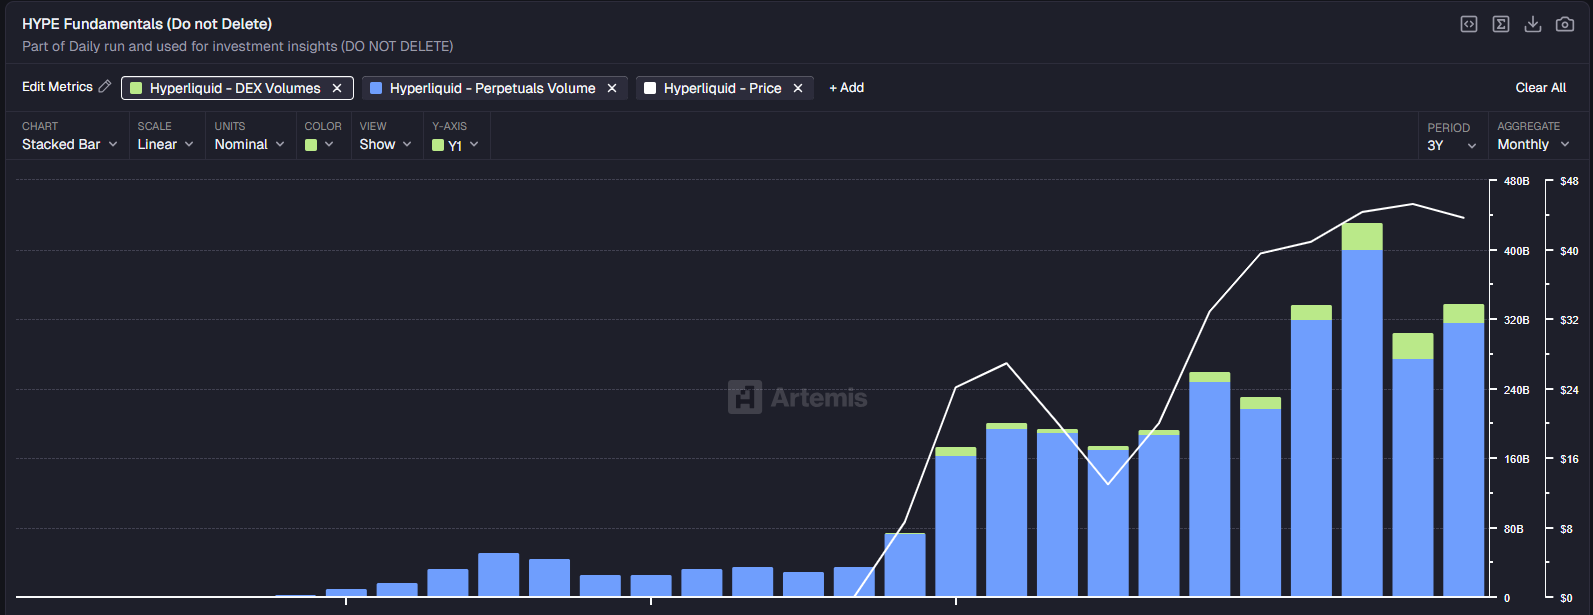
Источник: Artemis
Комиссии:
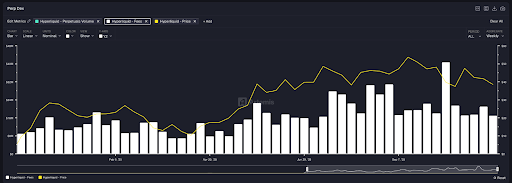
Источник: Artemis
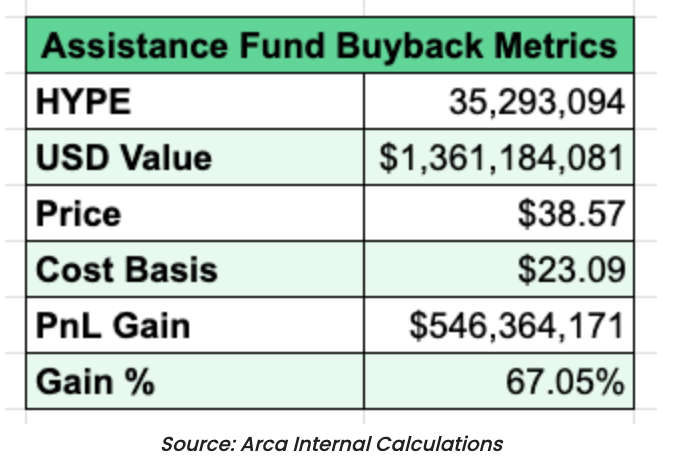
Благодаря росту объемов торгов и комиссий, Hyperliquid стал одним из самых недооцененных токенов согласно традиционным моделям оценки. Годовой доход HYPE составляет 1,28 млрд долларов (по итогам последних 90 дней), коэффициент P/E равен всего 16,40, а годовой рост достигает 110%. Что примечательно, проект направляет 99% выручки на обратный выкуп токенов. На текущий момент HYPE выкупил более 10% обращаемых токенов (стоимость выкупленных токенов HYPE превысила 1,36 млрд долларов). Это один из самых успешных кейсов не только в истории крипто, но и в истории финансовых рынков в целом.
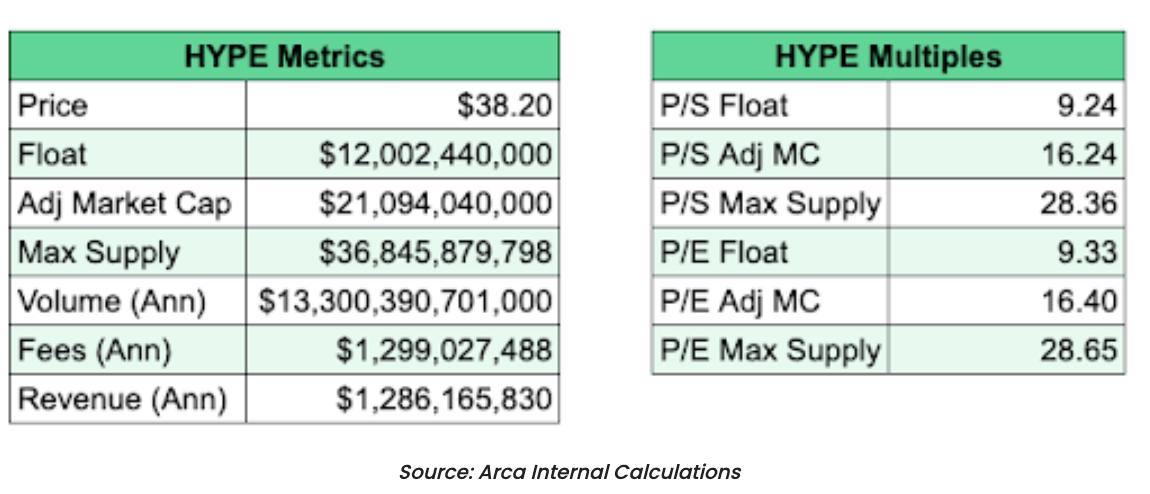
Для сравнения, P/E индекса S&P 500 составляет около 24, а NASDAQ — около 27. P/E Coinbase примерно равен 25, тогда как P/E Robinhood (HOOD) достигает 50, хотя его выручка лишь в 2 раза превышает доход HYPE (около 2 млрд долларов против 1 млрд долларов у HYPE).
Годовой рост HYPE с начала года также выше (110% против 65% у Robinhood).
Кроме того, Hyperliquid является протоколом Layer-1, характеристика которого пока недостаточно оценена рынком. В настоящее время рынок по-прежнему рассматривает HYPE просто как биржу.
Что еще важнее, каждый доллар дохода HYPE распределяется среди держателей токенов через обратный выкуп, тогда как у Robinhood отсутствует как план выкупа, так и политика выплаты дивидендов.
Это либо означает, что рынок ожидает значительного замедления роста Hyperliquid и потери доли рынка, либо говорит о том, что инвесторы упускают некоторые ключевые факторы. Недооценка HYPE по сравнению с Robinhood (HOOD) имеет некоторое обоснование: токен HYPE вышел на рынок всего год назад, он сталкивается с острой конкуренцией, а цифровые активы обычно лишены четкой экономической рвы (moat). Тем не менее, P/HOOD в 5 раз выше P/E HYPE, при этом скорость роста HOOD медленнее, а маржинальность ниже. Такая разница выглядит чрезмерной, что скорее связано с гораздо более высокой зрелостью акционных инвесторов по сравнению с крипто инвесторами, а не с проблемами самих активов.
В любой другой отрасли, если бы вы увидели ситуацию, показанную на графике ниже — непрекращающийся рост прибыли при одновременном падении цены — вы бы наверняка без колебаний вложили все средства в этот актив.
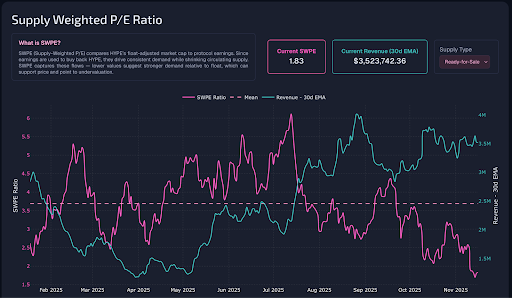
Источник: Skewga
Теперь рассмотрим Pumpfun (PUMP). Подобно Hyperliquid, бизнес-модель Pumpfun предельно проста и понятна. Платформа помогает создателям токенов выпускать новые активы и взимает комиссию за сам процесс выпуска и последующие торги.
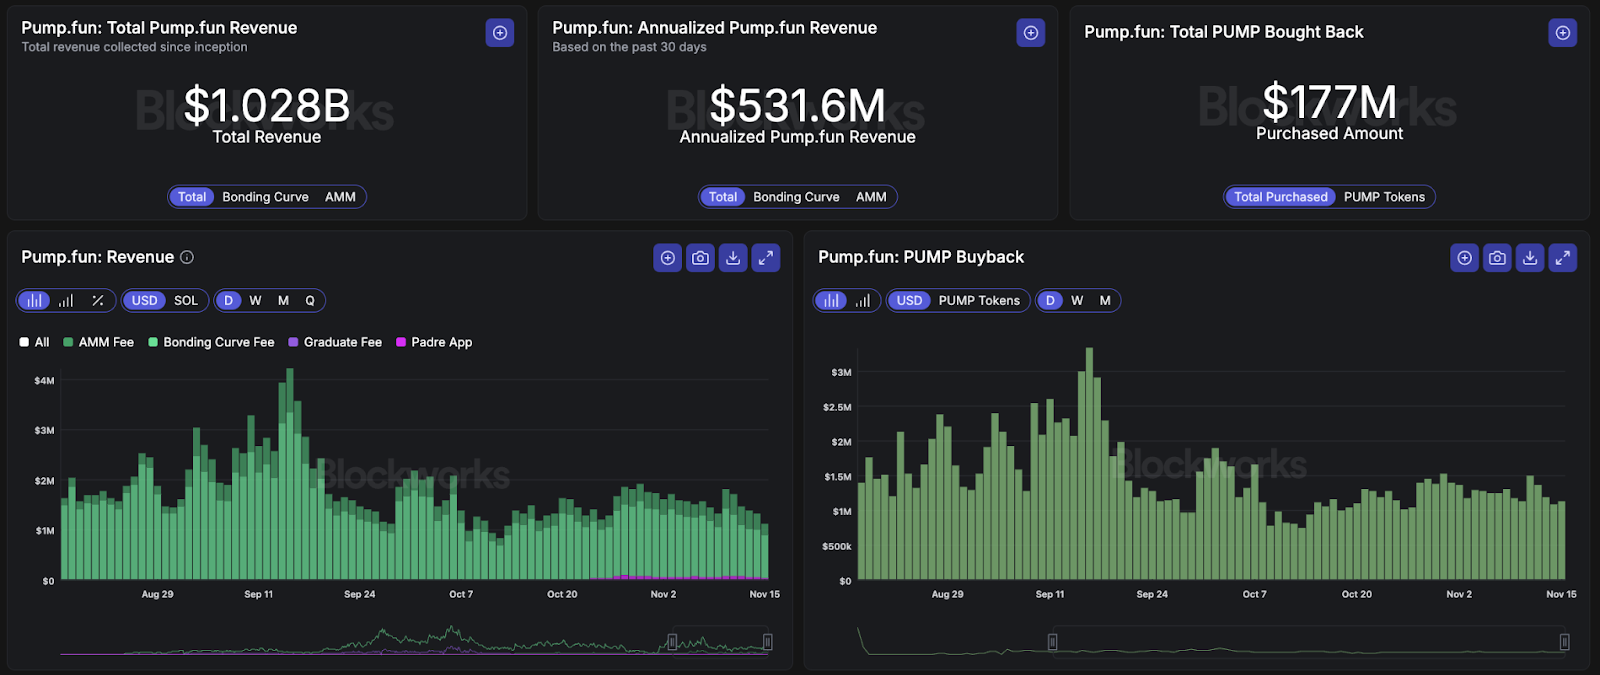
Это также один из самых успешных кейсов в истории крипто, чья совокупная выручка уже превысила 1 миллиард долларов.
Источник: Blockworks
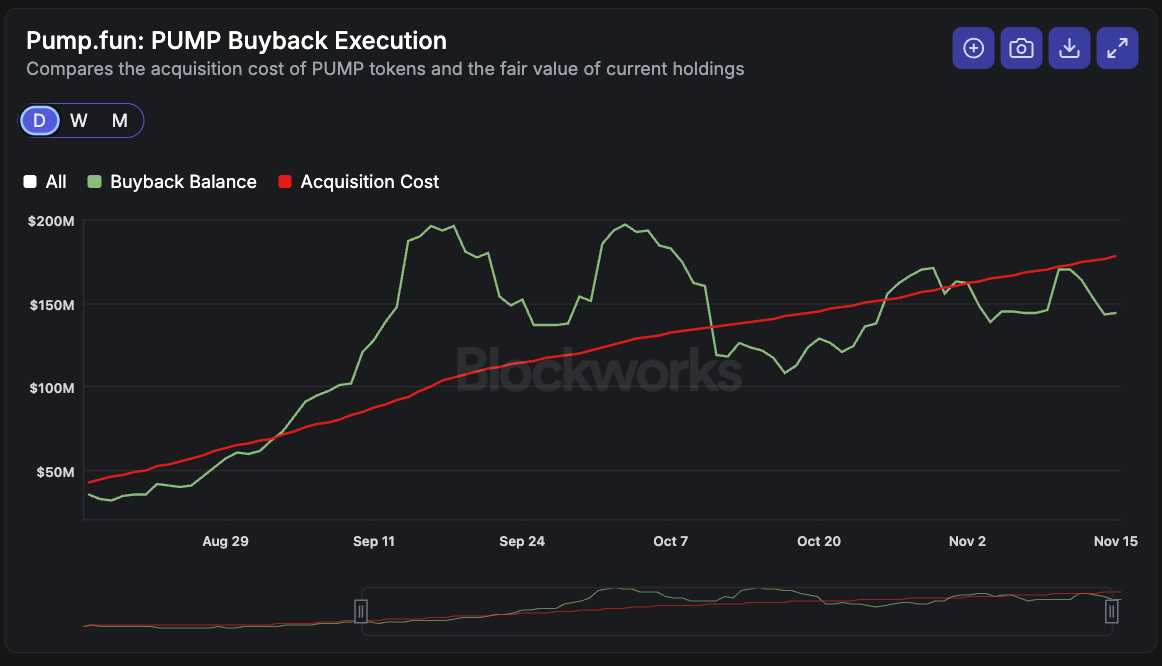
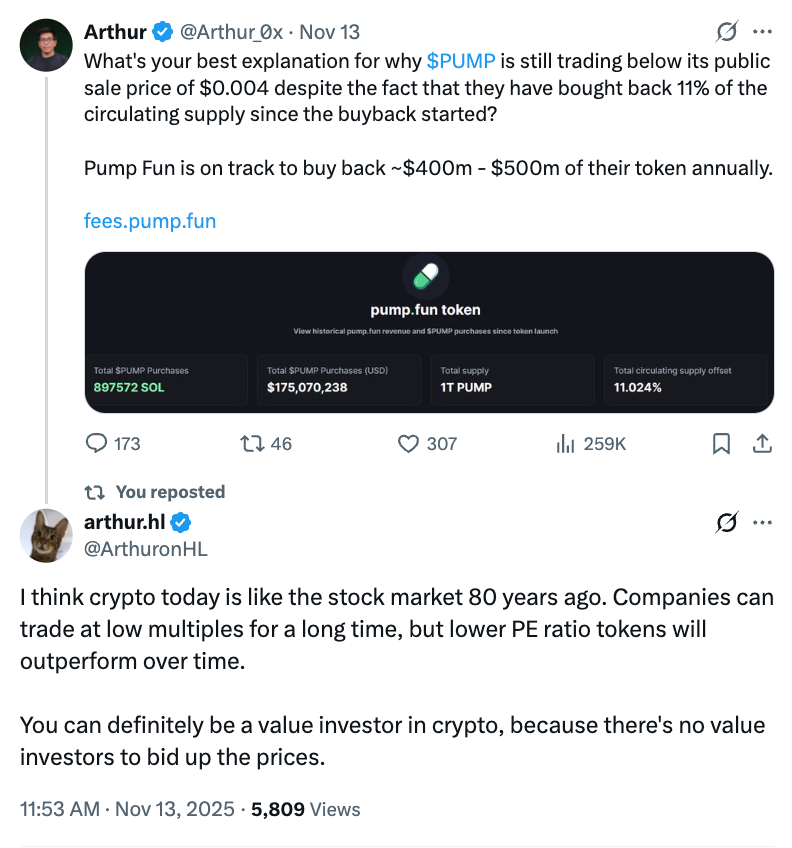
Токен PUMP был выпущен ранней этим годом посредством ICO по цене $0,004. Несмотря на максимальный объем предложения в 1 триллион токенов, в обращении находится лишь 590 миллиардов. Всего за четыре месяца Pumpfun выкупила 3,97 миллиарда токенов PUMP и направляет на обратный выкуп 99% своей выручки. По скорректированной рыночной капитализации P/E PUMP составляет всего 6,18 (причем вся прибыль идет на выкуп).
Источник: Blockworks
Честно говоря, мы никогда не видели компаний, растущих с такой скоростью, как Pumpfun и Hyperliquid, не говоря уже о том, что они направляют практически весь свободный денежный поток на возврат средств инвесторам. Это одни из самых успешных кейсов в истории инвестирования и лучшие токены в истории крипто.
Если бы это были акции, их цена торгов составляла бы как минимум в 10 раз выше, а возможно и больше. К сожалению, база инвесторов пока еще недостаточно зрелая. Поэтому тем, кто способен распознать эту ценность, остается лишь ждать. Проблема заключается не в самих активах и не в механизмах передачи ценности.
Главная проблема кроется в отсутствии просвещения.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arca














