«Триллионная» ликвидность: токенизация Pre-IPO-долей открывает новые каналы выхода для PE/VC
Авторы: Лаци Чжан (X:@Laaaaacieee), Оуэн Чэнь (X:@xizhe_chan)
Резюме
Акции непубличных компаний представляют собой триллионный сегмент в глобальном распределении активов, однако долгое время сдерживались «осадой», характеризующейся высоким порогом входа и узкими каналами вывода средств, что в итоге создало серьезные вызовы с ликвидностью для институциональных инвесторов, таких как фонды частного капитала (PE) и венчурного капитала (VC). Токенизация акций непубличных компаний выступает одним из ключевых применений в волне активов реального сектора (RWA) и предлагает новые пути решения данной структурной проблемы. Настоящий отчет направлен на глубокое изучение текущего состояния рынка токенизации акций непубличных компаний, основных моделей, ключевых ограничений и будущих тенденций, а также на оценку его потенциала для обеспечения выхода из портфелей PE/VC.
Исследование показало:
(1) Текущее состояние рынка демонстрирует колоссальный контраст между «триллионным потенциалом» и «десятимиллионной реальностью». Несмотря на то что совокупная капитализация компаний-единорогов уже превысила 5 трлн долл. США, рыночная капитализация торгуемых токенизированных акций на данный момент находится на уровне десятков миллионов долларов. Рынок по-прежнему находится на крайне ранней стадии развития, а инструменты сильно сконцентрированы в крупнейших компаниях.
(2) На рынке уже выделились три основные модели реализации: нативная модель прямого взаимодействия с эмитентом (соответствует регуляторным нормам, но имеет мало реализованных кейсов, например, Securitize), синтетическая зеркальная модель (чистые деривативы, например, Ventuals), а также модель косвенного владения через СПВ (например, PreStocks, Jarsy).
(3) Модель СПВ, ставшая первым пионером, подтвердившим рыночный спрос, демонстрирует высокую гибкость. Несмотря на существующие вызовы в сфере нормативно-правового соответствия, глубины ликвидности и интеграции с финальным этапом IPO, именно эти факторы стимулируют её эволюцию в сторону более зрелых архитектур.
Данное исследование считает, что будущее развитие рынка будет заключаться не в простой замене одних моделей другими, а в их слиянии и трансформации. Ключевой движущей силой станет изменение позиции самих непубличных компаний (эмитентов): по мере интеграции Web3 в мейнстрим реальный сектор бизнеса начнет активно воспринимать токенизацию (STO) как новый, высокоэффективный инструмент привлечения капитала и управления рыночной капитализацией, смещая фокус рынка с однонаправленного поиска навстречу двустороннему взаимодействию. При этом истинным голубым океаном для токенизации станут не сверхкрупные единороги, а широкий длинный хвост зрелых частных компаний, ищущих альтернативные пути вывода средств, масштабируемый рывок которого будет зависеть от созревания нативной инфраструктуры ликвидности RWA.
Ключевые слова: акции непубличных компаний, активы реального сектора (RWA), токенизация, выход из PE/VC, СПВ
01 Введение
Акции непубличных компаний, особенно высокорастущих компаний-единорогов, являются важным классом активов мировой экономики.① Однако инвестиционные возможности и значительный рост стоимости (Gains), связанные с такими высокодоходными активами, долгое время оставались прерогативой профессиональных институтов, таких как фонды частного капитала (Private Equity, PE) и венчурного капитала (Venture Capital, VC), ограничивая доступ лишь узким кругом институциональных участников и лиц с высоким уровнем благосостояния. В последние годы развитие технологий блокчейна сделало возможным токенизацию акций непубличных компаний, то есть выпуск цифровых токенов на блокчейне, которые представляют доли в этих акциях, что способно изменить правила игры на традиционном приватном рынке. Токенизация рассматривается как мост между традиционными финансами (TradFi) и децентрализованными финансами (DeFi), а также как важная часть волны вывода активов реального сектора (Real World Assets, RWA) в ончейн-среду.
Этот тренд движется огромным потенциалом рынка. По прогнозам Boston Consulting Group (BCG), объем рынка RWA в блокчейне к 2030 году может достичь 16 трлн долл. США.[1] Goldman Sachs также отмечает, что токенизация приватных рынков有望 вырасти в 80 раз в течение этого десятилетия, достигнув объема около 4 трлн долл. США.[2] Масштабные рыночные прогнозы отражают высокие ожидания индустрии относительно перспектив токенизации. С одной стороны, непубличные компании (такие как единороги стоимостью в десятки миллиардов долларов) содержат колоссальную стоимость; с другой стороны, технология токенизации блокчейна надеется пробить барьеры текущего приватного рынка, обеспечив более высокую эффективность и широкую вовлеченность.
В данной статье подробно рассматриваются предпосылки и текущее состояние токенизации акций непубличных компаний, анализируются болевые точки традиционного рынка, предложения по токенизации и преимущества, систематизируются ключевые примеры платформ, технологические основы, регуляторные политики и面临的ные вызовы по всему миру, а также даются прогнозы будущих тенденций развития, чтобы помочь читателям понять финансовые инновации, которые формирует эта горячая область.
(① Основной фокус данного исследования не ограничен токенизацией фондов частного капитала (Private Equity), управляемых традиционными PE-институтами, а исходит из точки зрения «компании-эмитента» (target company), анализируя фундаментальную ценность токенизации «первоначальных акций» высококапитализированных непубличных компаний (единорогов), которая включает в себя, помимо прочего, и токенизацию частного капитала.)
02 Рынок акций непубличных компаний: новый голубой океан для токенизации
Акции непубличных компаний — в частности, акции не вышедших на биржу компаний-единорогов — являются одним из самых масштабных, но наиболее подавленных с точки зрения ликвидности «островов» в глобальном распределении активов. Именно этот колоссальный контраст между масштабом и эффективностью делает их самым перспективным новым голубым океаном в волне токенизации активов (RWA).
2.1 Триллионная осада: карта стоимости акций непубличных компаний
1. Границы активов: какие субъекты охватываются акциями непубличных компаний?
В широком смысле акции непубличных компаний обозначают все корпоративные доли, не размещенные на открытых биржах. Это чрезвычайно обширный и гетерогенный класс активов, охватывающий весь спектр: от ранних стартапов до зрелых крупных частных групп. Их держателями являются не только профессиональные фонды PE и VC, но и масштабные команды основателей, сотрудники, участвующие в программах акционерного вознаграждения (ESOP) или опционах (RSU), а также ранние бизнес-ангелы.
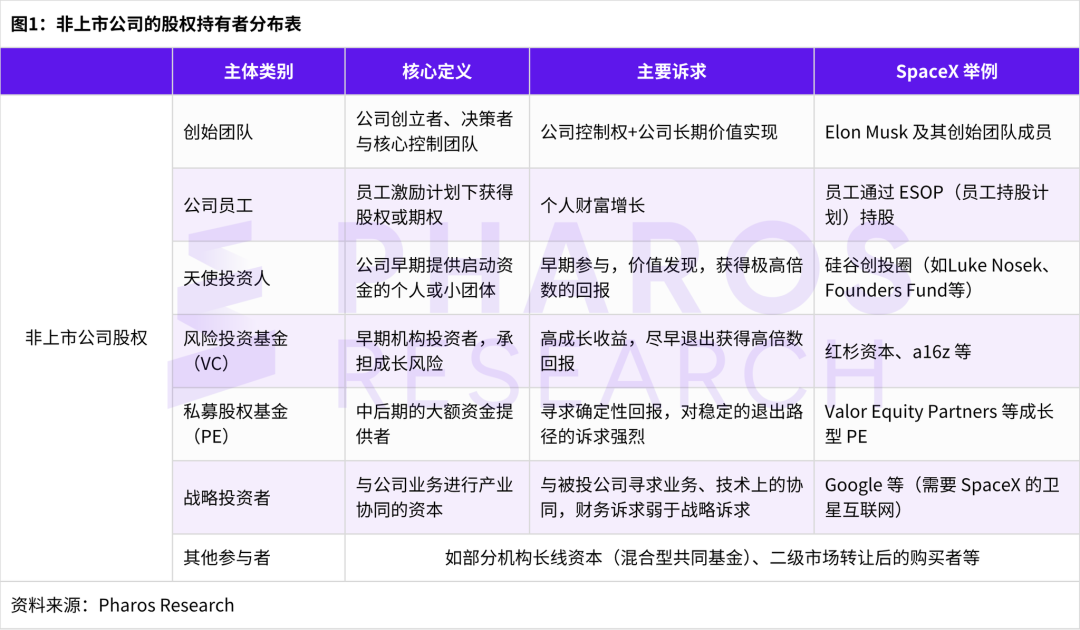
Как видно из таблицы, среди держателей PE, за исключением стратегических инвесторов и команд основателей, абсолютное большинство участников имеют сильную потребность в кэшировании своих долей для получения гарантированной доходности. Особо острым является запрос на выход у самих PE-фондов и ранних инвесторов (ангелов, VC). Кроме того, сотрудники, владеющие стимулирующими пакетами, имеют четкую мотивацию конвертировать свои опционы в наличность при увольнении. Однако в рамках традиционных механизмов, за исключением редких каналов вроде обратного выкупа компанией, вторичный оборот долей PE не отлажен, что ставит их перед структурной дилеммой сложного выхода и низкой ликвидности.
2. Оценка масштаба: триллионный объем «осады»
Сначала необходимо уточнить, что единых официальных данных об общем объеме глобального рынка акций непубличных компаний на сегодня нет. Это обусловлено присущей первичному рынку субъективностью и непрозрачностью оценок компаний. Тем не менее, мы можем оценить масштаб этого рынка, опираясь на открытые данные.

① Dry Powder (Сухо́й порошо́к): нераспределенные резервные средства фонда, находящиеся под управлением.
② Единороги: компании, созданные менее чем за 10 лет, с оценкой выше 1 млрд долл. США.)
Опираясь на данные таблицы, мы можем оценить колоссальный объем данной «осады» с двух измерений:
Во-первых, с точки зрения активов под управлением (AUM), глобальные PE- и VC-фонды — главные институциональные allocators частного капитала — управляют капиталом, превышающим 8,9 трлн долл. США ($5,8T + $3,1T). Хотя эта сумма включает часть сухого порошка, она сама по себе свидетельствует о колоссальных ресурсах, накопленных институциональным рынком для инвестиций в такие активы.
Во-вторых, с точки зрения оценки самих активов, только совокупная капитализация глобальных «единорогов» (частных компаний с оценкой свыше 1 млрд долл. США) уже достигает триллионного уровня. Как показано в таблице 2, данные Hurun Research составляют 5,6 трлн долл. США.[3] Результаты разных источников могут незначительно различаться: например, статистика CB Insights (по состоянию на июль 2025 года) показывает, что совокупная оценка 1 289 мировых единорогов превышает 4,8 трлн долл. США, что также подтверждает этот грандиозный масштаб.[4]
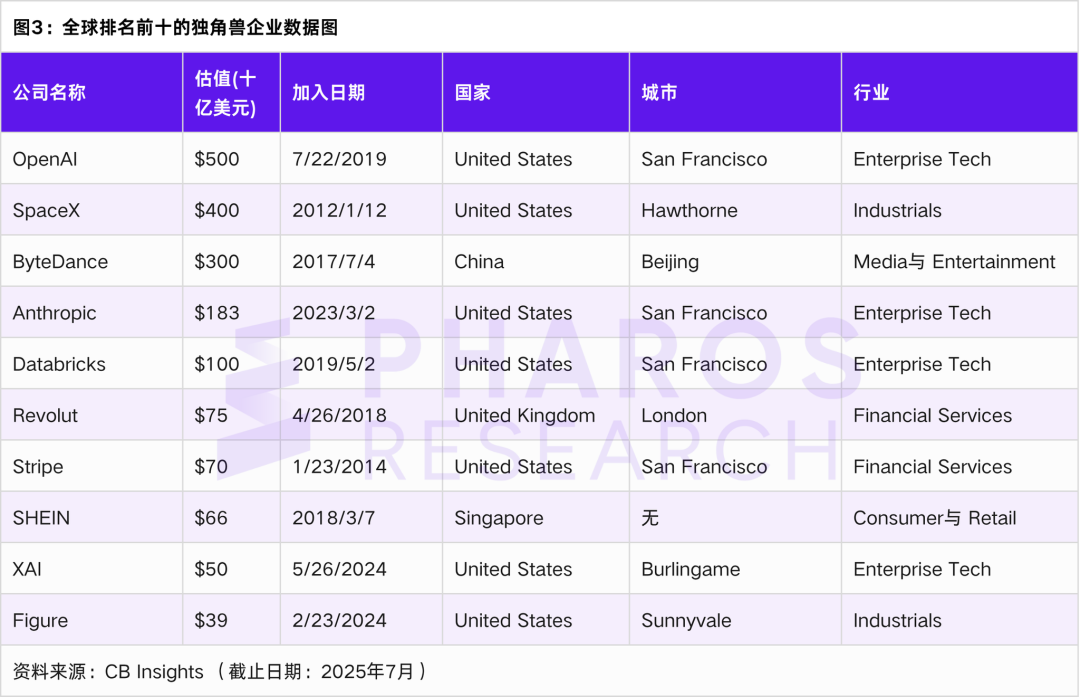
На рисунке 1 представлен список из десяти крупнейших по оценке единорогов мира по данным CB Insights. Безусловными лидерами выступают OpenAI (оценка свыше 500 млрд долл.), SpaceX (оценка 400 млрд долл.) и ByteDance (оценка 300 млрд долл.).
Следует подчеркнуть, что будь то 4,8 или 5,6 трлн долл. — это лишь верхушка айсберга, тысячи лидеров рейтинга. Колоссальная стоимость тысяч и тысяч других зрелых частных и растущих компаний, не достигших статуса единорога по всему миру, в эту статистику не входит.
В совокупности реальная общая стоимость глобального рынка приватного капитала представляет собой массивную осаду, значительно превосходящую триллионные отметки. Этот невероятно масштабный, но лишенный ликвидности океан активов безусловно открывает захватывающие перспективы для токенизации.
2.2 Дилемма «осады»: проблема «входа» и «выхода» высокодоходных активов
Рынок акций непубличных компаний таит в себе квазистриллионную стоимость, однако этот потенциал в традиционной модели остается нереализованным. Из-за отсутствия эффективных каналов перетока ценности данный рынок превратился в «осаду»: его колоссальная стоимость жестко скована структурной дилеммой «трудного выхода» и «трудного входа». Именно это мощное трение между высокой ценностью и низкой эффективностью формирует фундаментальный драйвер рынка для токенизации акций непубличных компаний.
«Трудный вход» заключается в высоком пороге допуска. В отличие от публичных рынков, инвестиционные возможности в непубличные акции во всех юрисдикциях строго ограничены узким кругом «аккредитованных инвесторов» или институционалов. Минимальные суммы входа, составляющие сотни тысяч или даже миллионы долларов, а также строгие требования к чистому персональному капиталу образуют стену, отсекающую большинство розничных инвесторов от этого высокодоходного роста. Это не только закрепляет неравенство возможностей, но и фундаментально ограничивает предложение капитала и глубину рынка.
«Трудный выход» же кроется в крайней нехватке каналов ликвидности. Для держателей внутри «осады» — будь то ранние ангелы, фонды VC/PE или команды сотрудников с опционами — пути вывода средств сильно сужены и затянуты по времени. Традиционно выход критически зависит от двух финальных событий: IPO или слияний и поглощений (M&A). Однако повсеместная тенденция единорогов к откладыванию выхода на биржу привела к тому, что периоды блокировки активов сроком в десять лет стали нормой, а огромные богатства надолго остаются лишь буквальными цифрами на бумаге. Внебиржевой вторичный оборот без прохождения IPO представляет собой неэффективные узкие ворота с высоким трением: он сильно полагается на офлайн-мэтчинг агентов, характеризуется непрозрачными процессами, обременительной юридической проверкой, высокими транзакционными издержками и долгими расчетными циклами.
Именно эта двойная дилемма «невозможности войти» и «невозможности выйти» совместно сформировала форму осады на рынке акций непубличных компаний, приведя к глубокой заморозке квазистриллионной стоимости. Острая противоречивость между высокой ценностью и низкой эффективностью создает для токенизации самое насущное и самое творческое поле применения.
2.3 Перестройка механизма: ключевые преимущества токенизации для акций непубличных компаний
Сталкиваясь с описанной выше дилеммой осады, токенизация предлагает не простую лата дыр, а системное решение, фундаментально перестраивающее цепочку создания стоимости акций непубличных компаний. Её главная роль выходит далеко за рамки пассивного устранения трения при «входе» и «выходе»; она также целенаправленно внедряет совершенно новые рыночные механизмы и парадигмы оценки.
Прежде всего, главное преимущество токенизации заключается в формировании непрерывной ликвидности вторичного рынка, тем самым ломая кризис осадного положения. Конкретно это проявляется в двух аспектах:
• Для внешних инвесторов: Токенизация, путем детального дробления дорогостоящих долей, радикально снижает порог входа, преодолевает прежнее препятствие «трудного входа» и открывает канал участия для более широкого круга комплаент-инвесторов. Это кардинально отличается от токенизации уже публичных акций (как, например, американский рынок): токенизация публичных акций преимущественно оптимизирует удобство сделок (например, торги 24/7), тогда как токенизация акций непубличных компаний при соблюдении регуляторных норм фундаментально обеспечивает «взлом круга» данного класса активов — впервые легальные розничные инвесторы получают возможность инвестировать в такие высокодоходные объекты, позволяя обычным людям легко приобретать долю в OpenAI.
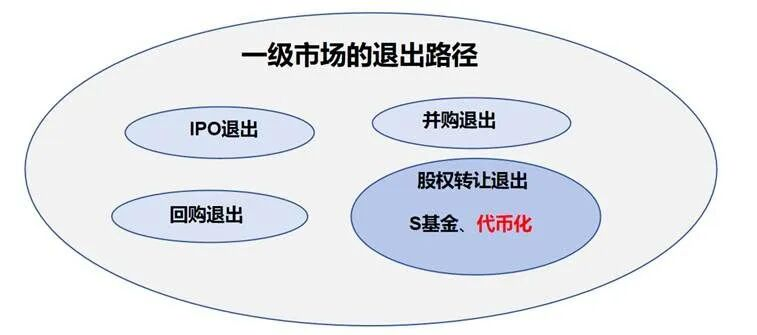
• Для внутренних бенефициаров: Она способна открыть абсолютно новый путь для вывода средств. Помимо традиционного IPO, обратного выкупа компанией, M&A или неэффективной передачи долей на вторичном рынке, держатели (сотрудники, ранние инвесторы) теперь смогут передавать свои доли через легальные токенизированные платформы и «выводить» их в ончейн-пространство, получая ликвидность на круглосуточном рынке блокчейна. Это добавляет PE- и VC-фондам новый канал вывода средств помимо IPO и слияний/поглощений, при этом этот метод вывода способен охватывать гораздо более широкий слой розничных инвесторов.
Рисунок 4: Резюме путей вывода на первичном рынке
Источник: Pharos Research
Во-вторых, токенизация приносит механизм непрерывного ценообразования, наделяя proactively инструментами управления рыночной капитализацией. Оценка традиционных акций непубличных компаний опирается на раунды финансирования каждые несколько месяцев или даже лет, где цена дискретна, запаздывает и непрозрачна. Непрерывные торговые операции на вторичном рынке токенизированного актива впервые предоставляют ценам подобных непубличных долей высокочастотные сигналы, сопоставимые с публичными биржами. Этот непрерывный процесс ценообразования устраняет статус «черного ящика» для оценки, позволяя компании и первым инвесторам справедливее оценивать последующие раунды финансирования и осуществлять более разумное и проактивное «управление капитализацией», что значительно снижает разрыв в оценке между первичным и вторичным рынками.
Наконец, токенизация также проложила путь к новым каналам финансирования, перекроив корпоративную капитальную стратегию. Токенизация — это не только инструмент перетока существующих активов, но и новаторский канал для привлечения нового капитала. Компании с высоким темпом роста (такие как единороги) могут сотрудничать с профильными Web3-проектами или платформами токенизации, минуя длительные циклы и высокие комиссии традиционного IPO, напрямую адресуя выпуск ценностных токенов (STO) глобальным квалифицированным цифровым инвесторам. Эта модель цифрового размещения представляет собой революционное расширение каналов сбора средств для компаний, позволяя им выйти на более крупный и диверсифицированный глобальный пул капитала. В настоящее время такие新兴шие платформы, как Opening Bell, активно тестируют сотрудничество с непубличными компаниями, исследуя этот авангардный путь привлечения капитала.
03 Текущее состояние рынка токенизации акций непубличных компаний
3.1 Обзор рынка и базовых активов
Точное измерение общего размера рынка токенизации акций непубличных компаний на данный момент затруднено. С одной стороны, некоторые платформы (например, Robinhood) не раскрывают полные данные о капитализации своих токенизированных акций; с другой, продукты на основе синтетических контрактов, такие как Ventuals, оперируют лишь показателем «открытого интереса» (Open Interest), не образуя понятия «рыночная капитализация токенизированной акции». Таким образом, в данной части мы оцениваем общий объем рынка на основе макроданных о ключевых продуктах, доступных на общественных площадках (например, CoinGecko). 
① Токен CURZ торгуется на площадке tZERO (ATS-платформа), которая не раскрывает общую капитализацию; приведенные в таблице данные рассчитаны методом «последняя доступная цена × общее количество акций». Этот продукт также не обладает свободной ликвидностью на DEX или CEX, а циркулирует исключительно внутри системы альтернативной торговли (ATS).
② Токен MGL, выпущенный Archax, является частью британского песочницы финансовых регуляторов FCA по цифровым ценным бумагам, запущенной в июле 2023 года. Данный актив выпущен Montis Group в сети Hedera, предоставляется Archax на custodia, его природа — токенизированная акция, однако пока не вышла на публичный оборот.
③ Среди токенов Jarsy присутствуют также акции уже публичных компаний (Nvidia, Tesla), но их TVL обычно невысок. Кроме того, часть токенов с капитализацией ниже 100 тыс. долл. в подсчет не включена.
На основании неполной выборки таблицы можно сделать вывод, что рынок токенизации акций непубличных компаний находится на крайне ранней стадии. Его суммарная капитализация оценивается примерно в диапазоне от $100 млн до $200 млн. Если исключить Securitize и Archax[1], то общий размер рынка составляет порядка нескольких десятков миллионов долларов, что относит его к категории нишевых. [1] Исключение CURZ от Securitize и MGL от Archax связано с тем, что первая торгуется на ATS tZERO, а вторая относится к продукту британского регуляторного песочницы; обе не обладают ликвидностью в традиционном крипто-контексте (Crypto-native).
Со структурой рынка份额 сильно концентрируется в комплаент-проектах от лидеров отрасли. Только CURZ, выпущенный Securitize, и MGL, выпущенный Archax (проект регуляторного песочницы), в сумме занимают более 60% от общего объема рынка.
С точки зрения базовых активов (исключая уникальные проекты Securitize и Archax), токенизированные объекты текущего рынка демонстрируют высокую однородность: они сфокусированы на ведущих технологических компаниях-единорогах США, особенно в секторе ИИ. Такие игроки, как OpenAI, SpaceX, xAI, уже стали наиболее востребованными объектами. Это в первую очередь отражает предпочтения проектных команд на этапе формирования рынка выбирать компании с максимальным узнаванием для привлечения внимания инвесторов. В свою очередь, хотя уже ведутся переговоры некоторых команд с владельцами долей китайских единорогов (ByteDance, Xiaohongshu), практических реализаций пока не появилось.
3.2 Три основные модели токенизации акций непубличных компаний
В настоящее время поиск путей токенизации акций непубличных компаний вывел на свет три принципиально различных подхода. Они существенно различаются по правовой основе, природе активов и правам инвесторов. Наиболее распространенной на сегодняшний день является третья — модель косвенного владения через СПВ.
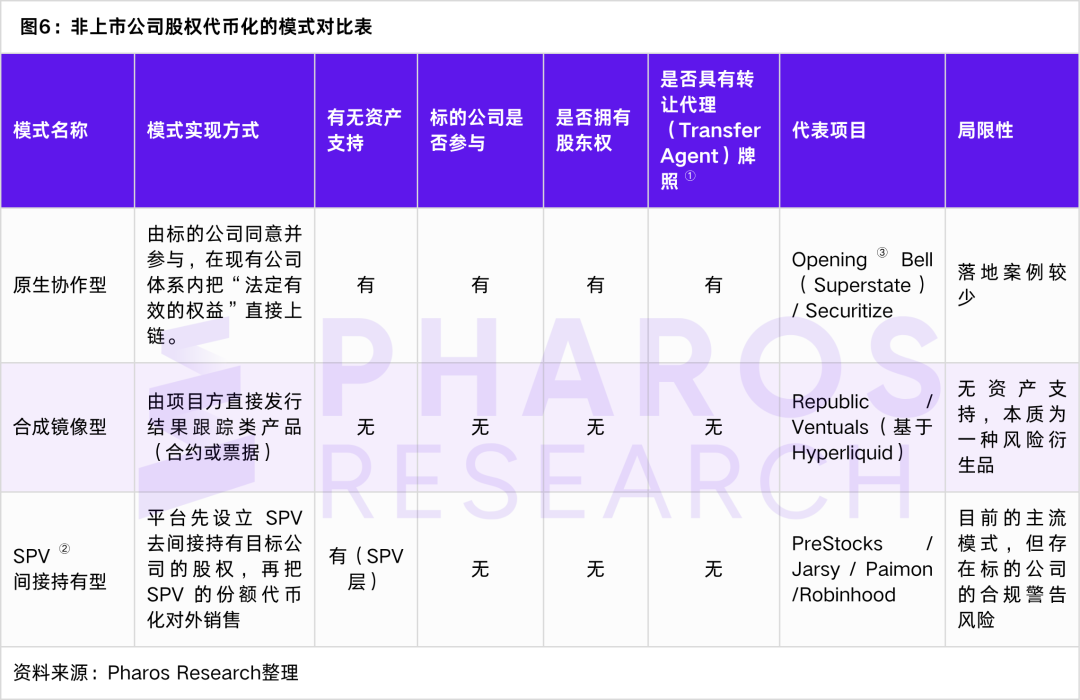
① Лицензия Transfer Agent означает регистрацию в качестве регистлятора ценных бумаг в SEC, имеющего право вести, управлять и изменять реестр акционеров. Это первый шаг к легальной токенизации акций в США. Полный цикл эмиссии и обращения требует также лицензий Broker-Dealer и ATS.
② СПВ (SPV, Special Purpose Vehicle) — общепринятый финансовый термин, означающий: «обособленная» компания, созданная специально для определенного транзакционного процесса (или удержания активов) ради изоляции рисков. Проще говоря, это «компания-конструктор».
③ Opening Bell, хотя и применяет подход партнерства с целевыми компаниями и токенизации их долей, на данный момент реализует кейсы только для уже публичных компаний. Сотрудничество с непубличными ограничивается PR-мероприятиями и не имеет активных фаз запуска.
1. Модель прямого взаимодействия с эмитентом (Collaborative Issuance Model)
Данный подход инициируется самой целевой компанией (непубличным субъектом), которая предоставляет официальное разрешение и принимает глубокое участие в регистрации и выпуске «юридически значимых акций» непосредственно на блокчейне. В этой схеме ончейн-токен является самой акцией; его правовая сила полностью эквивалентна офлайн-реестру акционеров (конкретные права реализуются согласно уставу и законодательству юрисдикции).
Таким образом, держатели токенов официально зарегистрированы как акционеры в реестре целевой компании и обычно обладают полным правом голоса, правом на дивиденды и доступом к информации. Платформа эмиссии должна обладать ключевыми финансовыми лицензиями, например, утвержденной SEC лицензией «регистратора ценных бумаг» (Transfer Agent), чтобы законно вести и изменять реестр акционеров. Представителями этого пути выступают Opening Bell (заявляет цель «оживить»法定ные акции компании в блокчейне) и Securitize (чья модель чаще применяется для合规ной токенизации паев фондов и обладает полным набором лицензий: Transfer Agent, Broker-Dealer, ATS).
Однако практическая реализация данной модели пока ограничена. У Securitize буквально пара успешных кейсов, а у Opening Bell все текущие запущенные проекты принадлежат уже публичным компаниям; взаимодействие с непубличными пока停留在 рекламном уровне.
2. Синтетическая зеркальная модель (Synthetic Mirror Model)
Обычно реализуется третьей стороной без разрешения целевой компании. Вместо акций выпускаются синтетические деривативы, имитирующие экономическую отдачу целевых акций, такие как Contingent Value Notes (CVN) или永续合约 на блокчейне.
Инвесторы покупают токены, не привязанные к реальным акциям; держатели не вносятся в реестр акционеров и, естественно, лишены прав голоса и дивидендов. Доходы или убытки инвесторов полностью зависят от расчетов с издателем по смарт-контрактам. Следовательно, эта модель несет существенный риск контрагента, проскальзывание цены отслеживания и серьезные регуляторные неопределенности. Примеры пути: Republic (зеркальные ноты-токены) и Ventuals (永久的 контракты оценки компаний на базе Hyperliquid).
3. Модель косвенного владения через СПВ (SPV Indirect Holding Model)
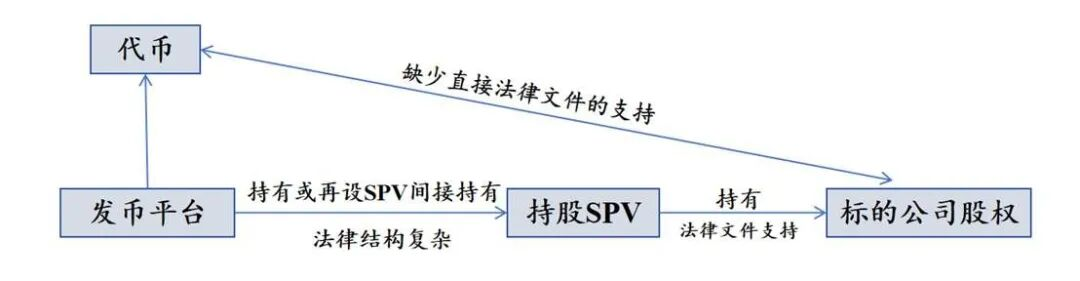
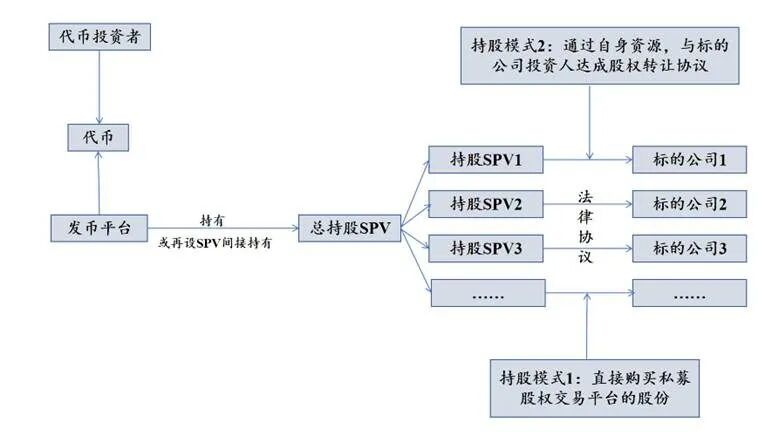
Данный подход является основным способом токенизации акций непубличных компаний на сегодня и представляет собой стандартную обходную архитектуру. Сначала платформа токенизации создает «целевую компанию» (SPV), которая приобретает и удерживает реальные акции целевой компании через вторичный рынок частного капитала. Затем платформа токенизирует не сами акции компании-эмитента, а «паи интересов» или «сертификаты прав» (beneficial interests) данного СПВ и продает их наружу.
Рисунок 7: Архитектура выпуска при модели косвенного владения через СПВ
Источник: Pharos Research
В этой структуре инвесторы владеют договорным экономическим правом на доход от СПВ, а не статусом акционера целевой компании, поэтому они обычно не имеют права голоса в операциях операционной компании. Данная модель相当于发行 токенов на базе удержания СПВ. Юридические документы поддерживают связь между СПВ и акциями целевой компании, однако выпуск токенов долей СПВ пытается обойти прямое разрешение со стороны самой компании.
Эта модель сталкивается с проблемами непрозрачности операций и рисками предупреждений со стороны компании-эмитента о комплаенте. Проекты часто используют сложные офшорные структуры СПВ для «регуляторного арбитража». Их прозрачность зачастую носит односторонний характер: инвесторы обычно видят лишь доказательство «активовой стороны» СПВ (что СПВ действительно владеет акциями целевой компании, через подтверждающие документы и custody); однако «пассивная сторона» СПВ — то есть состояние операций самого проекта, финансовое здоровье и детали эмиссии токенов — остается закрытой, образуя своего рода «черный ящик». Более того (как будет подробно раскрыто далее) подобные действия уже получили официальные юридические предупреждения от некоторых целевых компаний (например, OpenAI). Представители данного пути: PreStocks, Jarsy, Paimon Finance и Robinhood.
3.3 Пути реализации и комплаенса при токенизации акций непубличных компаний
Три разобранные выше модели (прямое взаимодействие, синтетическое зеркалирование, косвенное владение через СПВ) различаются по правовой базе, правам инвесторов и уровню риска. В данном разделе мы подробно рассмотрим их конкретные механизмы реализации и пути соблюдения нормативных требований.
1. Синтетическая зеркальная модель: симуляция акций деривативами
Суть синтетического зеркального токена заключается в финансовых деривативах. Их стоимость не锚定 на реальных акциях, а следует за динамикой оценки целевой компании через механизм, подобный CFD. Реализация обычно включает «индексирование» оценки, деление на торгуемые единицы контрактов и их мэтчинг через ончейн-протоколы.
Например, Mirror Token от Republic с юридической точки зрения является токенизированной нотой условных выплат (Contingent Payment Note), представляющей собой задолженность: выпущенные платформой долговые ноты, стоимость которых锚定 на оценке единорогов. Ventuals действует более прямолинейно, предлагя perpetual контракты на оценку компаний на базе Hyperliquid, являясь чисто контрактным деривативом.
В плане комплаенса, поскольку такие токены не дарят державам прав акционеров, их пути разошлись. Проекты типа Ventuals выбрали чистый путь Web3-«избежания регулирования», протокол Hyperliquid которого прямо запрещает доступ инвесторов из США. Republic продемонстрировал иной подход к комплаенсу: её основная деятельность широка и высока по стандартам соответствия; платформа имеет лицензию Broker-Dealer, а её Mirror Token (долговая нота) выпускается как ценная бумага по законам США с четким указанием, доступен ли продукт для инвесторов из США.
2. Модель прямого взаимодействия с эмитентом: токенизация настоящих акций через комплаенс
В сфере прямого взаимодействия основные исследователи сосредоточены вокруг Securitize и Opening Bell. Opening Bell, дочерний проект Superstate, заявляет о цели «прямой ончейн-токенизации истинных акций с участием эмитента». Все её текущие кейсы (Galaxy Digital, Exodus) реализованы именно благодаря тому, что целевые компании самостоятельно используют платформу Opening Bell для токенизации своих долей.
Однако необходимо отметить, что все действующие кейсы Opening Bell касаются уже публичных компаний, а не тех непубличных, которые являются ядром нашего анализа. Сотрудничество с непубличными компаниями пока停留在 рекламном уровне без фактической реализации. Поэтому в рамках модели прямого взаимодействия путь Securitize на сегодня представляет наибольший аналитический интерес для изучения токенизации акций непубличных компаний.
• Securitize, основанная в 2017 году, является поставщиком инфраструктуры, специализирующимся на токенизации RWA. Основой её бизнес-модели является конвертация традиционных финансовых активов, таких как корпоративные акции и паи фондов, в комплаент-цифровые ценные бумаги для выпуска, управления и торговли на блокчейне, предоставление услуг полного цикла от первичного размещения до вторичного рынка.
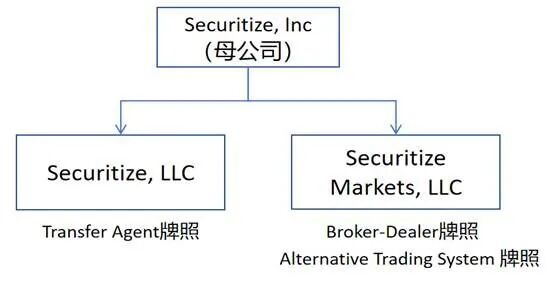
• Для замыкания этого бизнес-цикла Securitize в рамках регуляторной базы SEC и FINRA получила через свои филиалы три ключевые лицензии: регистратора ценных бумаг (Transfer Agent, TA), брокера-дилера (Broker-Dealer, B-D) и альтернативной торговой системы (Alternative Trading System, ATS), сформировав полный пакет комплаент-квалификаций.
Рисунок 8: Схема комплаент-лицензирования Securitize
Источник: Официальный сайт Securitize
Практика Securitize открыла два направления для непубличных компаний: один представляет путь токенизированного IPO (Exodus), другой — долгосрочный оборот на приватном рынке (Curzio Research).
Путь 1: От ATS до NYSE — метод токенизированного IPO Exodus: Партнерство американской криптокошельковой компании Exodus и Securitize стало эталонным кейсом демонстрации полного жизненного цикла токенизации акций непубличной компании. По состоянию на 1 ноября 2025 года капитализация токенов проекта достигла 230 млн долл. США, занимая более 30% всего рынка акцийных токенов. Одновременно история её успешного выхода на публичную биржу наглядно показала эволюцию путей ликвидности токенизированных акций на различных этапах.
(1) История проекта: Партнерство американской криптокошельковой компании Exodus и Securitize стало эталонным кейсом демонстрации полного жизненного цикла токенизации акций непубличной компании. По состоянию на октябрь 2025 года капитализация токенов проекта достигла 230 млн долл. США, являясь важнейшей частью рынка акцийных токенов. История её выхода на биржу ясно демонстрирует изменения путей ликвидности токенизированных акций на разных стадиях.
• Токенизация Exodus началась в 2021 году, когда компания, будучи непубличной, сотрудничала с Securitize для перевода своих акций класса A в «токены акций» на блокчейне Algorand с использованием протокола DS. Securitize неизменно выступала центральным регистратором (TA), отвечая за создание, поддержание и аннулирование всех токенов.
• Далее проект прошел ряд ключевых этапов: от начальной поддержки peer-to-peer переводов между белыми списками кошельков, до запуска торгов на Securitize Markets и tZERO (обе ATS-платформы); и наконец, в декабре 2024 года Exodus успешно листнулась на Нью-Йоркской фондовой бирже (NYSE American) под тикером EXOD, её токенизированные акции официально стали публично торгуемыми ценными бумагами. После листинга, для расширения охвата, Exodus в 2025 году объявила о партнерстве с платформой Opening Bell компании Superstate, расширив токены акций на сети Solana и Ethereum, при этом центральный статус регистратора Securitize остался неизменным.
(2) Механизмы обеспечения ликвидности токенов Exodus на разных этапах: В зависимости от стадии актива, механизмы ликвидности токенов акций Exodus делятся на три основные:
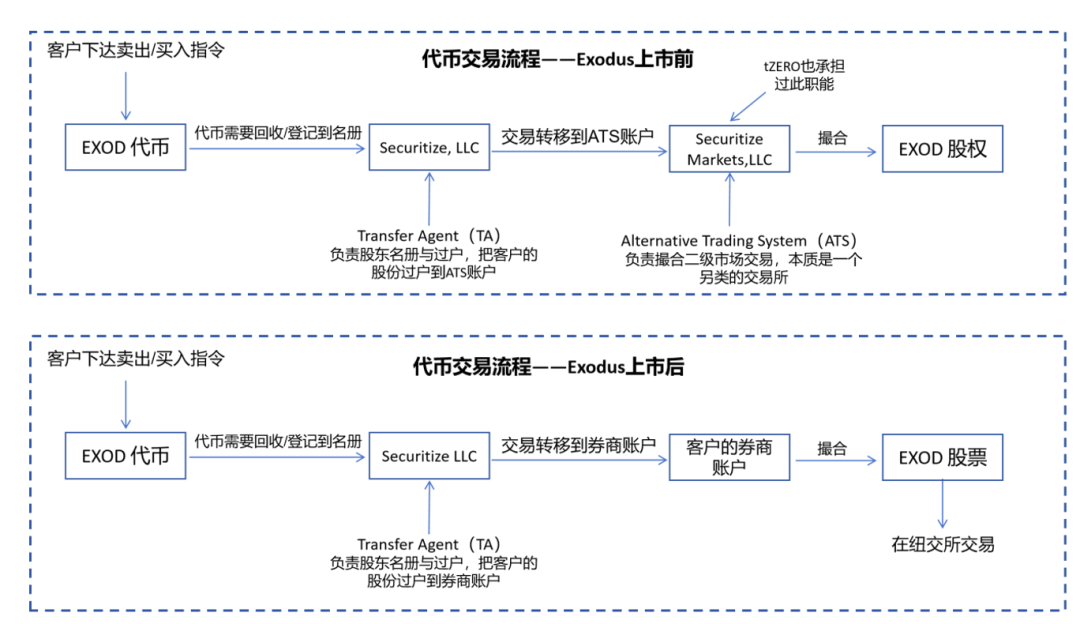
• До листинга (2021-2024): Оборот через ATS-платформы. До публичной листинговой публикации основным каналом ликвидности была регулируемая альтернативная торговая система (ATS). Стандартный процесс таков: инвестор сначала депонирует свой токен у регистратора (Securitize) для обновления реестра акционеров, после чего агент переводит соответствующий баланс на счет брокера ATS (например, tZERO Markets или Securitize Markets). В конечном итоге инвестор подает ордер на торговлю через соответствующую ATS, система выполняет матч и расчет.
• После листинга (2024.12–н.в.): Конвертация в обыкновенные акции публичного рынка. После успешного листинга на NYSE American токен получил прямой путь на открытый рынок. Процесс таков: инвестор передает токен регистратору Securitize, который помогает конвертировать его в традиционные именные акции (Street Name) в личном брокерском счете инвестора. После завершения конвертации инвестор может свободно торговать акциями по тикеру EXOD в открытом рынке через своего брокера.
Рисунок 9: Схема процесса торгов токенами Exodus до и после листинга
Источник: Paramita Venture
• Базовый путь: Легальная场外 (OTC) передача. Как фундаментальный механизм всегда присутствующий, токенизированные акции EXOD поддерживают легальные OTC или P2P переводы. Ключевым условием этого пути является проверка адресов кошельков обеих сторон регистратором Securitize по белому списку. Цена и расчет производятся в offline-переговорах, затем перевод токенов выполняется в blockchain. Стоит отметить, что в переходный период от листинга ATS до фактического выхода на NYSE данный легальный OTC-канал был единственным источником ликвидности.
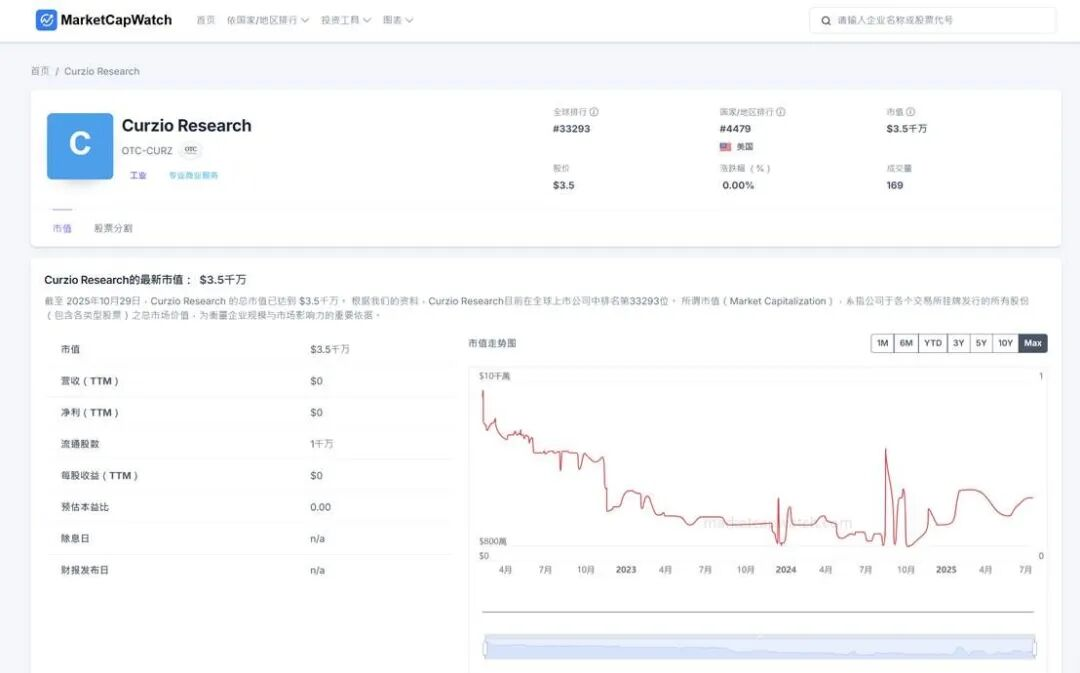
Путь 2: Долгосрочный оборот на приватном рынке —常态 ATS Curzio Research: Несмотря на то что путь Exodus изображает самый идеальный сценарий, для большинства непубличных компаний оборот на ATS вовсе не является переходной ступенью к IPO, а может стать их долгосрочной конечной формой. Кейс американской исследовательской инвестиционной компании Curzio Research глубоко отражает эту распространенную реальность.
• Компания токенизировала свои доли через Securitize в токен CURZ и продолжает продавать их квалифицированным инвесторам на ATS-платформе tZERO. Ценность этой модели заключается в предоставлении легального, непрерывного, albeit limited liquidity вторичного рынка для множества частных предприятий, не стремящихся или не имеющих возможности проводить IPO, решая ключевую проблему вывода средств ранних акционеров.
• Динамика её капитализации (см. Рисунок 6) также подтверждает характеристики оборота ATS на приватном рынке: После эмиссии в 2022 году капитализация токена CURZ переживала длительный спад, достигнув дна в начале 2024 года. После этого она вошла в зону высокой волатильности, демонстрируя типичные признаки «тонкого рынка» (Thin Market) с нехваткой ликвидности и низкой эффективностью ценообразования, резко контрастируя с высокой ликвидностью таких бирж, как NYSE.
Рисунок 10: График капитализации токена Curzio Research (торги на ATS)
Источник данных: MarketCapWatch
3. Модель косвенного владения через СПВ: главный путь «регуляторного арбитража»
Модель косвенного владения через СПВ на сегодня является наиболее распространенной практикой в сфере токенизации акций непубличных компаний. Её ядерная архитектура заключается в том, что платформа выпускает СПВ (обычно офшорную), которую использует для покупки и удержания акций целевой компании через вторичный рынок приватного капитала, после чего токенизирует сертификаты участия (beneficial interest) данного СПВ.
На этапе получения активов СПВ обычно действует по двум путям:
• Первый путь: используя ключевые ресурсы эмитента в традиционном PE/VC секторе, напрямую покупает доли у фондов частного капитала или венчурных фондов, владеющих акциями целевой компании. В этой архитектуре удерживающая СПВ часто выступает как новый LP (limited partner) данного фонда для косвенного удержания.
• Второй путь: приобретение через платформы вторичного рынка частного капитала (например, EquityZen, Forge Global, Hiive). Этот путь стандартизированнее, но может добавить юридические архитектуры costs и риски комплаенса.
Рисунок 11: Структура выпуска токенов модели косвенного владения через СПВ
Источник данных: Pharos Research
Ключ этого подхода заключается в обходе ограничений на передачу долей (Transfer Restrictions) в соглашении об акционерах целевой компании. Поскольку приобретаемые СПВ доли обычно невелики, а сделки (например, путь 1) могут считаться внутренней передачей долей LP в фонде инвестора, они часто обходятся без уведомления целевой компании. Это предоставляет платформам юридическое пространство для временного обхода прямого разрешения компании.
Однако операционная прозрачность этой модели часто оставляет желать лучшего. Используя сложные офшорные СПВ, проектная команда обеспечивает одностороннюю прозрачность: инвесторы способны верифицировать только «активы» СПВ (удерживаемые акции), в то время как финансовое здоровье и операционные детали самой проектной команды находятся в состоянии «черного ящика». Эта непрозрачность также выражается в их моделях выпуска, которые на рынке делятся на две основные:
• Модель «Купить, затем выпустить» (Buy then Issue): Команда проекта (и её СПВ) заранее использует собственные средства для приобретения акций целевой компании, после чего токенизирует доли своего СПВ и выпускает их публике для возврата привлеченного капитала. Эта модель более стабильна, активы заранее заблокированы.
• Модель «Выпустить, затем купить» (Issue then Buy): Команда проекта сначала выпускает токены для сбора средств, обязуясь впоследствии использовать собранные средства на покупку акций целевой компании. Эта модель сопряжена с большими рисками: проект рискует недополучить финансирование, столкнуться с колебаниями цен активов или даже неспособностью выполнить обязательства по покупке, подвергая инвесторов огромной неопределенности.
Разумеется, эта операционная непрозрачность относительна. В сравнении с «синтетическими зеркальными» деривативами, лишенными реальной поддержки, модель СПВ по меньшей мере гарантирует материальную базу в виде акций, потому более стабильна с точки зрения активов.
Однако истинным поводом для беспокойства в этой модели является не внутренняя операционная опасность, а внешние юридические и комплаент-вызовы, связанные с архитектурой «регуляторного арбитража». Поскольку незаконная токенизация проектов столкнулась с открытым противодействием со стороны некоторых целевых компаний (например, OpenAI), такой подход косвенного владения через СПВ постоянно оказывается под давлением как нормативного контроля (со стороны государства), так и корпоративного юридического отдела (со стороны целевой компании). Далее мы подробнее рассмотрим данную тему.
04 Анализ рисков и перспективы
4.1 Разумное продвижение вперед: ключевые узкие места токенизации акций непубличных компаний
Несмотря на огромный потенциал токенизации акций непубличных компаний по перестройке триллионного рынка, её текущее развитие находится на крайне ранней стадии и сталкивается с четырьмя главными непреодоленными вызовами.
1. Вызовы комплаенса: двойной удар регуляторов и юристов компании
Проблемы комплаенса являются главным и самым сложным вызовом на данном этапе. В отличие от токенизации уже публичных акций, токенизация долей непубличных компаний сталкивается не только с регулированием закона о ценных бумагах со стороны SEC и прочих органов, но и с юридическими рисками со стороны самой эмитирующей компании.
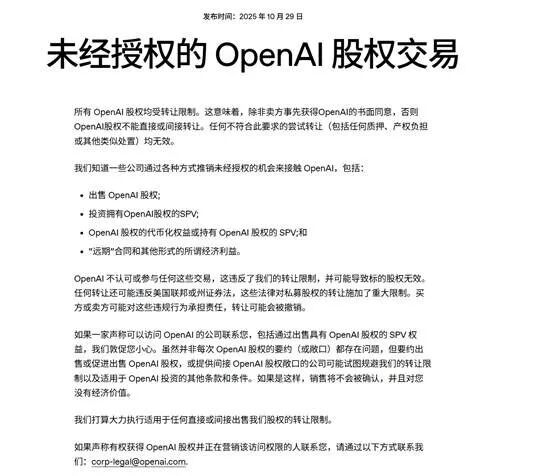
Особенно критично в модели косвенного владения через СПВ, которая по сути пытается осуществить «регуляторный арбитраж», обойдя clauses ограничения передачи в соглашениях об акционерах целевой компании. Недавно компании вроде OpenAI и Stripe опубликовали официальные предупреждения (см. Рисунки 8 и 9), прямо указывая, что акции, контролируемые СПВ за такими токенами, нарушают соглашения о передаче, держатели токенов не будут признаны акционерами, и сам СПВ может столкнуться с санкциями со стороны компании.
Рисунок 12: Объявление OpenAI о предупреждении токенизированных акций
Источник: Официальный сайт OpenAI
Рисунок 13: Объявление Stripe о предупреждении токенизированных акций
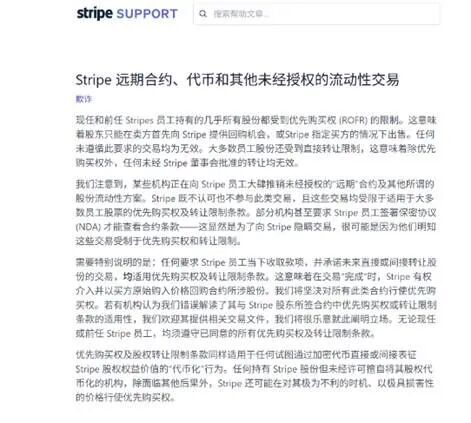
Источник: Официальный сайт Stripe
Этот риск быстро перешел в реальность. Например, Robinhood (создавшее юрлицо в Литве) запустило токены OpenAI в июне 2025 года, вскоре получило публичное предупреждение от OpenAI (см. Рисунок 10) в июле, а затем в течение недели попало под расследование литовских регуляторов. Давление двойного давления государственных регуляторов и корпоративных юристов образует наибольшую на сегодня неопределенность в области комплаенса.
Рисунок 14: Пост в X, спровоцировавший расследование в отношении Robinhood
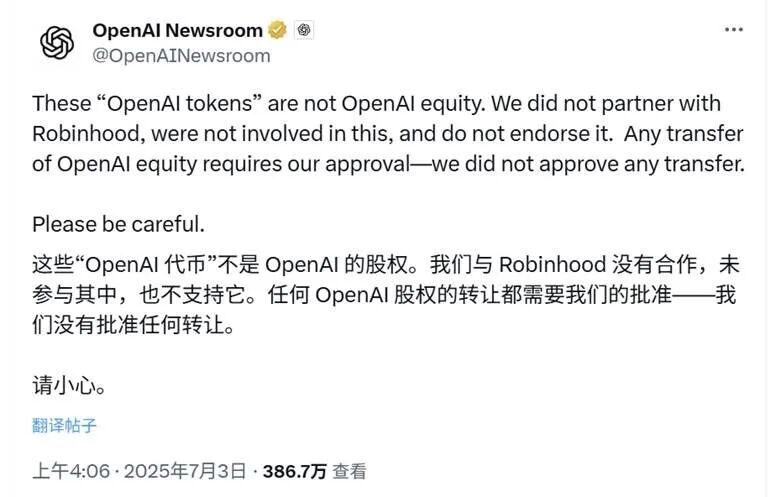
Источник: Официальный аккаунт OpenAI в X
Несмотря на всё это, следует отметить: существуют определенные механизмы смягчения данного риска двойного давления.
• Во-первых, сложная юридическая архитектура СПВ, выстроенная проектной командой, объективно использует правовые лазейки в пунктах об «ограничениях передачи акций». Несмотря на открытое противостояние, целевая компания не всегда может юридически эффективно остановить такие косвенные переводы; к тому же судебные процессы требуют огромных временных и экономических затрат, и мотивация компаний начинать такую тяжбу остается вопросом.
• Во-вторых, компании, открыто заявившие резкое сопротивление, пока остаются меньшинством (как OpenAI, Stripe), в то время как больше ведущих игроков рынка (таких как SpaceX Илона Маска) придерживаются стратегии «молчаливого невмешательства», что рынком трактуется как форма молчаливого согласия.
• Более важно то, что по мере интеграции криптоактивов в мейнстрим-финансы, отношение корпораций к токенизации динамично меняется (например, некоторые компании уже начали применять стратегии казначейства DAT). Поэтому вполне возможно, что компании, ныне выступающие против, в будущем戏剧性地 перейдут к активному сотрудничеству. Мы прогнозируем, что ключевым направлением эволюции в данной сфере станет способность продвинуть слияние моделей «косвенного владения через СПВ» и «прямого взаимодействия с эмитентом», где решающим фактором будет проникновение криптоактивов в традиционный финансовый и технологический секторы.
2. Неясный механизм ценообразования: отсутствие anchor公允ной стоимости
Механизм ценообразования токенизированных акций также обладает значительными недостатками. Сами акции непубличных компаний лишены непрерывных котировок публичного рынка, их точка опоры (например, оценка последнего раунда) низкочастотна, запаздывает и непрозрачна. Когда этот нестандартный актив токенизируется и помещается на круглосуточный рынок, эффективность его механизма ценообразования подвергается серьезным испытаниям.
Для инвесторов сложно определить обоснованность цены токена:锚定于 ли она запаздывающую оценку раунда или спекулятивный премиум рыночных настроений? Это приводит к тому, что цены вторичного рынка более склонны к сильным колебаниям под влиянием настроений, и могут значительно отклоняться от реальной оценки первичного рынка. Когда целевая компания (или её отрасль) сталкивается с экстремальными рыночными шоками, данный механизм定价 без твердой стоимостной опоры рискует失效овать, а потенциальные механизмы传导 риска до конца не ясны.
3. Дилемма ликвидности: ограничение глубиной и масштабом рынка
Хотя одна из главных целей токенизации — высвобождение ликвидности, по текущим рыночным表现ам эта цель далека от завершения. Как указано ранее (Таблица 3), текущая свободная рыночная капитализация акцийных токенов (без учета Securitize, Archax) крайне мала, большинство лишь миллионного уровня, при этом торги сосредоточены в основном на DEX.
Такая малая капитализация + рассеяние торгов вместе приводят к серьезному дефициту глубины ликвидности. Рынок демонстрирует типичные черты тонкого рынка (Thin Market): спреды между покупкой и продажей значительно расширяются, а любой относительно крупный ордер способен вызвать резкое проскальзывание цены. Эта хрупкая структура рынка делает цену токенов крайне чувствительной к шокам и волатильности, не только неспособной эффективно обслуживать крупные потребности в выходе старых держателей, но и значительно увеличивая транзакционные издержки и риски для обычных инвесторов.
4. Плохая интеграция с листингом: финальные риски модели СПВ
Когда токенизированная непубличная компания (например, OpenAI) в конечном итоге добивается проведения IPO, существующая модель СПВ столкнется со значительными вызовами интеграции. Как показывают предупреждения OpenAI и др., косвенное удержание через СПВ может привести к тому, что контроль СПВ над своими долями, из-за нарушения пунктов «ограничений передачи», окажется под юридическими преградами при регистрации и конвертации в публичные акции во время IPO. Если статус акционеров СПВ не будет признан, их токены невозможно будет конвертировать в свободно торгуемые акции на публичном рынке, лишив возможности реализовать ценность через продажу, а также исключив из будущих прав акционеров (дивиденды, дополнительные эмиссии).
На данный момент единственным успешным переходом от токенов непубличной компании к публичным акциям remains кейс Exodus с партнёрством Securitize. Однако и этот комплаент-путь не лишен трений. В период почти годовой подготовки Exodus к снятию с ATS и листингу на NYSE American торги её токенизированных акций практически полностью остановились (сохранился лишь легальный OTC-канал), а ликвидность рынка временно замерла.
Кроме того,一旦 собственность актива переходит из Pre-IPO в публичные акции, сложность комплаент-регулирования, клиринга, расчетов и обслуживания регистратора многократно возрастает. Проектные команды, доминирующие в выпуске СПВ (часто веб3-команды), в целом лишены необходимых профессиональных лицензий (Broker-Dealer, Transfer Agent и др.) и опыта работы для обработки пост-листинговых комплаент-ценных бумаг. Дефицит операционных навыков добавляет новую неопределенность в возможность актива плавно перейти на публичный рынок, оставляя путь реализации ценности на ключевом этапе финального выхода через СПВ по-прежнему неочевидным.
Конечно, сталкиваясь с этим вызовом «финала», некоторые команды СПВ активно развивают комплаент-квалификации для токенизации публичных акций (например, рассматривая приобретение легальных брокерских фирм), другие предложили альтернативный путь вывода: сразу после IPO целевой компании, СПВ (как изначальный акционер) немедленно liquidates все свои акции после окончания lock-up периода, переводит вырученные фиатные средства всем держателям токенов в форме «дивидендов». Данный путь теоретически обходит комплаент-проблему «токен → акция», но его практическая эффективность, тайминги клиринга и риски репутации самой команды еще не прошли проверку рынком и временем.
4.2 Взгляд в будущее: три ключевых тренда токенизации акций непубличных компаний
Несмотря на многие перечисленные препятствия, токенизация акций непубличных компаний, как одна из областей RWA с наибольшим пространством для творчества, сохраняет огромную потенциал по перестройке традиционной финансовой структуры. Мы полагаем, что после нынешнего периода «варварского роста» рынок будет развиваться в соответствии с тремя ключевыми трендами:
1. Эволюция драйверов: от «однонаправленного арбитража» к «двусторонней интеграции»
Юридические трения, возникшие между моделью СПВ и эмитентами (такими как OpenAI), четко вскрыли ограничения и friction, сопровождающие попытки обойти эмитента. Подобные операции напрямую затрагивают key пункты соглашений акционеров о «ограничениях передачи», не только генерируя юридические риски, но и вызывая открытое сопротивление со стороны компаний (Stripe, OpenAI).
Однако истинной точкой прорыва, движущей рынок, становится не только внешнее давление регуляторов, но скорее изменение самого отношения эмитентов (непубличных компаний) — перехода от пассивной защиты к проактивному участию. По мере того как Web3 и криптоактивы проникают в Уолл-стрит и традиционные финансы, технологии начинают зреть. Они переоценивают токенизацию (STO) как высокоэффективный, глобальный инструмент капитальной стратегии, превосходящий традиционное IPO по ряду параметров, включая:
(1) Более низкие затраты на размещение;
(2) Доступ к значительно более широкому пулу глобального комплаент-капитала;
(3) Возможность непрерывного ценообразования и управления капитализацией задолго до IPO.
Следовательно, будущий основной путь рынка вряд ли будет simple заменой «прямого взаимодействия» на «СПВ-арбитраж», а скорее интеграцией и трансформацией. Разница и динамика отношения эмитентов (противодействие OpenAI и молчание SpaceX), а также изменения (некоторые компании уже начали применять DAT-стратегии казначейства) делают вероятным драматический поворот нынешних противников в сторону активного сотрудничества — как это происходило с отношением многих бизнес-лидеров и политиков к BTC.
Мы прогнозируем, что ядро будущей эволюции в данной сфере заключается в способности интегрировать модель «косвенного владения через СПВ» с моделью «прямого взаимодействия» — то есть сможет ли модель СПВ, благодаря своей гибкости и рыночному чутью, постепенно получить одобрение эмитентов и в конечном итоге трансформировать «регуляторный арбитраж» в «эмитенто-ориентированное комплаент-сотрудничество».
2. Эволюция инфраструктуры: от спекуляций на DEX к углублению нативной RWA-ликвидности
Текущий困境 с ликвидностью тонкого рынка на DEX не решается возвратом к старым не-нативным системам вроде ATS. Будущее крипто-активов лежит в построении и углублении истинной «нативной ончейн ликвидности».
Очевидно, что фокус следующего этапа сместится на построение инфраструктуры, что конкретно включает:
(1) Широкое развертывание мультичейна и L2, переносящее активы на Solana, Base и другие континенты с массовой пользовательской базой и капиталом;
(2) Появление специализированных RWA-протоколов и построенных поверх них DEX, предоставляющих стакан ордеров, маркетмейкеров и услуги клиринга именно для ценностных токенов (а не мемкоинов);
(3) Создание собственных бирж или слоев ликвидности проектами для более централизованного и эффективного управления вторичным рынком токенов (при соблюдении комплаенса), обеспечивая стабильность глубины.
3. Эволюция базовых активов: от супер-единорогов к длинному хвосту частных предприятий
В настоящее время рынок сильно сконцентрирован на звездах вроде OpenAI и SpaceX, что на раннем этапе было продиктовано целями маркетинга для привлечения внимания. Однако эти топ-компании обычно имеют достаточный капитал и строгие юридические механизмы, а их соглашения об акционерах создают самые жесткие юридические вызовы и сопротивление для путей токенизации СПВ. Напротив, многочисленные предприятия среднего и позднего этапов — даже некоторые зрелые частные компании — проявляют большую готовность к проактивному сотрудничеству.
Исходя из этого, еще один广阔ный голубой океан для токенизации, возможно, кроется в обслуживании десятков тысяч зрелых частных предприятий, ищущих пути вывода средств помимо IPO. Как показывает кейс Curzio Research, эти предприятия «длинного хвоста», возможно, не имеют планов по ближайшему листингу, но их сотрудники и ранние инвесторы остро нуждаются в ликвидности. Когда эти предприятия активно начнут сотрудничать с нативными платформами ликвидности, рынок токенизации акций непубличных компаний окончательно перейдет от маркетингового драйва к прагматизму, пережив масштабный рывок и раскрыв свою истинную рыночную силу.
05 Заключение
Токенизация акций непубличных компаний призвана предложить решения для «осады» глобального квазистриллионного класса активов с наибольшей степенью подавления ликвидности. Анализируя размеры рынка, ключевые боли, механические преимущества, основные модели и будущие вызовы токенизации акций непубличных компаний, мы приходим к следующим выводам:
Во-первых, рынок демонстрирует огромный контраст между «триллионным потенциалом» и «десятимиллионной реальностью», находясь на крайне ранней стадии. С одной стороны, акции непубчных компаний, представленные единорогами, сами по себе представляют колоссальную «осаду» стоимостью в квадриллионы — веками присутствующая боль «трудного входа» (высокий порог отсекает инвесторов) и «трудного выхода» (долгие циклы блокировки не позволяют PE/VC и иным держателям выйти). С другой стороны, контрастно этой гигантской потенциальной емкости (исключая песочницы и ATS-проекты) свободная рыночная капитализация торгуемых токенов сейчас составляет лишь десятки миллионов долларов. Это указывает на то, что рынок все еще находится на зарождающейся стадии; его ключевые функции, такие как ценообразование и высвобождение ликвидности, далекi от реализации.
Во-вторых, текущие модели демонстрируют дифференциацию путей множественных экспериментов. Рынок разделился на три модели: модель прямого взаимодействия (например, Securitize) представляет идеальное комплаент-решение, но отличается длительными сроками и малым числом кейсов; синтетическая зеркальная модель (например, Ventuals) является чистым Web3-деривативом; а модель косвенного владения через СПВ (например, PreStocks, Jarsy) выступает основным путем практики на сегодня.该 модель, благодаря гибкой архитектуре, первой исследовала рынок, но все же требует доработки в коммуникации с эмитентами и интеграции с финальным этапом IPO.
В-третьих, ядро будущей эволюции рынка — «интеграция и трансформация», а не простое «замещение». Модель СПВ, выступившая пионером, подтвердившим рыночный спрос благодаря своей гибкости, сейчас сталкивается с вызовами комплаент-регулирования, интеграции с финальным этапом IPO и недостаточной ликвидности, что стимулирует её эволюцию в сторону более зрелых форм. Будущие ключевые драйверы будут зависеть от изменения отношения самих непубличных компаний (эмитентов) — по мере становления Web3 мейнстримом, реальные корпорации начнут проактивно воспринимать токенизацию (STO) как новый, высокоэффективный инструмент финансирования и управления капитализацией. Это осознание сместит фокус модели СПВ с одностороннего рыночного поиска в сторону комплаент-сотрудничества с участием целевой компании.
Четвертое, голубой океан длинного хвоста частных компаний и реализация нативной инфраструктуры станут ключом к масштабированию взрыва. Истинный голубой океан для токенизации ограничен не только сверх-единорогами, а куда большим пластом зрелых частных компаний «длинного хвоста», ищущих пути вывода (как показал кейс Curzio Research). Когда эти прагматичные эмитенты объединятся с предназначенной для них «нативной инфраструктурой ликвидности RWA» (специализированные RWA-протоколы, разворачивание на L2), рынок токенизации акций непубличных компаний окончательно пройдет от «маркетинговой» предистории к «прагматичной» фазе масштабного взрыва, раскрывая свою истинную рыночную силу.
Подводя итог, токенизация акций непубличных компаний проходит критический период перехода от стихийного рыночного поиска к «экосистемному комплаент-сотрудничеству». Безусловно, данная отрасль является одним из самых важных направлений для долгосрочного внимания и исследований в RWA乃至 всей крипто-финансовой сфере. Какова будет её конечная форма, предстоит узнать времени и рынку, но一经opened эта дверь может ознаменовать начало принципиально новой финансовой модели.
Источники
[1] Kumar, S., Suresh, R., Kronfellner, B., Kaul, A., & Liu, D. (2022, September 12). Relevance of on-chain asset tokenization in “crypto winter”. Boston Consulting Group & ADDX.
[2] Citi Global Perspectives & Solutions. (2023, March 30). Money, Tokens, and Games: Blockchain’s Next Billion Users and Trillions in Value. Citigroup.
[3] Hurun Research. (July 2025). Press Release for Global Unicorn Index 2025.
[4] CB Insights. (July 2025). The Complete List of Unicorn Companies. Official Database.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News