


Перестаньте маскировать высокорисковые инвестиционные продукты под стейблкоины.
Автор: Sleepy.txt
В мире стейблкоинов всегда хватает историй, не хватает лишь уважения к риску. В ноябре со стейблкоинами снова случилось нечто.
Стейблкоин под названием xUSD пережил резкий обвал цены 4 ноября, упав с 1 доллара до 0,26 доллара. По сей день он продолжает падать, достигнув отметки 0,12 доллара, и потерял 88% рыночной капитализации.
Источник изображения: CoinGecko
Инцидент коснулся популярного проекта Stream Finance, управляющего активами на сумму 500 млн долларов.
Они упаковали свою высокорискованную стратегию управления капиталом в выплачивающий дивиденды стейблкоин xUSD, позиционируя его как «привязанный к доллару и автоматически генерирующий доход», по сути инкапсулировав прибыль от инвестиций. Если это инвестиционная стратегия, невозможно гарантировать безупречный заработок. 11 октября, на фоне сильного обвала крипторынка, их внебиржевые торговые стратегии дали сбой, что привело к убыткам в размере 93 млн долларов (около 660 млн юаней). Этих денег хватило бы на покупку более сорока квартир площадью 100 квадратных метров на Второй кольцевой дороге в Пекине.
Через месяц Stream Finance объявил о приостановке всех депозитов и снятий средств, а цена xUSD полностью потеряла связь с долларом.
Паника быстро распространилась. Согласно данным исследовательского агентства stablewatch, в течение следующей недели из различных «дивидендных стейблкоинов» было выведено более 1 млрд долларов. Это эквивалентно тому, как если бы все вклады городского банка среднего размера подверглись набегу вкладчиков за 7 дней.
Весь рынок DeFi-инвестирования забил тревогу: в некоторых протоколах ставка по займам даже опустилась до шокирующих -752%. Это означает, что обеспечение стало практически бесполезным, никто больше не желает гасить долги, чтобы выкупить свои активы, и рынок погрузился в хаос.
Всё началось с внешне привлекательного обещания: стабильность и высокие проценты.
Когда иллюзия «стабильности» была развеяна одной сильной медвежьей свечой, нам необходимо заново оценить, какие стейблкоины являются настоящими, а какие представляют собой просто инвестиции с высоким риском, замаскированные под стейблкоины. И почему сегодня продукты с высоким риском имеют смелость открыто называть себя «стейблкоинами»?
Новое платье короля
В мире финансов за самыми красивыми масками часто скрываются самые острые клыки. Stream Finance и его стейблкоин xUSD — яркое тому подтверждение.
Проект заявлял, что xUSD использует «дельта-нейтральную стратегию». Это сложный термин из профессиональной торговли, призванный с помощью ряда сложных финансовых инструментов хеджировать риски рыночных колебаний. Звучит очень безопасно и профессионально. История проекта гласила, что независимо от роста или падения рынка пользователи будут получать стабильную прибыль.
Всего за несколько месяцев оно привлекло приток капитала на сумму до 500 млн долларов. Однако, заглянув под маску, можно увидеть, что, согласно отслеживанию аналитиков цепочки блоков, реальная схема работы xUSD полна дыр.
Во-первых, абсолютная непрозрачность. Из заявленных активов на 500 млн долларов в блокчейне видно менее тридцати процентов. Оставшиеся «квантовые 350 млн долларов Шрёдингера» работают в скрытых местах. Никто не знал, что происходит внутри этого черного ящика, вплоть до момента краха.
Во-вторых, поразительное кредитное плечо. Проект использовал всего 170 млн долларов реальных активов для обеспечения повторяющихся залогов и займов в других протоколах DeFi, создав кредитное плечо в размере 530 млн долларов, что соответствует реальной степени левериджа свыше 4 раз.
Что это значит? Вам кажется, что вы обменяли свои средства на надежно закрепленный «цифровой доллар» и мечтаете о стабильных годовых процентах в двойные цифры. На деле же вы приобрели долю LP (ликвидности) хедж-фонда с четырехкратным левериджем, причем 70% позиций этого фонда вам вообще не видны.
За вашей «стабильностью» ваши деньги участвуют в сверхчастотной торговле на крупнейших цифровых биржах мира.
Именно в этом заключается самая большая опасность таких «стейблкоинов». Под этикеткой «стабильности» скрывается суть «хедж-фонда». Он обещает обычным инвесторам безопасность, сравнимую с банковским вкладом, но в основе лежит высокорискованная стратегия, которой способны управлять только самые опытные трейдеры.
Генеральный директор компании по безопасности блокчейна Cyvers Дедди Лавид после инцидента прокомментировал: «Даже если сам протокол безопасен, внешние управляющие фондами, офчейн-хранение и человеческий контроль остаются критическими слабыми местами. Крах Stream — это не проблема кода, а проблема людей».
Эта точка зрения бьет точно в цель. Корень проблемы Stream Finance заключается в том, что проект тщательно упаковал чрезвычайно сложную, высокорискованную и нерегулируемую финансовую игру в легкодоступный для обычного человека продукт «стабильных инвестиций».
Домино
Если считать, что Stream Finance самостоятельно создал бомбу, то кураторы в DeFi-займах стали ее доставщиками, что в итоге привело к широкомасштабной серии взрывов.
В новых протоколах займов, таких как Morpho и Euler, кураторы играют роль «управляющих фондами». В основном это профессиональные инвестиционные команды, которые упаковывают сложные DeFi-стратегии в отдельные «стратегические казначейства», позволяя обычным пользователям вносить депозиты одним нажатием и наслаждаться прибылью, как в банковском приложении. Их основной доход состоит в удержании определенного процента с прибыли пользователей в качестве комиссионного вознаграждения.
Теоретически они должны быть профессиональными хранителями рисков, помогая пользователям отбирать качественные активы. Однако бизнес-модель комиссионного вознаграждения заложила в них стремление к активам с высоким риском. Ведь в чрезвычайно конкурентном мире DeFi более высокая годовая доходность привлекает больше пользователей и капитала, что приносит большее вознаграждение.
Когда появился актив Stream Finance, замаскированный под «стабильный и высокомаржинальный», он мгновенно стал лакомым кусочком для многих кураторов.
В случае со Stream Finance мы увидели именно этот худший сценарий. Согласно отслеживанию данных блокчейна, на протоколах Euler и Morpho множество известных кураторов, включая MEV Capital, Re7 Labs и TelosC, массово разместили в своих управляемых казначействах высокорискованный xUSD. Только риск TelosC составил 123 млн долларов.
Еще важнее то, что такая конфигурация не стала случайностью. Существуют доказательства того, что за несколько дней до инцидента ряд отраслевых лидеров мнений и аналитиков в социальных сетях публично предупреждали о проблемах прозрачности и левериджа xUSD, но эти кураторы, распоряжавшиеся огромными средствами и несущие первичную ответственность за риски, решили проигнорировать предупреждения.
Однако некоторые кураторы сами стали жертвами этой схемы обмана. Один из них — K3 Capital. Этот куратор, управляющий миллионами долларов в протоколе Euler, потерял 2 млн долларов в результате данного кризиса.
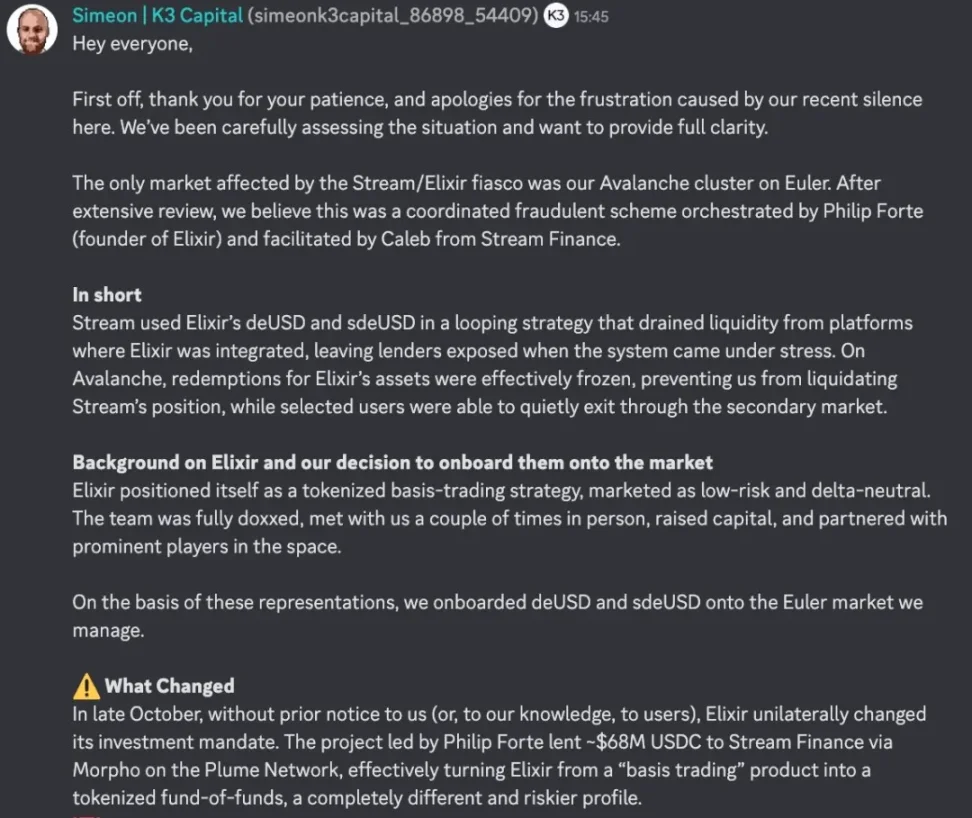
7 ноября основатель K3 публично высказался в Discord-канале Euler, раскрыв детали того, как их обманули.
Источник изображения: Discord
Начало истории восходит к другому проекту стейблкоина. Elixir — это проект, выпускающий платящий дивиденды стейблкоин deUSD, который заявляет о использовании «стратегии базисной торговли». Именно опираясь на это обещание, K3 разместил deUSD в своих управляемых казначействах.
Но в конце октября, без согласия ни одного куратора, Elixir в одностороннем порядке изменил инвестиционную стратегию, занял около 68 млн USDC через Morpho для передачи Stream Finance, превратив базисную торговлю в структуру типа «матрёшка».
Это совершенно разные продукты. Базисная торговля предполагает прямые инвестиции в конкретную торговую стратегию с относительно контролируемым риском. А «инвестиции-матрёшки» означают передачу средств в другой инвестиционный продукт, что добавляет новый уровень риска поверх уже существующего высокого.
После того как дефолт Stream был раскрыт 3 ноября, K3 немедленно вышла на связь с основателем Elixir Филипом Форте, потребовав обеспечить конвертацию deUSD в соотношение 1:1. Однако Филип предпочел молчать и полностью проигнорировал запрос. Вынужденные действовать, K3 была вынуждена прибегнуть к принудительной ликвидации 4 ноября, оказавшись с deUSD на сумму 2 млн долларов в руках. 6 ноября Elixir объявил о финансовой несостоятельности, предложив розничным инвесторам и участникам пулов ликвидности свободно обменивать deUSD на USDC в соотношении 1:1, но отказался предоставлять такую возможность для дефицита в казначействах кураторов, настаивая на необходимости коллективных переговоров.
В настоящее время K3 наняла ведущих американских юристов и готовится подать иск против Elixir и Филипа Форте за самовольное изменение условий и введение в заблуждение, требуя компенсации репутационного ущерба и принудительного обмена deUSD обратно на USDC.
Когда стражники сами начинают распространять риск, падение всей крепости становится лишь вопросом времени. А когда сами стражники становятся жертвами обмана, кто тогда может защитить пользователей?
Старый трюк в новой обертке
Эта модель «упаковка – распространение – крах» настолько знакома по финансовой истории.
Безразлично, идет ли речь о LUNA 2022 года, испарившей 400 млрд долларов за 72 часа благодаря истории об «алгоритмической стабильности и 20% годовых»; или о событиях 2008 года, когда элиты Уолл-стрит с помощью сложных финансовых инструментов упаковали массу высокорискованных субстандартных кредитов в высококлассные «качественные облигации (CDO)», что в конечном итоге запустило глобальный финансовый кризис. Ядро этих событий поражает своим сходством: высокорискованные активы подвергаются сложной инкапсуляции, выдавая себя за инструменты с низким риском, а затем через различные каналы продаются инвесторам, неспособным полноценно оценить лежащие за ними риски.
От Уолл-стрит к DeFi, от CDO до «дивидендных стейблкоинов»: технологии меняются, имена меняются, но человеческая жадность остается неизменной.
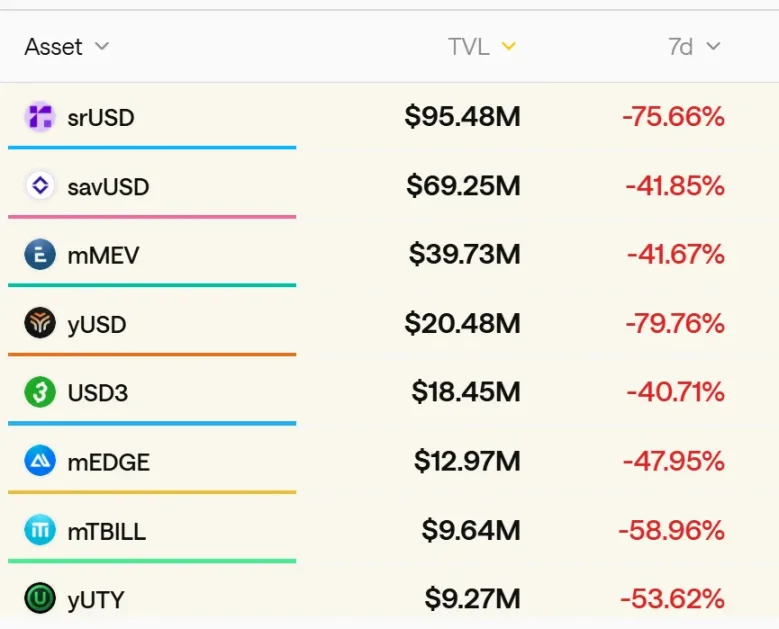
Согласно отраслевым данным, на рынке DeFi по-прежнему функционирует более 50 подобных проектов с дивидендными стейблкоинами, а общая заблокированная стоимость (TVL) превышает 8 млрд долларов. Большинство из них используют самые разные сложные финансовые механизмы, чтобы упаковать высокорискованные стратегии с большим кредитным плечом в безопасные и высокомаржинальные инвестиционные продукты.
Источник изображения: stablewatch
Корень проблемы кроется в неверном названии, которое мы дали этим продуктам. Слово «стейблкоин» создает иллюзию безопасности и притупляет чувство опасности. Когда люди видят слово «стейблкоин», они представляют себе такие резервные активы, привязанные к доллару, как USDC и USDT, а вовсе не хедж-фонд с многократно увеличенным кредитным плечом.
Один судебный процесс не спасет рынок, но сможет его пробудить. Когда отступит прилив, мы должны видеть не только тех, кто плавает голышом, но прежде всего тех, кто изначально не планировал надевать плавки.
8 млрд долларов, 50 проектов — следующий Stream может обрушиться в любой момент. До того момента запомните простейшую истину: когда продукт пытается привлечь вас экстраординарной годовой доходностью, он гарантированно нестабилен.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 BlockBeats













