Разговор с Рэем Далио: от распределения активов к передаче богатства — 10 правил управления финансами для китайских друзей
Подготовка и перевод: TechFlow
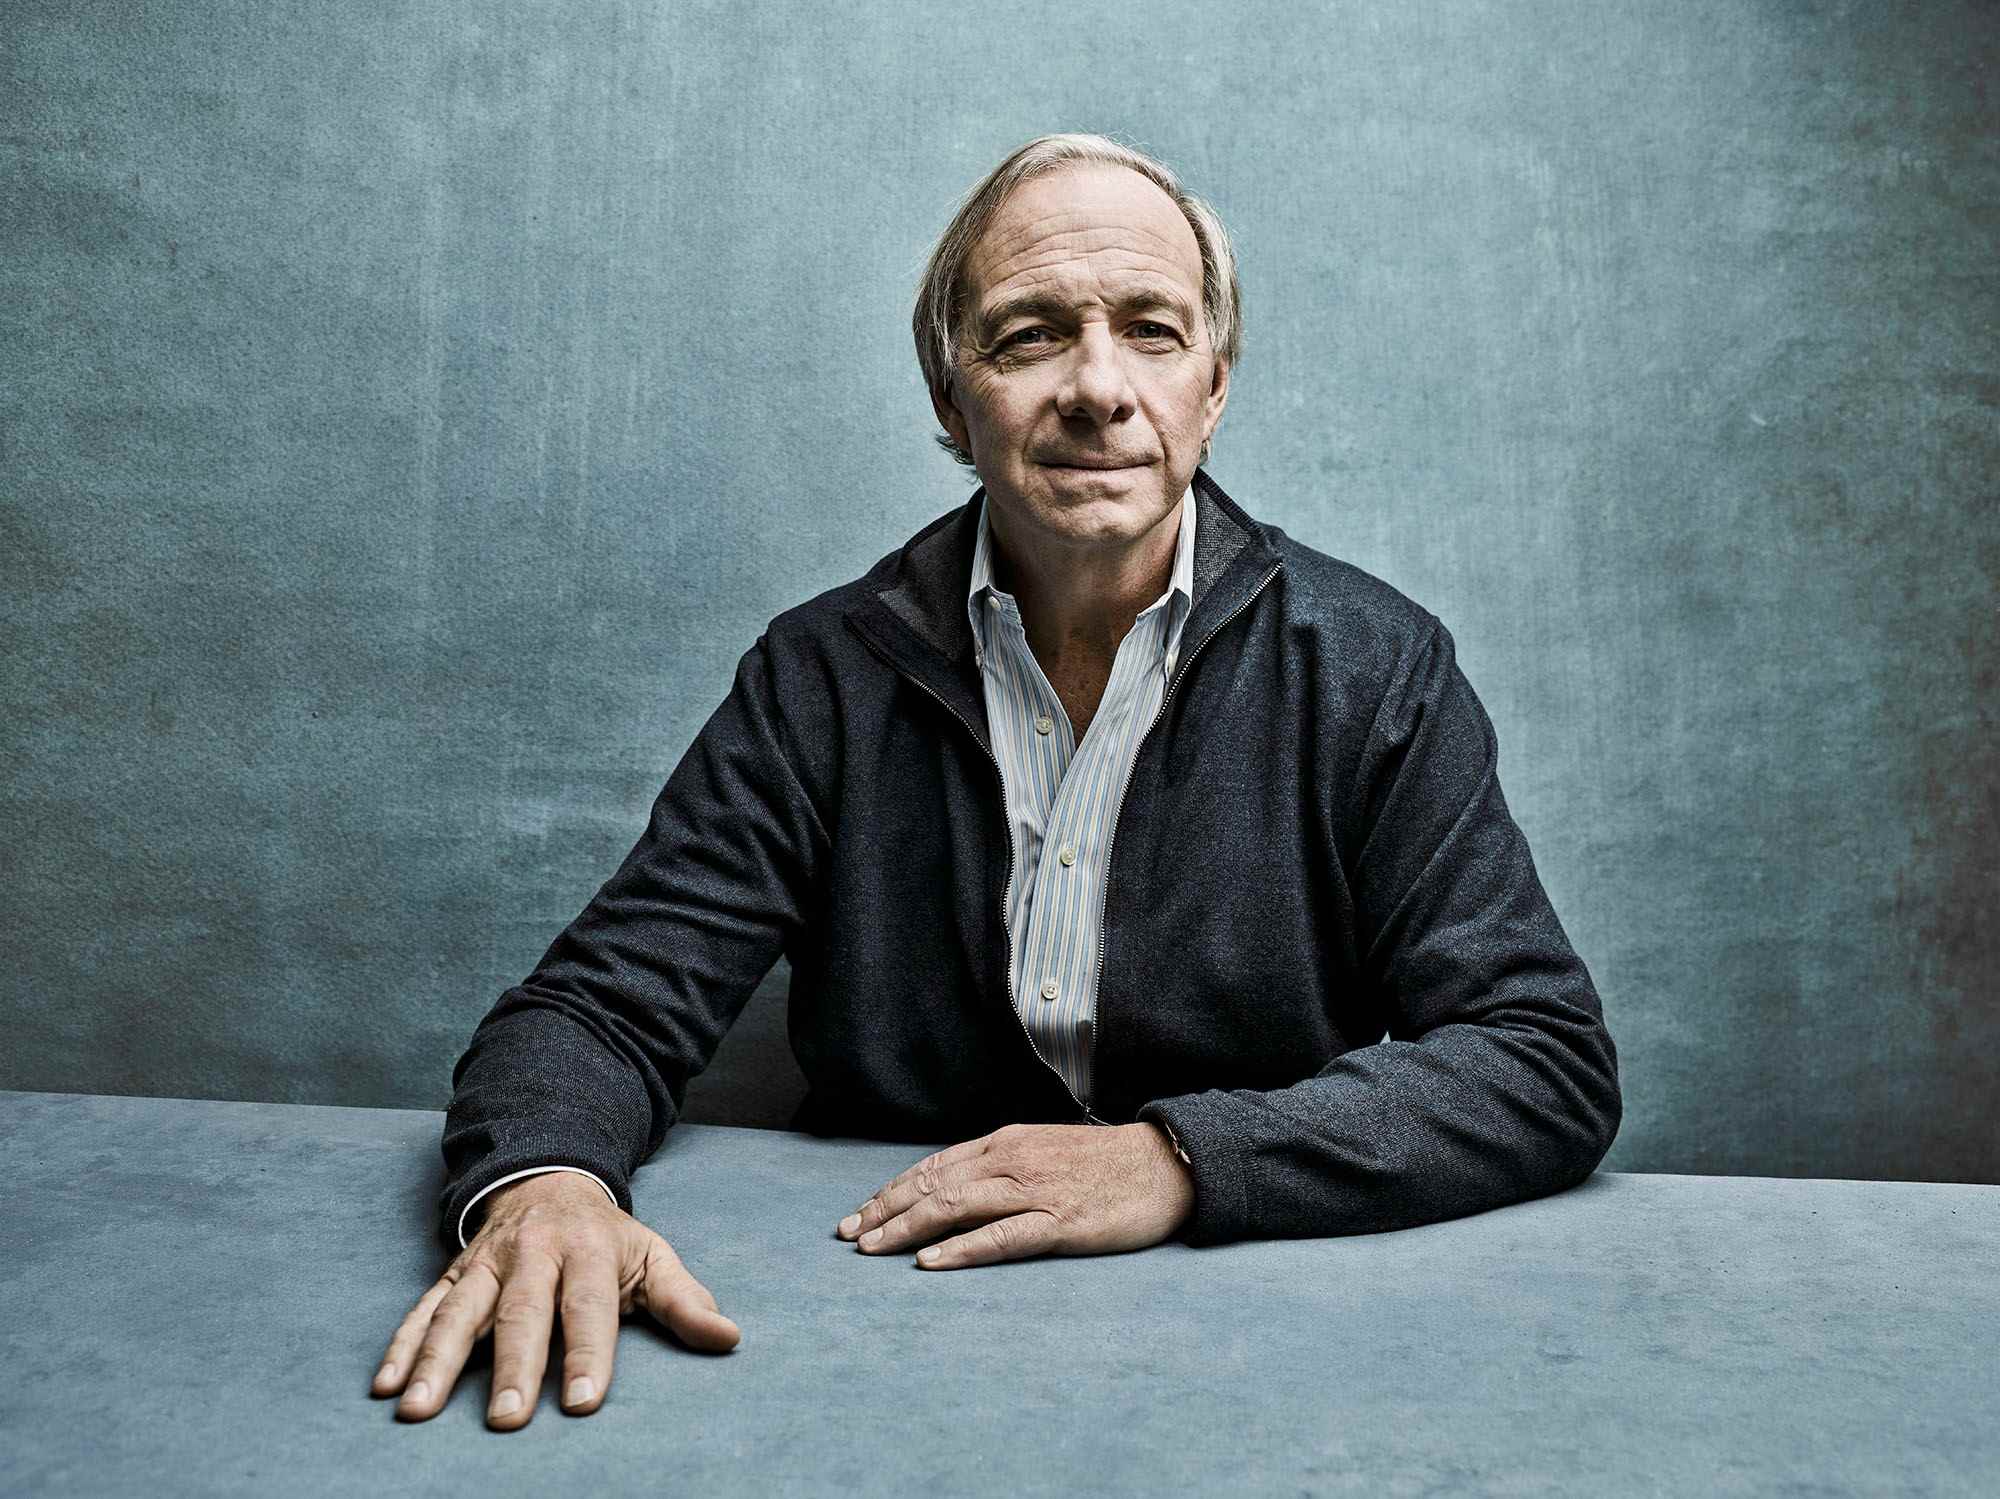
Гость: Рэй Далио, основатель фонда Bridgewater Associates
Ведущий: Ван Ли Вэй
Платформа подкаста: Xiansheng
Исходное название: Первый выход в китайский подкаст Рэя Далио: раскол между акциями и облигациями и 10 правил управления капиталом для друзей из Китая
Дата выпуска: 20 августа 2025 года
Ключевые тезисы
Эксклюзивный диалог с основателем Bridgewater Associates: горячий рынок A-акций, «слезные» долговые фонды — как распределять наши богатства? Развитие финансовой грамотности у потомков: почему стоит дарить золотые монеты вместо игрушек?
В последние дни рынок A-акций демонстрирует бурный рост, тогда как долговой рынок значительно просел. Уже появляются вопросы от инвестиционных советников: пора ли менять долговые фонды на фонды акций?
Недавно имя Далио вновь стало часто звучать в медиапространстве. Во-первых, он выпустил новую книгу: «Почему страны обанкречиваются». А в прошлые выходные новость о том, что Bridgewater распродавал акции компаний из Китая, торгующиеся за рубежом, вызвала широкий резонанс. Вчера один из читателей спрашивал: полностью ли фонд очистился от всех китайских акций?
На самом деле отчеты 13F, раскрываемые в США, не отражают позиции в гонконгских и континентальных A-акциях (Bridgewater и другие мировые фонды резко сокращают позиции в азиатских акциях, настроения на рынке Китая неоднородны). Если рассматривать только внутренний рынок, то после превышения объема управляемых активов в 40 млрд юаней в прошлом году, с учетом роста более чем за год, этот показатель теперь составляет около 60 млрд юаней, что почти равняется десятой части глобального портфеля Bridgewater.
Я слежу за Рэем Далио уже около десяти лет. В связи с выходом новой книги мне удалось провести с ним интервью. Сначала мы обсудили призывы из его работы и связанные с ней дискуссии с макроэкономической точки зрения (текстовая версия доступна в журнале Caixin ); затем перешли к практическим рекомендациям по инвестированию для китайских слушателей. Это первый визит Далио в подкаст, где он открыто делится инвестиционными взглядами.
По моим воспоминаниям, Далио редко публично и детально обсуждал конкретные инвестиционные советы, а тем более адаптированные под локальные рынки. Однако сегодня китайские инвесторы сталкиваются с уникальной средой. С одной стороны, рынок акций перегрет, а с другой, в условиях низких процентных ставок стабильно получать достойную доходность становится непросто (даже в бычьем цикле некоторые отмечают, что за три года суммарная прибыль составила совсем немного). Долговые фонды, которые две предыдущие года приносили хорошую прибыль, сейчас заставили некоторых подписаться стихами: «Десять тысяч владельцев долговых фондов проливают слезы».
Как реагировать на сильную волатильность рынка в текущих условиях низких ставок? Нужно ли диверсифицировать классы активов и географию на растущем рынке? Видит ли Далио медвежий тренд не только по американским облигациям и доллару, но и по рынку акций США?
Если вас интересуют инвестиции, управление капиталом и сохранение благ, надеюсь, это интервью принесет вам много пользы.
Краткое содержание ключевых идей
-
При росте одних рынков другие падают, что отражает различные экономические условия. Балансировка таких инвестиций снижает циклические колебания портфеля, позволяя получать хорошую доходность при снижении рисков.
-
В долгосрочной перспективе наличные деньги — крайне неудачный актив. Вызов для Китая заключается в том, что инвесторы часто держат значительную часть средств в недвижимости или на депозитах, что не является хорошо диверсифицированным портфелем.
-
Доходность любого актива обычно состоит из двух частей: изменения цены и денежного потока. Когда доходность зависит преимущественно от роста цены, а не от купонных выплат, следует проявлять осторожность.
-
Инвесторам необходимо регулярно проводить ребалансировку портфеля. При отсутствии четких рыночных прогнозов можно использовать простую стратегию: при росте стоимости какого-либо класса активов постепенно снижать позицию и переводить средства в другие классы для поддержания долгосрочного баланса.
-
Время для диверсификации подходит всегда. Инвесторам-частным лицам следует быть крайне осторожными при попытках угадать рыночный момент.
-
Диверсификация и балансировка рисков являются ключевыми инструментами для повышения доходности и снижения рисков.
-
Не пытайтесь предсказывать движение рынков; тайминг本质上 является игрой с нулевой суммой.
-
Не рассматривайте части портфеля изолированно. Важнее понимать, как они взаимодействуют вместе, формируя хорошо диверсифицированный набор активов.
-
Долг — это валюта, валюта — это долг.
-
Золото занимает второе место среди резервных валют: первым идет доллар США, вторым — золото, третьим — евро, четвертым — йена и т.д.
-
Золото представляет для меня больший интерес. Тем не менее, я сохраняю небольшую долю биткоина в качестве альтернативы.
-
Стейблкоины имеют явные преимущества в сфере расчетов, особенно популярны среди тех, кто не слишком остро реагирует на процентные ставки и готов отказаться от процентов ради удобства транзакций. Однако стейблкоины — плохой инструмент для хранения капитала.
-
Инфляционно-индексированные облигации — превосходный инструмент для сохранения средств. Они обеспечивают компенсацию согласно уровню инфляции и добавляют реальную процентную ставку. Низкий риск делает их идеальной инвестицией.
-
Каждый должен осознавать важность накоплений. Запас обеспечивает фундамент и чувство безопасности, которое дарует свободу действий.
-
Критически важно обеспечить базовую финансовую безопасность себя и семьи. Для этого необходимо обучаться основам инвестирования и правильно диверсифицировать активы.
-
Принимать на себя дополнительные риски ради повышенной доходности следует лишь после обеспечения базового уровня жизни.
-
В день рождения и на Рождество я дарю своим детям золотую монету. Я говорю им: вы не можете продать эту монету. Ее можно передать следующему поколению только в день краха денежной системы.
Инвестиционная стратегия в условиях низких процентных ставок
1. Можно ли достичь стабильной доходности при низких ставках? Логика стратегии «Всепогодный»
Ведущий:
В настоящее время Китай находится в условиях низких процентных ставок, что обычно означает сложность получения оптимальной инвестиционной доходности. Однако я заметил, что всепогодный фонд Bridgewater в Китае демонстрировал отличные результаты в последние годы, почти ежегодно показывая доходность выше 10%, при этом просадки на фоне рыночной волатильности оставались умеренными.
Не могли бы вы объяснить, как фонду Bridgewater удается достигать столь стабильных результатов в условиях низких ставок?
Рэй Далио:
Рад, что вы задали этот вопрос. Результаты Bridgewater за последние шесть лет действительно были весьма стабильны: самая худшая годичная доходность составляла 10–14% (точные цифры я уже не помню, но среднее значение примерно равно 16%). Так чего же нам удалось добиться?
Прежде всего, ключ кроется в достижении баланса портфеля через разумную диверсификацию классов активов. При росте одних рынков другие падают, отражая разные экономические состояния. Например, когда акции дешевеют, растут облигации, а также золото и инструменты хеджирования инфляции при девальвации валюты. Балансируя эти активы, мы уменьшаем циклическую волатильность портфеля, получая хорошую доходность при сниженных рисках.
Мой инвестиционный принцип заключается во владении 15 или меньшим числом некоррелирующих потоков дохода. (Прим. TechFlow: некоррелирующие потоки дохода означают, что доходность разных активов не связана напрямую, что эффективно разделяет риски.) Например, в условиях медленной дефляции акции могут терять в цене, а доходность облигаций расти. Если же экономика испытывает интенсивную эмиссию денег, инструменты защиты от инфляции (например, золото) обычно показывают хорошие результаты. Такой баланс активов позволяет получать привлекательную доходность при относительно низком уровне риска — вот и есть суть игры.
В долгосрочной перспективе наличные деньги — крайне неудачный актив. Вызов для Китая заключается в том, что инвесторы часто держат значительную часть средств в недвижимости или на депозитах, что не является хорошо диверсифицированным портфелем. Поэтому стратегия владения диверсифицированными активами вместо наличных выглядит весьма привлекательно. Это наша базовая стратегия: как диверсифицироваться, не будучи связанным традиционными классами активов, и корректировать тактику в зависимости от текущих условий рынка для поддержания баланса.
Как я уже сказал, моя текущая цель — распространять эти принципы. Мне 76 лет, и я планирую запустить курс по инвестированию, обучающий этим принципам. Я хочу предоставить эти знания каждому жителю Китая бесплатно или по минимальной стоимости, чтобы помочь им понять логику балансировки. Поэтому мне крайне важно передать понимание того, как именно работает этот процесс. В целом, как я описал, эта методология эффективна.
2. Дилемма облигационных инвестиций: когда доход主要来自价格上涨而非票息时,你该感到“害怕”
Ведущий:
В настоящее время Сингапурский институт исследований благосостояния ведет исследования, которые мы надеемся адаптировать для китайского рынка.
В условиях низких ставок, длинные государственные облигации обычно показывают хорошую динамику, поэтому многие китайские инвесторы в прошлом году активно шли на этот рынок. Однако когда появились признаки экономического восстановления, длинные облигации испытали существенную коррекцию, как произошло в последние дни. Как вы считаете, существуют ли эффективные способы распознавания таких сигналов и своевременной корректировки инвестиционной стратегии?
Рэй Далио:
Хочу прояснить один момент: доходность любого актива обычно складывается из двух компонентов — изменения цены и денежного потока. В течение инвестиционного цикла иногда возникает ситуация, когда активы с низкой базовой доходностью разгоняются в цене и становятся очень дорогими. Тогда доход инвестора формируется преимущественно за счет роста стоимости актива, а не купонных выплат. Подобная картина дает краткосрочную прибыль, но обнуляет будущую доходность. Такая низкая базовая доходность служит важным предупреждением о возможных будущих рисках. Поэтому, если вы видите, что доход зависит в первую очередь от роста цены, а не от купонов, стоит проявить бдительность.
Для应对 этой ситуации, инвесторам необходимо регулярно проводить ребалансировку портфеля. При отсутствии однозначных рыночных прогнозов можно применить простую тактику: при удорожании определенного класса активов постепенно фиксировать часть прибыли и перераспределять средства в другие категории, поддерживая долгосрочный баланс. Именно через такую динамическую балансировку фонд Bridgewater добивается устойчивых результатов.
3. Географическая диверсификация и ловушка тайминга: отказ от предсказания рынка
Ведущий:
Я считаю, что в условиях низких ставок одним из лучших решений является диверсификация по регионам. Bridgewater применяет этот подход уже много лет. Япония, например, реализовала аналогичное через программу NISA. Сейчас Китай предоставил больше квот QDII для внутренних инвесторов.
Некоторые считают, что рынок акций США достигает исторических максимумов и переоценен; европейский рынок тоже находится на пике. Насколько важна региональная диверсификация? Пришло ли время для нее?
Рэй Далио:
Я убежден, что время для диверсификации подходит всегда. Частным инвесторам следует быть крайне осторожными при попытках поймать рыночный момент. Нужно исходить из того, что точный прогноз невозможен, и задать себе вопрос: если у меня нет мнения о направлении рынка, какой портфель я должен держать? Этим портфелем должен быть сбалансированный диверсифицированный набор, потому что диверсификация означает: если вы не знаете, как поведет себя актив, поддержание баланса — наилучший выбор. Частному лицу успешно играть на тайминге не удастся.
Не стройте решения об инвестировании вокруг вопроса, высок ли рынок акций США. Главное — сохранять баланс. Я рекомендую любому инвестору рассмотреть вариант размещения половины средств на внутреннем рынке, а в рамках глобального диверсифицированного портфеля использовать подход «Всепогодный». Такой портфель включает золото, облигации, а также инвестиции, распределенные примерно по 10 разным рынкам. Важно правильно балансировать не просто валюты, но и риски.
Диверсификация и балансировка рисков являются ключевыми инструментами для повышения доходности и снижения рисков. Проще говоря, если добавить неккорелирующие активы: допустим, есть один актив, добавляется второй и третий с похожей ожидаемой доходностью, но без связи с первыми, уровень риска падает примерно на треть. При наличии 10–15 некоррелирующих активов риск можно снизить на 60–80%, сохранив прежнюю доходность. Отношение доходности к риску возрастает в 5 раз. Иными словами, вы получаете ту же ожидаемую прибыль, но принимаете риск, в пять раз меньший. Вот суть игры.
4. Искусство входа: помимо регулярных инвестиций (DCA)?
Ведущий:
Вы упоминали, что не стоит пытаться угадывать рыночный момент. Тогда каков правильный метод инвестирования? Является ли регулярное инвестирование (DCA) хорошим выбором? Или существуют более эффективные подходы?
Рэй Далио:
При инвестировании главное — четко осознавать принимаемые риски, а не размер суммы. Волатильность акций, например, примерно вдвое превышает волатильность облигаций. Для балансировки портфеля веса классов активов должны рассчитываться исходя из их волатильности, чтобы общий риск был均衡. Если такой риск-менеджмент настроен верно, можно достичь целевых показателей. Регулярные инвестиции (DCA) — отличный способ избежать риска единовременного входа и постепенно накапливать капитал. Однако ключевой момент — умение строить сбалансированный «нейтральный портфель», способный стабильно работать в любых рыночных условиях.
Еще раз подчеркну:не пытайтесь предсказывать движение рынков, поскольку игра на тайминге本质ально сводится к игре с нулевой суммой. На каждой сделке присутствуют покупатель и продавец, а в рынке всегда найдутся более умные игроки. Как в покере: спрашивайте себя, кто мой оппонент? Лишь небольшая часть участников добивается успеха. Bridgewater ежегодно вкладывает сотни миллионов, а то и миллиарды долларов в изучение рынков, но даже при этом наблюдаем, что общие показатели рынка за последние шесть лет оставляли желать лучшего. Поэтому ради стабильной доходности я рекомендую использовать методологию балансировки рисков, а не предсказаний.
Ведущий:
Рекомендовали бы вы китайскому рынку стандартный «Всепогодный» портфель? Помните, в 2014 году вы дали Тони Роббинсу версию, ориентированную на США. Какие пропорции вы бы предложили китайским инвесторам?
Рэй Далио:
Принципы универсальны для любой страны; они не зависят от государства, а лишь от доступных финансовых инструментов. В Китае те же самые инструменты позволяют достигать балансировки рисков. Фонд, который я упомянул, является локальным продуктом и способен реализовать этот подход. Важно понимать, что на внутреннем рынке доступны инструменты для достижения указанной цели.
Преимущества и недостатки основных классов активов
5. Золото: отношение к бесдоходному активу
Ведущий:
Золото — актив, которому вы придаете большое значение. За последний год он показал отличную динамику, да и в долгосрочной перспективе (20–30 лет) его результаты весьма солидны. Однако многие предпочитают инвестиционные производственные активы. Как оценивать необходимость вложений в бесплодные активы вроде золота?
Рэй Далио:
Золото — необлагаемый процентами актив, подобный наличным деньгам. Храня деньги в кассе, вы также держите необлагаемый ресурс. Поэтому следует рассматривать золото как разновидность валюты. Его главная особенность: при слабости традиционной валюты золото обычно растет.
Большинство людей смотрят на портфель через призму своей национальной валюты, что может приводить к искажениям: они не замечают ее обесценивания. Видя рост других активов, например золота, они фиксируют номинальную прибыль. Но правильная перспектива — смотреть на вещи через призму доллара или валюты с поправкой на инфляцию. Долгое время золото служило валютой, в современности ему пытаются найти замену в цифровых активах. По сути, долги тоже являются формой валюты, а их объем чрезмерен.
Я подчеркиваю: ценность традиционных валют снижается. Речь не о том, чтобы перегружать портфель золотом сверх нормы. В оптимизированном портфеле доля золота обычно составляет около 15%. Будь то 10% или 5%, оно обеспечивает необходимую диверсификацию. Это инструмент снижения рисков на случай масштабного падения денежных систем из-за избыточного кредитования и эмиссии. Но не оценивайте части изолированно: важно видеть, как элементы сочетаются друг с другом в едином сбалансированном портфеле.
6. Доллар и госдолги США: причины пессимизма
Ведущий:
Оценивая стоимость валют, например доллара, вы недавно отмечали, что экономика США относительно сильна, а глобальная экономика слаба. Это создает благоприятные условия для крепкого доллара. Но видите ли вы у него структурный нисходящий тренд?
Рэй Далио:
Суть в соотношении спроса и предложения на долги, ведь долг — это валюта, а валюта — это долг. Долг представляет собой обязательство выпустить определенную сумму денег. Храня сбережения, вы фактически храните их в форме долговых обязательств. Это и есть фраза «долг есть валюта, валюта есть долг».
Когда долгов становится слишком много и они растут слишком быстро, возникают проблемы. Решать их приходится, выбирая между двумя путями: либо переход на твердые валюты (что меняет спрос, требует повышения ставок, снижает кредитование и обрушивает рынки), либо печатание новых денег для обслуживания долгов. В текущих реалиях именно этот выбор становится центральным вопросом экономики.
7. Биткоин и золото: взгляд Далио
Ведущий:
Вы упомянули цифровые валюты. Помните, что в последние годы вы владеете биткоином. Какова ваша оценка его инвестиционной ценности? Какие у него плюсы и минусы по сравнению с золотом?
Рэй Далио:
Я держу небольшую долю биткоина уже несколько лет. Рассматриваю его как диверсификатор, альтернативу золоту. Что является надежной валютой для хранения богатства? Биткоин популярен, но имеет недостатки: центральные банки не станут его хранить.
Золото занимает второе место среди резервных валют: первым идет доллар США, вторым — золото, третьим — евро, четвертым — йена. Центробанки хранят золото. Есть мнение, что золото — единственный актив, который принадлежит вам, а не является чужим долгом. Оно обладает внутренней ценностью и не зависит от обещаний других выплатить деньги. Особенно это важно в условиях геополитической напряженности (санкции против России, заморозка японских активов во время Второй мировой войны). Именно поэтому золото привлекательнее. Тем не менее, биткоин остается в моем портфеле как запасной вариант.
8. Правда о стейблкоинах: стоит ли хранить?
Ведущий:
Вы владели биткоином из-за функции хранения стоимости. Сегодня многие обращают внимание на стейблкоины как на потенциальную замену. Какой ваш вердикт?
Рэй Далио:
Стейблкоины привязаны к конкретной валюте, представляя право на нее, но обычно не приносят дохода. С финансовой точки зрения удерживать стейблкоин хуже, чем актив с процентной доходностью. Тем не менее, стейблкоины обладают явным преимуществом в платежах, особенно международных. Они функционируют как расчетный инструмент, упрощая трансграничные переводы. Именно поэтому они популярны среди тех, кому не критичны проценты, кто готов отказаться от них ради удобства.
В странах с высокой инфлью ставки могут быть ничтожны, и люди выбирают стейблкоины для торгов. Например, в Аргентине, где недоступны валюты с процентом, стейблкоин становится заменой. Однако он не выполняет главную функцию ограниченной и стабильной валюты. Лучшим выбором остаются инфляционно-индексированные облигации.
В Китае такие облигации пока не представлены, но они представляют собой прекрасный инструмент для хранения средств. Они автоматически компенсируют рост инфляции, добавляя реальный процент. Низкий риск делает их идеальной инвестицией.
Ведущий:
Слушая ваш анализ, я задумался: насколько велик спрос на стейблкоины? Способны ли они решить проблему госдолга США?
Рэй Далио:
Ответ придет со временем. Логика проста: покупатели приобретают их, особенно в нестабильных развивающихся экономиках, где инвесторы не чувствительны к ставкам и используют их для расчетов.
Юридически эмитенты обязаны обеспечивать стейблкоины гособлигациями и госдолгом. Покупка стейблкоина стимулирует спрос на государственный долг США. Здесь вопрос в источниках финансирования: если средства конвертируются в стейблкоин, откуда берется новый спрос? Мой вывод:стейблкоины — ненадежный инструмент для хранения богатства.
Базовые принципы семейного капитала
9. Урок личного бюджета от Далио: почему дарить внукам золотые монеты, а не игрушки?
Ведущий:
В интервью 2019 года вы говорили о серьезных вызовах для частных инвесторов. Можете дать практические советы широкой аудитории? Также известно, что вы учите внуков инвестировать и управлять личными финансами.
Рэй Далио:
Я считаю, что каждому важно осознать ценность накоплений. Я сам провожу расчет: сколько месяцев я смогу поддерживать свой уровень жизни без нового дохода? Затем я увеличиваю эту цифру вдвое, создавая подушку на случай рецессии.
Запасы создают основу и уверенность, а уверенность дает свободу действий. Это крайне важно. Я делаю то же самое для своих детей и внуков: на каждый день рождения и Рождество дарю им золотую монету. Я говорю: продавать ее нельзя. Она перейдет следующему поколению в день краха валютной системы. Так дети видят ценность, сохраняющуюся веками. Этот подход важнее подарка игрушек, которая быстро потеряет актуальность. Золотая монета учит принципу накопления.
Мой главный тезис: безопасность базовых личных и семейных финансов должна быть абсолютным приоритетом. Добиться этого помогает обучение инвестированию и грамотная диверсификация. Только после покрытия базовых нужд можно брать дополнительные риски ради большей доходности. Для меня такие спекуляции напоминают увлекательную игру.
При накоплении всегда учитывайте влияние инфляции. Сохраняется не номинал, а покупательная способность. Например, при ставке 4% и инфляции 3% реальная доходность составляет лишь 1%. Эти базовые истины я постоянно практикую сам и передаю семье. Лишь закрепив фундамент, стоит идти дальше в высокорисковые инструменты.
Ведущий:
Отсюда и популярность создания нескольких «корзин» для инвестиций: безопасной и более агрессивной.
Рэй Далио:
Но помните, что рынок похож на покерную игру, где ваши соперники — умные профессионалы, оперирующие сотнями миллионов долларов. Поэтому новичкам лучше начинать с небольших сумм и учиться на практике. Сравнивайте свои действия с результатами институциональных инвесторов за последние годы, избегайте излишней самоуверенности. Осознанность и скромность — залог успеха.
10. Значимость ребалансировки: преодоление эмоциональности
Ведущий:
Ранее вы советовали действовать вопреки интуиции, но это сложно для большинства. Как корректировать портфель в такие моменты?
Я отмечаю, что фонд Pure Alpha хорошо зарекомендовал себя в первой половине этого года, а в прошлом году выделялся среди мировых хедж-фондов. Также часть клиентов получила возврат cash back. Аналогичный шаг недавно сделали и китайские OS-фонды после получения свыше 15% за полугодие.
По поводу ребалансировки: можете поделиться опытом или выводами? Какой у вас к ней подход?
Рэй Далио:
Суть ребалансировки заключается в фиксации целей стратегического распределения активов для поддержания равновесия. Когда одни рынки растут, а другие падают, ребалансировка возвращает портфель к изначальной структуре. Вы продаете подорожавшие активы на пике и докупаете дешевеющие, дисциплинированно следуя плану. Поэтому ребалансировка играет критическую роль.
Ведущий:
Звучит так, будто требуется железная дисциплина и контроль эмоций.
Рэй Далио:
Именно такова суть игры и многих жизненных процессов — она требует самоконтроля. Десятками лет я фиксирую правила принятия решений и структурирую их как «Принципы». Затем превращаю их в программные алгоритмы, автоматизируя исполнение плана. Это исключает влияние эмоций, поскольку заранее известны ожидаемые результаты.
У вас должно быть четкое игровое правило. Если вы его используете, проведите бектестирование, чтобы знать историю эффективности плана. Тогда вы сможете избежать ошибочных эмоциональных решений.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow