Управляемый упадок: когда сами финансы становятся экономикой
Автор статьи: arndxt
Перевод и адаптация: AididiaoJP, Foresight News
Рынок не склонен к самовосстановлению, и правительство вновь становится ключевым элементом функции производства.
Итогом станет не крах, а, скорее всего, управляемая рецессия, при которой финансовая система будет зависеть от рефлексивной ликвидности и политического каркаса, а не от производительного реинвестирования.
Экономика США вступает в эпоху управляемого капитализма:
-
Акции корректируются вниз
-
Долг берет на себя ведущую роль
-
Политика становится новым драйвером роста
-
А сама финансистика превращается в основу экономики
Номинальный рост можно искусственно стимулировать, но для реальной производительности необходимо восстановить связь между капиталом, трудом и инновациями.
Без этого система сможет функционировать, но больше не будет генерировать эффект сложного процента.
Структурная трансформация капитала
Фондовый рынок когда-то был главным двигателем американского капитализма, однако сегодня он системно не обеспечивает широкому кругу американских компаний доступным капиталом. В результате происходит массовый сдвиг в сторону частного кредитования, которое теперь выступает основным аллокатором капитала в подавляющем большинстве сегментов среднего рынка и капиталоемких отраслей.
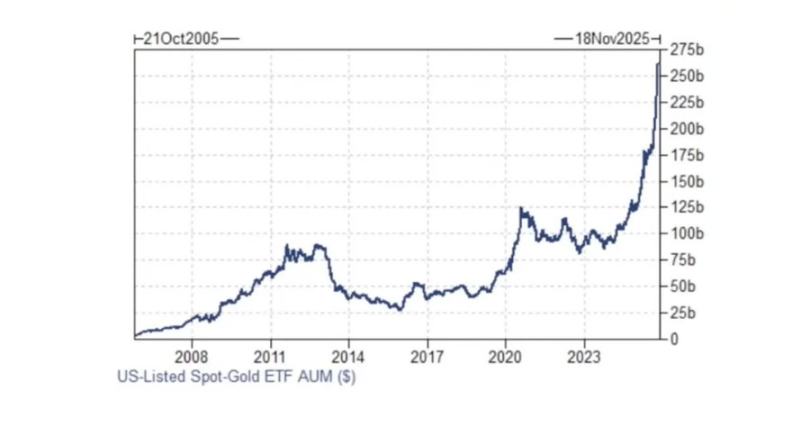
Объем публичных размещений акций все еще находится на минимальных за десятилетия отметках, тогда как объем активов под управлением частного долгового сектора превысил 1,7 трлн долларов, что является зеркальным отражением поздней стадии цикла финансовойзации. Компании все чаще отдают предпочтение долгу перед акциями не из-за лучшей кредитоспособности, а из-за разрушенной структуры публичного рынка: низкой ликвидности, концентрации пассивных инвестиций и карательных мультипликаторов оценки для бизнес-моделей с высокой долей активов, что делает выход на биржу далеко не приоритетом.
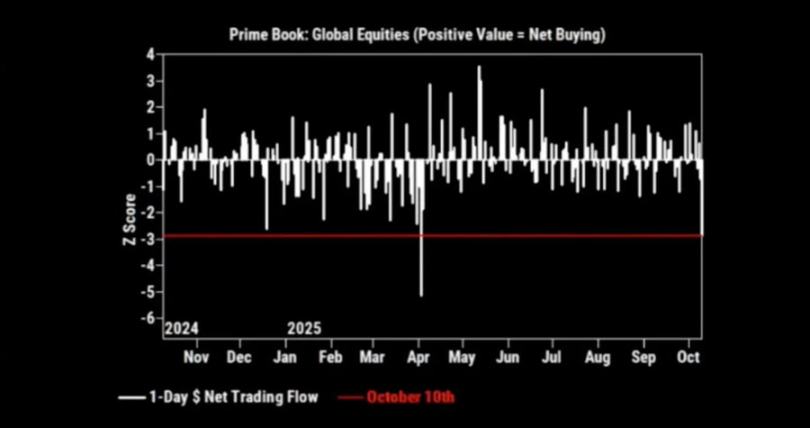
Возникает парадоксальный цикл стимулов: никто не стремится расширять свои балансы. В рамках оценок доминируют легкие по активам бизнес-модели, извлекающие ренту, тогда как капиталоемким инновациям не хватает собственного капитала. Тем временем частное кредитование усвоило модель «захвата активов»: кредитор выигрывает в любом сценарии — зарабатывает на высоком спреде в штатном режиме и конфискует основные активы при возникновении проблем.
Эпоха финансовойзации
Эта тенденция стала вершиной сорокалетней сверхфинансовой экспериментальной эпохи. Поскольку структурно процентные ставки ниже темпов экономического роста, инвесторы ищут доходность не через производственные инвестиции, а через переоценку финансовых активов и расширение кредитного плеча.
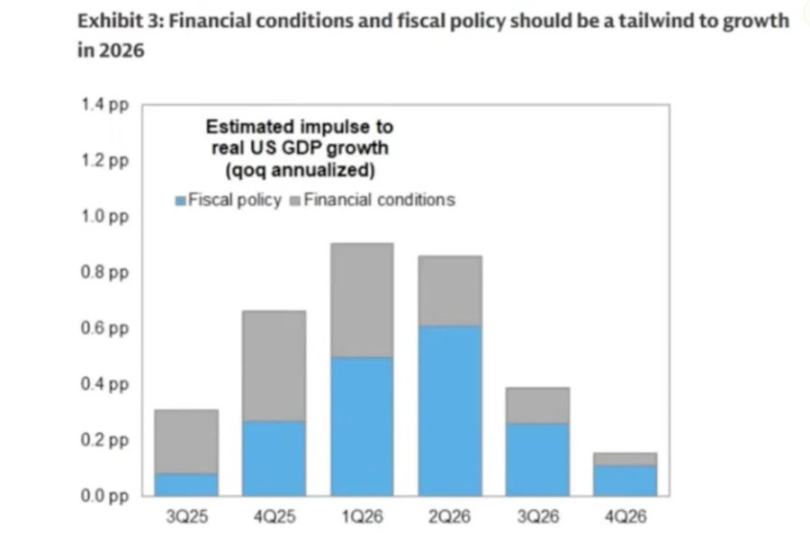
Ключевые последствия:
-
Домохозяйства компенсируют стагнацию роста зарплат постоянно растущей стоимостью активов.
-
Компании ставят во главу угла интересы акционеров, аутсорсят производство и занимаются финансовым инжинирингом.
-
Рост экономики отделяется от производительности, поддерживая спрос за счет инфляции стоимости активов.
Эта динамика «долга без продуктивного применения» высасывает соки из промышленной базы страны и формирует экономику, оптимизированную под доходность капитала, а не под доходы труда.
Вытеснение и рефлексивность кредитования
Постпандемийная фискальная структура обострила эту проблему. Суверенные займы рекордных объемов вытесняют частных заемщиков с публичного кредитного рынка, направляя капитал в структуры частного кредитования.
Частные кредитные фонды теперь оценивают кредиты, ориентируясь на искусственно сжатые спреды публичного рынка, создавая рефлексивную петлю обратной связи:
-
Снижение объемов публичных размещений
-
Принудительные покупатели гонятся за ограниченным предложением инструментов высокого дохода
-
Сузившиеся спреды
-
Переоценка частного кредитования в сторону понижения
-
Больше эмиссий переходит в частный сектор
-
Цикл усиливается
Тем временем неявная поддержка корпоративного кредита Федеральной резервной системой с 2020 года исказила информационную ценность самих спредов: риск дефолта больше не определяется рынком, а управляется политически.
Проблемы пассивного инвестирования
Распространение пассивного инвестирования дополнительно разрушило процесс ценообразования. Индекс-ориентированные потоки средств доминируют в объемах торговли акциями, концентрируя собственность в руках нескольких управляющих компаний с активами объемом в триллионы долларов, чьи стимулы однородны и привязаны к бенчмаркам.
Это приводит к следующим последствиям:
-
Малый и средний публичный бизнес страдает от структурного дефицита ликвидности.
-
Краш покрытия акций аналитиками.
-
Рынок IPO сжимается, уступая места поздним раундам частного финансирования (раундам F, G и далее), недоступным для публичных инвесторов.
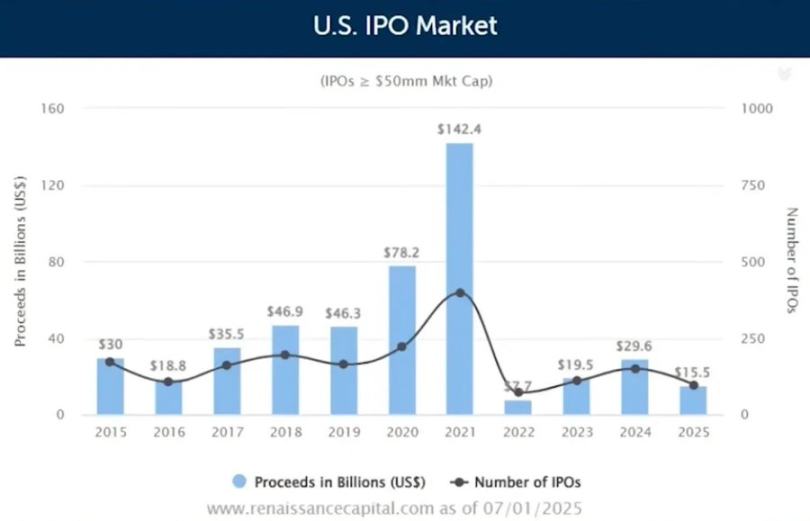
Широта и динамика рынка были заменены концентрацией олигополий и алгоритмической ликвидностью, что при развороте потоков средств вызывает кластеризацию волатильности.
Вытеснение инноваций
Однородность финансового сектора находит отражение в реальной экономике. Здоровая капиталистическая система требует гетерогенных стимулов: предприниматели, кредиторы и инвесторы преследуют разные цели и горизонты планирования. Вместо этого современные рыночные архитектуры сводят принятие рисков к единому измерению: максимизации доходности в рамках заданных ограничений.
Исторически инновации расцветали на стыке диверсифицированных отраслей и различных моделей капитализации. Крах экосистемы, где «все дают в долг, но никто не инвестирует», сокращает количество случайных прорывов и долгосрочный рост производительности.
Необходимость новой промышленной политики
По мере того как эта структура разъедает потенциал органического роста, государство вновь становится ключевым экономическим субъектом. От Закона о полупроводниках до зеленых субсидий фискальная промышленная политика используется для компенсации провалов, созданных частным капиталом.
Это представляет собой частичную инверсию моделей Китая и США: Америка сейчас использует целевые государственно-частные партнерства для перепривязки цепочек поставок и создания номинального роста, в то время как Китай опирается на госкомпании и обрабатывающую промышленность, чтобы заявить о глобальном лидерстве.
Однако реализация остается дисбалансной, сталкивается с политическими ограничениями, отличается низкой эффективностью использования ресурсов и демонстрирует географические рассогласования (например, строительство полупроводниковых заводов в засушливой Аризоне). Несмотря на это, философский сдвиг является решительным:
Общественный договор и политическая рефлексивность
Последствия сорока лет финансовойзации проявляются в разрыве между имущественным благосостоянием и зарплатными доходами. Доля жилья и акций в ВВП достигла рекордных значений, тогда как реальные заработные платы остаются стагнирующими.
Если не проводить перераспределение возможностей не через трансферты, а через права собственности, политическая стабильность будет подвергаться эрозии. Рост популистских и протекционистских движений — от тарифов до промышленного национализма — является симптомом лишения экономических прав. США не являются иммунными к этому; они возглавляют данный эксперимент.
Перспективы: стагнация, государственный капитализм и селективный рост
В отличие от единократного «момента Мински», данная система подразумевает постепенную эрозию: снижение реальной доходности, медленный уход от долевого финансирования и управление эпизодической волатильностью посредством политического вмешательства.
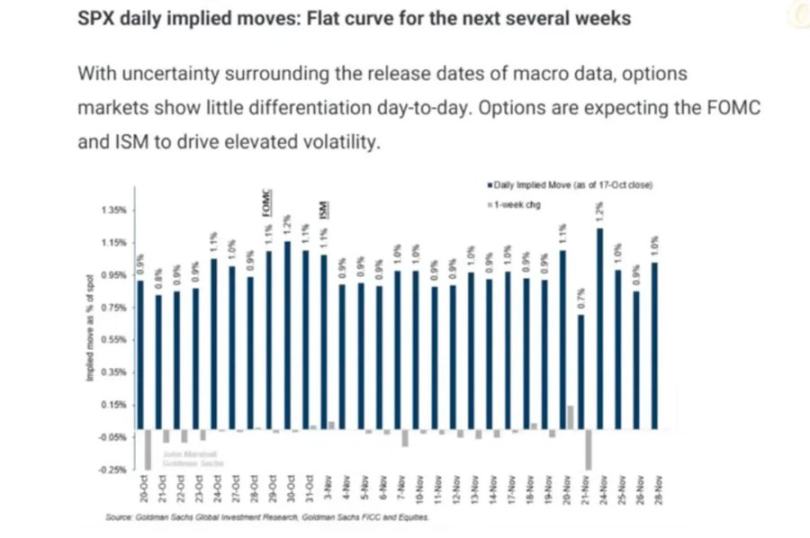
Ключевые темы для мониторинга:
-
Доминирование государственного кредитования: по мере сохранения дефицита эффект вытеснения будет только усиливаться
-
Решоринг промышленности: государственно управляемый номинальный рост за счет субсидий
-
Насыщение частного кредитования: что в конечном итоге приведет к сжатию маржи и изолированным дефолтам
-
Стагнация фондового рынка: поскольку капитал гонится за надежностью, а не за ростом, мультипликатор P/E подвергнется давлению на протяжении десятилетия
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arndxt_xo