Ключ к переходу от медвежьего к бычьему рынку: вторая S-образная кривая роста
Автор: arndxt
Подготовка материала: AididiaoJP, Foresight News
Экспансия ликвидности остается доминирующим макроэкономическим нарративом.
Признаки рецессии запаздывают, а структурная инфляция носит инерционный характер.
Политические процентные ставки находятся выше нейтрального уровня, но ниже порога ужесточения.
Рынок закладывает сценарий мягкой посадки, однако истинная трансформация происходит на институциональном уровне: от дешевой ликвидности к сдерживаемой производительности.
Вторая кривая не является циклической.
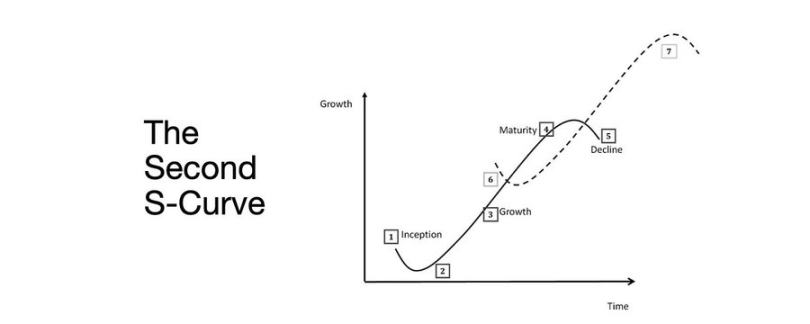
Это структурная нормализация финансовой системы в условиях реальных ограничений посредством рыночной доходности, занятости и институционального доверия.
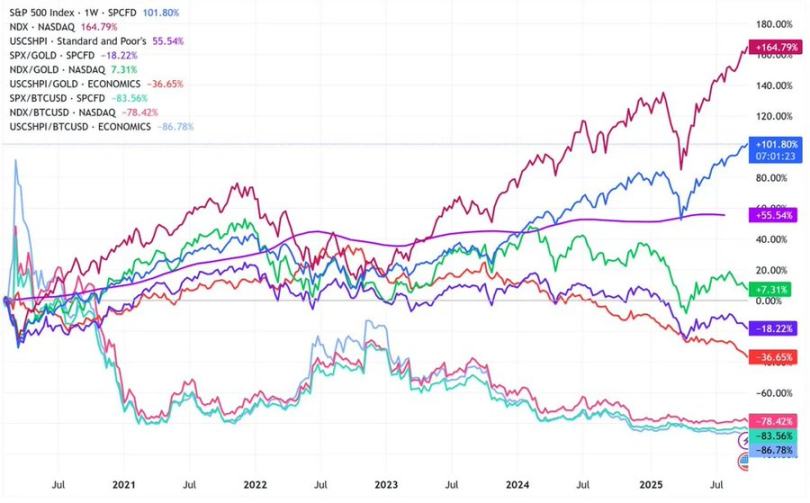
Переход цикла
Конференция Token2049 в Сингапуре отмечает поворотный момент от спекулятивной экспансии к структурной интеграции.
Рынок переоценивает риски, переходя от ликвидности, движимой нарративами, к данным по доходности, подкрепленным выручкой.
Ключевые изменения:
-
Децентрализованные биржи бессрочных контрактов сохраняют лидерство, а Hyperliquid обеспечивает ликвидность глобального масштаба.
-
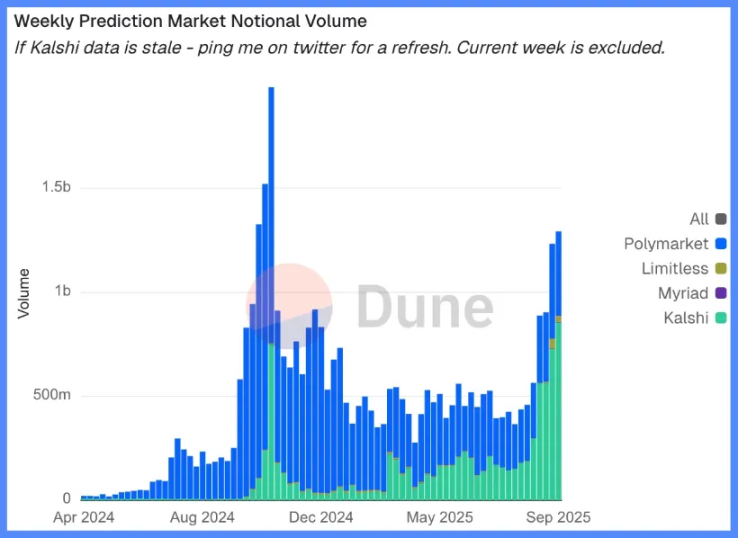
Рынки предсказаний возникают как функциональные деривативы информационных потоков.
-
Протоколы, связанные с ИИ и обладающие реальными веб2-сценариями применения, незаметно наращивают доходы.
-
Рестейкинг и DAT достигли пиковых значений; очевидна диверсификация ликвидности.
Макроинституциональная среда: девальвация валюты, демография, ликвидность
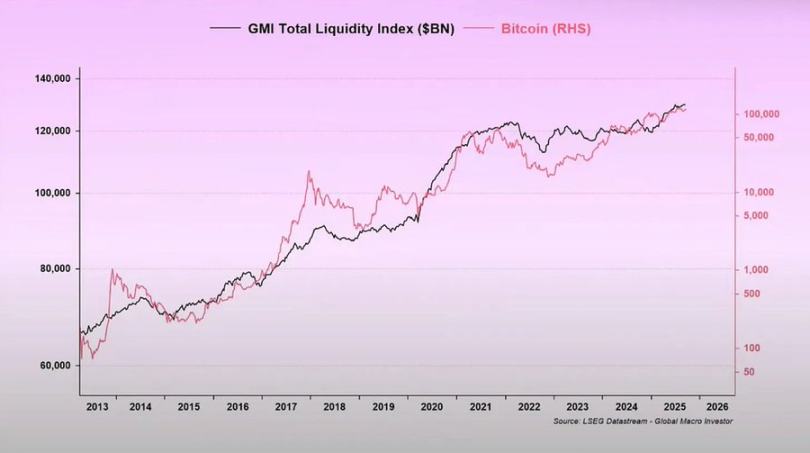
Инфляция активов отражает девальвацию валюты, а не органический рост.
В периоды расширения ликвидности активы с длинной дюрацией превосходят общий рынок.
При сужении ликвидности происходят сжатие кредитного плеча и снижение оценок.
Три структурных драйвера:
-
Девальвация валюты: для обслуживания суверенного долга требуется постоянная экспансия балансов.
-
Демография: старение населения снижает производительность, усиливая зависимость от ликвидности.
-
Каналы ликвидности: мировая совокупная ликвидность (сумма резервов центробанков и банковской системы) с 2009 года повторяет 90% динамики рисковых активов.
Риски рецессии: запаздывающие данные и опережающие сигналы
Основные индикаторы рецессии имеют запаздывающий характер.
Данные по CPI, уровень безработицы и правило Сэма фиксируются лишь после начала экономического спада.
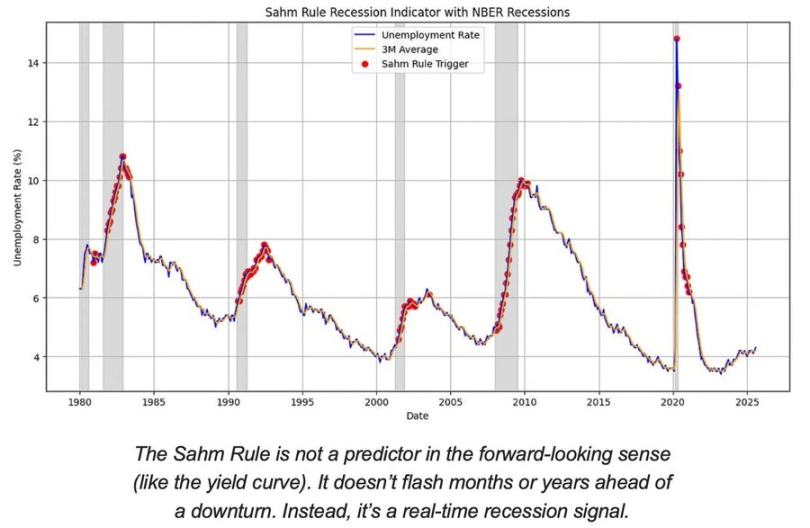
США находятся на поздней стадии экономического цикла, а не в фазе рецессии.
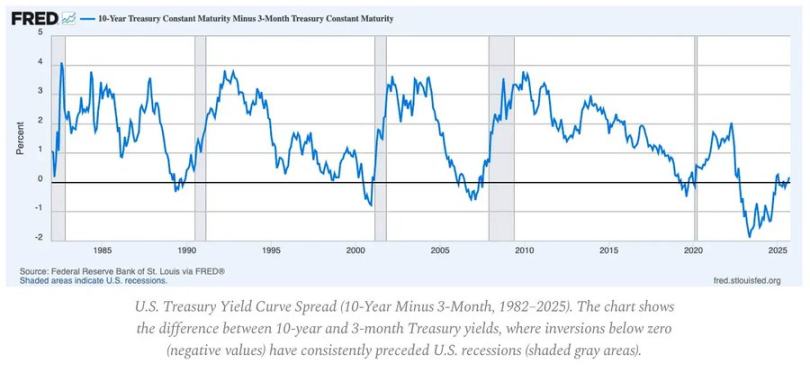
Вероятность мягкой посадки по-прежнему превышает риски жесткой посадки, однако своевременность монетарных решений выступает ограничивающим фактором.
Опережающие индикаторы:
-
Инверсия кривой доходности остается наиболее четким опережающим сигналом.
-
Кредитные спреды остаются под контролем, что свидетельствует об отсутствии близкого системного напряжения.
-
Рынок труда постепенно охлаждается; занятость остается напряженной на протяжении цикла.
Динамика инфляции: проблема «последней мили»
Товарная антиинфляция завершена; сервисная инфляция и жесткость заработных плат теперь удерживают общую динамику CPI вблизи отметки 3%.
«Эта последняя миля» — самый сложный этап борьбы с инфляцией с 1980-х годов.
-
Товарная дефляция сейчас нивелирует часть влияния на индекс потребительских цен.
-
Рост заработных плат, приближающийся к 4%, поддерживает высокую сервисную инфляцию.
-
Жилищная инфляция отстает в измерениях; реальная арендная плата на рынке уже снижается.
Политические выводы:
-
ФРС сталкивается с компромиссом между доверием рынка и экономическим ростом.
-
Слишком раннее снижение ставок несет риск нового ускорения; чрезмерно длительное удержание ставит под угрозу избыточное ужесточение.
-
Равновесный сценарий предполагает новый базовый уровень инфляции около 3%, а не 2%.
Макроструктура
Три долгосрочных инфляционных якоря все еще сохраняются:
-
Деглобализация: диверсификация цепочек поставок повышает затраты на переход.
-
Энергопереход: капиталоемкие низкоуглеродные активности увеличивают краткосрочные издержки на ресурсы.
-
Демография: структурный дефицит рабочей силы создает устойчивую жесткость заработных плат.
Это ограничивает способность ФРС проводить нормализацию без более высоких темпов номинального роста или более высокой равновесной инфляции.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arndxt_xo