Локальные бычьи рынки могут стать нормой, IV квартал принесет восстановление рынка.
Автор: arndxt
Перевод: AididiaoJP, Foresight News
Утверждения о том, что экономика снова набирает обороты, на самом деле односторонни: в настоящее время их поддерживают в основном активы богатых домохозяйств и инвестиции, движимые искусственным интеллектом. Для инвесторов важно понимать: в этом цикле нельзя просто надеяться на всеобщий рост рынка:
-
Основой долгосрочного роста являются полупроводники и инфраструктура ИИ.
-
Увеличивайте долю редких материальных активов: золота, металлов, а также некоторых перспективных сегментов рынка недвижимости.
-
Сохраняйте осторожность по отношению к широким индексам: высокая доля «семерки» американских технологических компаний скрывает общую уязвимость рынка.
-
Внимательно следите за динамикой доллара США: его траектория определит, продлится ли этот цикл или прервется.
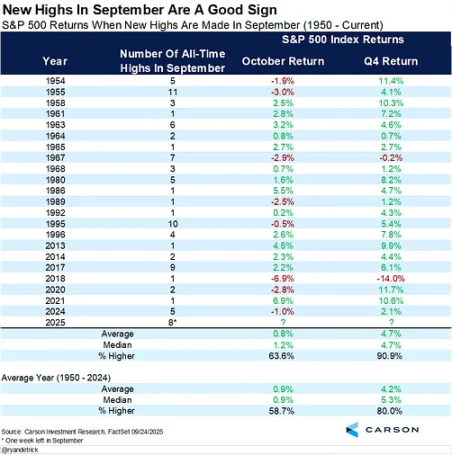
Как в период с 1998 по 2000 год, бычий рынок может продолжаться некоторое время, но волатильность усилится, и выбор активов станет ключевым фактором успеха для инвесторов.
Дифференциация экономики
Поведение рынка — это отражение реальной экономики: пока фондовый рынок держится у исторических максимумов, тезисы о скором рецессии вызывают сомнения.
Мы находимся в условиях явно дифференцированной экономической среды:
-
Топ-10% населения с самыми высокими доходами обеспечивают более 60% потребительских расходов, аккумулируя состояние через акции и недвижимость.
-
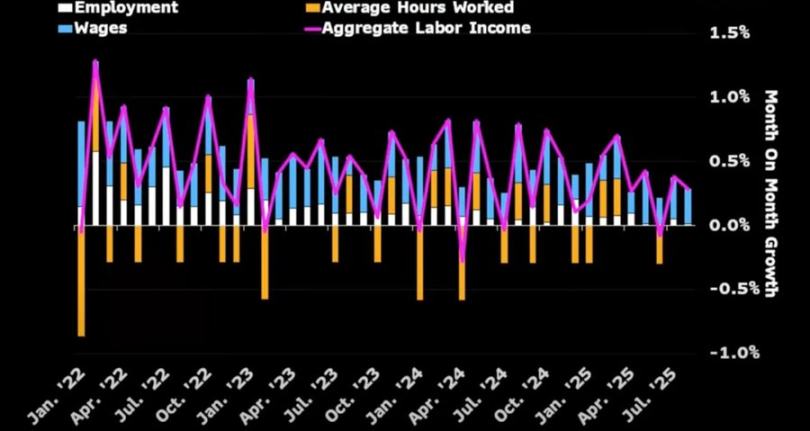
В то же время инфляция продолжает размывать покупательную способность домохозяйств со средним и низким уровнем доходов. Растущее неравенство объясняет, почему, с одной стороны, экономика «снова набирает темпы», а с другой — рынок труда демонстрирует слабость, а кризис стоимости жизни никуда не делся.
Неопределенность из-за политики ФРС
Будьте готовы к колебаниям политики. Федеральной резервной системе приходится бороться как с инфляционными явлениями, так и учитывать политические циклы. Это создает возможности, но также означает, что при изменении рыночных ожиданий можно внезапно столкнуться с риском падения.
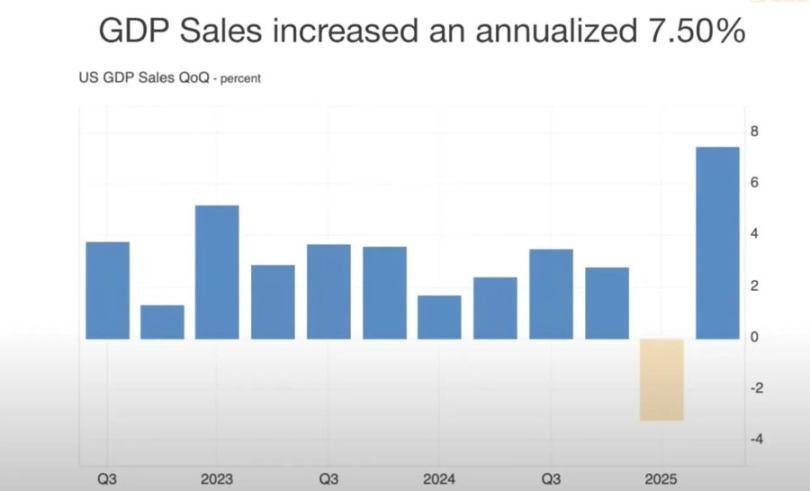
В данный момент ФРС оказалась в ситуации двойственного выбора:
-
С одной стороны, сильный рост ВВП и устойчивость потребления оправдывают замедление темпов снижения ставки;
-
С другой стороны, переоцененность рынков делает задержку снижения ставки потенциальным триггером для «опасений относительно роста».
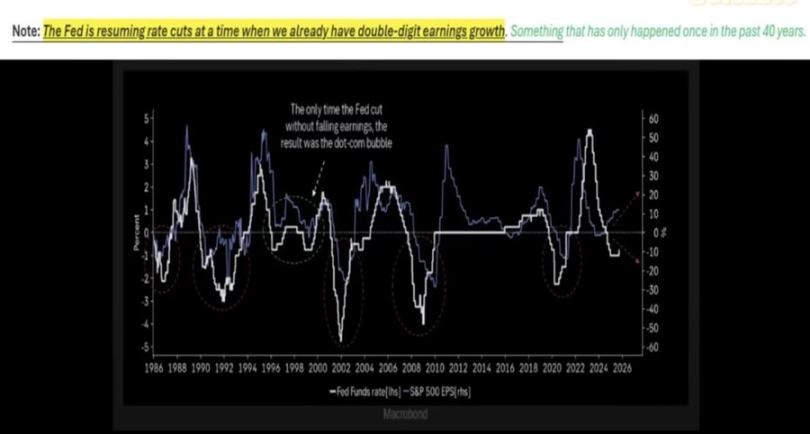
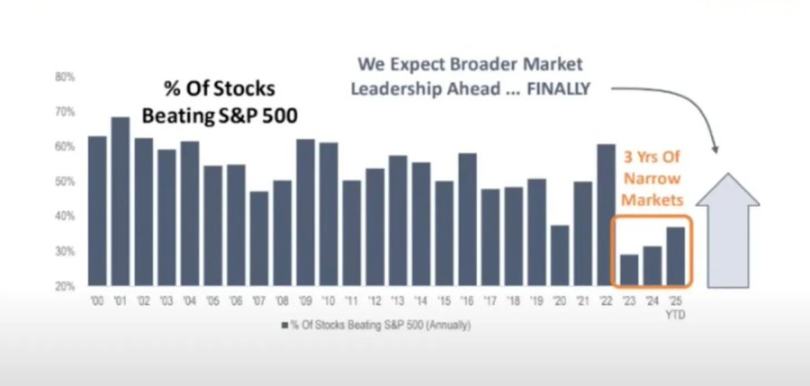
Исторический опыт показывает, что снижение ставок при сильной прибыли компаний (как в 1998 году прошлого века) способно продлить бычий рынок. Однако текущая ситуация отличается: инфляция остается упорной, доходы «семерки» американских технологических гигантов впечатляют, тогда как остальные 493 компании индекса S&P 500 показывают посредственные результаты.
Выбор активов в условиях номинального роста
Следует держать в портфеле редкие материальные активы (золото, ключевые сырьевые товары, недвижимость в регионах с ограниченным предложением) и сектора, отражающие продуктивность (инфраструктура ИИ, полупроводники), одновременно избегая чрезмерной концентрации в акциях, завышенных за счет сетевого ажиотажа.
В ближайшее время маловероятен всесторонний бум; скорее всего, нас ждет локальный бычий рынок:
-
Полупроводники по-прежнему являются ядром инфраструктуры ИИ, а соответствующие инвестиции продолжают стимулировать рост.
-
Золото и материальные активы вновь проявляют свою ценность как инструмент хеджирования от обесценивания валюты.
-
Криптовалюты сейчас сталкиваются с давлением процессов снижения заемных средств и избытка казначейских облигаций, однако структурно они тесно связаны с циклом ликвидности, который подталкивает вверх цены золота.
Если рынок недвижимости будет падать синхронно с фондовым рынком, «эффект богатства», поддерживающий потребление, окажется под ударом.
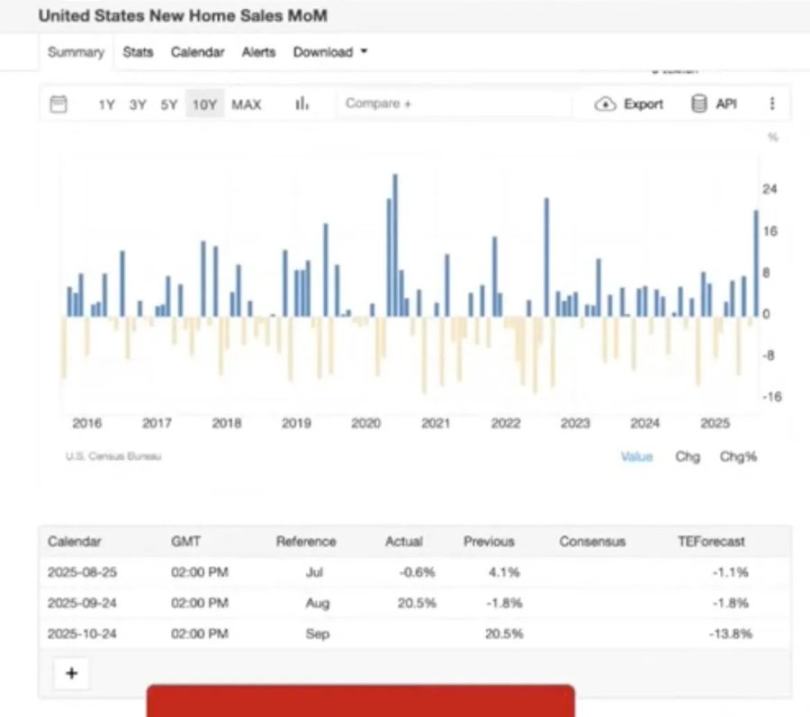
Недвижимость продемонстрирует кратковременный отскок при небольшом снижении процентных ставок, но фундаментальные проблемы останутся:
-
Дисбаланс спроса и предложения, вызванный демографическими изменениями;
-
Рост просрочки платежей в связи с истечением льготных периодов по студенческим и ипотечным кредитам;
-
Ярко выраженные региональные различия (у старшего поколения есть буфер активов, а молодые семьи испытывают серьезное давление).
Ликвидность доллара США и глобальная расстановка сил
Доллар США является ключевым фактором, определяющим общую картину. При слабости мировой экономики и укреплении доллара наиболее уязвимые рынки могут столкнуться с проблемами раньше самих США.
Игнорируемым риском является сокращение предложения долларов США:
-
Тарифная политика сокращает торговый дефицит, ограничивая масштабы возвращения долларов в американские активы;
-
Фискальный дефицит остается высоким, но интерес иностранных покупателей к казначейским облигациям США ослабевает, что может спровоцировать проблемы с ликвидностью.
-
Данные фьючерсного рынка свидетельствуют о достижении короткими позициями по доллару исторического максимума, что может вызвать шорт-сквиз по валюте и нарушить стабильность рискованных активов.
Политическая экономия и рыночная психология
Мы находимся на поздней стадии цикла финансовойзации:
-
Регуляторы стремятся «поддерживать статус-кво» до тех пор, пока не пройдут важные политические этапы (например, выборы президента или промежуточные выборы в Конгресс);
-
Структурное неравенство (рост арендной платы опережает зарплаты, концентрация богатства у пожилых людей) усиливает популистское давление, вынуждая корректировать политику в таких сферах, как образование и жильё;
-
Сами рынки обладают свойством рефлексивности: капитал сильно сконцентрирован в семи крупных компаниях, что поддерживает оценки, но одновременно закладывает фундамент будущей уязвимости.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arndxt_xo