Интервью с основателем Pantera: мы находимся на криптобычьем рынке, который продлится десятилетиями, и в долгосрочной перспективе SOL может превзойти биткоин
Подготовка и компиляция: TechFlow
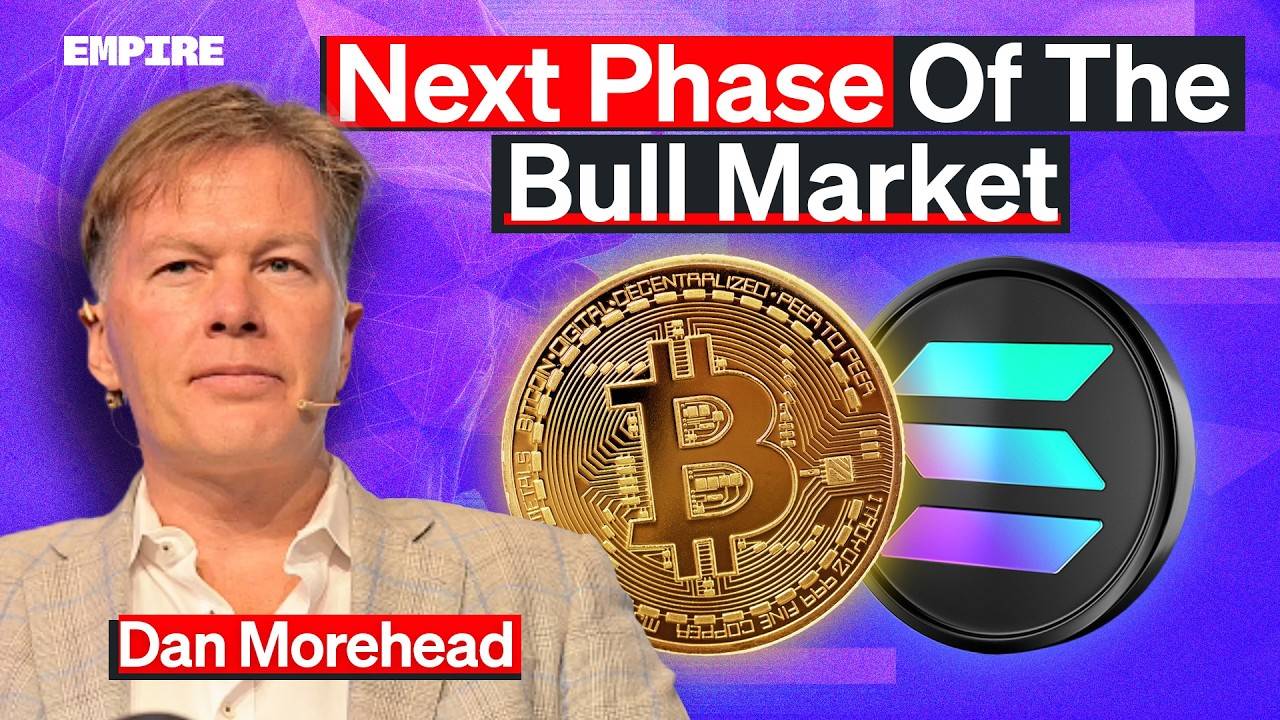
Гость: Дэн Морхед, основатель Pantera Capital
Ведущий: Джейсон
Аудиоисточник: Empire
Исходное название: Фаза II бычьего рынка | Дэн Морхед
Дата выпуска: 22 сентября 2025 года
Ключевые тезисы
На этой неделе Дэн Морхед стал гостем нашего подкаста, где поделился взглядом на текущее состояние рынка и перспективами развития криптовалютной сферы в 2025–2026 годах. В эфире мы подробно обсудили, как Дэн сформировал уверенность в криптовалютах как в отдельном классе активов еще в 2013 году, остается ли в силе четырехлетний цикл, финансовые инструменты в криптоиндустрии, инвестиционную теорию Дэна по Solana и многие другие интересные темы. Приятного прослушивания!
Краткое содержание ключевых идей
-
Мы постоянно продаем биткоин, направляя средства в другие проекты. Наши инвесторы благодаря этому также получили неплохую доходность. На данный момент мы по-прежнему удерживаем биткоины на сумму около 1 млрд долларов.
-
Корреляция биткоина с традиционными рисковыми активами невелика, мы находимся в затяжном бычьем рынке криптовалют, который продлится десятилетия.
-
Биткоин — это не пузырь, большинство людей пока не погрузились в эту сферу по-настоящему, мы все еще находимся на ранней стадии развития индустрии.
-
Многие альткоины показали результаты ниже ожиданий. Текущий рыночный интерес по-прежнему сосредоточен на трех основных монетах: Биткоине, Ethereum и Solana.
-
Федеральная резервная система США не только не должна снижать ставки, но и должна их дополнительно повышать.
-
Замена доллара вполне возможна. Этот процесс может занять от 10 до 20 лет и не произойдет в короткие сроки. В течение следующего десятилетия некоторые страны постепенно включат биткоин в свои резервы.
-
Чем выше процентные ставки, тем дороже государству заимствовать средства. Единственный выход — инвестировать в твердые активы, такие как биткоин, для хеджирования будущих рисков.
-
В области блокчейна коэффициент успешности инвестиций Pantera достигает 86%. Среди инвестируемых Pantera компаний 25 стали единорогами.
-
Прошедшие циклы были очень последовательными: два года бычьего рынка и два года медвежьего. Поэтому мы обычно рекомендуем основателям обеспечивать фонд двухлетнего запаса средств для переживания медвежьего рынка.
-
Публичный рынок испытывает огромный спрос на публичные криптоактивы. Возвратность активов поколения биткоина и криптовалют невероятно высока, ей практически нет равных среди других классов активов.
-
Solana DATS, даже показывая средние результаты и торгуясь близкими к номинальной стоимости, все равно может предоставлять около 7% доходности через стейкинг, что гораздо привлекательнее традиционных ETF.
-
На сегодняшний день наши инвестиции в Solana достигли 1,3 млрд долларов. Рыночная капитализация Solana составляет лишь 5% от капитализации биткоина, однако в долгосрочной перспективе мы считаем, что она способна превзойти биткоин.
-
Возраст не является единственным фактором успеха; истинную важность представляют компетенции основателей и глубокое понимание ими отрасли.
Ранний опыт инвестиций в биткоин
Джейсон:
Я слышал множество разных историй о том, как вы посоветовали Майку купить его первый биткоин, или он посоветовал вам, или кто-то привлек Любина к вашему первому инвестированию. Можете рассказать, какова была первоначальная история?
Дэн:
Я впервые столкнулся с биткоином благодаря Питеру Бергеру, который спросил меня, хочу ли я обсудить эту тему. Я вообще узнал о биткоине еще в 2011 году, мне его рассказал мой брат Джон. Тогда Гэвин Андресен разработал сайт «bitcoin-faucet», где можно было бесплатно забирать биткоины. Почти никто тогда не знал о биткоине, достаточно было зайти на сайт и получить монеты. Меня заинтересовала идея свободного либертарианства, поэтому тогдашний контент показался мне крутым, я хотел, чтобы проект преуспел, но реальных действий не предпринял. Позже я вместе с Питом, Майком и несколькими их коллегами выпил кофе; этот разговор длился целых пять часов. Концепция биткоина оказалась настолько захватывающей, что стала самым крутым, что я когда-либо видел. Они даже выделили нам место в офисе, чтобы я мог сосредоточиться на изучении этой сферы. С того дня, 12 марта 2013 года, я полностью окунулся в мир криптовалют и больше никогда не задумывался об иных направлениях для инвестиций.
Джейсон:
Я нашел ваше письмо от июля 2013 года, в котором написано: «Предсказанная коррекция биткоина уже произошла. Сейчас биткоин торгуется по цене 65 долларов, что ровно вдвое меньше цены нашей первой встречи. Считаю, что сейчас нужно активно покупать. Этот уикенд я куплю 30 000 BTC на личные деньги. Фонд может решить, участвовать ли в этой покупке, просто я хочу принять в ней участие». Дэн, можете поделиться обстоятельствами того времени?
Дэн:
Тогда все действительно думали, что я сошел с ума. Никто не хотел инвестировать. Я отправил то письмо, но почти никто не ответил. До этого у меня была очень традиционная карьера: я работал в хедж-фондах и Tiger Management, все было стабильно и предсказуемо. Так что резкий переход к проекту наподобие научно-фантастической технологии действительно многих сбивал с толку. Отправив письмо, я увидел слабый отклик, ни у кого не хватало духа инвестировать. Поэтому решил купить биткоины сам. В то время рынок был крайне небольшим, ликвидность низкой. Мы планировали выпустить этот проект под брендом Fortress, но на последнем этапе совет директоров это заблокировал. Пришлось создавать отдельные счета и выделять капитал, так как вся подготовка уже была завершена.
В итоге я перевел средства на две биржи для начала покупок биткоинов. Одна была словенская Bitstamp, другая — стартап Coinbase, где работал всего один сотрудник. Когда я пытался совершить покупку, система показала лимит в 50 долларов. Я работал на Уолл-стрит, там лимиты обычно составляли миллионы, а не какие-то жалкие 50 долларов. Поэтому я написал им письмо с просьбой повысить лимит. Я написал: «Я только что перевел 2 млн долларов, пожалуйста, обновите мой лимит». Через четыре дня единственный сотрудник компании Олаф ответил: «Хорошо, теперь лимит составляет 300 долларов». Исходя из этого лимита, я мог совершать сделки только на 300 долларов в день, на полную сделку уходило семь лет!
Джейсон:
Думаю, многим людям, особенно тем, кто вошел в индустрию в 2020 году, например пережившим лето DeFi 2020 года, неизвестно, как на заре строилась инфраструктура индустрии криптовалют: услуги хранения, биржи и так далее.
Дэн:
Да, в начале было действительно сумбурно. Помню, мы владели 2% всех биткоинов в мире. Профессиональных услуг хранения тогда не существовало, Coinbase еще не работала, главным хранилищем была Mt. Gox. Приходилось самостоятельно хранить огромное количество приватных ключей биткоинов.
Но мы постоянно продавали биткоины, направляя средства в другие проекты. Наши инвесторы благодаря этому также получили неплохую доходность. На данный момент мы по-прежнему удерживаем биткоины на сумму около 1 млрд долларов.
Макроэкономический прогноз Дэна на 2025 год
Джейсон:
Прежде чем углубляться в обсуждение фонда Pantera и инвестиций, хотелось бы поговорить о макроэкономике. На мероприятии Permissionless 2024 вы совместно с моим соучредителем Майком и Даном Тапиэрo обсуждали макроэкономику и политику ФРС. Тогда вы упоминали о preocupiones относительно ФРС, особенно в декабре 2021 года, прогнозируя повышение ставок с нуля до 5% с сохранением такого уровня на длительный срок.
Теперь ФРС только начала снижать ставки. Каково ваше мнение о текущей макроэкономике? Как обстоят дела с биткоином в 2025 году по сравнению с 2013 годом, когда вы активно инвестировали?
Дэн:
Что касается ФРС, я помню декабрь 2021 года: целевая ставка федеральных фондов была нулевой, доходность 10-летних казначейских облигаций составляла всего 1,3%, а инфляция достигала 8%. Для меня такое сочетание было совершенно нелогичным.
Поэтому с 2013 года, кроме инвестиций в криптовалюты, я занимался исключительно шорт-позициями. Тогда я прогнозировал рост ставки федеральных фондов и доходности 10-летних облигаций до 5% (рынок облигаций мог упасть из-за снижения цен) и предполагал, что они надолго останутся на этом уровне. Теперь считаю, что эти ставки действительно должны оставаться высокими.
Текущая инфляция составляет 3%, безработица находится на исторических минимумах, поэтому решение ФРС снизить ставки крайне неразумно. Собственно, инфляция на уровне 3% означает девальвацию валюты на 90% за человеческую жизнь, что разрушительно для экономики. Поэтому я считаю, что ФРС не только не должна снижать ставки, но и должна их дополнительно повышать. Особенно учитывая, что инфляция сильно бьет по ценам на жилье, и сильнее всего страдают молодые люди. Чтобы стабилизировать экономику, ФРС следует держать ставки на высоком уровне.
Джейсон:
Говоря о жилье, вы упоминали, что вливанию ФРС триллионов долларов в рынок ипотеки одним из крупнейших политических провалов в истории. Что, по вашему мнению, следует сделать, чтобы решить эту проблему?
Дэн:
Если честно, покупка ФРС ипотечных кредитов на 9 трлн долларов действительно была крупной ошибкой. Они искусственно занизили ставку по ипотеке до 2,5%. Эта сверхнизкая среда фактически «заставляла» людей покупать жилье, так как стоимость покупки значительно снизилась, а сам акт стал очень привлекательным. В результате многие действительно решили купить жилье в тот период. Выпуск новых ипотечных кредитов в 2020 и 2021 годах вырос на 200%. Такая политика привела к раздуванию баланса ФРС и одновременному росту цен на жилье по всей стране на 40%. Это крайне несправедливо по отношению к молодым людям, особенно к тем 35% американцев, у которых еще нет своего жилья. Именно поэтому криптовалюты так популярны среди молодежи: это не только инструмент инвестирования, но и способ противостоять этим политическим ошибкам. Кроме того, правительство США работает с бюджетным дефицитом в 2 трлн долларов ежегодно. Такая излишне стимулирующая фискальная политика лишь усугубляет экономическую нестабильность.
Джейсон:
Как вы думаете, сможем ли мы выбраться из этой ловушки? Сейчас расходы США на обслуживание долга уже превышают военные бюджеты.
Дэн:
Честно говоря, я тоже не уверен насчет выхода из этой ситуации. Это образует порочный круг: чем выше процентные ставки, тем дороже государству заимствовать средства. Я думаю, единственный выход — инвестировать в твердые активы, такие как биткоин, для хеджирования будущих рисков.
Джейсон:
Насчет возможного перехода биткоина в статус глобальной резервной валюты, что вы думаете? Сегодня биткоин уже имеет определенный статус актива, но доллар по-прежнему остается главной мировой валютой. Где вы видите биткоин на этом спектре?
Дэн:
История показывает, что мировая резервная валюта меняется каждые 80–100 лет. От португальского эскудо к фунту стерлингов, а затем к доллару. Поэтому замена доллара вполне возможна. Думаю, этот процесс займет от 10 до 20 лет и не произойдет в кратчайшие сроки.
Но мы уже видим признаки: США и штат Вайоминг начали формировать стратегические резервы биткоинов, ОАЭ и другие страны Персидского залива также рассматривают подобные шаги. Особенно примечательно, что страны, тесно связанные с США, обычно привязывают свою валюту к доллару. А такие государства, как Китай и Россия, могут постепенно перенаправлять часть резервов в биткоин, осознавая риски holdings огромных объемов американских гособлигаций. Например, Китай владеет 1 трлн долларов US Treasury. Фактически США могут anytime аннулировать этот долг, что представляет огромную угрозу для Китая. Поэтому я считаю, что в течение следующего десятилетия некоторые страны постепенно включат биткоин в свои государственные резервы.
Джейсон:
Думаю, этот процесс может пойти быстрее. Взгляните на динамику золота,центральные банкиподталкивают волну спроса на него. Если эта тенденция сместится в цифровой сегмент, каких макроразмеханик изменений ожидать в ближайшие месяцы?
Дэн:
Я полагаю, что риски на рынках облигаций и валют по-прежнему высоки из-за устойчивой инфляции и излишне мягкой фискальной политики. Доллар все еще силен, но начинает слабеть. Кроме того, такие события, как крах Terra, подрывают доверие к доллару. Как резервная валюта, доллар должен быть стабильным и предсказуемым, а таких инцидентов становится все больше, что подталкивает людей искать альтернативы, вроде золота и биткоина.
Сохраняет ли силу четырехлетний цикл?
Джейсон:
Что касается вопроса о халвинге и четырехлетнем цикле, а также связи биткоина с традиционными рисковыми активами, каково ваше мнение? За последнее десятилетие биткоин демонстрировал определенную корреляцию с рисковыми активами. Считаете ли вы, что эта ситуация изменится?
Дэн:
Я полагаю, что корреляция биткоина с традиционными рисковыми активами слабая. За 13 лет управления портфелем биткоинов корреляция биткоина как флагмана криптоиндустрии с индексом S&P 500 составляла всего 0,17. Это свидетельствует о крайне низкой связи между биткоином и традиционными рисковыми активами. Однако в 2022 году наблюдался период, когда корреляция взлетала до 0,76 — крайне редкий случай. Тогда на рынке присутствовало избыточное плечо, одновременно происходили маржин-коллы множества хедж-фондов, платформ Celsius и BlockFi, а также закрытие FTX. Кроме того, это было связано с явлением, похожим на «инвестирование в технологические акции», например, Ark Invest держал одновременно биткоин, Tesla и прочее, что временно сближало их траектории. Но сейчас эта ситуация已基本 исчезла, и биткоин вновь вернулся к низкой корреляции с рисковыми активами.
Я считачто мы находимся в затяжном бычьем рынкекриптовалют,который будет длиться десятилетиями,хотя в нем будут наблюдаться циклические колебания. Например, если завтра индекс S&P 500 рухнет на 30%, биткоин может не вырасти. В краткосрочной перспективе биткоин действительно подвержен влиянию традиционного рынка, но в долгосрочной прямой связи нет. Высокая корреляция между большинством рисковых активов объясняется не их фундаментальной связью, а схожими весами в портфелях инвесторов. В 80-х, когда я начинал торговать облигациями, рынок облигаций был самостоятельной нишей, и меня абсолютно не интересовали акции или иные классы активов. Но благодаря успеху теории современного portfolio инвесторов их распределение капитала стало унифицированным, что повысило корреляцию между активами.
Интересно, что вес большинства институциональных инвесторов в криптовалютах и блокчейне по-прежнему равен нулю. Это означает, что криптовалюта еще не вошла в стандартные институциональные портфели, что и объясняет ее низкую корреляцию с традиционными рисковыми активами.
Джейсон:
Как обстоят дела со стороны предложения удара цикла на протяжении многих лет, ваши команды всегда публикует отличные очень анализа анализа рынка, заметил, что вы все еще продолжаете использовать традиционные метрики, такие как четырехлетний цикл и халвинг, и эти прогнозы действительно сбылись. Как вы относитесь к концепции четырехлетнего цикла?
Дэн:
Я очень верю в четырехлетний цикл. За всю нашу историю в этой индустрии было три халвинга, каждый из которых следовал очень предсказуемому шаблону. Я помню, как на факультете профессор написал книгу «Случайная прогулка по Уолл-стрит», утверждая, что рынок эффективен. Но Уоррен Баффет сказал, что рынок обычно эффективен, и разница между «обычно» и «всегда» стоит ему 80 млрд долларов.
Хотя все знают, что халвинг состоится в определенный день, но когда он происходит, майнеры ежедневно сбрасывают вдвое меньше биткоинов. Если спрос остается стабильным, а предложение сокращается, цена естественно растет. Во время первого халвинга мы изучили общее количество существующих биткоинов и влияние халвинга на эмиссию. Влияние было колоссальным: предложение сократилось на 15%, так как тогда в обращении было всего около 12 миллионов BTC. Со временем влияние каждого следующего халвинга постепенно ослабевает, потому что растущее общее обращение биткоинов делает снижение новой эмиссии менее значительным. К 2035 или 2040 году влияние халвинга составит лишь 35–40% от предыдущего. Например, несколько лет назад, когда биткоин стоил около 17 000 долларов, мы пересчитали данные халвинга и предсказали, что он достигнет 118 542 доллара 11 августа 2025 года. И это действительно произошло! Цена была достигнута даже на день раньше — 10 августа. Мне очень нравится этот результат, так как он полностью совпал с нашими расчетами. Так что я действительно верю в четырехлетний цикл.
Джейсон:
Если кто-то пропустил информацию: ваша команда в ноябре 2022 года предсказывала, что биткоин достигнет $117,482 в августе 2025, но он пришел точно через месяц? Неужели разница составила лишь один день?
Дэн:
Да, он достиг цели 10 августа. Так что да, я действительно верю в четырехлетний цикл. Однако стоит отметить, что влияние каждого следующего цикла составляет лишь 35–40% от предыдущего. Поэтому следующие колебания будут более сглаженными. Еще через 20 лет они станут едва заметными.
Джейсон:
Согласно теории циклов, декабрь 2017 года был пиком, ноябрь 2021 года — пиком. Сейчас говорят, что рынок выглядит перегретым, поддерживаемый позитивными регуляторными импульсами, напоминающими эпоху пузыря ICO. Считаете ли вы, что это конец четырехлетнего цикла?
Дэн:
Инвестор однажды похвалил нас за точные предсказания ценовых уровней, но спросил: неужели это значит, что цена начнет падать прямо сейчас? По прошлым циклам, да, вероятно, это может быть вершиной, за которой последует медвежий рынок длительностью около двух лет. Однако самая опасная фраза в инвестициях — «на этот раз всё иначе». Тем не менее, я действительно считаю, что регуляторная среда в США претерпела огромные изменения, которые могут продлить цикл еще на полгода-год. Таким образом, изменения в регулировании в США действительно могут обеспечить более длительное течение цикла.
Джейсон:
Как, по вашему мнению, будет выглядеть следующий медвежий рынок? Многим основателям, возможно, интересно узнать об этом, например, когда стоит снизить бизнес-риски, ввести заморозку найма или управлять компанией в условиях медвежьего рынка. Какова, по-вашему, интенсивность следующего медвежьего рынка?
Дэн:
Прошлые циклы были очень согласованными, всегда состоящими из двух лет бычьего рынкаи двух лет медвежьего рынка. Поэтому мы обычно рекомендуем основателям обеспечивать фонд двухлетнего запаса средств для переживания медвежьего рынка. По мере увеличения числа инвесторов в криптовалюты рыночные колебания станут более сглаженными. Ранние разы,比如行情, например, 2013 года, взлетали в 10 раз за 3–6 месяцев, что поражало воображение. Однако затем рынок падал на 85%, и такое уже происходило трижды. Мой прогноз таков: следующий медвежий рынок не будет таким жестоким, хотя прошлого раза я тоже думал именно так.
Джейсон:
Медвежий рынок 2022 года не упал на 85%, верно?
Дэн:
Да, хотя биткоин опустился с 70 000 до 15 000 долларов, спад был существенным. Наш рынок всегда полон спекуляций, и люди начинают верить собственным рассказам. Председатель CFTC Кристофер Джанкарло напомнил мне, что пик 2017 года пришелся на день запуска фьючерсов. Затем рынок начал падать, в итоге рухнул на 85%. Пик же 2021 года совпал с днем листинга Coinbase. После листинга рынок начал снижаться, в конечном счете также потеряв 85%.
Джейсон:
Каков, по-вашему, момент «листинга Coinbase» в текущем цикле?
Дэн:
Отличный вопрос. Листинг Coinbase не принес на рынок никаких новых денег, компания просто стала публичной вместо частной. Но сейчас ситуация иная: многие IPO и выпуск облигаций действительно наполнили криптопространство капиталом, что создает постоянный драйвер роста. Поэтому я по-прежнему оптимистичен в отношении ближайших 6–12 месяцев. Мы стараемся быть честными и отслеживаем признаки приближения рыночного пика, но пока их не видим. Кроме того, вы упомянули, что облигации могут повторять сценарий ICO. Я считаю, что мы все еще находимся на ранней стадии развития концепции токенизированных облигаций, впереди еще длинный путь.
Джейсон:
Кстати, я лично не считаю, что облигациипохожи на ICO. Я скорее вижу в них инструмент, привлекающий внимание в рамках текущего цикла. Как человек, посвятивший почти всю свою карьеру криптовалютам, как бы вы реагировали на признаки рыночного пузыря? Допустим, в июле 2026 года вы заметите пузырные признаки, как скорректируете позиции? Даже если вы не хотите продавать биткоины, но чувствуете перегрев рынка. Как вы балансируете эти противоречивые мысли?
Дэн:
Мы всегда пытались ловить эти циклы, возвращая средства нашим LP (лимитным партнерам) в нужное время. В нашем венчурном фонде мы можем выбирать момент продажи активов и возврата капитала. Поэтому наша текущая позиция такова: в ближайшие шесть–двенадцать месяцев мы будем снижать риск на пике цикла и возвращать средства LP. Это отличная цель, но легко сказать — сложно сделать.
Вторая фаза бычьего рынка: возможности и вызовы
Джейсон:
Недавно вы опубликовали статью, посвященную второй фазе бычьего рынка. В ней подчеркивается общепринятая в индустрии идея о том, что биткоин обычно ведет рост в начале бычьего рынка, после чего капитал постепенно перетекает в другие популярные монеты. Мы уже наблюдали движение средств из биткоина в Ethereum, а теперь фокус сместился на Solana. Как, по-вашему, будут проявляться особенности второй фазы этого бычьего цикла?
Дэн:
Опираясь на исторический опыт, биткоин обычно доминирует в первой половине бычьего рынка, а остальные монеты начинают догонять во второй половине. Как вы отметили, доля биткоина на рынке достигла своего локального максимума около 6–8 недель назад, после чего Ethereum продемонстрировал существенный рост, а теперь очередь дошла до яркого выступления Solana.
Однако меня несколько удивило, что многие малые монеты показали результаты ниже ожиданий. Теоретически корректировка политики SEC должна была благоприятствовать активам, отличным от биткоина. Ведь в прежних регуляторных условиях биткоин воспринимался как «укрытие», в то время как такие монеты, как XRP, попадали под строгий надзор SEC. Поэтому я ожидал, что малые монеты покажут лучшую динамику после смягчения регулирования. Однако на практике текущий рыночный интерес по-прежнему сосредоточен на трех основных монетах: Биткоине, Ethereum и Solana.
Джейсон:
Я припоминаю классификационный анализ рынка Джеффа Дормана из Arca, проведенный в этом году. Он отметил, что самые яркие активы этого года разделены на несколько категорий: первая — это токены, поддержанные ETF или облигациями, такие как биткоин, Ethereum и Solana; вторая — акции криптовалютных компаний, например Circle, Galaxy и Coinbase; третья — монеты, тесно связанные с правительством США, такие как XRP и LINK; и наконец, третья категория — компании с сильной прибылью, которые возвращают доход своим держателям токенов, такие как Hyperliquid, Pump и другие. Помимо этого, популярные альткоины тоже показали впечатляющие результаты. Он также добавил, что раскол на рынке сейчас проявляется сильнее, чем когда-либо прежде.
Дэн:
Это важное наблюдение. Активы, показывающие сегодня отличную динамику, обладают общедоступным каналом торговли, будь то токены с поддержкой ETF или уже публичные компании, такие как Figure и Circle. Это доказывает, что возможность публичной торговли становится ключевым фактором, двигателем роста стоимости этих активов.
Окно IPO криптовалют уже открыто
Джейсон:
Давайте поговорим о публичных рынках. Здесь можно выделить две основные темы: одна — облигации, вторая — IPO криптовалют. Мне очень интересно ваше мнение. Похоже, что любая компания, которая сможет выйти на публичный рынок, привлечет массу инвестиций. Как вы смотрите на это явление?
Дэн:
Моё понимание таково: многие компании последние годы готовились к листингам, но из-за различных причин зависли в очереди, а теперь началась волна коллективной реализации. Например, Circle пробовала выходить на биржу несколько лет назад, и вот наконец сделала это. Также Figure и, как ожидается, скоро выйдет BitGo. Я полагаю, что публичный рынок испытывает огромный спрос на публичные криптоактивы. Возвратность активов поколения биткоина и криптовалют невероятно высока, ей практически нет равных среди других классов активов. И теперь инвесторы наконец получили возможность приобретать эти активы на открытом рынке. Я считаю вывод криптокомпаний в индекс S&P 500 важнейшей вехой. Индексные инвесторы (с управлением в сотни миллиардов долларов) теперь обязаны держать долю криптоактивов. Если вы ориентируетесь на стандарт S&P 500, вам необходимо четко сформулировать стратегию инвестиций в крипто-сектор. Эта тенденция заставляет инвесторов делать выбор и подключаться к этой сфере.
Джейсон:
Какие еще компании могут выйти на рынок? Я знаю, что у вас уже четыре компании вышли успешно. Я попробовал вспомнить, Circle, Figure, Amber, может, еще одну, которую забыл, но по крайней мере эти три уже завершили листинг. Как вы смотрите на компании, которые выйдут дальше?
Дэн:
Я считаю, что это позитивный сигнал для всей индустрии. Очевидно, что спрос на публичные криптокомпании сейчас очень велик. Поэтому я надеюсь, что упомянутые вами компании успешно выйдут на рынок, уверен, что это пойдет развитию отрасли только на пользу. Например, Ripple Labs — тоже вероятный кандидат. Хотя сложно предсказать конкретно, кто выйдет первым, я считаю, что большинство компаний, которые вы упомянули, смогут провести листинг в течение следующих 12 месяцев.
Разбор финансовых инструментов в криптоиндустрии
Джейсон:
Как обычно, инвестиции в блокчейнвсегда связаны с рисками. Говоря о DATs(数字资产储备资金),您可能是全球管理DATS资本最多的机构之一。
Дэн:
В настоящее время мы управляем примерно 1 млрд долларов капитала DATS. Летом этого года мы запустили специализированный фонд DATS и вывели на рынок два проекта DATS. Один из них — Helius, то есть Solana’s DATS, а название второго проекта я пока не вспомнил.
Джейсон:
Звучит так, будто вы очень высоко оцениваете эти проекты DATS. Может быть, поделитесь логикой ваших инвестиций?
Дэн:
Всё это вращается вокруг создания возможностей для инвесторов. Еще в 2013 году мы дали инвесторам шанс впервые вложить средства в биткоин, ведь тогда приобрести и хранить биткоины было крайне сложно. Появление DATS стало следующим шагом эволюции этой инвестиционной возможности. Ранее минимальный порог входа в наш фонд составлял 1 млн долларов, большинству инвесторов также требовалось соответствовать критериям квалифицированных инвесторов SEC, что создавало высокий барьер. DATS же существенно снижает порог входа: инвестировать может любой, имеющий брокерский счет.
Средний чек наших клиентов по DATS составляет 1000 долларов, что в 1000 раз меньше, чем у типичных инвесторов традиционных фондов. Такой подход открывает доступ к рынку большему числу людей, реально воплощая идею инклюзивного финансирования. Более того, DATS увеличивает количество токенов на акцию. Взять тот же биткоин: количество токенов на акцию выросло на 76% в прошлом году и примерно на 30% — в этом. Даже в худшем случае DATS обеспечит доходность, сравнимую с ETF. Например, Solana DATS, даже показывая средний результат и торгуясь близко к номинальной стоимости, всё равно способен предлагать около 7% доходности через стейкинг, что куда привлекательнее обычных ETF.
Джейсон:
Дня ранее мы беседовали с Kyle Simone,他的计划是将资本重新投入到链上的生态系统中。他们的思路是通过链上和链下的利率差进行 套利,例如从银行以6%或7%的利率借款,然后转到Solana上赚取14%的收益,从而实现约7%的净利润。你怎么看这种套利方式?或者你们是否考虑过将资本转移到链上?
Дэн:
С нашей точки зрения, наше преимущество заключается в способности приобретать токены Solana по цене ниже спотовой, например, через сделки с крупными холдерами, блокирующими токены. Подобную стратегию мы применяли еще на ранних этапах работы с биткоином, и она отлично сработала. Тогда наш биткоин-фонд показывал даже большую доходность, чем сам биткоин, поскольку мы могли закупать активы со скидкой. Тогда, например, Expedia не знала, куда продать биткоин, не было бирж, и мы воспользовались возможностью купить дешево. Сегодня мы хотим применить аналогичный подход, приобретая токены дешевле спота, чтобы добавить ценность Helius DATS. Если удастся грамотно синхронизировать торговлю, мы сможем привлечь больше капитала, тем самым создав самоусиливающийся круговой эффект.
Джейсон:
Таким образом, Helius — это ваш первый проект DATS?
Дэн:
Да, мы придавали этому проекту особое значение. Ради реализации плана мы потратили несколько месяцев. Если в ближайшие четыре-пять месяцев мы обнаружим другую экосистему с подобными возможностями, рассмотрим запуск нового DATS, но пока конкретного выбора нет.
Джейсон:
Вы рассматривали возможность токенизации вашего фонда?
Дэн:
Такие советы звучали, но я отношусь к этому с большой осторожностью. Наша продукция по сути является ценными бумагами, и токенизация неизбежно повлечет вопросы регулирования со стороны SEC. Несмотря на мой оптимизм по поводу блокчейн-технологий, не всё нуждается в токенизации. Токенизированные фонды не предоставят особых преимуществ. Напротив, дизайн DATS предельно прост и прозрачен, что лучше отвечает потребностям рынка. Что касается сложной токенизации самих фондов, она может стать реальностью когда-нибудь в будущем, но в ближайшее время этого не произойдет.
Инвестиционная теория Solana: почему Pantera вложила более 1 млрд долларов в Solana
Джейсон:
Мне очень хочется услышать вашу инвестиционную теорию по Solana.
Дэн:
Объясню так: по ряду ключевых показателей Solana демонстрирует превосходные результаты, включая ежедневное число активных пользователей и выручку платформы. Это говорит о высокой практической применимости: технология уже широко используется для множества коммерческих транзакций, а её пропускная способность значительно превышает показатели. Некоторые ранние блокчейн-технологии обрабатывали лишь небольшое количество транзакций в секунду и нуждались в L2 и сложных решениях для масштабирования. За последний год наша уверенность в Solana только укреплялась, и теперь она стала крупнейшей позицией в нашем портфеле. В настоящий момент объём наших инвестиций в Solana достиг 1,3 млрд долларов, поскольку мы видим в ней огромный потенциал.
Джейсон:
А как это соотносится с вашими инвестициями в биткоин и Ethereum? Мне любопытно.
Дэн:
Мы инвестировали в Solana и биткоин на сопоставимые суммы, а объём инвестиций в Ethereum относительно невелик. Мы очень хорошо относимся к будущему Solana. Честно говоря, рыночная капитализация Solana сейчас составляет лишь 5% от капитализации биткоина, однако в долгосрочной перспективе мы полагаем, что она способна превзойти биткоин.
Джейсон:
Это суждение основано на вашем мнении о том, как институциональные инвесторы отнесутся к Solana? Или на том, как разработчики выберут платформу для построения проектов? Как именно вы сформировали эту инвестиционную теорию?
Дэн:
Все эти факторы повлияли на наши решения. Количество разработчиков — крайне важный индикатор. Мы наблюдали, что, несмотря на позднее начало, число разработчиков Solana стремительно растет год от года, опережая темпы роста Ethereum. Кроме того, многие уже инвестировали в биткоин через ETF и иные инструменты, но внимание к Solana пока относительно скромно. Поэтому мы полагаем, что предоставление инвесторам возможности зайти в Solana и демонстрация её инвестиционного потенциала привлечет к ней еще больше участников. Со временем Solana, вероятно, превзойдет биткоин.
До сих пор ли институциональные инвесторы недоинвестированы в криптовалюту?
Джейсон:
Как вы считаете, по-прежнему ли институциональные инвесторы недоинвестированы в криптовалюту?
Дэн:
В начале многие инвесторы слабо разбирались в теме и задавали очень базовые вопросы, вроде «Почему общая эмиссия биткоина ограничена 21 миллионом?» или «Как мы можем убедиться, что существует именно 21 миллион?». Но теперь ситуация радикально изменилась: инвесторы понимают отрасль гораздо глубже, а их вопросы становятся более профессиональными и детализированными.
Джейсон:
Тогда почему так много институтов вообще не инвестируют в криптовалюту? Теперь регуляторная среда улучшилась, на рынке появились публичные криптокомпании, почему до сих пор многие избегают этой сферы?
Дэн:
Я полагаю, это связано с серией событий 2022 года. Тогда крупные публичные пенсионные фонды и суверенные фонды объявили о вложениях в криптовалюту, к сожалению, многие выбрали неудачные проекты, вроде FTX и Luna, которые в итоге стремительно рухнули. Эти громкие провалы напугали институты. Кроме того, судебные иски SEC против Coinbase и Ripple Labs тоже посеяли беспокойство. В 2021–2022 годах рынок прошел через множество негативных событий, из-за которых перспективы крипты выглядели мрачно.
Однако я убежден, что в будущем положение изменится. Результаты выборов в Белый дом и Конгресс, вероятно, повлияют на уровень поддержки криптоиндустрии. Если политика станет более доброжелательной, откроется больше инвестиционных возможностей. Я уверен, что в ближайшие годы большинство институтов постепенно войдут в сектор криптовалют. Например, в дарственных фондах даже самые крипто-оптимистичные фонды пока вкладывают в этот сектор менее 2%. Я считаю, что этот показатель в конечном итоге вырастет до 8%. Преодоление нулевой отметки — важный прорыв, но нам нужно увидеть постепенный рост с 1% до 2%, затем до 4%. Вот почему я полон оптимизма относительно будущего криптовалют: впереди огромный простор для роста.
Джейсон:
Какой, по-вашему, основной путь входа для институциональных инвесторов? Это биткоин ETFили другие инвестиционные инструменты?
Дэн:
Я думаю, будет несколько способов подключения. На ранних этапах даже покупка биткоина была сложной задачей, поэтому инвесторы часто прибегали к таким фондам, как наш. А теперь, как вы отметили, у нас в этой сфере есть много отличных управляющих компаний, а также публичные структуры вроде Coinbase и Circle, плюс ряд компаний, предлагающих инвестиции в цифровые активы, что расширяет каналы для инвесторов.
История создания самого долгоиграющего фонда в криптоиндустрии
Джейсон:
Давайте поговорим об истории фонда Pantera. Как самый долгоиграющий фонд в криптоиндустрии, чем вы уникальны? Можем ли вы поделиться масштабами компании и составом команды?
Дэн:
Pantera была основана в 2003 году мною после ухода из Tiger Management. В первые десять лет существования компания в основном управляла макро-хежфондами. Лишь в 2013 году мы запустили первый крипто-фонд и первый венчурный фонд. Тогда нашим первым инвестицией стал Ripple Labs, чья капитализация тогда составляла всего 17 млн долларов.
Мы всегда стремились предоставить инвесторам разнообразные возможности. На сегодняшний день мы запустили четыре венчурных фонда и в процессе подготовки пятого. Кроме того, мы реализовали около 10–12 типов иных инвестиционных продуктов. Например, у нас есть фонд, инвестирующий в частные токены (на этапе пре-IPO, ранее известные как ICO). Мы также создали различные каналы инвестиций для проектов вроде Solana и Worldcoin, помогая инвесторам эффективнее взаимодействовать с криптоиндустрией. В данный момент мы управляем активами на сумму 6 млрд долларов, численность команды достигла 85 человек. Наша отличительная черта — фокус на создании прибыли для инвесторов. Благодаря стратегии «покупай дешево, продавай дорого» мы заработали прямую прибыль в размере 6 млрд долларов и распределили 105 000 BTC среди limit partnerов. В совокупности мы помогли клиентам заработать около 60 млрд долларов дохода.
Джейсон:
Какова ваша эффективность инвестиций?
Дэн:
В традиционном венчуре около 65% проектов терпят крах. В blockchain-секторе же наш показатель успеха составил 86%, это действительно поразительная цифра.
Джейсон:
Сколько ваших стартаповвыросли в единорогов?
Дэн:
Среди компаний, в которые мы инвестировали, 25 стали единорогами.
Джейсон:
Это просто невероят! Считаете ли вы это генерацией возможностей межпоколенческого богатства?
Дэн:
Как-то в CNBC я сказал, что биткоин — это не пузырь, потому что большинство людей до сих пор не погрузились в эту сферу по-настоящему. Фактически, 67% институциональных инвесторов совсем не имеют криптоэкспозиции. Это означает, что мы все еще находимся на ранней стадии развития индустрии. Интернету уже 52 года, но новые инновации продолжают появляться. Аналогично, блокчейн-технологиявсе еще находится в зачаточном состоянии, впереди нее огромный потенциал для развития. Я всегда призываю молодежь заниматься криптовалютами, строить здесь свою карьеру.
Джейсон:
Вы планируете войти в такие сферы, как робототехника или искусственный интеллект?
Дэн:
Не могу исключать такого на все сто процентов, но как минимум в ближайшие 10 лет мы сконцентрируемся исключительно на криптоиндустрии. Возможностей здесь столько, что мы ежедневно обнаруживаем увлекательные перспективы.
Практические советы для предпринимателей
Джейсон:
Вы инвестировали в 25 компаний-единорогов. Можете ли вы рассказать истории об их основателях? Например, недавно один основатель добился больших успехов в управлении советом директоров. Можете поделиться его опытом? Мне интересно, в чем секрет успеха таких основателей?
Дэн:
Недавно мы обсуждали Майка Кэгни, основателя Figure. Его главная особенность — крайняя концентрация на исполнительности, его отличие заключается в том, что он не просто мечтает о будущем видении, но и способен воплотить его в жизнь. В венчуре многие основатели — идеологи, которые умеют рисовать грандиозные планы будущего, но исполнительная сила Майка произвела на меня сильное впечатление. Он сам обращается к совету директоров с конкретными запросами, например: «Кого, по-вашему, стоит нанять на пост CMO?». Если поступает рекомендация, он немедленно берет дело в руки и доводит до конца. Эта решительность обеспечивает компании непрерывный прогресс. Я уверен в его будущем. Мы знакомы уже 25 лет: тогда он был макро-хеж-менеджером в Сан-Франциско, а я только начинал создавать Pantera. Он действительно отличный основатель, обладающий дальновидностью, умением планировать и мотивировать команду.
Джейсон:
Я заметил, что многие успешные крипто-основатели старше: например, Кэгни, Белши и недавно выведший Circle на IPO Джереми. Опытные основатели добились выдающихся успехов в отрасли. Многие могут подумать, что криптовалюта — удел молодежи, однако пожилые основатели, похоже, чаще добиваются успеха. Как вы смотрите на будущих предпринимателей в криптоиндустрии? Какой тип основателей мы должны поддерживать?
Дэн:
Это интересный вопрос. Мы можем проанализировать 25 наших единорогов, чтобы посмотреть на средний возраст их основателей и другие данные. Действительно, упомянутые вами успешные основатели накопили огромный опыт. Но в то же время есть и очень молодые стартаперы, которым чуть больше двадцати лет. Важно понимать, что криптоиндустрия развивается уже 12 лет, даже юные основатели успели накопить немалый опыт. Поэтому возраст не является определяющим фактором успеха; главное — компетенции основателя и глубокое понимание им своей отрасли.
Главные возможности криптоиндустрии в ближайшие пять лет
Джейсон:
Какую возможность вы считаете самой большой в криптоиндустрии в ближайшие пять лет? На чем сосредоточите свои инвестиции?
Дэн:
Наш идеальный сценарий заключался бы в следующем: нам хотелось бы видеть больше блокчейн-приложений, ориентированных на конечных потребителей. В данный момент мы закладываем фундамент: предоставляем услуги хранения, строим биржи, начинаем создавать сложную инфраструктуру. Но в ближайшие пять лет я надеюсь увидеть действительно массовые повседневные сценарии использования, понятные обычным пользователям.
Джейсон:
Проекты вроде Polymarket уже относятся к категории потребительских. Сейчас наблюдается более широкий тренд на интеграцию трейдинга и потребительской активности. Видите ли вы какие-то упущенные возможности? Возможно, что-то «лежащее на поверхности и очевидное, но игнорируемое большинством»?
Дэн:
На самом деле одна область заслуживает пристального внимания: децентрализованные автономные организации(DAO). Хотя эта тема иногда вызывает скепсис (некоторые считают её пузырем или несбыточной мечтой), я уверен, что многие недооценивают потенциал DAO. Они уже привлекают в отрасль дополнительный капитал. Если удасться увеличивать ценность каждого токена, DAO раскроют колоссальный потенциал.
На мой взгляд, преимущества DAO превосходят даже ETF, которые сами по себе являются крайне успешным инвестиционным инструментом. Я верю, что влияние DAO значительно превзойдет ожидания. Обсуждая это с другими, я сталкивался со скептицизмом. Сам когда-то проходил через похожую трансформацию. Когда я впервые услышал о MicroStrategy, идея показалась мне абсурдной. Но мой друг Марк Кейси, который тогда управлял фондами в Capital Group, еще до широкого признания владел 10% акций. Я спросил: «Почему ты инвестируешь в это? Это выглядит слишком нелепо». Его ответ произвел на меня мощное впечатление: «Как управляющий активами, я уверен в биткоине, и это единственный способ, каким я могу реализовать свой взгляд на рынок.»
Итог: его инвестиция, изначально составившая менее 1 млрд долларов, превратилась в 6 млрд долларов. Это просто потрясающий результат. Я осознал, что иногда самые очевидные возможности оказываются самыми незаметными. Моя уверенность в DAO базируется именно на таком глубоком исследовании и понимании. Я верю, что через несколько лет, оглядываясь назад, люди увидят в DAO огромную возможность.
Джейсон:
Как вы считаете, смогут ли DAOs и ETFs сосуществовать?
Дэн:
Конечно. У каждого есть свой предпочтительный инструмент инвестирования, но я полагаю, что DAO способны реализовать то, что недоступно ETF. Механика ETF фиксирована: вы не сможете увеличить количество токенов на акцию. Плюс большинство ETF не предусматривает дистрибуции доходов или механизмов стейкинга. DAO в этом плане обладает природными преимуществами, позволяя создать более гибкий и эффективный инвестиционный режим. Поэтому я считаю, что DAO как минимум не уступают ETF, а местами и превосходят их.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow