Обратный анализ CEX для выявления возможностей на PERP DEX: тогда и там — словно здесь и сейчас
Автор: Вэйтуо
В последние дни я заметил, что многие игроки рынка из-за Aster впадают в FOMO на нише Perp DEX.
Но, говоря честно, нет никакой необходимости спешить и ввязываться в безумную конкуренцию.
С марта я руководил технической командой, которая разобрала и реверс-инжинирингом изучила большинство перпетуальных фьючерсов на рынке, благодаря чему смог поймать несколько аутсайдеров с небольшой прибылью, например AVNT. В мае мне выпала честь пообщаться с CZ лично, и я果断но зашел на вторичном рынке в позицию по Aster, получив дополнительную прибыль.
Чем глубже я изучаю тему, тем больше убеждаюсь: не стоит придумывать себе лишнего и поддаваться чрезмерной эйфории.
Я попробую рассказать о своем видении этой ниши максимально нейтрально, чтобы никого не задеть, в основном для тех, кто раньше плохо ориентировался в этом направлении.
TL;DR
1. Perp представлены не только продуктом Hyperliquid;
2. Ниша Perp существует уже давно, сейчас просто пришло время, когда прожектор направился именно сюда;
3. Биржи того же типа, что и Hyperliquid, могут иметь фундаментальный конфликт интересов с крупными площадками;
4. Путь Avantisfi представляет собой наибольший общий знаменатель интересов между цепочечным Perpetual и биржей.
5. Обратный расчет: стоит ли участвовать в программе начисления баллов, исходя из перспектив листинга токена.
Что такое ниша Perp на самом деле?
Цепочечные Perp появились еще в 2018 году, например Synthetix, MUX, PERP — это не новая ниша. По историческим причинам ранее существовало множество способов реализации контрактов в блокчейне, но в итоге сформировались два основных класса: AMM Perp и CLOB (перпетуальные фьючерсы с порядком ордеров).
AMM Perp (Jupiter, Avantisfi, GMX):
Используется оракул для ценообразования торговых пар, а пулы выступают контрагентом для всех трейдеров. Это все равно что хранить деньги под столом в Макао и получать годовой доход: согласно закону больших чисел, чем больше ставок, тем гарантированнее выигрыш казино (house).
CLOB Perp (Hyperliquid, edgeX, Lighter, Orderly, Aster и др.):
Биржи Perp на базе стакана ордеров и системы совпадения заявок работают по логике CEX. Конкретная разница заключается в том, что некоторые, вроде Hyperliquid, заявляют о публичном хранении всего стакана ордеров в ончейн-режиме, тогда как другие, такие как Lighter, используют ZK-контракты для верификации.
Но по сути это всё те же CEX лишь в измененном формате: увеличение количества узлов практически неизбежно скажется на производительности и скорости торговли.
Между ними действительно есть существенные различия в стоимости использования и механизмах торговли, но, по моему мнению, логика «кто кого заменит» неверна. У Perp DEX есть невозможный треугольник: покрытие новыми активами — глубина ликвидности — справедливость цены.
Выбирать приходится только два из трех. Hyperliquid выбрал покрытие новыми активами и глубину ликвидности, пожертвовав рисками, так как изначально позиционируется как продукт для маркет-мейкеров (MM). А борьба MM в джунглях подразумевает определенную волатильность: такие события, как XPL или JellyJelly, для него — не баги, а фичи.
Jupiter сделал ставку на глубину ликвидности и справедливость цены, но на данный момент поддерживает лишь три торговые пары.
Большинство CLOB выбирают новые активы и справедливость цены, поэтому сталкиваются со строгими ограничениями на открытие позиций и очень низкой ликвидностью на длинном хвосте активов.
Любой из этих выборов оправдан в конкретных сценариях.
Почему ниша Perp раньше не была популярна, а теперь стала горячей?
Ранние Perp DEX были не хуже — просто было не то время. По своей сути они должны быть главной DeFi-инфраструктурой любой экосистемы (удовлетворение спроса на кредитное плечо), просто на них просто не падал фокус внимания.
Еще в прошлом цикле был порядок ордеров: $SNX стал голубой фишкой еще в 2020 году, дроп DYDX потряс весь интернет, а в 2023 году GMX/GNS спасли от глубокого медвежьего рынка. И все же запомнили вы только Hyperliquid. Причины просты:
1. После 2023 года на рынок пришло огромное количество новых пользователей, подавляющее большинство которых не знает истории «лета DeFi».
2. До краха Luna многие CEX тайно принимали европейских и американских пользователей, предоставляя им доступ к perp.
3. После обрушения Luna, особенно после жесткого вмешательства регуляторов в KuCoin, у пользователей из Европы и Америки пропал доступ к Perpetuals. При этом SEC крайне негативно относится к DeFi: любые программы обратного выкупа и вознаграждения попадают под удар, даже пытались обязать DeFi внедрить принудительный KYC. Поэтому инвесторы первичного рынка отказались вкладываться в DeFi (еще раз спасибо @cz_binance за спасение DeFi).
Возрождение Perp (или DeFi в целом) началось лишь в течение последнего года после прихода Трампа к власти. Для Perp DEX отсутствие KYC стало насущной потребностью для пользователей Европы и Америки, лишенных доступа к Binance. Кроме того, токены DeFi не обременены таким количеством комплаенс-проблем и исторических вопросов, как платформенные токены централизованных бирж, что позволяет применять креативные финансовые механики. Так формируется асимметричное преимущество перед CEX.
Выходя за рамки привычного: на примере истории развития CEX смотрим на PERP DEX
Если подумать, почему отдельная CEX смогла выжить и развиваться с 2018–2019 годов по сей день, станет понятно, какие модели Perp DEX имеют шансы на успех.
Независимо от степени децентрализации, основная задача любой биржи — качественно обслуживать своих LP, крупных клиентов и поставщиков капитала. Только за их счет формируются объемы торгов и ликвидность, которые привлекают розничных пользователей.
Существует мнение о так называемых биржах первого, второго и третьего эшелонов: дескать, если токен попал на определенную площадку, это поддерживает его оценку. На самом деле речь идет лишь об оценке ликвидности самой биржи, никак не связанной с качеством проекта.
Это и есть так называемое право установления цен при листинге.
Наоборот, право листинга становится первым шагом к привлечению крупных клиентов, поскольку индустрия крипто является «печатным станком», где почти нет старого капитала. Листируя токены, биржа превращает «воздушные» проекты в настоящие деньги, формируя вокруг конкретного актива группу крупных участников. Затем, регулярно добавляя новые листинги, она предоставляет возможности для получения APY через маркетмейкинг и структурированные продукты (см. разделы VIP-клиентов, Earn и институциональных продаж каждой биржи).
Сегодня проект, завтра спекулятивные капиталы. Биржа, проект и спекулянты тесно связаны между собой.
Поэтому ключевым конкурентным преимуществом CEX является право листинга, которое напрямую связано с самым важным KPI биржи — притоком капитала. Именно поэтому биржи, изначально специализировавшиеся исключительно на деривативах (Bybit, Bitget, BingX), позже обязательно запустили спотовые площадки.
Проблема «Hyperliquid»: противостояние с гигантами
Во-первых, у CLOB отсутствует механизм накопления капитала (TVL). Из-за архитектурных ограничений они могут предложить разве что стратегические vaults, но не позволяют накапливать ликвидность и тем более брать под нее кредитное плечо. Глубина CLOB целиком зависит от маркет-мейкеров. Чтобы удержать ММ, проектам приходится делать скидки или даже отрицательные ставки комиссий для мейкеров.
После TGE цена токена стабилизируется, и маркет-мейферы часто снижают объем. Если CLOB не работает по модели contra-party (как JLP), доходность вальтов будет минимальной, отсутствие TVL не позволит трансформировать ее в торговую глубину. Проще говоря, чистому CLOB сложно привлекать крупных клиентов; его шаблон напоминает 58Coin или Bingbong образца 2019 года. Известно также, что жизненный цикл пользователя Perp составляет всего 1–3 месяца. Следовательно, CLOB неминуемо вовлекается в «войну за объемы торгов», где соперниками являются все Perp DEX и CEX.
Во-вторых, как уже говорилось, CLOB напрямую конкурирует с контрактным бизнесом CEX, обладая асимметричным преимуществом отсутствия KYC. Здесь многое зависит от того, как Binance или OKX воспринимают CLOB: как часть DeFi-ниши или как прямых конкурентов? Во втором случае практически все существующие CLOB могут столкнуться с невозможностью листинга на топ-биржах (ведь крупные площадки не листируют платформенные токены конкурентов).
Разорвать замкнутый круг можно только двумя путями:
1. Без листинга на топ-биржах искусственно разогнать цену собственного токена, пробиться в ТОП-100 или даже ТОП-50 по капитализации и таким образом создать собственный капитальный резерв (TVL). Превратить всех ранних участников и ММ в собственных крупных клиентов для удержания (модель dividend-токена с ограниченной ликвидностью и повышением общих невозвратных затрат).
2. Создать собственную экосистему с возможностью выпуска новых активов, закрепив за базовым токеном и собственной биржей право определять цену новостроек. Это позволит постоянно привлекать маркет-мейеров и проектные команды, самостоятельно формируя клиентскую базу (модель фрагментированного рынка/сплитта).
Разве это не звучит знакомо?
Да, именно так строят стратегию Bitget (через BGB) и Hyperliquid (через HYPE).
Напротив, понимая это, легко разобраться, зачем искусственно разгонять BGB, почему Hype и Aster тоже нуждаются в резком росте (чем выше капитал и пользовательская база, тем лучше), почему требуются полностью самостоятельные решения и почему Hype предпочел Native Markets для выпуска USDH.
Конкуренция Launchpad решается не функциональностью самого лаунчпада, так и война классов CLOB в секторе Perp DEX сосредоточена не на продукте. Насколько сложен в использовании Aster — не главное. Ключевой вопрос в том, обладают ли его создатели ресурсами для вывода целого L1-протокола на первую страницу CoinMarketCap.
Из множества CLOB-perpetual проектов, сколько из них реально способны на это?
«Альтернативный путь» AVNT — сотрудничество с гигантами
Нарратив, который многие приписывают AVNT, гласит, что это «Hyperliquid на базе Base». Это совершенно неверно. Он является аналогом Jupiter на Base, тогда как гиперликвидажный стакан ордеров — это Hibachi или Synfutures.
Многие скептически относятся к AMM Perp из-за якобы большого «проскальзывания», высоких комиссий и низкой скорости транзакций, считая их непригодными для институционалов и маркет-мейкеров в отличие от CLOB Perp.
Это не совсем так. На практике AMM-perp использует ценообразование через оракулы, поэтому транзакции проходят фактически без проскальзывания. Однако из-за глобальной contra-party модели требуется искусственное добавление «ценового удара» для крупных сделок, чтобы избежать хвостовых рисков. Этот параметр гибко настраивается под нужды операционной модели, например, может быть бесплатным для высокоплечевых сделок свыше 75x. Стереотип о недоступности для институционалов возник из-за того, что традиционные маркет-мейкеры не умеют работать с AMM-механикой ценообразования в зависимости от ликвидности, подобно тому как первоначально многие ММ на Uniswap не знали, как выстраивать стратегии. Сегодня в ончейн-маркетмейкинге уже достаточно опытных игроков, а сети помимо Ethereum в основном решили вопросы производительности.
Реальная сила AMM-подхода кроется в двух аспектах:
1. AMM-спот обладает правом ценообразования. Мем-коины/справедливый ончейн-эмиссионный выпуск стали долгосрочным драйвером роста аудитории именно потому, что позволяют дешево, эффективно и без разрешения эмиссии новых активов без опоры на маркет-мейкеров. AMM-контракты работают по такому же принципу, представляя собой единственную модель, способную обеспечить беспроблемную эмиссию без участия ММ;
2. Они не конфликтуют с CEX и не отбирают у них глубину стакана и крупных клиентов. Напротив, поскольку токены вроде JLP/GLP являются самыми доходными видами процентных активов в блокчейне с огромным потенциалом емкости, они скорее дополняют управленческие департаменты CEX (как BTC и SOLV в рамках экосистемы Binance).
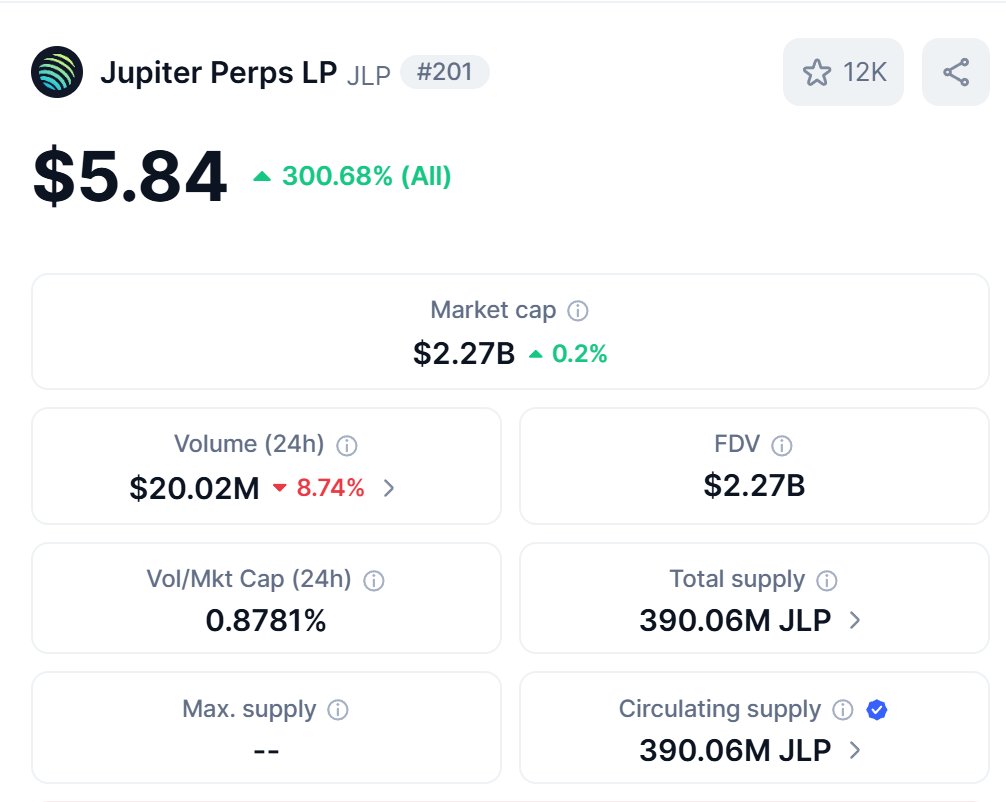
Если сомневаетесь, взгляните на листинги Binance. Классических orderbook-проектов там всего три: $INJ, $DYDX, $AEVO.
При этом AEVO был листинут по логике предрыночной торговли в рамках экосистемы Binance, а INJ — по причине статуса публичной блокчейн-сети.
Однако среди AMM-perp проектов на Binance листингов имеет пять (если не считать JUP): $GMX, $GNS, $AVNT, $SNX, $PERP.
Учитывая, что среди Perp-проектов доля CLOB значительно превышает долю AMM, трудно отрицать влияние этого фактора.
Интересующимся рекомендую изучить логику Avantisfi и свежий подход GMX: стереотип о том, что AMM-perp ограничен тремя токенами, давно устарел. Подобно тому, как многие ассоциируют lending исключительно с AAVE и Compound («скучно»), хотя не замечают, что KMNO и Morpho представляют собой абсолютно разные архитектуры и даже виды продуктов.
С практической точки зрения: как выбрать проект для фермы баллов
Прежде всего, полагаю: если вы уже понесли невозвратные затраты, следует придерживаться выбранной стратегии. Aster доказывает, что принцип «постоянные инвестиции приводят к наградам» актуален и сегодня.
Если же вкладов пока не было, рекомендую прежде всего взвесить два вопроса:
1. Существует ли прямой конфликт интересов между выбранным проектом и ведущими биржами, и не будут ли рассматривать токен как «конкурентный платформенный токен», отказывая в листинге?
2. Способно ли оно решить проблему накопления ликвидности и определения цен без опоры на ликвидность топ-площадок?
При выборе Orderbook рекомендуется отдать предпочтение проектам:
- Получившим финансирование уровня экосистемы блокчейна (например, Sui, Monad);
- Имеющим поддержку влиятельных биржевых структур, учреждений или лиц с подтвержденным капиталом, постоянно привлекающих внимание в публичном поле (как CZ для Aster или крупные трейдеры-KOL вроде CL для Hype).
При выборе AMM приоритет отдавать:
- Блокчейны с реальными инструментами ценообразования активов: сети, где фонд активно поддерживает проекты, успешные примеры листинга на крупных биржах с высокой оценкой (Sui, Solana, Base и др.), причем лидер текущего сектора в этой сети еще не достиг статуса контрактов на Binance;
- Проекты с максимальной TVL по активам типа JLP/GLP: для AMM-Perp критически важна сильная ликвидность, затем следует обеспечение потока покупателей (taker side).
Кстати, приведу пару менее популярных проектов, которые, по моему мнению, при благоприятном стечении обстоятельств подарят хорошие дивиденды:
- Ethereal от Ethena: четкий фон сотрудничества с топ-биржами с реальными инвестициями, стратегическая важность для дуэта Binance/Ethena. Минус — затянутый процесс;
- BasedApp: фронтенд, основанный на инфраструктуре Hyperliquid, аналогичный тому, как Axiom позиционируется на Solana. Дополнительно имеет встроенный лаунчпад HypeEVM. Шансы на листинг на Binance/OKX минимальны, однако проект может стать плацдармом в стратегии борьбы за ценообразование HYPE;
- Phantom: выпуск токена от MetaMask означает, что в текущем цикле стало возможным создание нативных токенов основными кошельками. Это оптимальное окно для эмиссии. Основные доходы Phantom генерируют через свапы и фронтенд Hyperliquid. Если состоится дроп Phantom, эти направления дадут максимальный потенциал. Фундаментально нет причин для провала (подробнее WCT), даже с учетом интеграции с Hyperliquid.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @thecryptoskanda