Третий по величине суверенный держатель биткоинов — Бутан: обзор налогообложения и регулирования криптовалют
Автор: Гао Сянь, FinTax
1. Введение
В последние годы Бутан, опираясь на преимущество своего гидроэнергетического потенциала и государственную стратегическую модель развития, продолжает строить майнинговые фермы для биткоина, разворачивая «зеленую революцию майнинга». Согласно данным Arkham Intel от 27 июня 2025 года, с 2020 года страна накопила 12 062 биткоина, став третьим по величине суверенным держателем биткоина в мире. Объем этих резервов составляет около 40% внутреннего валового продукта (ВВП) Бутана, что делает его одной из стран мира с наибольшим воздействием на криптоактивы. В июле 2025 года Бутан запустил общенациональную систему криптоплатежей, разрешающую туристам оплачивать визовые сборы, авиабилеты и местные товары криптовалютой, став одним из первых государств, интегрировавших криптоплатежи во всю туристическую экосистему. Генеральный директор Binance Ричард Танг направил письмо властям Бутана, отметив, что страна прокладывает инновационный путь в сфере криптовалют, выстраивая национальное видение на основе доверия. Однако резко контрастируя с стремительно развивающейся криптоиндустрией Бутана, остаются его несколько несовершенные и находящиеся на начальной стадии налоговая и регуляторная системы в сфере криптовалют.
2. Правовой статус криптовалют в Бутане и основные налоговые политики
2.1. Правовой статус криптовалют
Позиция Бутана относительно криптовалют остается осторожной: они не признаются законным платежным средством, а классифицируются как регулируемые активы. Тем не менее это не мешает стране формировать все более открытое отношение к криптоактивам. Особенно примечательно, что в январе 2025 года особый административный район Бутана — Город осознанности Гедепу (Gelephu Mindfulness City, GMC) — заявил о намерении включить биткоин (BTC), эфириум (ETH) и биржевой токен BNB в свою стратегическую резервную базу (на региональном уровне). Это новаторский подход, правовое оформление и детали внедрения которого еще находятся в процессе разработки. Это означает, что правовой статус криптовалют в Бутане вышел за рамки обычных товаров или имущества, возвысив их до уровня активов национальной стратегической резервной базы.
2.2. Основные налоговые политики и международное сравнение
2.2.1. Обзор налоговой системы Бутана
Процесс модернизации налоговой системы Бутана начался относительно поздно. С 1960-х годов правительство постепенно внедряло монетизированные налоги. Закон Бутана об подоходном налоге 2001 года учредил современную комплексную систему подоходного налога, охватывающую физических и юридических лиц, а Закон Бутана о налоге с продаж, таможенных пошлинах и акцизах 2000 года регламентировал сбор косвенных налогов. В настоящее время налоговая система Бутана включает подоходный налог с населения, корпоративный подоходный налог, налог с продаж и таможенные пошлины с акцизами. Недавно были приняты новые законопроекты, включая Законопроект о подоходном налоге Бутана 2025 года (далее — «Закон о подоходном налоге») и Законопроект о налоге на товары и услуги Бутана 2025 года (далее — «Закон о налоге на товары и услуги»), с целью дальнейшей модернизации налоговой системы. В настоящее время налог с продаж, таможенные пошлины и акцизы применяются на основании Закона 2000 года, а конкретные ставки устанавливаются Министерством финансов (на данный момент ставка налога с продаж составляет 7%). Однако Бутан планирует ввести с 1 января 2026 года 5% налог на товары и услуги (НТУ/GST) для замены существующего налога с продаж. В связи с тем, что новый закон вступит в силу 1 января 2026 года, данная статья будет преимущественно опираться на него.
2.2.2. Подоходный налог с физических лиц
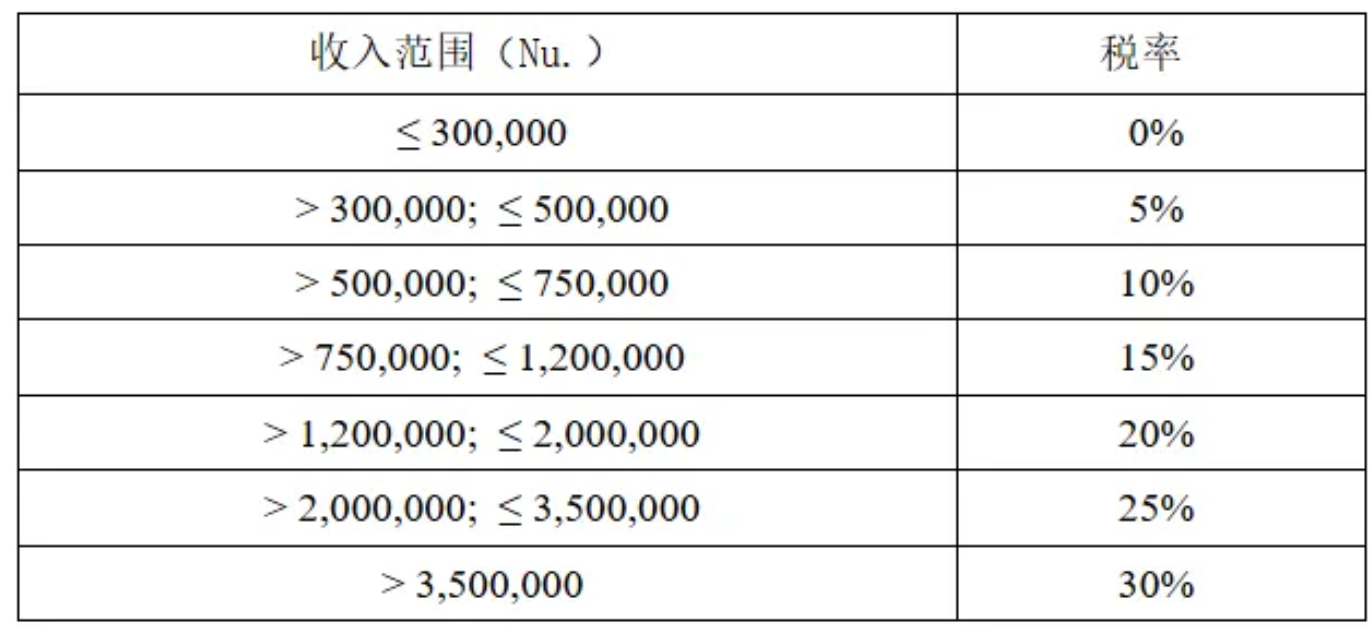
Подоходный налог с физических лиц в Бутане основан на прогрессивной шкале ставок от 0% до 30%, которая применяется к гражданам и резидентам, а также другим лицам, имеющим доход в Бутане, превышающий 300 000 нгультрумов в год. Законопроект о подоходном налоге 2025 года объединил ранее существовавшие подоходный налог с физических лиц (PIT) и коммерческий подоходный налог (BIT) в единую категорию подоходного налога для упрощения налоговой структуры. В соответствии с новым законом, ставки по разным уровням дохода с физических лиц следующие:
2.2.3. Корпоративный подоходный налог
Корпоративный подоходный налог в Бутане применяется к компаниям, объединениям и субъектам со значительным экономическим присутствием (Significant Economic Presence). В соответствии с новым Законом о подоходном налоге ставка составляет 22%, что ниже предыдущих 30%, и направлена на привлечение инвестиций и поддержку развития бизнеса.
2.2.4. Налог с продаж и внедряемый налог на товары и услуги (НТУ/GST)
В настоящее время ставка налога с продаж в Бутане составляет 7% и применяется к большинству товаров и услуг. Однако Бутан планирует внедрить в 2026 году 5% налог на товары и услуги (НТУ/GST) для замены действующего налога с продаж, что позволит унифицировать налоговую систему, упростить налоговое соблюдение и привести ее в соответствие с международными стандартами.
2.3. Налоговая политика в сфере криптовалют и последние обновления
В Бутане отсутствуют специальные законодательные положения, посвященные конкретно биткоину или другим криптовалютам. Хотя страна участвует в майнинге криптовалют и поддерживает цифровую инфраструктуру, она не признает криптовалюту законным платежным средством и не предоставляет особых налоговых льгот. В рамках действующей налоговой правовой базы возникновение потенциально облагаемых налогом событий, связанных с криптовалютами — таких как получение дохода от майнинга, инвестирования или торговли (продажи или обмена) криптовалютой, принятие криптовалюты в качестве оплаты за товары или услуги или даже простое владение цифровыми активами — может повлечь применение существующих видов налогов.
Во время пересмотра Закона о подоходном налоге 2024 года ведущие внутренние СМИ сообщали, что согласно заявлениям официальных лиц Департамента доходов и таможенных сборов, этот пересмотр должен был учесть возможность признания цифровых активов, таких как криптовалюты, источником дохода для целей подоходного налога с физических лиц. Однако в новом Законе о подоходном налоге отсутствует прямое указание на признание криптовалюты объектом налогообложения подоходным налогом с физических лиц (Taxable Income). Вместо этого установлены четыре вида облагаемого дохода: доходы от трудовой деятельности (Income from Employment), доходы от предпринимательской деятельности (Income from Business), инвестиционные доходы (Income from Investment) и доходы из иных источников (Income from Other Sources); криптовалюты рассматриваются лишь как одна из форм «предоставления цифровых активов» (Supplies of Digital Assets), образующая «цифровые услуги» (Digital Services). Таким образом, Бутан проявляет осторожность в вопросах налогообложения криптовалют, и конкретные положения остаются довольно размытыми. Однако однозначно можно сказать, что компании, предоставляющие услуги, связанные с криптоактивами, будут уплачивать корпоративный подоходный налог по ставке 22%. Кроме того, стоит отметить, что обычно, когда криптовалюты рассматриваются в налоговом смысле как имущество, взимается налог на прирост капитала (Capital Gains Tax). Интерпретируя и применяя действующий Закон о подоходном налоге, Бутан, вероятно, все же будет облагать соответствующие доходы по статьям «инвестиционные доходы» или «доходы из иных источников», исходя из срока хранения криптоактивов и характера торговых операций. Что касается налога на товары и услуги, новый закон не содержит прямых положений об облагаемости налогом транзакций с криптовалютой.
3. Регуляторная система Бутана в сфере криптовалют
3.1. Основы регуляторной системы криптовалют
Регуляторная система Бутана прошла трансформацию от экспериментального пилотного проекта к полномасштабному внедрению. Надзор за криптовалютами в стране осуществляет Королевское валютное управление (RMA) посредством реализации «Регуляторной песочницы для майнинга криптовалют», опубликованной RMA в 2019 году, с акцентом на строгий комплаенс в отношении криптобизнеса. Данная рамка призвана обеспечить соответствие майнинговой деятельности законам страны, защитить инвесторов и потребителей, а также поддержать внедрение инновационных технологий. В частности, фреймворк обязывает компании по майнингу криптовалют соблюдать стандарты KYC и AML, получать различные формы одобрения со стороны RMA, предотвращать использование криптовалюты для незаконной деятельности и гарантировать отсутствие финансовых рисков. В 2024 году Бутан дополнительно усовершенствовал регулирование, потребовав получения лицензий для криптокомпаний, функционирующих в стране, и проведения полной оценки рисков в интересах защиты инвесторов. Данная система делает упор на борьбу с отмыванием денег и защиту инвесторов, согласуясь не только со стандартами FATF, но и с глобальным вниманием к безопасности и целостности финансовых транзакций в криптопространстве.
3.2. Последние обновления регуляторной системы криптовалют
Бутан придерживается позитивного и открытого курса по отношению к криптовалютам, не просто принимая их, но и интегрируя в национальную стратегию развития, особенно через формирование суверенного резерва биткоинов, использование гидроэнергии для «зеленого» майнинга и применение криптовалют как инструмента диверсификации экономики. На этом пути Бутан постоянно обновляет свое регуляторное обеспечение.
Согласно последнему уведомлению Королевского валютного управления от 30 мая 2025 года «Регуляторная позиция RMA по криптовалютам» (RMA’s Regulatory Stance on Crypto Currency), Королевское валютное управление будет применять поэтапную, сфокусированную стратегию регулирования криптовалют, поддерживая ответственные инновации (Responsible Innovation) одновременно с защитой прав граждан и финансовой стабильностью. Исходя из данного принципа, параллельно с непрерывным мониторингом отраслевой динамики и укреплением национального потенциала в области криптовалют, RMA официально объявило о следующих позициях:
(1)Деятельность по майнингу и торговле криптовалютами ограничена зарегистрированными субъектами и партнерами Города осознанности Гедепу (GMC) и должна строго соблюдать регуляторный фреймворк GMC;
(2)Транзакции с криптовалютами через национальные банки, находящиеся под надзором RMA, продолжат оставаться ограниченными.
Новые регуляторные положения показывают, что, несмотря на наличие ряда ограничений, будущая политика Бутана, вероятно, продолжит поддерживать развитие криптовалют. Следует учитывать, что, учитывая известную философию Бутана «Валового национального счастья», его криптополитика, возможно, останется умеренной, делая акцент на защите инвесторов, устойчивости и общественной пользе для балансирования между экономическими инновациями и финансовой стабильностью.
4. Международное сравнение и перспективы на будущее
4.1. Международное сравнение
Если кратко сравнить Бутан с другими странами, делающими ставку на развитие криптовалют, можно выявить следующие макроэкономические различия. Во-первых, в плане денежной системы Сальвадор принял биткоин в качестве законного платежного средства всей экономической системы, продвигая криптовалюту более жестким юридическим путем, тогда как Бутан пока не объявил ни одну криптовалюту законным платежным средством и не нарушает существующую фиатную систему. Во-вторых, в плане драйвера развития: в отличие от Швейцарии, где блокчейн продвигается частными инновациями и рыночными силами, Бутан привлекает к процессу такие государственные структуры, как Druk Holding & Investments и DK Bank, тем самым интегрируя криптовалюту в план национального развития, что концептуально близко к последовательным законодательным инициативам США в отношении криптоактивов. В-третьих, в глобальной позиции: ОАЭ, США стремятся стать мировыми криптохабами, в то время как позиция Бутана принципиально иная: его криптостратегия не нацелена на достижение статуса мирового центра, а фокусируется на поддержке внутренних целевых показателей — повышение местной региональной связности, открытости и финансовой инклюзивности через широкое внедрение криптоплатежей, что напрямую поддерживает развитие туризма.
Если рассматривать детали налоговой системы, то налоговая политика Бутана отличается достаточной мягкостью: предусмотрены вычеты расходов и прогрессивная шкала ставок, что отражает лояльность к малому и среднему бизнесу. Для сравнения, Индия, также относящаяся к Южной Азии, облагает доходы от криптовалют единой ставкой 30% и не позволяет зачитывать убытки против других доходов, создавая более жесткую налоговую среду. Однако, в отличие от европейских стран вроде Португалии, которые используют налоговые льготы для привлечения пользователей криптовалют, Бутан не предлагает широких налоговых преференций, а делает упор на повседневное применение криптовалют через платежи торговцев и цифровые инструменты для местных жителей, тем самым популяризируя технологию. Одновременно с этим, при сопоставлении с таким важным суверенным держателем биткоинов, как США, американская налоговая и регуляторная база в сфере криптовалют отличается относительной детализацией, прозрачностью и четкой ориентацией на сохранение лидерства; в Бутане же выделен отдельный криптоналог отсутствует, доходы от криптовалют распределяются по текущим налоговым статьям и направлениям, регуляторная рамка остается простой, а позиция — осмотрительной.
4.2. Перспективы на будущее
В сфере регулирования криптополитика Бутана отражает сочетание осмотрительности и открытых инноваций. Его регуляторные механизмы, особенно касающиеся борьбы с отмыванием денег и защиты инвесторов, согласуются с международными стандартами, однако уровень прозрачности нормативной базы и детальность правил все еще нуждаются в повышении, сохраняя определенный уровень неопределенности. В частности, согласно последним объявлениям контролирующих органов, географические ограничения и контроль за соответствующими видами деятельности сохранятся. В будущем Бутан может стать мировым эталоном для устойчивого развития криптовалютного сектора: его политика продолжит поддерживать индустрию, концентрируясь на наращивании потенциала, изоляции рисков и обеспечении суверенного контроля, а регуляторные детали будут дополнительно оптимизированы.
В налоговой сфере налоговая система Бутана находится в периоде трансформации. Изменения в подоходном налоге с физических лиц и корпоративном подоходном налоге в последние годы отражают сбалансированный учет государством экономических интересов и социального равенства, а внедрение НТУ/GST进一步简化 налоговую структуру. Несмотря на это, из-за отсутствия конкретных законов или руководящих принципов позиция Бутана по налогообложению криптовалют остается несколько размытой, а соответствующие налоговые вопросы существуют в серой зоне. В будущем налоговая политика страны, вероятно, продолжит движение в сторону большей прозрачности и эффективности. В части криптоналогообложения, скорее всего, на определенное время сохранится текущее состояние: с одной стороны, это предоставляет гибкость для обработки вопросов, связанных с криптоналогами, а с другой — несет неопределенность и риски. Мы полагаем, что позитивное отношение к криптовалютам побудит Бутан как можно скорее сформировать налоговые рамки, благоприятные для развития криптоиндустрии.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 TaxDAO