Интернет формирует нативную финансовую систему, и ключом к успеху или провалу по-прежнему остается пользовательский опыт.
Автор: Ignas Survila
Адаптация: AididiaoJP, Foresight News
Деньги переживают свой «интернет-момент»。
Интернет давно обладает системами связи (электронная почта), платформами для публикаций (блоги, социальные сети) и коммерческими системами (Stripe, Shopify). Сейчас формируется его собственная финансовая система. Она изначально программируема, по умолчанию открыта и с первого дня не знает границ. Эта система строится на базовых протоколах стейблкоинов。
Однако ключевой момент заключается в следующем: несмотря на бурное развитие инфраструктуры, нам по-прежнему не хватает решающего пользовательского опыта. А история подсказывает, что именно здесь коронуются главные победители。
Инфраструктура создает возможности, но пользовательский опыт побеждает всё
Каждое крутое технологическое изменение начинается с инфраструктуры, но протоколы никто не запоминает; все запоминают продукты, которые делают их доступными。
В 1982 году протокол SMTP сделал возможной электронную почту. Однако лишь с выходом Gmail в 2004 году, с его лаконичным интерфейсом, огромным объемом хранилища и эффективным фильтром спама, электронная почта действительно стала повсеместной。
Поисковые системы существовали еще до появления Google. AltaVista, Archie, Lycos. Но Google всё упростил: он был быстрее, проще и умнее。
Skype не изобрел протокол интернет-телефонии (VoIP), а WhatsApp — мессенджеры, но они сделали эти технологии доступными для обычных людей。
Мы находимся на том же переломном этапе развития денег
Стейблкоины помогают создавать финансовую систему, изначально встроенную в интернет。
И это не теория, это уже работает。
-
В 2024 году стейблкоины обеспечили расчеты в блокчейне на сумму более 15,6 трлн долларов США。
-
Tether сейчас занимает 18-е место среди мировых держателей госдолга США, опережая такие страны, как Южная Корея, ОАЭ и даже Германия. Если посмотреть под другим углом, экономика, занимающая четвертое место в мире, теперь владеет долгами США меньше, чем одна компания-эмитент стейблкоина。
-
Однако, несмотря на такие масштабы, объем стейблкоинов в обращении составляет всего 263 млрд долларов, тогда как денежная масса M2 в США равна 22 трлн долларов, а уровень проникновения едва достигает 1%。
-
В настоящее время менее 5% жителей планеты используют стейблкоины, однако ожидается, что в течение следующих пяти лет этот показатель достигнет 7–10%, что откроет путь новой масштабной волне финансовой инклюзии。
-
В таких регионах, как Латинская Америка, Ближний Восток и Северная Африка, а также Юго-Восточная Азия, стейблкоины уже функционируют как параллельные экономики в долларах США: люди ежедневно полагаются на них, чтобы избежать инфляции, контроля за движением капитала или отказа местной банковской системы。
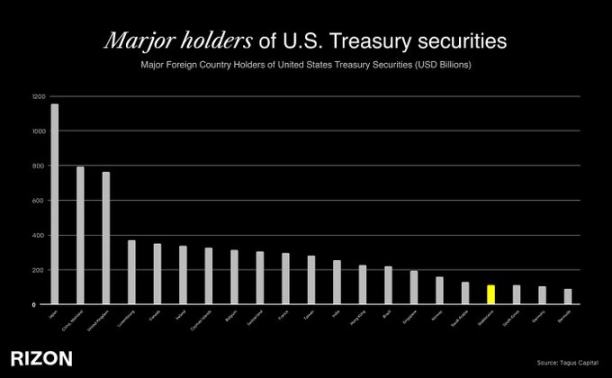
Мы никогда раньше не видели столь стремительного расширения финансовой инфраструктуры, особенно трансграничного. Стейблкоины уже охватили миллионы пользователей по всему миру. У этого есть веские причины: они быстрые, бесграничные, номинированы в долларах США и работают на базе открытых протоколов. В мире, где 1,4 млрд человек лишены полноценного доступа к финансовым услугам, а еще больше людей зависят от строгого контроля за капиталом или волатильных местных валют, стейблкоины предлагают революционное решение: интерфейс для подключения к глобальной долларовой сети, доступный с любого устройства через обычный смартфон。
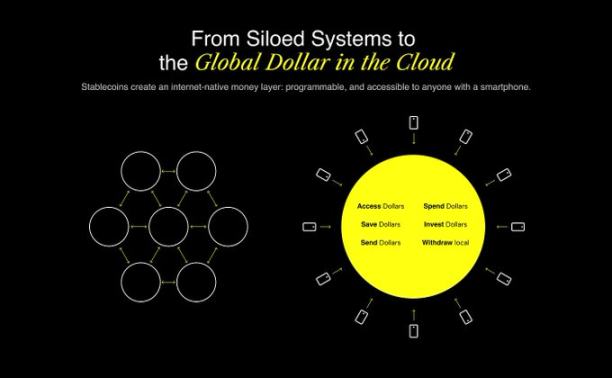
Проблема лишь в другом: если вы попробуете воспользоваться стейблкоинами сегодня, вы быстро упретесь в стену. Опыт платежей громоздкий, процесс входа запутанный, всё облачено в жаргон, кошельки, комиссии за газ (Gas), сети и кроссчейн-мосты。
Вот здесь и кроется разрыв: у нас уже появилась новая валютная операционная система, своего рода интернет-родное финансовое облако, однако большинству пользователей оно по-прежнему закрыто。
Это похоже на то, как получить руль от PlayStation 2 на Рождество, но не иметь самой консоли для подключения. Перед нами огромная возможность: сделать так, чтобы всё выглядело привычно, незаметно и работало безупречно。
Почему пользовательский опыт является защитным рвом
В сфере финансовых технологий наличие пользователей означает обладание отношениями с ними. Доверие формируется здесь, поведение клиентов здесь же адаптируется, а долгосрочная ценность здесь создается。
Несмотря на то, что в стратегических совещаниях пользовательский опыт редко выступает самым убедительным аргументом, в финтехе он решает всё. Потому что речь идет не просто о программном обеспечении, а о деньгах. А деньги требуют доверия。
Достаточно вспомнить самые успешные примеры современного банковского сектора: Revolut, Cash App, Nubank. Эти компании работают на разных рынках, но все они придерживаются одной стратегии: предоставление пользовательского опыта мирового уровня。
Когда стейблкоины перейдут на следующий этап внедрения, истинными победителями станут бренды, которым люди доверяют при переводе средств родственникам, карты, которыми они инстинктивно оплачивают обед, и приложения, незаметно вытесняющие местные банки. Это будет тот самый опыт, который сделает стейблкоины невидимыми, заставит их ощущаться как обычными деньгами. Обычными, но глобальными。
Почему именно сейчас?
То, что делает текущий момент таким срочным и захватывающим, — это сочетание трех сил:
Инфраструктура готова
-
Стейблкоины обладают ликвидностью и глубоко интегрируются в рынок。
-
Сервисы «кошелек как услуга» (например, Privy) и встроенные шлюзы для пополнения счетов (например, Bridge) решают технические проблемы пользовательского опыта。
-
Эмитенты кредитных карт, провайдеры услуг «комплаенс как услуга» и поставщики решений KYC — всё это проверено на практике。
Регуляторная среда развивается
-
Гонконг внедрил законодательство о стейблкоинах в 2024 году。
-
Законопроект GENIUS Министерства финансов США обозначил перспективы использования регулируемых и масштабируемых стейблкоинов。
Пользовательская база стремительно растет
-
В Латинской Америке и странах Африки к югу от Сахары стейблкоины уже перепрыгивают традиционные банки, заменяя их。
-
По всему миру 1,4 млрд человек по-прежнему лишены полноценного доступа к финансовым услугам. Зато у них есть смартфоны。
-
Поколение Z рождается цифровыми аборигенами финансового интернета。
Это не спекулятивный цикл помешательства. Это зрелость инфраструктуры, укладывающийся нормативный фундамент и огромный потребительский рынок, ожидающий своего обслуживания. Миллиарды людей до сих пор ограничены в доступе к современным финансовым инструментам и услугам, но у них есть смартфоны, подключение к интернету и растущая уверенность в использовании стейблкоинов. Базовые протоколы наконец собраны воедино. Сейчас начинается гонка за создание того самого уровня взаимодействия, который приведет систему в движение。
Стандарты для стейблкоинов только пишутся
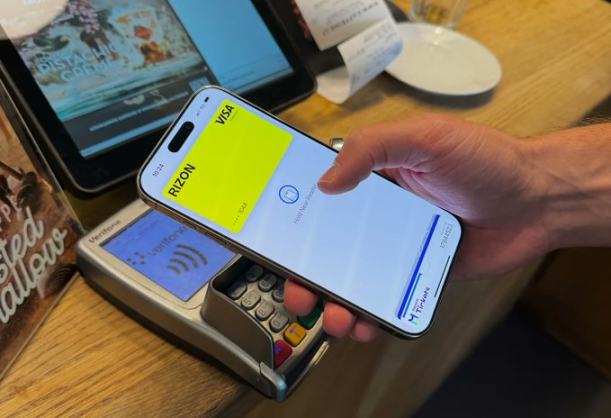
Мы убеждены, что самым недооцененным шагом в сфере финтеха сегодня является создание опыта работы со стейблкоинами, подобного Apple Pay: незаметного в фоне, работающего сразу из коробки и выигрывающего за счет очевидности, надежности и глобального охвата。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @isurvila