Эволюция инвестирования в альткоины сквозь призму $HYPE
Автор: Ponyo
Перевод: Saoirse, Foresight News
Ключевые тезисы
-
Успех токена зависит от трех ключевых факторов: нарратива, продукто-рыночного соответствия (PMF) и механизмов ценностной аккреции.
-
Большинство токенов застревают на этапе «двух третей»: нарратив собрать легко, продукто-рыночное соответствие крайне сложно, но не является вопросом жизни и смерти; а вот ценностная аккреция значительно сложнее —— противостояние между стейкхолдерами, требования регуляторного комплаенса и вопросы листинга делают разработку механизма и выбор момента его запуска крайне нетривиальной задачей.
-
Лишь немногие токены (например, HYPE) успешно сочетают все три фактора. Многие протоколы с сильными показателями по другим параметрам упираются в瓶颈 в сфере ценностной аккреции: даже при крепких фундаментальных показателях это ограничивает потенциал роста цены токена; в отдельных случаях наблюдается противоположная картина — слабый фундамент, но сильный рост токена.
-
Модель инвестиционного треугольника легка для понимания, но сложна в применении. Метрики можно манипулировать, документация протокола часто скрывает важные детали, а токеномика может меняться на ходу по мере развития проекта; нарративы на рынке обновляются стремительно, и сегодня токены, не удовлетворяющие трем критериям или идеально соответствующие им завтра могут вести себя диаметрально противоположно.
В первые годы развития криптопространства достаточно было лишь одного нарратива, чтобы цена токена взлетела. Но эта эпоха уже позади. Сегодня успех токена зависит от трех измерений: 1) сильного нарратива; 2) продукто-рыночного соответствия; 3) надежных механизмов ценностной аккреции.
Проекты, выдающиеся во всех трех измерениях, можно назвать «отличными», два из них — «хорошими», один или ни одного — «плохими».
Это моя базовая концептуальная модель для оценки токенов.
Разбор трех измерений
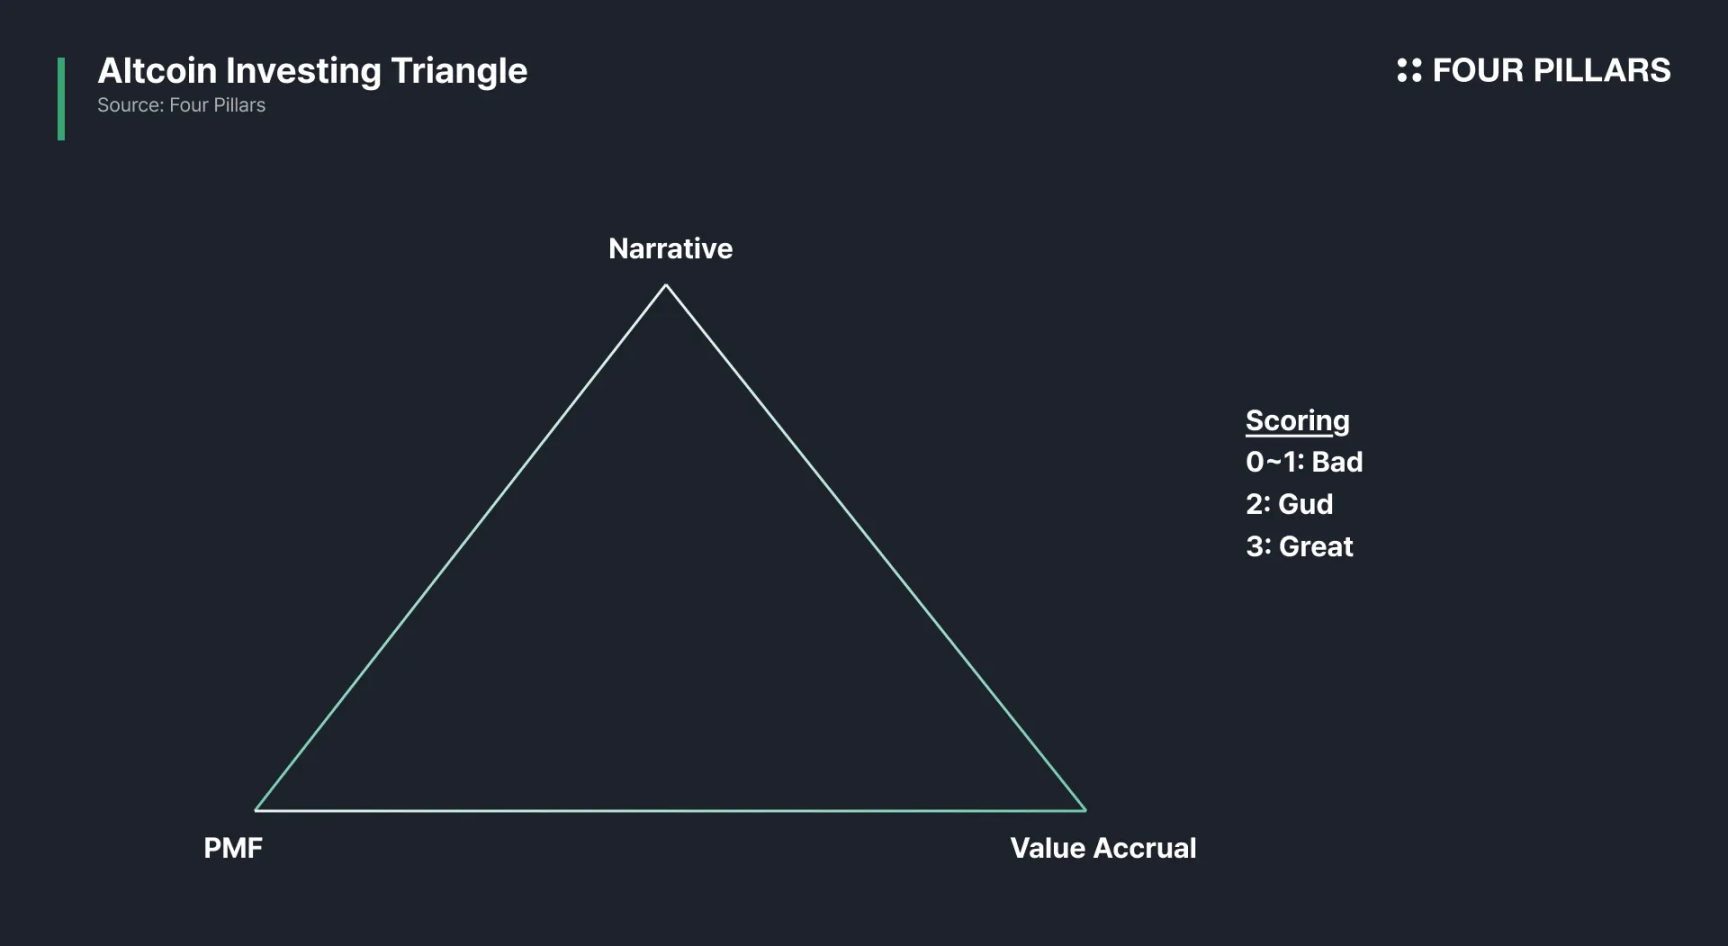
1. Нарратив
История, признанная участниками рынка. Без нарратива проекту трудно привлечь внимание.
2. Продукто-рыночное соответствие (PMF)
В основе лежат реальные пользователи, реальный доход от комиссий и реальный спрос. Метрики оценки варьируются в зависимости от продукта, но ключевым моментом остаются «платящие пользователи» —— доходы и уровень удержания аудитории выходят на первый план. Важно учитывать, что большинство показателей, таких как общая заблокированная стоимость (TVL), количество кошельков, число транзакций или сымовой объем торгов, легко поддается манипуляциям, поэтому необходимо перекрестно проверять данные по нескольким векторам. Например, для децентрализованных бирж на перпетуалы нужно одновременно отслеживать объем торгов и открытые позиции: если открытые позиции низкие при высоком объеме торгов, это обычно свидетельствует о присутствии фейковых сделок.
3. Ценностная аккреция токена
Если токен не способен фактически захватывать ценность протокола, он бесполезен. Распространенные механизмы включают распределение комиссий, обратный выкуп токенов, обратный выкуп с уничтожением (buyback & burn), а также принудительное использование токенов в экосистеме. На мой личный взгляд, обратный выкуп является оптимальным решением (причины подробно изложены в статье «Распределение доходов мертво, да здравствуют обратный выкуп и уничтожение»). Однако ценностная аккреция неразрывно связана с доходами протокола: даже при безупречно спроектированном механизме накопления, если сам протокол генерирует слабые доходы, токен не пройдет проверку на ценность.
Эти принципы кажутся очевидными, и многие считают, что давно ими овладели, тем не менее они продолжают попадать в ловушку ложного убеждения: «нарратив + адаптация пользователя = рост цены токена».
Специфика жизненного цикла
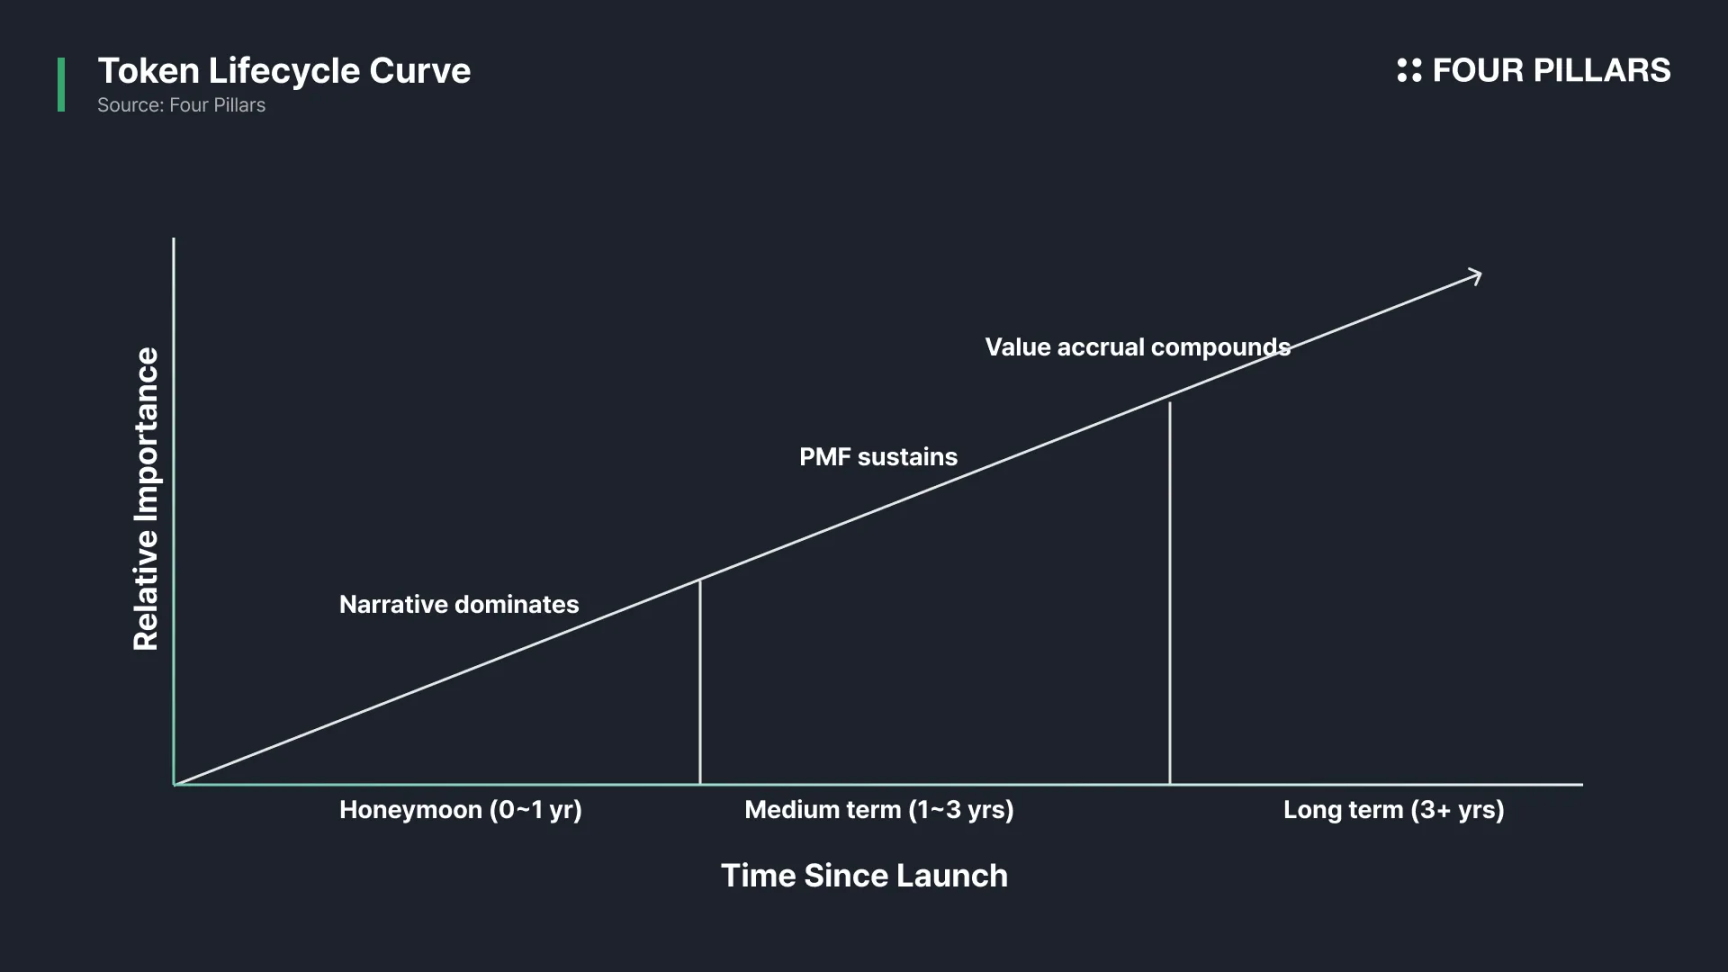
Инвестиционный треугольник — не статичная модель; влияние трех измерений меняется на разных этапах жизненного цикла токена:
-
Нарратив (краткосрочно): На начальном этапе после запуска проект обязан полагаться на нарратив, чтобы привлечь ликвидность, внимание и пользовательскую базу.
-
Продукто-рыночное соответствие (средне- и долгосрочно): Нарратив дает проекту время и финансирование, но не обеспечивает удержание пользователей —— долгосрочное развитие возможно только при наличии продукта, действительно отвечающего рыночным потребностям.
-
Ценностная аккреция (средне- и долгосрочно): Если токен не связан с денежным потоком протокола, даже при постоянном росте пользовательской базы insiders могут продолжать распродавать токены, нанося ущерб держателям.
Почему достичь идеала по всем трем пунктам так сложно?
Большинство токенов могут закрыть максимум два из трех измерений. Сбор нарратива относительно прост; хотя создание продукто-рыночного соответствия сопряжено с серьезными трудностями, стандарты здесь четко определены —— либо решена боль рынка, либо нет. Зато ценностная аккреция — наиболее недооцениваемый элемент, который довольно быстро превращается в «битву интересов» между всеми стейкхолдерами:
-
Основатели проекта: стремятся к наращиванию резервов и обеспечению ликвидности;
-
Пользователи: хотят более низкие комиссии и больше стимулов;
-
Держатели токенов: следят исключительно за ростом их цены;
-
Маркет-мейкеры: требуют更大 финансирования маркет-мейкинга;
-
Биржи: ориентированы на минимизацию рисков и поддержание безупречного комплаенса;
-
Юристы: стремятся свести к минимуму юридические споры.
Эти запросы зачастую противоречат друг другу. Когда команда пытается сбалансировать интересы всех сторон, итогом становится токеном «середины» —— это не вина недостатков компетенций команды, а закономерный результат системы стимулирования различных групп.
Разбор кейсов
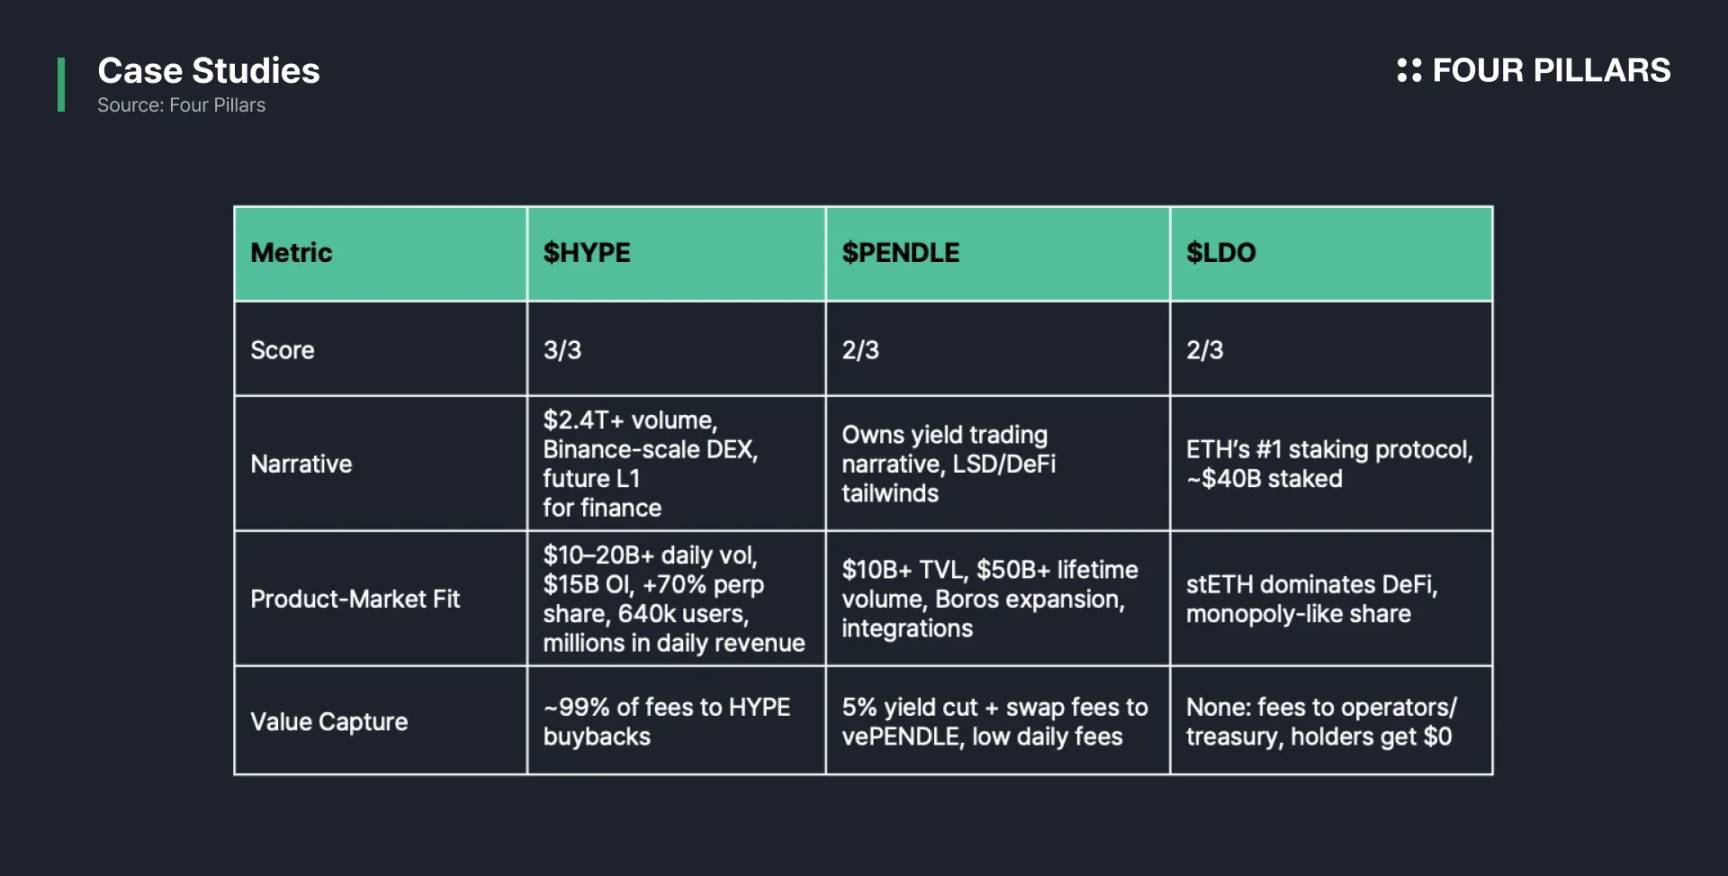
HYPE: идеальный баланс по всем трем направлениям
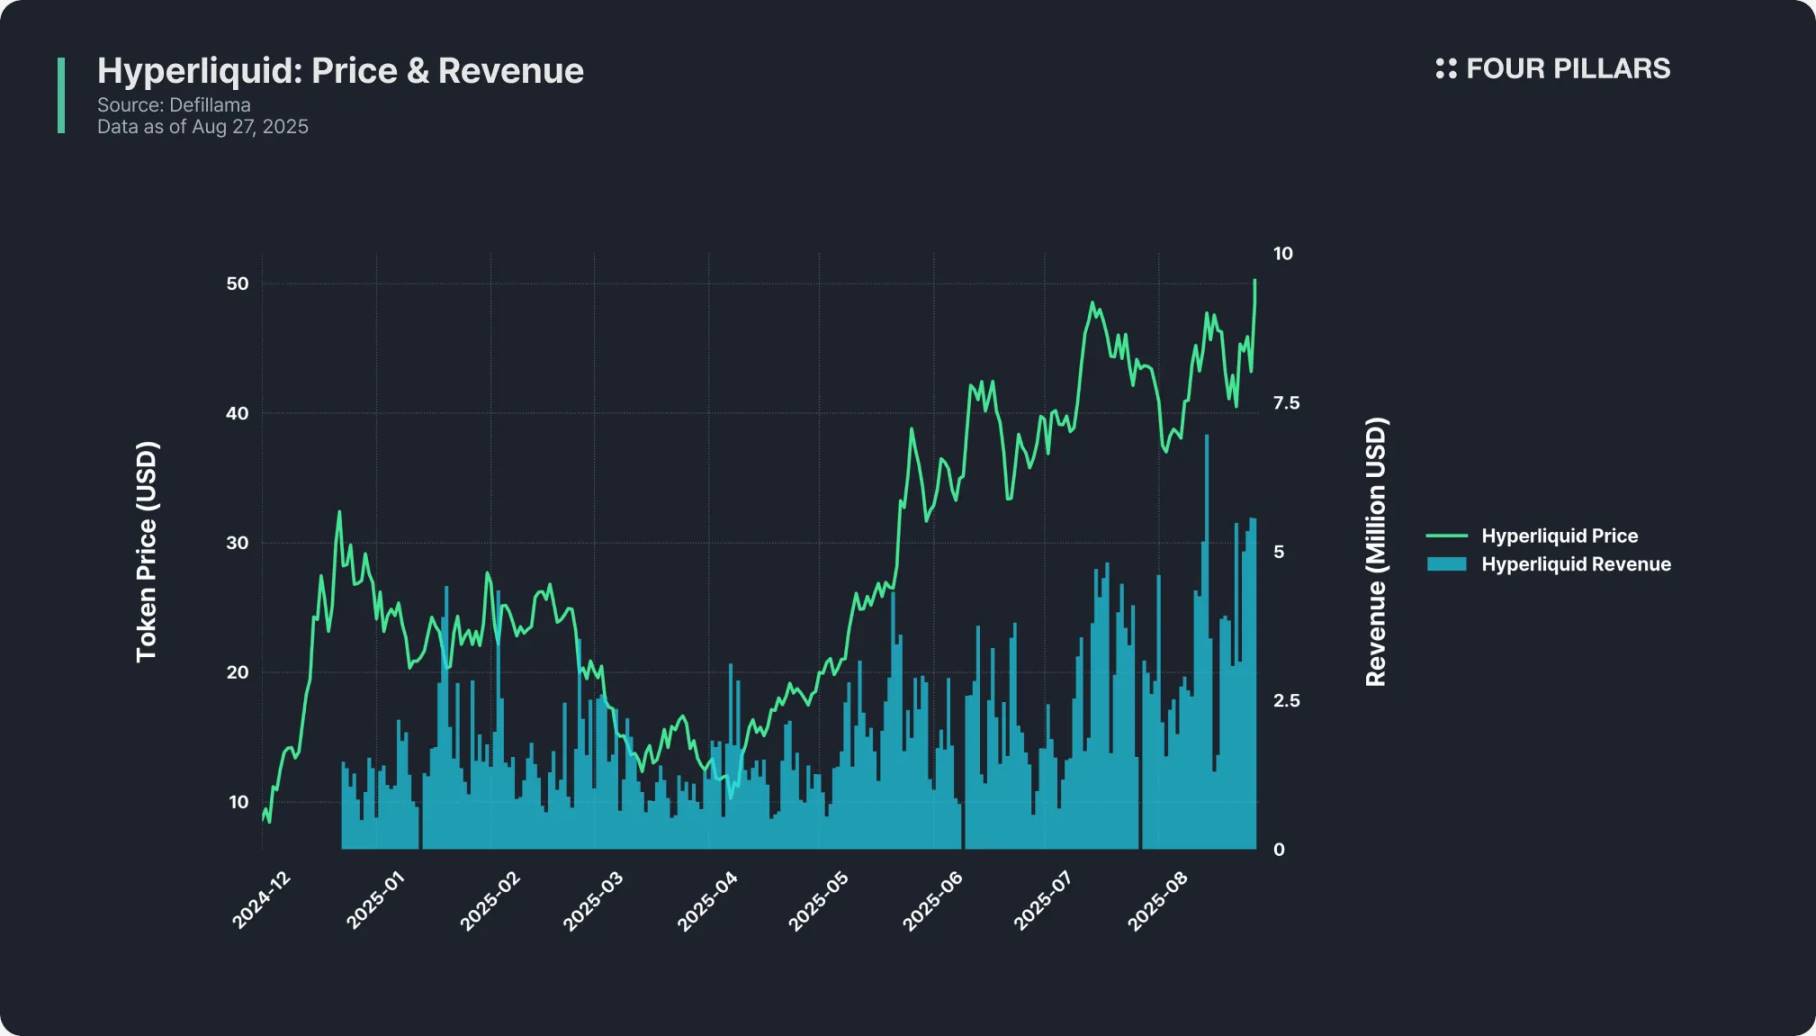
-
Нарратив: будучи уникальной децентрализованной биржей уровня «Binance», она преодолела отметку в 24 триллиона долларов совокупного объема торгов и позиционируется как «Layer 1 (блокчейн первого уровня), способный в будущем обслуживать весь спектр финансовых продуктов».
-
Продукто-рыночное соответствие: ежедневный объем ликвидации составляет 10–20 млрд долларов, открытые позиции около 15 млрд долларов, доля на рынке децентрализованных перпетуалов превышает 60%, база насчитывает более 640 тысяч пользователей, суточный доход достигает нескольких миллионов долларов.
-
Ценностная аккреция: 99% комиссий (1% направляется в фонд HLP) идет на обратный выкуп HYPE, доходы от каждой сделки возвращаются в систему ценности токена.
Hyperliquid (HYPE) служит образцом «триединства», идеально закрывая все три измерения.
LDO: соответствуют двум критериям
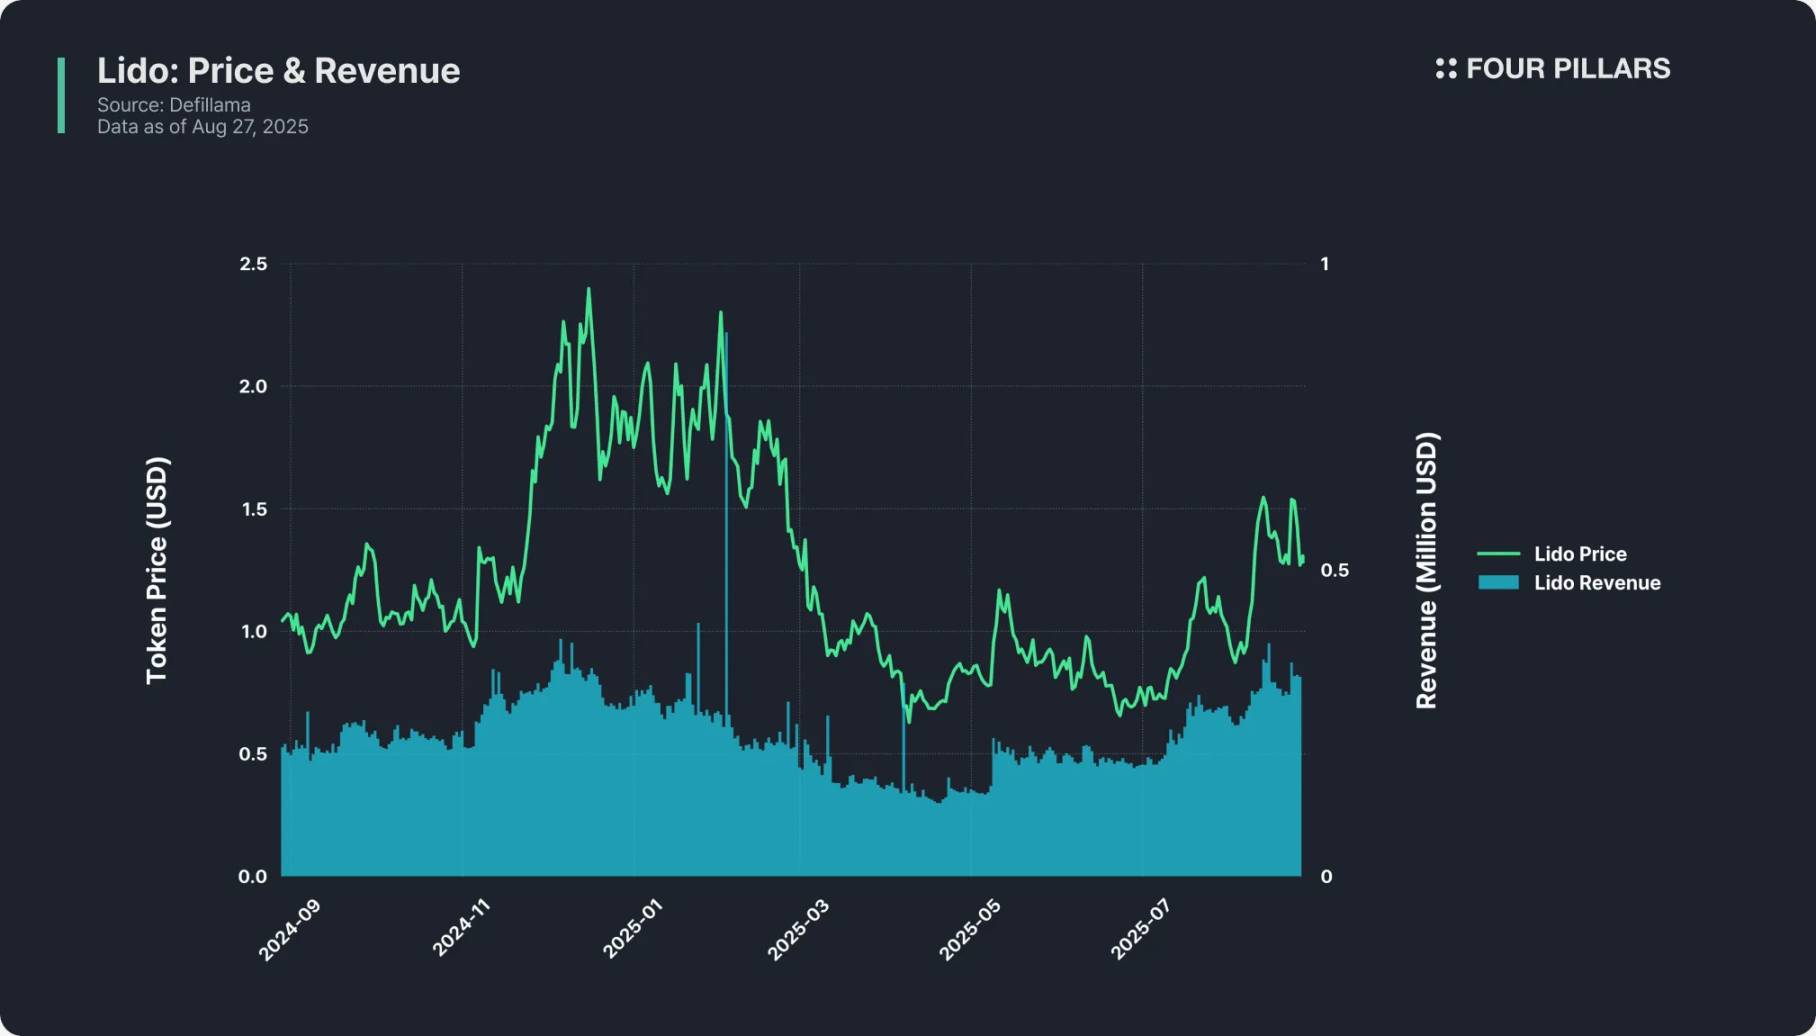
-
Нарратив: крупнейший протокол стейкинга Ethereum с объемом блокировки около 40 млрд долларов, ставший синонимом «ликвидного стейкинга». Стейкинг Ethereum сегодня является одним из самых мощных нарративов в криптоиндустрии, а Lido выступает главным действующим лицом этой истории.
-
Продукто-рыночное соответствие: выраженные преимущества —— stETH (токен ликвидного стейкинга, выпущенный Lido) глубоко интегрирован во всю экосистему DeFi, Lido занимает почти монопольную долю рынка, продукт зрелый, уровень доверия пользователей высок.
-
Ценностная аккреция: полностью отсутствует. Несмотря на то что Lido берет 10% комиссию с доходности стейкинга, вся сумма принадлежит операционным узлам и казне протокола; держатели LDO не получают никакой прибыли —— токен выполняет только функции управления. Например, выручка Lido в прошлом году превысила 100 млн долларов, но держатели LDO не получили ни цента.
Lido остается ведущим протоколом отрасли, однако её токен оказался в роли «наблюдателя», являясь классическим примером случая с двумя закрытыми критериями.
PENDLE: соответствуют двум критериям
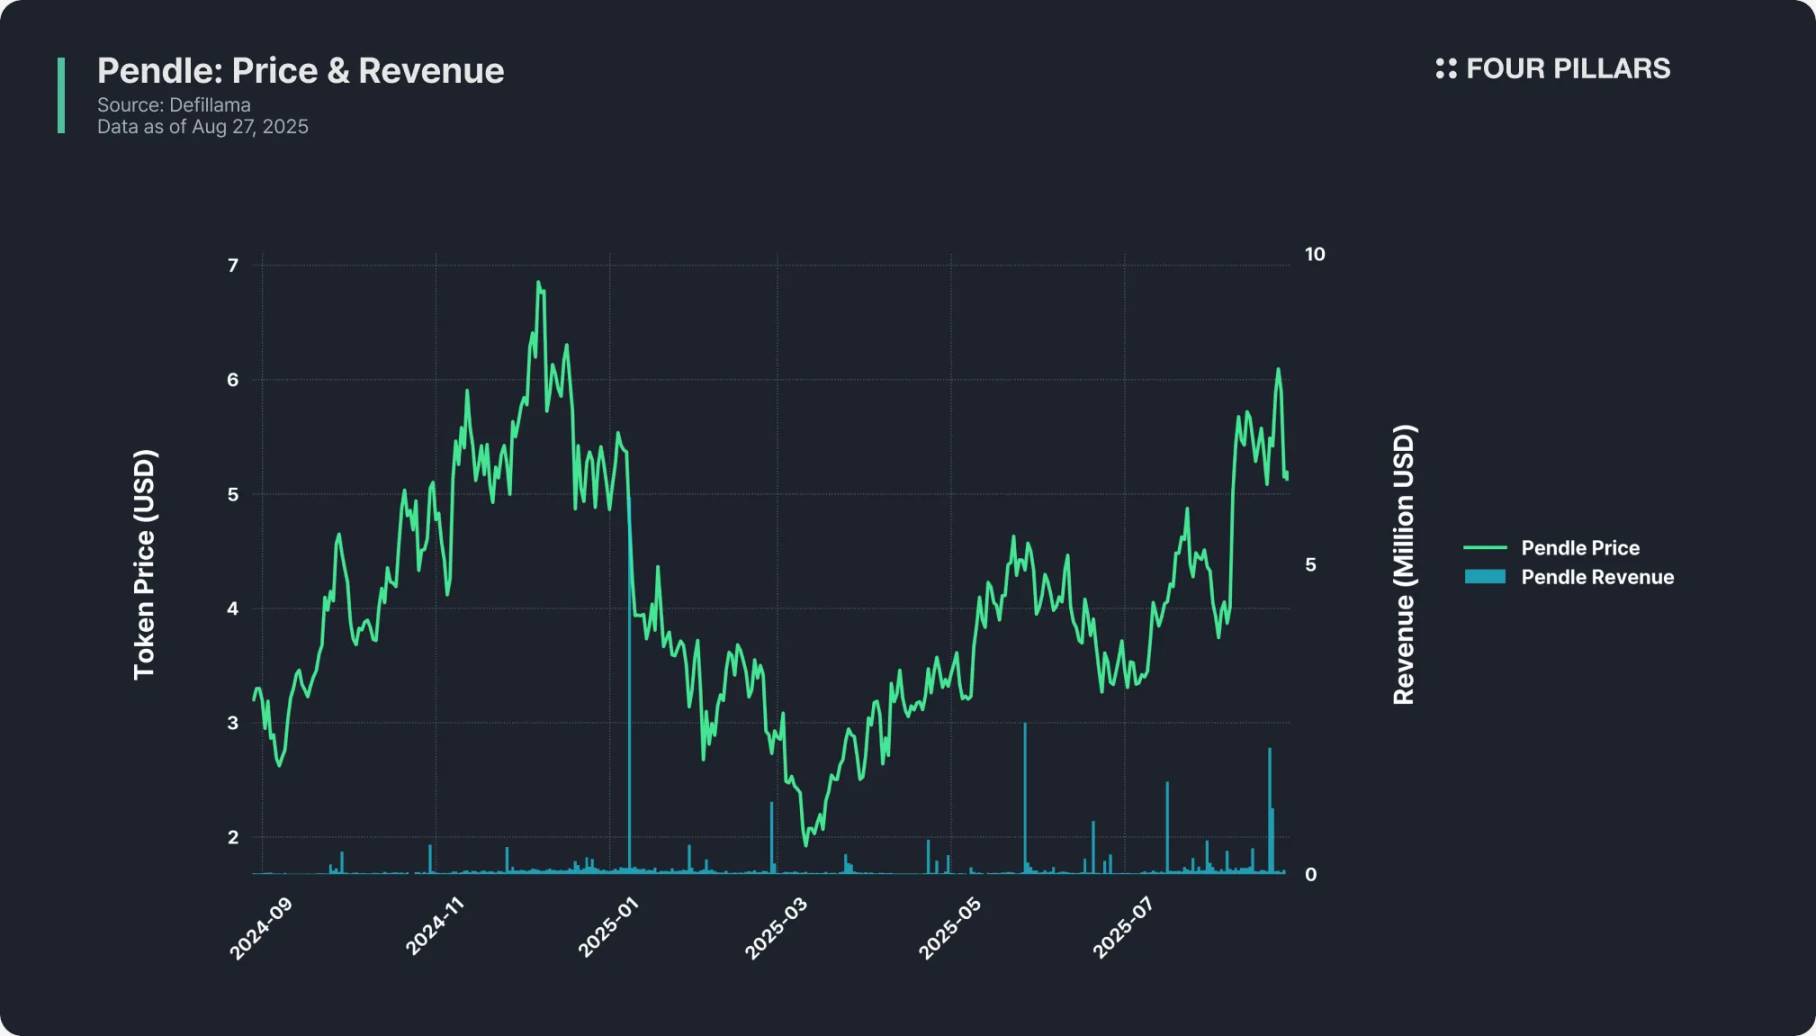
-
Нарратив: занимает центральное положение в нише «трейдинга доходности» —— пользователи могут разделить активы, генерирующие доход, на PT (токенprincipal) и YT (токендоходности), и торговать правами на доходность на платформе Pendle. Будучи пионером направления и лидером сектора, Pendle извлекает максимальную выгоду из рыночного бума «DeFi + ликвидный стейкинг».
-
Продукто-рыночное соответствие: TVL превышает 10 млрд долларов, совокупный объем торгов более 50 млрд долларов, поддерживается мультичейн развертывание, а продукт Boros от группы открыл новые рынки и завоевал признание среди трейдеров доходности и поставщиков ликвидности.
-
Ценностная аккреция: присутствуют недостатки. Pendle берет 5% комиссии с доходности и распределяет часть торговых комиссий среди стейкеров vePENDLE, однако специфика трейдинга доходности обуславливает низкую активность пользователей —— большинство просто «настраивают стратегию и удерживают позицию на долгий срок», из-за чего суточная комиссия составляет всего десятки тысяч долларов, что крайне несоразмерно огромному TVL и капитализации.
Развитие Pendle опирается на нарратив и продукто-рыночное соответствие, однако слабость доходов ограничивает потенциал ценностной аккреции. Кроме того, порог входа для обычных пользователей в их продуктах довольно высок —— логика трейдинга доходности сложна, и неподготовленным пользователям вне криптоиндустрии трудно ее понять, что также сдерживает пределы роста в краткосрочной перспективе.
Соответствуют 0–1 критерию: 99% токенов
Абсолютное большинство токенов находится в этом диапазоне: либо есть только нарратив без реальных пользователей, либо продукт запущен без механизма ценностной аккреции, либо это невостребованный рынок токен управления. За исключением небольшого числа проектов вроде XRP и Cardano, сумевших выйти за рамки рыночных законов за счет «веры сообщества», практически все альткоины следуют «теории большего дурака» —— рост цены опирается исключительно на поиск следующего «покупателя на повышенных уровнях», а не на реальную поддержку стоимостью.
VI. Перспективы на будущее
Модель инвестиционного треугольника проста для понимания, но сложна в реализации. Метрики можно манипулировать, документация протоколов часто скрывает ключевые детали, а токеномика может меняться на лету; нарративы на рынке обновляются стремительно, и токены, которые сегодня вообще не подходят под критерии или идеально им соответствуют, в будущем могут показать абсолютно противоположную динамику.
Кроме того, главная сложность инвестирования в альткоины заключается в том, что «разница между кейсами колоссальна»: большинство токенов показывают результаты, уступающие BTC, ETH или SOL. Однако поиск по-настоящему редкого актива, идеально соответствующего всем трем критериям, способен изменить жизнь —— одна удачная сделка способна вывести инвестора из зоны убытков и кардинально переписать траекторию благосостояния. В этом и кроется привлекательность криптоинвестирования, объясняющая, почему люди продолжают участвовать несмотря на все вызовы. Удачи.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Four Pillars