Основы налогообложения и регулирования криптоактивов в Сингапуре (Часть 1)
Автор: Карлтон, FinTax
1. Введение
Сингапур, являясь одним из ключевых мировых финансовых центров, уже долгое время привлекает глобальный капитал и инновационные силы благодаря открытой рыночной среде, совершенной правовой системе и эффективной архитектуре регулирования. В последние годы, на фоне стремительного развития цифровых активов и технологии блокчейн, это государство-город также постепенно становится важным узлом рынка криптоактивов в Азиатско-Тихоокеанском регионе. Здесь сосредоточено множество стартапов и международных торговых площадок, а также институциональные инвесторы, технические специалисты и регуляторы, исследующие будущее цифровой финансовой системы. Под влиянием разнородного спроса на рынке и активной государственной поддержки криптоэкосистема Сингапура постепенно выходит на стадию зрелости.
Согласно отчету Independent Reserve Cryptocurrency Index (IRCI) Singapore 2025, уровень осведомленности населения Сингапура о криптовалютах достиг исторического максимума: 94% опрошенных знают хотя бы об одном виде криптоактива, 29% в прошлом или настоящее время владели криптоактивами, причем 68% криптоинвесторов владеют биткоином, 46% владели или владеют стейблкоинами, а доля фактического использования стейблкоинов для платежей и трансграничных переводов достигла 53%. Кроме того, 57% владельцев криптоактивов считают, что в будущем отрасль выйдет на уровень мейнстрима, а 58% граждан выступают за четкое уточнение государственного регулирования……Данные показатели формируют образ рынка с широким охватом осведомленности, многообразием сценариев применения и ясными ожиданиями в части регулирования.
В этих условиях понимание налоговой системы и регуляторной базы криптовалют в Сингапуре представляет собой не только необходимость соблюдения законодательства, но и ключевой фактор для оценки потенциала развития рынка и структуры рисков. Данное исследование будет сосредоточено на двух основных аспектах: базовой налоговой системе и нормативно-правовой базе регулирования. Оно призвано показать взаимодействие институциональных рамок и рыночной среды в криптоэкосистеме Сингапура, четко обозначить текущее состояние отрасли для инвесторов и предоставить достоверную основу для принятия бизнес-решений.
2. Регуляторная база
Часто криптоактивы ассоциируются с такими терминами, как «риск». В отличие от многих юрисдикций, где существуют уникальные правила для каждого региона (например, между штатами США), система регулирования криптоактивов в Сингапуре отличается прозрачностью и балансом. Хотя получение необходимых лицензий и разрешений для компаний Web3 в Сингапуре может быть нетривиальной задачей, именно благодаря этому риски местных Web3-предприятий остаются под строгим контролем.
В Сингапуре налоговое регулирование криптоактивов и финансовый надзор осуществляют соответственно Налоговое управление Сингапура (Inland Revenue Authority of Singapore, IRAS) и Валютное управление Сингапура (Monetary Authority of Singapore, MAS).
Налоговым администрированием криптоактивов преимущественно занимается IRAS. Выступая главным государственным налоговым органом, IRAS разрабатывает и реализует политику в сфере подоходного налога и налога на товары и услуги (GST), связанных с криптоактивами, охватывая налоговые обязательства предприятий и физических лиц при различных действиях: владении, торговле, платежах, выпуске и т.д. IRAS выпустило несколько специализированных электронных руководств (e-Tax Guides) по подоходному налогу на цифровые токены и применению GST к цифровым платежным токенам, четко определяя налоговую классификацию разных типов токенов (платежных, утилитарных, ценностных), налогооблагаемые события и принципы расчета налогов. Кроме того, IRAS играет ключевую роль во внедрении в стране рамок отчетности по криптоактивам (CARF) в вопросах трансграничного обмена налоговой информацией.
MAS отвечает в первую очередь за финансовое регулирование криптоактивов. Выполняя функции центрального банка, а также выступая комплексным регулятором финансового сектора и услуг по осуществлению платежей, MAS оказывает существенное влияние на выдачу лицензий, соблюдение требований и контроль рисков в деятельности, связанной с криптоактивами. Например, требования MAS к получению лицензии для провайдеров услуг по цифровым платежным токенам (DPTSP) и его регуляторная база в отношении стейблкоинов косвенно влияют на методы налогового учета и пути соблюдения комплаенса в соответствующих видах бизнеса.
3. Исследование базовой налоговой системы криптоактивов Сингапура
Налоговая система Сингапура известна своей структурной простотой и концентрированной налоговой базой. Ее наиболее заметной особенностью является отсутствие налога на прирост капитала на глобальном уровне, а также отмена налога на наследство и налога на дарение. Это означает, что в Сингапуре само по себе увеличение стоимости активов, как правило, не является самостоятельным налогооблагаемым событием; вопрос об облажении налогом зависит от характера и частоты сделок. В сочетании с относительно низкой ставкой корпоративного подоходного налога налоговая система сохраняет стабильность доходов бюджета, одновременно демонстрируя высокую степень толерантности к потокам капитала и инновационной деятельности.
В рамках данной системы налогообложение криптоактивов в Сингапуре довольно узконаправленно и сосредоточено в основном на двух категориях налогов: подоходном налоге и налоге на товары и услуги (GST). Первый侧重于 на налогообложении доходов от регулярных или носющих коммерческий характер операций с криптоактивами, второй регулирует вопросы косвенного налогообложения цифровых платежных токенов при расчете за товары и услуги. Такие налоги, как налог удержания у источника выплаты и налоги с фонда оплаты труда, применяются лишь в определенных структурах сделок или платежных сценариях.
(一)Подоходный налог
Налогообложение по подоходному налогу в Сингапуре основано на территориальном принципе, то есть налоги взимаются только с доходов, полученных в Сингапуре, и с доходов, переведенных из-за рубежа в Сингапур. Для физических лиц применяется прогрессивная шкала ставок: ставки для резидентов варьируются от 0% до 22% (с 2024 года максимальная ставка составит 24%), тогда как для нерезидентов обычно применяется фиксированная ставка 15% или ставка для резидентов в зависимости от того, какая из них выше. Корпоративный подоходный налог установлен на едином уровне 17%, при этом предоставляются льготы в виде налогового освобождения для стартапов и специальных отраслевых послаблений.
17 апреля 2020 года IRAS опубликовало руководство Income Tax Treatment of Digital Tokens, направленное на предоставление инструкций по обработке доходов от сделок с цифровыми токенами.
Данное руководство разделяет цифровые токены на три категории: платежные токены, утилитарные токены и ценностные токены.
Руководство охватывает следующие пять категорий сделок:
i. Получение цифровых токенов в качестве оплаты за товары и услуги;
ii. Получение цифровых токенов в качестве вознаграждения за работу;
iii. Использование цифровых токенов в качестве оплаты за товары и услуги;
iv. Покупка и продажа цифровых токенов; или
v. Выпуск цифровых токенов через первичную продажу токенов (ICO).
1. Налогообложение платежных токенов
Поскольку они синонимичны криптовалютам и не выполняют иных функций, кроме платежной...
Хотя платежный токен является способом оплаты, он не выпускается правительством и не обладает статусом законного платежного средства. В целях налогообложения IRAS рассматривает платежные токены как нематериальное имущество, которое обычно представляет собой набор прав и обязательств. Сделки по продаже или покупке товаров или услуг, оплачиваемые платежным токеном, рассматриваются как бартерные сделки, стоимость которых определяется на момент передачи товара или услуги.
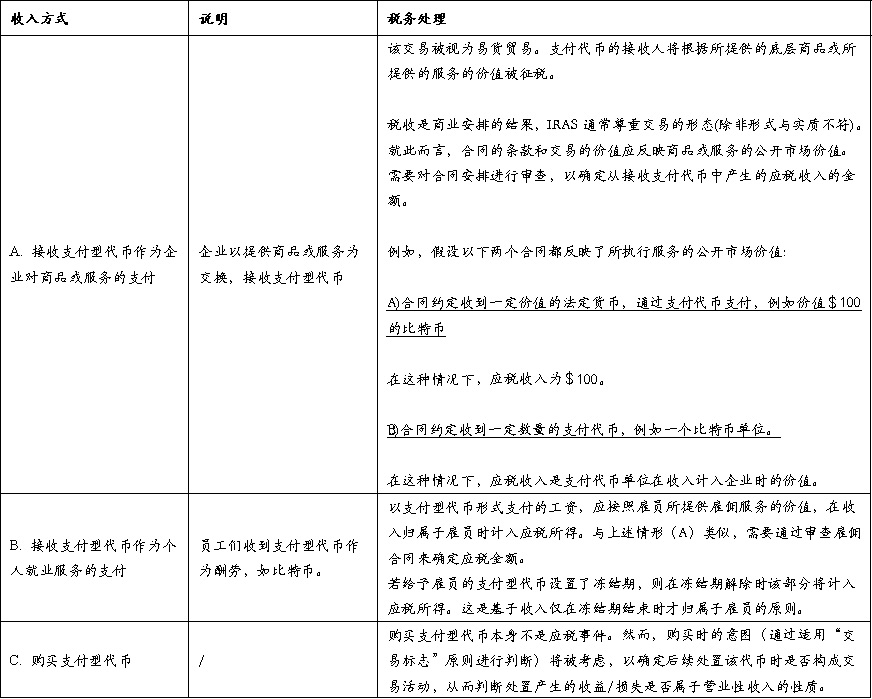
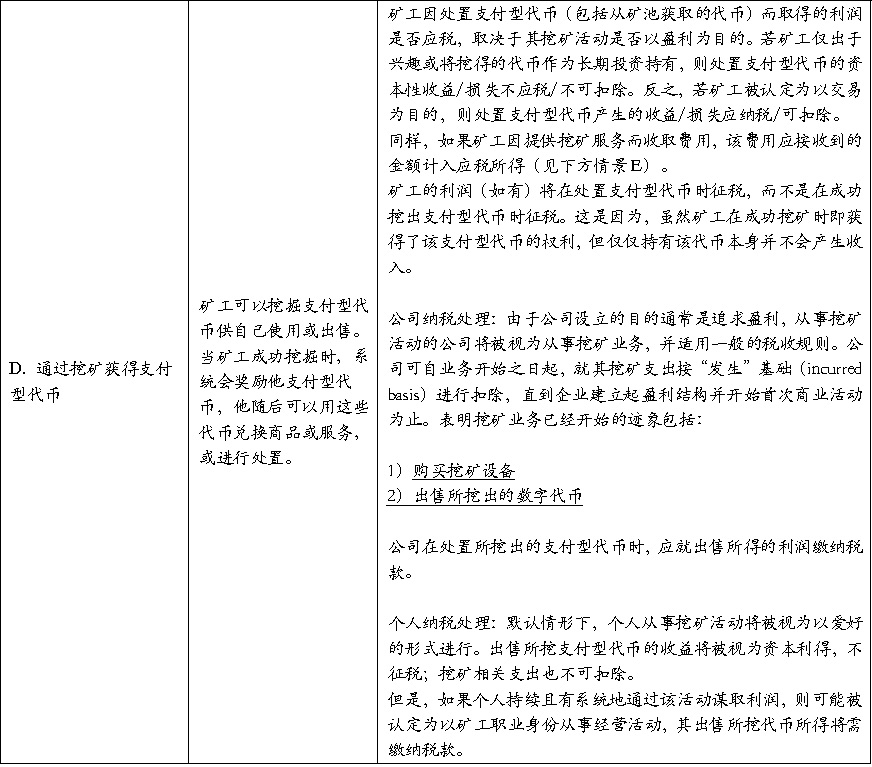
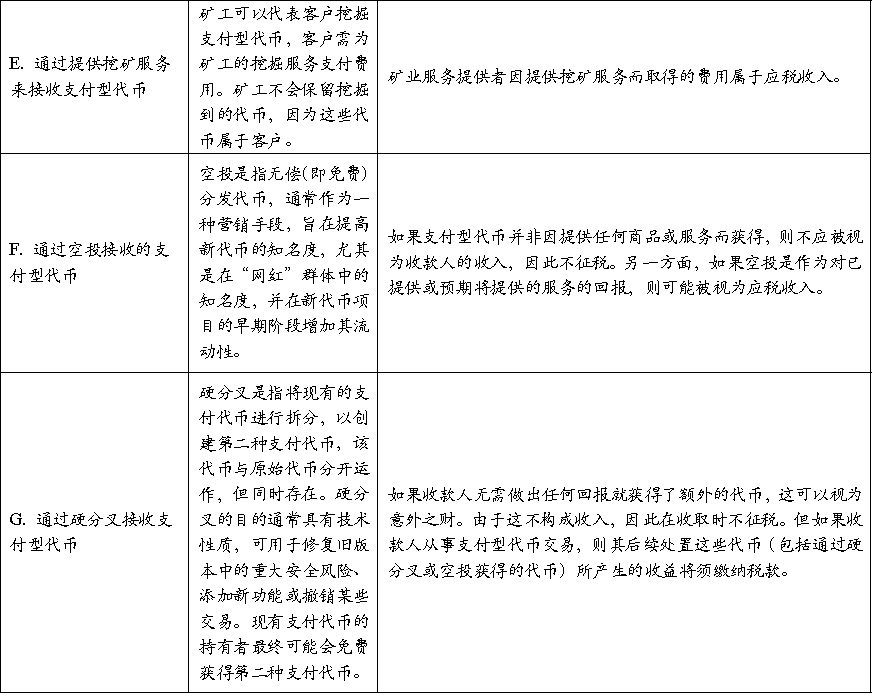
Таблица 1: Классификация и налоговая обработка платежных токенов в рамках подоходного налога
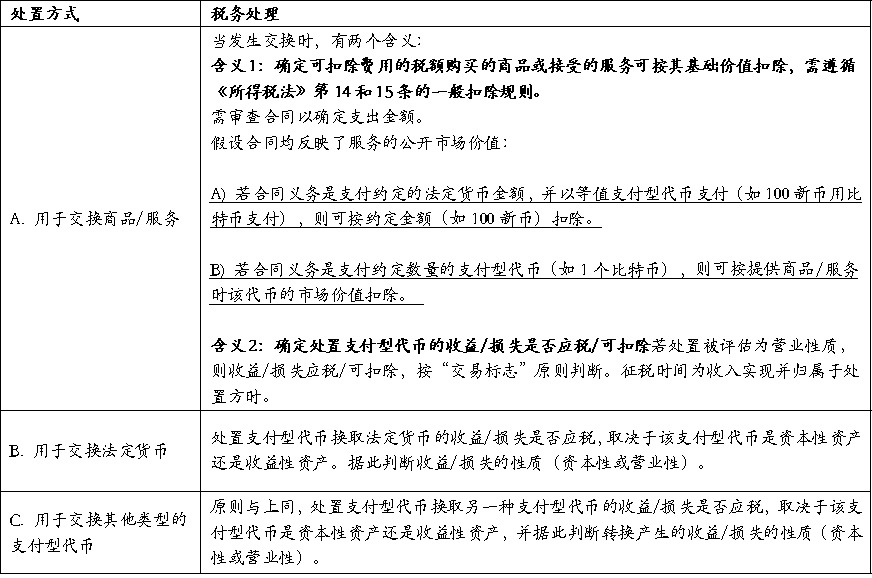
Таблица 2: Налоговая обработка при различных способах распоряжения
2. Налогообложение утилитарных токенов
Утилитарные токены предоставляют их владельцам явные или подразумеваемые права на использование определенных товаров или услуг или получение выгод от них, при этом токены могут использоваться для обмена на эти товары или услуги.
Их форма может варьироваться: например, они могут напоминать ваучеры (дающие право на будущие услуги от компании, проводящей ICO) или криптографические ключи (дающие доступ к платформе такой компании). Когда лицо (далее «пользователь») приобретает утилитарный токен для последующего обмена на товары или услуги, затраты на приобретение данного токена рассматриваются как предоплата. В соответствии с правилами вычета по налогу на доходы, расход на приобретение токена может быть принят в качестве расхода (вычета) в момент его фактического использования для получения товаров или услуг.
Вопросы налогообложения выпуска утилитарных токенов в период ICO будут рассмотрены в четвертой части руководства по налогообложению ICO.
3. Налогообложение ценностных токенов
Ценностные токены предоставляют владельцам частичную собственность или права на базовый актив, как правило, сопровождаясь явными или подразумеваемыми контрольными правами или экономическими интересами. Среди ныне выпущенных ценностных токенов наиболее распространены те, которые учтены в форме долга или акционерного капитала. Однако, поскольку по своей сути ценностные токены являются токенизированной формой традиционных ценных бумаг, они могут принимать и другие формы ценных бумаг или инвестиционных активов/инструментов, например, паи в схеме коллективных инвестиций (Collective Investment Scheme). Характер ценностного токена определяется правами и обязательствами, связанными с ним, что впоследствии определяет природу доходов, получаемых держателем. Эти доходы могут представлять собой проценты, дивиденды или иные распределения и подлежат налогообложению со стороны владельца в соответствующем порядке.
При распоряжении ценностными токенами налоговая обработка прибыли/убытка зависит от того, являются ли данные токены для держателя капитальными или операционными активами. Соответственно, прибыль или убыток классифицируется либо как капитальный, либо как доход от предпринимательской деятельности.
К ценностным токенам применяется более либеральная политика, аналогичная другим ценным бумагам Сингапура: ценностные токены, относящиеся к капитальным активам, не облагаются налогом. В зависимости от эмитента ценностных токенов доходы, такие как дивиденды, относящиеся к категории операционных активов, подлежат налогообложению.
4. Налогообложение ICO
Первичная продажа токенов (Initial Coin Offering, ICO) предполагает выпуск нового токена, который обычно выпускается в обмен на другие платежные токены или, в отдельных случаях, в обмен на фиатные деньги. ICO часто используется эмитентом для привлечения капитала или предоставления доступа к существующим или будущим конкретным товарам или услугам.
Налогооблагаемый характер средств, полученных от ICO у эмитента, зависит от прав и функциональности токенов, выпускаемых инвесторам:
-
Средства, полученные от выпуска платежных токенов: подвергается налогообложению или нет в зависимости от конкретных фактов и обстоятельств;
-
Средства, полученные от выпуска утилитарных токенов: как правило, рассматриваются как отложенный доход;
-
Средства, полученные от выпуска ценностных токенов: аналогичны средствам от выпуска ценных бумаг или других инвестиционных активов/инструментов, имеют характер капитальных поступлений и, следовательно, не подлежат налогообложению.
Выплаты процентов, дивидендов или иных распределений по ценностным токенам в руках эмитента учитываются для целей вычета в соответствии со статьями 14 и 15 Закона о подоходном налоге.
Подробности приведены в Таблице 3.
Кроме того, возможны следующие особые ситуации:
-
Провал ICO: Если компания выпустила утилитарные токены через ICO и использовала привлеченные средства на разработку платформы или услуг, но в итоге не смогла их реализовать, налоговая обработка будет зависеть от судьбы средств: если средства возвращаются инвесторам, компания не уплачивает налог с возвращенной суммы; если средства не возвращаются, необходимо определить характер сделки (капитальная или операционная) исходя из природы данного ICO, при этом налоговый орган учитывает основной вид деятельности компании, причины выпуска токенов и контрактные обязательства и т.д.
-
Предварительные расходы: Разумные деловые расходы, понесенные компанией при проведении ICO до начала официальной деятельности, могут быть заявлены к вычету в соответствии с действующими правилами вычета предварительных расходов. В соответствии со статьей 14U Закона о подоходном налоге, соответствующие расходы могут быть вычтены в базовый период до открытия бизнеса, неиспользованные убытки также могут быть перенесены на будущие годы или использованы в рамках группового возмещения (Group Relief). Данная норма помогает снизить налоговую нагрузку на предприятия на этапе становления.
-
Токены для основателей: Компании, проводящие ICO, могут резервировать часть токенов для награждения разработчиков-основателей за вклад в проектирование и реализацию токенов. Такие «токены основателей», если они выдаются в качестве вознаграждения за услуги, считаются налогооблагаемым доходом и облагаются налогом в момент фактического получения полномочий (vesting); если установлены периоды блокировки или ограничения, налогообложение производится по их стоимости на момент истечения периода; если же они получены не в качестве оплаты за оказание услуг, они не подлежат налогообложению.
Примечание: Налоговое управление Сингапура (IRAS) строго требует от налогоплательщиков аккуратного ведения полного учета всех сделок, связанных с цифровыми токенами, и предоставления этих данных по запросу. Такая документация должна включать дату сделки, количество полученных или проданных токенов, стоимость токенов и курс обмена на момент сделки, цель транзакции, информацию о клиентах или поставщиках (для сделок купли-продажи), сведения об ICO, а также чеки или счета за деловые расходы. Эти материалы служат не только основой для налоговой декларации, но и важнейшими доказательствами для прохождения налоговых проверок и обеспечения соблюдения требований.
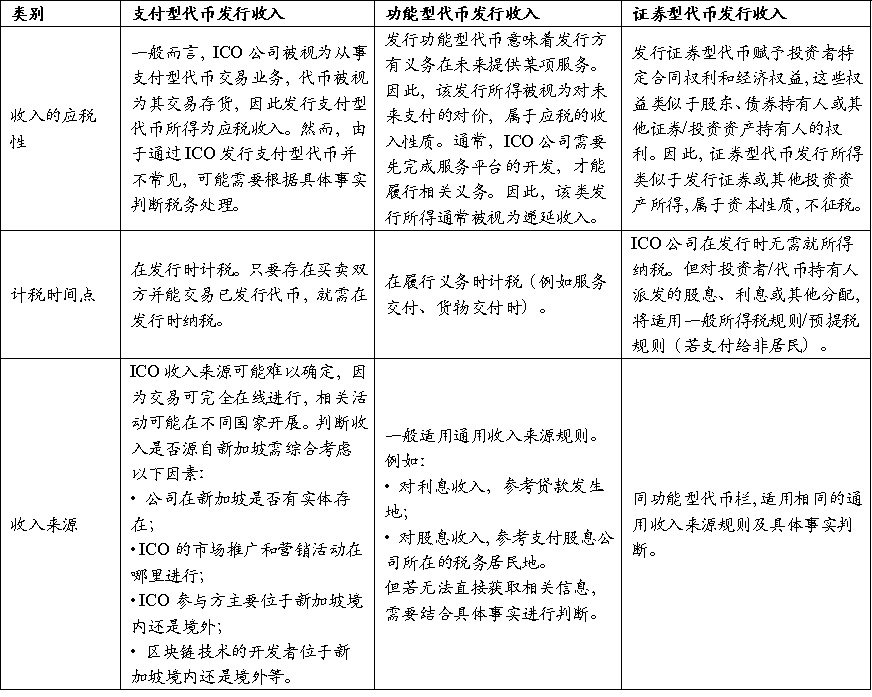
Таблица 3: Налогооблагаемость ICO различных типов токенов
(二)Налог на товары и услуги (GST)
Налог на товары и услуги (Goods and Services Tax, GST) является основным видом косвенного налога, введенным в Сингапуре в 1994 году. В широком смысле он относится к категории налога на потребление (Consumption Tax), поскольку взимается с конечного потребления, однако по своей сути представляет собой налог с добавленной стоимости (VAT), взимаемый по единой ставке с большинства поставок товаров и услуг, а также импорта. По состоянию на 2024 год стандартная ставка GST составляет 9%. GST собирается организациями и уплачивается ими в бюджет; он применяется к внутренним сделкам и трансграничным цифровым услугам, при этом некоторые финансовые услуги, экспорт и отдельные виды международной деятельности могут пользоваться освобождением от налога или иметь нулевую ставку.
3 августа 2022 года IRAS опубликовало обновленную версию руководства GST: Digital Payment Tokens (первоначальная редакция датирована 19 ноября 2019 года), в котором определены правила применения налога на потребление к сделкам с цифровыми токенами и криптовалютами (далее именуемыми цифровыми платежными токенами).
Ключевым изменением стало введение с 1 января 2020 года освобождения от GST для поставок квалифицируемых цифровых платежных токенов (Digital Payment Tokens, DPT), что позволяет избежать двойного налогообложения как на этапе покупки, так и на этапе использования токенов. Данное изменение значительно снизило налоговые издержки при расчетах и переводах в криптовалютах, повысив конкурентоспособность Сингапура как юрисдикции, благоприятной для криптоактивов. При этом следует учитывать, что данное освобождение применяется исключительно к случаям, попадающим под определение DPT, и не отменяет налогообложение комиссионных сборов посредников, платформенных комиссий и прочих услуг, подлежащих GST.
В конкретных правилах IRAS прежде всего строго ограничивает определение DPT и четко определяет классы токенов, не подпадающих под освобождение (таких как утилитарные токены, ценностные токены, закрытые виртуальные валюты и т.д.). Затем руководство различает методы применения GST к разным типам токенов и их операциям, таким как торговля, конвертация и платежи. Например, покупки, обмен и платежи с использованием квалифицированных DPT освобождаются от GST, однако операции по управлению платформами, хранению кошельков и платежной интермедиации все еще подлежат налогообложению как облагаемые GST поставки. Применяя двойной критерий оценки «характер актива + тип деятельности», Сингапур сохраняет справедливость налоговой системы, одновременно сводя к минимуму налоговые барьеры для криптоопераций.
1. Классификация цифровых платежных токенов
Руководство гласит, что цифровой платежный токен (DPT) представляет собой форму представления цифровой стоимости, которая обладает всеми следующими характеристиками:
(a) выражается в единицах;
(b) по своей природе является взаимозаменяемой (однородной);
(c) не котируется ни в одной валюте и эмитент не привязывает его ни к какой валюте;
(d) может передаваться, храниться или обращаться в электронной форме;
(e) сам по себе является или предназначается служить средством обращения, признаваемым обществом или его определенной частью, и при использовании в качестве встречного предоставления не имеет существенных ограничений.
Но цифровые платежные токены НЕ включают следующие случаи:
(f) фиатные деньги;
(g) если какая-либо поставка согласно Части I Четвертого приложения к Закону о GST может считаться освобожденной от налога поставкой, и причина этого кроется не в том, что данная поставка представляет собой цифровой платежный токен с характеристиками, указанными в пунктах (a)–(e), то такая поставка не считается цифровым платежным токеном;
(h) любые объекты, предоставляющие получателю право на получение или запрос конкретных товаров или услуг от конкретного лица или группы, и прекращающие функционировать как средство обращения после использования данного права.
IRAS приводит типичные примеры DPT, включая Bitcoin, Ether, Litecoin, Dash, Monero, Ripple и Zcash. Все эти токены обладают ключевыми характеристиками: однородность, отсутствие привязки к фиатным валютам, возможность электронного перевода и признание обществом как средства обращения. Кроме того, такие токены, как IdealCoin, которые могут использоваться для расчетов в рамках определенных смарт-контрактов, а также свободно применяться вне этих рамок, а также StoreX, которые продолжают функционировать как средство платежа даже после реализации части определенных прав, соответствуют определению DPT.
Напротив, к不属于 DPT относятся: стейблкоины (Stablecoins), поскольку их стоимость привязана к фиатным валютам, что нарушает требования однородности и отсутствия привязки; виртуальные коллекционные предметы, такие как CryptoKitties, не обладающие характеристикой однородности из-за невозможности полной взаимозаменяемости; внутриигровые кредиты или виртуальная валюта, ограниченная использованием в конкретной среде; а также баллы или бонусные очки розничных сетей и платформ, redeemable только за определенные товары или услуги. Эти токены не могут функционировать как широко признанное обществом средство обращения.
Также существуют ситуации, которые изначально кажутся похожими на DPT, но исключаются при определенных условиях. Например, токен StoreY изначально был разработан как единственное средство оплаты за услуги распределенного хранения файлов, но после использования этого конкретного права токен теряет функцию средства обращения и больше не соответствует определению DPT.
Более подробные правила, характеристики и примеры можно найти в разделе 5 данного руководства (в частности, пункты 5.2–5.13 и примеры).
2. Общие правила для сделок с цифровыми платежными токенами
Когда DPT используется в качестве средства оплаты за товары или услуги (но не включает обмен на фиатные деньги или другие DPT), сама такая платежная операция не рассматривается как поставка, следовательно, GST не начисляется. Плательщик не уплачивает GST при оплате через DPT, однако, если получатель зарегистрирован в системе GST, он должен исчислить выходной налог (output tax) на поставленные товары или услуги, если только эта поставка не подпадает под категорию освобожденных, облагаемых по нулевой ставке или находящихся вне сферы действия НДС. Например, зарегистрированная GST компания A покупает программное обеспечение за биткоин; A не уплачивает GST за переданные биткоины, но компания B (продавец), если она тоже зарегистрирована в GST, должна начислить GST на поставку программного обеспечения.
Кроме того, обмен DPT на фиатные деньги и обмен одного вида DPT на другой также считаются освобожденными от GST поставками, GST не начисляется. Тем не менее, компании обязаны отражать соответствующие сделки как освобожденные поставки в своих декларациях и сообщать о чистой полученной прибыли или убытке. Например, при обмене биткоина на эфир обеими сторонами GST не уплачивается, операция просто отражается в отчетности как освобожденная поставка.
Дополнительно, если зарегистрированная GST компания выпускает DPT через ICO и обменивает их на фиатные деньги, доходы от выпуска также считаются освобожденной поставкой и должны быть отражены как освобожденный доход в декларации GST. Например, компания E выпускает DPT и продает их публике за сингапурские доллары, полученные сингапурские доллары申报 как освобожденный доход.
Наконец, сделки займа, аванса или кредитования в DPT также относятся к освобожденным поставкам, доход от процентов не облагается GST, но должен быть отражен в декларации как освобожденный доход. Например, компания F дает DPT в долг и получает проценты; эти проценты отражаются в декларации GST как освобожденная поставка.
Таблица 4 иллюстрирует правила определения суммы поставки, времени поставки и места нахождения клиента в сделках с участием цифровых платежных токенов.
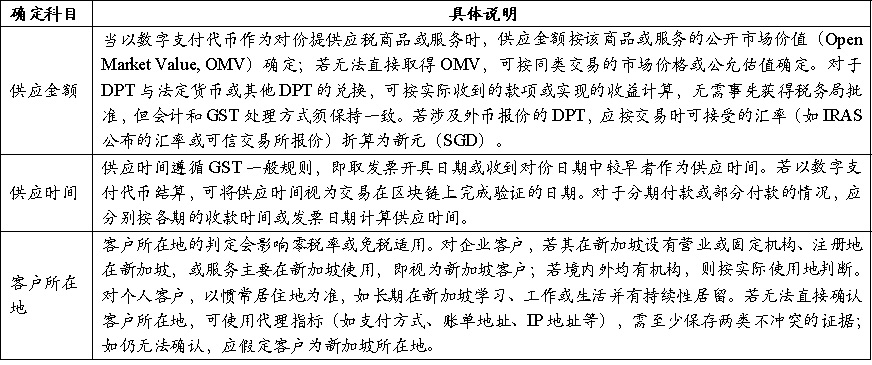
Таблица 4: Определение показателей по счетам
3. Правила для особых сценариев деятельности
(1)Майнинг
В процессе обычного майнинга майнеры предоставляют вычислительную мощность или услуги проверки для сети блокчейн, не имея прямого отношения к участникам транзакций, а лицо, выплачивающее вознаграждение за блок или комиссию майнеру, обычно не идентифицируется. Следовательно, сам факт получения цифровых платежных токенов, добытых в результате майнинга (например, вознаграждения за блок), не считается «поставкой» в понимании GST, и GST на данный акт получения не начисляется.
Однако, если майнер оказывает платные услуги конкретно идентифицируемому контрагенту (например, взимает комиссию, плату за транзакцию, плату за аренду хешрейда и т.п. согласно соглашению), такие действия представляют собой подлежащую налогообложению услугу. Если майнер зарегистрирован в системе GST, он обязан начислять и уплачивать налог по стандартной ставке; нулевая ставка применяется лишь при соблюдении соответствующих условий. Если место нахождения контрагента установить объективно невозможно, применяется стандартная ставка.
Что касается последующего распоряжения добытыми токенами: начиная с 1 января 2020 года продажа или передача майнером добытых цифровых платежных токенов клиентам, находящимся в Сингапуре, классифицируется как освобожденная от GST поставка. Если же майнер использует добытые токены для покупки товаров или услуг, такая операция не считается «продажей токенов», и GST на сумму токенов не начисляется (поставщик товаров/услуг применяет свои правила налогообложения).
(2)Посредники
Услуги, предоставляемые посредническими компаниями в связи с цифровыми платежными токенами, даже если они связаны с обращением токенов, по-прежнему подлежат налогообложению. Должны ли такие компании отражать выручку от продажи токенов в декларации GST, зависит от того, действуют ли они в роли «принципала» (продавца) или «агента» (посредника). При продаже токенов в роли принципала компания обязана отразить эту продажу как собственную поставку и уплатить GST. При продаже токенов от имени клиентов в роли агента сумма продаж не включается в собственную оборотную базу компании; вместо этого в состав поставки и декларации GST включаются исключительно заработанные комиссии или спред (если только поставка не подпадает под нулевую ставку). При определении своего статуса компаниям рекомендуется проводить самооценку на основе критериев: договорные обязательства и принимаемые риски, обязательства по оплате, права на ценообразование и право собственности на токены.
(3)Правила зачета входного налога (input tax) и обратного начисления (reverse charge)
В процессе хозяйственной деятельности компании вправе претендовать на вычет входного налога (input tax) только в той мере, в какой связанные с этим расходы используются для осуществления облагаемых GST поставок. Расходы, направленные на осуществление освобожденных от GST поставок (например, обмен цифровых платежных токенов на фиатные деньги или другие токены), не подлежат вычету. Если расходы затрагивают как облагаемые, так и освобожденные от налога поставки, либо связаны с общим управлением предприятием, осуществляется их пропорциональное распределение. Компаниям, осуществляющим как облагаемые, так и освобожденные от GST поставки (например, отдельными направлениями бизнеса занимается обмен цифровых платежных токенов), необходимо распределять и относить входной налог аналогично прочим частично освобожденным организациям, за исключением случаев, когда выполняются условия правила De Minimis (правила о несущественных объемах), позволяющего считать поставки DPT сопутствующими освобожденными поставками. Наконец, как частично освобожденные организации, компании все же могут нести обязанности по обратному начислению (reverse charge) при получении услуг или товаров малой стоимости от иностранных поставщиков, и в таких случаях следует руководствоваться соответствующими рекомендациями IRAS.
4. Часто задаваемые вопросы
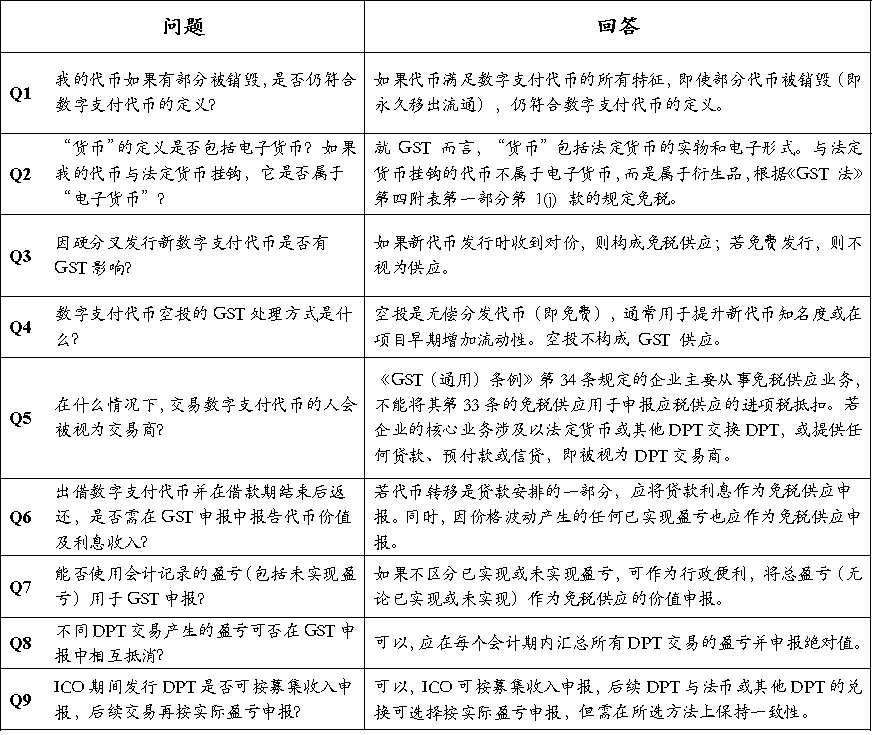
Таблица 5: Частые вопросы и ответы (Q&A)
(三)Классификация по видам деятельности
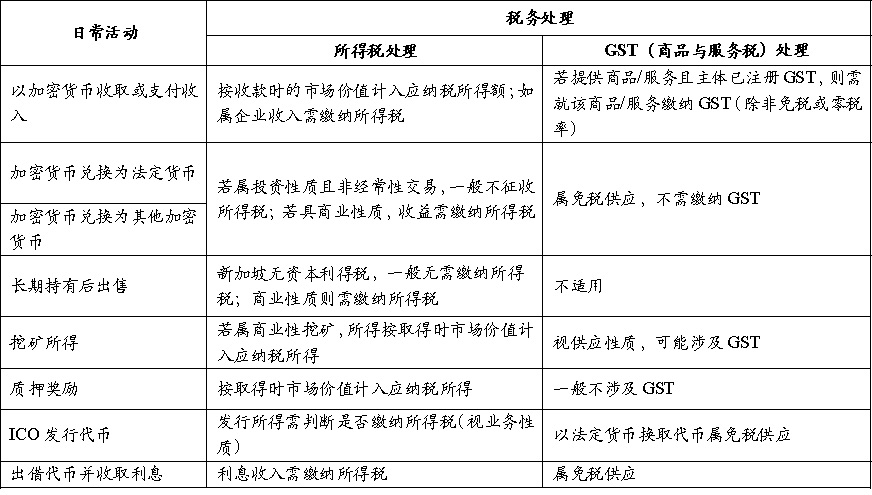
Таблица 6: Разграничение налогооблагаемости повседневных видов деятельности
(四)Прочие налоги
Во всем мире большинство стран определяют криптовалюты как нефиатные средства, поэтому основные связанные с ними налоги обычно включают подоходный налог, налог с добавленной стоимости или налог на потребление. Как было подробно изложено выше в разделах о подоходном налоге и налоге на товары и услуги (GST), мы уже рассмотрели основные правила налогообложения криптовалюты Сингапура при повседневном владении и использовании. По сравнению с ними прочие налоги имеют гораздо меньшее отношение к повседневному применению криптовалют, поэтому детальный разбор дополнительных категорий здесь не требуется.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 TaxDAO