Байбэки криптопроектов стали нормой — почему же растёт только $HYPE?
Автор: RichKing | RPS AI
Перевод: TechFlow
Общаясь с разработчиками на конференциях, мы заметили, что для ранних проектов практически отсутствуют простые руководства по управлению ончейн-ликвидностью. Будучи поставщиками ликвидности (LPs) и ончейн-маркетмейкерами, мы часто видим, как типичные ошибки игнорируются до тех пор, пока они не превращаются в дорогостоящие проблемы. При этом маркетмейкеры большинства централизованных бирж (CEX), похоже, также не дают особых рекомендаций по управлению ончейн-ликвидностью.
Heavendex AMM (автоматизированный маркетмейкер) реализовал механизм, при котором все торговые комиссии направляются на обратный выкуп токенов. Токен проекта Heavendex $LIGHT также участвует в этой системе обратного выкупа.
TLDR: Редкость ≠ Привлекательность
Обратный выкуп токенов сокращает их предложение. Считается, что уменьшение предложения приводит к росту спроса, что толкает стоимость вверх. Однако у многих криптовалютных токенов нет фундаментального внутреннего спроса. Основной спрос формируется за счет внимания и доли в информационном поле, чем и озабочены большинство проектов.
По мере зрелости индустрии проекты с сильными фундаментальными показателями сделают механизмы обратного выкупа более эффективными в долгосрочной перспективе. Мы уже наблюдаем попытки некоторых проектов внедрить «эффект маховика» (механизм обратного выкупа на уровне протокола), который должен связать базовый доход со стоимостью токена. Их успех еще предстоит увидеть. Тем временем обратный выкуп часто используется для сглаживания негативных настроений или создания краткосрочных ценовых колебаний, причем результаты таких действий сильно различаются.
Что именно дает обратный выкуп токенов?
Прежде чем подробно обсуждать обратный выкуп в криптоиндустрии, давайте посмотрим на некоторые примеры из компаний Web2.
На традиционных публичных рынках обратный выкуп обычно преследует следующие цели:
-
Повышение котировок акций
-
Создание искусственной редкости
-
Поощрение акционеров
-
Утилизация избыточной наличности
Apple выступает ярким примером——с 2012 года компания потратила на обратный выкуп более 650 млрд долларов, сократив количество обращающихся акций примерно на 40%. Эта стратегия сработала благодаря стабильному росту прибыли Apple. Напротив, обратный выкуп акций General Electric (GE), IBM или крупных нефтяных компаний не смог остановить падение их котировок, поскольку фундаментальные показатели этих фирм постепенно ухудшались.
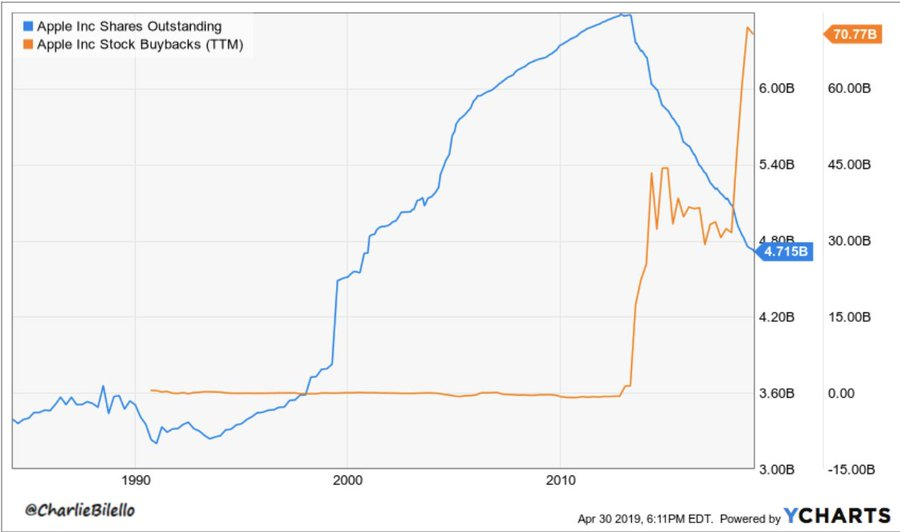
С 2010 по 2019 год Apple посредством серии агрессивных алгоритмических программ обратного выкупа сократила количество обращаемых акций более чем на 50%. За тот же период цена ее акции выросла с 11 до 40 долларов, увеличившись на 300%.
Почемуобратный выкупакций обладает большей сигнальной ценностью, чем обратный выкуп токенов?
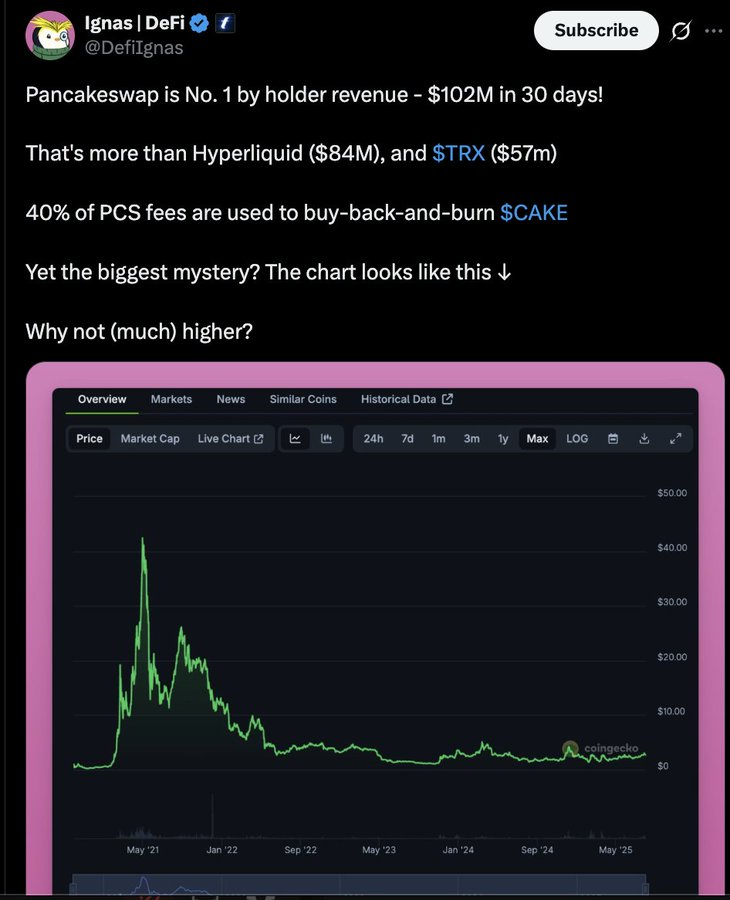
Начнет ли криптоиндустрия использовать прибыль на акцию (EPS) в качестве метрики для оценки стоимости токенов?
Обратный выкуп акций напрямую повышает прибыль на акцию (EPS), сокращая количество обращаемых бумаг. Инвесторы уделяют пристальное внимание как EPS, так и мультипликаторам оценки.
Однако в криптовалютах нет аналога EPS. Цены формируются скорее под влиянием внимания, ликвидности и нарративов, нежели финансовых сравнений.
Кроме того, алгоритмические программы обратного выкупа в криптоиндустрии сталкиваются с проблемой: доходы носят цикличный характер и обычно колеблются вместе с бычьими и медвежьими фазами рынка.
Чек-лист решений основателей по обратному выкупу: следует ли его проводить?
Есть ли у вашего протокола стабильный источник дохода? (Или вы просто расходуете резервы?)
Достаточно ли велики ваши резервы, чтобы поддерживать обратный выкуп без ущерба для роста?
Привязываете ли вы обратный выкуп к фундаментальным событиям, таким как запуск продуктов, партнерства или рост пользователей?
Ваша цель – поддержка цены или создание лишь внешнего эффекта?
Если ответ склоняется к “внешнему эффекту”, вероятно, вы просто организуете скачок для выхода других участников.
Типы обратного выкупа токенов
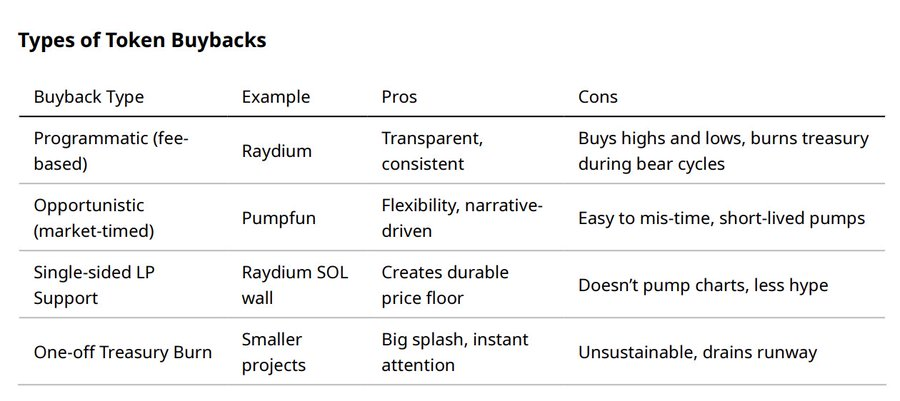
Различные методы выкупа подходят для разных ситуаций.
Полный цикл обратного выкупа: до, во время и после
-
Анонсирование плана выкупа: иногда реакция рынка возникает исключительно на публикацию самого плана (“прединформация”).
-
Реализация выкупа: в некоторых случаях исполнение может спровоцировать распродажи, предоставляя ликвидность для выхода держателям, ожидавшим продать.
-
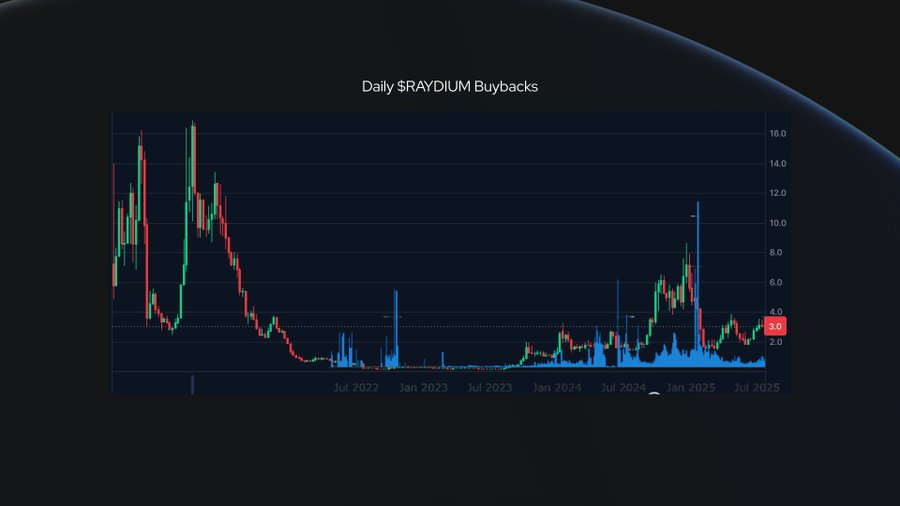
Алгоритмический выкуп: считается оптимальным, но нестабилен при цикличных колебаниях доходов. Например, Raydium уже уничтожил токенов RAY на сумму свыше 175 млн долларов, однако их цена продолжала колебаться в зависимости от цикла рыночного внимания.
-
Завышенная цена: выполнение выкупа в периоды высокой оценки истощает резервы. Использование алгоритмов или взвешенной по объему цены (VWAP) помогает сгладить этот процесс.
Разбор случаев
-
Hyperliquid ($HYPE): 97% доходов децентрализованной биржи (DEX) направляется на ежедневный обратный выкуп примерно на 3 млн долларов, что дает прогнозируемый годовой доход в размере 650 млн долларов. Благодаря мощным доходам и масштабной программе выкупа, $HYPE часто называют самым успешным проектом в этой сфере. (Следующий вопрос: когда и будет ли фонд продавать токены?)
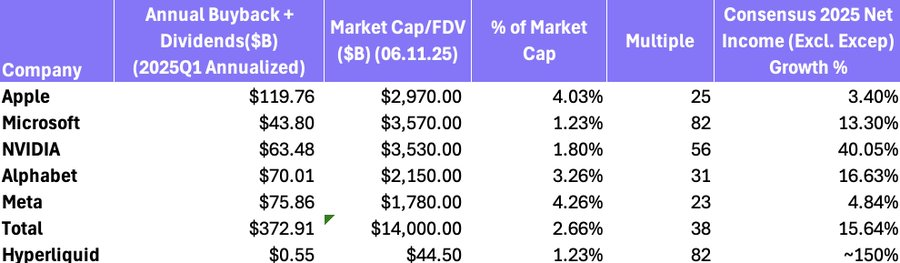
Масштаб выкупа $HYPE сопоставим с корпорацией Microsoft из Web2: соотношение выкупа к капитализации/полностью разведенной оценке (MCAP/FDV) достигает 82x, а годовые объемы выкупа внушительны относительно объема обращения.
-
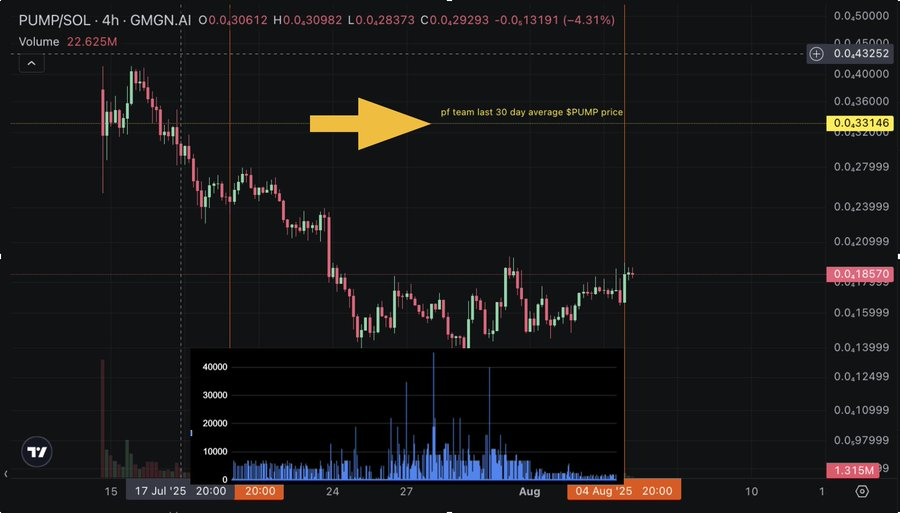
Pumpfun ($PUMP): осуществил обратный выкуп и сжигание 118 351 SOL ончейн, что вызвало рост цены на 20%, однако через день котировки откатились. Редкость не трансформировалась в привлекательность——конкурент BONK продолжает забирать на себя внимание. (По состоянию на 22 августа 2025 года Pumpfun вновь занял лидирующую долю рынка, но $PUMP пока не отреагировал.)
-
Raydium ($RAY): алгоритмический выкуп в сочетании с экспериментом по односторонней ликвидности SOL. Последнее представляет более здоровый подход, создающий ценовое основание вместо погони за ростом.
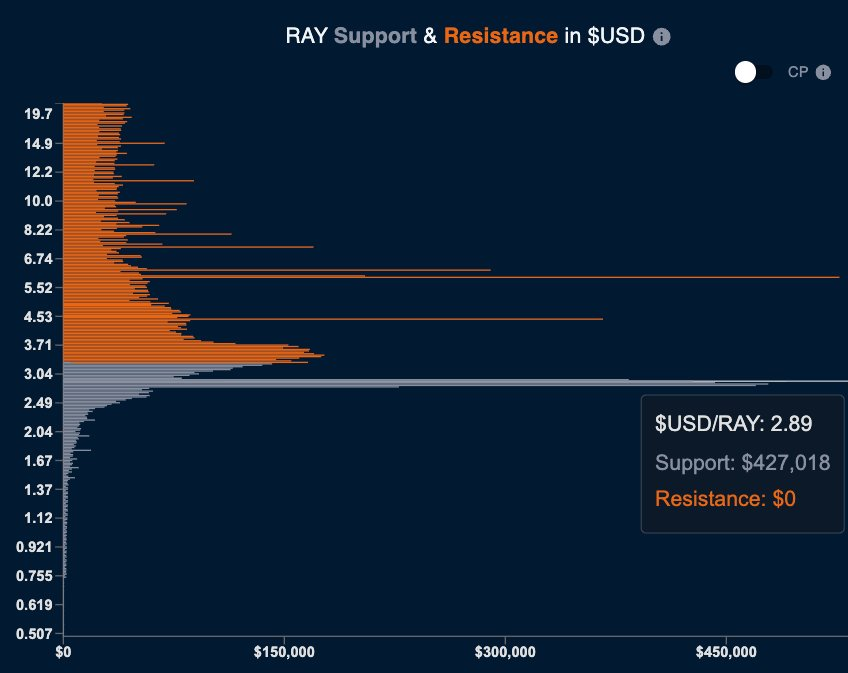
Односторонняя ликвидность создала огромный массив пассивного обратного выкупа на уровне цены $2.89.
-
Уничтожение BNB: крупнейшая и самая стабильная модель обратного выкупа/сжигания в криптоиндустрии (алгоритмическое сжигание на основе доходов CEX, всего сожжено BNB на сумму 35 млрд долларов). Модель оказалась успешной благодаря тому, что Binance ежегодно генерирует миллиарды долларов комиссионных, обеспечивая устойчивое финансирование.
-
Аукционы избытка и сжигание в MakerDAO: доходы протокола используются для покупки и уничтожения MKR.
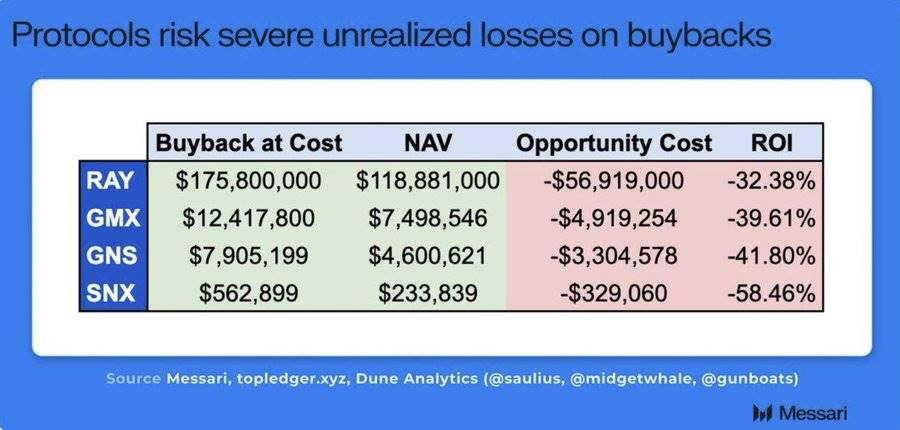
Программы обратного выкупа могут стать нерентабельными на фоне рыночных коррекций, поэтому требуется эффективное управление капиталом для оптимизации коэффициента возврата инвестиций (ROI).
Взгляд инвестора: откуда берутся деньги на выкуп?
Умные деньги видят суть сквозь внешние проявления. Иерархия силы сигналов обратного выкупа выглядит так:
-
Подтвержденный стабильным доходом → сильный сигнал
-
Алгоритмический выкуп, привязанный к комиссиям → средний сигнал
-
Выборочный выкуп, финансируемый из резервов → слабый сигнал
-
Разовое сжигание за счет резервов → сигнал к понижению
Выкуп, поддерживаемый доходами протокола, является позитивным сигналом, тогда как обременение обратным выкупом резервов капитала служит тревожным знаком.
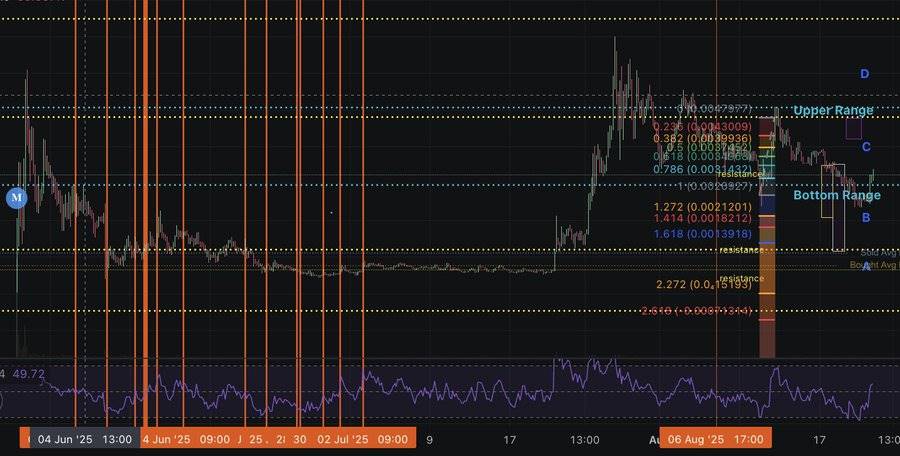
Например, план ручного обратного выкупа Solana-проекта с полностью разведенной оценкой (FDV) в 5 млн долларов (каждая оранжевая линия означает обратный выкуп 0,5% от общей эмиссии токенов). Благодаря выкупу стоимость портфеля проекта выросла в 4 раза, и эта динамика была использована для активного управления ликвидностью.
Три правила эффективного обратного выкупа токенов
-
Он должен поддерживаться устойчивыми доходами (а не разовым сжиганием из резервов).
-
Он должен быть интегрирован с фундаментальными событиями (например, запуском продукта, партнерствами или ростом пользовательской базы).
-
Он должен быть прозрачным и предсказуемым, чтобы инвесторы обрели уверенность, а не продавали активы на краткосрочных колебаниях курса.
Итог: На фондовом рынке обратный выкуп усиливает фундаментальные показатели. В криптопространстве выкуп создает редкость——но редкость не равна привлекательности. Если только протокол не обеспечит высокую лояльность, устойчивые доходы и практическую полезность со стороны спроса, обратный выкуп останется лишь нарративным инструментом. В связке с реальным фундаментом он становится мощным сигналом; будучи поверхностным эффектом, он лишь облегчает выход другим участникам.
Примеры:
$RAY Объемы обратного выкупа и движение цены с июля 2022 по июль 2025 г.
$PUMP Объемы обратного выкупа и движение цены с 17 июля по 4 августа
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @richardkingxyz