


В Lighter на ETH и в HL на XPL наблюдаются резкие проколы цен. Как избежать ликвидации из-за манипуляций крупных игроков?
Автор: Jaleel
Сюжет первой серии последнего сезона «Чёрного зеркала» — «Джанго ужасен»: героиня нажимает «Согласен», и платформа в соответствии с пользовательским соглашением, которое никто не читает, легально превращает её повседневную жизнь в реалити-шоу по всему миру.
На самом деле у каждой отрасли есть своё пользовательское соглашение. То же самое касается перпетуальных контрактов: правила ликвидации являются «пользовательским соглашением» в этом секторе.
Это незаметно и непривлекательно, но крайне важно. На разных торговых площадках один и тот же токен имеет разную глубину ликвидности, разную динамику ценовых графиков и разные механизмы ликвидации, что приводит к совершенно разным исходам для позиций.
Примеры двух перп-DEX сегодня служат отличным учебным пособием: в одно и то же время, когда на Binance цены фьючерсных контрактов до открытия основной торговли не демонстрировали аналогичной волатильности, цена XPL на Hyperliquid за примерно 5 минут взлетела почти на +200%, а цена ETH на Lighter пробила уровень в 5100 долларов.
В условиях экстремальной рыночной ситуации одним приходится радость, другим — горе.
За короткий час несколько китов на Hyperliquid, поднимая цену, ликвидировали шортовые позиции противников, заработав в совокупности почти от $38 млн до $46,1 млн; широко отслеживаемый адрес 0xb9c…6801e с 24 августа накапливал лонг-позиции, и после «расчистки стакана» в 5:35 всего за минуту получил прибыль около $16 млн; HLP заработал чистыми около $47 тыс. на данном колебании. Но шортистам повезло меньше: позиция 0x64a4 по XPL подверглась каскадной ликвидации в течение нескольких минут с потерей около $2 млн; шорт на адресу 0xC2Cb был ликвидирован полностью с убытком около $4,59 млн.
Гораздо правильнее считать это результатом совместного действия системы ликвидации и структуры рынка, чем «манипуляцией злодеев», и это ещё один урок для всех участников криптоиндустрии: всегда обращайте внимание на глубину ликвидности и механизмы ликвидации.
Как возникает ликвидация?
На любой платформе перпетуальных контрактов прежде всего необходимо понять: начальную маржу (IM) и поддерживающую маржу (MM). IM определяет максимальное доступное плечо; MM — это линия ликвидации. Когда стоимость портфеля (маржа плюс нереализованная прибыль/убыток) опускается ниже этого уровня, система берет позицию под контроль и запускает процесс ликвидации.
Затем следует оценка цены. Ценой для определения ликвидации является не цена последней сделки, а марочная цена (Mark). Она обычно определяется внешним индексом, оракулом данных и собственной торговой книгой платформы, проходя сглаживание и защиту от манипуляций; индексная цена ближе к взвешенному спотовому референсу внешних рынков; цена последней сделки (Last) отражает последнюю сделку на данной платформе и может легко манипулироваться мгновенными ордерными порциями.
Таким образом, ликвидация активируется при условии «стоимость портфеля < поддерживающая маржа». Однако детали процесса зависят от конкретной исполнительной механики ликвидации самой платформы.
Hyperliquid: Рынок поглощает ликвидационные ордера
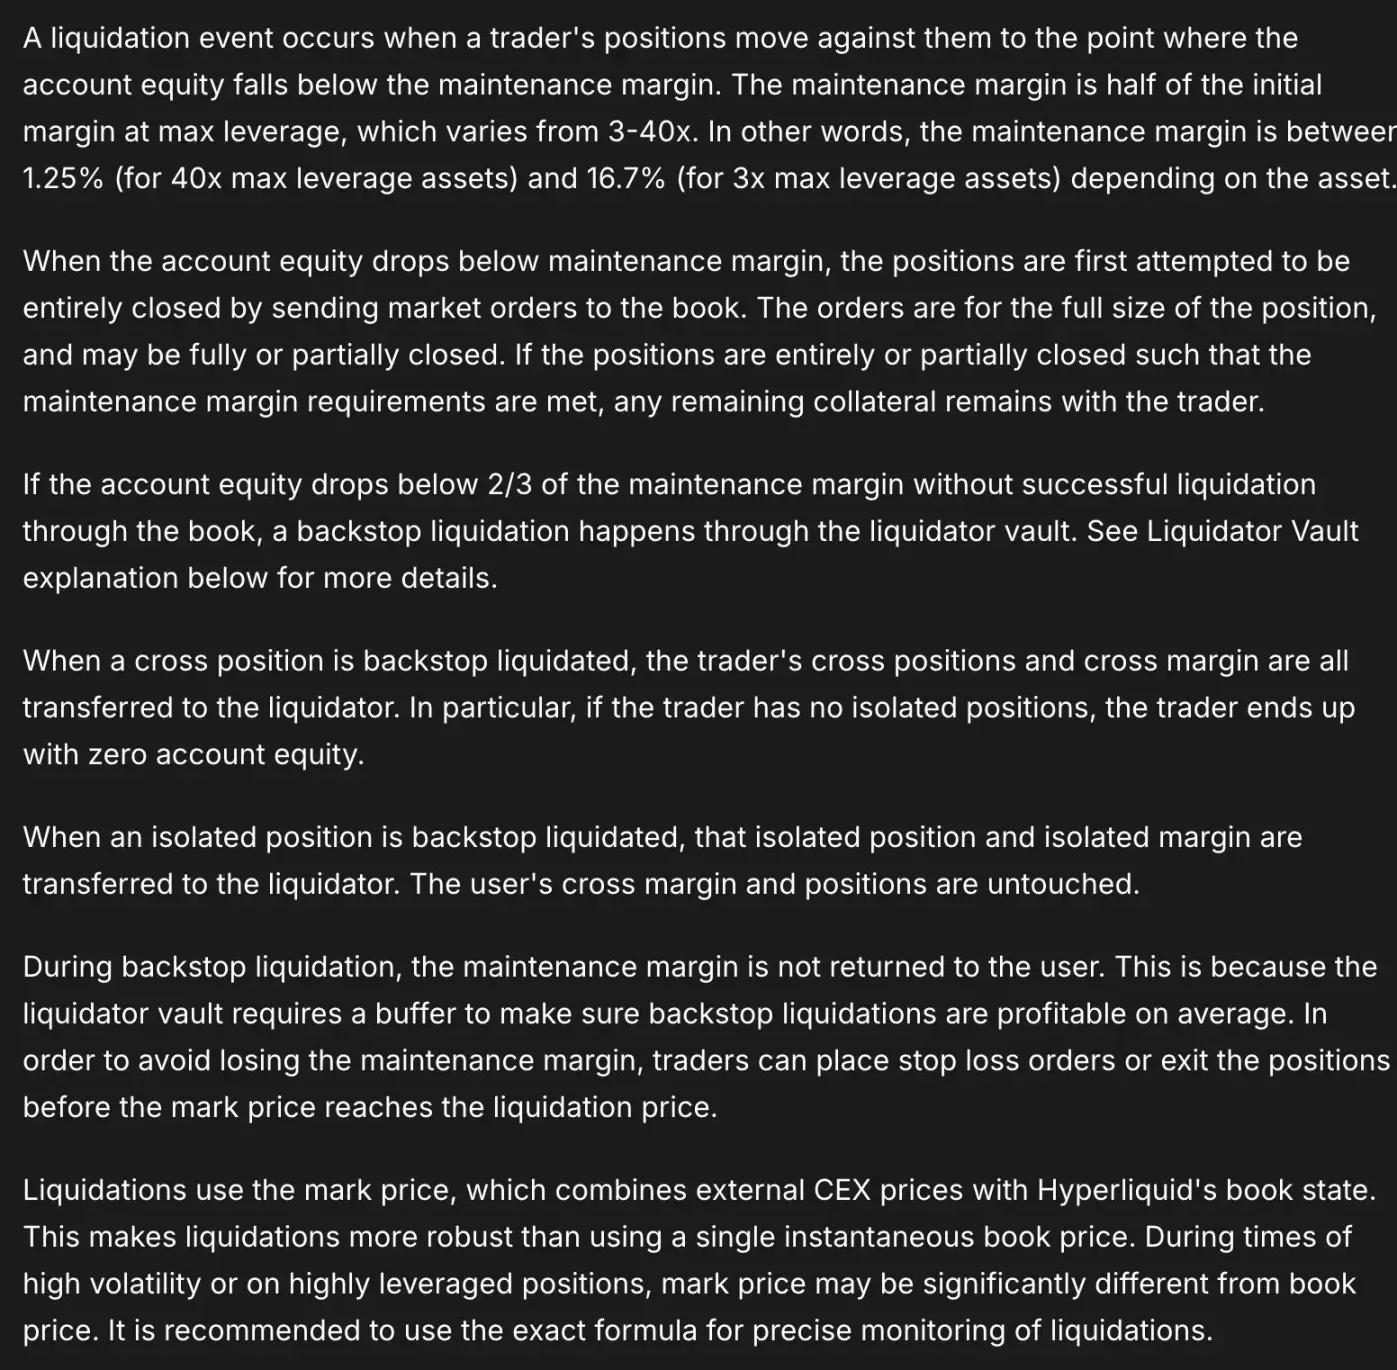
Рассмотрим сначала Hyperliquid. Механизм ликвидации на этой платформе таков: при опускании стоимости портфеля ниже поддерживающей маржи (MM) система в первую очередь помещает ликвидационный ордер напрямую в торговую книгу, чтобы за счёт рыночных сил поглотить риски.
Для крупных позиций (например, >100 тыс. USDC) обычно сначала ликвидируется 20%, затем следует пауза (коэффициент охлаждения) около 30 секунд, при повторном срабатывании вся позиция может быть ликвидирована разом. Если ликвидировать полностью не удаётся, и состояние портфеля ухудшается до более глубокого порога (например, стоимость портфеля падает ниже 2/3 × MM), запускается резервная ликвидация, которую берёт на себя сообщество через Liquidator Vault (компонент HLP). Чтобы обеспечить «устойчивость страхового механизма», на этом этапе поддерживающая маржа часто не возвращается.
Весь этот процесс не взимает «ликвидационных сборов», однако в периоды предрозничной торговли при слабом внешнем якорении и низкой глубине сами ликвидации могут дополнительно двигать цену в том же направлении, создавая кратковременный восходящий спиральный эффект.
Тем временем марочная цена Hyperliquid определяется совместно котировками внешних CEX и внутренней торгово-книжной динамикой. В моменты высокой волатильности, если внутренняя торговая активность доминирует, это также ускоряет срабатывание триггеров. Кроме того, изолированная и полная маржа по-разному обрабатываются на резервной стадии: при переходе под контроль полной маржи (Cross) могут быть выведены все позиции и маржа по полному режиму, тогда как изолированная маржа (Isolated) затрагивает только данную позицию и её выделенную маржу.
Вернёмся ко времени сегодня ночью, чтобы кратко освежить в памяти событие с XPL на Hyperliquid. Начиная с 5:35 покупатели XPL на этой платформе начали стремительно выбивать диапазон сделок методом «буквальной расчистки ордербука», в результате чего марочная цена оказалась под влиянием внутриплатформенных встречных ордеров, а её скачок значительно превышал типичные дневные диапазоны.
Для шортистов, чья сторона была сильно перегружена, этот скачок мгновенно снизил соотношение стоимости портфеля к поддерживающей марже: как только стоимость портфеля опускалась ниже MM, система по установленному алгоритму брала позиции под контроль. Далее платформа размещала ордера на покупку в книге заявок для закрытия шортов (крупные объёмы могли частично ликвидироваться и переходить в режим охлаждения), и эти ордера на покупку самостоятельно продолжали подталкивать цену и марочную цену вверх, провоцируя новые шортисты на прохождение уровня MM. За несколько десятков секунд формировалась петля положительной обратной связи «расчистка стакана → срабатывание ликвидации → новая ликвидация и расчистка» — именно этот механизм объясняет, почему цена всего за несколько минут приблизилась к отметке +200%.
Если ликвидировать позиции через книгу заявок всё же не удаётся, а стоимость портфеля окончательно опускается до более глубокого порога (например, 2/3 × MM), в работу включается резервный механизм ликвидации, который подхватывает обеспечивающие покупки, гарантируя, что риски будут поглощены внутри системы.
Когда книга заявок восстанавливает глубину, а очередь ликвидации отрабатывается, активные покупатели начинают фиксировать прибыль, и цена так же стремительно обрушивается с высоких уровней — таков полный цикл события «XPL на Hyperliquid за несколько минут вырос почти на +200% → каскадная ликвидация шортов → резкое снижение».
По сути, это неизбежный результат взаимодействия трёх факторов: глубины ликвидности в предрозничной торговле, перегруженности позиций и механики ликвидации.
Действительно ли на Lighter происходит более ранний снос позиций?
Давайте посмотрим на Lighter. Сегодня утром цена ETH на этой площадке пробила уровень в 5100 долларов, что также привлекло внимание. Будучи перп-DEX, пользующимся популярностью в западном крипто-сообществе и уступающим по объёмам торгов лишь Hyperliquid, эта площадка неоднократно обсуждалась из-за подобных ценовых скачков.
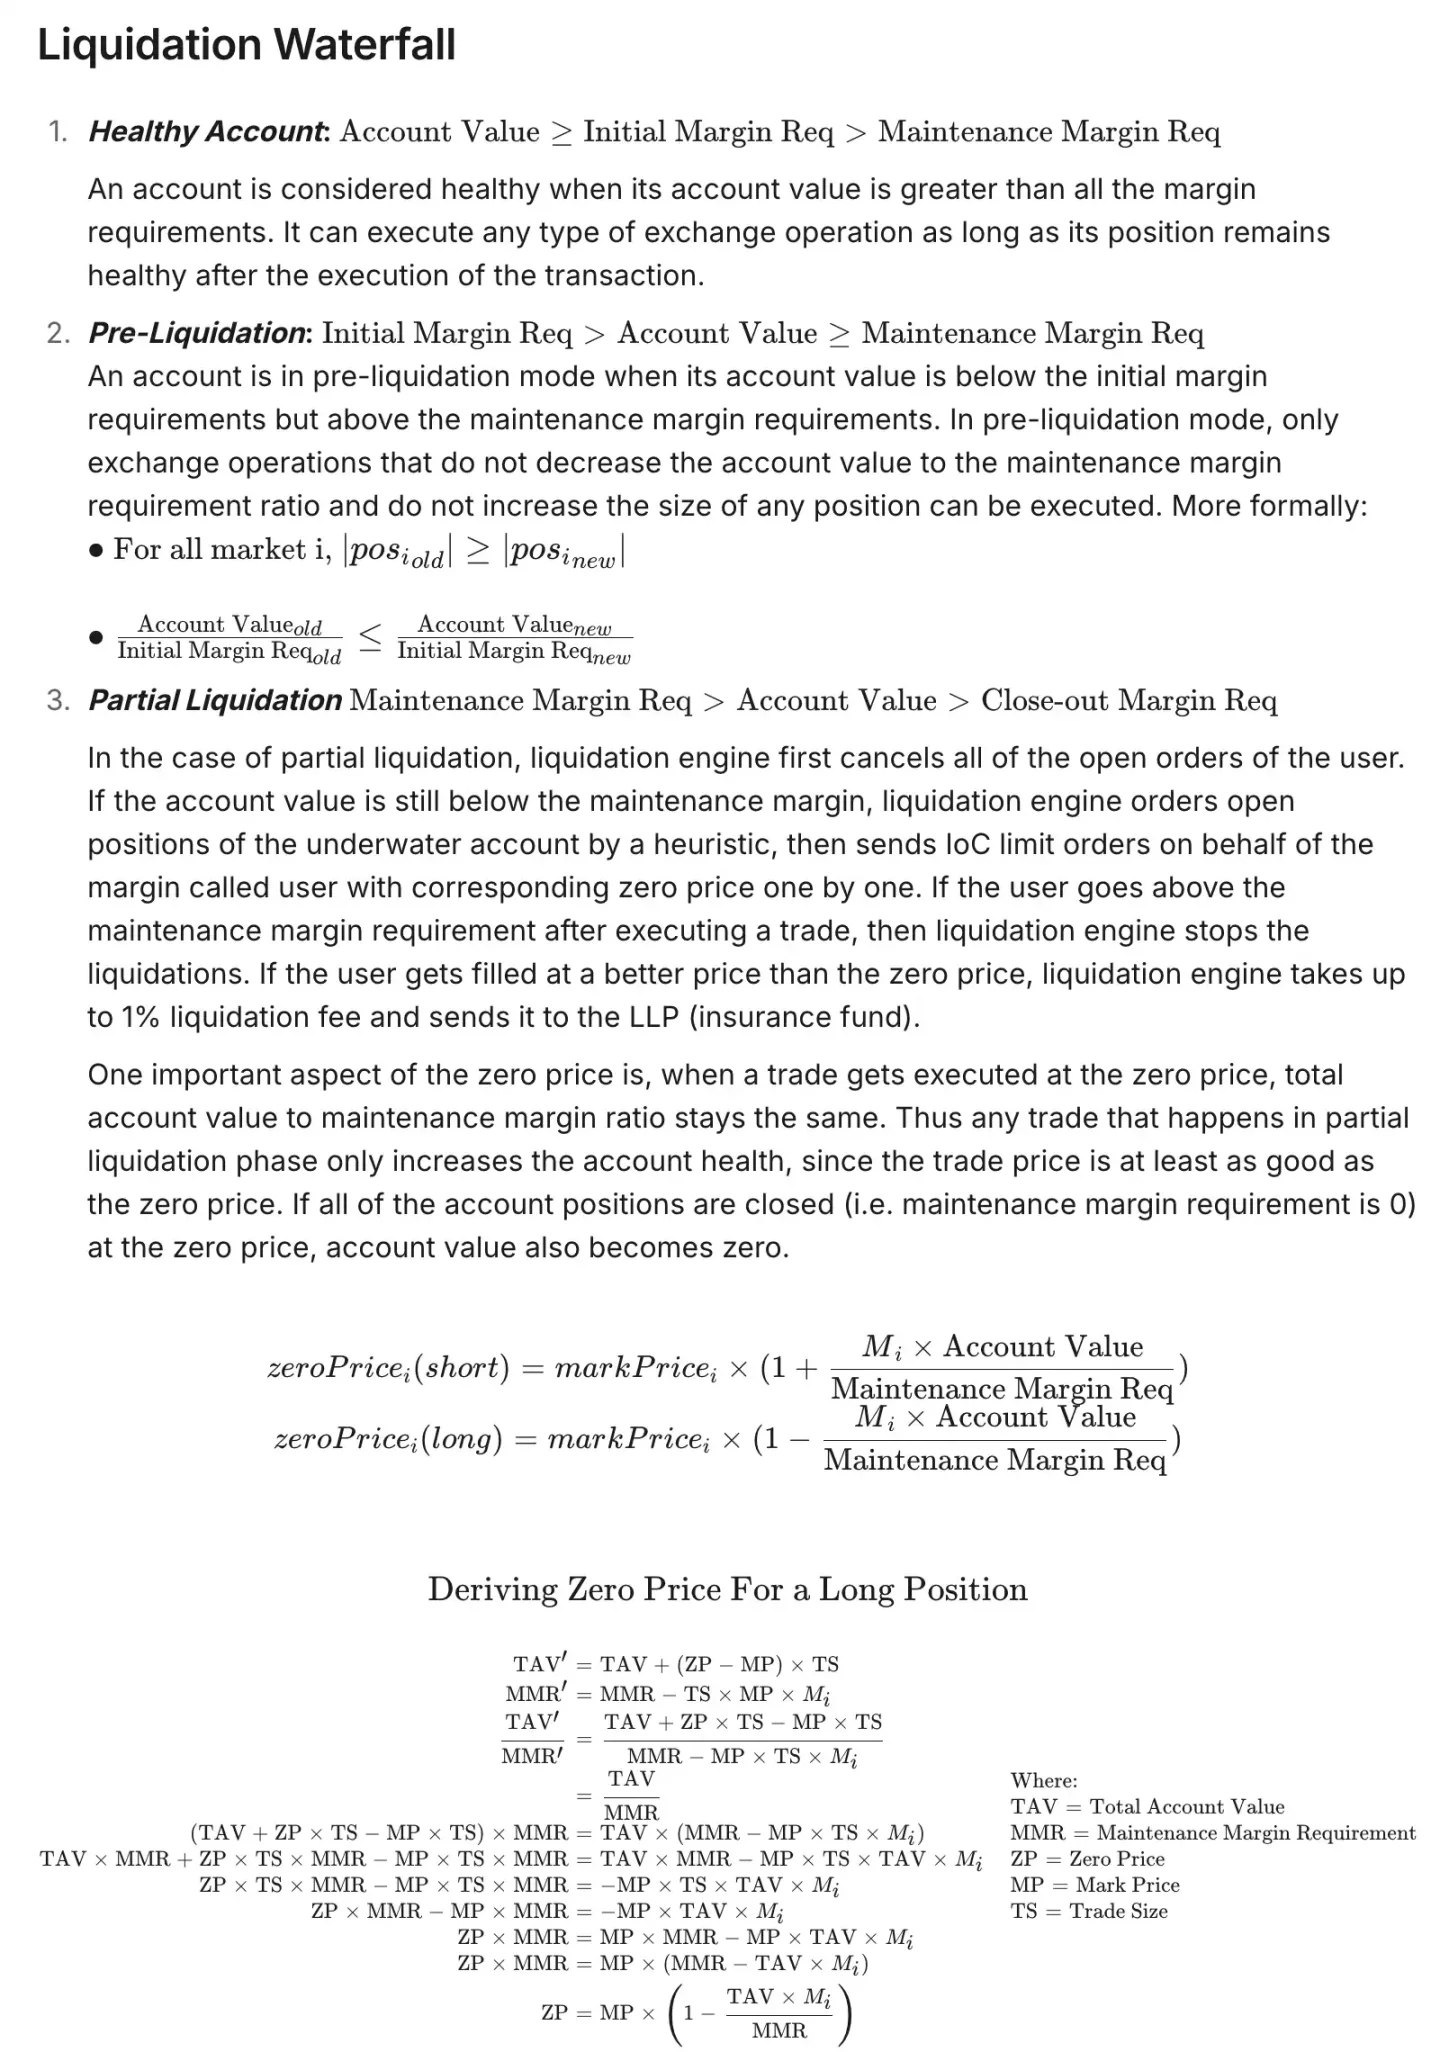
На Lighter установлены три порога: IM (начальная маржа) > MM (поддерживающая маржа) > CO (парковочная/отключенная маржа). При падении ниже IM начинается «предварительная ликвидация», разрешена только уменьшение позиции, увеличение запрещено; при падении ниже MM стартует «частичная ликвидация»: система отправляет лимитные ордера типа IOC (немедленно или отменить) для постепенного закрытия позиции по заранее рассчитанной «нулевой цене» (Zero Price). Дизайн нулевой цены гарантирует: даже при исполнении по нулевой цене здоровье счета не будет ухудшаться дальше; если сделка проходит по лучшей цене, платформа взимает ликвидационный сбор не более 1% в фонд LLP (страховой пул). Ниже этого порога, при стоимости портфеля меньше CO, активируется «полная ликвидация», уничтожающая все позиции с переносом оставшейся маржи в LLP; если средств LLP недостаточно для покрытия, применяется АДЛ (автоматическое снижение плеча): позиции противоположной стороны с высоким плечом или большой нереализованной прибылью частично гасятся по их собственным нулевым ценам, стремясь провести демпинг плеча на системном уровне «без ущерба для третьих лиц». В целом Lighter жертвует частью «скорости ликвидации» ради контроля над здоровьем счетов и шоковыми воздействиями на книгу заявок.
Значит ли это, что порог ликвидации на Lighter значительно выше, чем на других DEX, и позиции сносятся раньше?
Более точный ответ: да и нет одновременно.
Проще говоря, «ранняя ликвидация» на Lighter представляет собой поэтапное «тушение пожаров путём частичного сокращения позиций»: платформа отправляет лимитные ордера IOC по «нулевой цене» для уменьшения объема, стараясь не ухудшать финансовые показатели счета. Чаще всего позиция просто снижается до безопасного уровня, что не равнозначно полному сливу депозита; полное закрытие произойдет только при падении показателей до уровня CO.
Поэтому нельзя однозначно утверждать, что на Lighter «легче получить маржинколл» — здесь применяются более мягкие методы ликвидации и сокращения позиций, риск «размазывается» во времени, чтобы снизить ценовой шок от одновременной расчистки книги. Плата за это заключается в том, что при исполнении сделок по цене лучше «нулевой» взимается сбор на ликвидацию ≤1%, направляемый в страховой фонд (LLP).
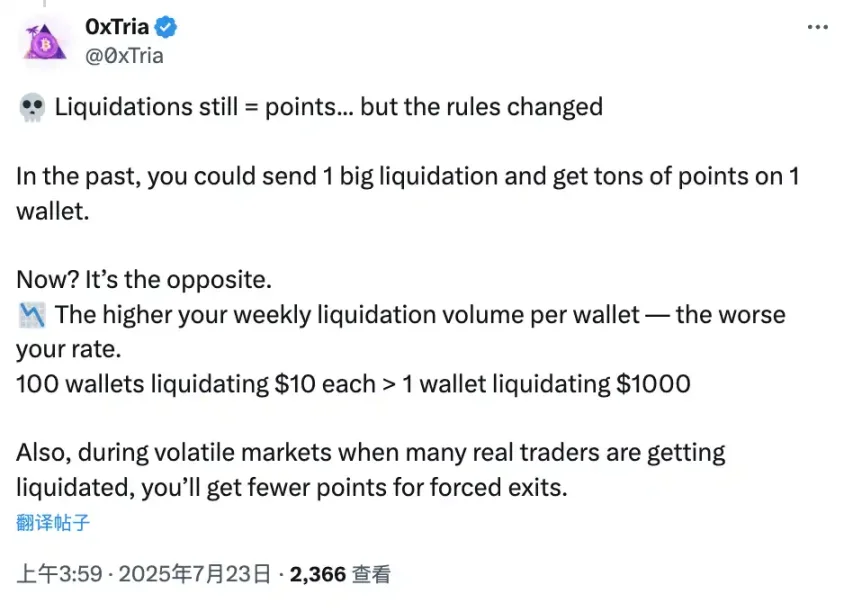
Любопытно отметить, что на ранних этапах вес сумм ликвидации в системе баллов Lighter был довольно существенным. По анализу участника сообщества Lighter 0xTria, первоначальный порог сноса баланса начислялся как «1 доллар ликвидации ≈ 1 балл», при этом община оценивала баллы в 15–30 долларов, что породило множество арбитражных схем пользователей, использующих субсчета и новые аккаунты для искусственного «прогона ликвидаций ради баллов». Однако уже через несколько недель в обновленных версиях данного веса было существенно ослаблено.
Как избежать манипуляций со стороны недобросовестных игроков
Криптоиндустрия отличается жесткой конкуренцией, где выживают сильнейшие. Для рядовых трейдеров важнее думать не о потенциальной кратности прибыли, а о минимизации рисков ликвидации и влияния крупного капитала. Как же максимально снизить эту вероятность?
Анализ структуры позиций
Некоторые собранные данные на платформе ASXN по показателям Hyperliquid весьма показательны:
Например, данные о соотношении OI (открытого интереса) к рыночной капитализации. Open Interest, деленный на капитализацию и выраженный в процентах. Чем выше этот коэффициент, тем большую долю объема монеты занимают деривативные позиции, которые легче поддаются движению капиталом. Ярким примером служит случай, когда позиции унаследованного ликвидационного казначейства HLP временно превысили 40% свободного обращения токена JELLY, после чего его цена рухнула подобно домино.
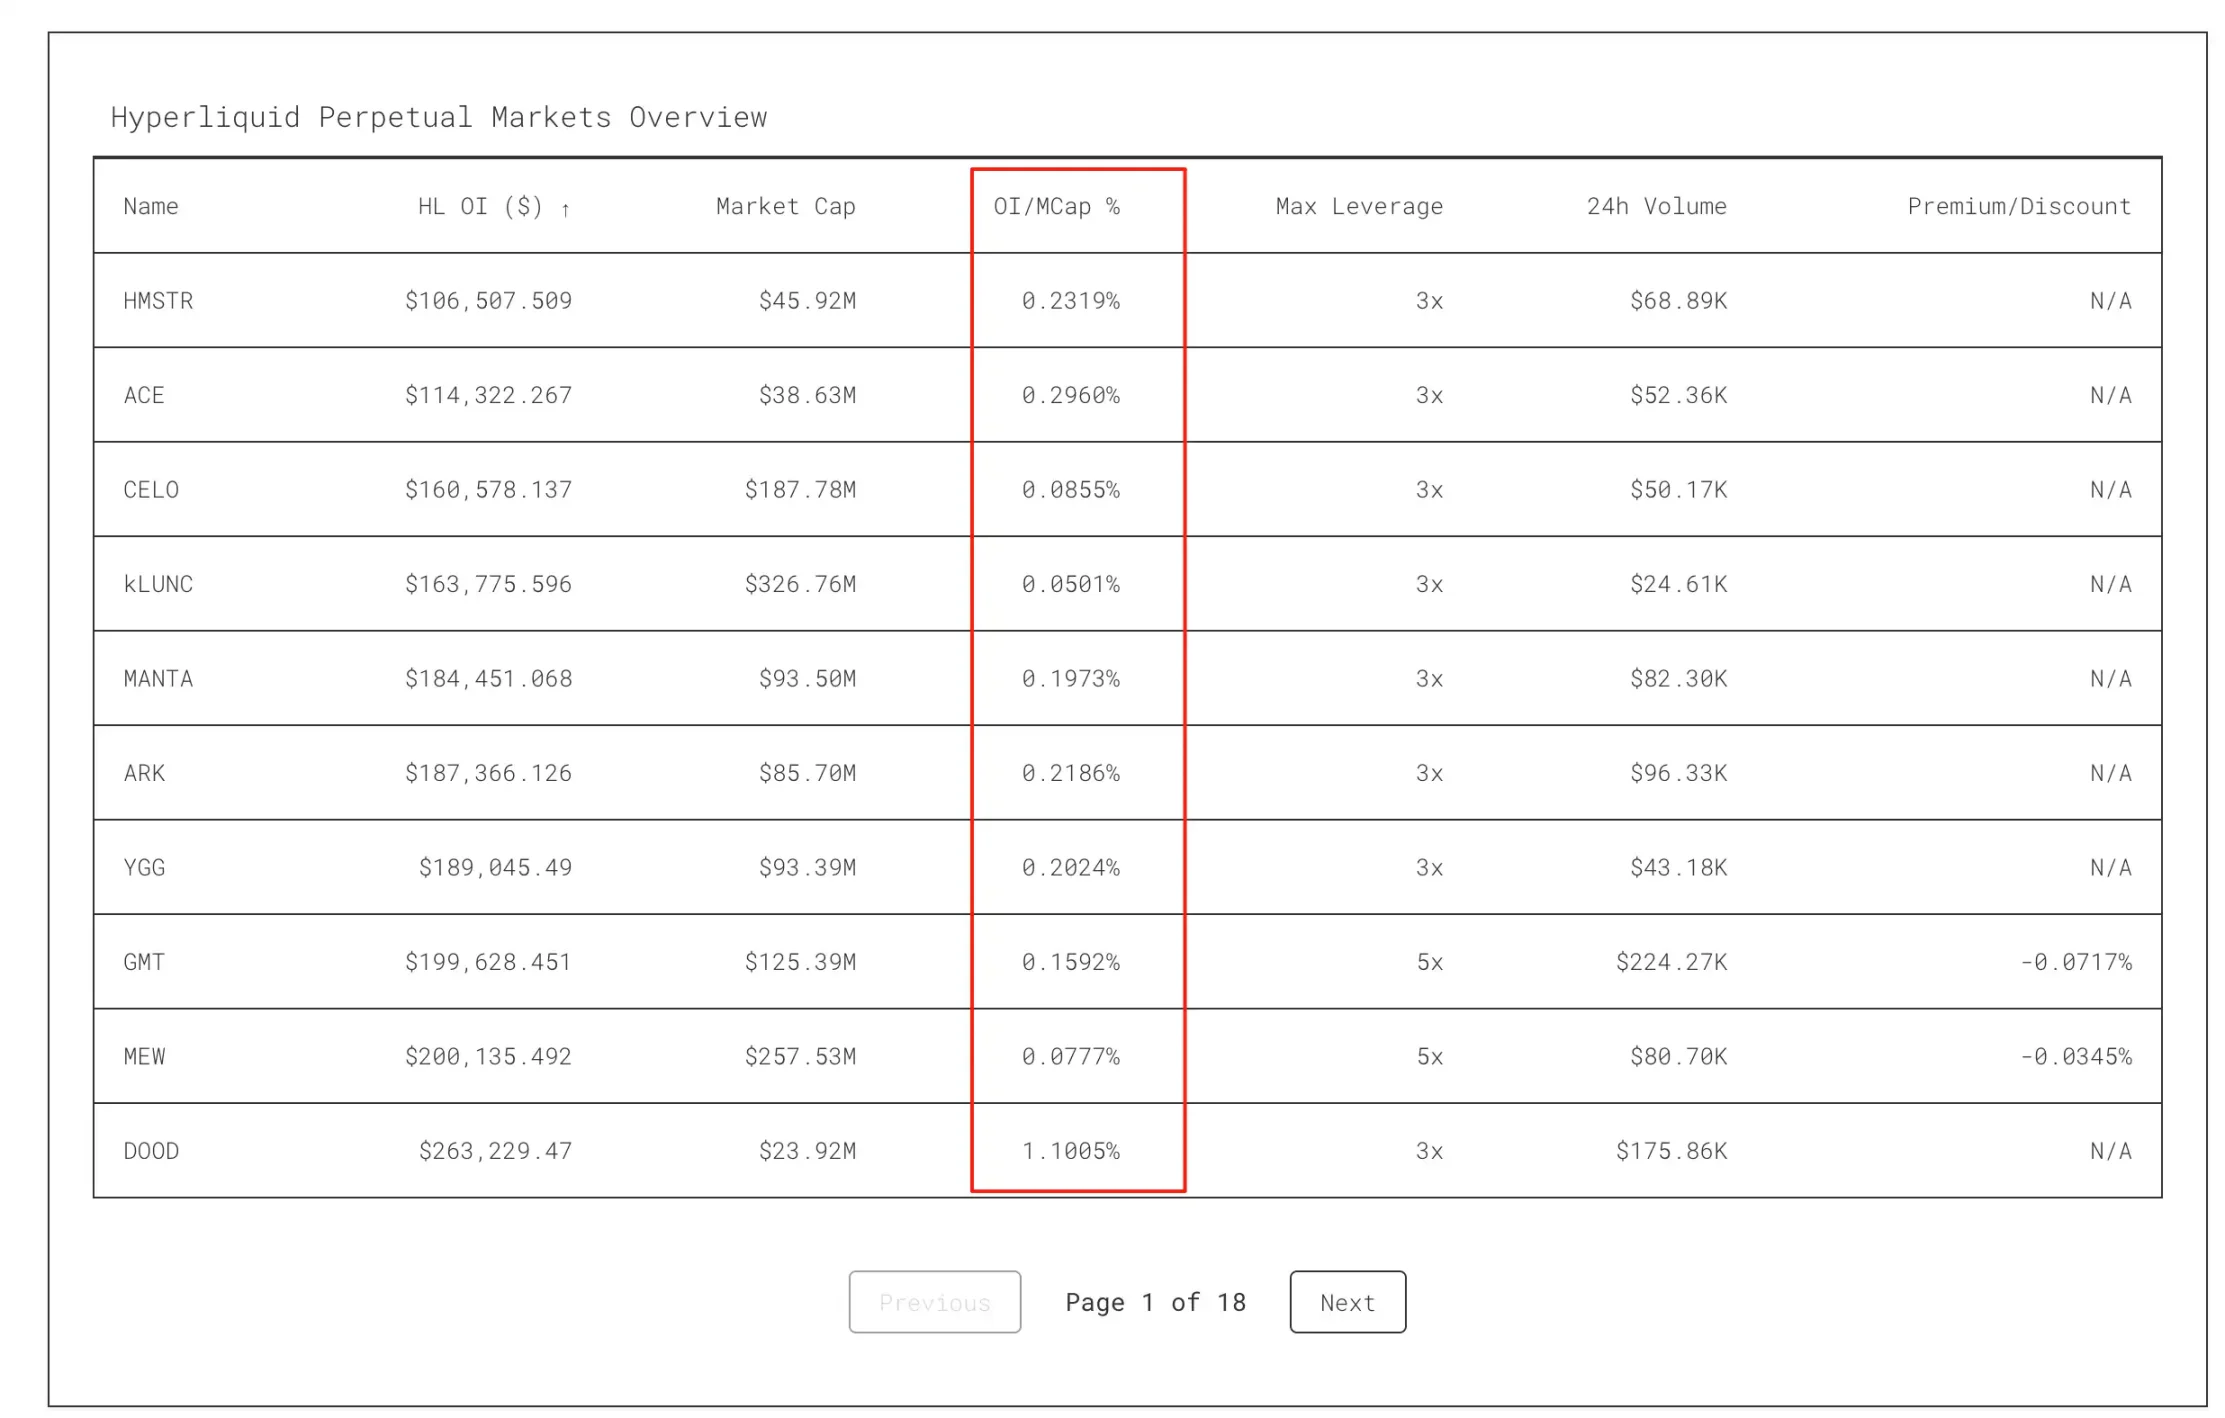
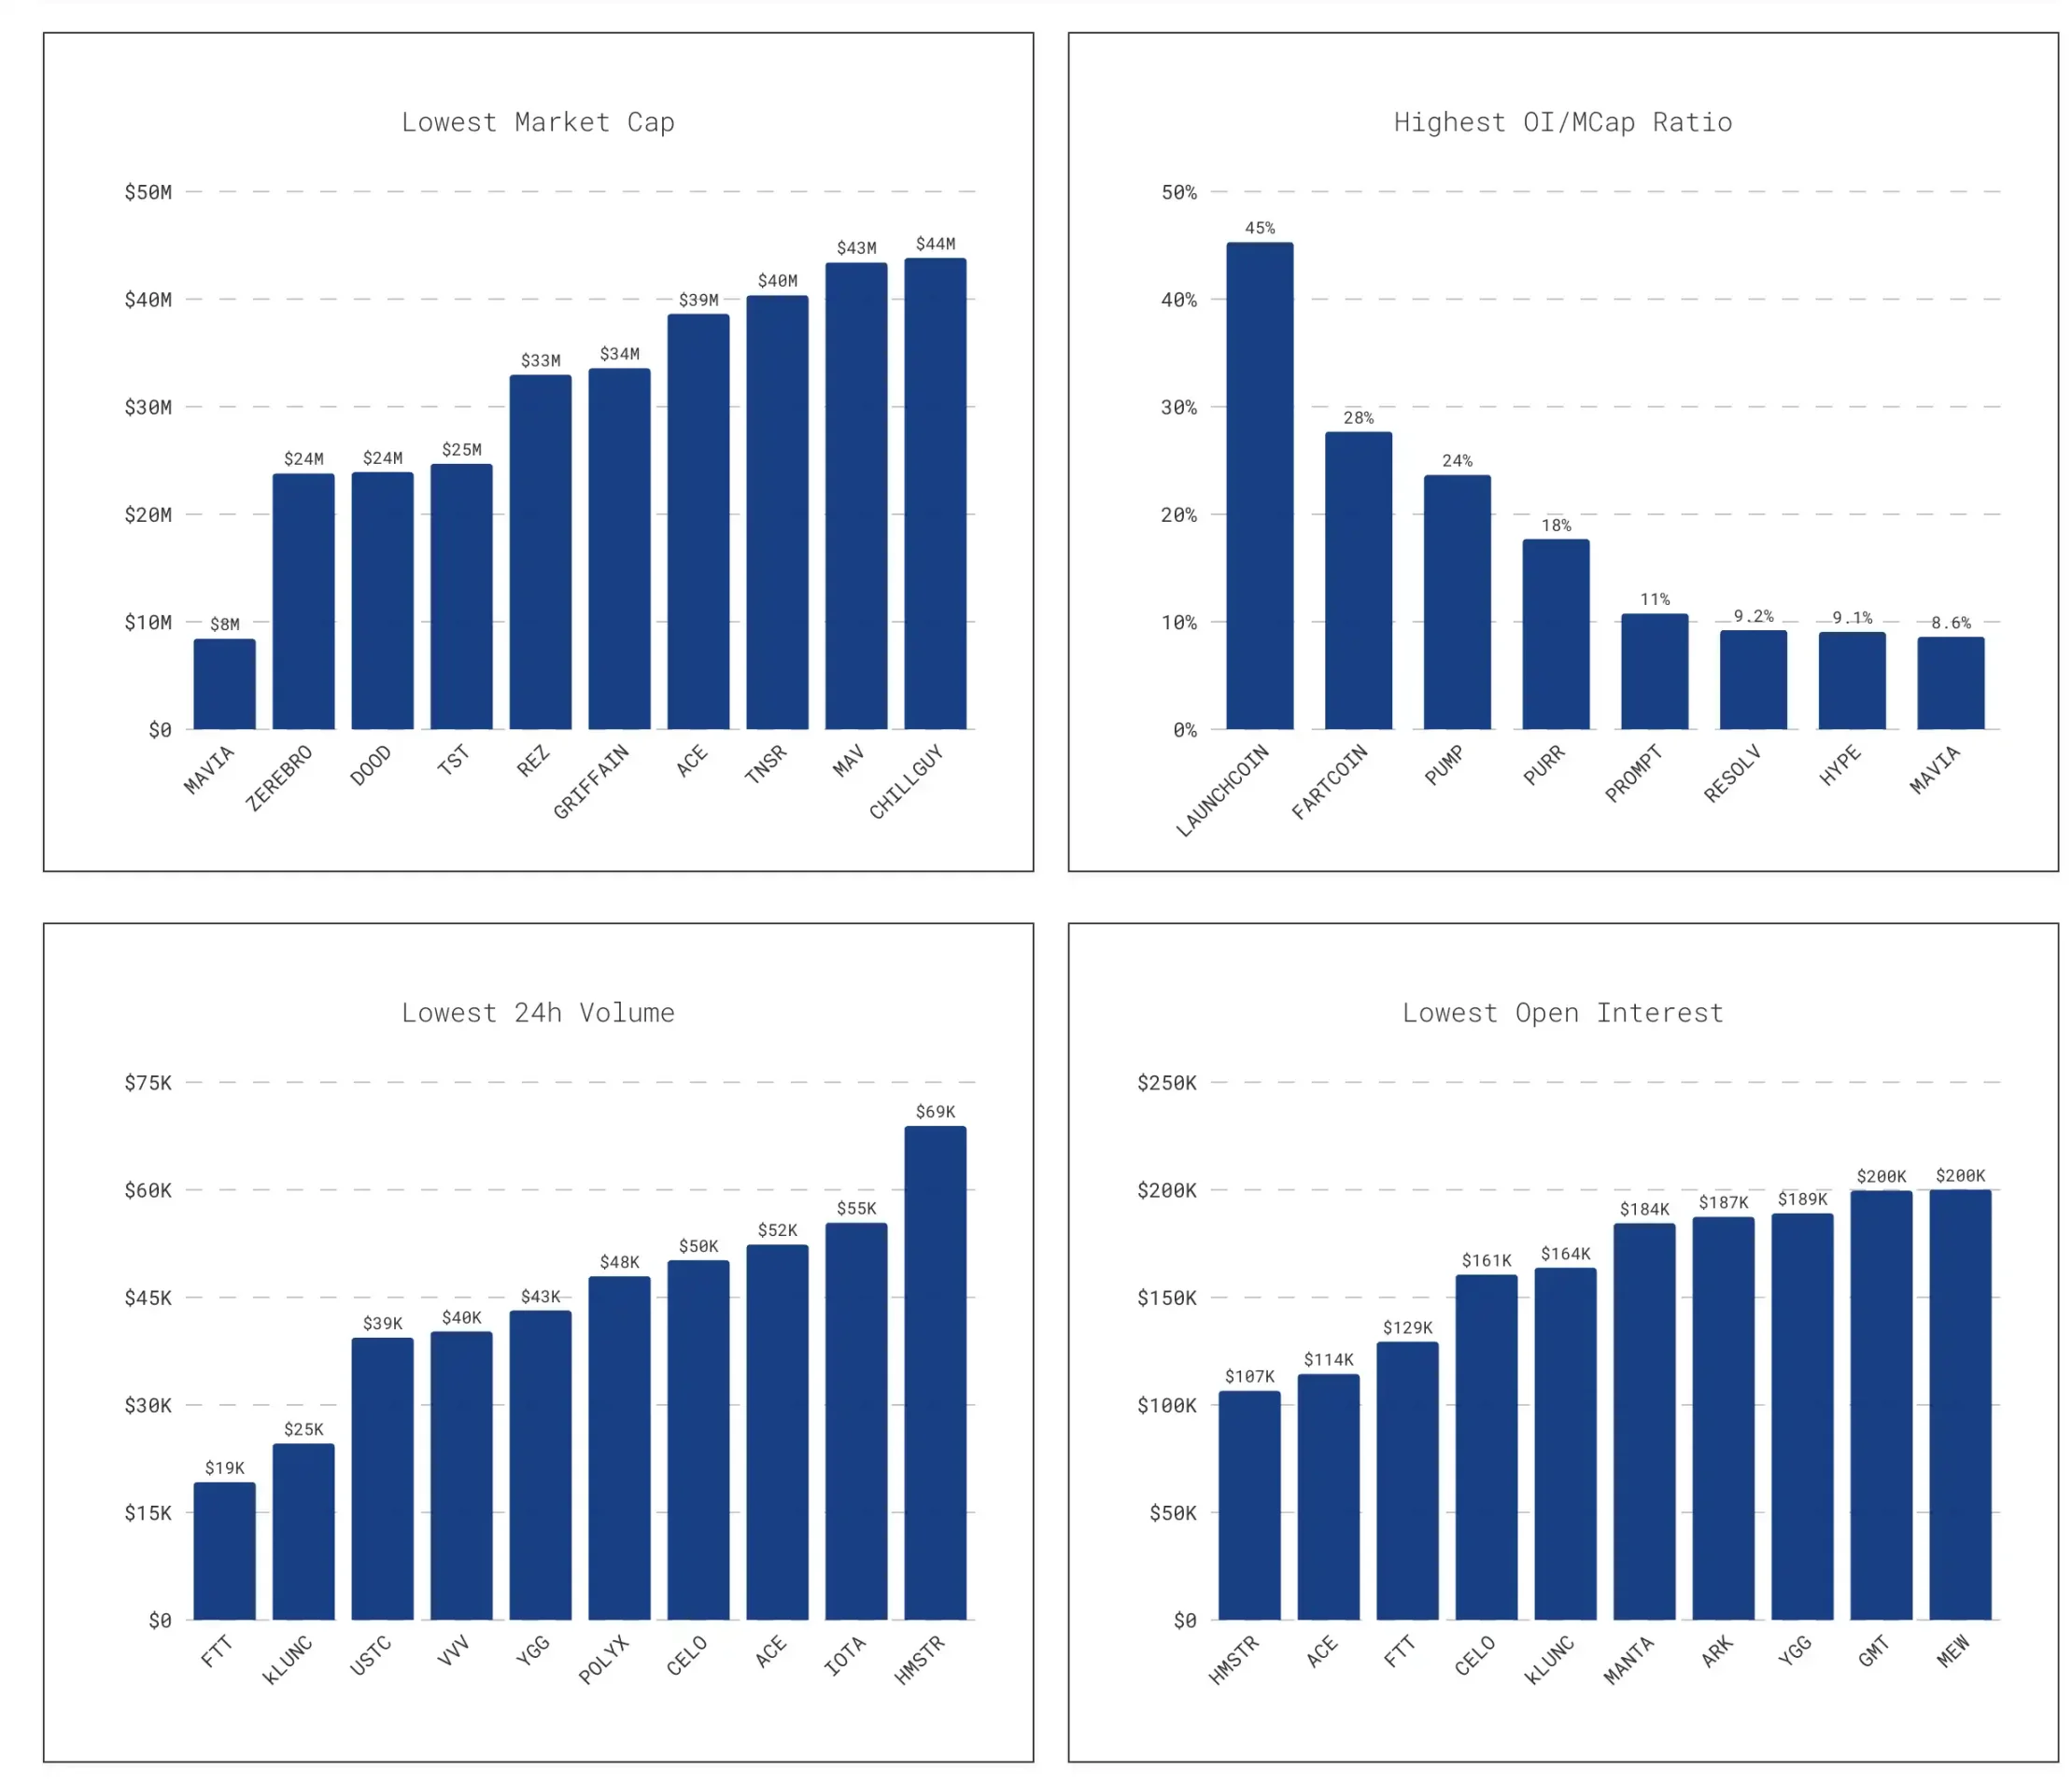
Аналогично таблицы ликвидности DEX позволяют быстро оценить on-chain ликвидность токена и риски его манипуляций, а также выявить признаки накопления актива держателями.
Ставки финансирования и их сравнение с основными централизованными биржами помогают выявлять потенциально манипулируемые активы. При проникновении крупных объемов в разреженные контракты ставка финансирования может резко отличаться от аналогичных показателей на других площадках.
Оценка глубины ликвидности
Как измерить глубину? Можно протестировать стоимость смещения цены вверх и вниз на 2%: какой объем покупок нужен для поднятия цены на 2% и какой объем продаж для её снижения на 2%.
Это реальная толщина лимитных ордеров вне лучших цен покупки/продажи, то есть стоимость атаки крупного игрока. Активы с низкой глубиной = меньшая стоимость для искажения цены, низкий барьер для манипуляций и, как следствие, высокие риски.
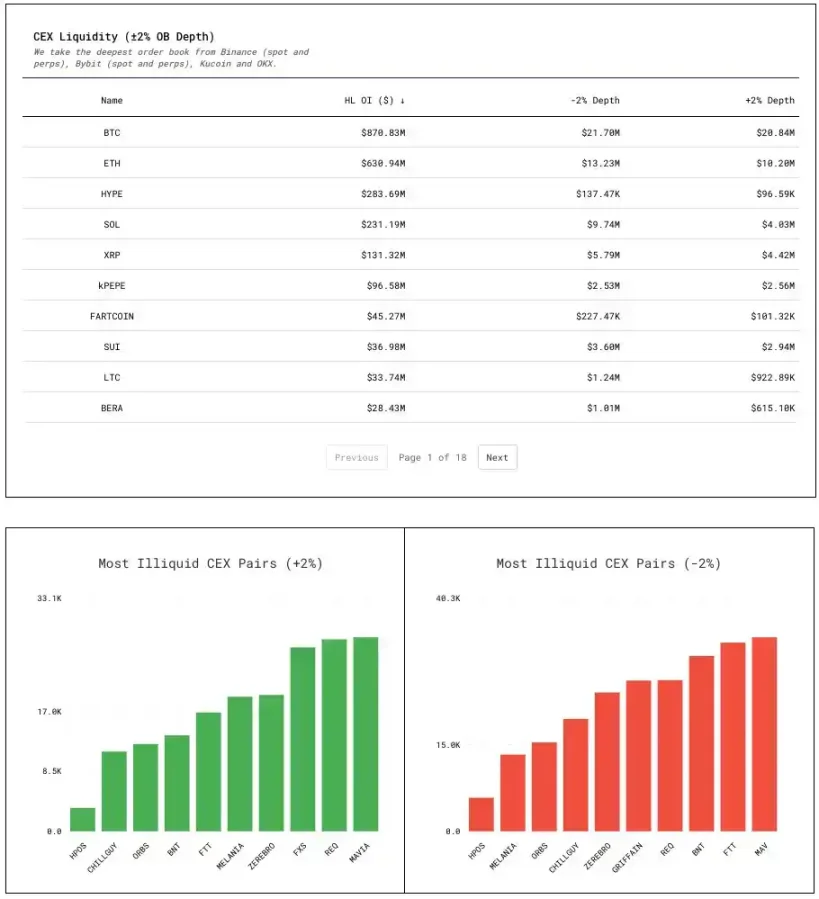
Это означает, что торговать нужно лучшими активами исключительно на платформах с наилучшей ликвидностью.
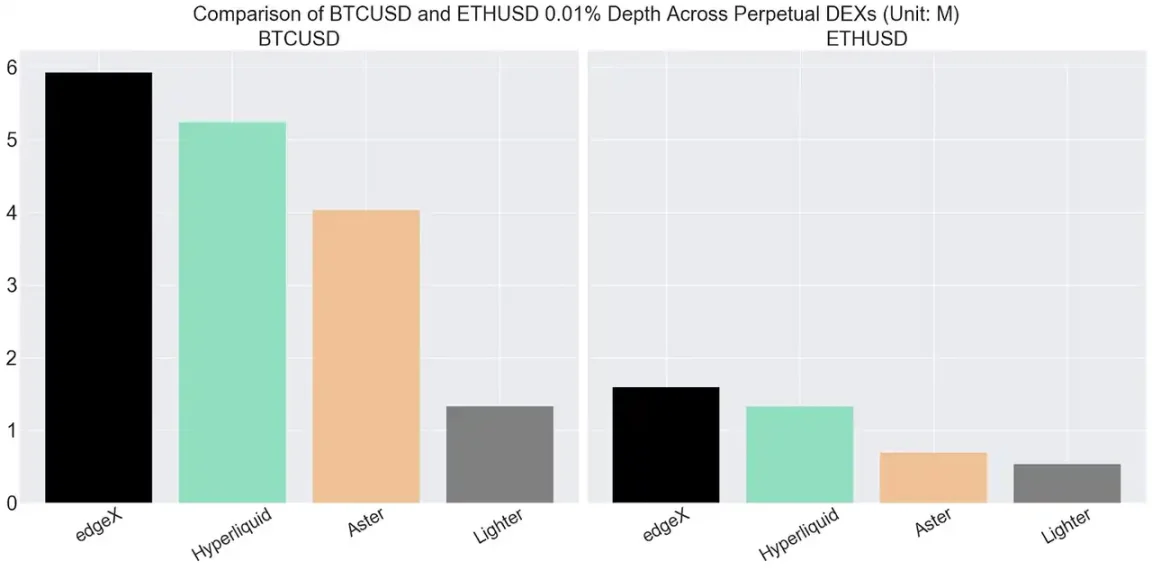
Возьмем для примера базовую пару BTC/USDT: в диапазоне спреда в 0,01% глубина ликвидности основных современных перп-DEX составляет: edgeX — $6 млн, hyperliquid — $5 млн, Aster — $4 млн, Lighter — $1 млн.
Это также означает, что ликвидность остальных альткоинов окажется значительно ниже этого показателя и уровня, многократно увеличивая риски манипуляций, не говоря уже о таких предрозничных токенах, как XPL.
Обязательно изучите правила ликвидации
Понимающие правила, как правило, проще распознают риски, которые они готовы принять на себя.
Перед началом активной торговли необходимо внимательно изучить все правила ликвидации: как рассчитывается марочная цена? Преобладает ли платформа при расчете внешней индексной ценой или же имеет высокий вес собственной книги заявок? Особенно важно в предрозничной торговле и на малоликвидных парах опасаться зависимости Mark от внутренних сделок. Рекомендуется постоянно мониторить показатели Mark/Index/Last как в обычные часы, так и в периоды аномальной волатильности, чтобы убедиться в отсутствии сильных расхождений.
Применяется ли градация маржи? Если да, то чем больше позиция, тем выше поддерживающая маржа, а значит, точка ликвидации смещается ближе. Путь ликвидации осуществляется маркет-ордерами по расчистке книги или поэтапно? Какова доля единовременной ликвидации? Какие условия запуска резервного механизма? Взимается ли ликвидационный сбор? Куда он направляется: в доходы команды, в казначейство Vault или на обратный выкуп фондом?
Кроме того, даже при хеджировании между двумя торговыми платформами игнорирование глубины и механики ликвидации несет огромные риски. Межплатформенное хеджирование ≠ маржа родной платформы, эти понятия требуют отдельного рассмотрения. Всегда устанавливайте стоп-лосс там, где это возможно. Используйте изолированную маржу вместо полной везде, где это применимо: изоляция затрагивает только конкретную позицию и ее маржу, тогда как в полном режиме можно держать только ту часть капитала, которую готовы потерять без критического ущерба.
В заключение следует напомнить, что риски работы с производными инструментами гораздо выше, чем думают большинство людей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 BlockBeats













