


Снова обвал? Данные о ликвидациях занижены, рыночные риски гораздо выше, чем можно представить
Автор: Three Sigma
Перевод: TechFlow
Трейдеры подвергаются ликвидации, миллиарды долларов испаряются бесследно. А что, если фактические объемы ликвидаций на самом деле в 19 раз превышают опубликованные данные? Погрузившись в анализ данных, мы обнаружили, что ситуация гораздо серьезнее, чем можно было себе представить.
1. Ликвидации
Сегодня порог входа в трейдинг становится всё ниже, позволяя обычным людям легко подключиться к этому рынку. Будь то через пафосные курсы от так называемых «менторов» или как альтернатива традиционной работе, трейдинг кажется идеальным образом жизни: достаточно всего одного компьютера, чтобы легко работать из дома и потенциально зарабатывать солидные деньги.
Но реальность далека от этой картинки. Если бы трейдинг был настолько простым для успешного ведения, все были бы победителями. Однако в действительности большинство тех, кто пробует торговать, в итоге терпит убытки или даже полностью сливает депозит. Так что же является причиной этих потерь? Ответ часто указывает на слово, которого боится каждый трейдер: ликвидация.
Ликвидация — это центральный механизм торговли с кредитным плечом. Когда средства трейдера или маржа становятся недостаточными для покрытия убытков по открытым позициям, биржа автоматически вмешивается, принудительно закрывая позицию, чтобы избежать дальнейших потерь для трейдера или платформы.
В зависимости от степени нехватки маржи и механизмов управления рисками платформы ликвидации обычно разделяются на две формы:
-
Частичная ликвидация: Уменьшается только часть позиции трейдера, остальные сохраняются на рынке. Такой подход позволяет снизить риски и одновременно оставить трейдера участвовать в торгах.
-
Полная ликвидация: Все позиции закрываются напрямую, полностью устраняя риск-экспозицию трейдера. Эта ситуация чаще встречается при торговле с высоким кредитным плечом, поскольку даже небольшое движение цены может привести к полному опустошению залога трейдера.
Основные причины ликвидаций
Ликвидации обычно происходят из-за дисбаланса между риском и маржой. Ниже приведены несколько ключевых факторов, приводящих к ним:
-
Кредитное плечо: оно позволяет трейдерам контролировать большие позиции с меньшим капиталом, но также многократно увеличивает риски. Чем выше плечо, тем меньше потребуется колебаний цены для срабатывания ликвидации. Например, при 50-кратном плече лишь 2% движения цены приводит к потере всего залога трейдера. Поэтому управление рисками критически важно при торговле с плечом.
-
Поддерживающая маржа: Каждая биржа устанавливает минимальные требования к марже, которые должен поддерживать трейдер, чтобы избежать ликвидации позиции. Поддерживающая маржа действует как «страховой буфер». Когда убытки снижают маржу ниже этого порога, биржа принудительно ликвидирует позицию во избежание больших потерь. Игнорирование или несвоевременный мониторинг этих требований могут быстро привести трейдера к вынужденной ликвидации.
-
Волатильность рынка: Резкие колебания цен являются главным врагом трейдеров с высоким плечом. Волатильность быстро истощает маржу, практически не оставляя времени для реакции. Кроме того, в периоды высокой волатильности на рынке часто возникает эффект «цепной ликвидации»: одна ликвидация может запустить цепную реакцию, дальше смещая цену в невыгодном направлении и усугубляя убытки.
Рыночные сквизы (сжатия)
Одним из самых драматичных и быстрых триггеров среди факторов ликвидации является «сквиз (squeezes)». Это явление возникает, когда резкие колебания цен вынуждают трейдеров, оказавшихся не в той стороне рынка, закрывать свои позиции. Сжатия обычно провоцируются высоким кредитным плечом и низкой ликвидностью, создавая эффект «снежного кома», который ускоряет изменение цен и усиливает рыночную волатильность.
Когда цены быстро растут, шорт-трейдеры оказываются под большим давлением, поскольку их залог уже недостаточно велик для удержания позиций. Чтобы избежать еще больших убытков, они вынуждены выкупать активы для закрытия позиций, что дополнительно подталкивает цены вверх. Этот цикл часто превращается в цепную ликвидацию (cascade of liquidations): вынужденное закрытие позиции одним трейдером толкает цены вверх, что запускает ликвидацию у других участников.
И наоборот, при резком падении цен длинные трейдеры сталкиваются с аналогичными рисками. По мере обесценивания залога они вынуждены продавать позиции для выполнения требований по марже, а эта распродажа усугубляет нисходящий тренд. Рост продаваемого давления дополнительно давит на цены вниз, запуская больше ликвидаций, что в конечном итоге формирует «падение по спирали».
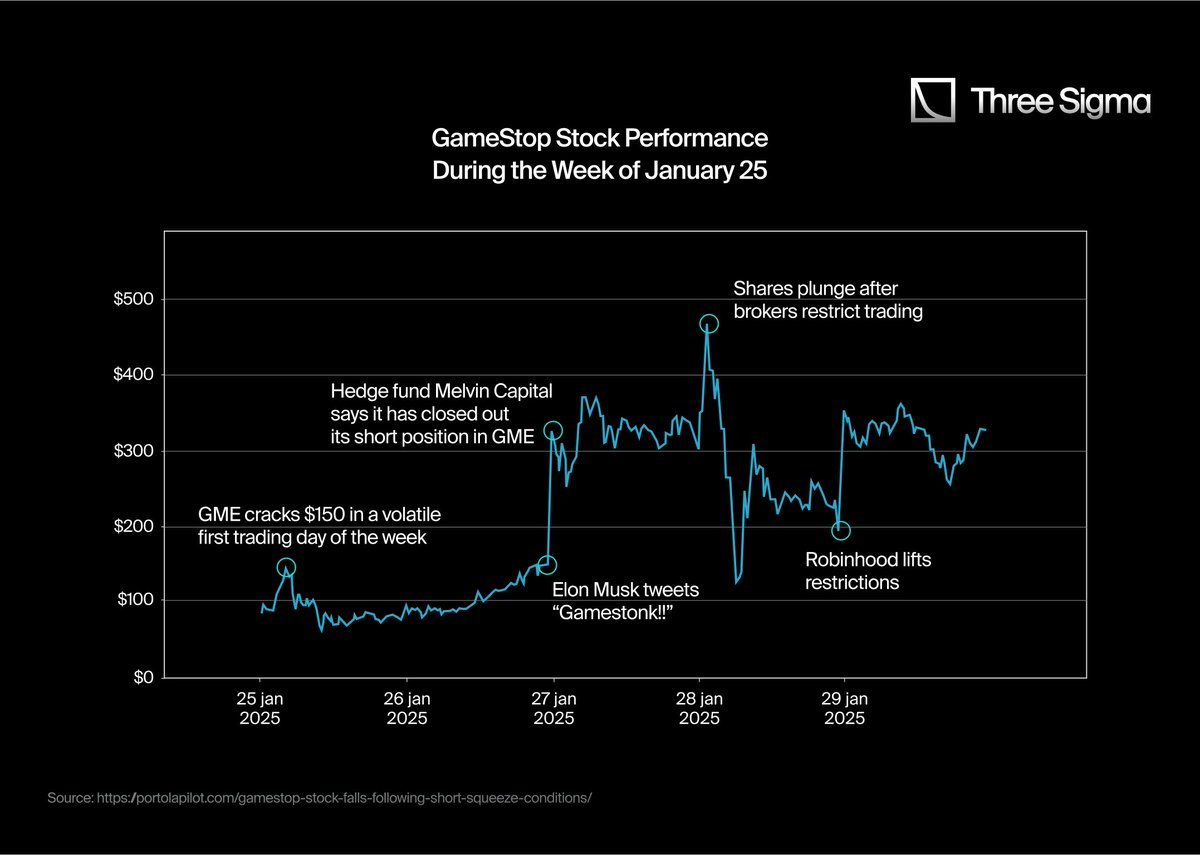
Стоит отметить, что сквиз шортов на GameStop в начале 2021 года стал классическим примером. Коллективная кампания покупки розничных трейдеров с сообщества Reddit WallStreetBets неожиданно привела к резкому росту акции. По мере взлета цен шорт-трейдерам пришлось выкупать акции по более высоким ценам для закрытия позиций, что еще сильнее подняло котировки.
Этот цикл обратной связи привел в конечном итоге к историческому событию: акция GameStop выросла с примерно 20 долларов в начале января 2021 года до внутридневного пика в 483 доллара в конце месяца. Это сжатие привело к потерям от шорт-позиций институциональных инвесторов на десятки миллиардов долларов.
2. API и ликвидации
В истории криптовалютного рынка происходило множество примечательных событий ликвидации. Однако наиболее впечатляющими зачастую остаются длинные сквизы (long squeezes) — ликвидации, вызванные падением цен. Такие события обычно имеют больший масштаб и оказывают гораздо более глубокое влияние на трейдеров и рынок.
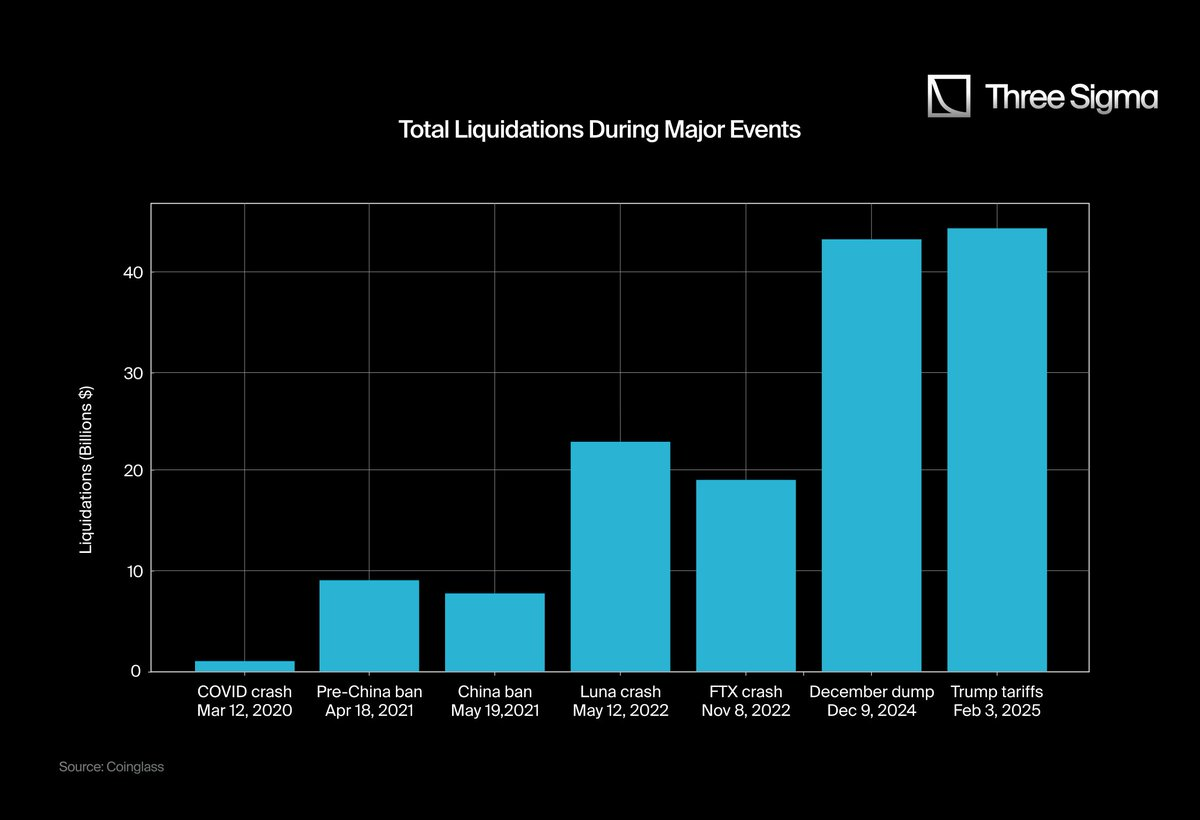
Ниже приведены некоторые из крупнейших событий ликвидации в истории криптовалют:
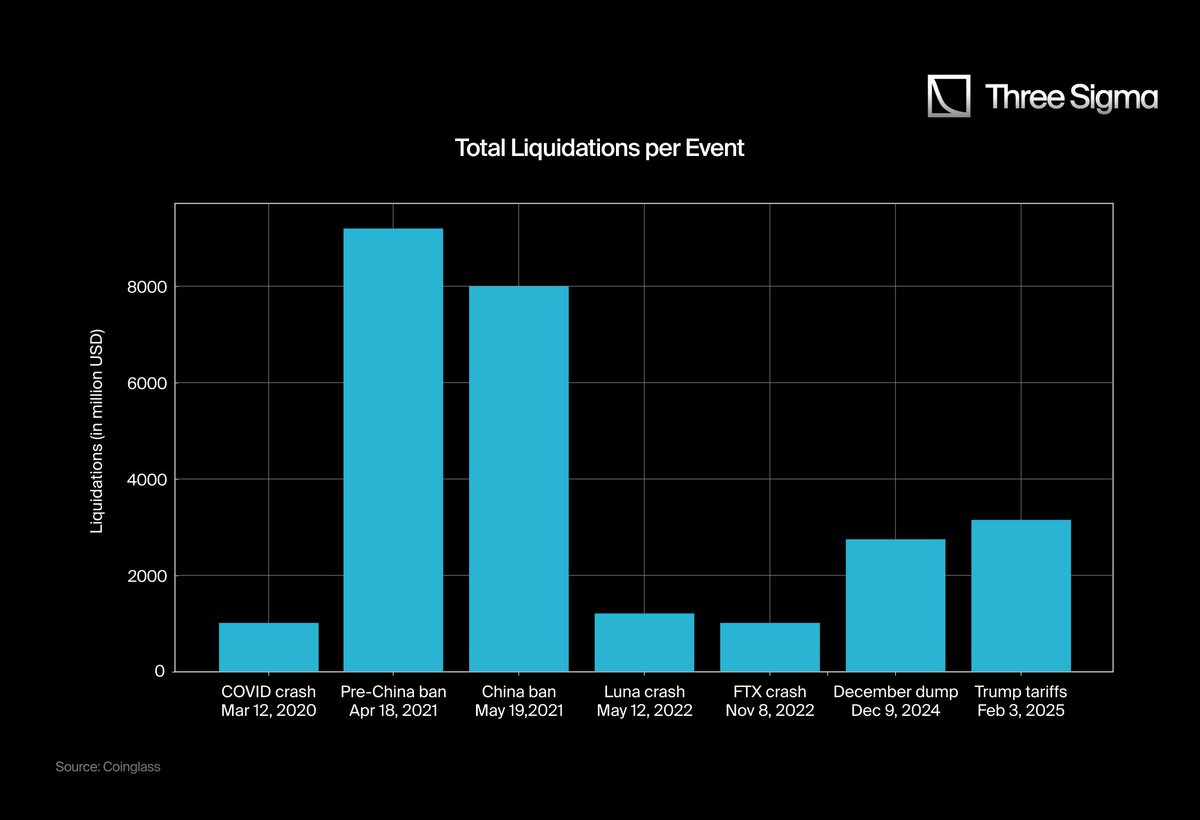
Вы заметили какую-либо аномалию? Возможно, вам кажется, что влияние краха FTX или Luna значительно превосходит ликвидационные события этого года? Ваша интуиция вас не подводит.
Есть три основные причины, почему недавние события ликвидации кажутся более серьезными, чем крахи FTX или Luna:
2.1 Рост общей капитализации рынка и масштабы ликвидаций
В марте 2020 года общая капитализация криптовалютного рынка достигла пика в 266 млрд долларов, а к 2025 году этот показатель взлетел до исторического максимума в 3,71 трлн долларов. Чтобы точнее оценить масштаб ликвидаций, нам нужно обратить внимание на коэффициент «ликвидаций к рыночной капитализации», а не только на абсолютные суммы. Слепое использование сырых данных может создать искаженное впечатление, будто недавние ликвидационные события больше по фактическому масштабу, чем они есть на самом деле.
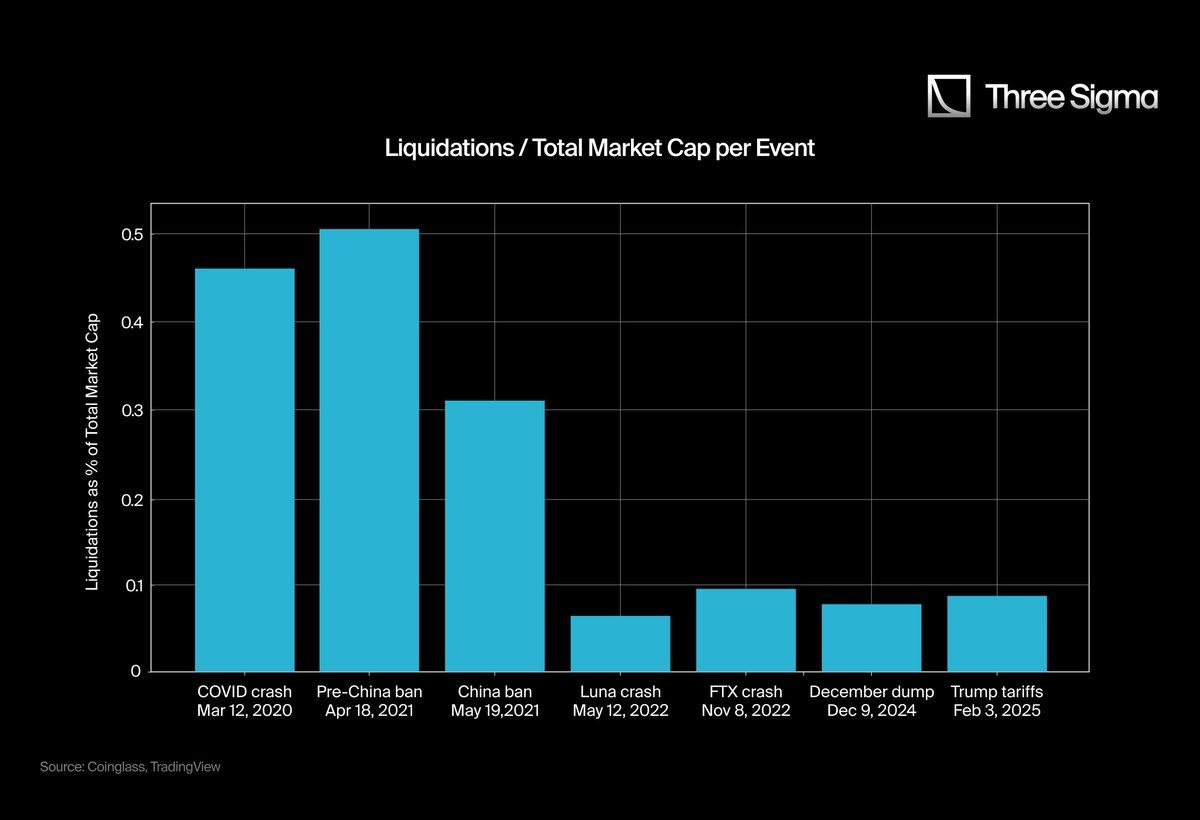
Хотя графики помогают лучше понять масштаб и влияние ликвидаций в целом, в них присутствуют определенные искажения данных, что подводит нас к следующему ключевому вопросу.
2.2 Ограничения данных WebSocket API централизованных бирж (CEX)
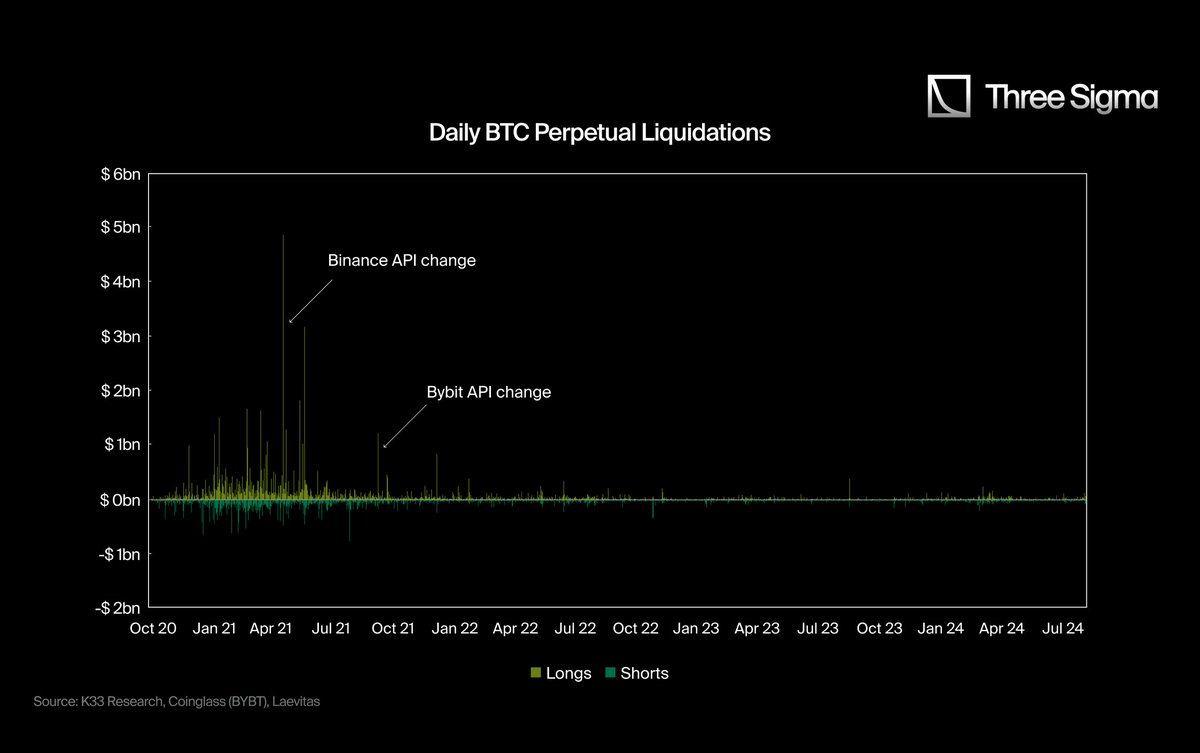
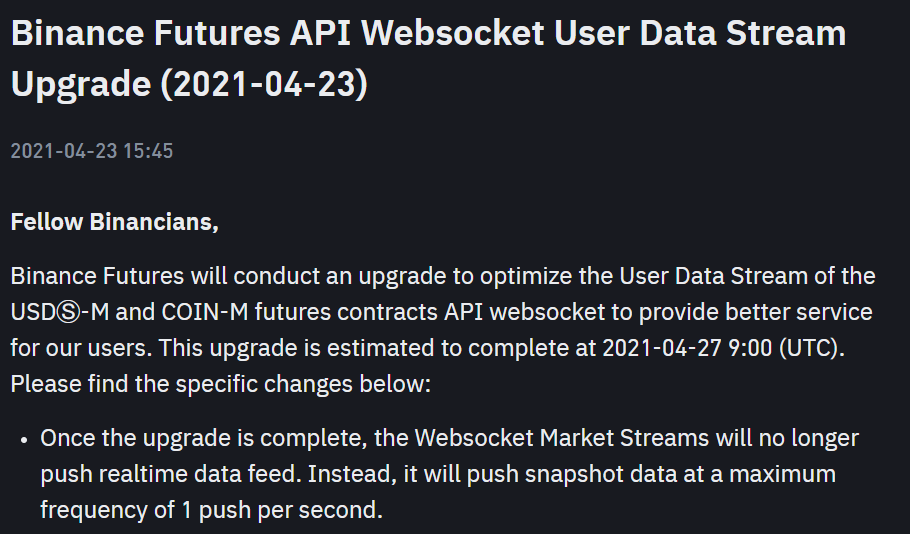
До второго квартала 2021 года большинство централизованных бирж предоставляли подробные данные о ликвидациях через свои API, фиксируя и сообщая о каждой отдельной ликвидации. Однако начиная с 2021 года многие биржи начали ограничивать потоки данных о ликвидации, независимо от реального количества событий, публикуя максимум одну запись о ликвидации в секунду.
Введение такого лимита на передачу данных значительно снизило прозрачность информации о ликвидации, из-за чего данные после 2021 года выглядят скуднее по сравнению с предыдущими полными данными, а реальное влияние переоценивается в негативную сторону.
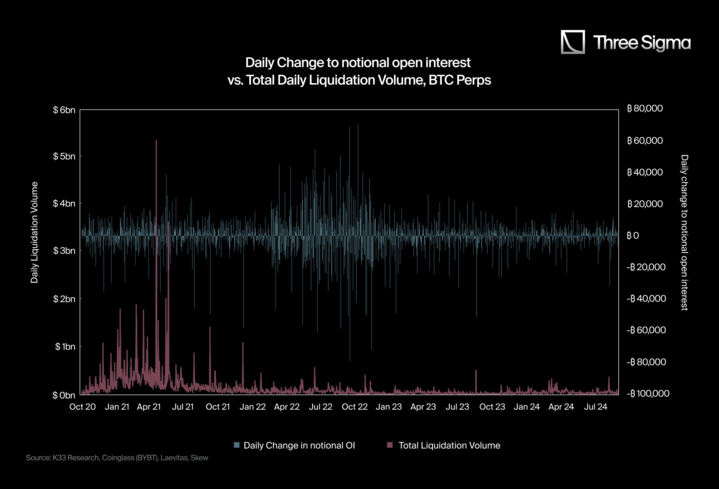
@K33Research в своих работах наглядно продемонстрировал эту проблему с помощью двух графиков:
-
На первом графике видно, что после изменения работы API количество фиксаций ликвидаций резко упало, несмотря на значительный рост общей капитализации рынка после 2021 года. Количество самих событий при этом оставалось на низком уровне.
-
Второй график сравнивает общий объем ликвидаций с дневным изменением номинальной величины открытых контрактов (notional OI). Обычно сильные колебания OI вызывают масштабные волны ликвидаций, однако со второго квартала 2021 года, даже в дни резких колебаний, явных пиков ликвидаций зафиксировано не было.
Официальная причина изменения API формулируется как «обеспечение честных условий торговли (Bybit, сентябрь 2021 года)» и «оптимизация потока пользовательских данных» (Binance, апрель 2021 года). Однако существует мнение, что это может быть формой PR-стратегии для предотвращения чрезмерного распространения FUD (страха, неуверенности и сомнений) и сохранения точных данных исключительно внутри бирж.

Hyperliquid: заслуживающая доверия прозрачная торговая платформа
Hyperliquid — это децентрализованная биржа перпетуальных контрактов (perpetuals DEX), построенная на блокчейне первого уровня (Layer 1), объемы торгов которой уже конкурируют с показателями централизованных бирж (CEX). В отличие от традиционных CEX, Hyperliquid предоставляет полностью прозрачные и неограниченные отчеты о ликвидации, открытые для публики, которые любой участник может проверить в любое время.
Такая прозрачность внесла уникальные изменения на рынок: с одной стороны, данные о ликвидациях на CEX часто искусственно ограничены из-за правил отчетности; с другой стороны, данные о ликвидациях на Hyperliquid абсолютно открыты и не имеют ограничений. Эти различия приводят к значительному росту общего объема публикуемых данных о ликвидациях благодаря активности на Hyperliquid.
Эта прозрачность оказывает глубокое влияние на всю торговую экосистему. На традиционных централизованных биржах данные о ликвидации часто раскрываются выборочно или агрегируются, что затрудняет для трейдеров оперативный анализ рыночных динамик. В то же время ончейн-данные о ликвидации на Hyperliquid (on-chain liquidation data) гарантируют видимость каждого события ликвидации для публики, предоставляя трейдерам более точную и всеобъемлющую информацию о торговле с использованием кредитного плеча.
Для трейдеров такая прозрачность означает возможность яснее понимать состояние рынка, например, выявлять возможности для сквиза (squeeze), отслеживать уровни риска или оценивать рыночное настроение. Исследователи и аналитики также получают выгоду от непрофильтрованных ончейн-данных, которые предоставляют глубокие инсайты о волатильности рынка, рискованном поведении и реакциях ликвидаций на рыночные условия.
Неограниченный доступ к данным способствует формированию более справедливой и эффективной торговой среды, а также гарантирует равный доступ к информации для всех участников рынка.
Устанавливая новые стандарты прозрачности для торговли перпетуальными контрактами, Hyperliquid не только бросает вызов непрозрачности данных со стороны CEX, но и значительно повышает надежность отчетности о ликвидациях, позволяя трейдерам получать более глубокие рыночные инсайты на базе большего доверия.
3. Реальные данные о ликвидациях и коэффициенты Hyperliquid
3.1. Расчет коэффициентов Hyperliquid
Прозрачность Hyperliquid и богатый набор метрик позволяют нам четко наблюдать за реальной динамикой рынка. Тем не менее, сегмент деривативов CEX из-за ограничений API не предоставляет данных, соответствующих фактическому положению дел. Хотя открытый интерес (open interest) и объемы торгов на CEX значительно превышают показатели децентрализованных бирж, сообщаемые ими данные о ликвидациях аномально занижены. Эта разница особенно заметна на графиках, что дополнительно подтверждает ограниченность методологии отчетности CEX.
Благодаря прозрачности Hyperliquid мы теперь располагаем проверяемым и точным набором данных, который можно использовать для сравнения и оценки степени отклонений в отчетности о ликвидациях на CEX.
Данные о ликвидации, цитируемые в традиционных медиа, обычно основаны на ограниченных API, которые не могут отразить полную картину ликвидационной активности, поэтому приводимые цифры зачастую неполны. Неограниченная ончейн-отчетность Hyperliquid предоставляет прозрачные и подробные записи обо всех ликвидациях, что доказывает: активность ликвидаций на CEX может намного превышать уровень их публичного раскрытия.
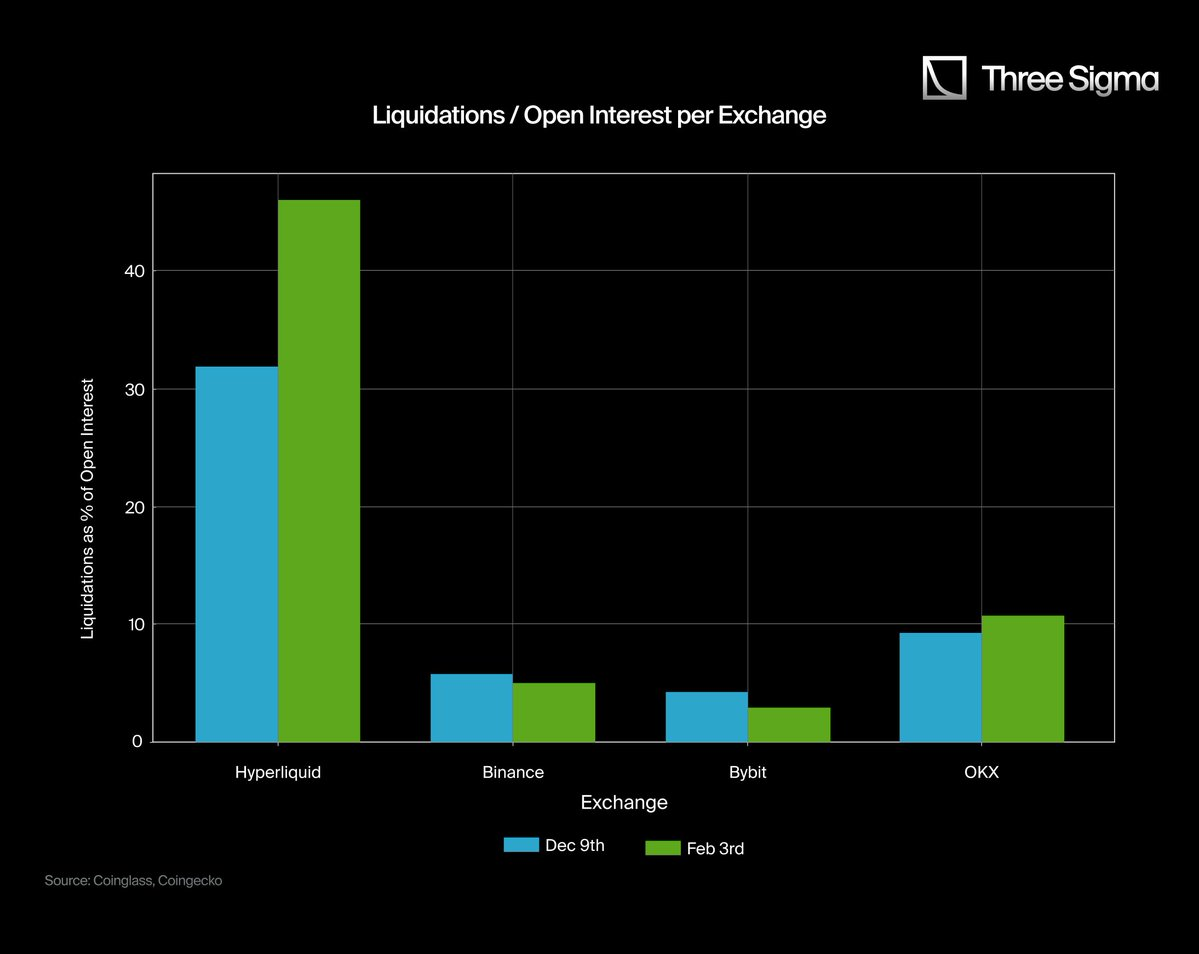
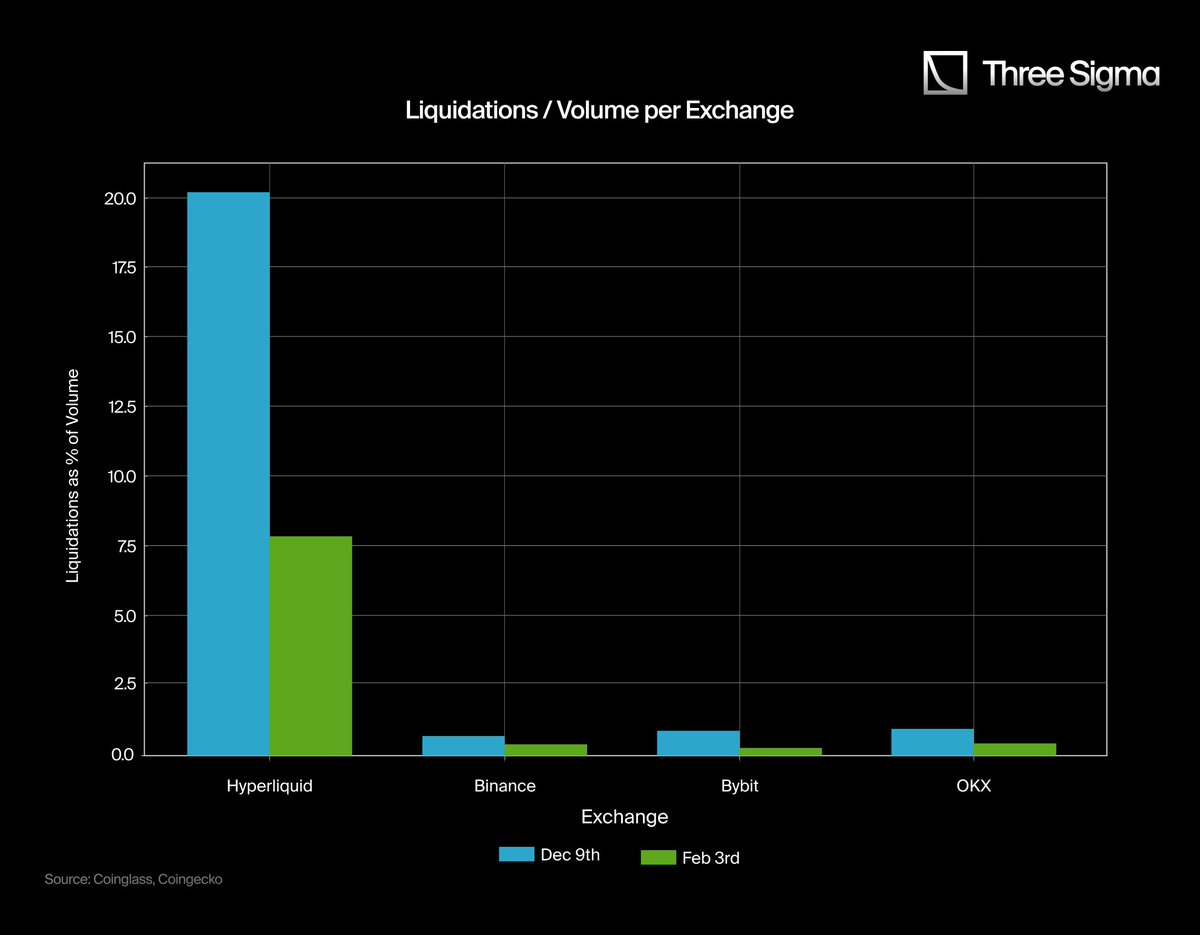
На двух графиках наглядно видна значительная разница между данными о ликвидациях на Hyperliquid и CEX, что вскрывает главную проблему текущей системы отчетности. На таких CEX, как Binance, Bybit и OKX, объемы открытого интереса и торгов многократно превышают показатели Hyperliquid, однако их коэффициенты ликвидаций аномально низки. Это явное противоречие свидетельствует о вероятном занижении данных о ликвидациях или скрытии статистики на CEX, поскольку эти цифры не коррелируют с масштабами активной торговли с кредитным плечом на этих платформах.
На левом графике доля ликвидаций от величины открытого интереса (OI) на Hyperliquid заметно выше, чем на CEX, где этот показатель аномально низок, несмотря на колоссальные размеры деривативных рынков. Аналогично на правом графике доля ликвидаций от общего объема торгов на CEX практически сводится к нулю, что явно противоречит их торговому обороту, двигателем которого служат высокие кредитные плечи.
Эти графики ясно показывают, что Hyperliquid предлагает более реалистичный и прозрачный взгляд на процесс ликвидации. В отличие от CEX, ограничивающих доступ публики к полным данным о ликвидации, ончейн-отчетность Hyperliquid гарантирует, что каждая ликвидация тщательно фиксируется и остается общедоступной, достоверно отражая ликвидационную активность на рынке.
Важно отметить, что «низкие значения» коэффициента ликвидации на графиках Binance, Bybit и OKX не означают небольшого количества ликвидаций, а скорее отражают низкую прозрачность отчетности CEX о ликвидациях и возможные статистические искажения.
3.2. Корректировка данных о ликвидациях CEX на основе коэффициентов Hyperliquid
Для оценки «реальных» данных о ликвидациях на CEX мы использовали в качестве эталона коэффициент Hyperliquid отношения ликвидаций к объему торгов (Liquidations-to-Volume) и отношение ликвидаций к открытому интересу (Liquidations-to-OI). Затем мы сопоставили эти коэффициенты с данными о ликвидациях на CEX за две конкретные даты (9 декабря и 3 февраля), рассчитав корректирующий множитель.
Расчет коэффициентов Hyperliquid и корректировка данных о ликвидациях CEX
-
Отношение ликвидаций к открытому интересу (Liquidations / OI)
-
9 декабря: 1,07 млрд / 3,37 млрд ≈ 0,3175
-
3 февраля: 1,42 млрд / 3,08 млрд ≈ 0,461
-
Среднее значение ≈ 0,389 (38,9%)
-
-
Отношение ликвидаций к объему торгов (Liquidations / Volume)
-
9 декабря: 1,07 млрд / 5,30 млрд ≈ 0,2021
-
3 февраля: 1,42 млрд / 18,0 млрд ≈ 0,0789
-
Среднее значение ≈ 0,14 (14%)
-
Мы используем значения 38,9% и 14% в качестве ориентира для прогнозирования масштабов ликвидаций на других биржах, предполагая, что они следуют схожим соотношениям, что и на Hyperliquid.
Далее мы применяем эти коэффициенты к Binance, Bybit и OKX:
Для каждой централизованной биржи (CEX) мы рассчитываем два варианта «скорректированных» данных о ликвидациях:
-
один основан на коэффициенте Hyperliquid ликвидаций к объему торгов (Liquidations/Volume ratio)
-
второй основан на коэффициенте Hyperliquid ликвидаций к величине открытого интереса (Liquidations/Open Interest ratio,简称 OI).
Наконец, мы берем среднее арифметическое этих двух корректировок за каждую дату, чтобы получить более комплексную оценку.
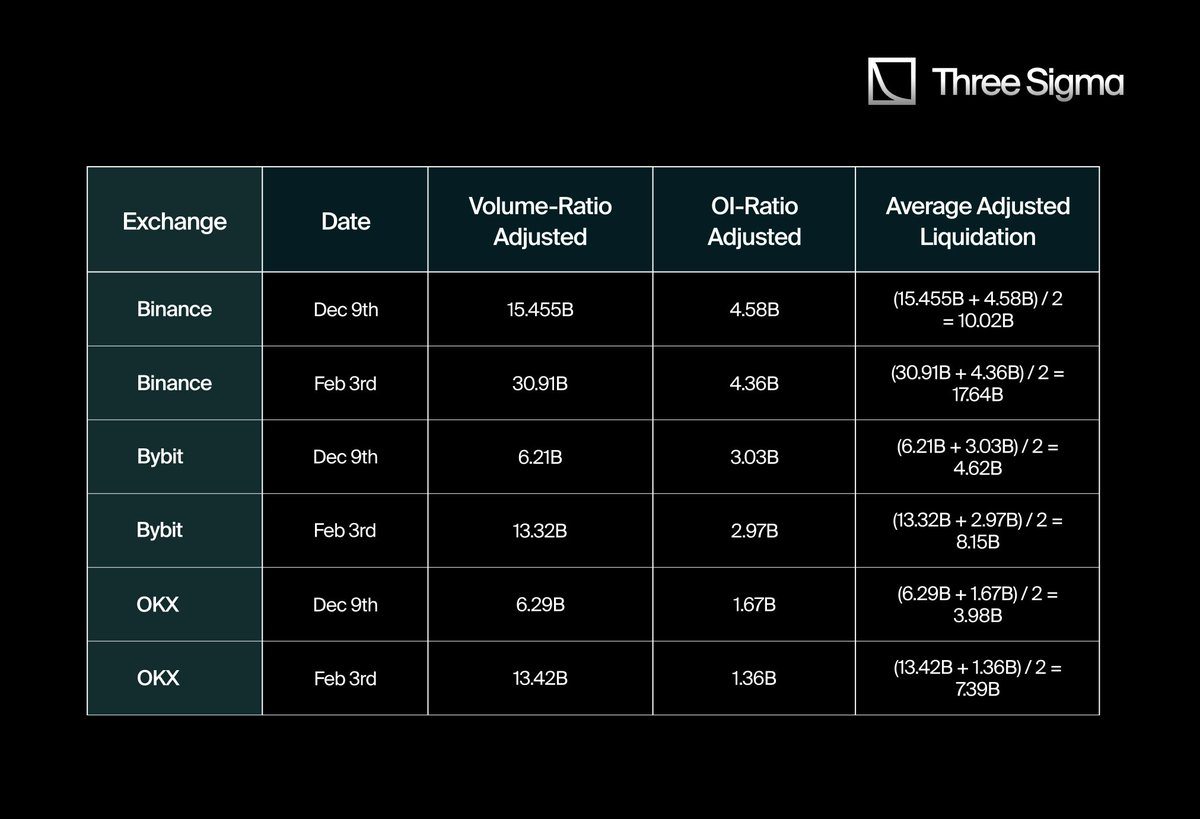
Таким образом, сумма ликвидаций, отчитываемая централизованными биржами (CEX) (которая обычно исчисляется сотнями миллионов долларов), фактически существенно ниже десятков миллиардов долларов, вычисленных на основе коэффициентов Hyperliquid.
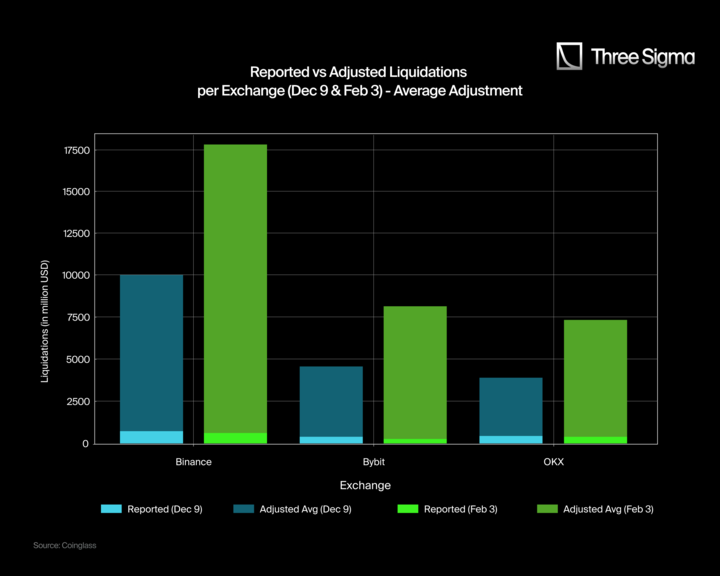
Ниже представлены **графики сравнения «отчетных» и «скорректированных» ликвидаций за 9 декабря и 3 февраля**. Графики для каждой биржи включают две группы столбцов: **светло-синий и светло-зеленый цвета обозначают отчетные суммы ликвидаций, тогда как темно-синий и темно-зеленый — скорректированные суммы ликвидаций.**
Скорректированное значение ликвидаций рассчитывается на основе среднего коэффициента Hyperliquid отношения ликвидаций к объему торгов (Liquidation-to-Volume ratio) и отношения ликвидаций к открытому интересу (Liquidation-to-OI ratio). Хотя данный метод наглядно вскрывает потенциальные разрывы в ликвидациях между разными биржами, скорректированные значения все еще могут содержать определенные отклонения из-за различий в структуре рынка, доле розничных трейдеров и активности маркетмейкеров на различных площадках. Например, на некоторых биржах более высокая вовлеченность ритейл-трейдеров может приводить к снижению отчетных значений ликвидаций, в то время как другие площадки могут недооценивать суммы ликвидаций из-за активного поведения маркетмейкеров.
Ключевые выводы
-
Суммы ликвидаций на Binance, Bybit и OKX существенно занижены: отчетные значения (светло-синий/светло-зеленый) значительно ниже скорректированных показателей (темно-синий/темно-зеленый), что указывает на то, что фактические объемы ликвидаций могут значительно превышать публично раскрытые данные.
-
Разница в суммах ликвидаций на Binance особенно очевидна: согласно скорректированным данным, фактическая сумма ликвидаций на Binance 3 февраля должна была приблизиться к 17 640 млн долларов вместо заявленных 611 млн долларов, что подчеркивает огромный разрыв в цифрах. Аналогично, 9 декабря фактическая сумма на Binance составила бы 10 020 млн долларов вместо заявленных 739 млн долларов.
-
Bybit и OKX демонстрируют аналогичные тенденции: скорректированная оценка ликвидаций на Bybit 3 февраля составляет 8 150 млн долларов против отчетных 247 млн долларов; за 9 декабря скорректированный показатель равен 4 620 млн долларов против 370 млн долларов в отчете. Разница на OKX также заметна: скорректированная сумма за 3 февраля составляет 7 390 млн долларов против 402 млн долларов в отчете; за 9 декабря скорректированное значение равно 3 980 млн долларов против 425 млн долларов в официальной статистике.
3.3. Оценка «реальных» масштабов крупных ликвидационных событий
Сопоставив данные о ликвидациях на Hyperliquid с информацией, публикуемой крупными централизованными биржами (CEX), мы выявили существенный разрыв. Для количественной оценки этой разницы мы собрали данные по Binance, Bybit и OKX за 9 декабря и 3 февраля, сосредоточившись на анализе их коэффициентов ликвидаций к объему торгов (Liquidations-to-Volume) и ликвидаций к открытому интересу (Liquidations-to-OI).
Чтобы точнее оценить фактические объемы ликвидации на этих биржах, мы сначала рассчитали средний коэффициент ликвидации Hyperliquid и применил его в качестве эталона к данным CEX. В процессе расчета мы не использовали простое среднее, а прибегли к методу взвешенного среднего, скорректировав их коэффициенты ликвидации пропорционально доле их объемов торгов на конкретной дате. Такой подход позволяет более полно отразить общий уровень ликвидационной активности на всем рынке.
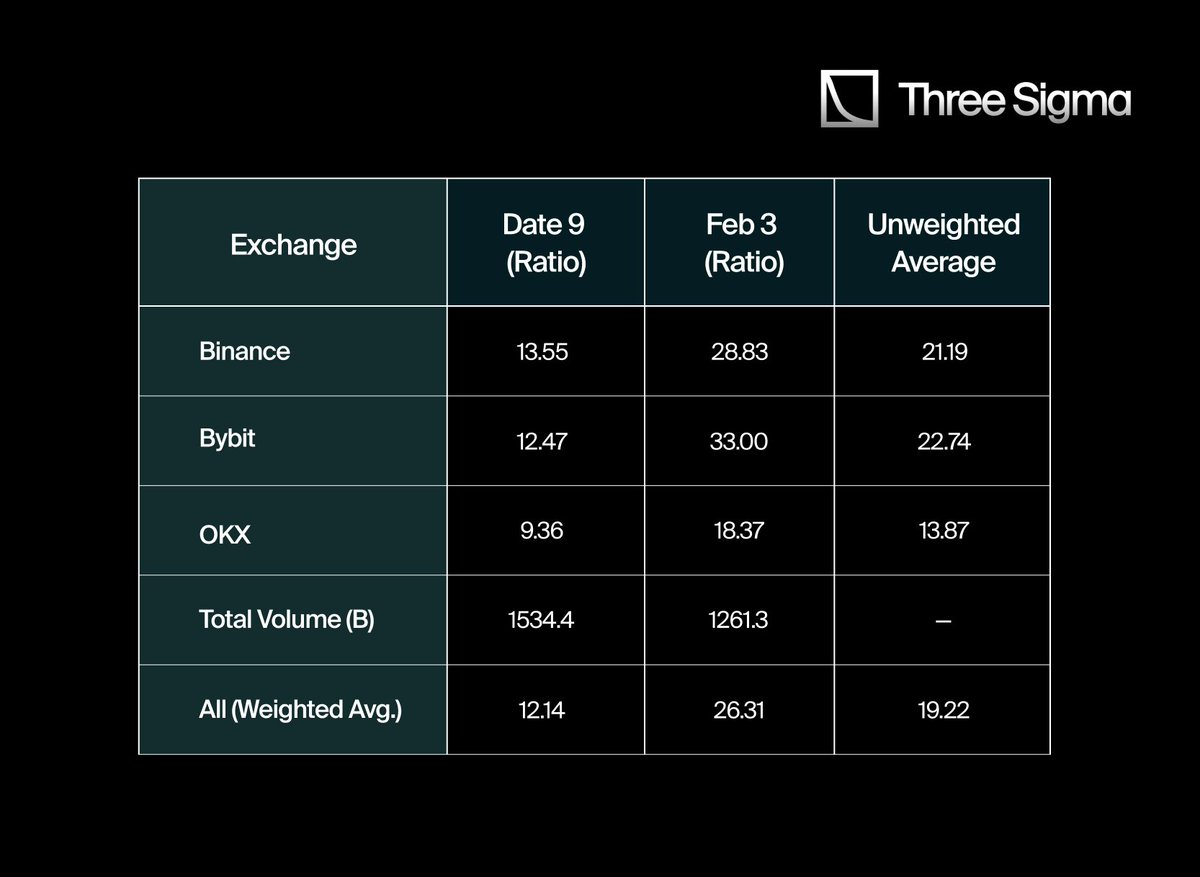
При первоначальном расчете ликвидационных множителей для каждой биржи результаты составили: 21,19 для Binance, 22,74 для Bybit и 13,87 для OKX. Простое среднее арифметическое дало глобальный множитель ликвидаций равный 19,27. Однако после учета взвешенных различий в объемах торгов между биржами более точное взвешенное среднее составило 19,22 раза.
Это означает, что фактические объемы ликвидаций на централизованных биржах (CEX) могут быть примерно в 19 раз выше официальных отчетных данных, или как минимум значительно выше показателей, публикуемых через их ограниченные API.
Опираясь на этот множитель ликвидаций в 19,22 раза, мы провели анализ некоторых важнейших событий ликвидации в истории криптовалют, пытаясь оценить их фактические объемы. Если бы эти данные раскрывались столь же прозрачно, как на Hyperliquid, фактические суммы ликвидаций, вероятно, ближе соответствовали бы скорректированным результатам. В приведенной ниже таблице представлено сравнение общеупотребляемых цифр ликвидации со скорректированными значениями, полученными с использованием скорректированного множителя 19,22:
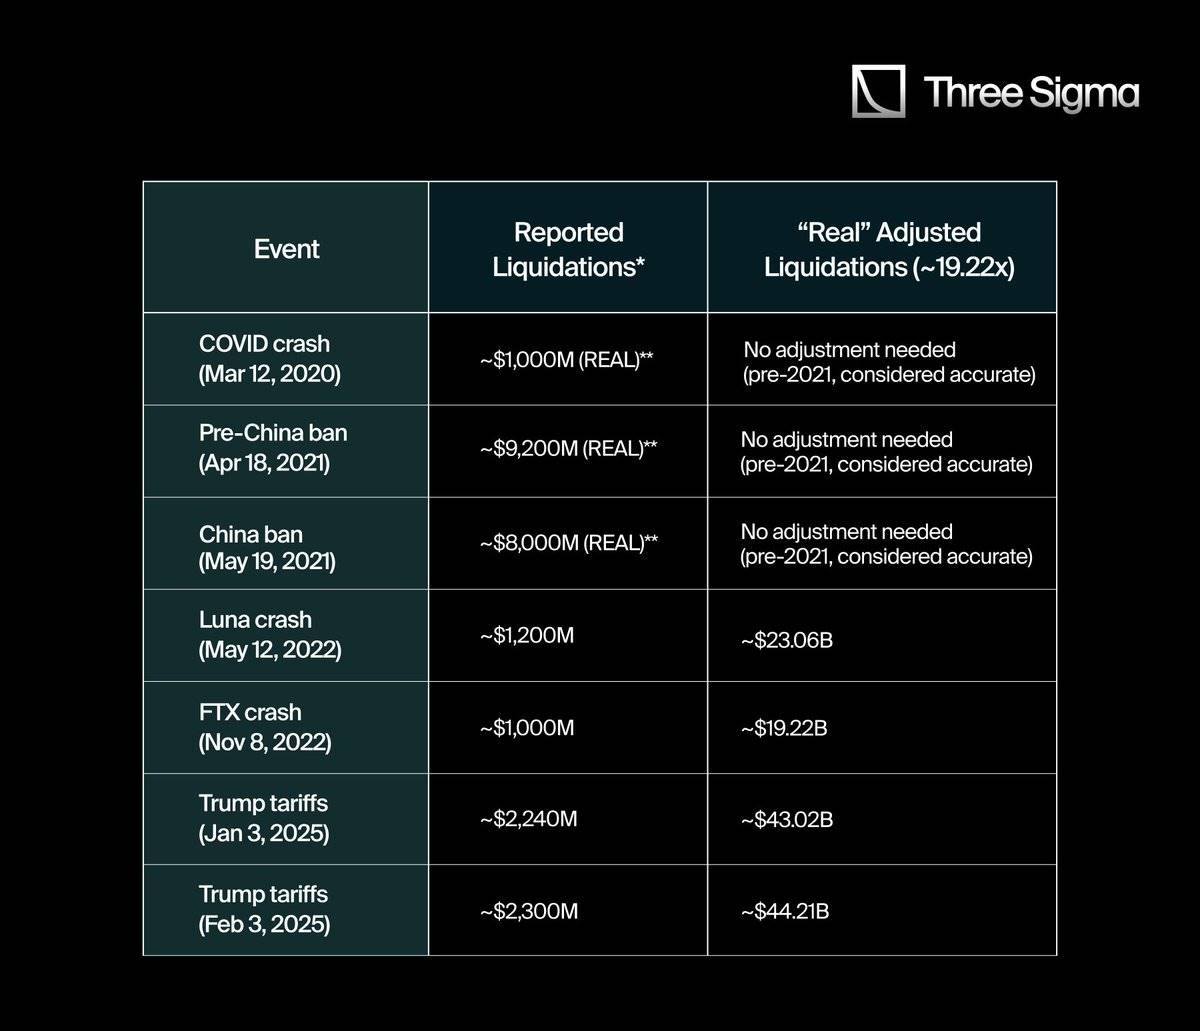
«Отчетные» значения относятся к цифрам, опубликованным через платформы агрегации данных, в социальных сетях или посредством ограниченных API.
-
До второго квартала 2021 года, когда ограничения API еще не вводились, надежность данных о ликвидации была относительно выше.
Сопоставляя «реальные» данные о ликвидации с широкой картиной капитализации криптовалютного рынка, мы можем более детально понимать влияние каждого события на рыночную динамику. Это не только вскрывает масштабы капитала, поглощенного за короткий промежуток времени, но и отражает возможную резкую смену рыночного настроения в период ликвидации позиций.
Во многих случаях после корректировки заниженных данных соотношение ликвидаций к рыночной капитализации выглядит гораздо более внушительно, что указывает на то, что участники рынка могли столкнуться с бо́льшими системными рисками, чем казалось на первый взгляд.
Таким образом, анализ отношения ликвидаций к рыночной капитализации помогает нам яснее осознать, насколько сильно менялись рыночная психология и условия ликвидности в периоды экстремальной волатильности.
3.4. Сравнение масштабов ликвидаций с общей капитализацией рынка
Чтобы всесторонне понять влияние крупнейших ликвидационных событий, мы сопоставили «реальный» совокупный объем ликвидаций по этим событиям с общей капитализацией криптовалютного рынка на тот момент. Формула расчета: Коэффициент ликвидаций к капитализации = (Объем ликвидаций / Капитализация рынка) × 100.
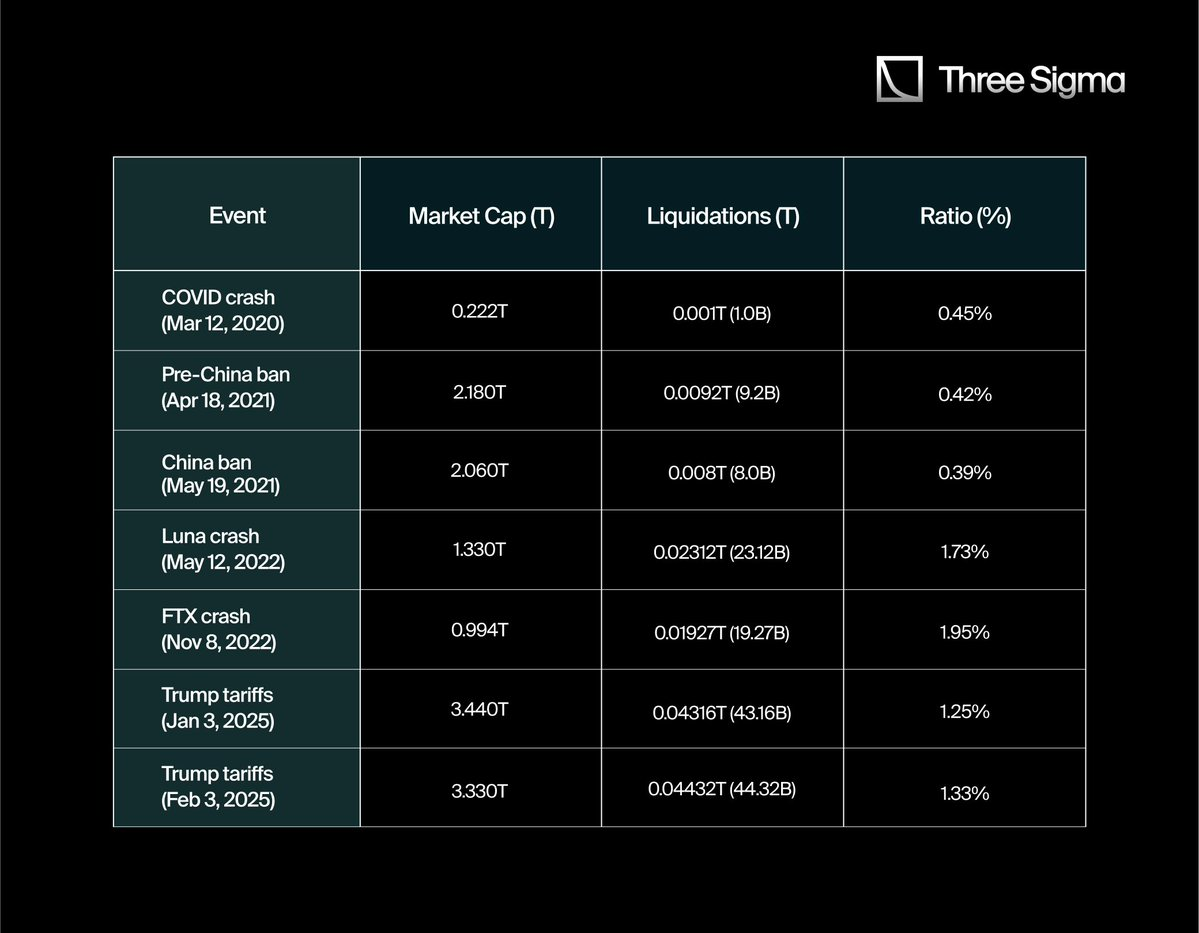
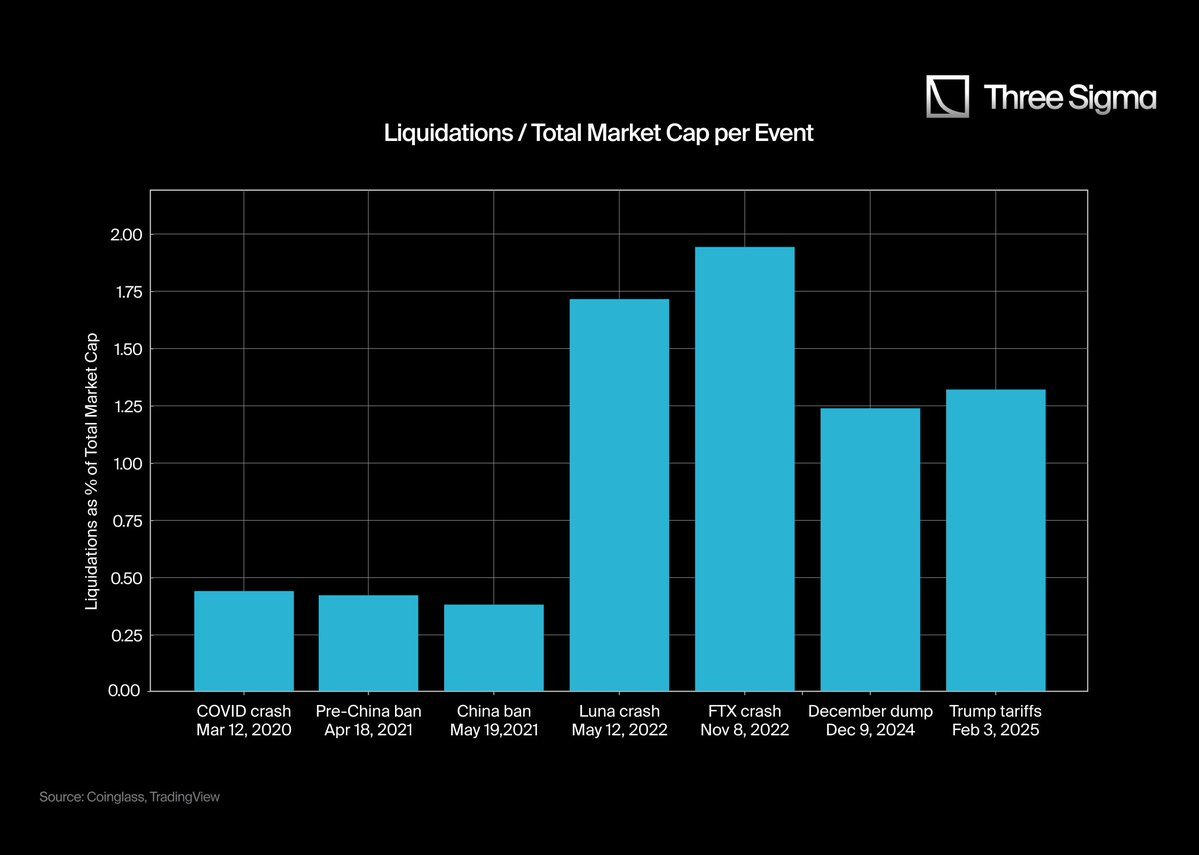
Этот коэффициент позволяет нам глубже проанализировать степень воздействия каждой ликвидационной волны на рынок. С одной стороны, он демонстрирует масштаб капитала, уничтоженного за короткий срок; с другой — отражает резкие эмоциональные сдвиги на рынке в моменты снятия позиций с кредитным плечом.
После корректировки заниженных данных мы обнаружили, что коэффициент ликвидаций к капитализации становится еще более выраженным. Это говорит о том, что участники рынка, возможно, сталкивались с более высокими системными рисками, чем ожидалось ранее, которые к моменту наступления событий могли оставаться незамеченными.
Таким образом, анализ соотношения ликвидаций к рыночной капитализации помогает нам четче понимать психологические сдвиги на рынке и трансформацию условий ликвидности в периоды экстремальной волатильности.
4. Заключение
На основании приведенных выше данных и сравнений мы ясно видим тенденцию: публикуемые CEX данные о ликвидациях часто значительно отстают от фактической ликвидационной активности. После применения корректировки на основе прозрачных коэффициентов Hyperliquid такие события, как крах Luna и FTX, демонстрируют влияние на рынок, многократно превосходящее показатели официальной статистики. Этот факт дополнительно подтверждает гипотезу о том, что CEX могут намеренно занижать отчетность о ликвидациях, чтобы смягчить рыночную волатильность или повлиять на общественное восприятие.
Это различие особенно заметно при анализе исторических событий. Например, коллапс марта 2020 года (COVID-крах), хотя и был огромен в свое время, по сегодняшним меркам выглядит относительно скромным, отчасти потому, что тогда участниками торговли с кредитным плечом было значительно меньше. По мере распространения торговли с плечом масштабы ликвидации растут как в абсолютном, так и в относительном выражении. Тем не менее, из-за ограничений официальных потоков данных трейдеры и аналитики могут быть лишены полной картины реального положения системных рисков.
Кроме того, биржи часто ограничивают раскрытие данных о ликвидациях в реальном времени под предлогом «оптимизации потоков данных» или «обеспечения справедливых торговых условий», однако на практике такие действия могут служить более широким интересам. Например, занижение объемов ликвидаций способно снизить панику среди начинающих розничных трейдеров и предоставить самим биржам дополнительную привилегированную аналитику относительно совокупной риск-экспозиции рынка.
Несмотря на это, отраслевая прозрачность постепенно повышается. Например, Ben из Bybit недавно объявил, что биржа начала публиковать фактические данные о ликвидации, что может сигнализировать о движении отрасли в сторону большей прозрачности. Дополнительные сведения можно найти по этой ссылке.
Хотя шаг Bybit способен сузить разрыв между публикуемыми данными и реальной ликвидационной активностью, полностью ончейнный и неограниченный формат отчетности Hyperliquid по-прежнему ярко подчеркивает важность прозрачности. Для тех, кто стремится глубоко постичь сложность торговли с кредитным плечом в криптовалютах, подлинная прозрачность остается незаменимым инструментом.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @threesigmaxyz










